
Tamanho e Participação do Mercado de Medicamentos de Eritropoietina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 21.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 36.48 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.65 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medicamentos de Eritropoietina por Mordor Intelligence
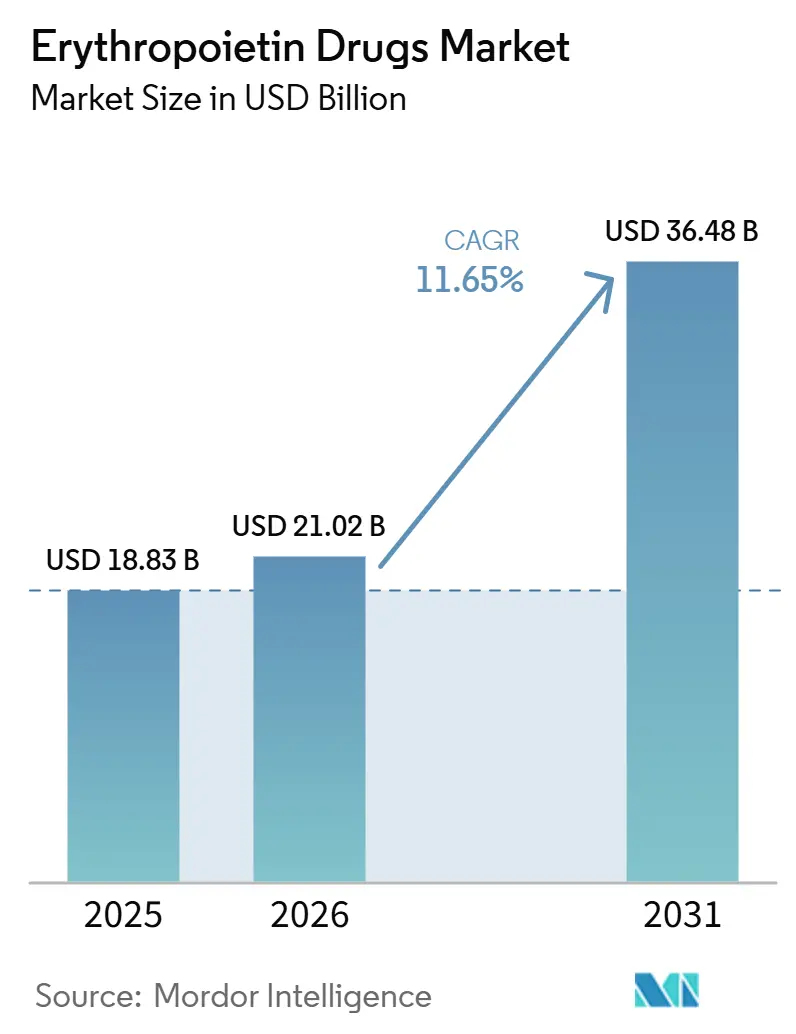
O tamanho do Mercado de Medicamentos de Eritropoietina foi avaliado em 18,83 bilhões de USD em 2025 e estima-se que cresça de 21,02 bilhões de USD em 2026 para atingir 36,48 bilhões de USD até 2031, a um CAGR de 11,65% durante o período de previsão (2026-2031).
O mercado de medicamentos de eritropoietina continua a se beneficiar da crescente base de pacientes com doença renal crônica, com o Estudo Global de Carga de Doenças 2025 reportando 788 milhões de adultos vivendo com doença renal crônica em 2025, ante 378 milhões em 1990. A diretriz KDIGO (Kidney Disease: Improving Global Outcomes) 2026 sustenta a prescrição estável ao posicionar os agentes estimuladores da eritropoiese à frente dos inibidores da prolil-hidroxilase do fator induzível por hipóxia (HIF-PHIs) no manejo da anemia na doença renal crônica.[1] A expansão de biossimilares em sistemas de saúde sensíveis a custos está melhorando o acesso ao tratamento para pacientes em diálise e oncologia, enquanto produtos de intervalo estendido fortalecem o posicionamento de valor ao reduzir a frequência de injeções e apoiar os fluxos de trabalho de clínicas renais e atendimento ambulatorial. No entanto, os produtos HIF-PHI permanecem substitutos orais confiáveis em alguns países, e a Organização Mundial da Saúde (OMS) não apoiou uma expansão mais ampla dos medicamentos essenciais para a anemia induzida por quimioterapia.
Principais Conclusões do Relatório
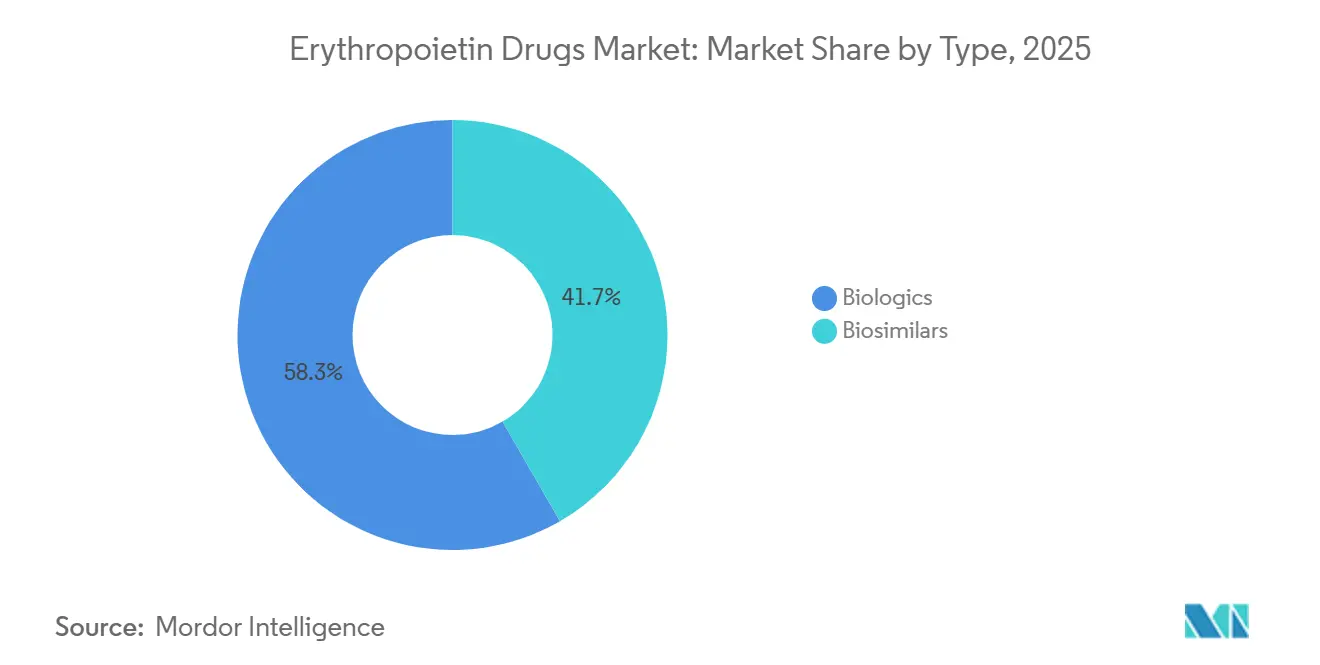
- Por tipo, os biológicos detinham 58,34% de participação em 2025, enquanto os biossimilares devem crescer a um CAGR de 14,53% até 2031.
- Por produto, a epoetina alfa representou 35,45% de participação em 2025, enquanto a darbepoetina alfa deve expandir a um CAGR de 13,67% até 2031.
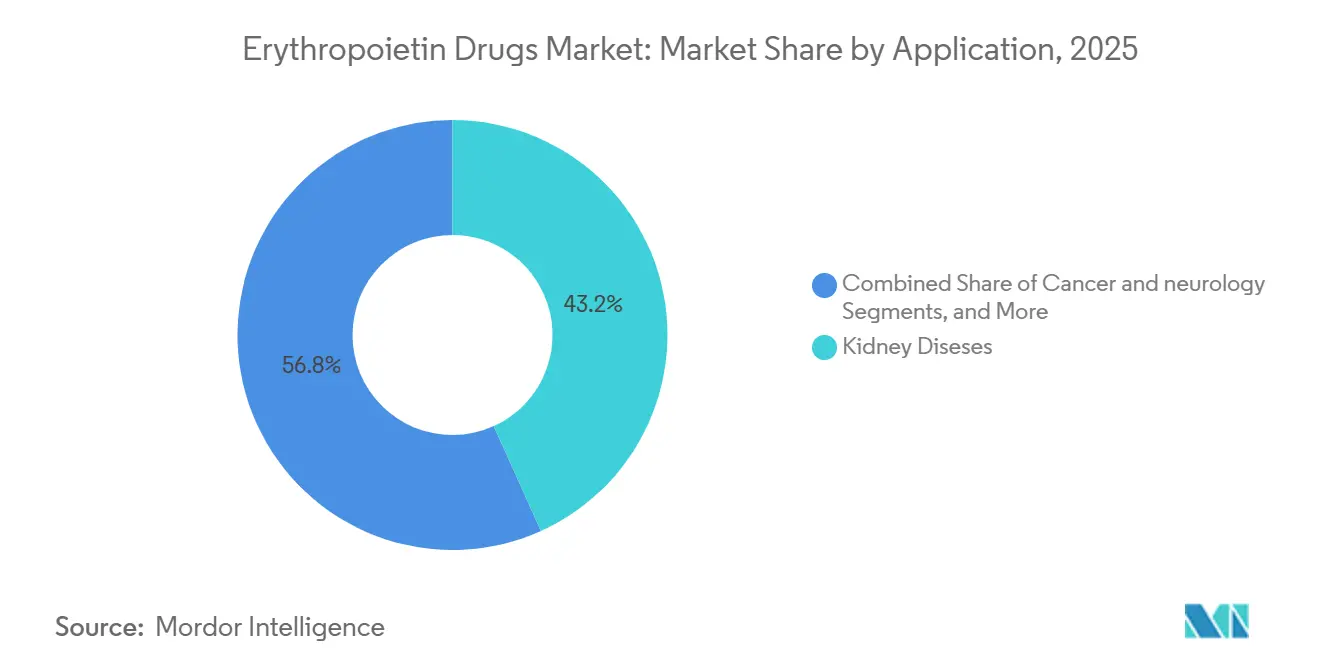
- Por aplicação, as doenças renais representaram 43,24% de participação em 2025, enquanto o câncer deve registrar o crescimento mais rápido, a um CAGR de 12,35% até 2031.
- Por usuário final, os hospitais capturaram 48,67% de participação em 2025, enquanto os ambientes de cuidados domiciliares devem crescer a um CAGR de 14,67% até 2031.
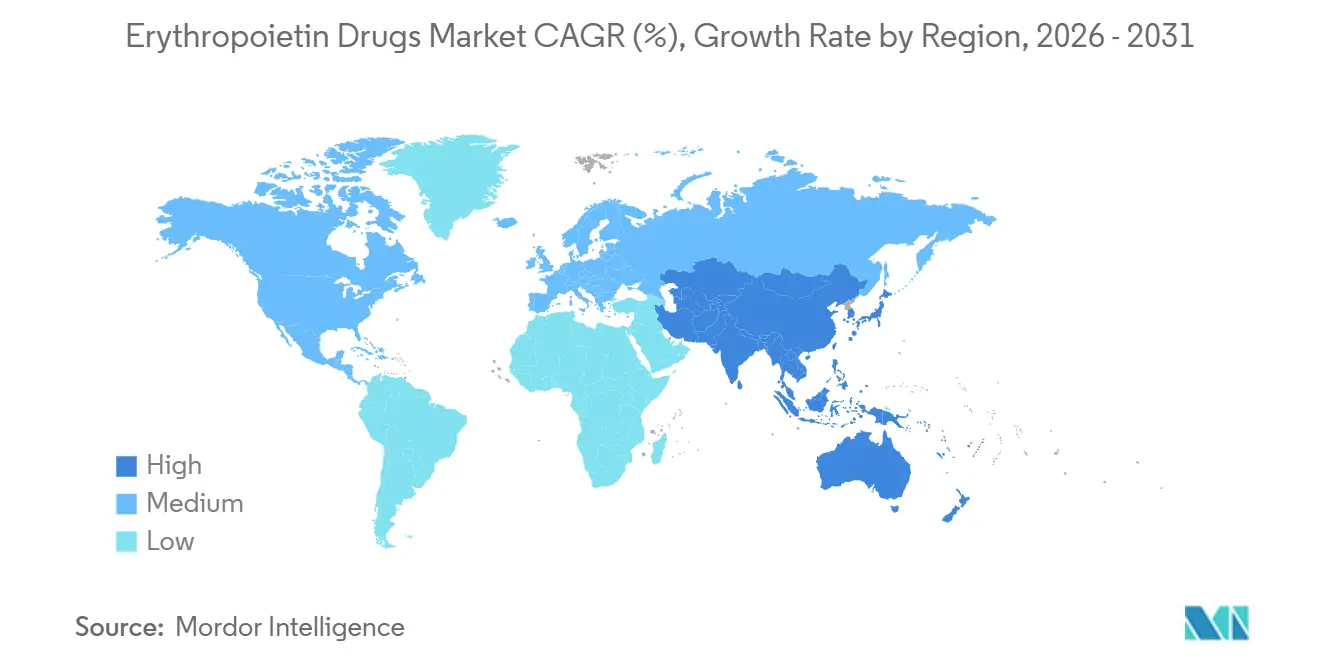
- Por geografia, a América do Norte detinha 39,86% de participação em 2025, enquanto a Ásia-Pacífico deve avançar a um CAGR de 14,56% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente carga de doença renal crônica e anemia | +3.8% | Global, mais agudo na Ásia-Pacífico, Oriente Médio e África e América do Norte | Longo prazo (≥ 4 anos) |
| Expansão do uso de cuidados de suporte para anemia induzida por quimioterapia | +1.5% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Penetração de biossimilares em aquisições hospitalares sensíveis ao preço | +2.0% | Núcleo na Ásia-Pacífico, com expansão para o Oriente Médio e África e América do Sul | Médio prazo (2-4 anos) |
| Adoção de agentes estimuladores da eritropoiese de longa ação em clínicas de diálise e renais | +1.2% | China, Japão, Alemanha e Estados Unidos | Médio prazo (2-4 anos) |
| Protocolos de prevenção de transfusão em cuidados cirúrgicos e oncológicos | +0.8% | América do Norte e Europa, com crescente relevância na Coreia do Sul e Austrália | Médio prazo (2-4 anos) |
| Fabricação local e localização de licitações públicas em mercados emergentes | +0.7% | Índia, China, Brasil, GCC e África do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Doença Renal Crônica e Anemia
O mercado de medicamentos à base de eritropoietina está se beneficiando de uma base crescente de pacientes com doença renal crônica (DRC), em vez de ciclos de precificação de curto prazo. O Estudo da Carga Global de Doenças (GBD) de 2025 reportou 788 milhões de adultos vivendo com DRC em 2025, em comparação com 378 milhões em 1990, ampliando o conjunto de tratamento de longo prazo para o manejo da anemia. O KDIGO observou que a prevalência de anemia aumenta acentuadamente com a progressão da DRC e supera 90% no estágio G5 em múltiplas coortes, enquanto a orientação de 2025 da Sociedade Indiana de Nefrologia apoia a iniciação de agente estimulador da eritropoiese (ESA) quando a hemoglobina cai abaixo de 10,0 g/dL.[2] Modelagens separadas baseadas no GBD 2021 mostraram 63,75 milhões de casos de anemia relacionada à DRC globalmente e projetaram um aumento adicional até 2035, com o Sul e o Sudeste Asiático, a Europa Central e a África Subsaariana apresentando uma elevada carga padronizada por idade.
Expansão do Uso de Cuidados de Suporte para Anemia Induzida por Quimioterapia
O mercado de medicamentos de eritropoietina também se beneficia do uso sustentado no tratamento da anemia induzida por quimioterapia, particularmente em ambientes de cuidados paliativos. A OMS observou que a anemia afeta de 30% a 90% dos pacientes em quimioterapia, dependendo do tipo de tumor e do estágio do tratamento, sustentando a demanda nas vias de atendimento oncológico.[3] As diretrizes atuais da ASCO e da ASH apoiam os AEEs para pacientes em quimioterapia não curativa quando o objetivo do tratamento é reduzir a necessidade de transfusão. Um estudo de mundo real de 2025 do Cresp, darbepoetina alfa da Dr. Reddy's Laboratories, encontrou dinâmicas positivas de hemoglobina em 78,2% de 523 pacientes indianos em quimioterapia paliativa, enquanto as orientações oncológicas também associam o uso de ferro intravenoso a uma melhor resposta hematopoiética quando os AEEs são prescritos.[4]
Penetração de Biossimilares em Aquisições Hospitalares Sensíveis ao Preço
Os biossimilares estão remodelando o crescimento no mercado de medicamentos de eritropoietina nos canais hospitalares e de licitação pública. Seu impacto vai além da erosão de preços, pois o fornecimento de menor custo permite que as redes de diálise adotem tratamentos que anteriormente não conseguiam sustentar os preços dos produtos originadores. Essa tendência é especialmente importante em sistemas de aquisição emergentes, onde orçamentos de nefrologia restritos e a economia unitária influenciam as decisões de formulário. Índia, Coreia do Sul e China continuam a fortalecer as capacidades de fabricação de glicoproteínas, melhorando a confiabilidade do fornecimento e apoiando uma participação mais ampla em licitações na Ásia, África e América Latina.
Adoção de Agentes Estimuladores da Eritropoiese de Longa Ação em Clínicas de Diálise e Renais
Os agentes de longa ação estão adicionando uma camada de crescimento premium ao mercado de medicamentos de eritropoietina, mesmo quando as categorias de curta ação enfrentam pressão de preços. O Mircera, metoxi polietilenoglicol-epoetina beta, suporta dosagem a cada duas semanas ou uma vez por mês em adultos com DRC, reduzindo o ônus da administração em clínicas de diálise e renais. A China avançou nessa tendência quando a Administração Nacional de Produtos Médicos (NMPA) aprovou a Injeção de Loncipoetin Alfa da 3SBio em março de 2026, com uma meia-vida relatada de 120 horas e dosagem quinzenal para pacientes em hemodiálise que já recebem terapia com EPO. A atualização de 2025 da Associação Renal do Reino Unido observou que os AEEs de longa ação podem ser preferidos em alguns pacientes não submetidos a hemodiálise, onde a dosagem subcutânea ajuda a preservar o acesso venoso, enquanto o KDIGO 2026 mantém o metoxi polietilenoglicol-epoetina beta nos algoritmos de tratamento convencionais para pacientes em diálise.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Preocupações de segurança e metas conservadoras de hemoglobina | -1.2% | Global, mais forte na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Erosão de preços pela concorrência de biossimilares | -1.5% | Global, mais agudo na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Requisitos complexos de cadeia de frio e fabricação de biológicos | -0.8% | Oriente Médio e África, América do Sul e Sudeste Asiático | Médio prazo (2-4 anos) |
| Pressão de substituição por HIF-PHI e outras alternativas não AEE | -1.0% | Europa, Japão e China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações de Segurança e Metas Conservadoras de Hemoglobina
As orientações de segurança continuam a limitar a intensidade da dosagem no mercado de medicamentos de eritropoietina. Espera-se que o KDIGO 2026 recomende não atingir níveis de hemoglobina acima de 11,5 g/dL em pacientes mantidos com agentes estimuladores da eritropoiese (AEEs) devido a riscos como acidente vascular cerebral, tromboembolismo e hipertensão. Isso limita o escalonamento de dose e modera o potencial de aumento de volume proveniente da crescente população com doença renal crônica, enquanto o uso em oncologia permanece restrito a ambientes não curativos devido a preocupações com sobrevivência e progressão tumoral. A Associação Renal do Reino Unido também recomenda revisão clínica para a hiporresponsividade aos AEEs em vez de escalonamento repetido de dose, limitando ainda mais os gastos por paciente.
Pressão de Substituição por HIF-PHI e Outras Alternativas Não AEE
Os produtos orais inibidores da prolil-hidroxilase do fator induzível por hipóxia (HIF-PHI) permanecem a pressão de substituição mais direta no mercado de medicamentos de eritropoietina. Espera-se que uma metanálise em rede de 2025 no BMC Nephrology posicione o roxadustate e o daprodustate entre os agentes mais eficazes para a melhora da hemoglobina e destaque os benefícios do daprodustate nos índices de ferro. Esses produtos reduzem a dependência de injeções e da logística de cadeia de frio, oferecendo vantagens operacionais em vias de atendimento selecionadas. No entanto, espera-se que o KDIGO 2026 continue recomendando os AEEs antes dos HIF-PHIs devido a evidências de segurança superior limitadas e aceitação regulatória desigual, mantendo o risco de substituição mais elevado na China e em partes da Europa do que em mercados com prática mais consolidada de AEE em primeira linha.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Expansão de Biossimilares Altera o Mix de ReceitaEspera-se que os biológicos detenham 58,34% da participação do mercado de medicamentos de eritropoietina em 2025, sustentados por fortes posições em formulários para marcas originadoras como Epogen, Aranesp, NeoRecormon e Mircera nos sistemas de saúde desenvolvidos. Sua posição reflete a familiaridade dos médicos, os padrões estabelecidos de aquisição hospitalar e de diálise, e a demanda por continuidade do tratamento no cuidado da anemia crônica. Os biossimilares são o tipo de crescimento mais rápido e devem expandir a um CAGR de 14,53% até 2031, impulsionados por custos mais baixos e melhor acesso aos agentes estimuladores da eritropoiese (AEEs). Índia, Coreia do Sul e China são centrais para essa mudança, à medida que os fabricantes ampliam a produção de biológicos complexos e expandem as exportações, deslocando gradualmente a participação dos originadores para os biossimilares sem reduzir a base de tratamento.
Por Produto:
Intervalos de Dosagem Mais Longos Apoiam a Diferenciação de ProdutosEspera-se que a epoetina alfa represente 35,45% do mercado de medicamentos de eritropoietina em 2025, mantendo sua posição como a maior categoria de produto por receita devido ao amplo acesso a formulários e ao uso sustentado em redes de diálise, hospitais e ambientes oncológicos. A epoetina beta e o metoxi polietilenoglicol-epoetina beta permanecem categorias adjacentes importantes na Europa, Japão e na terapia de manutenção da doença renal crônica (DRC), enquanto o Mircera continua a se beneficiar da dosagem de manutenção mensal. Projeta-se que o tamanho do mercado de medicamentos de eritropoietina para a darbepoetina alfa cresça a um CAGR de 13,67% até 2031, sustentado pela dosagem semanal a quinzenal e pelo uso em múltiplas indicações. Outros produtos, incluindo novas variantes glicoengineerizadas como a Loncipoetin Alfa da 3SBio, devem fortalecer o nível premium de longa ação, sustentados pelos benefícios de adesão e pela menor frequência de dosagem após sua aprovação em março de 2026 na China.
Por Aplicação:
A Doença Renal Permanece a Base de Demanda CentralEspera-se que as doenças renais representem uma participação de 43,24% em 2025, tornando-as a maior aplicação no mercado de medicamentos de eritropoietina devido à forte ligação clínica entre a progressão da DRC e a carga de anemia, especialmente entre os pacientes dependentes de diálise. O KDIGO observou que a prevalência de anemia aumenta acentuadamente à medida que a função renal piora e torna-se muito comum no estágio G5, enquanto suas orientações apoiam o início do AEE em pacientes com DRC G5D quando a hemoglobina cai para 9,0 a 10,0 g/dL. Projeta-se que o câncer registre o crescimento de aplicação mais rápido, a um CAGR de 12,35% até 2031, embora a intenção do tratamento e as considerações de segurança continuem a moldar a adoção. A OMS não apoiou a cobertura expandida de medicamentos essenciais para a anemia induzida por quimioterapia, enquanto a ASCO e a ASH continuam a apoiar o uso de AEEs em quimioterapia não curativa quando a redução das necessidades de transfusão é clinicamente importante; a neurologia permanece limitada, e a anemia perioperatória pode ganhar relevância à medida que os protocolos de gestão de sangue hospitalar se expandem.

Por Usuário Final:
A Prestação de Cuidados Está Gradualmente se Expandindo Além dos HospitaisEspera-se que os hospitais capturem uma participação de 48,67% em 2025, tornando-os o principal grupo de usuários finais no mercado de medicamentos de eritropoietina devido aos serviços integrados de nefrologia e oncologia, monitoramento estabelecido e gestão de dose liderada por especialistas. Os centros de diálise permanecem o próximo canal principal, pois concentram o cuidado recorrente da anemia e negociam contratos com fornecedores em escala, enquanto as clínicas especializadas fazem a ponte entre o atendimento hospitalar e o manejo ambulatorial da anemia. Projeta-se que o tamanho do mercado de medicamentos de eritropoietina para ambientes de cuidados domiciliares cresça a um CAGR de 14,67% até 2031, tornando-o o canal de usuário final de crescimento mais rápido. O KDIGO 2026 apoia essa mudança ao recomendar a administração subcutânea para pacientes com DRC não submetidos a hemodiálise e pacientes com DRC G5PD, fortalecendo as vias de autoadministração enquanto mantém os hospitais envolvidos na supervisão mais ampla do cuidado.
Análise Geográfica
Mercado de Medicamentos de Eritropoietina na América do Norte
A América do Norte deteve 39,86% da participação no mercado de medicamentos de eritropoietina em 2025, mantendo sua posição como o maior contribuinte regional. A região se beneficia de uma densa infraestrutura de diálise, ampla cobertura de reembolso e uso consolidado de agentes estimuladores da eritropoiese (AEEs) nos cuidados de nefrologia e oncologia. Os Estados Unidos permanecem como o mercado âncora, onde produtos originadores e biossimilares competem dentro de um framework maduro de tratamento, enquanto Canadá e México acrescentam demanda incremental moldada pela aquisição pública e pelo modelo de reembolso.
Mercado de Medicamentos de Eritropoietina na Europa e na Ásia-Pacífico
A Europa e a Ásia-Pacífico definem a próxima fase de competição no mercado de medicamentos de eritropoietina. A Europa continua sustentada pelo envelhecimento populacional, pela gestão estruturada de doenças e pelo uso consolidado de AEEs originadores e biossimilares, com o Reino Unido, a Alemanha e a França permanecendo como mercados-chave devido às vias estabelecidas de cuidados renais e ao gerenciamento de anemia orientado por protocolos. A atualização de 2025 da Associação Renal do Reino Unido manteve os AEEs como terapia de primeira linha e posicionou os inibidores de prolil-hidroxilase do fator induzível por hipóxia (HIF-PHIs) como uma opção adicional, e não como uma substituição completa, contribuindo para preservar a demanda por AEEs no curto prazo. A Ásia-Pacífico é a região de crescimento mais rápido e tem previsão de avançar a um CAGR de 14,56% até 2031, impulsionada pela expansão da diálise na China, pela força de fornecimento de biossimilares da Índia e pelos esforços mais amplos de gerenciamento de anemia em sistemas de saúde em desenvolvimento. Na China, a 3SBio reportou uma participação de 39,6% no mercado doméstico de eritropoietina humana recombinante (rhEPO) em 2025 por meio de suas marcas Yibiao e Epiao, e a aprovação de formulação de longa duração em março de 2026 acrescenta uma camada premium a essa franquia.
Mercado de Medicamentos de Eritropoietina no Oriente Médio e África e na América do Sul
O Oriente Médio e África e a América do Sul oferecem oportunidades de expansão desiguais, porém significativas, no mercado de medicamentos de eritropoietina. Os fundamentos da demanda permanecem sólidos nessas regiões, pois a carga de doença renal crônica é elevada e o acesso ao tratamento da anemia ainda está abaixo da necessidade clínica em muitos países. O Norte da África e o Oriente Médio registraram a maior prevalência de doença renal crônica padronizada por idade no mundo, de 18,0%, indicando potencial de demanda de longo prazo mesmo onde as lacunas de infraestrutura retardam a adoção imediata.
Cenário Competitivo
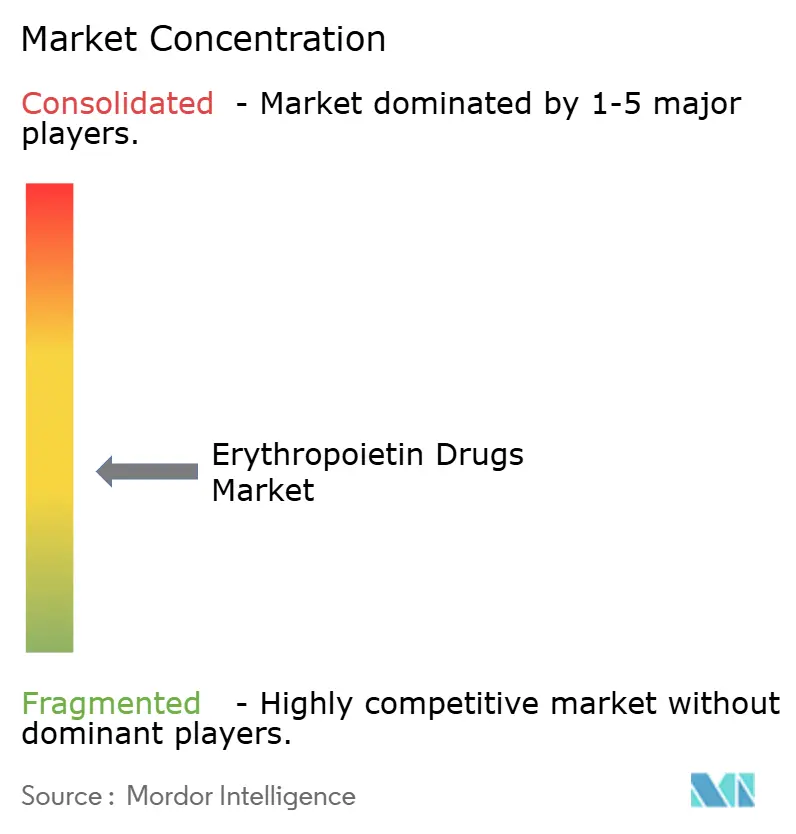
O mercado de medicamentos de eritropoietina tem uma estrutura moderadamente fragmentada, com algumas empresas originadoras mantendo fortes posições de marca enquanto um grupo mais amplo de fornecedores de biossimilares intensifica a pressão de preços. Amgen, F. Hoffmann-La Roche e Johnson & Johnson permanecem proeminentes, pois seus produtos estão profundamente integrados nas vias de tratamento estabelecidas e nos formulários de alta renda. Essas empresas detêm posições mais fortes onde a familiaridade dos médicos, o histórico de resultados e os relacionamentos institucionais de aquisição superam as considerações de preço unitário. Os fabricantes indianos, chineses e coreanos continuam a expandir o cenário competitivo ao fornecer alternativas de menor custo nos canais domésticos e de exportação, tornando o mercado mais competitivo enquanto sustentam a demanda por marcas premium de longa ação.
As empresas estão priorizando a diferenciação de produtos em vez de depender apenas da defesa de preços. O Mircera de longa ação da Roche continua a reter valor, pois sua menor frequência de dosagem apoia a eficiência do fluxo de trabalho clínico e reduz o ônus para o paciente. A aprovação do Loncipoetin Alfa pela 3SBio em março de 2026 na China fortaleceria sua posição além do fornecimento padrão de eritropoietina humana recombinante (rhEPO), sustentada por uma meia-vida de 120 horas e um perfil de dosagem quinzenal. A empresa também reportou receita de 2025 de RMB 17,7 bilhões (USD 2,4 bilhões) e investimento em P&D de RMB 1,52 bilhão (USD 206,1 milhões), indicando que os líderes regionais estão usando o fluxo de caixa das franquias estabelecidas de agentes estimuladores da eritropoiese (AEEs) para financiar a próxima fase de diferenciação. A Sandoz adotou uma abordagem liderada por parcerias, com a Samsung Bioepis anunciando um acordo em março de 2026 cobrindo até cinco candidatos a biossimilares de próxima geração para apoiar a escala na competição global de biológicos.
A pressão competitiva no mercado de medicamentos de eritropoietina vem de duas direções: expansão de biossimilares de menor custo e inovação de longa ação de maior valor. As licitações públicas em mercados emergentes favorecem fornecedores que conseguem combinar preços competitivos com fabricação confiável e suporte de farmacovigilância. Os mercados desenvolvidos permanecem mais estáveis, mas as decisões de compra consideram cada vez mais a eficiência da administração e o custo total do cuidado. As oportunidades de curto prazo mais fortes devem surgir em formulações de longa ação, suporte à administração domiciliar e sistemas de cuidados renais subpenetrados onde o acesso dos pacientes ainda não se alinhou com a necessidade clínica.
Líderes do Setor de Medicamentos de Eritropoietina
-
Amgen Inc.
-
F. Hoffmann-La Roche Ltd.
-
Johnson & Johnson
-
Pfizer Inc.
-
Novartis AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medicamentos à Base de Eritropoietina Empresas cobertas neste relatório
- 3SBio Inc.
- Amgen
- Biocon
- Celltrion
- Cipla
- Dr. Reddy’s Laboratories
- Roche
- Hetero Labs Limited
- Intas Pharmaceutical
- Johnson & Johnson
- Kyowa Kirin
- LG Chem
- Novartis
- Pfizer
- Sandoz Group AG
- Sun Pharmaceuticals Industries
- Swedish Orphan Biovitrum AB
- Teva Pharmaceutical Industries
- Wockhardt Ltd.
- Zydus Lifesciences Limited
Desenvolvimentos industriais recentes em Mercado de Medicamentos à Base de Eritropoietina
- Abril de 2026: A 3SBio reportou receita de 2025 de RMB 17,7 bilhões (USD 2,4 bilhões), alta de 94,3% em relação ao ano anterior, e detinha uma participação de 39,6% no mercado de rhEPO da China Continental.
- Março de 2026: A NMPA da China aprovou a Injeção de Loncipoetin Alfa, NuPIAO, como a primeira formulação quinzenal doméstica de EPO recombinante inovadora de longa ação da Classe 1 do país para pacientes elegíveis em hemodiálise.
- Março de 2026: Samsung Bioepis e Sandoz firmaram um acordo global para licenciar, desenvolver e comercializar até cinco candidatos a biossimilares de próxima geração.
- Janeiro de 2026: O KDIGO emitiu sua diretriz de 2026 para anemia na doença renal crônica, reafirmando os AEEs como tratamento de primeira linha em relação aos HIF-PHIs e estabelecendo limites máximos de hemoglobina em 11,5 g/dL.
- Abril de 2025: O Grupo Huons aumentou sua participação na PanGen Biotech para 36,7%, aprofundando a integração das capacidades de fabricação de biossimilares de EPO e de CDMO da PanGen.
Escopo do Relatório Global do Mercado de Medicamentos de Eritropoietina
De acordo com o escopo do relatório, a Eritropoietina (EPO) é um hormônio glicoproteico produzido principalmente pelos rins que estimula a medula óssea a produzir glóbulos vermelhos. A forma sintetizada ou recombinante (rhEPO) é um medicamento prescrito usado para tratar a anemia associada à doença renal crônica, quimioterapia e tratamentos para HIV, e para reduzir a necessidade de transfusões de sangue durante cirurgias de alto risco.
O mercado de medicamentos de eritropoietina é segmentado por tipo, produto, aplicação, usuário final e geografia. Por tipo, o mercado inclui biológicos e biossimilares. Por produto, o mercado é segmentado em epoetina alfa, epoetina beta, darbepoetina alfa, metoxi polietilenoglicol-epoetina beta e outros produtos de eritropoietina. Por aplicação, o mercado é categorizado em doenças renais, câncer, neurologia e outras aplicações. Por usuário final, o mercado é segmentado em hospitais, centros de diálise, clínicas especializadas, ambientes de cuidados domiciliares e outros usuários finais. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
| Biológicos |
| Biossimilares |
| Epoetina Alfa |
| Epoetina Beta |
| Darbepoetina Alfa |
| Metoxi Polietilenoglicol-Epoetina Beta |
| Outros Produtos de Eritropoietina |
| Doenças Renais |
| Câncer |
| Neurologia |
| Outras Aplicações |
| Hospitais |
| Centros de Diálise |
| Clínicas Especializadas |
| Ambientes de Cuidados Domiciliares |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo | Biológicos | |
| Biossimilares | ||
| Por Produto | Epoetina Alfa | |
| Epoetina Beta | ||
| Darbepoetina Alfa | ||
| Metoxi Polietilenoglicol-Epoetina Beta | ||
| Outros Produtos de Eritropoietina | ||
| Por Aplicação | Doenças Renais | |
| Câncer | ||
| Neurologia | ||
| Outras Aplicações | ||
| Por Usuário Final | Hospitais | |
| Centros de Diálise | ||
| Clínicas Especializadas | ||
| Ambientes de Cuidados Domiciliares | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do espaço de medicamentos de eritropoietina em 2026?
O tamanho do mercado de medicamentos de eritropoietina é de 21,02 bilhões de USD em 2026 e prevê-se que atinja 36,48 bilhões de USD até 2031 a um CAGR de 11,65%.
O que está impulsionando mais a demanda por terapias com eritropoietina?
O maior impulsionador de demanda é a crescente carga de doença renal crônica e anemia relacionada, sustentada por 788 milhões de adultos vivendo com doença renal crônica em 2025.
Qual grupo de produtos está crescendo mais rapidamente até 2031?
Os biossimilares são o tipo de crescimento mais rápido, a um CAGR de 14,53%, enquanto a darbepoetina alfa é o produto de crescimento mais rápido, a um CAGR de 13,67% até 2031.
Por que a doença renal permanece a maior área de aplicação?
As doenças renais detinham 43,24% de participação em 2025 porque a anemia torna-se muito comum à medida que a doença renal crônica progride, especialmente em pacientes dependentes de diálise.
Qual região oferece as melhores perspectivas de crescimento?
Espera-se que a Ásia-Pacífico registre a expansão regional mais rápida, a um CAGR de 14,56% até 2031, sustentada pelo crescimento da diálise na China e pela base de fabricação de biossimilares da Ásia.
Como a concorrência está mudando neste espaço?
A concorrência está se deslocando em 2 direções: expansão de biossimilares de menor custo e produtos de longa ação de maior valor, com empresas como 3SBio e Sandoz usando o desenvolvimento de produtos e parcerias para fortalecer sua posição.