
Tamanho e Participação do Mercado de Materiais de Gerenciamento Térmico Eletrônico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.98 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.36 % |
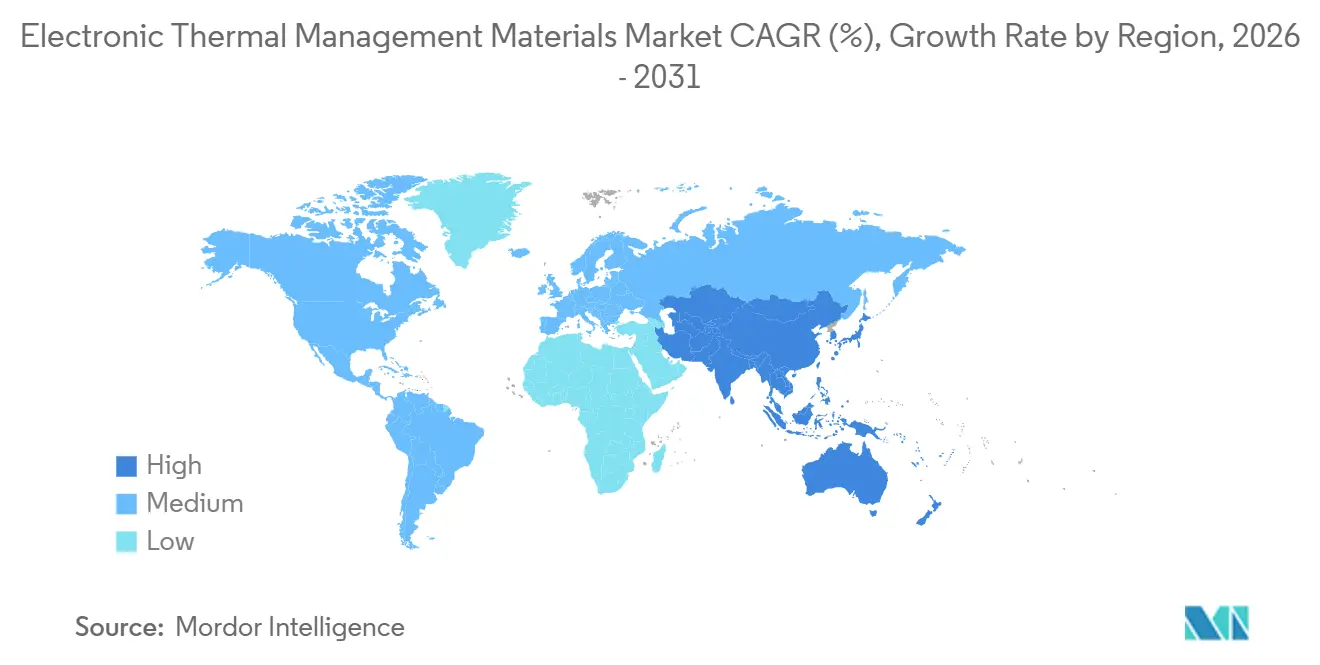
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
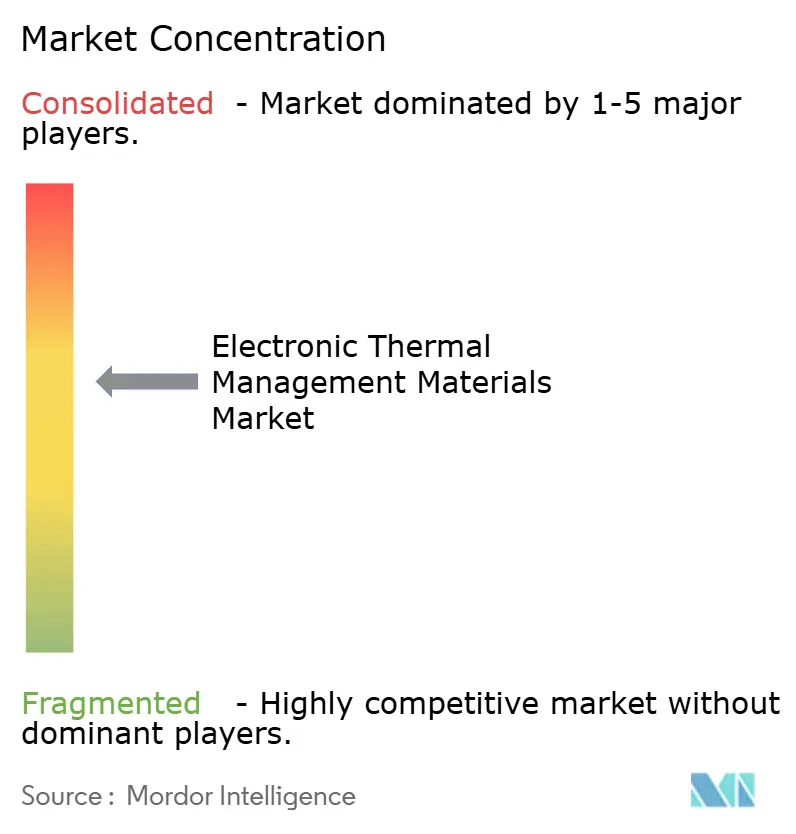
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Materiais de Gerenciamento Térmico Eletrônico por Mordor Intelligence
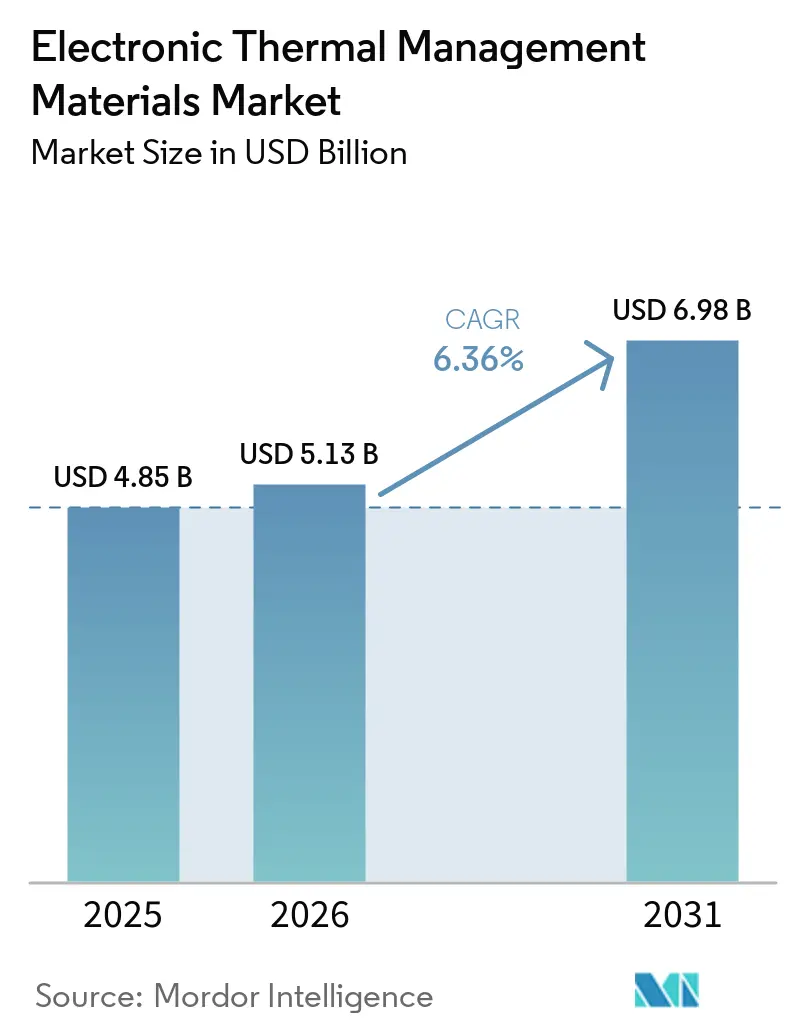
O tamanho do mercado de materiais de gerenciamento térmico eletrônico foi estimado em 4,85 bilhões de USD em 2025 e estima-se que cresça de 5,13 bilhões de USD em 2026 para 6,98 bilhões de USD até 2031, a um CAGR de 6,36% durante o período de previsão (2026-2031). O aumento da densidade de potência dos chips está elevando a demanda por materiais que transferem calor entre o die, o dissipador de calor integrado, o dissipador de calor externo e outras camadas do encapsulamento. Os pacotes de aceleradores de IA se aproximam ou excedem 1.000 W de potência de projeto térmico, o que limita o resfriamento convencional por ar e aumenta a demanda por materiais de interface térmica avançados. A transição para pacotes de circuitos integrados 2,5D e 3D (3D-IC) integra chiplets, pilhas de memória de alta largura de banda (HBM), interposers e substratos na mesma montagem, criando pontos de calor variáveis e condições térmicas complexas. Os fornecedores competem com materiais que mantêm baixa resistência térmica em variações de temperatura, e não apenas com base na condutividade térmica. Ciclos de qualificação prolongados e volatilidade nos insumos de silicone e polímeros especiais são considerações fundamentais para os compradores no mercado de materiais de gerenciamento térmico eletrônico.
Principais Conclusões do Relatório
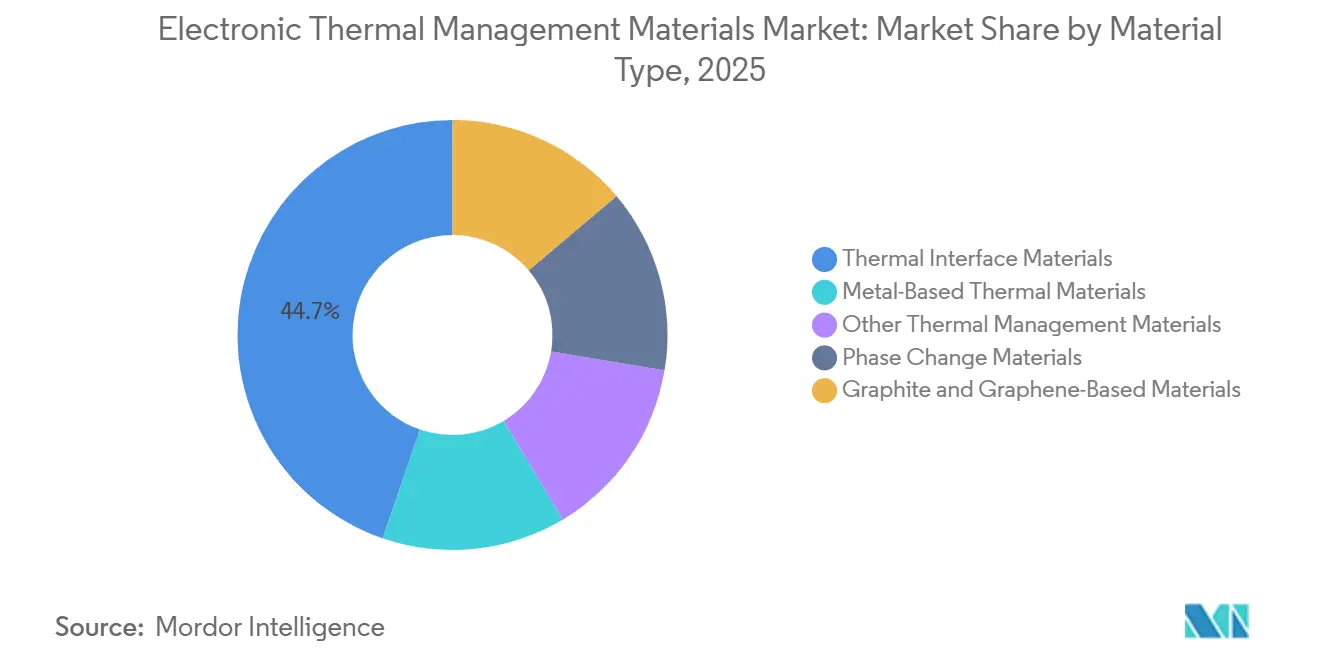
- Por tipo de material, os materiais de interface térmica detinham 44,74% do total em 2025, enquanto os materiais de mudança de fase têm previsão de crescer a um CAGR de 8,34% até 2031.
- Por fator de forma, os materiais de interface térmica (TIMs) em folha detinham 37,25% do total em 2025, enquanto a pasta tem previsão de crescer a um CAGR de 7,12% até 2031.
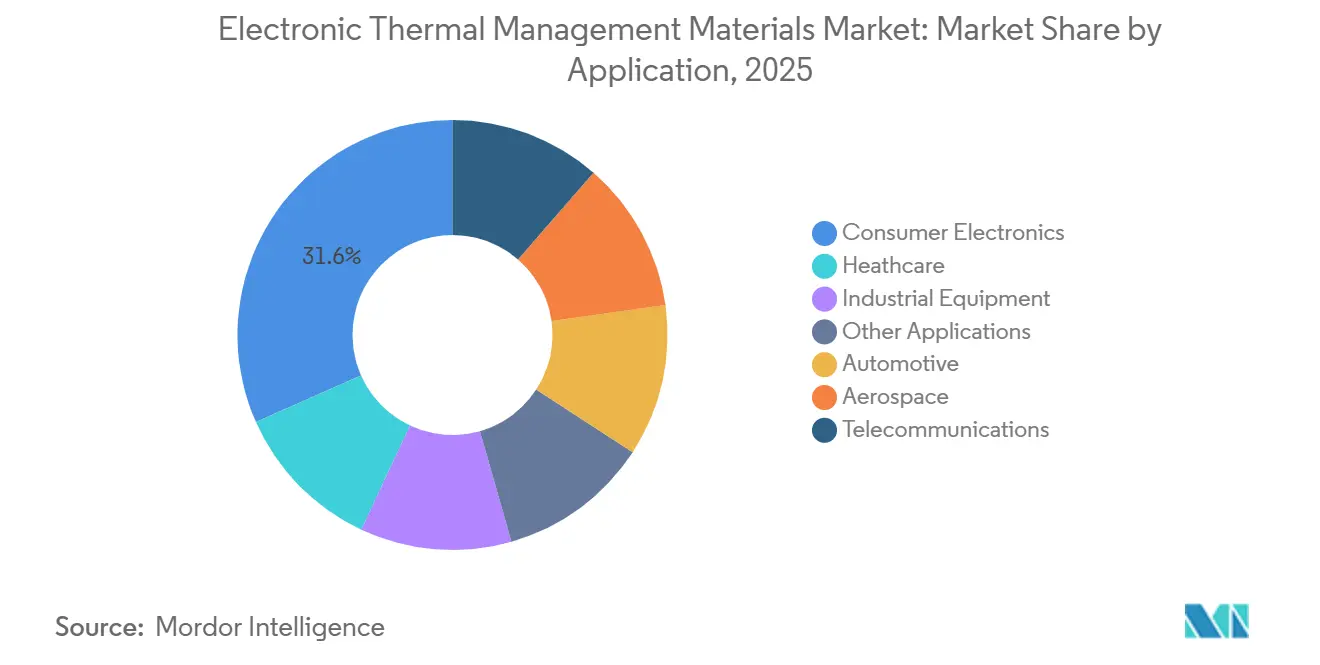
- Por aplicação, a eletrônica de consumo detinha 31,63% do total em 2025, enquanto o segmento automotivo tem previsão de crescer a um CAGR de 7,78% até 2031.
- Por geografia, a Ásia-Pacífico detinha 41,39% da receita em 2025 e tem previsão de expandir a um CAGR de 7,63% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Computação Habilitada por IA e Aumento da Densidade de Potência dos Chips | +2.0% | Global, concentrado na América do Norte para design de chips e na Ásia-Pacífico para fabricação e encapsulamento | Curto prazo (≤ 2 anos) |
| Eletrificação de Veículos e Eletrônica de Potência de Alta Tensão | +1.6% | Ásia-Pacífico e América do Norte, com demanda emergente na Europa | Médio prazo (2-4 anos) |
| Complexidade do Encapsulamento de Semicondutores e Interconexões Avançadas | +1.0% | Mercados centrais da Ásia-Pacífico, incluindo Taiwan, Coreia do Sul e Japão, com expansão para a América do Norte | Médio prazo (2-4 anos) |
| 5G, Infraestrutura de Borda e Data Centers de Alta Densidade | +0.8% | Mercados centrais da Ásia-Pacífico, com expansão para o Oriente Médio, África e América Latina | Médio prazo (2-4 anos) |
| Qualificação de Materiais Térmicos Incorporada nas Conquistas de Design de OEMs | +0.5% | América do Norte e Europa, onde estão localizadas as sedes de muitos OEMs | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Computação Habilitada por IA e Aumento da Densidade de Potência dos Chips
As cargas de trabalho de IA estão alterando os requisitos de projeto térmico em toda a cadeia de suprimentos de eletrônicos. Os pacotes de aceleradores de IA se aproximam ou excedem 1.000 W de potência de projeto térmico, limitando o uso do resfriamento convencional por ar. Isso está aumentando o uso de metais líquidos, folhas de índio e géis com carga de prata nas interfaces die-to-lid. Cada interface deve gerenciar cargas de calor localizadas enquanto mantém baixa resistência térmica. A SK hynix introduziu o iHBM em maio de 2026, incorporando elementos de resfriamento na área D2D PHY, e reportou uma redução de 30% na resistência térmica[1]"SK hynix Apresenta Solução Térmica 'iHBM' para Impulsionar o Desempenho de IA," SK hynix Newsroom, news.skhynix.com. O mercado de materiais de gerenciamento térmico eletrônico requer formulações que mantenham baixa resistência sob condições operacionais variáveis e cargas de encapsulamento.
Eletrificação de Veículos e Eletrônica de Potência de Alta Tensão
Os pacotes de baterias de veículos elétricos (VEs), carregadores embarcados e inversores de potência requerem múltiplas camadas de material de interface térmica. Dispositivos de carboneto de silício (SiC) e nitreto de gálio (GaN) operam em temperaturas de junção mais elevadas, aumentando os requisitos térmicos em toda a cadeia de tração. As arquiteturas célula-a-pack e célula-a-chassi eliminam a camada de módulo e estendem os requisitos de qualificação de nível automotivo à interface célula de bateria-chassi. Uma pesquisa da SAE International publicada em 2025 constatou que materiais de mudança de fase especificados podem estender a operação da bateria de VEs sem resfriamento ativo em até 80% em ciclos consecutivos do Procedimento de Teste de Veículos Leves Harmonizado Mundialmente (WLTP). Uma revisão de 2025 constatou que nano-aditivos à base de carbono aumentaram a condutividade térmica do material de mudança de fase em 40-120%, enquanto o processamento em baixa temperatura reduziu os custos de material em 20-35% em comparação com formulações laboratoriais anteriores. A Henkel lançou o Bergquist TGF 2030APS e o Loctite TLB 9270APS em maio de 2026 para aplicações célula-a-pack e célula-a-chassi.
Complexidade do Encapsulamento de Semicondutores e Interconexões Avançadas
A integração heterogênea baseada em chiplets coloca materiais com diferentes coeficientes de expansão térmica em estreita proximidade. Os materiais térmicos, portanto, afetam o rendimento de montagem e a confiabilidade em campo. A melhoria na entrega de energia suporta a eficiência computacional, enquanto o calor localizado requer materiais de interface ou estruturas de resfriamento suplementares. Montagens de memória de alta largura de banda (HBM), pacotes de chiplets e interposers podem incorporar múltiplas interfaces térmicas. Os padrões de qualificação JEDEC JESD22 e os frameworks de materiais da IPC Association Connecting Electronics Industries orientam as formulações, pois os processos de ligação híbrida e de passo fino têm tolerâncias estreitas de contaminação.
5G, Infraestrutura de Borda e Data Centers de Alta Densidade
As redes 5G mmWave e os nós de borda com capacidade de IA requerem materiais que permaneçam estáveis durante a operação contínua. Os rádios de estações base e os nós de borda densos operam em níveis de potência mais elevados e por períodos mais longos do que os dispositivos de consumo. A resistência ao pump-out e a resistência térmica estável afetam a seleção de materiais. Os módulos de transceptores ópticos em hardware de interconexão de data centers também requerem controle de contaminação em torno de componentes fotônicos. Compósitos de tungstênio-cobre e ligas de molibdênio-cobre são utilizados em dissipadores de calor 5G e módulos de front-end de RF, onde a condutividade térmica e o ajuste de expansão são necessários. Essas aplicações estendem o mercado de materiais de gerenciamento térmico eletrônico do resfriamento em nível de dispositivo para hardware de infraestrutura com longos ciclos de vida útil.
Análise de Impacto das Restrições*
| Restrições | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Ciclos de Qualificação e Custos de Testes de Confiabilidade | -0.5% | Global, com maior impacto na América do Norte e Europa, para programas automotivos e aeroespaciais | Médio prazo (2-4 anos) |
| Volatilidade de Custos de Cargas, Silicone e Polímeros Especiais | -0.4% | Mercados centrais da Ásia-Pacífico, com expansão para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Incompatibilidade de Expansão Térmica e Risco de Pump-Out a Longo Prazo | -0.3% | Global, concentrado em locais de encapsulamento avançado na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclos de Qualificação e Custos de Testes de Confiabilidade
Um novo material de interface térmica para programas automotivos ou aeroespaciais pode exigir de 18 a 36 meses de testes de confiabilidade termomecânica. Os protocolos de ciclagem térmica JESD22 exigem verificação em 250 a 1.000 ciclos em temperaturas extremas antes da aprovação do programa. Os testes representam uma parcela significativa do tempo e custo de qualificação. Após a qualificação, os fornecedores estabelecidos podem manter sua posição ao longo de toda a vida útil de produção de uma plataforma. Novas formulações podem exigir requalificação, prolongando os prazos de adoção. Isso pode atrasar a inovação de materiais em duas ou três gerações de design e prolongar o período de retorno de P&D. Fornecedores menores enfrentam custos mais elevados ao qualificar produtos para aplicações automotivas e de data centers, especialmente quando são exigidas aprovações IATF 16949 e aprovações específicas de aplicação JEDEC ou IPC (Association Connecting Electronics Industries).
Volatilidade de Custos de Cargas, Silicone e Polímeros Especiais
O silicone é a matriz carreadora primária em muitas categorias de materiais de interface térmica. Seu preço é sensível aos custos do dimetilciclossiloxano, que dependem dos preços do metanol e dos insumos de metal de silício. A Dow implementou um aumento de 5-10% nos preços do silicone na Grande China em abril de 2025 e um aumento adicional de 10-20% em sua divisão de Soluções ao Consumidor em dezembro de 2025. Os data centers de IA e a fabricação de VEs também consomem silício, aumentando a pressão sobre o fornecimento de insumos. Isso cria desafios de custo para os formuladores sem integração upstream de silicone. O mercado de materiais de gerenciamento térmico eletrônico pode enfrentar pressão sobre as margens quando os custos de insumos aumentam mais rapidamente do que os preços dos produtos qualificados. A incompatibilidade de expansão térmica e os riscos de pump-out a longo prazo também afetam a confiabilidade, especialmente no encapsulamento avançado, onde o movimento do material pode afetar o desempenho da interface.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Materiais de Interface Térmica Ancoram a Demanda, Materiais de Mudança de Fase Lideram o CrescimentoOs materiais de interface térmica representaram 44,74% do mercado de materiais de gerenciamento térmico eletrônico em 2025. Eles são utilizados entre o die e o dissipador de calor integrado, entre o dissipador de calor integrado e o dissipador de calor externo, e entre a célula de bateria e a estrutura de resfriamento. Após a validação específica da plataforma pelo fabricante de equipamento original (OEM), uma formulação normalmente permanece em produção ao longo do ciclo de vida do programa. Os materiais de mudança de fase têm previsão de crescer a um CAGR de 8,34% de 2026 a 2031, sustentados pela sua capacidade de se conformar a superfícies irregulares durante a ciclagem térmica. Isso suporta seu uso em módulos de bateria de VEs, carregadores embarcados e montagens de aceleradores de IA.
Os materiais à base de grafite e grafeno estão ganhando adoção em eletrônicos de consumo e unidades de rádio 5G porque distribuem o calor lateralmente com espessura limitada no eixo z. Os nano-aditivos à base de carbono melhoram a condutividade dos materiais de mudança de fase em 40-120%, enquanto o processamento em temperatura mais baixa reduz os custos em 20-35% em comparação com formulações anteriores. Os materiais à base de metal, incluindo folhas de índio e alternativas de prata sinterizada, são utilizados em aplicações TIM1 para circuitos integrados tridimensionais (3D-IC) e pacotes HBM. Os requisitos de conformidade com o Regulamento de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH) limitam as opções de formulação para ligas contendo chumbo e bismuto na Europa. Outros materiais incluem filmes especiais, revestimentos e adesivos térmicos estruturais para eletrônicos aeroespaciais e médicos, onde a certificação de longo prazo suporta valores unitários mais elevados.


Por Fator de Forma:
Folhas Representam Maior Demanda, Enquanto a Pasta Suporta Aplicações de PrecisãoOs TIMs em folha representaram 37,25% do mercado de materiais de gerenciamento térmico eletrônico em 2025. Sua compatibilidade com linhas automatizadas de pick-and-place suporta a fabricação em larga escala de produtos de eletrônicos de consumo e telecomunicações. A espessura previsível da linha de ligação e a facilidade de manuseio podem melhorar os rendimentos das linhas de fabricação. A pasta tem previsão de registrar um CAGR de 7,12% de 2026 a 2031 porque preenche lacunas submilimétricas e se conforma a superfícies não planares. É adequada para pacotes que utilizam chiplets, pilhas HBM e interposers 2,5D.
A Henkel lançou o Bergquist TGF 10000 em dezembro de 2025, oferecendo uma condutividade de 10 W/m·K em formato de preenchimento de lacunas líquido[2]"Henkel Lança Preenchedor de Lacunas Térmico Bergquist TGF 10000," Henkel AG & Co. KGaA, henkel.com. O produto atende a data centers de IA e aplicações automotivas de alta potência, onde os materiais convencionais oferecem margem limitada de resistência térmica. Os TIMs líquidos, incluindo preenchedores de lacunas e géis, são adequados para geometrias tridimensionais complexas e dispensação robótica. Essas características suportam seu uso em montagens de carregadores embarcados e inversores de potência para VEs. Filmes condutores, almofadas e adesivos são utilizados onde a transferência de calor e a fixação mecânica são necessárias.
Por Aplicação:
Eletrônicos de Consumo Representam a Maior Participação, Automotivo Registra o Crescimento Mais RápidoA eletrônica de consumo representou 31,63% do mercado de materiais de gerenciamento térmico eletrônico em 2025. Smartphones, laptops e wearables utilizam múltiplas camadas de interface, dissipadores de grafite e almofadas de mudança de fase. O valor do material por dispositivo permanece inferior ao dos VEs e sistemas de data centers. O segmento automotivo tem previsão de crescer a um CAGR de 7,78% de 2026 a 2031. A eletrônica de potência, as arquiteturas de bateria estrutural e os sistemas de computação de Sistemas Avançados de Assistência ao Condutor (ADAS) de maior potência suportam o tamanho do mercado de materiais de gerenciamento térmico eletrônico para aplicações automotivas.
A demanda em telecomunicações se beneficia da densificação de redes e dos ciclos de operação contínua da eletrônica de estações base. As implantações externas requerem resistência ao pump-out e deriva limitada da resistência térmica ao longo de 10 a 15 anos. As aplicações aeroespaciais têm alto valor de material por unidade devido à qualificação por Especificação Militar (MIL-SPEC) e aos requisitos de confiabilidade de longo prazo. A eletrônica de saúde requer melhor gerenciamento de calor à medida que a miniaturização dos dispositivos aumenta o fluxo de calor. Equipamentos industriais, incluindo acionamentos de motores e sistemas de conversão de energia, também suportam a demanda à medida que as instalações de fabricação se eletrificam.
Análise Geográfica
Mercado de Materiais de Gestão Térmica Eletrônica da APAC
A Ásia-Pacífico respondeu por 41,39% do mercado de materiais de gestão térmica eletrônica em 2025 e está projetada para crescer a um CAGR de 7,63% até 2031. A região inclui a produção de eletrônicos de consumo na China, a montagem de baterias para veículos elétricos na Coreia do Sul e no Japão, e a expansão da capacidade de data centers de hiperescala. Em 2025, Taiwan consumiu 21,7 bilhões de USD em materiais semicondutores, seguida pela China com 15,6 bilhões de USD e pela Coreia do Sul com 11,2 bilhões de USD. O empacotamento avançado sustenta a demanda por materiais de interface térmica (TIMs), materiais de mudança de fase e difusores de grafite, uma vez que os conjuntos de memória de alta largura de banda (HBM), chiplets e interposers requerem múltiplas camadas térmicas. Índia, Vietnã, Tailândia e Indonésia também sustentam a demanda por meio de investimentos em montagem e testes e pela produção doméstica de veículos elétricos.
Mercado de Materiais de Gestão Térmica Eletrônica da América do Norte e Europa
A América do Norte ocupou a segunda maior posição no mercado de materiais de gestão térmica eletrônica. O setor de semicondutores dos Estados Unidos projeta aceleradores de inteligência artificial, e as especificações térmicas desses aceleradores influenciam o desenvolvimento de materiais em toda a cadeia de suprimentos global. Operadores de hiperescala comprometeram capital de infraestrutura significativo em 2025 e 2026, enquanto racks com capacidade para inteligência artificial requerem sistemas de resfriamento líquido e materiais de interface em múltiplos pontos de transferência de calor. O Canadá sustenta a demanda por meio de infraestrutura de computação de alto desempenho, enquanto o México atua como um polo secundário para preenchedores de lacunas e materiais de encapsulamento de grau automotivo. Na Europa, os fornecedores de sistemas de propulsão para veículos elétricos da Alemanha e os requisitos de baterias sustentam o desenvolvimento de materiais térmicos em faixas de temperatura especificadas.
Mercado de Materiais de Gestão Térmica Eletrônica da América do Sul e MEA
A América do Sul apresenta uma oportunidade de mercado emergente, uma vez que os investimentos em data centers no Brasil sustentam a demanda digital em toda a América Latina. O papel da Argentina no triângulo do lítio poderá sustentar a montagem regional de baterias para veículos elétricos no médio prazo. O mercado do Oriente Médio e África é sustentado pelo programa de infraestrutura digital Visão 2030 da Arábia Saudita e pela atividade de eletrônicos industriais na África do Sul. Os governos do Conselho de Cooperação do Golfo estão implantando infraestrutura com capacidade para inteligência artificial, o que poderá gerar demanda localizada por materiais térmicos após a entrada em operação das instalações de hiperescala. A demanda de curto prazo permanece limitada, enquanto o crescimento de longo prazo depende dos compromissos contínuos de infraestrutura.

Cenário Competitivo
O mercado de materiais de gerenciamento térmico eletrônico é moderadamente consolidado. 3M, Henkel, Dow, Shin-Etsu Chemical, a divisão Chomerics da Parker Hannifin e a Honeywell International oferecem portfólios diversificados, relacionamentos de qualificação estabelecidos e acesso a insumos de silicone e polímeros. Fujipoly, Indium Corporation e Momentive atendem aos mercados de gerenciamento térmico para encapsulamento avançado, eletrônicos de defesa e dispositivos médicos. Os fornecedores buscam inclusão antecipada nas especificações dos OEMs para garantir relacionamentos de fornecimento ao longo do ciclo de vida de um programa.
Do início de 2025 a julho de 2026, a Henkel lançou produtos para preenchedores de lacunas para VEs, transceptores ópticos para data centers de IA, sistemas avançados de assistência ao condutor (ADAS) para veículos autônomos e aplicações de encapsulamento industrial. Em julho de 2026, a empresa lançou o Bergquist Gap Filler TGF 6500LVO, um preenchedor de lacunas de silicone de baixa volatilidade para eletrônicos de conversão de energia de VEs. A formulação exclui siloxanos D4, D5 e D6 para atender aos requisitos de conformidade REACH nas decisões de qualificação dos OEMs. Em outubro de 2024, a Dow fez parceria com a Carbice para comercializar materiais de interface térmica (TIMs) de nanotubos de carbono alinhados para aplicações em semicondutores, mobilidade e industriais. Materiais de nanotubos de carbono, compósitos de grafeno e TIMs de metal líquido suportam aplicações de aceleradores de IA onde os sistemas convencionais de silicone têm limitações de desempenho.
Em junho de 2025, a Parker Hannifin concordou em adquirir a Curtis Instruments por 1 bilhão de USD, expandindo sua plataforma de eletrificação para controle de movimento em aplicações industriais e de eletrificação de veículos. A transação expandiu suas capacidades e o engajamento com OEMs além do fornecimento de materiais. Os requisitos da International Automotive Task Force (IATF) 16949 e da ISO 9001 favorecem fornecedores com sistemas de gestão da qualidade documentados. Esses requisitos podem atrasar a comercialização para inovadores de materiais sem suporte de clientes âncora para programas piloto. Os compradores frequentemente requerem materiais diferentes para interfaces de bateria, eletrônica de potência, encapsulamento e resfriamento.
Líderes do Setor de Materiais de Gerenciamento Térmico Eletrônico
-
Henkel AG & Co. KGaA
-
3M
-
Dow
-
PARKER HANNIFIN CORP
-
Shin-Etsu Chemical Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais de Gestão Térmica Eletrônica
- 3M
- AI Technology, Inc.
- Boyd
- Dow
- DuPont
- Fujipoly America Corp.
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Honeywell International Inc.
- Indium Corporation
- Master Bond
- Momentive
- Panasonic Industry
- PARKER HANNIFIN CORP
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG

Recent Industry Developments in Mercado de Materiais de Gestão Térmica Eletrônica
- Julho de 2026: A Henkel lançou o Bergquist Gap Filler TGF 6500LVO, um preenchedor de lacunas térmico de silicone de dois componentes e baixa volatilidade com condutividade térmica de 6,5 W/m·K. Ele suporta eletrônicos de conversão de energia para VEs, incluindo aplicações ADAS e ECU, opera até 150°C e exclui siloxanos D4, D5 e D6 para garantir conformidade com o REACH.
- Maio de 2026: A SK hynix anunciou o iHBM, que integra elementos de resfriamento na camada física (PHY) die-to-die (D2D) dos pacotes HBM. Utilizando a tecnologia de Underfill Moldado por Refluxo em Massa em nível de wafer (MR-MUF), ele reduz a resistência térmica em 30% e tem como alvo a implantação do HBM5 em data centers de computação de alto desempenho (HPC) para IA.


Escopo do Relatório Global do Mercado de Materiais de Gerenciamento Térmico Eletrônico
Os materiais de gerenciamento térmico eletrônico são substâncias especializadas que absorvem, transferem e dissipam o excesso de calor em dispositivos eletrônicos. Eles conduzem o calor para longe de componentes sensíveis, como chips de computador, prevenindo o superaquecimento, a redução de desempenho e a possível falha do dispositivo.
O mercado de materiais de gerenciamento térmico eletrônico é segmentado por tipo de material, fator de forma, aplicação e geografia. Por tipo de material, o mercado é segmentado em materiais de interface térmica, materiais de mudança de fase, materiais à base de grafite e grafeno, materiais térmicos à base de metal e outros materiais de gerenciamento térmico. Por fator de forma, o mercado é segmentado em folha, pasta, líquido e outros. Por aplicação, o mercado é segmentado em eletrônicos de consumo, automotivo, aeroespacial, telecomunicações, saúde, equipamentos industriais e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para materiais de gerenciamento térmico eletrônico em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Materiais de Interface Térmica |
| Materiais de Mudança de Fase |
| Materiais à Base de Grafite e Grafeno |
| Materiais Térmicos à Base de Metal |
| Outros Materiais de Gerenciamento Térmico |
| Folha |
| Pasta |
| Líquido |
| Outros |
| Eletrônicos de Consumo |
| Automotivo |
| Aeroespacial |
| Telecomunicações |
| Saúde |
| Equipamentos Industriais |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Materiais de Interface Térmica | |
| Materiais de Mudança de Fase | ||
| Materiais à Base de Grafite e Grafeno | ||
| Materiais Térmicos à Base de Metal | ||
| Outros Materiais de Gerenciamento Térmico | ||
| Por Fator de Forma | Folha | |
| Pasta | ||
| Líquido | ||
| Outros | ||
| Por Aplicação | Eletrônicos de Consumo | |
| Automotivo | ||
| Aeroespacial | ||
| Telecomunicações | ||
| Saúde | ||
| Equipamentos Industriais | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Materiais de Gerenciamento Térmico Eletrônico?
O tamanho do mercado de materiais de gerenciamento térmico eletrônico foi estimado em 4,85 bilhões de USD em 2025 e estima-se que cresça de 5,13 bilhões de USD em 2026 para 6,98 bilhões de USD até 2031, a um CAGR de 6,36% durante o período de previsão (2026-2031).
Qual aplicação está se expandindo mais rapidamente?
O segmento automotivo tem previsão de crescer a um CAGR de 7,78% até 2031. As baterias de Veículos Elétricos (VEs), a eletrônica de potência e os Sistemas Avançados de Assistência ao Condutor (ADAS) necessitam de mais materiais de gerenciamento térmico.
Qual região lidera a demanda global?
A Ásia-Pacífico liderou com uma participação de 41,39% em 2025 e tem previsão de crescer a um CAGR de 7,63% até 2031. A produção de eletrônicos e a atividade de encapsulamento regional suportam essa posição.
O que limita a adoção de novos materiais de interface térmica?
As qualificações automotivas e aeroespaciais podem levar de 18 a 36 meses. As variações de preço do silicone e dos polímeros especiais também podem pressionar os custos de formulação.
Página atualizada pela última vez em:



