
Taille et part du marché des matériaux de gestion thermique électronique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.13 Milliards de dollars |
| Taille du Marché (2031) | 6.98 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.36 % |
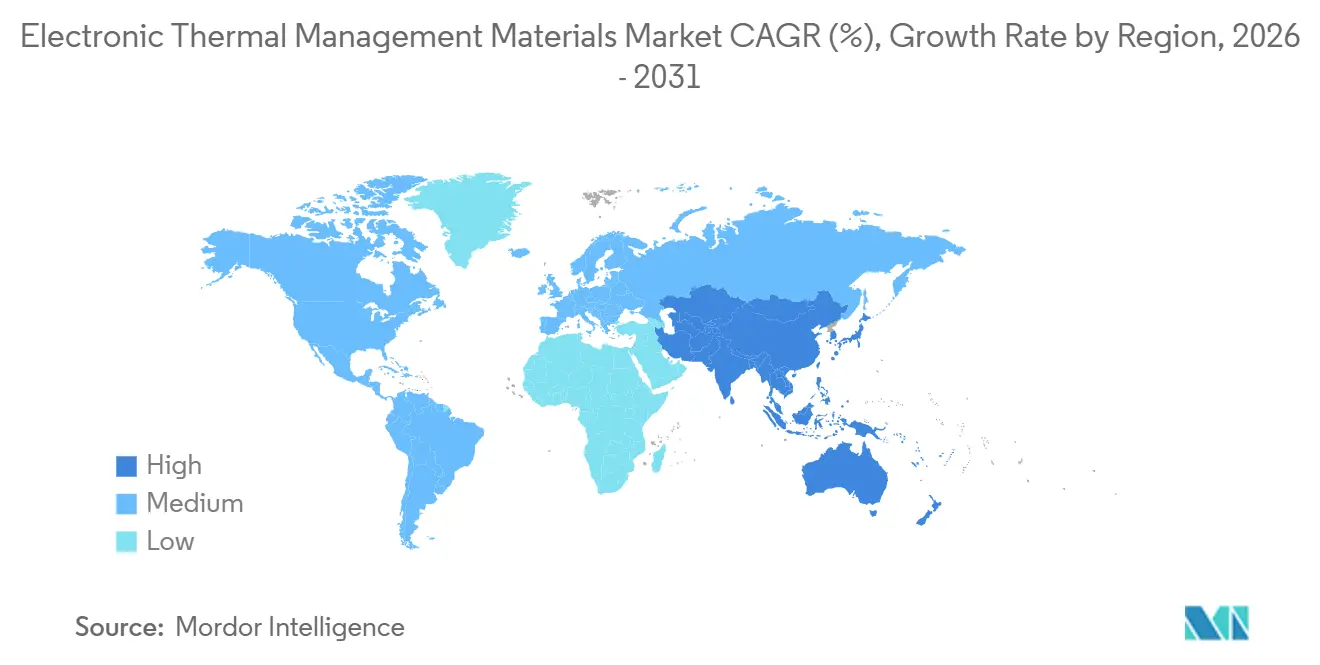
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
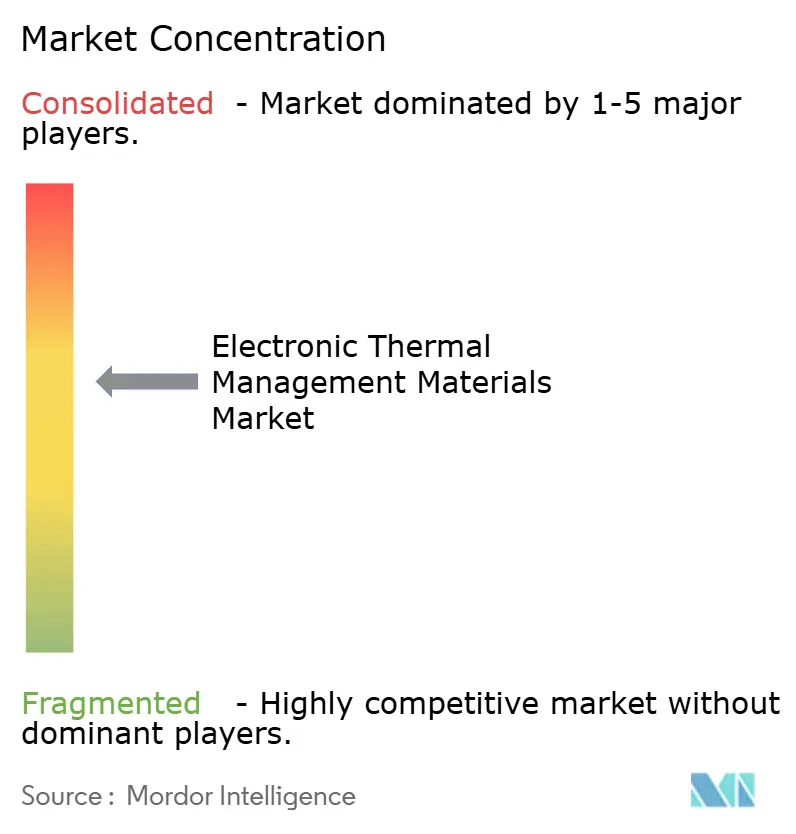
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux de gestion thermique électronique par Mordor Intelligence
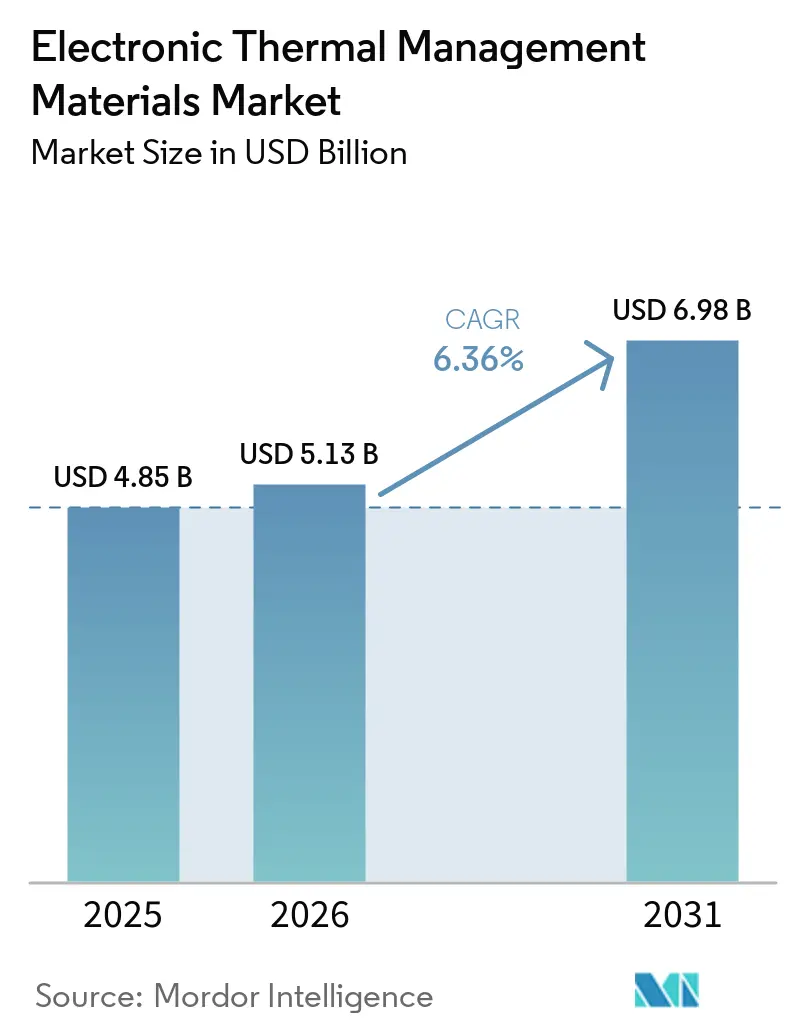
La taille du marché des matériaux de gestion thermique électronique a été estimée à 4,85 milliards USD en 2025 et devrait croître de 5,13 milliards USD en 2026 à 6,98 milliards USD d'ici 2031, à un CAGR de 6,36 % au cours de la période de prévision (2026-2031). L'augmentation de la densité de puissance des puces accroît la demande de matériaux assurant le transfert de chaleur entre la puce, le dissipateur thermique intégré, le dissipateur thermique et les autres couches du boîtier. Les boîtiers d'accélérateurs d'intelligence artificielle approchent ou dépassent 1 000 W de puissance de conception thermique, ce qui limite le refroidissement par air conventionnel et accroît la demande de matériaux d'interface thermique avancés. L'évolution vers les boîtiers de circuits intégrés 2,5D et 3D (3D-IC) intègre des chiplets, des empilements de mémoire à haute bande passante (HBM), des interposeurs et des substrats dans le même assemblage, créant des points chauds variables et des conditions thermiques complexes. Les fournisseurs se différencient par des matériaux maintenant une faible résistance thermique face aux variations de température, plutôt que par la seule conductivité thermique. Les cycles de qualification prolongés et la volatilité des intrants en silicone et en polymères spéciaux constituent des considérations clés pour les acheteurs sur le marché des matériaux de gestion thermique électronique.
Points clés du rapport
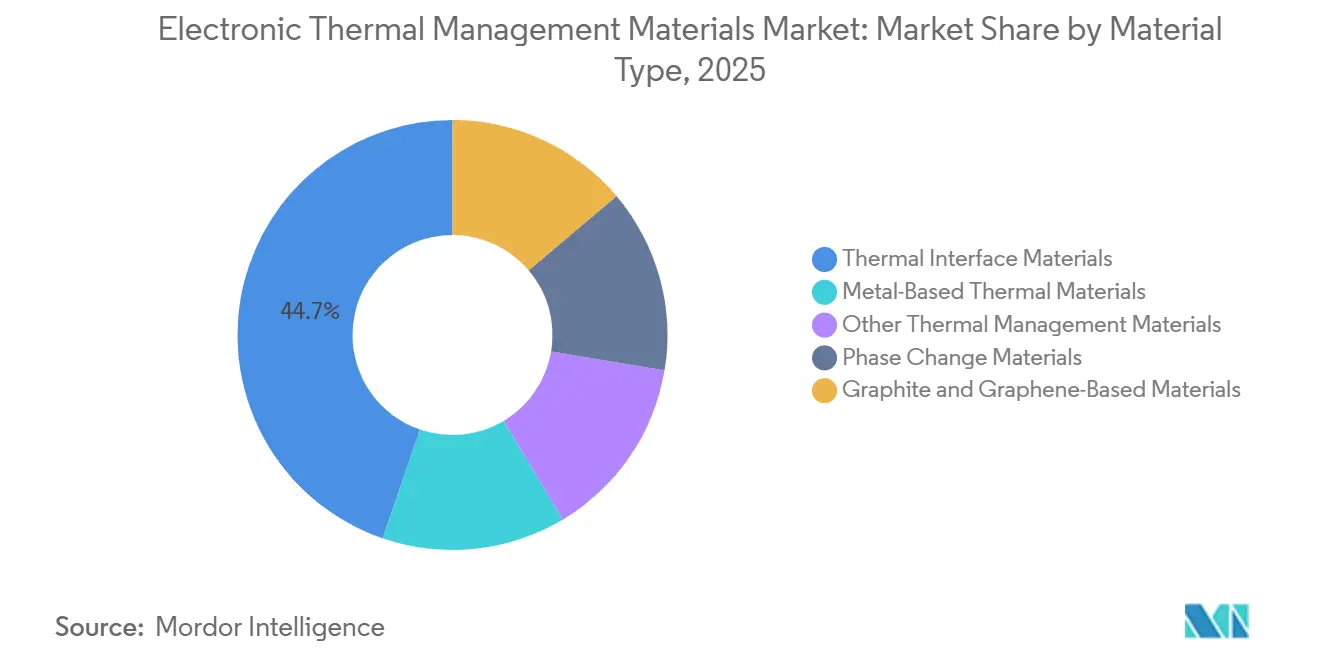
- Par type de matériau, les matériaux d'interface thermique représentaient 44,74 % du total en 2025, tandis que les matériaux à changement de phase devraient croître à un CAGR de 8,34 % jusqu'en 2031.
- Par facteur de forme, les matériaux d'interface thermique (TIM) en feuille représentaient 37,25 % du total en 2025, tandis que la pâte devrait croître à un CAGR de 7,12 % jusqu'en 2031.
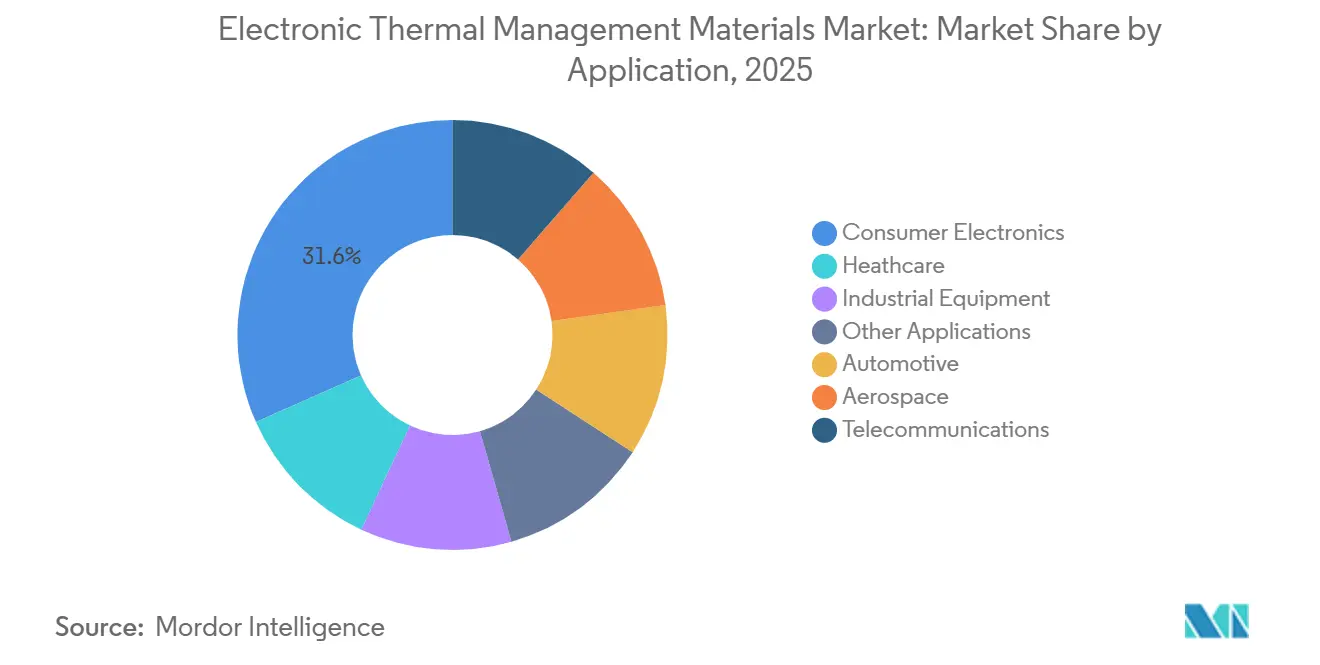
- Par application, l'électronique grand public représentait 31,63 % du total en 2025, tandis que le secteur automobile devrait croître à un CAGR de 7,78 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 41,39 % des revenus en 2025 et devrait se développer à un CAGR de 7,63 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Informatique assistée par l'IA et augmentation de la densité de puissance des puces | +2.0% | Mondial, concentré en Amérique du Nord pour la conception de puces et en Asie-Pacifique pour la fabrication et le conditionnement | Court terme (≤ 2 ans) |
| Électrification des véhicules et électronique de puissance haute tension | +1.6% | Asie-Pacifique et Amérique du Nord, avec une demande émergente en Europe | Moyen terme (2-4 ans) |
| Complexité du conditionnement des semi-conducteurs et interconnexions avancées | +1.0% | Marchés clés d'Asie-Pacifique, notamment Taïwan, la Corée du Sud et le Japon, avec des retombées en Amérique du Nord | Moyen terme (2-4 ans) |
| 5G, infrastructure de périphérie et centres de données à haute densité | +0.8% | Marchés principaux en Asie-Pacifique, avec extension vers le Moyen-Orient, l'Afrique et l'Amérique latine | Moyen terme (2-4 ans) |
| Qualification des matériaux thermiques intégrée dans les gains de conception des équipementiers | +0.5% | Amérique du Nord et Europe, où se trouvent de nombreux sièges sociaux d'équipementiers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Informatique assistée par l'IA et augmentation de la densité de puissance des puces
Les charges de travail d'intelligence artificielle modifient les exigences de conception thermique dans l'ensemble de la chaîne d'approvisionnement électronique. Les boîtiers d'accélérateurs d'intelligence artificielle approchent ou dépassent 1 000 W de puissance de conception thermique, limitant le recours au refroidissement par air conventionnel. Cela accroît l'utilisation de métaux liquides, de feuilles d'indium et de gels chargés en argent aux interfaces puce-couvercle. Chaque interface doit gérer des charges thermiques localisées tout en maintenant une faible résistance thermique. SK hynix a présenté l'iHBM en mai 2026, intégrant des éléments de refroidissement dans la zone PHY D2D, et a annoncé une réduction de 30 % de la résistance thermique[1]« SK hynix dévoile la solution thermique 'iHBM' pour améliorer les performances de l'IA », SK hynix Newsroom, news.skhynix.com. Le marché des matériaux de gestion thermique électronique requiert des formulations maintenant une faible résistance dans des conditions de fonctionnement et des charges de boîtier variables.
Électrification des véhicules et électronique de puissance haute tension
Les batteries de véhicules électriques (VE), les chargeurs embarqués et les onduleurs de puissance nécessitent plusieurs couches de matériaux d'interface thermique. Les dispositifs en carbure de silicium (SiC) et en nitrure de gallium (GaN) fonctionnent à des températures de jonction plus élevées, augmentant les exigences thermiques dans l'ensemble de la chaîne cinématique. Les architectures cellule-à-pack et cellule-à-châssis éliminent la couche de module et étendent les exigences de qualification de niveau automobile à l'interface cellule-à-châssis de la batterie. Des recherches de SAE International publiées en 2025 ont montré que des matériaux à changement de phase spécifiés peuvent prolonger le fonctionnement de la batterie d'un VE sans refroidissement actif jusqu'à 80 % sur des cycles d'essai consécutifs selon la procédure d'essai mondiale harmonisée pour les véhicules légers (WLTP). Une revue de 2025 a révélé que des nano-additifs à base de carbone augmentaient la conductivité thermique des matériaux à changement de phase de 40 à 120 %, tandis qu'un traitement à basse température réduisait les coûts des matériaux de 20 à 35 % par rapport aux formulations de laboratoire antérieures. Henkel a lancé Bergquist TGF 2030APS et Loctite TLB 9270APS en mai 2026 pour les applications cellule-à-pack et cellule-à-châssis.
Complexité du conditionnement des semi-conducteurs et interconnexions avancées
L'intégration hétérogène à base de chiplets place des matériaux aux coefficients de dilatation thermique différents à proximité immédiate. Les matériaux thermiques influencent donc le rendement d'assemblage et la fiabilité sur le terrain. Une meilleure distribution de l'alimentation soutient l'efficacité de calcul, tandis que la chaleur localisée nécessite des matériaux d'interface ou des structures de refroidissement complémentaires. Les assemblages de mémoire à haute bande passante (HBM), les boîtiers de chiplets et les interposeurs peuvent intégrer plusieurs interfaces thermiques. Les normes de qualification JEDEC JESD22 et les cadres de matériaux de l'IPC (Association Connecting Electronics Industries) guident les formulations, car les procédés de liaison hybride et à pas fin présentent des tolérances de contamination étroites.
5G, infrastructure de périphérie et centres de données à haute densité
Les réseaux 5G mmWave et les nœuds de périphérie compatibles avec l'intelligence artificielle nécessitent des matériaux restant stables en fonctionnement continu. Les radios de stations de base et les nœuds de périphérie denses fonctionnent à des niveaux de puissance plus élevés et pendant des durées plus longues que les appareils grand public. La résistance au pompage et la stabilité de la résistance thermique influencent la sélection des matériaux. Les modules émetteurs-récepteurs optiques dans le matériel d'interconnexion des centres de données nécessitent également un contrôle de la contamination autour des composants photoniques. Les composites tungstène-cuivre et les alliages molybdène-cuivre sont utilisés dans les dissipateurs thermiques 5G et les modules frontaux RF, où la conductivité thermique et l'adaptation de la dilatation sont requises. Ces applications étendent le marché des matériaux de gestion thermique électronique du refroidissement au niveau des dispositifs au matériel d'infrastructure à longue durée de vie.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cycles de qualification et coûts des tests de fiabilité | -0.5% | Mondial, avec la charge la plus importante en Amérique du Nord et en Europe, pour les programmes automobiles et aérospatiaux | Moyen terme (2-4 ans) |
| Volatilité des coûts des charges, de la silicone et des polymères spéciaux | -0.4% | Marchés clés d'Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Inadéquation de la dilatation thermique et risque de pompage à long terme | -0.3% | Mondial, concentré sur les sites de conditionnement avancé en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cycles de qualification et coûts des tests de fiabilité
Un nouveau matériau d'interface thermique destiné aux programmes automobiles ou aérospatiaux peut nécessiter 18 à 36 mois de tests de fiabilité thermomécanique. Les protocoles de cyclage thermique JESD22 exigent une vérification sur 250 à 1 000 cycles à des températures extrêmes avant l'approbation du programme. Les tests représentent une part significative du temps et du coût de qualification. Après qualification, les fournisseurs établis peuvent conserver leur position tout au long de la durée de vie de production d'une plateforme. Les nouvelles formulations peuvent nécessiter une requalification, prolongeant les délais d'adoption. Cela peut retarder l'innovation en matière de matériaux de deux ou trois générations de conception et allonger la période de retour sur investissement en R&D. Les fournisseurs de taille plus modeste font face à des coûts plus élevés lors de la qualification de produits pour les applications automobiles et les centres de données, notamment lorsque les approbations IATF 16949 et les approbations JEDEC ou IPC (Association Connecting Electronics Industries) spécifiques à l'application sont requises.
Volatilité des coûts des charges, de la silicone et des polymères spéciaux
La silicone est la matrice porteuse principale dans de nombreuses catégories de matériaux d'interface thermique. Son prix est sensible aux coûts du diméthylcyclosiloxane, qui dépendent des prix du méthanol et des matières premières en métal silicium. Dow a mis en œuvre une hausse de 5 à 10 % des prix de la silicone en Grande Chine en avril 2025 et une nouvelle hausse de 10 à 20 % dans sa division Solutions grand public en décembre 2025. Les centres de données d'intelligence artificielle et la fabrication de VE consomment également du silicium, augmentant la pression sur l'approvisionnement en intrants. Cela crée des défis de coûts pour les formulateurs sans intégration en amont de la silicone. Le marché des matériaux de gestion thermique électronique peut faire face à une pression sur les marges lorsque les coûts des intrants augmentent plus rapidement que les prix des produits qualifiés. L'inadéquation de la dilatation thermique et les risques de pompage à long terme affectent également la fiabilité, notamment dans le conditionnement avancé, où le déplacement des matériaux peut affecter les performances de l'interface.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
les matériaux d'interface thermique ancrent la demande, les matériaux à changement de phase mènent la croissanceLes matériaux d'interface thermique représentaient 44,74 % du marché des matériaux de gestion thermique électronique en 2025. Ils sont utilisés entre la puce et le dissipateur thermique intégré, entre le dissipateur thermique intégré et le dissipateur thermique, ainsi qu'entre la cellule de batterie et la structure de refroidissement. Après validation par l'équipementier d'origine (OEM) spécifique à la plateforme, une formulation reste généralement en production tout au long du cycle de vie du programme. Les matériaux à changement de phase devraient croître à un CAGR de 8,34 % de 2026 à 2031, soutenus par leur capacité à se conformer aux surfaces irrégulières lors du cyclage thermique. Cela favorise leur utilisation dans les modules de batteries de VE, les chargeurs embarqués et les assemblages d'accélérateurs d'intelligence artificielle.
Les matériaux à base de graphite et de graphène gagnent en adoption dans l'électronique grand public et les unités radio 5G car ils distribuent la chaleur latéralement avec une épaisseur limitée selon l'axe z. Les nano-additifs à base de carbone améliorent la conductivité des matériaux à changement de phase de 40 à 120 %, tandis qu'un traitement à température plus basse réduit les coûts de 20 à 35 % par rapport aux formulations antérieures. Les matériaux métalliques, notamment les feuilles d'indium et les alternatives en argent fritté, sont utilisés dans les applications TIM1 pour les circuits intégrés tridimensionnels (3D-IC) et les boîtiers HBM. Les exigences de conformité au règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) limitent les options de formulation pour les alliages contenant du plomb et du bismuth en Europe. Les autres matériaux comprennent des films spéciaux, des revêtements et des adhésifs thermiques structuraux pour l'aérospatiale et l'électronique médicale, où la certification à long terme soutient des valeurs unitaires plus élevées.


Par facteur de forme :
les feuilles représentent une demande plus élevée, tandis que la pâte soutient les applications de précisionLes TIM en feuille représentaient 37,25 % du marché des matériaux de gestion thermique électronique en 2025. Leur compatibilité avec les lignes de pose automatisées soutient la fabrication à grande échelle de produits d'électronique grand public et de télécommunications. L'épaisseur de joint prévisible et la facilité de manipulation peuvent améliorer les rendements des lignes de fabrication. La pâte devrait enregistrer un CAGR de 7,12 % de 2026 à 2031 car elle comble des espaces inférieurs au millimètre et s'adapte aux surfaces non planes. Elle convient aux boîtiers utilisant des chiplets, des empilements HBM et des interposeurs 2,5D.
Henkel a lancé Bergquist TGF 10000 en décembre 2025, offrant une conductivité de 10 W/m·K dans un format de remplissage d'espace liquide[2]« Henkel lance Bergquist TGF 10000 remplissage d'espace thermique », Henkel AG & Co. KGaA, henkel.com. Le produit est destiné aux centres de données d'intelligence artificielle et aux applications automobiles haute puissance, où les matériaux conventionnels offrent une marge de résistance thermique limitée. Les TIM liquides, notamment les remplissages d'espace et les gels, conviennent aux géométries tridimensionnelles complexes et à la distribution robotisée. Ces caractéristiques favorisent leur utilisation dans les assemblages de chargeurs embarqués et d'onduleurs de puissance pour VE. Les films conducteurs, les coussinets et les adhésifs sont utilisés lorsque le transfert de chaleur et la fixation mécanique sont requis.
Par application :
l'électronique grand public représente la plus grande part, l'automobile enregistre la croissance la plus rapideL'électronique grand public représentait 31,63 % du marché des matériaux de gestion thermique électronique en 2025. Les smartphones, ordinateurs portables et appareils connectés utilisent plusieurs couches d'interface, des diffuseurs en graphite et des coussinets à changement de phase. La valeur des matériaux par appareil reste inférieure à celle des VE et des systèmes de centres de données. Le segment automobile devrait croître à un CAGR de 7,78 % de 2026 à 2031. L'électronique de puissance, les architectures de batteries structurelles et les systèmes informatiques d'aide à la conduite avancée (ADAS) à plus haute puissance soutiennent la taille du marché des matériaux de gestion thermique électronique pour les applications automobiles.
La demande en télécommunications bénéficie de la densification des réseaux et des cycles de fonctionnement continus de l'électronique des stations de base. Les déploiements en extérieur nécessitent une résistance au pompage et une dérive limitée de la résistance thermique sur 10 à 15 ans. Les applications aérospatiales présentent une valeur élevée des matériaux par unité en raison de la qualification selon les spécifications militaires (MIL-SPEC) et des exigences de fiabilité à long terme. L'électronique médicale nécessite une meilleure gestion thermique à mesure que la miniaturisation des dispositifs augmente le flux de chaleur. Les équipements industriels, notamment les variateurs de moteur et les systèmes de conversion de puissance, soutiennent également la demande à mesure que les installations de fabrication s'électrifient.
Analyse géographique
Marché des matériaux de gestion thermique électronique en Asie-Pacifique
L'Asie-Pacifique représentait 41,39 % du marché des matériaux de gestion thermique électronique en 2025 et devrait croître à un CAGR de 7,63 % jusqu'en 2031. La région comprend la production d'électronique grand public en Chine, l'assemblage de batteries pour véhicules électriques en Corée du Sud et au Japon, ainsi que l'expansion des capacités des centres de données hyperscale. En 2025, Taïwan a consommé 21,7 milliards USD de matériaux semi-conducteurs, suivi de la Chine avec 15,6 milliards USD et de la Corée du Sud avec 11,2 milliards USD. L'emballage avancé soutient la demande de matériaux d'interface thermique (TIM), de matériaux à changement de phase et de diffuseurs en graphite, car les assemblages de mémoire à haute bande passante (HBM), les chiplets et les interposeurs nécessitent plusieurs couches thermiques. L'Inde, le Vietnam, la Thaïlande et l'Indonésie soutiennent également la demande grâce à des investissements dans l'assemblage et les tests ainsi qu'à la production nationale de véhicules électriques.
Marché des matériaux de gestion thermique électronique en Amérique du Nord et en Europe
L'Amrique du Nord occupait la deuxième position sur le marché des matériaux de gestion thermique électronique. Le secteur des semi-conducteurs des États-Unis conçoit des accélérateurs d'intelligence artificielle, et les spécifications thermiques de ces accélérateurs influencent le développement des matériaux dans l'ensemble de la chaîne d'approvisionnement mondiale. Les opérateurs hyperscale ont engagé d'importants capitaux d'infrastructure en 2025 et 2026, tandis que les baies compatibles avec l'intelligence artificielle nécessitent des systèmes de refroidissement liquide et des matériaux d'interface en plusieurs points de transfert de chaleur. Le Canada soutient la demande grâce à une infrastructure informatique haute performance, tandis que le Mexique sert de pôle secondaire pour les matériaux de comblement et d'enrobage de qualité automobile. En Europe, les fournisseurs de groupes motopropulseurs pour véhicules électriques en Allemagne et les exigences en matière de batteries soutiennent le développement de matériaux thermiques sur des plages de températures spécifiées.
Marché des matériaux de gestion thermique électronique en Amérique du Sud et au Moyen-Orient et en Afrique
L'Amérique du Sud représente une opportunité de marché émergente, les investissements dans les centres de données au Brésil soutenant la demande numérique à travers l'Amérique latine. Le rôle de l'Argentine dans le triangle du lithium pourrait soutenir l'assemblage régional de batteries pour véhicules électriques à moyen terme. Le marché du Moyen-Orient et de l'Afrique est soutenu par le programme d'infrastructure numérique Vision 2030 de l'Arabie saoudite et par l'activité dans l'électronique industrielle en Afrique du Sud. Les gouvernements du Conseil de coopération du Golfe déploient des infrastructures compatibles avec l'intelligence artificielle, ce qui pourrait générer une demande localisée de matériaux thermiques une fois les installations hyperscale opérationnelles. La demande à court terme reste limitée, tandis que la croissance à long terme dépend des engagements continus en matière d'infrastructure.

Paysage concurrentiel
Le marché des matériaux de gestion thermique électronique est modérément consolidé. 3M, Henkel, Dow, Shin-Etsu Chemical, la division Chomerics de Parker Hannifin et Honeywell International proposent des portefeuilles diversifiés, des relations de qualification établies et un accès aux matières premières en silicone et en polymères. Fujipoly, Indium Corporation et Momentive servent les marchés du conditionnement avancé, de l'électronique de défense et de la gestion thermique des dispositifs médicaux. Les fournisseurs cherchent à être inclus tôt dans les spécifications des équipementiers afin de sécuriser les relations d'approvisionnement tout au long du cycle de vie d'un programme.
Du début 2025 à juillet 2026, Henkel a lancé des produits pour les remplissages d'espace de VE, les émetteurs-récepteurs optiques de centres de données d'intelligence artificielle, les systèmes d'aide à la conduite avancée (ADAS) pour véhicules autonomes et les applications d'enrobage industriel. En juillet 2026, la société a lancé le Bergquist Gap Filler TGF 6500LVO, un remplissage d'espace en silicone à faible volatilité pour l'électronique de conversion de puissance des VE. La formulation exclut les siloxanes D4, D5 et D6 pour répondre aux exigences de conformité REACH dans les décisions de qualification des équipementiers. En octobre 2024, Dow s'est associé à Carbice pour commercialiser des matériaux d'interface thermique (TIM) à base de nanotubes de carbone alignés pour les applications semi-conductrices, de mobilité et industrielles. Les matériaux à nanotubes de carbone, les composites de graphène et les TIM à métal liquide soutiennent les applications d'accélérateurs d'intelligence artificielle où les systèmes en silicone conventionnels présentent des limitations de performance.
En juin 2025, Parker Hannifin a accepté d'acquérir Curtis Instruments pour 1 milliard USD, élargissant sa plateforme d'électrification au contrôle de mouvement pour les applications d'électrification industrielle et des véhicules. La transaction a élargi ses capacités et son engagement auprès des équipementiers au-delà de la fourniture de matériaux. Les exigences de l'International Automotive Task Force (IATF) 16949 et de l'ISO 9001 favorisent les fournisseurs disposant de systèmes de management de la qualité documentés. Ces exigences peuvent retarder la commercialisation pour les innovateurs en matériaux sans soutien d'un client ancre pour les programmes pilotes. Les acheteurs nécessitent souvent des matériaux différents pour les interfaces de batterie, d'électronique de puissance, de boîtier et de refroidissement.
Leaders du secteur des matériaux de gestion thermique électronique
Henkel AG & Co. KGaA
3M
Dow
PARKER HANNIFIN CORP
Shin-Etsu Chemical Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des matériaux de gestion thermique électronique
- 3M
- AI Technology, Inc.
- Boyd
- Dow
- DuPont
- Fujipoly America Corp.
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Honeywell International Inc.
- Indium Corporation
- Master Bond
- Momentive
- Panasonic Industry
- PARKER HANNIFIN CORP
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG

Recent Industry Developments in Marché des matériaux de gestion thermique électronique
- Juillet 2026 : Henkel a lancé Bergquist Gap Filler TGF 6500LVO, un remplissage d'espace thermique en silicone bicomposant à faible volatilité avec une conductivité thermique de 6,5 W/m·K. Il soutient l'électronique de conversion de puissance des VE, notamment les applications ADAS et ECU, fonctionne jusqu'à 150 °C et exclut les siloxanes D4, D5 et D6 pour assurer la conformité REACH.
- Mai 2026 : SK hynix a annoncé l'iHBM, qui intègre des éléments de refroidissement dans la couche physique die-à-die (D2D) (PHY) des boîtiers HBM. Utilisant la technologie de sous-remplissage moulé par refusion de masse au niveau de la tranche (MR-MUF), il réduit la résistance thermique de 30 % et cible le déploiement HBM5 dans les centres de données informatiques haute performance (HPC) pour l'intelligence artificielle.


Périmètre du rapport mondial sur le marché des matériaux de gestion thermique électronique
Les matériaux de gestion thermique électronique sont des substances spécialisées qui absorbent, transfèrent et dissipent l'excès de chaleur dans les dispositifs électroniques. Ils conduisent la chaleur à l'écart des composants sensibles, tels que les puces informatiques, prévenant la surchauffe, les ralentissements de performance et les défaillances potentielles des dispositifs.
Le marché des matériaux de gestion thermique électronique est segmenté par type de matériau, facteur de forme, application et géographie. Par type de matériau, le marché est segmenté en matériaux d'interface thermique, matériaux à changement de phase, matériaux à base de graphite et de graphène, matériaux thermiques à base de métal et autres matériaux de gestion thermique. Par facteur de forme, le marché est segmenté en feuille, pâte, liquide et autres. Par application, le marché est segmenté en électronique grand public, automobile, aérospatiale, télécommunications, santé, équipements industriels et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les matériaux de gestion thermique électronique dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Matériaux d'interface thermique |
| Matériaux à changement de phase |
| Matériaux à base de graphite et de graphène |
| Matériaux thermiques à base de métal |
| Autres matériaux de gestion thermique |
| Feuille |
| Pâte |
| Liquide |
| Autres |
| Électronique grand public |
| Automobile |
| Aérospatiale |
| Télécommunications |
| Santé |
| Équipements industriels |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Matériaux d'interface thermique | |
| Matériaux à changement de phase | ||
| Matériaux à base de graphite et de graphène | ||
| Matériaux thermiques à base de métal | ||
| Autres matériaux de gestion thermique | ||
| Par facteur de forme | Feuille | |
| Pâte | ||
| Liquide | ||
| Autres | ||
| Par application | Électronique grand public | |
| Automobile | ||
| Aérospatiale | ||
| Télécommunications | ||
| Santé | ||
| Équipements industriels | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des matériaux de gestion thermique électronique ?
La taille du marché des matériaux de gestion thermique électronique a été estimée à 4,85 milliards USD en 2025 et devrait croître de 5,13 milliards USD en 2026 à 6,98 milliards USD d'ici 2031, à un CAGR de 6,36 % au cours de la période de prévision (2026-2031).
Quelle application connaît la croissance la plus rapide ?
Le secteur automobile devrait croître à un CAGR de 7,78 % jusqu'en 2031. Les batteries de véhicules électriques (VE), l'électronique de puissance et les systèmes d'aide à la conduite avancée (ADAS) nécessitent davantage de matériaux de gestion thermique.
Quelle région domine la demande mondiale ?
L'Asie-Pacifique était en tête avec une part de 41,39 % en 2025 et devrait croître à un CAGR de 7,63 % jusqu'en 2031. La production électronique régionale et l'activité de conditionnement soutiennent cette position.
Qu'est-ce qui limite l'adoption de nouveaux matériaux d'interface thermique ?
Les qualifications automobiles et aérospatiales peuvent prendre 18 à 36 mois. Les variations de prix de la silicone et des polymères spéciaux peuvent également exercer une pression sur les coûts de formulation.
Dernière mise à jour de la page le:



