
Marktgröße und Marktanteil für elektronische Wärmemanagementmaterialien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.13 Milliarden US-Dollar |
| Marktgröße (2031) | 6.98 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.36 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für elektronische Wärmemanagementmaterialien von Mordor Intelligence
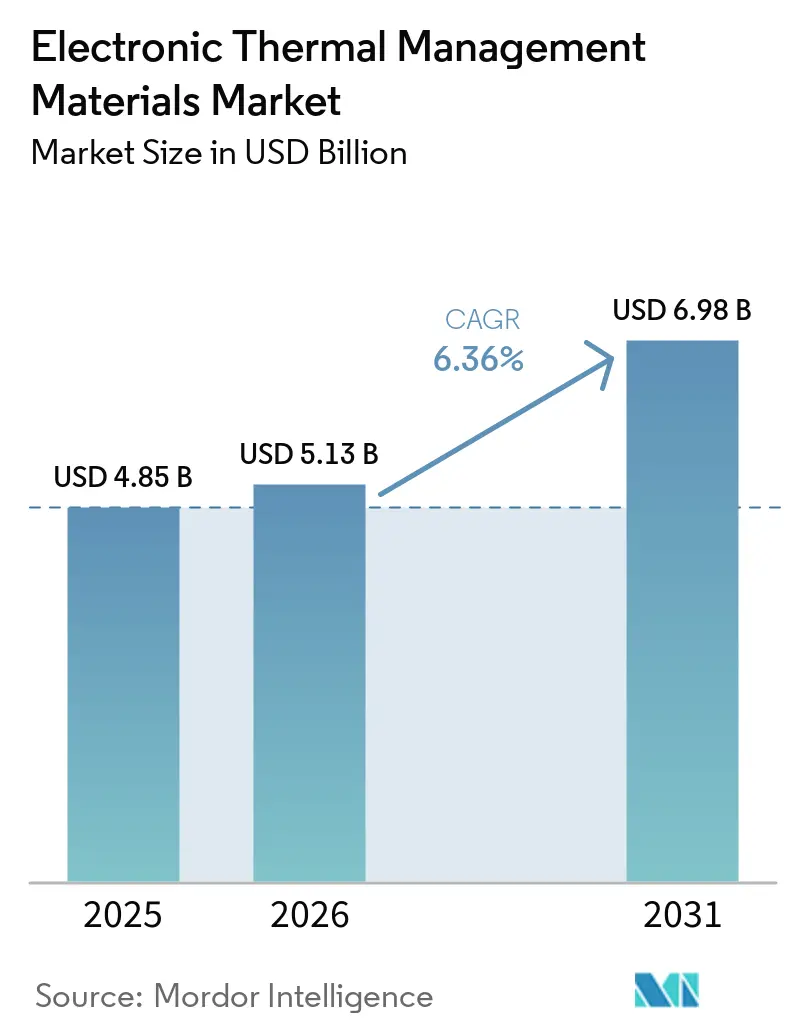
Die Marktgröße für elektronische Wärmemanagementmaterialien wurde 2025 auf 4,85 Milliarden USD geschätzt und soll von 5,13 Milliarden USD im Jahr 2026 auf 6,98 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,36 % während des Prognosezeitraums (2026–2031). Die steigende Leistungsdichte von Chips erhöht die Nachfrage nach Materialien, die Wärme zwischen Die, Wärmeverteiler, Kühlkörper und anderen Gehäuseschichten übertragen. KI-Beschleunigerpakete nähern sich 1.000 W thermischer Auslegungsleistung oder überschreiten diese, was die herkömmliche Luftkühlung einschränkt und die Nachfrage nach fortschrittlichen Wärmeübergangsmaterialien steigert. Der Übergang zu 2,5D- und 3D-integrierten Schaltkreisen (3D-IC) integriert Chiplets, Hochbandbreitenspeicher (HBM)-Stapel, Interposer und Substrate in derselben Baugruppe, was variable Hotspots und komplexe thermische Bedingungen erzeugt. Lieferanten konkurrieren mit Materialien, die einen niedrigen Wärmewiderstand über Temperaturschwankungen hinweg aufrechterhalten, und nicht allein mit der Wärmeleitfähigkeit. Verlängerte Qualifizierungszyklen und Volatilität bei Silikon- und Spezialpolymer-Einsatzstoffen sind wesentliche Überlegungen für Käufer im Markt für elektronische Wärmemanagementmaterialien.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielten Wärmeübergangsmaterialien im Jahr 2025 einen Anteil von 44,74 % am Gesamtmarkt, während Phasenwechselmaterialien bis 2031 mit einer CAGR von 8,34 % wachsen sollen.
- Nach Formfaktor hielten Folien-Wärmeübergangsmaterialien (TIMs) im Jahr 2025 einen Anteil von 37,25 % am Gesamtmarkt, während Paste bis 2031 mit einer CAGR von 7,12 % wachsen soll.
- Nach Anwendung hielt die Unterhaltungselektronik im Jahr 2025 einen Anteil von 31,63 % am Gesamtmarkt, während der Automobilbereich bis 2031 mit einer CAGR von 7,78 % wachsen soll.
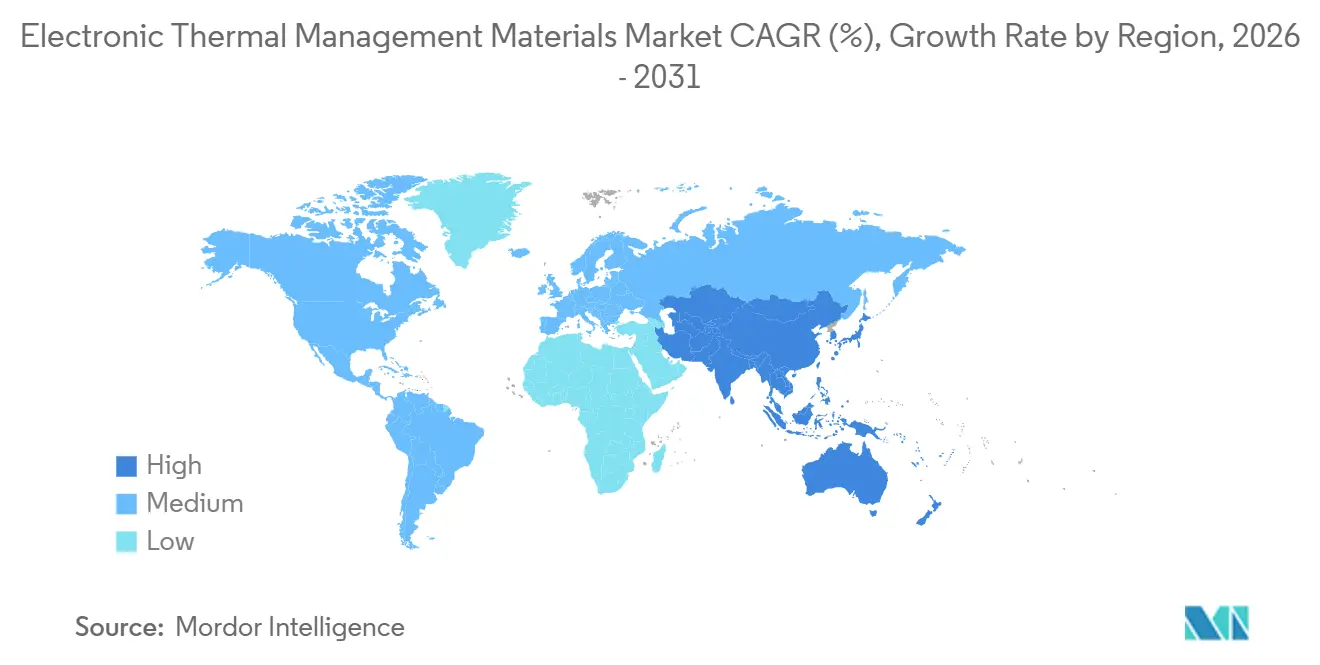
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 41,39 % und soll bis 2031 mit einer CAGR von 7,63 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestütztes Computing und steigende Chip-Leistungsdichte | +2.0% | Global, konzentriert in Nordamerika für Chip-Design und Asien-Pazifik für Fertigung und Packaging | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung von Fahrzeugen und Hochspannungsleistungselektronik | +1.6% | Asien-Pazifik und Nordamerika, mit aufkommender Nachfrage in Europa | Mittelfristig (2–4 Jahre) |
| Komplexität des Halbleiter-Packagings und fortschrittliche Verbindungstechnologien | +1.0% | Kernmärkte Asien-Pazifik, einschließlich Taiwan, Südkorea und Japan, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| 5G, Edge-Infrastruktur und hochdichte Rechenzentren | +0.8% | Kernmärkte im Asien-Pazifik-Raum, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Lateinamerika | Mittelfristig (2–4 Jahre) |
| In OEM-Design-Wins eingebettete Qualifizierung von Wärmematerialien | +0.5% | Nordamerika und Europa, wo viele OEM-Hauptsitze ansässig sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestütztes Computing und steigende Chip-Leistungsdichte
KI-Workloads verändern die thermischen Designanforderungen in der gesamten Elektronik-Lieferkette. KI-Beschleunigerpakete nähern sich 1.000 W thermischer Auslegungsleistung oder überschreiten diese, was den Einsatz herkömmlicher Luftkühlung einschränkt. Dies erhöht den Einsatz von Flüssigmetallen, Indiumfolien und silbergefüllten Gelen an Die-zu-Deckel-Schnittstellen. Jede Schnittstelle muss lokalisierte Wärmelasten bewältigen und dabei einen niedrigen Wärmewiderstand aufrechterhalten. SK hynix stellte im Mai 2026 iHBM vor, das Kühlelemente in den D2D-PHY-Bereich integriert, und meldete eine Reduzierung des Wärmewiderstands um 30 %[1]„SK hynix stellt ‚iHBM'-Wärmelösung zur Steigerung der KI-Leistung vor”, SK hynix Newsroom, news.skhynix.com. Der Markt für elektronische Wärmemanagementmaterialien erfordert Formulierungen, die unter wechselnden Betriebsbedingungen und Paketlasten einen niedrigen Widerstand aufrechterhalten.
Elektrifizierung von Fahrzeugen und Hochspannungsleistungselektronik
Batteriesätze für Elektrofahrzeuge (EV), Bordladegeräte und Wechselrichter erfordern mehrere Schichten aus Wärmeübergangsmaterial. Siliziumkarbid (SiC)- und Galliumnitrid (GaN)-Bauelemente arbeiten bei höheren Sperrschichttemperaturen, was die thermischen Anforderungen im gesamten Antriebsstrang erhöht. Zell-zu-Pack- und Zell-zu-Chassis-Architekturen eliminieren die Modulschicht und erweitern die Qualifizierungsanforderungen für Automobilqualität auf die Zell-zu-Chassis-Schnittstelle der Batterie. Eine von SAE International im Jahr 2025 veröffentlichte Studie ergab, dass spezifizierte Phasenwechselmaterialien den EV-Batteriebetrieb ohne aktive Kühlung um bis zu 80 % über aufeinanderfolgende Worldwide Harmonized Light Vehicles Test Procedure (WLTP)-Fahrzyklen verlängern können. Eine Überprüfung aus dem Jahr 2025 ergab, dass kohlenstoffbasierte Nano-Additive die Wärmeleitfähigkeit von Phasenwechselmaterialien um 40–120 % erhöhten, während die Niedertemperaturverarbeitung die Materialkosten im Vergleich zu früheren Laborformulierungen um 20–35 % senkte. Henkel brachte im Mai 2026 Bergquist TGF 2030APS und Loctite TLB 9270APS für Zell-zu-Pack- und Zell-zu-Chassis-Anwendungen auf den Markt.
Komplexität des Halbleiter-Packagings und fortschrittliche Verbindungstechnologien
Die heterogene Integration auf Chiplet-Basis platziert Materialien mit unterschiedlichen thermischen Ausdehnungskoeffizienten in unmittelbarer Nähe. Wärmematerialien beeinflussen daher die Montageausbeute und die Feldzuverlässigkeit. Eine verbesserte Stromversorgung unterstützt die Recheneffizienz, während lokalisierte Wärme Schnittstellenmaterialien oder ergänzende Kühlstrukturen erfordert. Hochbandbreitenspeicher (HBM)-Baugruppen, Chiplet-Pakete und Interposer können mehrere Wärmeschnittstellen aufweisen. JEDEC JESD22-Qualifizierungsstandards und Materialrahmen der IPC Association Connecting Electronics Industries leiten Formulierungen, da Hybrid-Bonding- und Feinraster-Prozesse enge Kontaminationstoleranzen aufweisen.
5G, Edge-Infrastruktur und hochdichte Rechenzentren
5G-mmWave-Netzwerke und KI-fähige Edge-Knoten erfordern Materialien, die während des Dauerbetriebs stabil bleiben. Basisstationsradios und dichte Edge-Knoten arbeiten bei höheren Leistungsniveaus und über längere Zeiträume als Verbrauchergeräte. Pump-out-Widerstand und stabiler Wärmewiderstand beeinflussen die Materialauswahl. Optische Transceiver-Module in Rechenzentrum-Verbindungshardware erfordern ebenfalls Kontaminationskontrolle rund um photonische Komponenten. Wolfram-Kupfer-Verbundwerkstoffe und Molybdän-Kupfer-Legierungen werden in 5G-Kühlkörpern und HF-Frontend-Modulen eingesetzt, wo Wärmeleitfähigkeit und Ausdehnungsanpassung erforderlich sind. Diese Anwendungen erweitern den Markt für elektronische Wärmemanagementmaterialien von der Kühlung auf Geräteebene auf Infrastrukturhardware mit langen Nutzungsdauern.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Qualifizierungszyklen und Kosten für Zuverlässigkeitstests | -0.5% | Global, mit der größten Belastung in Nordamerika und Europa für Automobil- und Luft- und Raumfahrtprogramme | Mittelfristig (2–4 Jahre) |
| Kostenvolatilität bei Füllstoffen, Silikon und Spezialpolymeren | -0.4% | Kernmärkte Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Thermische Ausdehnungsfehlpassung und langfristiges Pump-out-Risiko | -0.3% | Global, konzentriert an fortschrittlichen Packaging-Standorten in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Qualifizierungszyklen und Kosten für Zuverlässigkeitstests
Ein neues Wärmeübergangsmaterial für Automobil- oder Luft- und Raumfahrtprogramme kann 18–36 Monate thermomechanischer Zuverlässigkeitstests erfordern. JESD22-Thermozyklusprotokolle erfordern die Verifizierung über 250–1.000 Zyklen bei Extremtemperaturen vor der Programmgenehmigung. Tests machen einen erheblichen Anteil an Qualifizierungszeit und -kosten aus. Nach der Qualifizierung können etablierte Lieferanten ihre Position während der gesamten Produktionslebensdauer einer Plattform behalten. Neue Formulierungen können eine Neuqualifizierung erfordern, was die Einführungszeiträume verlängert. Dies kann Materialinnovationen um zwei oder drei Designgenerationen verzögern und den F&E-Amortisationszeitraum verlängern. Kleinere Lieferanten sehen sich höheren Kosten gegenüber, wenn sie Produkte für Automobil- und Rechenzentrumsanwendungen qualifizieren, insbesondere wenn IATF 16949 und anwendungsspezifische JEDEC- oder IPC (Association Connecting Electronics Industries)-Genehmigungen erforderlich sind.
Kostenvolatilität bei Füllstoffen, Silikon und Spezialpolymeren
Silikon ist die primäre Trägermatrix in vielen Kategorien von Wärmeübergangsmaterialien. Seine Preisgestaltung ist empfindlich gegenüber Dimethylcyclosiloxan-Kosten, die von den Preisen für Methanol und Siliziummetall-Einsatzstoffe abhängen. Dow setzte im April 2025 eine Preiserhöhung von 5–10 % für Silikon in Großchina und im Dezember 2025 eine weitere Erhöhung von 10–20 % in seiner Sparte Consumer Solutions um. KI-Rechenzentren und die EV-Fertigung verbrauchen ebenfalls Silizium, was den Druck auf die Einsatzstoffversorgung erhöht. Dies schafft Kostenherausforderungen für Formulierer ohne vorgelagerte Silikonintegration. Der Markt für elektronische Wärmemanagementmaterialien kann unter Margendruck geraten, wenn die Einsatzstoffkosten schneller steigen als die qualifizierten Produktpreise. Thermische Ausdehnungsfehlpassung und langfristige Pump-out-Risiken beeinflussen ebenfalls die Zuverlässigkeit, insbesondere beim fortschrittlichen Packaging, wo Materialbewegungen die Schnittstellenleistung beeinträchtigen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Wärmeübergangsmaterialien verankern die Nachfrage, Phasenwechselmaterialien führen das Wachstum anWärmeübergangsmaterialien machten im Jahr 2025 44,74 % des Marktes für elektronische Wärmemanagementmaterialien aus. Sie werden zwischen Die und Wärmeverteiler, zwischen Wärmeverteiler und Kühlkörper sowie zwischen Batteriezelle und Kühlstruktur eingesetzt. Nach der plattformspezifischen Validierung durch den Originalgerätehersteller (OEM) verbleibt eine Formulierung typischerweise während des gesamten Programmlebenszyklus in der Produktion. Phasenwechselmaterialien sollen von 2026 bis 2031 mit einer CAGR von 8,34 % wachsen, unterstützt durch ihre Fähigkeit, sich während des Thermozyklus an unregelmäßige Oberflächen anzupassen. Dies unterstützt ihren Einsatz in EV-Batteriemodulen, Bordladegeräten und KI-Beschleunigerbaugruppen.
Graphit- und Graphen-basierte Materialien gewinnen in der Unterhaltungselektronik und 5G-Funkeinheiten an Bedeutung, da sie Wärme lateral mit begrenzter z-Achsen-Dicke verteilen. Kohlenstoffbasierte Nano-Additive verbessern die Wärmeleitfähigkeit von Phasenwechselmaterialien um 40–120 %, während die Niedertemperaturverarbeitung die Kosten im Vergleich zu früheren Formulierungen um 20–35 % senkt. Metallbasierte Materialien, einschließlich Indiumfolien und gesinterter Silberalternativen, werden in TIM1-Anwendungen für dreidimensionale integrierte Schaltkreise (3D-IC) und HBM-Pakete eingesetzt. Die Anforderungen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) schränken die Formulierungsoptionen für blei- und wismuthaltige Legierungen in Europa ein. Weitere Materialien umfassen Spezialfolien, Beschichtungen und strukturelle Wärmeadhäsive für die Luft- und Raumfahrt sowie medizinische Elektronik, wo langfristige Zertifizierungen höhere Stückwerte unterstützen.
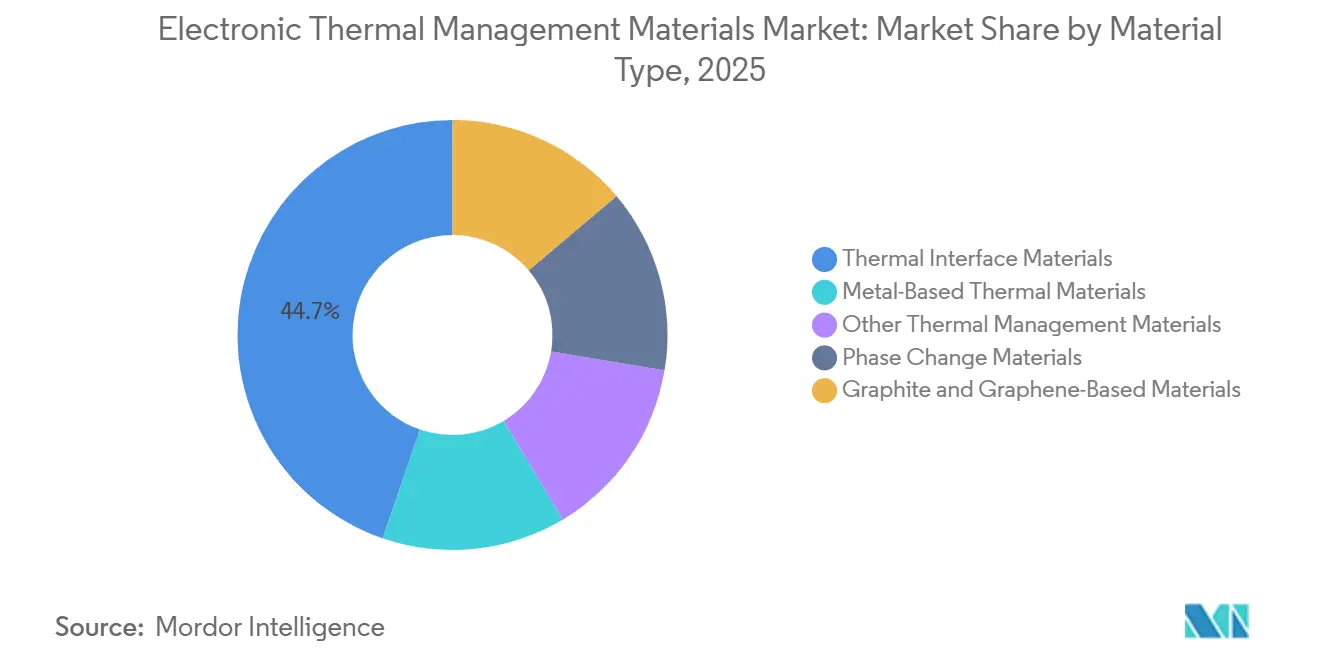
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Formfaktor:
Folien verzeichnen höhere Nachfrage, während Paste Präzisionsanwendungen unterstütztFolien-Wärmeübergangsmaterialien machten im Jahr 2025 37,25 % des Marktes für elektronische Wärmemanagementmaterialien aus. Ihre Kompatibilität mit automatisierten Pick-and-Place-Linien unterstützt die Großserienfertigung von Unterhaltungselektronik und Telekommunikationsprodukten. Vorhersehbare Klebeschichtdicke und einfache Handhabung können die Fertigungslinienausbeuten verbessern. Paste soll von 2026 bis 2031 eine CAGR von 7,12 % verzeichnen, da sie Spalten im Submillimeterbereich füllt und sich an nicht planare Oberflächen anpasst. Sie eignet sich für Pakete mit Chiplets, HBM-Stapeln und 2,5D-Interposern.
Henkel brachte im Dezember 2025 Bergquist TGF 10000 auf den Markt, das eine Leitfähigkeit von 10 W/m·K in einem flüssigen Spaltfüller-Format bietet[2]„Henkel bringt Bergquist TGF 10000 Thermischen Spaltfüller auf den Markt”, Henkel AG & Co. KGaA, henkel.com. Das Produkt bedient KI-Rechenzentren und leistungsstarke Automobilanwendungen, bei denen herkömmliche Materialien nur begrenzten Spielraum beim Wärmewiderstand bieten. Flüssige Wärmeübergangsmaterialien, einschließlich Spaltfüller und Gele, eignen sich für komplexe dreidimensionale Geometrien und robotergestützte Dosierung. Diese Eigenschaften unterstützen ihren Einsatz in EV-Bordladegerät- und Wechselrichterbaugruppen. Leitfähige Folien, Pads und Klebstoffe werden dort eingesetzt, wo Wärmeübertragung und mechanische Befestigung erforderlich sind.
Nach Anwendung:
Unterhaltungselektronik hat den größten Anteil, Automobil verzeichnet das schnellste WachstumUnterhaltungselektronik machte im Jahr 2025 31,63 % des Marktes für elektronische Wärmemanagementmaterialien aus. Smartphones, Laptops und Wearables verwenden mehrere Schnittstellenschichten, Graphitverteiler und Phasenwechsel-Pads. Der Materialwert pro Gerät bleibt niedriger als bei EVs und Rechenzentrumsystemen. Das Automobilsegment soll von 2026 bis 2031 mit einer CAGR von 7,78 % wachsen. Leistungselektronik, strukturelle Batteriearchitekturen und leistungsstärkere Fahrerassistenzsysteme (ADAS)-Computersysteme unterstützen die Marktgröße für elektronische Wärmemanagementmaterialien im Automobilbereich.
Die Telekommunikationsnachfrage profitiert von der Netzverdichtung und den kontinuierlichen Betriebszyklen der Basisstationselektronik. Außeneinsätze erfordern Pump-out-Widerstand und begrenzten Wärmewiderstands-Drift über 10–15 Jahre. Luft- und Raumfahrtanwendungen haben aufgrund der Military Specification (MIL-SPEC)-Qualifizierung und langfristiger Zuverlässigkeitsanforderungen einen hohen Materialwert pro Einheit. Medizinische Elektronik erfordert ein verbessertes Wärmemanagement, da die Miniaturisierung der Geräte den Wärmefluss erhöht. Industrielle Ausrüstung, einschließlich Motorantriebe und Stromumwandlungssysteme, unterstützt ebenfalls die Nachfrage, da Fertigungsanlagen elektrifiziert werden.
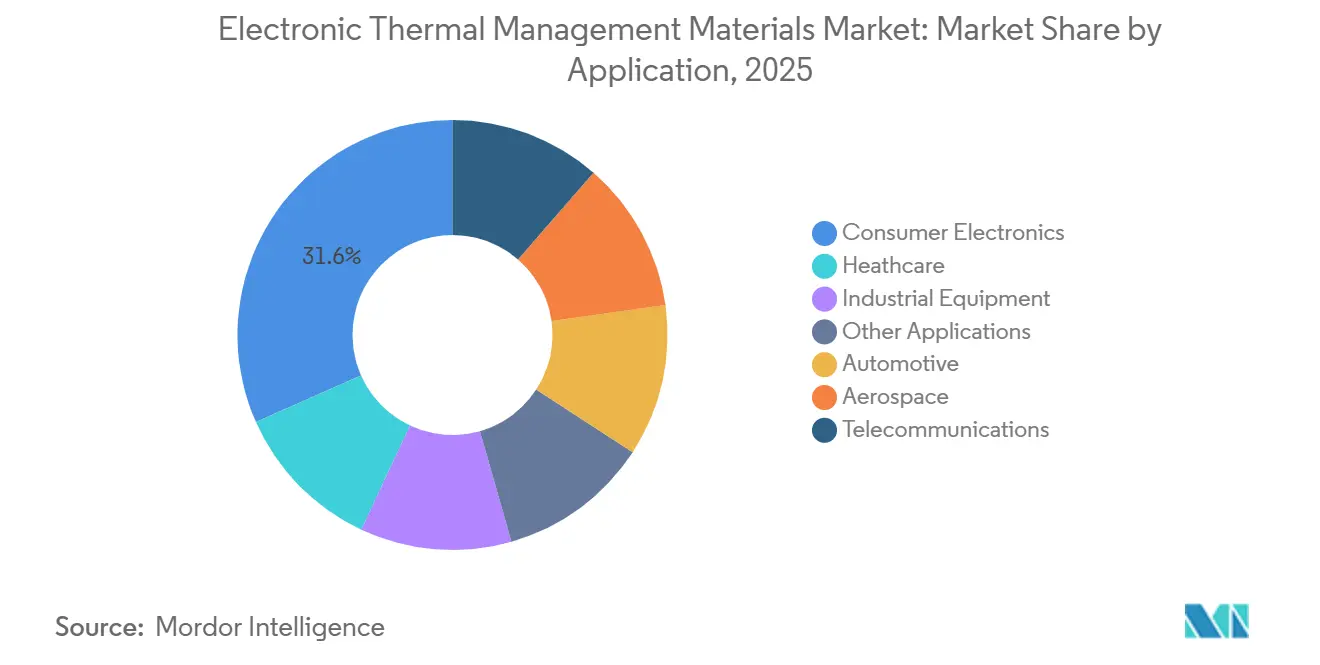
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für elektronische Wärmemanagementmaterialien
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 41,39 % am Markt für elektronische Wärmemanagementmaterialien und wird voraussichtlich bis 2031 mit einer CAGR von 7,63 % wachsen. Die Region umfasst die Produktion von Unterhaltungselektronik in China, die Montage von EV-Batterien in Südkorea und Japan sowie den Ausbau von Hyperscale-Rechenzentrumskapazitäten. Im Jahr 2025 verbrauchte Taiwan Halbleitermaterialien im Wert von 21,7 Milliarden USD, gefolgt von China mit 15,6 Milliarden USD und Südkorea mit 11,2 Milliarden USD. Fortschrittliche Packaging-Technologien stützen die Nachfrage nach thermischen Schnittstellenmaterialien (TIMs), Phasenwechselmaterialien und Graphit-Wärmespreizern, da Hochbandbreiten-Speicher (HBM)-Baugruppen, Chiplets und Interposer mehrere thermische Schichten erfordern. Indien, Vietnam, Thailand und Indonesien stützen die Nachfrage ebenfalls durch Investitionen in Montage und Prüfung sowie durch die heimische EV-Produktion.
Markt für elektronische Wärmemanagementmaterialien in Nordamerika und Europa
Nordamerika belegte die zweitgrößte Position im Markt für elektronische Wärmemanagementmaterialien. Der US-amerikanische Halbleitersektor entwickelt KI-Beschleuniger, und die thermischen Spezifikationen dieser Beschleuniger beeinflussen die Materialentwicklung in der gesamten globalen Lieferkette. Hyperscale-Betreiber haben in den Jahren 2025 und 2026 erhebliches Infrastrukturkapital bereitgestellt, während KI-fähige Racks Flüssigkühlsysteme und Schnittstellenmaterialien an mehreren Wärmeübertragungspunkten erfordern. Kanada stützt die Nachfrage durch Hochleistungsrecheninfrastruktur, während Mexiko als sekundärer Knotenpunkt für Spaltfüller und Vergussmassen in Automobilqualität dient. In Europa stützen die EV-Antriebsstranglieferanten und Batterieanforderungen Deutschlands die Entwicklung von Wärmematerialien über festgelegte Temperaturbereiche hinweg.
Markt für elektronische Wärmemanagementmaterialien in Südamerika und MEA
Südamerika bietet eine aufstrebende Marktchance, da Rechenzentrumsinvestitionen in Brasilien die digitale Nachfrage in ganz Lateinamerika stützen. Argentiniens Rolle im Lithiumdreieck könnte mittelfristig die regionale EV-Batteriemontage unterstützen. Der Markt im Nahen Osten und Afrika wird durch Saudi-Arabiens digitales Infrastrukturprogramm Vision 2030 und industrielle Elektronikaktivitäten in Südafrika gestützt. Die Regierungen des Golfkooperationsrats setzen KI-fähige Infrastruktur ein, was nach der Inbetriebnahme von Hyperscale-Anlagen eine lokalisierte Nachfrage nach Wärmematerialien erzeugen könnte. Die kurzfristige Nachfrage bleibt begrenzt, während das langfristige Wachstum von fortlaufenden Infrastrukturverpflichtungen abhängt.

Wettbewerbslandschaft
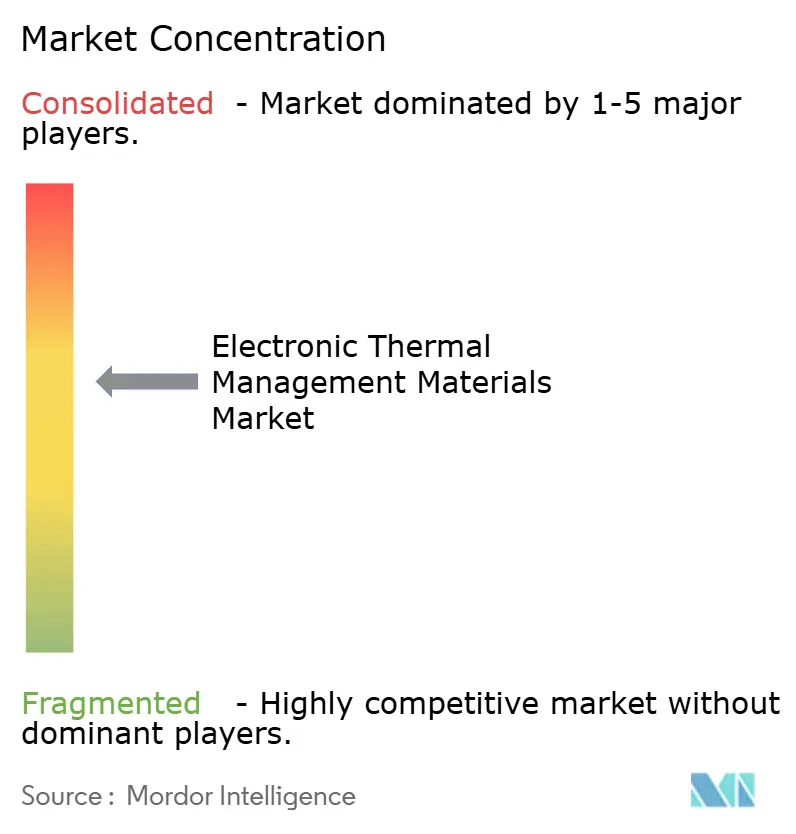
Der Markt für elektronische Wärmemanagementmaterialien ist mäßig konsolidiert. 3M, Henkel, Dow, Shin-Etsu Chemical, die Chomerics-Sparte von Parker Hannifin und Honeywell International bieten diversifizierte Portfolios, etablierte Qualifizierungsbeziehungen und Zugang zu Silikon- und Polymer-Einsatzstoffen. Fujipoly, Indium Corporation und Momentive bedienen die Märkte für fortschrittliches Packaging, Verteidigungselektronik und Wärmemanagement für Medizingeräte. Lieferanten streben eine frühzeitige Aufnahme in OEM-Spezifikationen an, um Lieferbeziehungen während des gesamten Programmlebenszyklus zu sichern.
Von Anfang 2025 bis Juli 2026 brachte Henkel Produkte für EV-Spaltfüller, optische Transceiver für KI-Rechenzentren, Fahrerassistenzsysteme (ADAS) für autonome Fahrzeuge und industrielle Vergussanwendungen auf den Markt. Im Juli 2026 brachte das Unternehmen den Bergquist Gap Filler TGF 6500LVO auf den Markt, einen emissionsarmen Silikon-Spaltfüller für EV-Stromumwandlungselektronik. Die Formulierung schließt D4-, D5- und D6-Siloxane aus, um REACH-Konformitätsanforderungen bei OEM-Qualifizierungsentscheidungen zu erfüllen. Im Oktober 2024 kooperierte Dow mit Carbice, um ausgerichtete Kohlenstoffnanoröhren-Wärmeübergangsmaterialien für Halbleiter-, Mobilitäts- und Industrieanwendungen zu kommerzialisieren. Kohlenstoffnanoröhrenmaterialien, Graphen-Verbundwerkstoffe und Flüssigmetall-Wärmeübergangsmaterialien unterstützen KI-Beschleunigungsanwendungen, bei denen herkömmliche Silikonsysteme Leistungsgrenzen aufweisen.
Im Juni 2025 vereinbarte Parker Hannifin die Übernahme von Curtis Instruments für 1 Milliarde USD und erweiterte damit seine Elektrifizierungsplattform in die Bewegungssteuerung für industrielle und fahrzeugseitige Elektrifizierungsanwendungen. Die Transaktion erweiterte seine Fähigkeiten und OEM-Einbindung über die Materiallieferung hinaus. Die Anforderungen der International Automotive Task Force (IATF) 16949 und ISO 9001 begünstigen Lieferanten mit dokumentierten Qualitätsmanagementsystemen. Diese Anforderungen können die Kommerzialisierung für Materialinnovatoren ohne Ankerkundenunterstützung für Pilotprogramme verzögern. Käufer benötigen häufig unterschiedliche Materialien für Batterie-, Leistungselektronik-, Paket- und Kühlschnittstellen.
Marktführer für elektronische Wärmemanagementmaterialien
Henkel AG & Co. KGaA
3M
Dow
PARKER HANNIFIN CORP
Shin-Etsu Chemical Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für elektronische Wärmemanagementmaterialien
- 3M
- AI Technology, Inc.
- Boyd
- Dow
- DuPont
- Fujipoly America Corp.
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Honeywell International Inc.
- Indium Corporation
- Master Bond
- Momentive
- Panasonic Industry
- PARKER HANNIFIN CORP
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG

Recent Industry Developments in Markt für elektronische Wärmemanagementmaterialien
- Juli 2026: Henkel brachte Bergquist Gap Filler TGF 6500LVO auf den Markt, einen zweikomponentigen, emissionsarmen Silikon-Wärmespaltfüller mit einer Wärmeleitfähigkeit von 6,5 W/m·K. Er unterstützt EV-Stromumwandlungselektronik, einschließlich ADAS- und ECU-Anwendungen, arbeitet bis zu 150 °C und schließt D4-, D5- und D6-Siloxane aus, um die REACH-Konformität zu gewährleisten.
- Mai 2026: SK hynix kündigte iHBM an, das Kühlelemente in die Die-zu-Die (D2D)-Physikalische Schicht (PHY) von HBM-Paketen integriert. Unter Verwendung der Wafer-Level Mass Reflow Molded Underfill (MR-MUF)-Technologie reduziert es den Wärmewiderstand um 30 % und zielt auf den HBM5-Einsatz in Hochleistungsrechen (HPC)-Rechenzentren für KI ab.


Globaler Berichtsumfang für den Markt für elektronische Wärmemanagementmaterialien
Elektronische Wärmemanagementmaterialien sind spezialisierte Substanzen, die überschüssige Wärme in elektronischen Geräten absorbieren, übertragen und ableiten. Sie leiten Wärme von empfindlichen Komponenten wie Computerchips ab und verhindern so Überhitzung, Leistungseinbußen und potenzielle Geräteausfälle.
Der Markt für elektronische Wärmemanagementmaterialien ist nach Materialtyp, Formfaktor, Anwendung und Geografie segmentiert. Nach Materialtyp ist der Markt in Wärmeübergangsmaterialien, Phasenwechselmaterialien, Graphit- und Graphen-basierte Materialien, metallbasierte Wärmematerialien und sonstige Wärmemanagementmaterialien segmentiert. Nach Formfaktor ist der Markt in Folie, Paste, Flüssigkeit und Sonstiges segmentiert. Nach Anwendung ist der Markt in Unterhaltungselektronik, Automobil, Luft- und Raumfahrt, Telekommunikation, Gesundheitswesen, industrielle Ausrüstung und sonstige Anwendungen segmentiert. Der Bericht deckt auch Marktgröße und Prognosen für elektronische Wärmemanagementmaterialien in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Wärmeübergangsmaterialien |
| Phasenwechselmaterialien |
| Graphit- und Graphen-basierte Materialien |
| Metallbasierte Wärmematerialien |
| Sonstige Wärmemanagementmaterialien |
| Folie |
| Paste |
| Flüssigkeit |
| Sonstiges |
| Unterhaltungselektronik |
| Automobil |
| Luft- und Raumfahrt |
| Telekommunikation |
| Gesundheitswesen |
| Industrielle Ausrüstung |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Wärmeübergangsmaterialien | |
| Phasenwechselmaterialien | ||
| Graphit- und Graphen-basierte Materialien | ||
| Metallbasierte Wärmematerialien | ||
| Sonstige Wärmemanagementmaterialien | ||
| Nach Formfaktor | Folie | |
| Paste | ||
| Flüssigkeit | ||
| Sonstiges | ||
| Nach Anwendung | Unterhaltungselektronik | |
| Automobil | ||
| Luft- und Raumfahrt | ||
| Telekommunikation | ||
| Gesundheitswesen | ||
| Industrielle Ausrüstung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für elektronische Wärmemanagementmaterialien?
Die Marktgröße für elektronische Wärmemanagementmaterialien wurde 2025 auf 4,85 Milliarden USD geschätzt und soll von 5,13 Milliarden USD im Jahr 2026 auf 6,98 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,36 % während des Prognosezeitraums (2026–2031).
Welche Anwendung wächst am schnellsten?
Der Automobilbereich soll bis 2031 mit einer CAGR von 7,78 % wachsen. Elektrofahrzeug (EV)-Batterien, Leistungselektronik und Fahrerassistenzsysteme (ADAS) benötigen mehr Wärmemanagementmaterialien.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik führte im Jahr 2025 mit einem Anteil von 41,39 % und soll bis 2031 mit einer CAGR von 7,63 % wachsen. Die regionale Elektronikproduktion und Packaging-Aktivitäten unterstützen diese Position.
Was schränkt die Einführung neuer Wärmeübergangsmaterialien ein?
Automobil- und Luft- und Raumfahrtqualifizierungen können 18–36 Monate dauern. Preisänderungen bei Silikon und Spezialpolymeren können ebenfalls den Druck auf die Formulierungskosten erhöhen.
Seite zuletzt aktualisiert am:



