
Tamaño y Participación del Mercado de Materiales para la Gestión Térmica Electrónica
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 5.13 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.98 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.36 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Materiales para la Gestión Térmica Electrónica por Mordor Intelligence
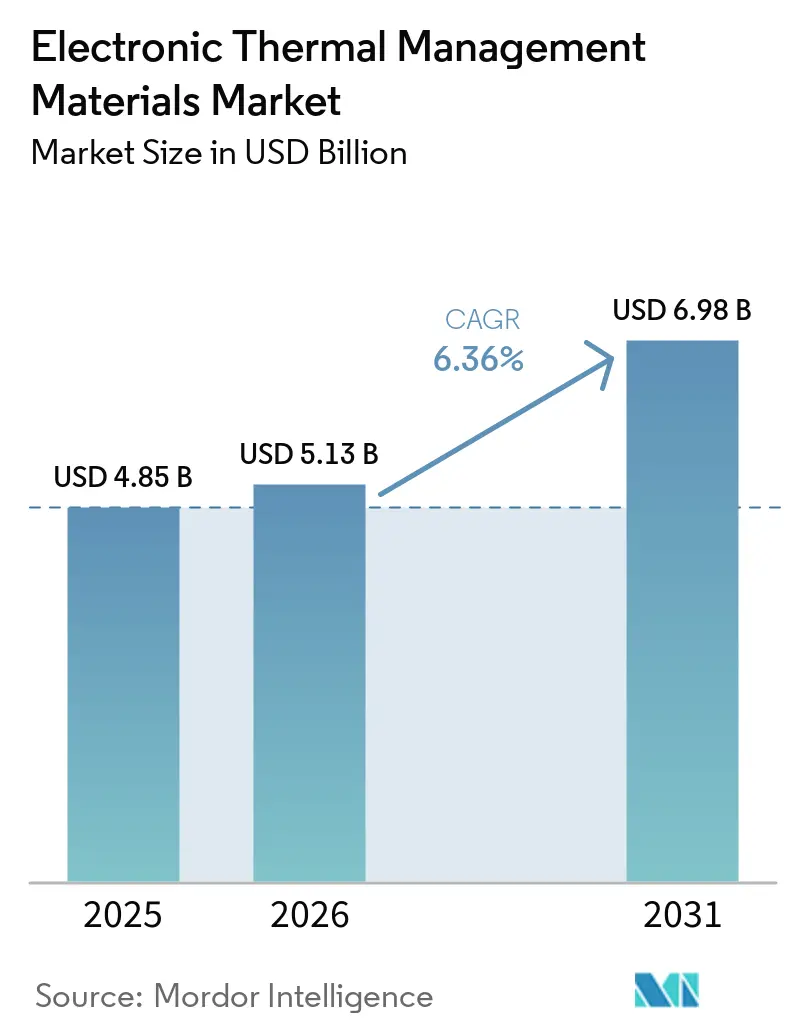
El tamaño del mercado de materiales para la gestión térmica electrónica se estimó en 4,85 mil millones de USD en 2025 y se prevé que crezca de 5,13 mil millones de USD en 2026 a 6,98 mil millones de USD en 2031, a una CAGR del 6,36% durante el período de pronóstico (2026-2031). El aumento de la densidad de potencia de los chips está incrementando la demanda de materiales que transfieren calor entre el die, el disipador de calor integrado, el disipador de calor externo y otras capas del paquete. Los paquetes de aceleradores de IA se aproximan o superan los 1.000 W de potencia de diseño térmico, lo que limita el enfriamiento convencional por aire e incrementa la demanda de materiales de interfaz térmica avanzados. El cambio hacia paquetes de circuitos integrados 2.5D y 3D (3D-IC) integra chiplets, pilas de memoria de alto ancho de banda (HBM), interposers y sustratos en el mismo ensamblaje, creando puntos calientes variables y condiciones térmicas complejas. Los proveedores compiten en materiales que mantienen una baja resistencia térmica ante cambios de temperatura, más allá de la conductividad térmica por sí sola. Los ciclos de calificación extendidos y la volatilidad en los insumos de silicona y polímeros especiales son consideraciones clave para los compradores en el mercado de materiales para la gestión térmica electrónica.
Conclusiones Clave del Informe
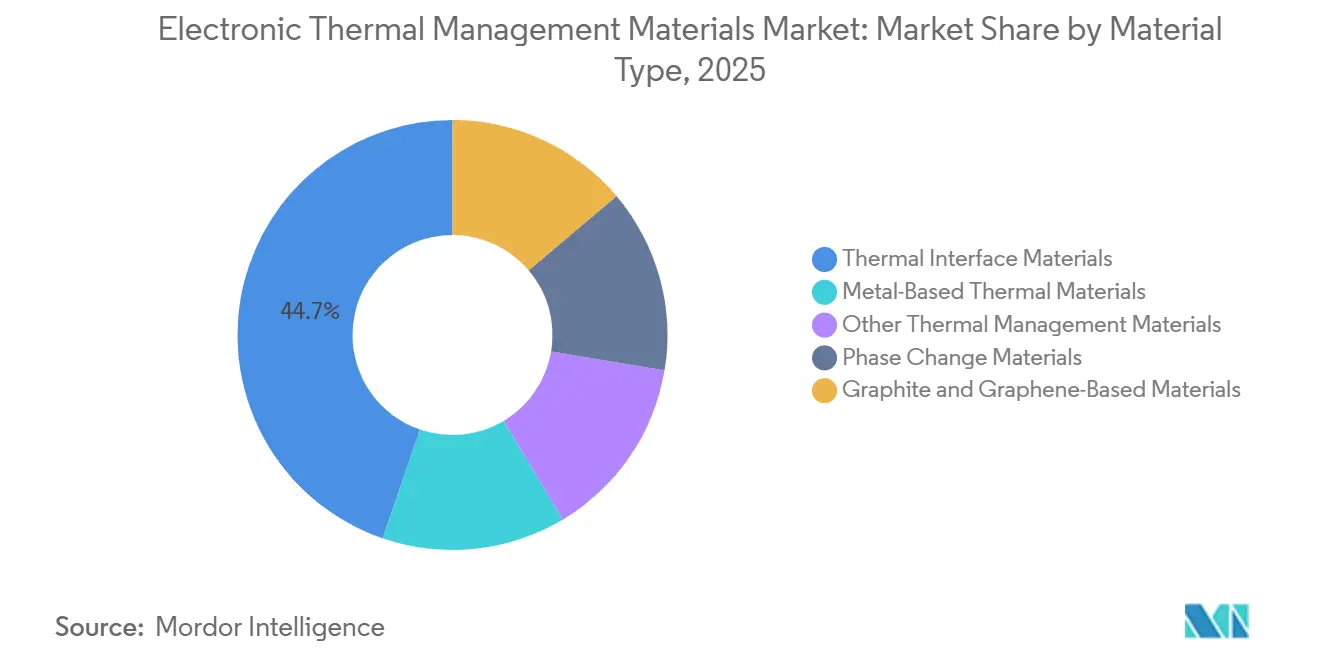
- Por tipo de material, los materiales de interfaz térmica representaron el 44,74% del total en 2025, mientras que se prevé que los materiales de cambio de fase crezcan a una CAGR del 8,34% hasta 2031.
- Por factor de forma, los materiales de interfaz térmica (TIM) en lámina representaron el 37,25% del total en 2025, mientras que se prevé que la pasta crezca a una CAGR del 7,12% hasta 2031.
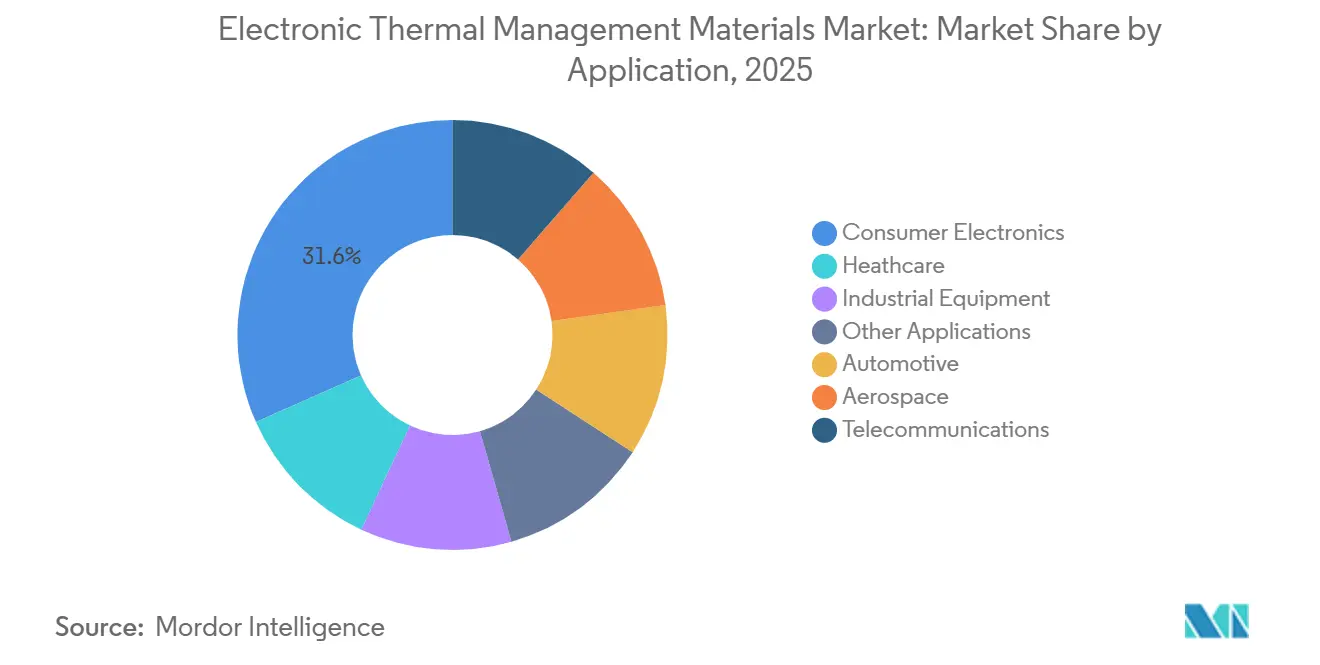
- Por aplicación, la electrónica de consumo representó el 31,63% del total en 2025, mientras que se prevé que el sector automotriz crezca a una CAGR del 7,78% hasta 2031.
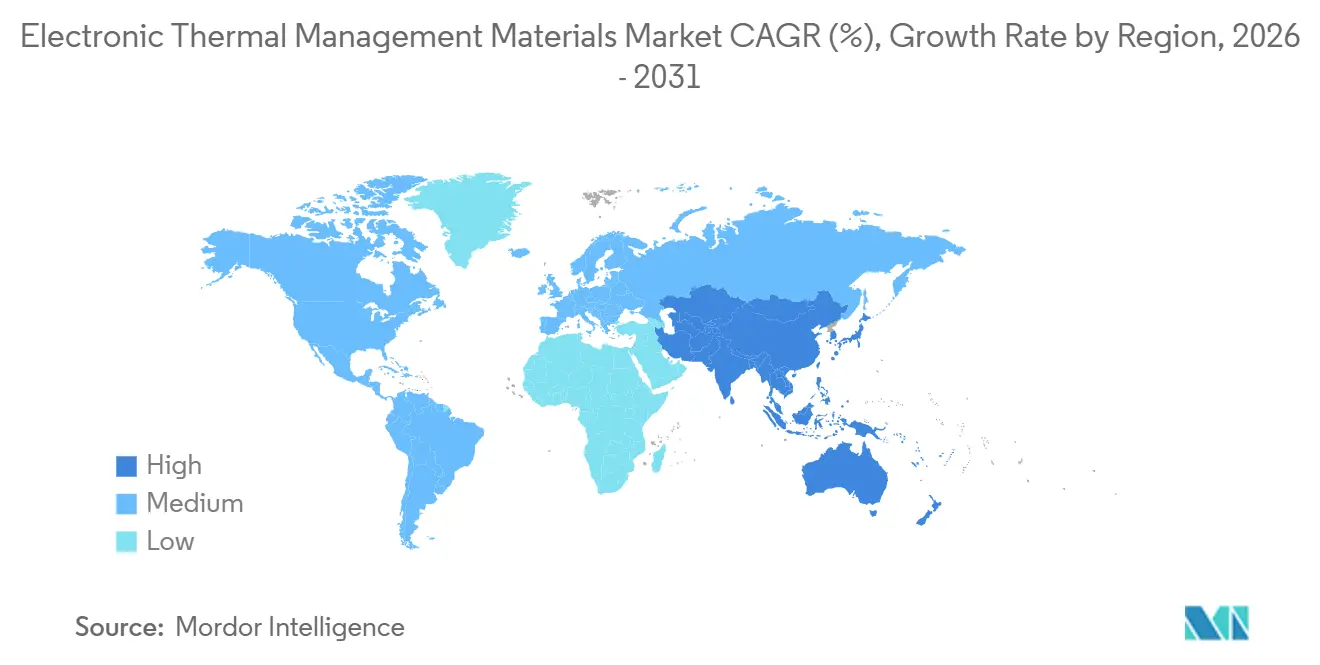
- Por geografía, Asia-Pacífico representó el 41,39% de los ingresos en 2025 y se prevé que se expanda a una CAGR del 7,63% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Computación Habilitada por IA y Aumento de la Densidad de Potencia de los Chips | +2.0% | Global, concentrado en América del Norte para el diseño de chips y en Asia-Pacífico para la fabricación y el ensamblaje | Corto plazo (≤ 2 años) |
| Electrificación de Vehículos y Electrónica de Potencia de Alta Tensión | +1.6% | Asia-Pacífico y América del Norte, con demanda emergente en Europa | Mediano plazo (2-4 años) |
| Complejidad del Ensamblaje de Semiconductores e Interconexiones Avanzadas | +1.0% | Mercados principales de Asia-Pacífico, incluidos Taiwán, Corea del Sur y Japón, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| 5G, Infraestructura de Borde y Centros de Datos de Alta Densidad | +0.8% | Mercados principales de Asia-Pacífico, con expansión hacia Oriente Medio, África y América Latina | Mediano plazo (2-4 años) |
| Calificación de Materiales Térmicos Integrada en las Victorias de Diseño de los Fabricantes de Equipos Originales | +0.5% | América del Norte y Europa, donde se ubican las sedes de muchos fabricantes de equipos originales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Computación Habilitada por IA y Aumento de la Densidad de Potencia de los Chips
Las cargas de trabajo de IA están cambiando los requisitos de diseño térmico en toda la cadena de suministro de electrónica. Los paquetes de aceleradores de IA se aproximan o superan los 1.000 W de potencia de diseño térmico, lo que limita el uso del enfriamiento convencional por aire. Esto está incrementando el uso de metales líquidos, láminas de indio y geles rellenos de plata en las interfaces die-a-tapa. Cada interfaz debe gestionar cargas de calor localizadas manteniendo una baja resistencia térmica. SK hynix presentó el iHBM en mayo de 2026, incorporando elementos de enfriamiento en el área D2D PHY, y reportó una reducción del 30% en la resistencia térmica[1]"SK hynix presenta la solución térmica 'iHBM' para mejorar el rendimiento de la IA," Sala de prensa de SK hynix, news.skhynix.com. El mercado de materiales para la gestión térmica electrónica requiere formulaciones que mantengan una baja resistencia bajo condiciones operativas cambiantes y cargas de paquete variables.
Electrificación de Vehículos y Electrónica de Potencia de Alta Tensión
Los paquetes de baterías de vehículos eléctricos (VE), los cargadores a bordo y los inversores de potencia requieren múltiples capas de material de interfaz térmica. Los dispositivos de carburo de silicio (SiC) y nitruro de galio (GaN) operan a temperaturas de unión más elevadas, aumentando los requisitos térmicos en toda la cadena de tracción. Las arquitecturas de celda a paquete y de celda a chasis eliminan la capa de módulo y extienden los requisitos de calificación de grado automotriz a la interfaz celda de batería-chasis. Una investigación de SAE International publicada en 2025 encontró que los materiales de cambio de fase especificados pueden extender la operación de la batería de VE sin enfriamiento activo hasta en un 80% en ciclos de conducción consecutivos del Procedimiento de Prueba Mundial Armonizado para Vehículos Ligeros (WLTP). Una revisión de 2025 encontró que los nanoaditivos a base de carbono aumentaron la conductividad térmica del material de cambio de fase en un 40-120%, mientras que el procesamiento a baja temperatura redujo los costos de material en un 20-35% en comparación con formulaciones de laboratorio anteriores. Henkel lanzó Bergquist TGF 2030APS y Loctite TLB 9270APS en mayo de 2026 para aplicaciones de celda a paquete y de celda a chasis.
Complejidad del Ensamblaje de Semiconductores e Interconexiones Avanzadas
La integración heterogénea basada en chiplets coloca materiales con diferentes coeficientes de expansión térmica en estrecha proximidad. Los materiales térmicos, por lo tanto, afectan el rendimiento del ensamblaje y la confiabilidad en campo. Una mejor entrega de potencia apoya la eficiencia computacional, mientras que el calor localizado requiere materiales de interfaz o estructuras de enfriamiento suplementarias. Los ensamblajes de memoria de alto ancho de banda (HBM), los paquetes de chiplets y los interposers pueden incorporar múltiples interfaces térmicas. Los estándares de calificación JEDEC JESD22 y los marcos de materiales de IPC (Asociación para la Conexión de la Industria Electrónica) orientan las formulaciones, ya que los procesos de unión híbrida y de paso fino tienen tolerancias de contaminación estrechas.
5G, Infraestructura de Borde y Centros de Datos de Alta Densidad
Las redes 5G de onda milimétrica y los nodos de borde con capacidad de IA requieren materiales que permanezcan estables durante la operación continua. Las radios de estaciones base y los nodos de borde densos operan a niveles de potencia más altos y durante períodos más prolongados que los dispositivos de consumo. La resistencia al bombeo y la resistencia térmica estable afectan la selección de materiales. Los módulos de transceptores ópticos en el hardware de interconexión de centros de datos también requieren control de contaminación alrededor de los componentes fotónicos. Los compuestos de tungsteno-cobre y las aleaciones de molibdeno-cobre se utilizan en disipadores de calor 5G y módulos de front-end de radiofrecuencia, donde se requieren conductividad térmica y compatibilidad de expansión. Estas aplicaciones extienden el mercado de materiales para la gestión térmica electrónica desde el enfriamiento a nivel de dispositivo hasta el hardware de infraestructura con largas vidas útiles.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos de Calificación y Costos de Pruebas de Confiabilidad | -0.5% | Global, con mayor carga en América del Norte y Europa, para programas automotrices y aeroespaciales | Mediano plazo (2-4 años) |
| Volatilidad del Costo de Rellenos, Silicona y Polímeros Especiales | -0.4% | Mercados principales de Asia-Pacífico, con expansión hacia América del Norte y Europa | Corto plazo (≤ 2 años) |
| Incompatibilidad de Expansión Térmica y Riesgo de Bombeo a Largo Plazo | -0.3% | Global, concentrado en sitios de ensamblaje avanzado en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Ciclos de Calificación y Costos de Pruebas de Confiabilidad
Un nuevo material de interfaz térmica para programas automotrices o aeroespaciales puede requerir entre 18 y 36 meses de pruebas de confiabilidad termomecánica. Los protocolos de ciclos térmicos JESD22 requieren verificación en 250-1.000 ciclos a temperaturas extremas antes de la aprobación del programa. Las pruebas representan una parte significativa del tiempo y el costo de calificación. Tras la calificación, los proveedores establecidos pueden mantener su posición durante toda la vida de producción de una plataforma. Las nuevas formulaciones pueden requerir recalificación, lo que extiende los plazos de adopción. Esto puede retrasar la innovación en materiales en dos o tres generaciones de diseño y alargar el período de recuperación de la inversión en I+D. Los proveedores más pequeños enfrentan costos más altos al calificar productos para aplicaciones de grado automotriz y centros de datos, particularmente cuando se requieren aprobaciones IATF 16949 y JEDEC o IPC (Asociación para la Conexión de la Industria Electrónica) específicas de la aplicación.
Volatilidad del Costo de Rellenos, Silicona y Polímeros Especiales
La silicona es la matriz portadora principal en muchas categorías de materiales de interfaz térmica. Su precio es sensible a los costos del dimetilciclosiloxano, que dependen de los precios del metanol y los insumos de metal de silicio. Dow implementó un aumento del 5-10% en los precios de la silicona en la Gran China en abril de 2025 y un aumento adicional del 10-20% en su división de Soluciones para el Consumidor en diciembre de 2025. Los centros de datos de IA y la fabricación de VE también consumen silicio, aumentando la presión sobre el suministro de insumos. Esto crea desafíos de costos para los formuladores sin integración de silicona aguas arriba. El mercado de materiales para la gestión térmica electrónica puede enfrentar presión sobre los márgenes cuando los costos de insumos aumentan más rápido que los precios de los productos calificados. La incompatibilidad de expansión térmica y los riesgos de bombeo a largo plazo también afectan la confiabilidad, particularmente en el ensamblaje avanzado, donde el movimiento del material puede afectar el rendimiento de la interfaz.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
Los Materiales de Interfaz Térmica Anclan la Demanda, los Materiales de Cambio de Fase Lideran el CrecimientoLos materiales de interfaz térmica representaron el 44,74% del mercado de materiales para la gestión térmica electrónica en 2025. Se utilizan entre el die y el disipador de calor integrado, entre el disipador de calor integrado y el disipador de calor externo, y entre la celda de batería y la estructura de enfriamiento. Tras la validación específica de plataforma por parte del fabricante de equipos originales (OEM), una formulación generalmente permanece en producción durante todo el ciclo de vida del programa. Se prevé que los materiales de cambio de fase crezcan a una CAGR del 8,34% de 2026 a 2031, respaldados por su capacidad de adaptarse a superficies irregulares durante los ciclos térmicos. Esto apoya su uso en módulos de batería de VE, cargadores a bordo y ensamblajes de aceleradores de IA.
Los materiales a base de grafito y grafeno están ganando adopción en electrónica de consumo y unidades de radio 5G porque distribuyen el calor lateralmente con un espesor limitado en el eje z. Los nanoaditivos a base de carbono mejoran la conductividad del material de cambio de fase en un 40-120%, mientras que el procesamiento a menor temperatura reduce los costos en un 20-35% en comparación con formulaciones anteriores. Los materiales a base de metal, incluidas las láminas de indio y las alternativas de plata sinterizada, se utilizan en aplicaciones TIM1 para paquetes de circuitos integrados tridimensionales (3D-IC) y HBM. Los requisitos de cumplimiento del Reglamento sobre Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) limitan las opciones de formulación para aleaciones que contienen plomo y bismuto en Europa. Otros materiales incluyen películas especiales, recubrimientos y adhesivos térmicos estructurales para electrónica aeroespacial y médica, donde la certificación a largo plazo respalda valores unitarios más altos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Factor de Forma:
Las Láminas Representan una Mayor Demanda, Mientras que la Pasta Apoya Aplicaciones de PrecisiónLos TIM en lámina representaron el 37,25% del mercado de materiales para la gestión térmica electrónica en 2025. Su compatibilidad con líneas automatizadas de colocación y recogida apoya la fabricación a gran escala de productos de electrónica de consumo y telecomunicaciones. El espesor de línea de unión predecible y la facilidad de manejo pueden mejorar los rendimientos de las líneas de fabricación. Se prevé que la pasta registre una CAGR del 7,12% de 2026 a 2031 porque rellena huecos de menos de un milímetro y se adapta a superficies no planas. Es adecuada para paquetes que utilizan chiplets, pilas HBM e interposers 2.5D.
Henkel lanzó Bergquist TGF 10000 en diciembre de 2025, ofreciendo una conductividad de 10 W/m·K en formato de relleno de huecos líquido[2]"Henkel lanza el relleno de huecos térmico Bergquist TGF 10000," Henkel AG & Co. KGaA, henkel.com. El producto sirve a centros de datos de IA y aplicaciones automotrices de alta potencia, donde los materiales convencionales ofrecen un margen limitado de resistencia térmica. Los TIM líquidos, incluidos los rellenos de huecos y los geles, se adaptan a geometrías tridimensionales complejas y a la dispensación robótica. Estas características apoyan su uso en ensamblajes de cargadores a bordo y inversores de potencia para VE. Las películas conductoras, las almohadillas y los adhesivos se utilizan donde se requieren transferencia de calor y fijación mecánica.
Por Aplicación:
La Electrónica de Consumo Representa la Mayor Participación, el Sector Automotriz Registra el Crecimiento Más RápidoLa electrónica de consumo representó el 31,63% del mercado de materiales para la gestión térmica electrónica en 2025. Los teléfonos inteligentes, las computadoras portátiles y los dispositivos portátiles utilizan múltiples capas de interfaz, disipadores de grafito y almohadillas de cambio de fase. El valor del material por dispositivo sigue siendo inferior al de los VE y los sistemas de centros de datos. Se prevé que el segmento automotriz crezca a una CAGR del 7,78% de 2026 a 2031. La electrónica de potencia, las arquitecturas de batería estructural y los sistemas de computación de Sistemas Avanzados de Asistencia al Conductor (ADAS) de mayor potencia apoyan el tamaño del mercado de materiales para la gestión térmica electrónica para aplicaciones automotrices.
La demanda en telecomunicaciones se beneficia de la densificación de redes y los ciclos de servicio continuo de la electrónica de estaciones base. Los despliegues en exteriores requieren resistencia al bombeo y una deriva limitada de la resistencia térmica durante 10-15 años. Las aplicaciones aeroespaciales tienen un alto valor de material por unidad debido a la calificación de Especificación Militar (MIL-SPEC) y los requisitos de confiabilidad a largo plazo. La electrónica sanitaria requiere una mejor gestión del calor a medida que la miniaturización de dispositivos aumenta el flujo de calor. El equipo industrial, incluidos los accionamientos de motores y los sistemas de conversión de potencia, también apoya la demanda a medida que las instalaciones de fabricación se electrifican.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Materiales para la Gestión Térmica Electrónica en Asia-Pacífico
Asia-Pacífico representó el 41,39% del mercado de materiales para la gestión térmica electrónica en 2025 y se proyecta que crecerá a una CAGR del 7,63% hasta 2031. La región incluye la producción de electrónica de consumo en China, el ensamblaje de baterías para vehículos eléctricos en Corea del Sur y Japón, y la expansión de la capacidad de centros de datos a hiperescala. En 2025, Taiwán consumió 21,7 mil millones de USD en materiales semiconductores, seguido de China con 15,6 mil millones de USD y Corea del Sur con 11,2 mil millones de USD. El empaquetado avanzado impulsa la demanda de materiales de interfaz térmica (TIMs), materiales de cambio de fase y difusores de grafito, ya que los ensamblajes de memoria de alto ancho de banda (HBM), los chiplets y los interposers requieren múltiples capas térmicas. India, Vietnam, Tailandia e Indonesia también impulsan la demanda a través de inversiones en ensamblaje y pruebas, así como mediante la producción doméstica de vehículos eléctricos.
Mercado de Materiales para la Gestión Térmica Electrónica en América del Norte y Europa
América del Norte ocupó la segunda posición más importante en el mercado de materiales para la gestión térmica electrónica. El sector semiconductor de los Estados Unidos diseña aceleradores de inteligencia artificial, y las especificaciones térmicas de estos aceleradores influyen en el desarrollo de materiales a lo largo de la cadena de suministro global. Los operadores a hiperescala comprometieron un capital de infraestructura significativo en 2025 y 2026, mientras que los racks con capacidad de inteligencia artificial requieren sistemas de enfriamiento líquido y materiales de interfaz en múltiples puntos de transferencia de calor. Canadá impulsa la demanda a través de infraestructura de computación de alto rendimiento, mientras que México actúa como un centro secundario para rellenos de huecos de grado automotriz y materiales de encapsulado. En Europa, los proveedores de trenes de potencia para vehículos eléctricos de Alemania y los requisitos de baterías respaldan el desarrollo de materiales térmicos en rangos de temperatura especificados.
Mercado de Materiales para la Gestión Térmica Electrónica en América del Sur y MEA
América del Sur presenta una oportunidad de mercado emergente, ya que las inversiones en centros de datos en Brasil impulsan la demanda digital en toda América Latina. El papel de Argentina en el triángulo del litio podría respaldar el ensamblaje regional de baterías para vehículos eléctricos a mediano plazo. El mercado de Oriente Medio y África está respaldado por el programa de infraestructura digital Visión 2030 de Arabia Saudita y la actividad de electrónica industrial en Sudáfrica. Los gobiernos del Consejo de Cooperación del Golfo están desplegando infraestructura con capacidad de inteligencia artificial, lo que podría generar demanda localizada de materiales térmicos una vez que las instalaciones a hiperescala entren en operación. La demanda a corto plazo sigue siendo limitada, mientras que el crecimiento a largo plazo depende de los compromisos de infraestructura en curso.

Panorama Competitivo
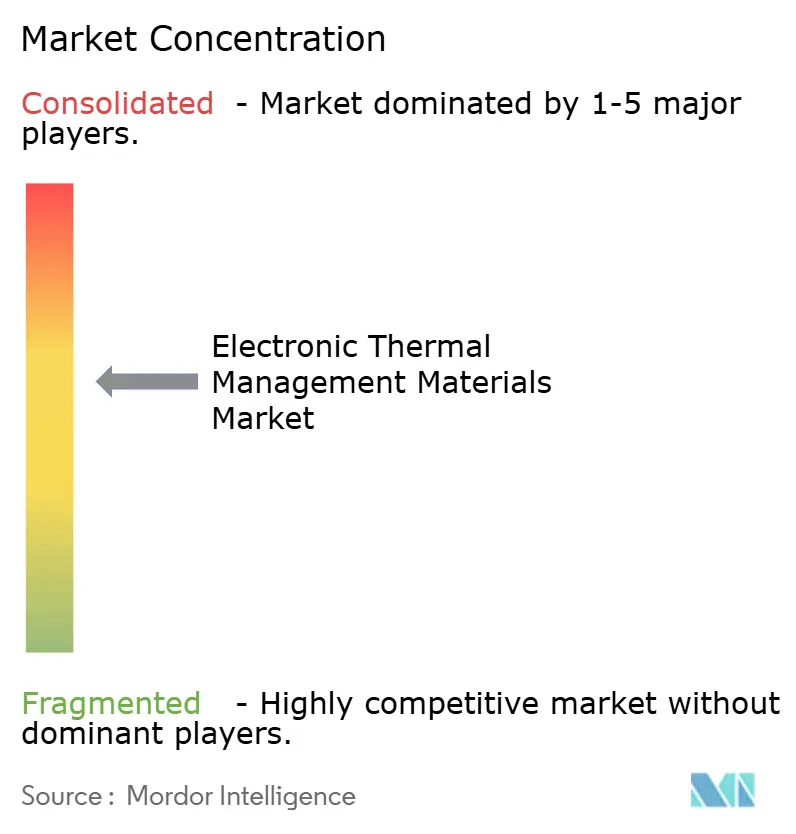
El mercado de materiales para la gestión térmica electrónica está moderadamente consolidado. 3M, Henkel, Dow, Shin-Etsu Chemical, la división Chomerics de Parker Hannifin y Honeywell International ofrecen carteras diversificadas, relaciones de calificación establecidas y acceso a insumos de silicona y polímeros. Fujipoly, Indium Corporation y Momentive atienden los mercados de gestión térmica para ensamblaje avanzado, electrónica de defensa y dispositivos médicos. Los proveedores buscan una inclusión temprana en las especificaciones de los OEM para asegurar relaciones de suministro durante todo el ciclo de vida de un programa.
Desde principios de 2025 hasta julio de 2026, Henkel lanzó productos para rellenos de huecos en VE, transceptores ópticos para centros de datos de IA, sistemas avanzados de asistencia al conductor (ADAS) para vehículos autónomos y aplicaciones de encapsulado industrial. En julio de 2026, la empresa lanzó el Bergquist Gap Filler TGF 6500LVO, un relleno de huecos de silicona de baja volatilidad para electrónica de conversión de potencia en VE. La formulación excluye siloxanos D4, D5 y D6 para abordar los requisitos de cumplimiento REACH en las decisiones de calificación de los OEM. En octubre de 2024, Dow se asoció con Carbice para comercializar materiales de interfaz térmica (TIM) de nanotubos de carbono alineados para aplicaciones en semiconductores, movilidad e industria. Los materiales de nanotubos de carbono, los compuestos de grafeno y los TIM de metal líquido apoyan las aplicaciones de aceleradores de IA donde los sistemas de silicona convencionales tienen limitaciones de rendimiento.
En junio de 2025, Parker Hannifin acordó adquirir Curtis Instruments por 1 mil millones de USD, expandiendo su plataforma de electrificación hacia el control de movimiento para aplicaciones de electrificación industrial y de vehículos. La transacción amplió sus capacidades y el compromiso con los OEM más allá del suministro de materiales. Los requisitos de la Fuerza de Tarea Automotriz Internacional (IATF) 16949 e ISO 9001 favorecen a los proveedores con sistemas de gestión de calidad documentados. Estos requisitos pueden retrasar la comercialización para los innovadores de materiales sin el apoyo de clientes ancla para programas piloto. Los compradores a menudo requieren materiales diferentes para las interfaces de batería, electrónica de potencia, paquete y enfriamiento.
Líderes de la Industria de Materiales para la Gestión Térmica Electrónica
-
Henkel AG & Co. KGaA
-
3M
-
Dow
-
PARKER HANNIFIN CORP
-
Shin-Etsu Chemical Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales para la Gestión Térmica Electrónica
- 3M
- AI Technology, Inc.
- Boyd
- Dow
- DuPont
- Fujipoly America Corp.
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Honeywell International Inc.
- Indium Corporation
- Master Bond
- Momentive
- Panasonic Industry
- PARKER HANNIFIN CORP
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG

Recent Industry Developments in Mercado de Materiales para la Gestión Térmica Electrónica
- Julio de 2026: Henkel lanzó el Bergquist Gap Filler TGF 6500LVO, un relleno de huecos térmico de silicona bicomponente y baja volatilidad con una conductividad térmica de 6,5 W/m·K. Apoya la electrónica de conversión de potencia para VE, incluidas las aplicaciones ADAS y ECU, opera hasta 150 C y excluye siloxanos D4, D5 y D6 para garantizar el cumplimiento de REACH.
- Mayo de 2026: SK hynix anunció el iHBM, que integra elementos de enfriamiento en la capa física (PHY) die a die (D2D) de los paquetes HBM. Utilizando la tecnología de Underfill Moldeado por Reflujo Masivo a nivel de oblea (MR-MUF), reduce la resistencia térmica en un 30% y apunta al despliegue de HBM5 en centros de datos de computación de alto rendimiento (HPC) para IA.


Alcance del Informe Global del Mercado de Materiales para la Gestión Térmica Electrónica
Los materiales para la gestión térmica electrónica son sustancias especializadas que absorben, transfieren y disipan el exceso de calor en los dispositivos electrónicos. Conducen el calor alejándolo de los componentes sensibles, como los chips de computadora, previniendo el sobrecalentamiento, la ralentización del rendimiento y el posible fallo del dispositivo.
El mercado de materiales para la gestión térmica electrónica está segmentado por tipo de material, factor de forma, aplicación y geografía. Por tipo de material, el mercado está segmentado en materiales de interfaz térmica, materiales de cambio de fase, materiales a base de grafito y grafeno, materiales térmicos a base de metal y otros materiales de gestión térmica. Por factor de forma, el mercado está segmentado en lámina, pasta, líquido y otros. Por aplicación, el mercado está segmentado en electrónica de consumo, automotriz, aeroespacial, telecomunicaciones, atención sanitaria, equipos industriales y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para materiales para la gestión térmica electrónica en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Materiales de Interfaz Térmica |
| Materiales de Cambio de Fase |
| Materiales a Base de Grafito y Grafeno |
| Materiales Térmicos a Base de Metal |
| Otros Materiales de Gestión Térmica |
| Lámina |
| Pasta |
| Líquido |
| Otros |
| Electrónica de Consumo |
| Automotriz |
| Aeroespacial |
| Telecomunicaciones |
| Atención Sanitaria |
| Equipos Industriales |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Materiales de Interfaz Térmica | |
| Materiales de Cambio de Fase | ||
| Materiales a Base de Grafito y Grafeno | ||
| Materiales Térmicos a Base de Metal | ||
| Otros Materiales de Gestión Térmica | ||
| Por Factor de Forma | Lámina | |
| Pasta | ||
| Líquido | ||
| Otros | ||
| Por Aplicación | Electrónica de Consumo | |
| Automotriz | ||
| Aeroespacial | ||
| Telecomunicaciones | ||
| Atención Sanitaria | ||
| Equipos Industriales | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Materiales para la Gestión Térmica Electrónica?
El tamaño del mercado de materiales para la gestión térmica electrónica se estimó en 4,85 mil millones de USD en 2025 y se prevé que crezca de 5,13 mil millones de USD en 2026 a 6,98 mil millones de USD en 2031, a una CAGR del 6,36% durante el período de pronóstico (2026-2031).
¿Qué aplicación se está expandiendo más rápidamente?
Se prevé que el sector automotriz crezca a una CAGR del 7,78% hasta 2031. Las baterías de Vehículos Eléctricos (VE), la electrónica de potencia y los Sistemas Avanzados de Asistencia al Conductor (ADAS) necesitan más materiales de gestión térmica.
¿Qué región lidera la demanda global?
Asia-Pacífico lideró con una participación del 41,39% en 2025 y se prevé que crezca a una CAGR del 7,63% hasta 2031. La producción de electrónica regional y la actividad de ensamblaje apoyan esta posición.
¿Qué limita la adopción de nuevos materiales de interfaz térmica?
Las calificaciones automotrices y aeroespaciales pueden tomar entre 18 y 36 meses. Los cambios de precio de la silicona y los polímeros especiales también pueden presionar los costos de formulación.
Última actualización de la página el:



