
電子熱管理材料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 5.13 十億米ドル |
| 市場規模 (2031) | 6.98 十億米ドル |
| Growth Rate (2026 - 2031) | 6.36 % |
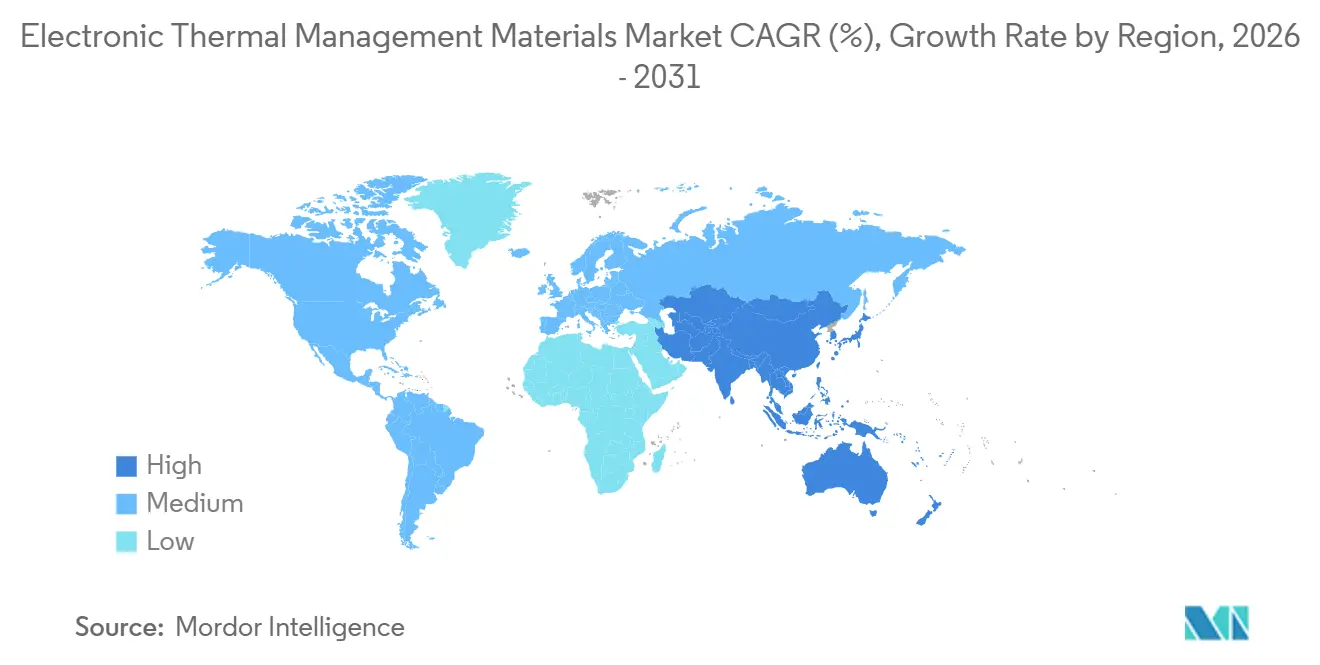
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
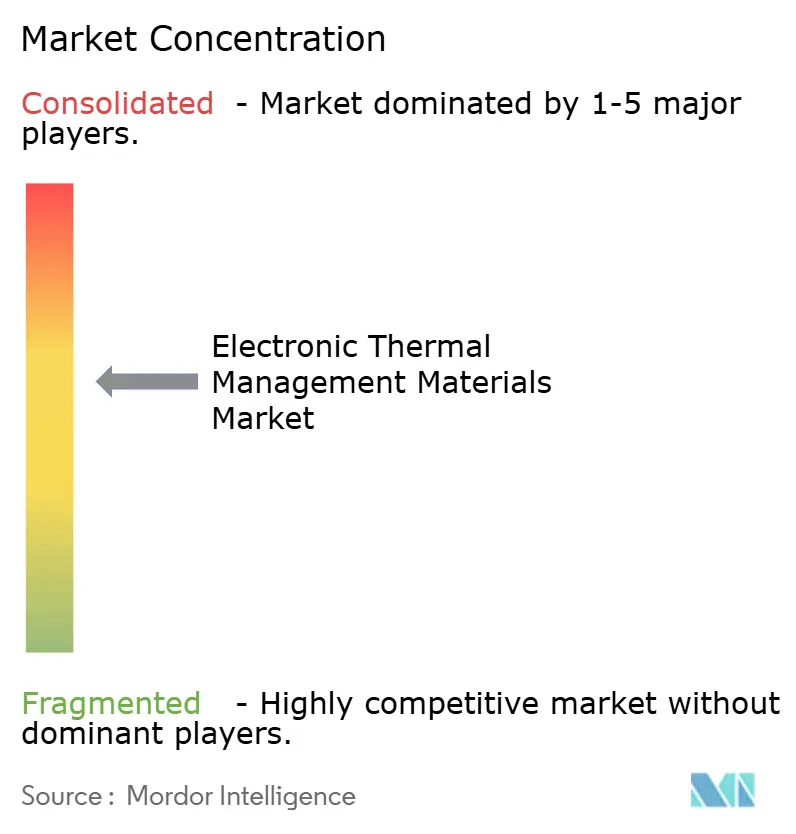
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電子熱管理材料市場分析
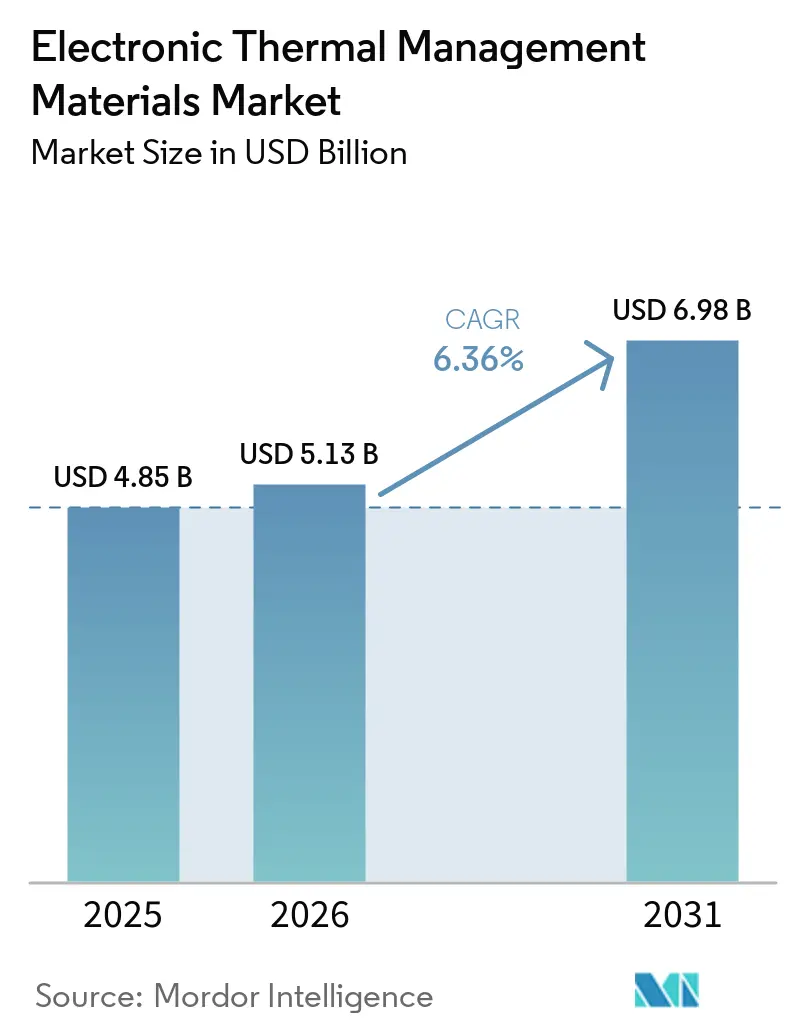
電子熱管理材料市場規模は2025年に48.5 ビリオン 米ドルと推定され、2026年の51.3 ビリオン 米ドルから2031年には69.8 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 6.36%で成長すると見込まれています。チップの電力密度の上昇により、ダイ、ヒートスプレッダー、ヒートシンク、その他のパッケージ層間での熱伝達材料への需要が高まっています。AIアクセラレーターパッケージは熱設計電力が1,000 Wに近づくか超過しており、従来の空冷の使用を制限し、高度なサーマルインターフェース材料への需要を高めています。2.5Dおよび3D集積回路(3D-IC)パッケージへの移行により、チップレット、高帯域幅メモリ(HBM)スタック、インターポーザー、基板が同一アセンブリに統合され、局所的なホットスポットや複雑な熱条件が生じています。サプライヤーは、熱伝導率だけでなく、温度変化に対して低い熱抵抗を維持する材料で競争しています。シリコーンおよび特殊ポリマー原料の長期的な認定サイクルと価格変動は、電子熱管理材料市場における購買担当者にとって重要な考慮事項です。
レポートの主要ポイント
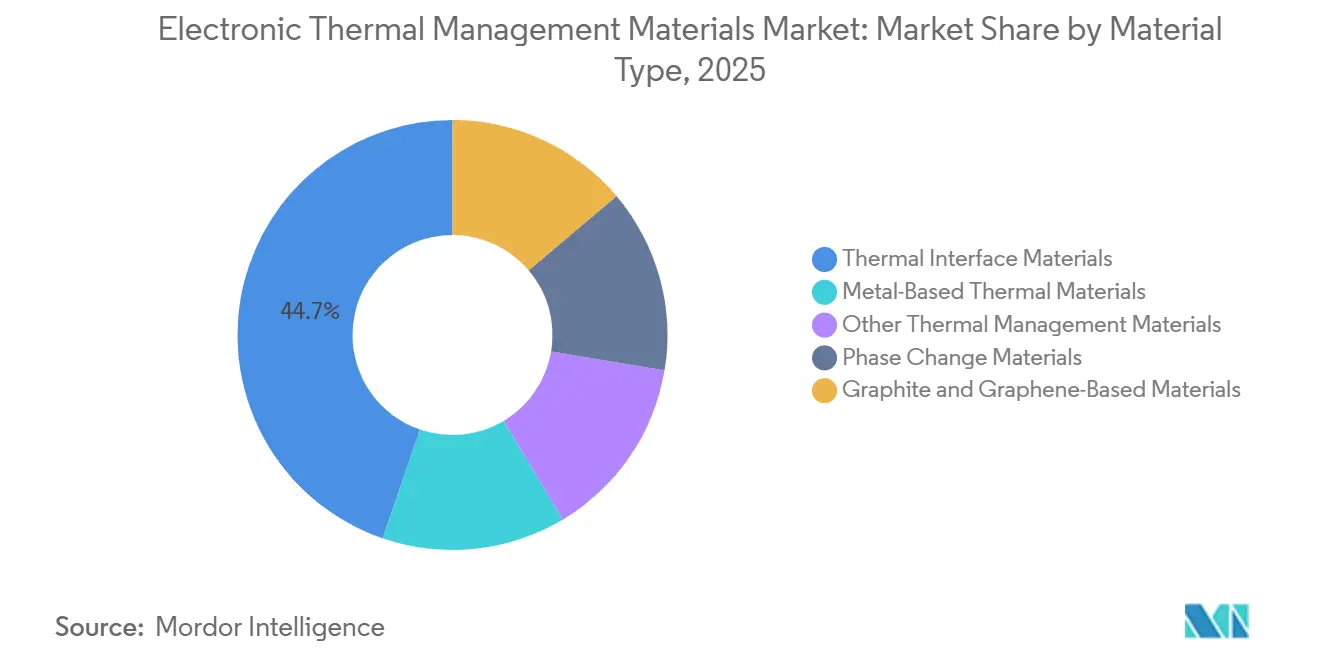
- 材料タイプ別では、サーマルインターフェース材料が2025年に全体の44.74%を占め、相変化材料は2031年にかけてCAGR 8.34%で成長すると予測されています。
- フォームファクター別では、シート型サーマルインターフェース材料(TIM)が2025年に全体の37.25%を占め、ペーストは2031年にかけてCAGR 7.12%で成長すると予測されています。
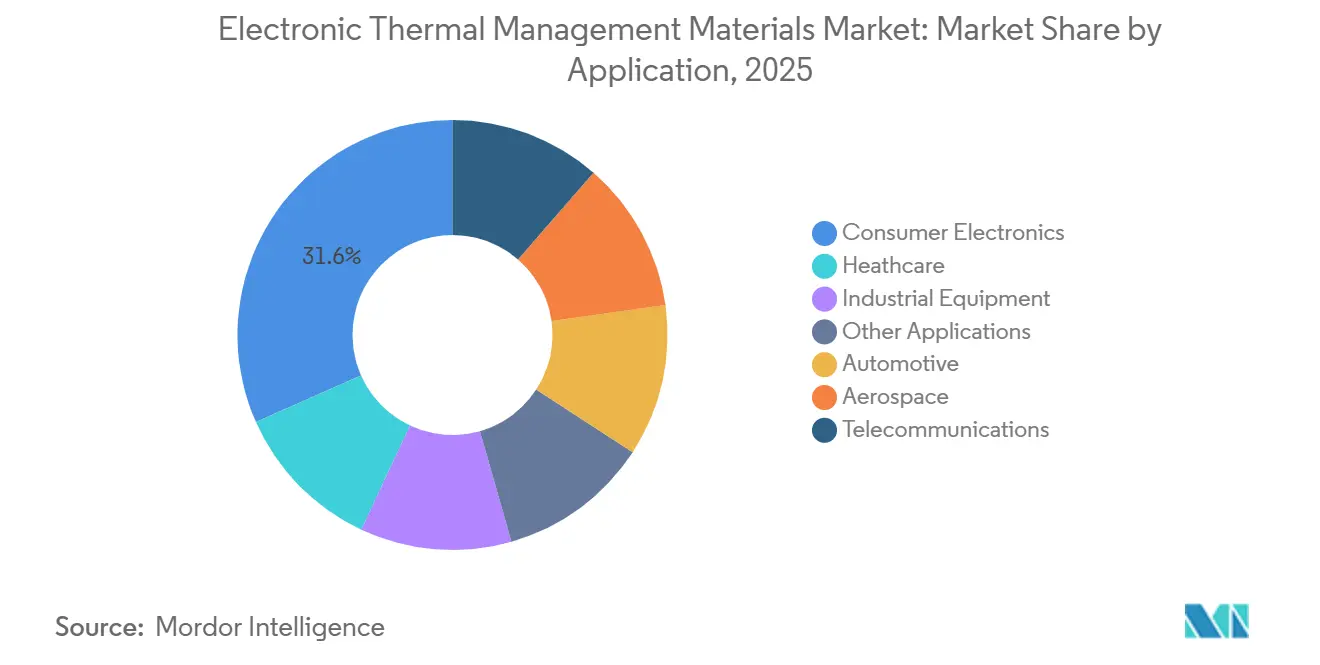
- 用途別では、コンシューマーエレクトロニクスが2025年に全体の31.63%を占め、自動車は2031年にかけてCAGR 7.78%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年に売上の41.39%を占め、2031年にかけてCAGR 7.63%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI対応コンピューティングとチップ電力密度の上昇 | +2.0% | チップ設計では北米、製造・パッケージングではアジア太平洋に集中したグローバル市場 | 短期(2年以内) |
| 車両の電動化と高電圧パワーエレクトロニクス | +1.6% | アジア太平洋および北米、欧州での新興需要 | 中期(2〜4年) |
| 半導体パケージングの複雑化と高度なインターコネクト | +1.0% | 台湾、韓国、日本を含むアジア太平洋のコア市場、北米への波及 | 中期(2〜4年) |
| 5G、エッジインフラおよび高密度データセンター | +0.8% | アジア太平洋のコア市場、および中東・アフリカ・ラテンアメリカへの波及 | 中期(2〜4年) |
| OEMデザインウィンに組み込まれた熱材料認定 | +0.5% | 多くのOEM本社が所在する北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI対応コンピューティングとチップ電力密度の上昇
AIワークロードは、エレクトロニクスサプライチェーン全体の熱設計要件を変えています。AIアクセラレーターパッケージは熱設計電力が1,000 Wに近づくか超過しており、従来の空冷の使用を制限しています。これにより、ダイ対リッドインターフェース全体で液体金属、インジウムフォイル、銀充填ゲルの使用が増加しています。各インターフェースは、低い熱抵抗を維持しながら局所的な熱負荷を管理する必要があります。SK hynixは2026年5月にiHBMを発表し、D2D PHY領域に冷却要素を組み込み、熱抵抗を30%削減したと報告しました[1]「SK hynixがAIパフォーマンス向上のための『iHBM』熱ソリューションを発表」、SK hynix ニュースルーム、news.skhynix.com。電子熱管理材料市場は、変化する動作条件とパッケージ負荷の下で低抵抗を維持する配合を必要としています。
車両の電動化と高電圧パワーエレクトロニクス
電気自動車(EV)のバッテリーパック、車載充電器、パワーインバーターには複数層のサーマルインターフェース材料が必要です。炭化ケイ素(SiC)および窒化ガリウム(GaN)デバイスはより高いジャンクション温度で動作し、ドライブトレインスタック全体の熱要件を高めています。セル・トゥ・パックおよびセル・トゥ・シャーシアーキテクチャはモジュール層を排除し、自動車グレードの認定要件をバッテリーセル対シャーシインターフェースまで拡張しています。2025年に発表されたSAEインターナショナルの研究では、指定された相変化材料が連続する世界統一軽自動車試験手順(WLTP)ドライブサイクルにおいて、能動冷却なしでEVバッテリーの動作を最大80%延長できることが示されました。2025年のレビューでは、炭素系ナノ添加剤が相変化材料の熱伝導率を40〜120%向上させ、低温処理により材料コストが以前の実験室配合と比較して20〜35%削減されたことが明らかになりました。Henkelは2026年5月にセル・トゥ・パックおよびセル・トゥ・シャーシ用途向けにBergquist TGF 2030APSおよびLoctite TLB 9270APSを発売しました。
半導体パッケージングの複雑化と高度なインターコネクト
チップレットベースのヘテロジニアス統合は、熱膨張係数の異なる材料を近接して配置します。そのため、熱材料はアセンブリ歩留まりとフィールド信頼性に影響します。改善された電力供給はコンピューティング効率を支援し、局所的な熱は界面材料または補助冷却構造を必要とします。高帯域幅メモリ(HBM)アセンブリ、チップレットパッケージ、インターポーザーには複数のサーマルインターフェースが組み込まれる場合があります。JEDEC JESD22認定規格およびIPC(エレクトロクス産業接続協会)の材料フレームワークが配合を導いており、ハイブリッドボンディングおよびファインピッチプロセスは汚染許容範囲が狭くなっています。
5G、エッジインフラおよび高密度データセンター
5G mmWaveネットワークおよびAI対応エッジノードは、継続的な動作中に安定した材料を必要とします。基地局ラジオおよび高密度エッジノードは、コンシューマーデバイスよりも高い電力レベルで長期間動作します。ポンプアウト耐性と安定した熱抵抗が材料選定に影響します。データセンターインターコネクトハードウェアの光トランシーバーモジュールも、フォトニクスコンポーネント周辺の汚染制御を必要とします。タングステン銅複合材料およびモリブデン銅合金は、熱伝導率と膨張整合が必要な5Gヒートシンクおよびフロントエンドモジュールに使用されています。これらの用途は、電子熱管理材料市場をデバイスレベルの冷却から長いサービス寿命を持つインフラハードウェアへと拡大させています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連 | 影響の時間軸 |
|---|---|---|---|
| 認定サイクルと信頼性試験コスト | -0.5% | 自動車および航空宇宙プログラムにおいて北米および欧州で最大の負担を持つグローバル市場 | 中期(2〜4年) |
| フィラー、シリコーン、特殊ポリマーのコスト変動 | -0.4% | アジア太平洋のコア市場、北米および欧州への波及 | 短期(2年以内) |
| 熱膨張不整合と長期的なポンプアウトリスク | -0.3% | アジア太平洋の高度パッケージングサイトに集中したグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
認定サイクルと信頼性試験コスト
自動車または航空宇宙プログラム向けの新しいサーマルインターフェース材料は、18〜36ヶ月の熱機械的信頼性試験を必要とする場合があります。JESD22熱サイクルプロトコルは、プログラム承認前に極端な温度での250〜1,000サイクルにわたる検証を必要とします。試験は認定時間とコストの大部分を占めます。認定後、確立されたサプライヤーはプラットフォームの生産ライフ全体にわたってその地位を維持できます。新しい配合は再認定を必要とする場合があり、採用タイムラインが延長されます。これにより、材料革新が2〜3世の設計遅延を生じさせ、研究開発の回収期間が長くなる可能性があります。小規模サプライヤーは、特にIATF 16949および用途固有のJEDECまたはIPC(エレクトロニクス産業接続協会)承認が必要な場合、自動車グレードおよびデータセンター用途向けの製品認定においてより高いコストに直面します。
フィラー、シリコーン、特殊ポリマーのコスト変動
シリコーンは多くのサーマルインターフェース材料カテゴリーにおける主要なキャリアマトリックスです。その価格はジメチルシクロシロキサンのコストに敏感であり、メタノールとシリコン金属原料の価格に依存します。Dowは2025年4月に中国本土でシリコーン価格を5〜10%引き上げ、2025年12月にはコンシューマーソリューション部門でさらに10〜20%引き上げを実施しました。AIデータセンターおよびEV製造もシリコンを消費し、原料供給への圧力を高めています。これにより、上流のシリコーン統合を持たない配合業者にとってコスト上の課題が生じています。電子熱管理材料市場は、原料コストが認定済み製品価格よりも速く上昇した場合、マージン圧力直面する可能性があります。熱膨張不整合と長期的なポンプアウトリスクも信頼性に影響し、特に材料の移動がインターフェース性能に影響する可能性がある高度パッケージングにおいて顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
サーマルインターフェース材料が需要を支え、相変化材料が成長をリードサーマルインターフェース材料は2025年の電子熱管理材料市場の44.74%を占めました。ダイとヒートスプレッダーの間、ヒートスプレッダーとヒートシンクの間、バッテリーセルと冷却構造の間に使用されます。プラットフォーム固有のOEM検証後、配合は通常プログラムライフサイクル全体にわたって生産が継続されます。相変化材料は2026年から2031年にかけてCAGR 8.34%で成長すると予測されており、熱サイクル中に不規則な表面に適合する能力によって支えられています。これにより、EVバッテリーモジュール、車載充電器、AIアクセラレーターアセンブリでの使用が促進されています。
グラファイトおよびグラフェンベースの材料は、z軸方向の厚みを制限しながら横方向に熱を分散させるため、コンシューマーエレクトロニクスおよび5Gラジオユニットでの採用が進んでいます。炭素系ナノ添加剤は相変化材料の熱伝導率を40〜120%向上させ、低温処理により以前の配合と比較してコストを20〜35%削減します。インジウムフォイルや焼結銀代替品を含む金属系材料は、3次元集積回路(3D-IC)およびHBMパッケージのTIM1用途に使用されています。化学物質の登録・評価・認可・制限(REACH)コンプライアンス要件により、欧州では鉛およびビスマス含有合金の配合オプションが制限されています。その他の材料には、長期認定が高い単位価値を支える航空宇宙および医療用電子機器向けの特殊フィルム、コーティング、構造用熱接着剤が含まれます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


フォームファクター別:
シートが高い需要を占め、ペーストが精密用途を支援シート型TIMは2025年の電子熱管理材料市場の37.25%を占めました。自動化されたピック・アンド・プレースラインとの互換性により、コンシューマーエレクトロニクスおよび通信製品の大規模製造が支援されています。予測可能なボンドライン厚さと取り扱いやすさにより、製造ラインの歩留まりが向上します。ペーストは、サブミリメートルのギャップを充填し非平面表面に適合するため、2026年から2031年にかけてCAGR 7.12%を記録すると予測されています。チップレット、HBMスタック、2.5Dインターポーザーを使用するパッケージに適しています。
Henkelは2025年12月にBergquist TGF 10000を発売し、液体ギャップフィラー形式で10 W/m·Kの熱伝導率を提供しました[2]「HenkelがBergquist TGF 10000サーマルギャップフィラーを発売」、Henkel AG & Co. KGaA、henkel.com。この製品は、従来の材料では熱抵抗のヘッドルームが限られているAIデータセンターおよび高電力自動車用途に対応しています。ギャップフィラーやゲルを含む液体TIMは、複雑な3次元形状とロボットディスペンシングに適しています。これらの特性により、EV車載充電器およびパワーインバーターアセンブリでの使用が促進されています。導電性フィルム、パッド、接着剤は、熱伝達と機械的取り付けの両方が必要な場合に使用されます。
用途別:
コンシューマーエレクトロニクスが最大シェアを占め、自動車が最速成長を記録コンシューマーエレクトロニクスは2025年の電子熱管理材料市場の31.63%を占めました。スマートフォン、ラップトップ、ウェアラブルは複数のインターフェース層、グラファイトスプレッダー、相変化パッドを使用しています。デバイスあたりの材料価値はEVやデータセンターシステムよりも低いままです。自動車セグメトは2026年から2031年にかけてCAGR 7.78%で成長すると予測されています。パワーエレクトロニクス、構造用バッテリーアーキテクチャ、より高電力の先進運転支援システム(ADAS)コンピューティングシステムが、自動車用途における電子熱管理材料市場規模を支えています。
通信需要はネットワーク高密度化と基地局電子機器の連続デューティサイクルから恩恵を受けています。屋外展開では、10〜15年にわたるポンプアウト耐性と限定的な熱抵抗ドリフトが必要です。航空宇宙用途は、軍用規格(MIL-SPEC)認定と長期信頼性要件により、ユニットあたりの材料価値が高くなっています。医療用電子機器は、デバイスの小型化により熱流束が増加するにつれて、改善された熱管理を必要としています。モータードライブや電力変換システムを含む産業機器も、製造施設の電動化に伴い需要を支えています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の電子熱管理材料市場
アジア太平洋地域は2025年の電子熱管理材料市場において41.39%のシェアを占め、2031年までCAGR 7.63%で成長すると予測されている。同地域には、中国における民生用電子機器の生産、韓国および日本におけるEVバッテリーの組み立て、ならびにハイパースケールデータセンター容量の拡大が含まれる。2025年、台湾は半導体材料に221.7 ビリオン 米ドルを消費し、次いで中国が15.6 ビリオン 米ドル、韓国が11.2 ビリオン 米ドルとなった。先進パッケージングは、サーマルインターフェース材料(TIM)、相変化材料、およびグラファイトスプレッダーへの需要を支えており、高帯域幅メモリ(HBM)アセンブリ、チップレット、およびインターポーザーは複数の熱層を必要とする。インド、ベトナム、タイ、およびインドネシアも、組み立て・テストへの投資および国内EV生産を通じて需要を支えている。
北米および欧州の電子熱管理材料市場
北米は電子熱管理材料市場において第2位のポジションを占めた。米国の半導体セクターはAIクセラレーターを設計しており、これらのアクセラレーターの熱仕様はグローバルサプライチェーン全体の材料開発に影響を与えている。ハイパースケールオペレーターは2025年および2026年に多大なインフラ資本を投入し、AI対応ラックは複数の熱伝達ポイントにおいて液体冷却システムおよびインターフェース材料を必要とする。カナダはハイパフォーマンスコンピューティングインフラを通じて需要を支え、メキシコは自動車グレードのギャップフィラーおよびポッティング材料の二次的なハブとして機能している。欧州では、ドイツのEVパワートレインサプライヤーおよびバッテリー要件が、規定温度範囲にわたる熱材料の開発を支えている。
南米およびMEAの電子熱管理材料市場
南米は新興市場としての機会を提供しており、ブラジルにおけるデータセンター投資がラテンアメリカ全域のデジタル需要を支えている。リチウムトライアングルにおけるアルゼンチンの役割は、中期的に地域のEVバッテリー組み立てを支援する可能性がある。中東・アフリカ市場は、サウジアラビアのビジョン2030デジタルインフラプログラムおよび南アフリカにおける産業用電子機器活動によって支えられている。湾岸協力会議(GCC)各国政府はAI対応インフラを展開しており、ハイパースケール施設が稼働した後に熱材料への地域的な需要を生み出す可能性がある。短期的な需要は限定的であり、長期的な成長は継続的なインフラへのコミットメントに依存している。

競合状況
電子熱管理材料市場は適度に集約されています。3M、Henkel、Dow、Shin-Etsu Chemical、Parker HannifinのChomerics部門、Honeywell Internationalは、多様化されたポートフォリオ、確立された認定関係、シリコーンおよびポリマー原料へのアクセスを提供しています。Fujipoly、Indium Corporation、Momentiveは、高度パッケージング、防衛用電子機器、医療機器の熱管理市場にサービスを提供しています。サプライヤーは、プログラムのライフサイクル全体にわたるサプライ関係を確保するために、OEM仕様への早期組み込みを追求しています。
2025年初頭から2026年7月にかけて、HenkelはEVギャップフィラー、AIデータセンター光トランシーバー、自律走行車の先進運転支援システム(ADAS)、産業用ポッティング用途向けの品を発売しました。2026年7月、同社はBergquist Gap Filler TGF 6500LVOを発売しました。これはEVパワーコンバージョン電子機器向けの低揮発性シリコーンギャップフィラーです。この配合はD4、D5、D6シロキサンを除外し、OEM認定決定におけるREACHコンプライアンス要件に対応しています。2024年10月、DowはCarbiceと提携し、半導体、モビリティ、産業用途向けに整列カーボンナノチューブサーマルインターフェース材料(TIM)を商業化しました。カーボンナノチューブ材料、グラフェン複合材料、液体金属TIMは、従来のシリコーンシステムが性能上の制限を持つAIアクセラレーター用途を支援しています。
2025年6月、Parker Hannifinは10 ビリオン 米ドルでCurtis Instrumentsを買収することに合意し、産業および車両電動化向けのモーションコントロールへの電動化プラットフォームを拡大しました。この取引により、材料供給を超えた能力とOEMエンゲージメントが拡大しました。国際自動車タスクフォース(IATF)16949およびISO 9001要件は、文書化された品質管理システムを持つサプライヤーを優遇します。これらの要件は、パイロットプログラムのアンカー顧客サポートなしに材料革新者の商業化を遅らせる可能性があります。購買担当者は多くの場合、バッテリー、パワーエレクトロニクス、パッケージ、冷却インターフェースに異なる材料を必要とします。
電子熱管理材料産業のリーダー企業
Henkel AG & Co. KGaA
3M
Dow
PARKER HANNIFIN CORP
Shin-Etsu Chemical Co., Ltd.
- *免責事項:主要選手の並び順不同
電子熱管理材料市場
- 3M
- AI Technology, Inc.
- Boyd
- Dow
- DuPont
- Fujipoly America Corp.
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Honeywell International Inc.
- Indium Corporation
- Master Bond
- Momentive
- Panasonic Industry
- PARKER HANNIFIN CORP
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG

Recent Industry Developments in 電子熱管理材料市場
- 2026年7月:Henkelは、6.5 W/m·Kの熱伝導率を持つ2液型低揮発性シリコーン熱ギャップフィラーであるBergquist Gap Filler TGF 6500LVOを発売しました。EVパワーコンバージョン電子機器(ADASおよびECU用途を含む)をサポートし、最高150°Cまで動作し、REACHコンプライアンスを確保するためにD4、D5、D6シロキサンを除外しています。
- 2026年5月:SK hynixはiHBMを発表しました。これはHBMパッケージのダイ対ダイ(D2D)物理層(PHY)に冷却要素を統合するものです。ウェーハレベルのマスリフローモールドアンダーフィル(MR-MUF)技術を使用し、熱抵抗を30%削減し、AI向け高性能コンピューィング(HPC)データセンターへのHBM5展開を目標としています。


世界の電子熱管理材料市場レポートの調査範囲
電子熱管理材料は、電子デバイスの過剰な熱を吸収、伝達、放散する特殊物質です。コンピューターチップなどの敏感なコンポーネントから熱を伝導し、過熱、性能低下、デバイス障害の可能性を防ぎます。
電子熱管理材料市場は、材料タイプ、フォームファクター、用途、地域別にセグメント化されています。材料タイプ別では、市場はサーマルインターフェース材料、相変化材料、グラファイトおよびグラフェンベース材料、金属系熱材料、その他の熱管理材料にセグメント化されています。フォームファクター別では、市場はシート、ペースト、液体、その他にセグメント化されています。用途別では市場はコンシューマーエレクトロニクス、自動車、航空宇宙、通信、医療、産業機器、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における電子熱管理材料の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| サーマルインターフェース材料 |
| 相変化材料 |
| グラファイトおよびグラフェンベース材料 |
| 金属系熱材料 |
| その他の熱管理材料 |
| シート |
| ペースト |
| 液体 |
| その他 |
| コンシューマーエレクトロニクス |
| 自動車 |
| 航空宇宙 |
| 通信 |
| 医療 |
| 産業機器 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料タイプ別 | サーマルインターフェース材料 | |
| 相変化材料 | ||
| グラファイトおよびグラフェンベース材料 | ||
| 金属系熱材料 | ||
| その他の熱管理材料 | ||
| フォーファクター別 | シート | |
| ペースト | ||
| 液体 | ||
| その他 | ||
| 用途別 | コンシューマーエレクトロニクス | |
| 自動車 | ||
| 航空宇宙 | ||
| 通信 | ||
| 医療 | ||
| 産業機器 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
電子熱管理材料市場の現在の市場規模は?
電子熱管理材料市場規模は2025年に48.5 ビリオン 米ドルと推定され、2026年の51.3 ビリオン 米ドルから2031年には69.8 ビリオン 米ドルへと、予測期間(2026年〜2031年)においてCAGR 6.36%で成長すると見込まれています。
最も急速に拡大している用途は何ですか?
自動車は2031年にかけてCAGR 7.78%で成長すると予測されています。電気自動車(EV)バッテリー、パワーエレクトロニクス、先進運転支援システム(ADAS)はより多くの熱管理材料を必要としています。
世界需要をリードしている地域はどこですか?
アジア太平洋は2025年に41.39%のシェアでリードし、2031年にかけてCAGR 7.63%で成長すると予測されています。地域の電子機器生産とパッケージング活動がこの地位を支えています。
新しいサーマルインターフェース材料の採用を制限するものは何ですか?
自動車および航空宇宙の認定には18〜36ヶ月かかる場合があります。シリコーンおよび特殊ポリマーの価格変動も配合コストに圧力をかける可性があります。
最終更新日:



