
Tamanho e Participação do Mercado de Fita de Isolamento Elétrico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 16.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.72 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Fita de Isolamento Elétrico por Mordor Intelligence
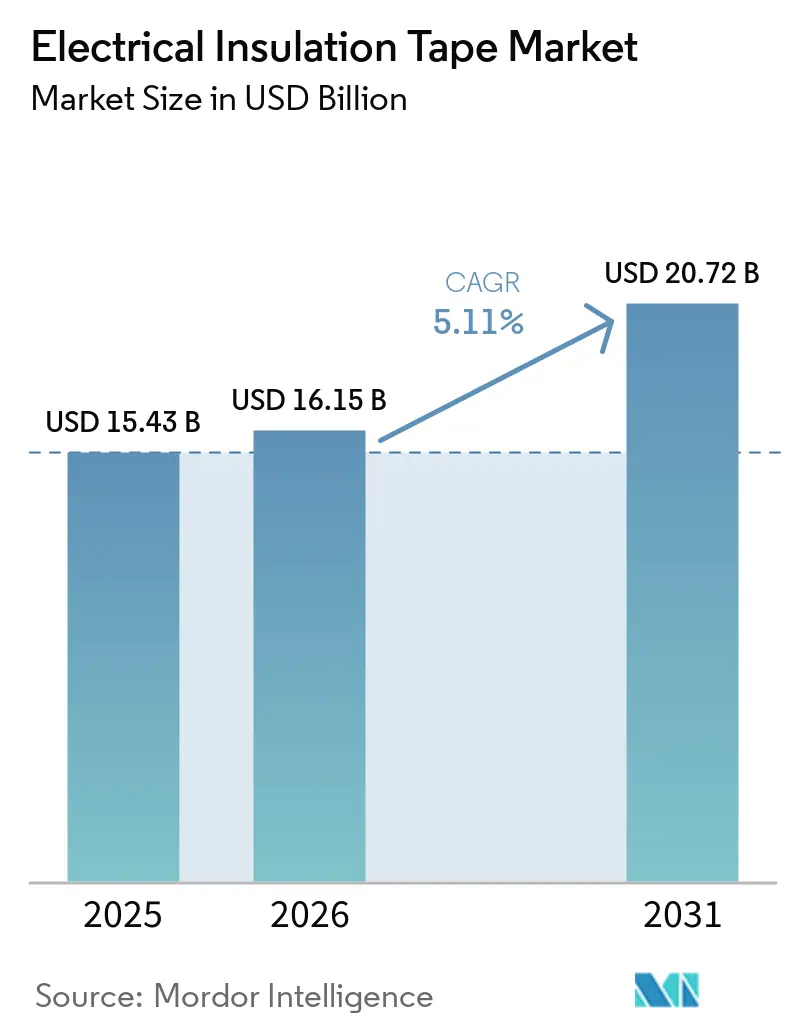
O tamanho do mercado de fita de isolamento elétrico foi avaliado em 15,43 bilhões de USD em 2025 e estima-se que cresça de 16,15 bilhões de USD em 2026 para 20,72 bilhões de USD até 2031, a um CAGR de 5,11% durante o período de previsão (2026-2031). O mercado de fita de isolamento elétrico é sustentado pela modernização da rede elétrica, pela eletrificação de veículos e pela fabricação de eletrônicos, que estão aumentando tanto o consumo de materiais quanto os requisitos de desempenho em construção de infraestrutura de serviços públicos, montagem de chicotes de fiação, produção de componentes, trabalhos de reparo e instalações elétricas de alta densidade. O investimento em redes elétricas está tornando a fita um insumo regular para atualizações de transmissão, recondutoramento e trabalhos em subestações, em vez de ser apenas um material de manutenção, pois esses projetos exigem isolamento durante a instalação, emenda, proteção, testes e atividades subsequentes de serviço. A transição de sistemas de veículos elétricos de 400 V para 800 V exige maior desempenho dielétrico e térmico, enquanto produtos eletrônicos compactos requerem formatos de fita mais finos e precisos. Essas condições estão reduzindo o papel relativo dos produtos de qualidade padrão no mercado de fita de isolamento elétrico e criando oportunidades para fornecedores com produtos certificados, de alta temperatura, livres de halogênio e específicos para cada aplicação.
Principais Conclusões do Relatório
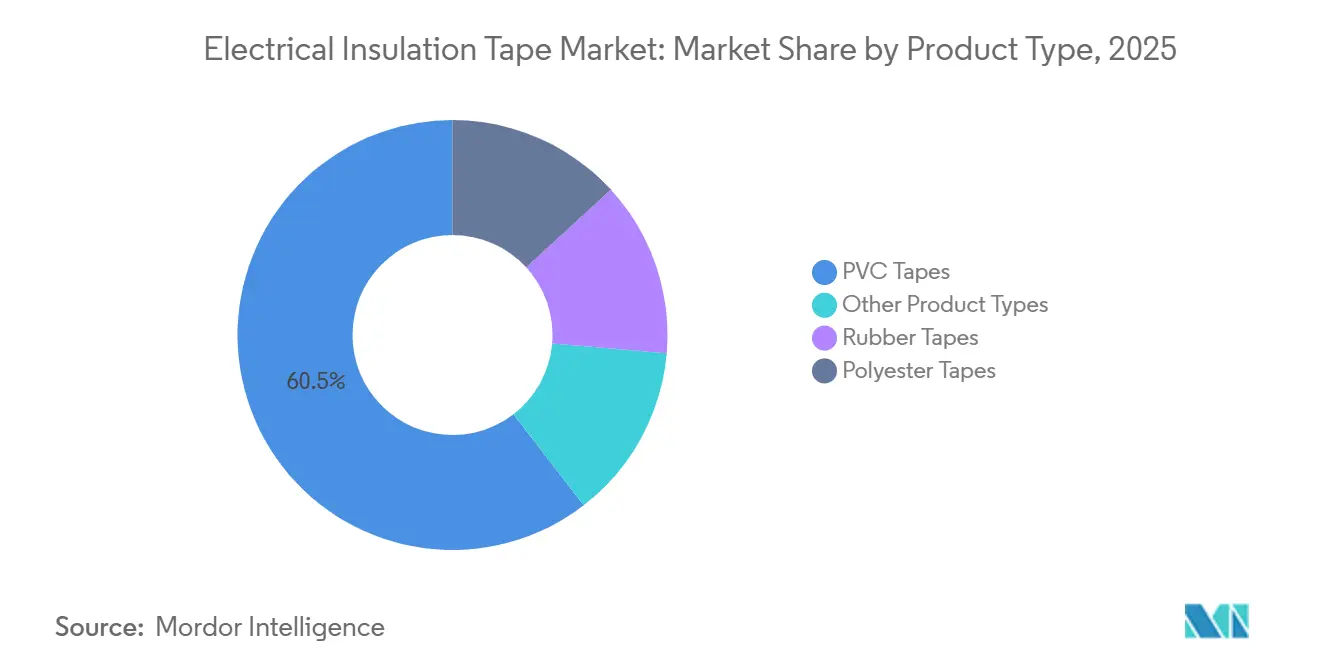
- Por tipo de produto, as fitas de cloreto de polivinila (PVC) detinham 60,45% da participação do mercado de fita de isolamento elétrico em 2025, enquanto as fitas de borracha têm previsão de crescimento a um CAGR de 5,75% até 2031.
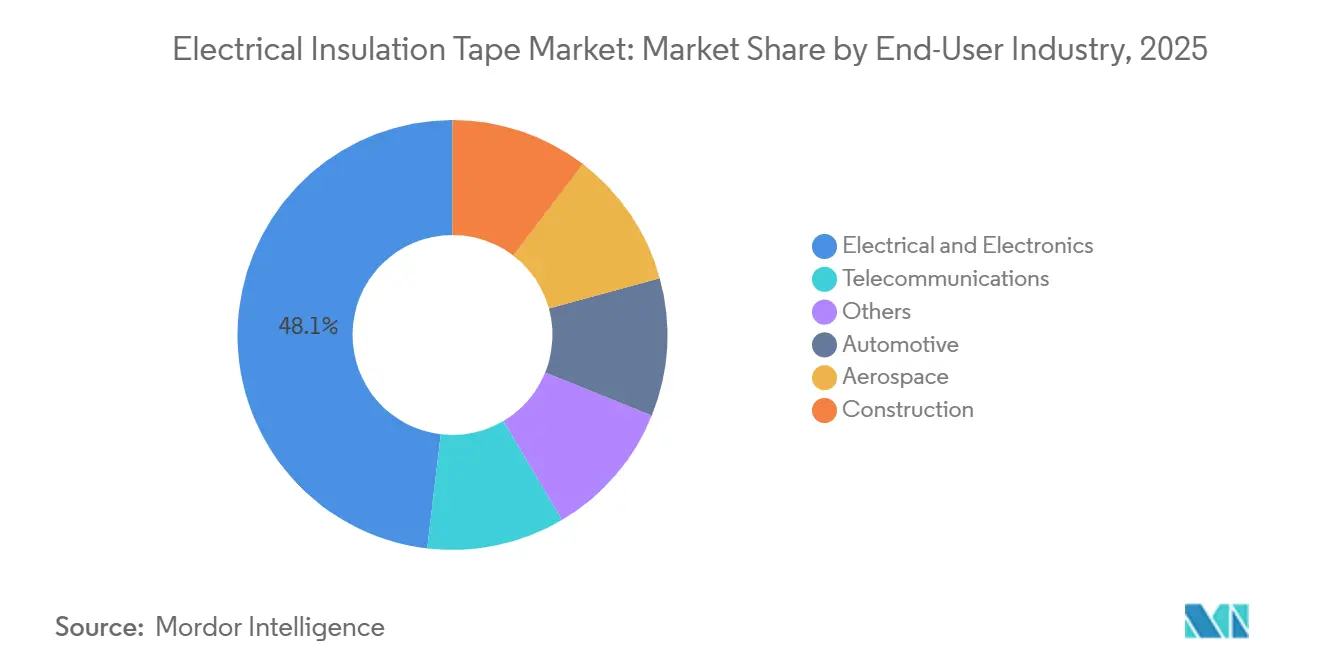
- Por setor de usuário final, o setor elétrico e eletrônico representou 48,13% da participação do mercado de fita de isolamento elétrico em 2025, enquanto o setor automotivo tem previsão de expansão a um CAGR de 6,06% até 2031.
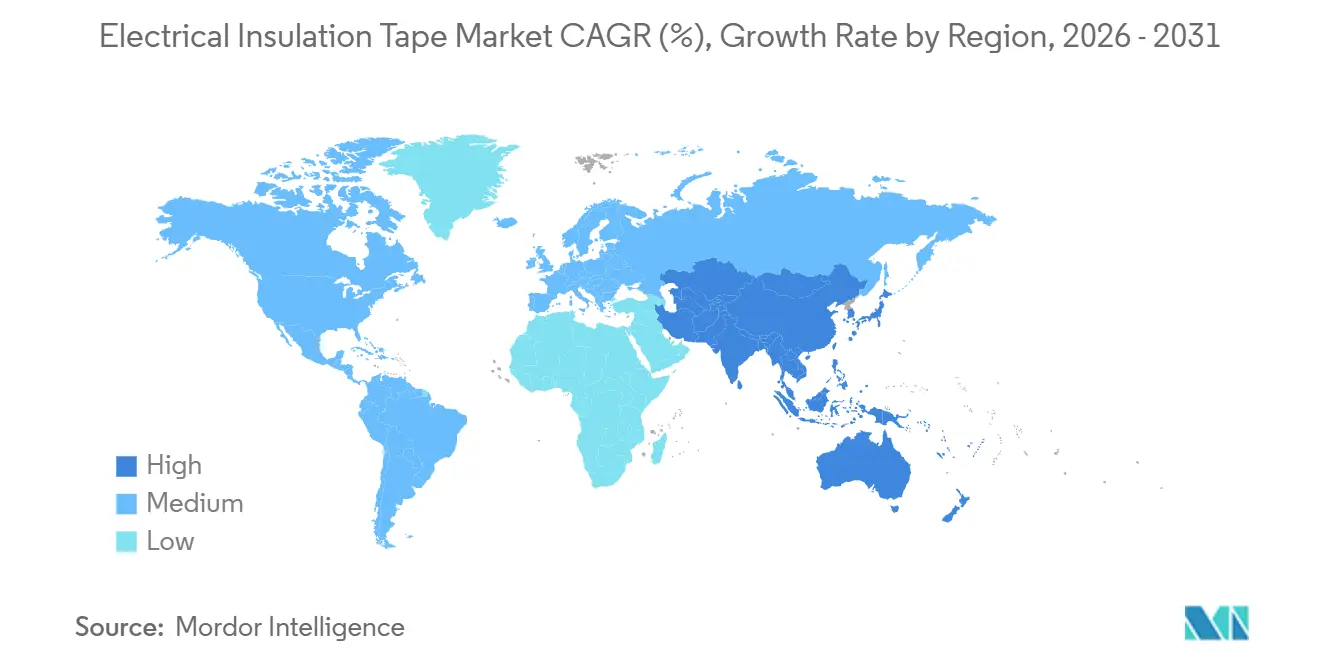
- Por geografia, a Ásia-Pacífico detinha 57,84% da receita em 2025 e tem previsão de crescimento a um CAGR de 5,83% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Fita de Isolamento Elétrico
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Rede Elétrica e Infraestrutura de Energia Renovável | +1.8% | Global, com intensidade na Ásia-Pacífico, América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Eletrificação de Veículos e Crescimento de Chicotes de Alta Tensão | +1.5% | Global, com ênfase na China, Coreia do Sul, Alemanha e América do Norte | Médio prazo (2-4 anos) |
| Complexidade de Eletrônicos e Dispositivos Conectados | +1.0% | Global, com a Ásia-Pacífico como região central e demanda se estendendo à América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Demanda por Fitas Certificadas Retardantes de Chama e de Alta Temperatura | +0.5% | Global, com forte influência regulatória na América do Norte e Europa | Médio prazo (2-4 anos) |
| Testes de Desempenho de Migração Eletroquímica | +0.3% | Global, com adoção antecipada mais forte no Japão, Coreia do Sul e Alemanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Modernização da Rede Elétrica e da Infraestrutura de Energia Renovável
Os trabalhos na rede elétrica fornecem uma fonte duradoura de demanda para o mercado de fita de isolamento elétrico, pois o isolamento é necessário durante atualizações, reparos, expansão de transmissão e conexões de energia renovável. Diferentes graus de fita são utilizados em cabos, emendas, terminações, painéis e equipamentos expostos a tensões operacionais e ambientais. Os gastos globais com redes elétricas aumentaram de 300 bilhões de USD em 2020 para 480 bilhões de USD em 2025. A Agência Internacional de Energia declarou que o investimento anual em redes elétricas precisa aumentar 50% em relação à linha de base de 400 bilhões de USD para atender à demanda de eletricidade até 2030[1]Agência Internacional de Energia, "Redes Elétricas, Eletricidade 2026," Agência Internacional de Energia, iea.org.. O Departamento de Energia dos Estados Unidos comprometeu 1,9 bilhão de USD em março de 2026 para recondutoramento e atualizações de transmissão, enquanto o plano 2026-2030 da American Electric Power alocou 33 bilhões de USD para transmissão dentro de seu plano de capital de 78 bilhões de USD. A construção de linhas de transmissão e a integração de energias renováveis exigem sistemas de fita mais exigentes do que muitos projetos de distribuição, sustentando a demanda por graus com propriedades dielétricas, retardantes de chama e mecânicas mais robustas. Os projetos de serviços públicos também requerem tanto materiais de instalação inicial quanto suprimentos de manutenção, ampliando a oportunidade de mercado.
Eletrificação de Veículos e Crescimento de Chicotes de Alta Tensão
A eletrificação de veículos está aumentando o uso de fita por veículo e alterando os requisitos enfrentados pelos fornecedores no mercado de fita de isolamento elétrico. Pacotes de baterias, cabos de alta tensão, chicotes de fiação e sistemas de controle eletrônico exigem separação elétrica confiável e proteção física. Um veículo elétrico a bateria utiliza de 180 a 250 metros de fita isolante, em comparação com 80 a 120 metros em um veículo convencional de combustão interna. As novas plataformas de 800 V exigem maior resistência dielétrica e estabilidade térmica do que muitos sistemas de 400 V. A cabeação de alta tensão em um veículo elétrico a bateria é estimada em 1 a 2 km, em comparação com 200 a 300 m em um veículo de combustão interna. Os frameworks da Organização Internacional de Normalização (ISO) 19642 e LV 215 reforçam a necessidade de materiais qualificados para chicotes de fiação em veículos de nova energia. Essas especificações favorecem produtos que atendem aos requisitos de aprovação dos fabricantes de equipamentos originais (OEM) e mantêm o desempenho ao longo do ciclo de vida do veículo.
Crescente Complexidade de Eletrônicos e Dispositivos Conectados
A miniaturização está impulsionando a demanda por formatos de filme fino de poliéster e poliimida no mercado de fita de isolamento elétrico, particularmente onde os fabricantes precisam de funções de isolamento, colagem, mascaramento e gerenciamento de cabos sem aumentar as dimensões dos conjuntos eletrônicos acabados. Smartphones, dispositivos vestíveis e produtos de IoT colocam mais componentes em espaços menores, onde a fita de cloreto de polivinila (PVC) de uso geral pode não atender aos requisitos de espessura, colagem ou isolamento. A Nitto Denko reportou receita de Fita Industrial no exercício fiscal de 2025 de JPY 366,6 bilhões (2,38 bilhões de USD), alta de 4,2% em relação ao ano anterior, e identificou a fita de liberação elétrica para colagem de baterias em montagem de smartphones de alto desempenho como uma área de demanda importante. Os requisitos de reparo de dispositivos eletrônicos podem estender a demanda por fita além da montagem de novos dispositivos, aumentando a atividade de substituição e recondicionamento. A Nitto Denko também identificou essa demanda relacionada a reparos como um fator prospectivo para seu negócio de Fita Industrial. Os conjuntos de cabos com isolamento de precisão para instalações de 5G fornecem uma fonte adicional de uso de fita em infraestrutura de comunicação densa.
Demanda por Fitas Certificadas Retardantes de Chama e de Alta Temperatura
A certificação de desempenho está se tornando cada vez mais importante no mercado de fita de isolamento elétrico, à medida que os clientes especificam produtos com base em requisitos de segurança, temperatura e conformidade. Isso é particularmente relevante quando uma fita deve operar de forma consistente na presença de componentes energizados, temperaturas elevadas, processos de montagem exigentes ou instalações prediais regulamentadas. O padrão UL 510 da Underwriters Laboratories avalia fitas isolantes em 16 testes de segurança, incluindo resistência dielétrica, resistência à chama, resistência à tração, adesão e envelhecimento ambiental. Produtos certificados podem ter prêmios de preço de 40% a 50% em relação a alternativas não certificadas, onde a aquisição é orientada por especificações. A norma IEC 60454-3-1 da Comissão Eletrotécnica Internacional define os requisitos de classificação e teste para fitas elétricas sensíveis à pressão nos mercados europeu e asiático. Diretivas automotivas, requisitos de incêndio em edifícios públicos e necessidades de conformidade com a UE estão aumentando a demanda por formulações livres de halogênio e de alta temperatura. Uma vez que uma fita aprovada é listada para uma aplicação de OEM, o processo de qualificação torna mais difícil para compradores e novos fornecedores substituí-la.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Insumos de Cloreto de Polivinila (PVC), Borracha, Filme de Poliéster e Adesivos | -0.8% | Global, mais aguda na Ásia-Pacífico, Índia e mercados dependentes de importação | Curto prazo (≤ 2 anos) |
| Substituição por Tubos Termorretráteis, Conectores e Isolamento Moldado | -0.6% | Global, com maior pressão na América do Norte e Europa para usos de alta confiabilidade | Médio prazo (2-4 anos) |
| Riscos de Instalação, Contaminação de Superfície e Compatibilidade de Adesivos | -0.4% | Global, com maior exposição em mercados emergentes com menor densidade de certificação de contratantes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Insumos de PVC, Borracha, Filme de Poliéster e Adesivos
Os movimentos nos custos de insumos continuam sendo uma preocupação imediata para o mercado de fita de isolamento elétrico, pois os custos de resina, borracha, filme e adesivos afetam diretamente as margens das fitas. Os compradores nos setores automotivo, de serviços públicos, eletrônico e de construção podem operar sob condições que limitam ajustes rápidos de preços. Os preços da resina de PVC nos Estados Unidos atingiram 644 USD por tonelada métrica em junho de 2026, enquanto os preços do PVC à base de etileno na Ásia variaram até 300 USD por tonelada métrica ao longo de um período de dois meses no início de 2026. A Shin-Etsu Chemical anunciou um aumento de preço ex-fábrica para resina de PVC de mais de JPY 30 por kg em maio de 2026, citando menor capacidade de cloro-álcali e maiores tarifas de frete marítimo. Os fabricantes a jusante com contratos de fornecimento limitado podem não conseguir repassar integralmente os custos de insumos mais elevados sob acordos de OEM a preço fixo. Fornecedores integrados de maior porte podem fazer hedge, adquirir de múltiplos fornecedores e manter mais estoque, o que pode ampliar sua vantagem de custo durante períodos de volatilidade de preços.
Substituição por Tubos Termorretráteis, Conectores e Isolamento Moldado
Tubos termorretráteis, conectores pré-isolados e isolamento moldado podem substituir a fita em aplicações onde a confiabilidade de instalação é importante, pois fornecem cobertura mais padronizada em terminações ou conjuntos fechados onde a qualidade da mão de obra e a repetibilidade são monitoradas de perto. Essa pressão de substituição é mais pronunciada em terminações de chicotes automotivos, distribuição de energia em data centers, fiação aeroespacial e automação industrial. Os conectores pré-isolados reduzem a variabilidade na aplicação associada à fita aplicada em campo em conjuntos críticos de segurança. O efeito é mais significativo na América do Norte e na Europa, onde os custos de mão de obra e os requisitos de confiabilidade são elevados. Os fornecedores no mercado de fita de isolamento elétrico estão respondendo com formulações de borracha autovulcanizante e kits de fita pré-cortada que simplificam a instalação. Esses formatos visam manter a flexibilidade da fita enquanto reduzem as razões práticas pelas quais os compradores podem selecionar métodos alternativos de isolamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Escala do PVC Enfrenta o Impulso da Borracha
As fitas de PVC representaram 60,45% da participação do mercado de fita de isolamento elétrico em 2025, refletindo sua posição estabelecida em fiação residencial, trabalhos industriais de baixa tensão, reparo em campo, manutenção predial e tarefas elétricas cotidianas que dependem de produtos de fita acessíveis e econômicos. Seu equilíbrio custo-desempenho permanece relevante onde a fita de PVC retardante de chama que atende aos requisitos UL 510 ou CSA-C22.2 é especificada. O PVC também se beneficia da disponibilidade de longa data junto a distribuidores, particularmente em aplicações de fiação predial em muitos mercados. Sua grande participação reflete distribuição estabelecida e especificações familiares, em vez de ausência de desenvolvimento em outros materiais. A atividade de construção e a manutenção rotineira da rede elétrica continuam a sustentar a demanda subjacente do segmento. Os fornecedores de PVC devem responder aos requisitos de reformulação à medida que os compradores buscam produtos com maior desempenho em temperatura e menor teor de halogênio. O tamanho do mercado de fita de isolamento elétrico para PVC é sustentado pela ampla demanda de substituição e por uma base instalada abrangente, tornando-o um segmento importante mesmo quando os clientes adotam materiais mais especializados para aplicações exigentes. O segmento permanece exposto aos custos de matérias-primas, pois a resina de PVC é um insumo principal.
As fitas de borracha têm previsão de crescimento a um CAGR de 5,75% até 2031, superando a taxa de crescimento geral do mercado de fita de isolamento elétrico, pois os materiais autovulcanizantes atendem a aplicações de alta tensão que exigem cobertura confiável de superfícies irregulares, emendas de cabos e terminações exigentes. Os produtos de borracha autovulcanizante podem formar isolamento sem vazios em emendas e terminações de cabos acima de 15 kV, atendendo a condições que as fitas de PVC padrão não conseguem abordar efetivamente. Os operadores de redes elétricas especificam cada vez mais sistemas de fita que combinam isolamento primário e proteção mecânica, o que sustenta a adoção de fitas de borracha. Os requisitos da UL 510 e da norma IEC 60454-3-1 da Comissão Eletrotécnica Internacional sustentam ainda mais o uso em trabalhos de transmissão e distribuição de alta tensão. A fita de poliéster é utilizada para enrolamento de motores, isolamento de transformadores e mascaramento de placas de circuito impresso (PCB), onde sua estabilidade dimensional e resistência química sustentam uma posição premium. Os produtos na categoria outros, incluindo tecido de vidro, poliimida e laminados especiais, atendem a aplicações aeroespaciais e de semicondutores onde a fita é um material de processo certificado. A 3M investiu em linhas de fita de poliéster e tecido de vidro com reconhecimento sob UL 510A, UL 840 e IEC 60112. Essas diferenças de produto deslocam o valor em direção a materiais que atendem a requisitos de especificação mais elevados.


Por Setor de Usuário Final: A Eletrificação Automotiva Remodela a Hierarquia de Demanda
O setor elétrico e eletrônico detinha 48,13% da participação do mercado de fita de isolamento elétrico em 2025, sustentado pela montagem de dispositivos de consumo, produção de placas de circuito impresso (PCB), enrolamento de motores, equipamentos de telecomunicações, componentes relacionados a baterias, conjuntos de cabos e outros usos produtivos que exigem isolamento confiável em designs compactos. O segmento utiliza fita em várias etapas de produção e se beneficia da escala da fabricação eletrônica. A miniaturização de componentes mantém a demanda focada em materiais que fornecem isolamento sem adicionar espessura excessiva. As aplicações de enrolamento de motores e PCB também exigem desempenho estável sob calor e exposição química. O segmento permanece o maior grupo de usuários finais devido às suas muitas aplicações recorrentes em dispositivos e infraestrutura. O crescimento em dispositivos conectados adiciona aplicações em conjuntos compactos e sistemas de cabos. O tamanho do mercado de fita de isolamento elétrico para este grupo de usuários finais também se beneficia da atividade de reparo e substituição, proporcionando estabilidade mesmo enquanto o segmento automotivo cresce mais rapidamente. Os fornecedores que atendem a este grupo requerem gamas de produtos que abordem tanto trabalhos de montagem padrão quanto aplicações de precisão.
O setor automotivo tem projeção de crescimento a um CAGR de 6,06% até 2031, a taxa mais rápida entre os setores de usuários finais no mercado de fita de isolamento elétrico, pois a eletrificação de veículos aumenta a quantidade de fiação protegida e eleva os requisitos de desempenho para materiais próximos a sistemas de alta tensão. As plataformas de veículos elétricos utilizam mais fita por veículo e impõem maiores exigências de estabilidade térmica e resistência dielétrica. O setor aeroespacial permanece menor em escala, mas exige desempenho em temperaturas de -55°C a +200°C, rastreabilidade de materiais e documentação da FAA ou EASA. Os requisitos de Chama, Fumaça e Toxicidade (FST), especificações militares e sistemas de qualidade AS9100 limitam este segmento principalmente a fabricantes estabelecidos. A demanda na construção abrange fiação residencial e comercial, sistemas de HVAC e painéis de distribuição de energia. A demanda em telecomunicações está vinculada a estações base de 5G e data centers, onde alguns operadores especificam fita classificada para operação contínua a 130°C próximo a unidades de distribuição de energia. Serviços públicos, instalações de saúde e manutenção industrial geral formam o outro grupo de usuários finais e fornecem demanda orientada por reparos ao longo dos ciclos econômicos. Essas aplicações coletivamente conferem ao setor de fita de isolamento elétrico uma base ampla além da produção automotiva.
Análise Geográfica
A Ásia-Pacífico detinha 57,84% da participação do mercado de fita de isolamento elétrico em 2025 e tem projeção de expansão a um CAGR de 5,83% até 2031. A escala combinada de produção de eletrônicos, fabricação de eletrodomésticos, cadeias de suprimentos automotivas, construção de redes elétricas e distribuição de produtos elétricos sustenta esse crescimento. A montagem de eletrônicos, a produção de chicotes de fiação automotivos e a fabricação de eletrodomésticos estão concentradas na região, sustentando a demanda localizada e cadeias de suprimentos curtas. A China lidera a região em produção e consumo devido à sua base de fabricação de eletrônicos e programa de investimento em redes elétricas. A demanda da Índia por fita de isolamento elétrico é sustentada pelo desenvolvimento de infraestrutura, iniciativas de Cidades Inteligentes, produção doméstica de veículos elétricos (VE) e requisitos mais rígidos de certificação do Bureau of Indian Standards (BIS). O Ministério da Habitação e Assuntos Urbanos declarou que 94% dos 8.067 projetos de Cidades Inteligentes haviam sido concluídos até junho de 2025[2]Ministério da Habitação e Assuntos Urbanos, "Cidades Inteligentes," Governo da Índia, mohua.gov.in.. O Japão e a Coreia do Sul adicionam demanda por produtos de especificação mais elevada por meio de cadeias de suprimentos automotivas e de eletrônicos.
A demanda norte-americana no mercado de fita de isolamento elétrico é impulsionada por uma rede elétrica envelhecida, demanda de eletricidade de data centers e investimento em infraestrutura de VE, com projetos de transmissão, atualizações de distribuição de energia, produção automotiva e trabalhos elétricos regulamentados moldando o mix de aplicações da região. O Operador Independente do Sistema da Califórnia (CAISO) aprovou um plano de transmissão 2025-2026 cobrindo 6,7 bilhões de USD em 38 projetos em maio de 2026. A atualização Ohio-Pensilvânia de 950 milhões de USD da FirstEnergy e o plano de capital da American Electric Power acrescentam ao pipeline de projetos de transmissão. O México sustenta a demanda por meio de seu papel nas cadeias de suprimentos automotivas da América do Norte e na produção de chicotes de fiação para VE. O ambiente regulatório nos Estados Unidos e no Canadá favorece fornecedores estabelecidos, pois os projetos frequentemente exigem produtos listados pela Underwriters Laboratories (UL) e conformidade aplicável com a Associação Canadense de Normas (CSA). Os altos custos de mão de obra também aumentam o interesse em conectores pré-isolados para aplicações selecionadas de alta confiabilidade. Esses fatores criam demanda por produtos certificados ao mesmo tempo em que aumentam a pressão de substituição sobre os formatos de fita padrão.
A Europa combina a eletrificação automotiva com a integração de energias renováveis, criando um perfil de demanda distinto para o mercado de fita de isolamento elétrico. Os requisitos de conformidade e as cadeias de suprimentos industriais moldam os materiais selecionados para equipamentos de transmissão, sistemas de veículos, eletrônicos e aplicações elétricas relacionadas à construção. O Plano de Ação para Redes Elétricas da Comissão Europeia apoia o licenciamento e o financiamento para atualizações de transmissão nos principais países europeus. Os requisitos REACH e IEC 60454-3-1 estão incentivando a reformulação para afastar o PVC contendo halogênio onde alternativas estão disponíveis. A América do Sul, o Oriente Médio e a África são regiões de demanda em estágio inicial, onde a expansão da rede elétrica e a urbanização são mais importantes do que atualizações amplas de especificações. O Brasil ancora a atividade sul-americana, enquanto a Arábia Saudita e a África do Sul contribuem com demanda orientada por projetos por meio do desenvolvimento de infraestrutura e capacidade energética.

Cenário Competitivo
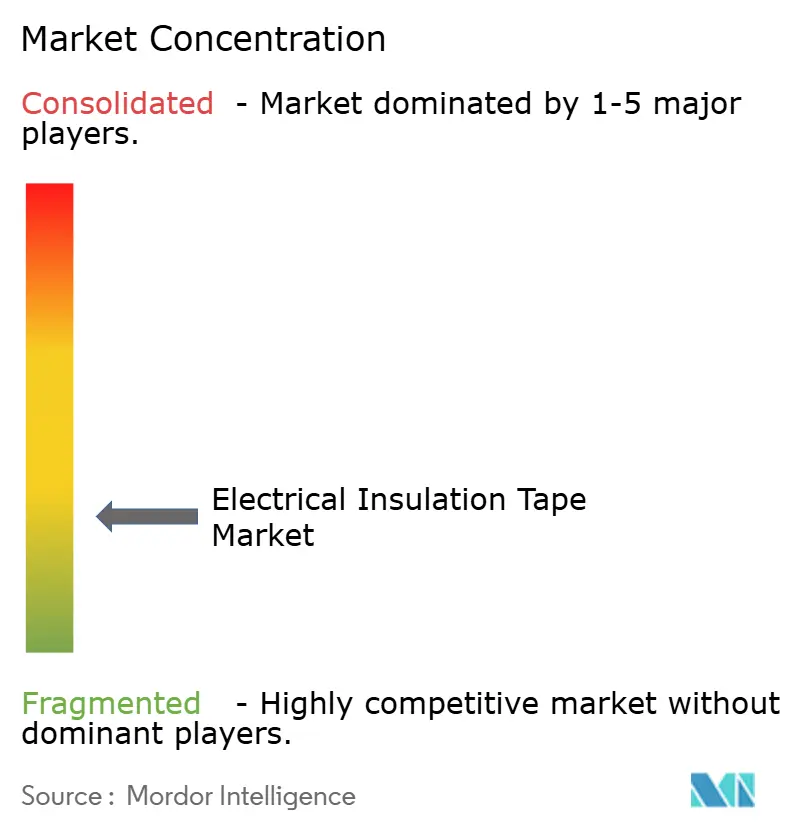
O mercado de fita de isolamento elétrico é fragmentado. 3M, Nitto Denko, tesa SE e Avery Dennison ocupam o segmento de especificação premium, no qual os clientes valorizam produtos qualificados, desempenho documentado, expertise em adesivos e fornecimento consistente em programas de fabricação globais. Essas empresas se beneficiam de aprovações de agências reguladoras, tecnologia de adesivos e relacionamentos de qualificação de longa data com fabricantes de equipamentos originais (OEM). Coroplast, IPG, Shurtape Technologies e Advance Tapes International competem em uma gama mais ampla de especificações de produtos e mercados regionais. Os graus certificados criam uma vantagem competitiva, pois os compradores precisam validar o desempenho antes de trocar de fornecedor. A concorrência, portanto, difere entre as categorias padrão e premium. Os fabricantes regionais competem de forma mais ativa em preço nos produtos de grau intermediário, enquanto os fornecedores premium competem por meio de desempenho do produto, documentação e consistência de fabricação. Essa estrutura sustenta uma rivalidade contínua sem que nenhum fornecedor único controle o mercado de fita de isolamento elétrico.
O Grupo Coroplast inaugurou um novo site de produção em Schönebeck, Alemanha, em março de 2026, após um investimento de primeira fase de 25 milhões de EUR (28 milhões de USD). A instalação tem como foco fitas adesivas acrílicas de alto desempenho para eletromobilidade, adicionando capacidade produtiva em uma categoria na qual os fabricantes de veículos exigem forte adesão, isolamento e desempenho de montagem repetível. A tesa SE realizou uma cerimônia de coroamento em maio de 2026 para uma expansão de 4.500 metros quadrados em Offenburg, projetada para atender à demanda por fitas para aplicações automotivas e eletrônicas, com produção prevista para 2027. Esses investimentos indicam que os fornecedores estabelecidos estão construindo capacidade voltada para aplicações automotivas, eletrônicas e de alto desempenho. A tesa também apresentou soluções de adesivos para baterias de veículos elétricos (VE) prontas para automação no Japão em junho de 2026. Recortes pré-cortados, rolos sem liner e embalagens adequadas para aplicações robóticas são relevantes para operações de montagem de alta produção. Esses formatos podem reduzir o tempo de aplicação e melhorar a consistência na produção automotiva e eletrônica. As adições de capacidade estão, portanto, vinculadas tanto ao crescimento da produção quanto à evolução dos métodos de fabricação.
Os fabricantes domésticos de fita na China estão buscando posições OEM de maior valor por meio de investimentos em certificação e conformidade com os padrões GB para fitas retardantes de chama. A aprovação formal de produtos é importante para os fornecedores que buscam participar de programas automotivos, em vez de competir apenas nas categorias de grau padrão. Essa tendência pode intensificar a concorrência nos corredores de fabricação de VE da China, onde os fornecedores multinacionais historicamente ocuparam muitas posições qualificadas. Os portfólios de patentes em química de adesivos e construção de substratos continuam sendo importantes para a diferenciação de produtos. Os requisitos de RoHS, REACH e da Comissão Eletrotécnica Internacional (IEC) em evolução funcionam como filtros práticos de acesso ao mercado para os fornecedores. Soluções de alta temperatura, sem halogênio e autovulcanizantes para sistemas de VE de 800V e equipamentos de energia renovável permanecem áreas em que a capacidade do produto é um fator diferenciador.
Líderes do Setor de Fita de Isolamento Elétrico
-
3M
-
Nitto Denko Corporation
-
tesa SE
-
Avery Dennison Corporation
-
Shurtape Technologies, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A 3M recebeu a Patente Americana 12698422 para uma fita de mascaramento eletricamente condutora para artigos eletrônicos. A fita apresenta um suporte eletricamente condutor e arquitetura de adesivo sensível à pressão projetada para processos de deposição a vapor. A patente fortalece a posição de propriedade intelectual da 3M no segmento de montagem de eletrônicos avançados.
- Março de 2026: O Grupo Coroplast inaugurou uma instalação de 3.500 metros quadrados em Schönebeck para fitas adesivas acrílicas de alto desempenho, com um investimento de primeira fase de 25 milhões de EUR (28 milhões de USD) e capacidade para expansão futura.


Escopo do Relatório Global do Mercado de Fita de Isolamento Elétrico
A fita de isolamento elétrico é um material adesivo sensível à pressão feito de plástico flexível, mais comumente PVC, utilizado para isolar fios e outros materiais eletricamente condutores.
A fita de isolamento elétrico é segmentada por tipo de produto, setor de usuário final e geografia. Por tipo de produto, o mercado é segmentado em fitas de PVC, fitas de borracha, fitas de poliéster e outros tipos de produtos. Por setor de usuário final, o mercado é segmentado em elétrico e eletrônico, automotivo, aeroespacial, construção, telecomunicações e outros. O relatório também abrange o tamanho do mercado e previsões para fita de isolamento elétrico em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Fitas de PVC |
| Fitas de Borracha |
| Fitas de Poliéster |
| Outros Tipos de Produtos |
| Elétrico e Eletrônico |
| Automotivo |
| Aeroespacial |
| Construção |
| Telecomunicações |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Fitas de PVC | |
| Fitas de Borracha | ||
| Fitas de Poliéster | ||
| Outros Tipos de Produtos | ||
| Por Setor de Usuário Final | Elétrico e Eletrônico | |
| Automotivo | ||
| Aeroespacial | ||
| Construção | ||
| Telecomunicações | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Fita de Isolamento Elétrico?
O tamanho do mercado de fita de isolamento elétrico foi avaliado em 15,43 bilhões de USD em 2025 e estima-se que cresça de 16,15 bilhões de USD em 2026 para 20,72 bilhões de USD até 2031, a um CAGR de 5,11% durante o período de previsão (2026-2031)
Qual categoria de produto lidera as vendas de fita de isolamento elétrico?
As fitas de cloreto de polivinila (PVC) lideraram com 60,45% de participação em 2025 devido ao seu amplo uso em fiação de tensão padrão, reparo e aplicações de construção. Sua disponibilidade estabelecida junto a distribuidores e equilíbrio custo-desempenho as mantêm relevantes em trabalhos residenciais, comerciais, industriais e de manutenção.
Qual aplicação de usuário final está crescendo mais rapidamente?
O setor automotivo tem projeção de crescimento a um CAGR de 6,06% até 2031, pois os veículos elétricos utilizam mais fita e exigem isolamento de maior desempenho. Pacotes de baterias, fiação de alta tensão e sistemas elétricos relacionados aumentam o uso de fita ao mesmo tempo em que elevam os requisitos dielétricos e de temperatura.
Por que os sistemas de veículos de alta tensão são importantes para os fornecedores de fita?
Os novos sistemas de 800 V exigem maior desempenho dielétrico e térmico, e os veículos elétricos a bateria utilizam de 180 a 250 metros de fita por veículo. Isso é superior aos 80 a 120 metros utilizados em veículos convencionais de combustão interna, o que expande a intensidade de fita por veículo.
Página atualizada pela última vez em:



