
電気絶縁テープ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 16.15 十億米ドル |
| 市場規模 (2031) | 20.72 十億米ドル |
| Growth Rate (2026 - 2031) | 5.11 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
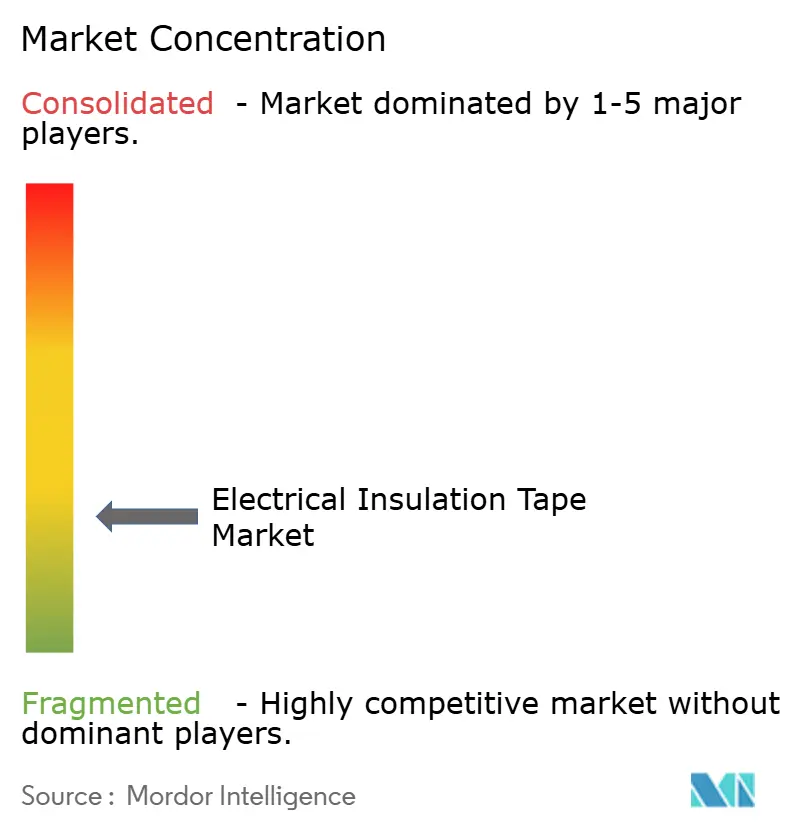
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気絶縁テープ市場分析
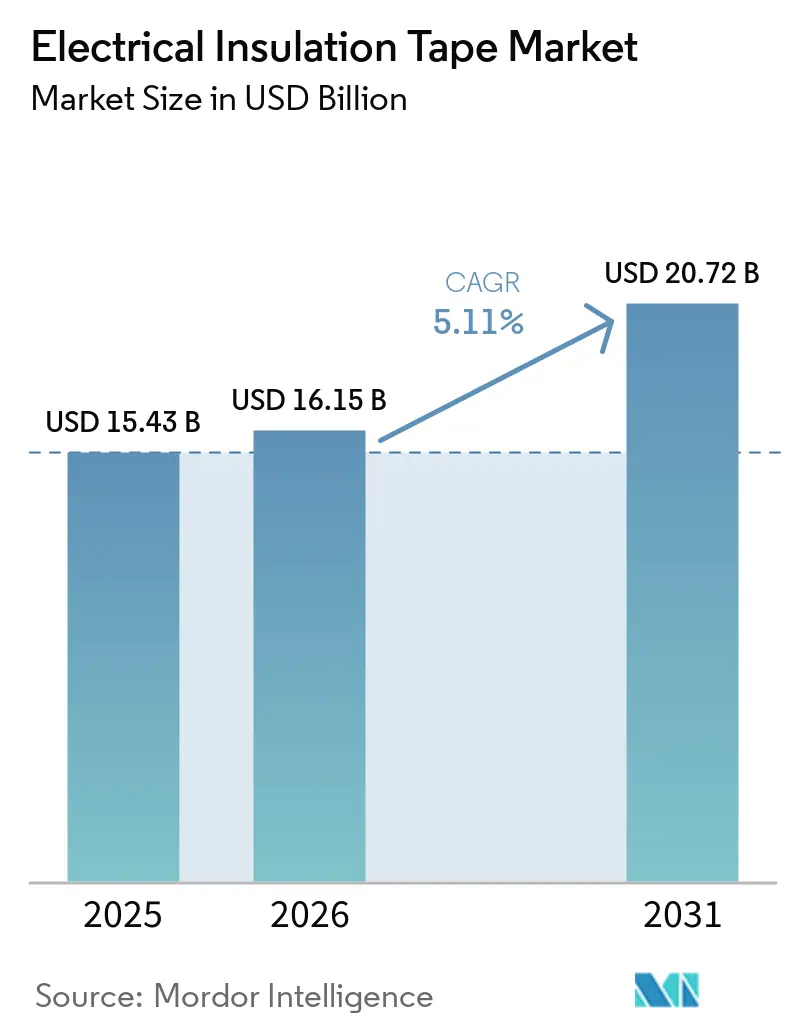
電気絶縁テープの市場規模は2025年に154.3 ビリオン 米ドルと評価され、2026年の161.5 リオン 米ドルから2031年には207.2 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.11%で成長すると推定されます。電気絶縁テープ市場は、電力網の近代化、車両の電動化、電子機器製造によって支えられており、公益事業の建設、ワイヤーハーネスの組み立て、部品生産、修理作業、高密度電気設備において材料消費量と性能要件の両方が高まっています。電力網への投資により、テープは送電アップグレード、再架線、変電所工事において、単なる保守材料ではなく定期的な投入材となっており、これらのプロジェクトでは設置、接続、保護、試験、その後の保守活動において絶縁が必要とされます。400Vから800Vの電気自動車システムへの移行は、より高い誘電性能と熱性能を必要とし、コンパクトな電子製品はより薄く精密なテープ形状を必要としています。こうした状況は、電気絶縁テープ市場における汎用グレードの相対的な役割を低下させ、認定済み・高温対応・ハロゲンフリー・用途特化型製品を持つサプライヤーに機会をもたらしています。
主要レポートのポイント
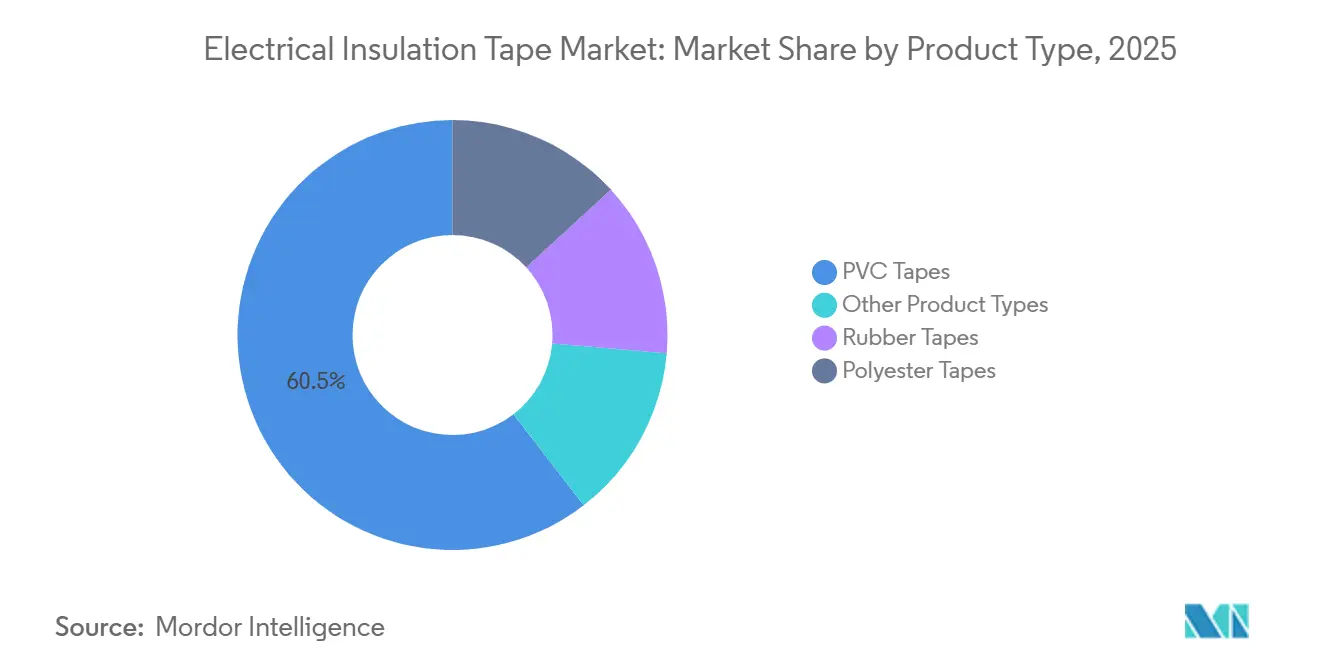
- 製品タイプ別では、ポリ塩化ビニル(PVC)テープが2025年の電気絶縁テープ市場シェアの60.45%を占め、ゴムテープは2031年にかけてCAGR 5.75%で成長すると予測されています。
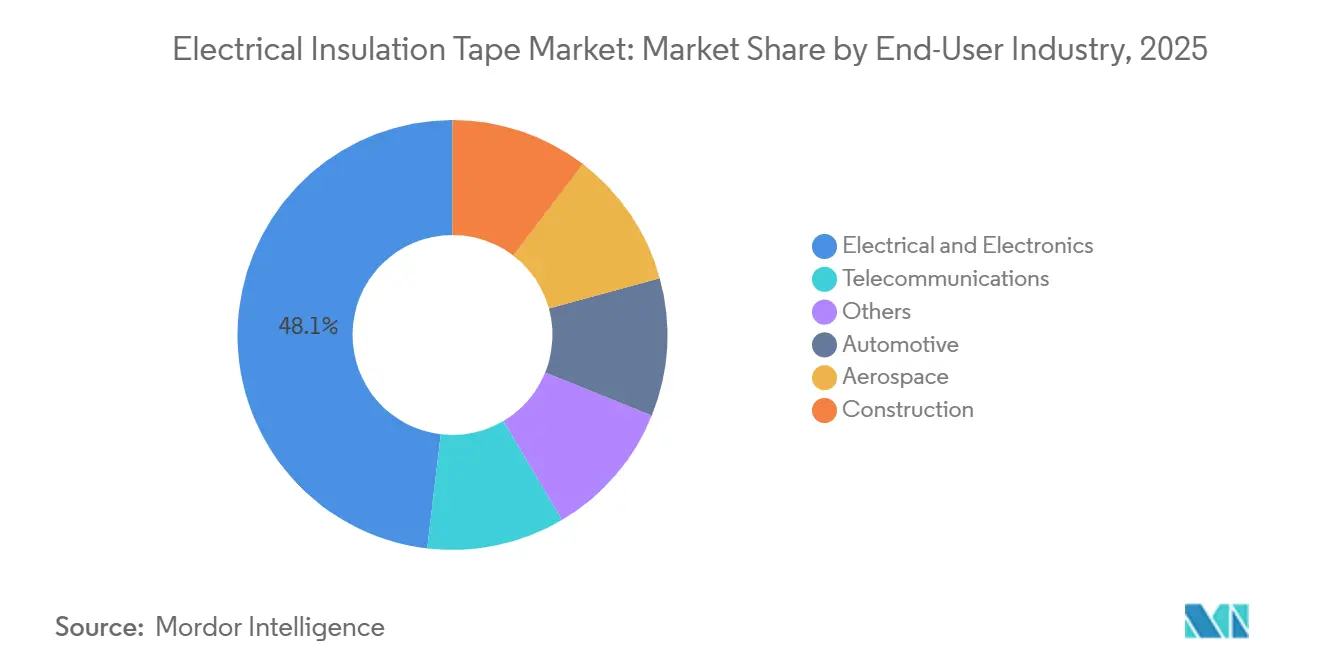
- エンドユーザー産業別では、電気・電子が2025年の電気絶縁テープ市場シェアの48.13%を占め、自動車は2031年にかけてCAGR 6.06%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の売上高の57.84%を占め、2031年にかけてCAGR 5.83%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の電気絶縁テープ市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力網の近代化と再生可能エネルギー インフラ | +1.8% | アジア太平洋、北米、欧州に集中したグローバル規模 | 長期(4年以上) |
| 車両の電動化と高電圧ハーネスの成長 | +1.5% | 中国、韓国、ドイツ、北米を重点とするグローバル規模 | 中期(2~4年) |
| 電子機器と接続デバイスの複雑化 | +1.0% | アジア太平洋をコア地域とし、北米・欧州にも需要が広がるグローバル規模 | 短期(2年以内) |
| 認定済み難燃・高温対応テープ の需要 | +0.5% | 北米と欧州で規制の影響が強いグローバル規模 | 中期(2~4年) |
| 電気化学的マイグレーション性能試験 | +0.3% | 日本、韓国、ドイツで早期採用が最も進んでいるグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電力網の近代化と再生可能エネルギーインフラの拡大
電力網工事は、アップグレード、修理、送電拡張、再生可能エネルギー接続において絶縁が必要とされるため、電気絶縁テープ市場に対して持続的な需要源を提供しています。ケーブル、スプライス、終端部、パネル、および運転・環境ストレスにさらされる機器の周囲には、異なるテープグレードが使用されます。世界の電力網支出は2020年の3,000 ビリオン 米ドルから2025年には4,800 ビリオン 米ドルへと増加しました。国際エネルギー機関は、2030年までの電力需要を満たすために年間の電力網投資を4,000 ビリオン 米ドルのベースラインから50%増加させる必要があると述べています[1]国際エネルギー機関、「電力網、電力2026」、国際エネルギー機関、iea.org。。米国エネルギー省は2026年3月に再架線と送電アップグレードのために19 ビリオン 米ドルを拠出し、アメリカン・エレクトリック・パワーの2026年から2030年の計画では780 ビリオン 米ドルの資本計画のうち330 ビリオン 米ドルを送電に充当しました。送電建設と再生可能エネルギー統合は、多くの配電プロジェクトよりも高い誘電性、難燃性、機械的特性を持つグレードへの需要を支え、より要求の高いテープシステムを必要とします。公益事業プロジェクトは初期設置材料と保守用品の両方を必要とし、市場機会を広げています。
車両の電動化と高電圧ハーネスの成長
車両の電動化により、電気絶縁テープ市場のサプライヤーが直面する要件が変化し、車両1台あたりのテープ使用量が増加しています。バッテリーパック、高電圧ケーブル配線、ワイヤーハーネス、電子制御システムはそれぞれ、信頼性の高い電気的分離と物理的保護を必要とします。バッテリー電気自動車は180~250メートルの絶縁テープを使用しますが、従来の内燃機関車では80~120メートルです。新しい800Vプラットフォームは、多くの400Vシステムよりも高い誘電強度と熱安定性を必要とします。バッテリー電気自動車の高電圧ケーブルは1~2kmと推定されますが、内燃機関車では200~300mです。国際標準化機構(ISO)19642およびLV 215フレームワークは、新エネルギー車における適格なワイヤーハーネス材料の必要性を強化しています。これらの仕様は、OEM承認要件を満たし、車両ライフサイクル全体にわたって性能を維持する製品を優遇します。
電子機器と接続デバイスの複雑化の進展
小型化により、電気絶縁テープ市場では薄膜ポリエステルおよびポリイミド形状への需要が高まっており、特に完成した電子アセンブリの寸法を増やすことなく絶縁、接着、マスキング、ケーブル管理機能を必要とするメーカーにとって重要です。スマートフォン、ウェアラブルデバイス、IoT製品はより小さなスペースにより多くの部品を収容しており、汎用ポリ塩化ビニル(PVC)テープでは厚さ、接着、または絶縁要件を満たせない場合があります。Nitto Denko Corporationは2025年度の産業用テープ売上高として3,666 ビリオン 円(23.8 ビリオン 米ドル)を報告し、前年比4.2%増となり、ハイエンドスマートフォン組み立て向けバッテリー接着電気剥離テープを重要な需要分野として特定しました。電子デバイスの修理需要は、交換・改修活動を増加させることで、新規デバイス組み立てを超えてテープ需要を拡大する可能性があります。Nitto Denko Corporationもこの修理関連需要を産業用テープ事業の将来的な要因として特定しています。5G設備向けの精密絶縁ケーブルアセンブリは、高密度通信インフラにおけるテープ使用の追加的な需要源を提供しています。
認定済み難燃・高温対応テープへの需要
安全性、温度、コンプライアンス要件に基づいて製品を指定する顧客が増えるにつれ、電気絶縁テープ市場では性能認定の重要性が高まっています。これは特に、テープが通電部品、高温、厳しい組み立てプロセス、または規制された建築設備の存在下で一貫して動作しなければならない場合に関連します。アンダーライターズ・ラボラトリーズ(UL)510は、誘電強度、難燃性、引張強度、接着性、環境劣化を含む16の安全試験にわたって絶縁テープを評価します。認定製品は、調達が仕様主導の場合、未認定の代替品に対して40%~50%の価格プレミアムを持つことができます。国際電気標準会議(IEC)60454-3-1は、欧州およびアジア市場における感圧電気テープの分類と試験要件を定義しています。自動車指令、公共建築物の防火要件、EU適合要件により、ハロゲンフリーおよび高温対応製剤への需要が高まっています。承認済みテープがOEM用途向けにリストされると、資格認定プロセスにより、購買担当者や新規サプライヤーがそれを置き換えることが困難になります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリ塩化ビニル(PVC)、ゴム、ポリエステルフィルム、 接着剤の原材料価格変動 | -0.8% | アジア太平洋、インド、輸入依存市場で最も深刻なグローバル規模 | 短期(2年以内) |
| 熱収縮チューブ、コネクタ、 モールド絶縁による代替 | -0.6% | 高信頼性用途において北米と欧州でより強い圧があるグローバル規模 | 中期(2~4年) |
| 設置、表面汚染、 接着剤適合性リスク | -0.4% | 請負業者認定密度が低い新興市場でより大きなリスクがあるグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PVC、ゴム、ポリエステルフィルム、接着剤原材料の価格変動
樹脂、ゴム、フィルム、接着剤のコストがテープのマージンに直接影響するため、原材料コストの変動は電気絶縁テープ市場にとって当面の懸念事項であり続けています。自動車、公益事業、電子機器、建設分野の購買担当者は、迅速な価格調整を制限する条件下で業務を行う場合があります。米国のPVC樹脂価格は2026年6月にメートルトンあたり644米ドルに達し、アジアのエチレン系PVC価格は2026年初頭の2ヶ月間でメートルトンあたり最大300米ドル変動しました。信越化学工業は、塩素アルカリ設備の逼迫と海上運賃の上昇を理由に、2026年5月にPVC樹脂の出荷価格を1kgあたり30円以上引き上げると発表しました。限定的な供給契約を持つ川下メーカーは、固定価格のOEM契約の下で原材料コストの上昇を完全に転嫁できない場合があります。より大規模な統合サプイヤーはヘッジ、複数サプライヤーからの調達、より多くの在庫保有が可能であり、価格変動期においてコスト優位性を拡大できます。
熱収縮チューブ、コネクタ、モールド絶縁による代替
熱収縮チューブ、事前絶縁コネクタ、モールド絶縁は、設置信頼性が重要な用途においてテープを代替できます。これらは終端部や密閉アセンブリにおいてより標準化されたカバレッジを提供し、労働品質と再現性が厳密に監視されます。この代替圧力は、自動車ハーネス終端部、データセンター電力配電、航空宇宙配線、産業オートメーションでより顕著です。事前絶縁コネクタは、安全性が重要なアセンブリにおける現場施工テープに関連する適用のばらつきを低減します。この影響は、労働コストと信頼性要件が高い北米と欧州でより大きくなっています。電気絶縁テープ市場のサプライヤーは、自己融着ゴム製剤と設置を簡素化する事前カットテープキットで対応しています。これらの形状は、購買担当者が代替絶縁方法を選択する実際的な理由を減らしながら、テープの柔軟性を維持することを目的としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:PVCの規模はゴムの勢いに直面
PVCテープは2025年の電気絶縁テープ市場シェアの60.45%を占め、住宅配線、低電圧産業作業、現場修理、建物保守、およびアクセスしやすくコスト効率の高いテープ製品に依存する日常的な電気作業における確立した地位を反映しています。UL 510またはCSA-C22.2要件を満たす難燃性PVCテープが指定される場合、そのコストパフォーマンスバランスは依然として関連性があります。PVCはまた、特に多くの市場における建築配線用途において、販売業者からの長年の入手可能性という恩恵を受けています。その大きなシェアは、他の材料における開発の欠如ではなく、確立した流通と馴染みのある仕様を反映しています。建設活動と定期的な電力網保守は、セグメントの基礎的な需要を引き続き支えています。PVCサプライヤーは、購買担当者がより高い温度性能と低いハロゲン含有量を持つ製品を求めるにつれて、再配合要件に対応しなければなりません。PVCの電気絶縁テープ市場規模は、広範な交換需要と広い設置基盤によって支えれており、顧客が要求の厳しい用途向けにより特化した材料を採用するにつれても重要なセグメントであり続けています。このセグメントは、PVC樹脂が主要な原材料であるため、原材料コストにさらされ続けています。
ゴムテープは2031年にかけてCAGR 5.75%で成長すると予測されており、自己融着材料が不均一な表面、ケーブル接続部、要求の厳しい終端部の信頼性の高いカバレッジを必要とする高電圧用途に対応するため、電気絶縁テープ市場全体の成長率を上回っています。自己融着ゴム製品は、15kVを超えるケーブルスプライスと終端部においてボイドのない絶縁を形成でき、標準的なPVCテープでは効果的に対応できない条件に対処します。電力網事業者は一次絶縁と機械的保護を組み合わせたテープシステムをますます指定しており、ゴムテープの採用を支えています。UL 510および国際電気標準会議(IEC)60454-3-1要件は、高電圧送配電作業での使用をさらに支持しています。ポリエステルテープはモーター巻線、変圧器絶縁、PCBマスキングに使用され、その寸法安定性と耐薬品性がプレミアムポジショを支えています。ガラスクロス、ポリイミド、特殊ラミネートを含むその他のカテゴリーの製品は、テープが認定プロセス材料である航空宇宙および半導体用途に使用されます。3MはUL 510A、UL 840、IEC 60112の下で認定されたポリエステルおよびガラスクロステープラインに投資しています。これらの製品の違いは、より高い仕様要件を満たす材料に向けて価値をシフトさせます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:自動車の電動化が需要ヒエラルキーを再編
電気・電子は2025年の電気絶縁テープ市場シェアの48.13%を占め、コンパクトな設計において信頼性の高い絶縁を必要とする民生器の組み立て、PCB生産、モーター巻線、通信機器、バッテリー関連部品、ケーブルアセンブリ、その他の生産用途によって支えられています。このセグメントは複数の生産工程でテープを使用し、電子機器製造の規模から恩恵を受けています。部品の小型化により、過度な厚みを加えることなく絶縁を提供する材料への需要が集中し続けています。モーター巻線とPCB用途も、熱と化学的暴露下での安定した性能を必要とします。このセグメントは、デバイスとインフラにわたる多くの繰り返し用途により、最大のエンドユーザーグループであり続けています。接続デバイスの成長により、コンパクトなアセンブリとケーブルシステムに用途が追加されます。このエンドユーザーグループの電気絶縁テープ市場規模は、修理・交換活動からも恩恵を受け、自動車セグメントがより速く成長する中でも安定性を提供しています。このグループにサービスを提供するサプライヤーは、標準的な組み立て作業と精密用途の両方に対応する製品ラインを必要とします。
自動車は2031年にかけてCAGR 6.06%で成長すると予測されており、電気絶縁テープ市場のエンドユーザー産業の中で最も速い成長率となっています。これは車両の電動化により保護配線の量が増加し、高電圧システム近傍の材料に対する性能要件が高まるためです。電気自動車プラットフォームは車両1台あたりより多くのテープを使用し、熱安定性と誘電強度に対してより大きな要求を課します。航空宇宙は規模としては小さいものの、-55°Cから+200°Cの温度範囲での性能、材料トレーサビリティ、FAAまたはEASAの文書化を必要とします。難燃性・発煙性・毒性(FST)要件、軍事仕様、AS9100品質システムにより、このセグメントは主に確立したメーカーに限定されています。建設需要は住宅・商業配線、HVACシステム、電力配電パネルをカバーしています。通信需要は5G基地局とデータセンターに関連しており、一部の事業者は電力配電ユニット近傍での130°C連続動作に定格されたテープを指定しています。公益事業、医療施設、一般産業保守がその他のエンドユーザーグループを形成し、経済サイクルを通じて修理主導の需要を提供しています。これらの用途は総じて、自車生産を超えた電気絶縁テープ産業の広い基盤を形成しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
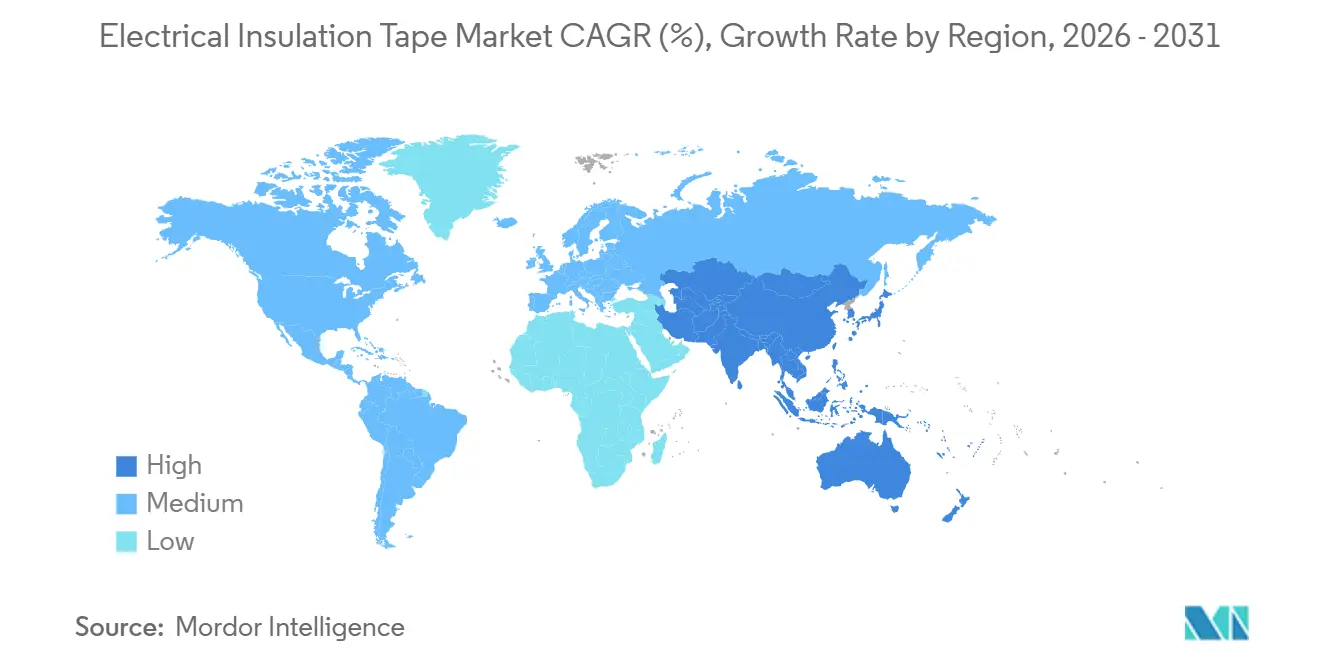
アジア太平洋は2025年の電気絶縁テープ市場シェアの57.84%を占め、2031年にかけてCAGR 5.83%で拡大すると予測されています。電子機器生産、家電製造、自動車サプライチェーン、電力網建設、電気製品流通の複合的な規模がこの成長を支えています。電子機器組み立て、自動車ワイヤーハーネス生産、家電製造が地域に集中しており、地域化された需要と短いサプライチェーンを支えています。中国は電子機器製造基盤と電力網投資プログラムにより、生産と消費の両面で地域をリードしています。インドの電気絶縁テープ需要は、インフラ開発、スマートシティ構想、国内電気自動車(EV)生産、インド標準局(BIS)認証要件の厳格化によって支えられています。住宅・都市省は、2025年6月までに8,067件のスマートシティプロジェクトの94%が完了したと述べています[2]住宅・都市省、「スマートシティ」、インド政府、mohua.gov.in。。日本と韓国は、自動車・電子機器サプライチェーンを通じてより高い仕様の製品への需要を加えています。
電気絶縁テープ市場における北米の需要は、老朽化した電力網、データセンターの電力需要、EVインフラ投資によって牽引されており、送電プロジェクト、電力配電アップグレード、自動車生産、規制された電気工事が地域の用途構成を形成しています。カリフォルニア独立系統運用機関(CAISO)は2026年5月に、38プロジェクトにわたって67 ビリオン 米ドルをカバーする2025年から2026年の送電計画を承認しました。ファーストエナジーの9.5 ビリオン 米ドルのオハイオ・ペンルバニアアップグレードとアメリカン・エレクトリック・パワーの資本計画が送電プロジェクトパイプラインに加わっています。メキシコは北米自動車サプライチェーンとEVワイヤーハーネス生産における役割を通じて需要を支えています。米国とカナダの規制環境は確立したサプライヤーを優遇しており、プロジェクトではアンダーライターズ・ラボラトリーズ(UL)認定製品と該当するカナダ規格協会(CSA)適合が必要とされることが多いです。高い労働コストも、選択された高信頼性用途における事前絶縁コネクタへの関心を高めています。これらの要因は認定製品への需要を生み出す一方で、標準テープ形状への代替圧力を高めています。
欧州は自動車の電動化と再生可能エネルギー統合を組み合わせており、電気絶縁テープ市場に独自の需要プロファイルを生み出しています。コンプライアンス要件と産業サプライチェーンが、送電機器、車両システム、電子機器、建築関連電気用途向けに選択される材料を形成しています。欧州委員会のグリッドアクションプランは、主要欧州諸国における送電アップグレードの許可と資金調達を支援しています。REACHおよびIEC 60454-3-1要件は、代替品が利用可能な場合にハロゲン含有PVCからの再配合を促進しています。南米、中東、アフリカは、広範な仕様アップグレードよりも電力網拡張と都市化がより重要な初期段階の需要地域です。ブラジルが南米の活動を牽引し、サウジアラビアと南アフリカはインフラとエネルギー容量開発を通じてプロジェクト主導の需要に貢献しています。

競合ランドスケープ
電気絶縁テープ市場は細分化されている。3M、Nitto Denko、tesa SE、Avery Dennisonはプレミアム仕様ティアに位置しており、顧客は認定製品、文書化された性能、接着剤の専門知識、およびグローバル製造プログラム全体にわたる安定した供給を重視している。これらの企業は、機関承認、接着剤技術、おび長期にわたるOEM認定関係から恩恵を受けている。Coroplast、IPG、Shurtape Technologies、Advance Tapes Internationalは、より幅広い製品仕様および地域市場にわたって競合している。認定グレードは、購買担当者がサプライヤーを変更する前に性能を検証しなければならないため、競争上の優位性をもたらす。したがって、競争は標準カテゴリーとプレミアムカテゴリーとで異なる様相を呈する。地域メーカーは中グレード製品において価格競争をより積極的に展開する一方、プレミアムサプライヤーは製品性能、文書化、および製造の一貫性を通じて競争する。この構造は、いかなる単一サプライヤーも電気絶縁テープ市場を支配することなく、継続的な競争関係を支えている。
Coroplast Groupは2026年3月、ドイツのシェーネベックに新たな生産拠点を開設した。これは2,500万ユーロ(2,800万米ドル)の第一フェーズ投資に続くものである。同施設は電動モビリティ向けの高性能アクリル系接着テープを対象としており、車両メーカーが強固な接着力、絶縁性、および繰り返し可能な組み立て性能を求めるカテゴリーにおい生産能力を追加するものである。tesa SEは2026年5月、オッフェンブルクにおける4,500平方メートルの拡張工事の上棟式を執り行った。これは自動車および電子機器向けテープの需要に対応するためのものであり、生産は2027年を予定している。これらの投資は、既存サプライヤーが自動車、電子機器、および高性能用途を中心に生産能力を構築していることを示している。tesaはまた、2026年6月に日本において自動化対応の電気自動車(EV)バッテリー用接着ソリューションを発表した。プレカット済みダイカット、ライナーレスロール、およびロボット応用に適したパッケージングは、高出力組み立て工程に関連性が高い。こうした形態は、自動車および電子機器の生産における作業時間の短縮と一貫性の向上に寄与し得る。したがって、生産能力の増強は生産量の拡大と変化する生産方式の両方に結びついている。
中国国内のテープメーカーは、難燃テープに関するGB規格への認証取得およびコンプライアンス対応への投資を通じて、より付加価値の高いOEMポジションを追求している。正式な製品承認は、標準グレードカテゴリーのみでの競争にとどまらず、自動車プログラムへの参入を目指すサプライヤーにとって重要である。この動向は、多国籍サプライヤーが歴史的に多くの認定ポジションを占めてきた中国のEV製造拠点における競争を激化させる可能性がある。接着剤化学および基材構造における特許ポートフォリオは、製品差別化において引き続き重要な役割を果たす。RoHS、REACH、および進化する国際電気標準会議(IEC)の要件は、サプライヤーにとって実質的な市場参入フィルターとして機能している。800V EVシステムおよび再生可能エネルギー機器向けの高温対応、ハロゲンフリー、および自己融着ソリューションは、製品能力が差別化要因となる領域であり続けている。
電気絶縁テープ産業リーダー
3M
Nitto Denko Corporation
tesa SE
Avery Dennison Corporation
Shurtape Technologies, LLC
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:3Mは電子製品向け導電性マスキングテープに関する米国特許12698422を取得しました。このテープは、蒸着プロセス向けに設計された導電性バッキングと感圧接着剤アーキテクチャを特徴としています。この特許は、先進電子機器組み立てセグメントにおける3Mの知的財産ポジション強化します。
- 2026年3月:Coroplastグループは、高性能アクリル接着テープ向けにシェーネベックに3,500平方メートルの施設を開設し、第一フェーズの投資額は2,500 ビリオン 円(2,800 ビリオン 米ドル)で、将来の拡張能力を備えています。


世界の電気絶縁テープ市場レポートの範囲
電気絶縁テープは、ワイヤーおよびその他の導電性材料を絶縁するために使用される、最も一般的にはPVC製の柔軟なプラスチックで作られた感圧接着材料です。
電気絶縁テープは、製品タイプ、エンドユーザー産業、地域別にセグメント化されています。製品タイプ別では、市場はPVCテープ、ゴムテープ、ポリエステルテープ、その他の製品タイプにセグメント化されています。エンドユーザー産業別では、市場は電気・電子、自動車、航空宇宙、建設、通信、その他にセグメント化されています。レポートはまた、主要地域の15カ国における電気絶縁テープの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| PVCテープ |
| ゴムテープ |
| ポリエステルテープ |
| その他の製品タイプ |
| 電気・電子 |
| 自動車 |
| 航空宇宙 |
| 建設 |
| 通信 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | PVCテープ | |
| ゴムテープ | ||
| ポリエステルテープ | ||
| その他の製品タイプ | ||
| エンドユーザー産業別 | 電気・電子 | |
| 自動車 | ||
| 航空宇宙 | ||
| 建設 | ||
| 通信 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
電気絶縁テープ市場の現在の市場規模は?
電気絶縁テープの市場規模は2025年に154.3 ビリオン 米ドルと評価され、2026年の161.5 ビリオン 米ドルから2031年には207.2 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.11%で成長すると推定されます。
電気絶縁テープの販売をリードする製品カテゴリーはどれですか?
ポリ塩化ビニル(PVC)テープは、標準電圧配線、修理、建設用途での広範な使用により、2025年に60.45%のシェアでリードしました。確立した販売業者の入手可能性とコストパフォーマンスバランスにより、住宅、商業、産業、保守作業全体で関連性を維持しています。
最も速く成長しているエンドユーザー用途はどれですか?
自動車は電気自動車がより多くのテープを使用し、より高性能な絶縁を必要とするため、2031年にかけてCAGR 6.06%で成長すると予測されています。バッテリーパック、高電圧配線、関連電気システムにより、テープ使用量が増加するととに誘電性能と温度要件も高まっています。
高電圧車両システムがテープサプライヤーにとって重要な理由は何ですか?
新しい800Vシステムはより強い誘電性能と熱性能を必要とし、バッテリー電気自動車は車両1台あたり180~250メートルのテープを使用します。これは従来の内燃機関車で使用される80~120メートルよりも多く、車両1台あたりのテープ使用強度を拡大します。
最終更新日:



