
Tamaño y Participación del Mercado de Cinta de Aislamiento Eléctrico
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 16.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.72 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.11 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cinta de Aislamiento Eléctrico por Mordor Intelligence
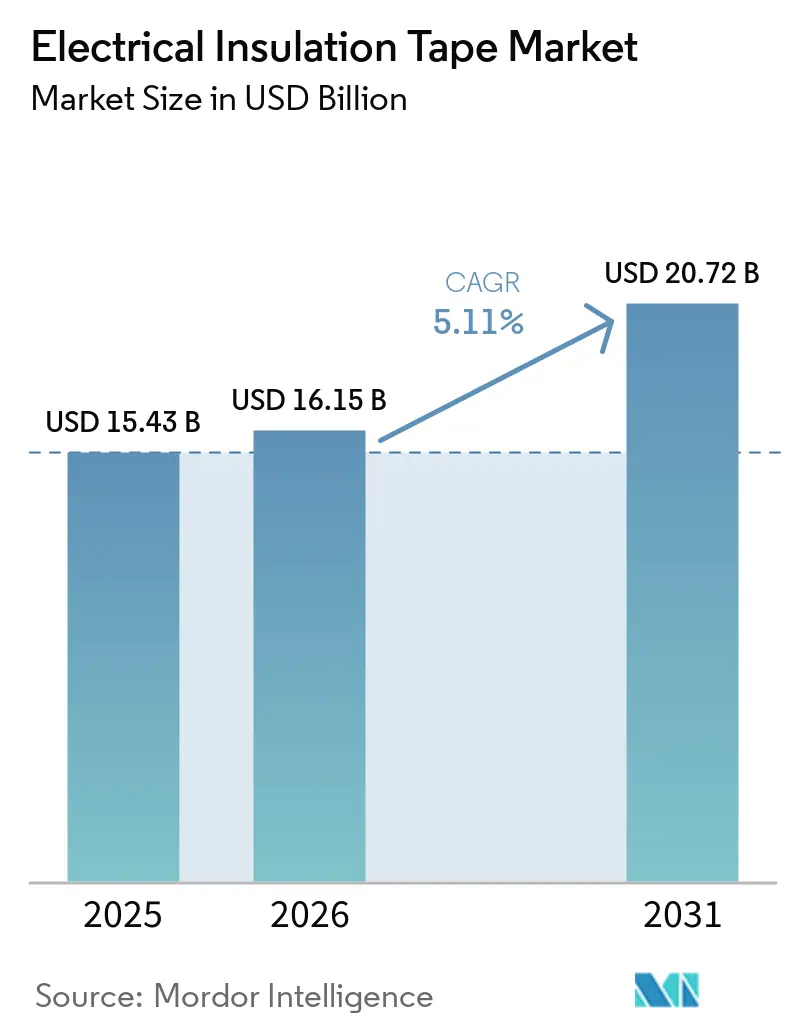
El tamaño del mercado de cinta de aislamiento eléctrico fue valorado en 15,43 mil millones de USD en 2025 y se estima que crecerá desde 16,15 mil millones de USD en 2026 hasta 20,72 mil millones de USD en 2031, a una CAGR del 5,11% durante el período de pronóstico (2026-2031). El mercado de cinta de aislamiento eléctrico está respaldado por la modernización de la red eléctrica, la electrificación de vehículos y la fabricación de electrónica, que están aumentando tanto el consumo de materiales como los requisitos de rendimiento en la construcción de servicios públicos, el ensamblaje de arneses de cableado, la producción de componentes, los trabajos de reparación y las instalaciones eléctricas de alta densidad. La inversión en redes eléctricas está convirtiendo la cinta en un insumo habitual para las actualizaciones de transmisión, la reconducción y los trabajos en subestaciones, en lugar de ser únicamente un material de mantenimiento, ya que estos proyectos requieren aislamiento durante la instalación, el empalme, la protección, las pruebas y la actividad de servicio posterior. El cambio de sistemas de vehículos eléctricos de 400 V a 800 V exige un mayor rendimiento dieléctrico y térmico, mientras que los productos electrónicos compactos requieren formatos de cinta más delgados y precisos. Estas condiciones están reduciendo el papel relativo de los grados de uso general en el mercado de cinta de aislamiento eléctrico y creando oportunidades para los proveedores con productos certificados, de alta temperatura, libres de halógenos y específicos para cada aplicación.
Conclusiones Clave del Informe
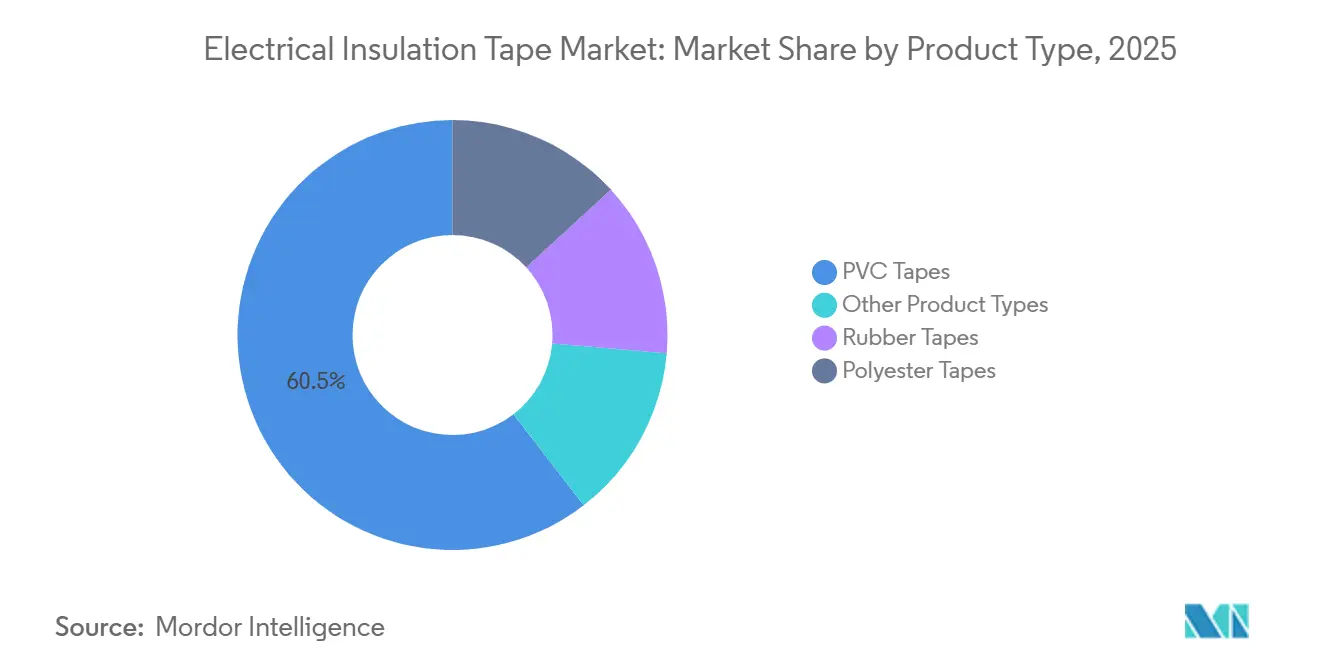
- Por tipo de producto, las cintas de cloruro de polivinilo (PVC) representaron el 60,45% de la participación del mercado de cinta de aislamiento eléctrico en 2025, mientras que se prevé que las cintas de caucho crezcan a una CAGR del 5,75% hasta 2031.
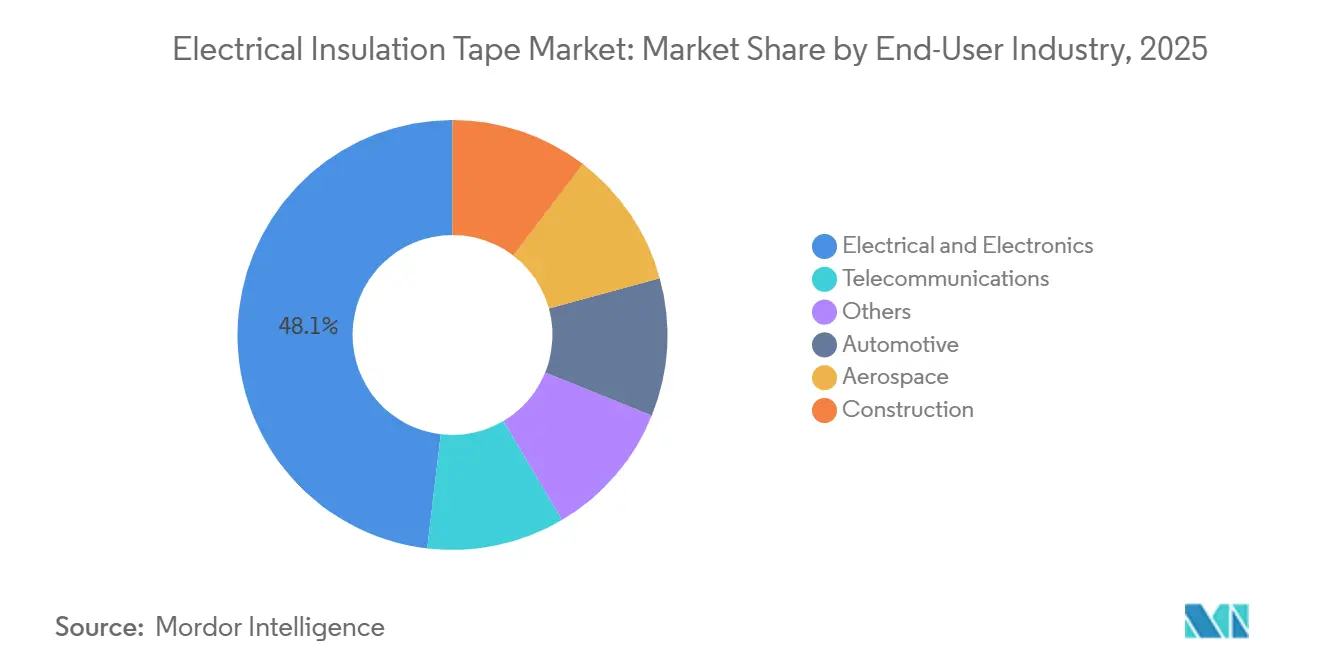
- Por industria de usuario final, el sector eléctrico y electrónico representó el 48,13% de la participación del mercado de cinta de aislamiento eléctrico en 2025, mientras que se prevé que el sector automotriz se expanda a una CAGR del 6,06% hasta 2031.
- Por geografía, Asia-Pacífico representó el 57,84% de los ingresos en 2025 y se prevé que crezca a una CAGR del 5,83% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Cinta de Aislamiento Eléctrico
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modernización de la Red Eléctrica e Infraestructura de Energías Renovables | +1.8% | Global, con mayor intensidad en Asia-Pacífico, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Electrificación de Vehículos y Crecimiento de Arneses de Alta Tensión | +1.5% | Global, con énfasis en China, Corea del Sur, Alemania y América del Norte | Mediano plazo (2-4 años) |
| Complejidad de la Electrónica y los Dispositivos Conectados | +1.0% | Global, con Asia-Pacífico como región central y demanda que se extiende a América del Norte y Europa | Corto plazo (≤ 2 años) |
| Demanda de Cintas Certificadas Ignífugas y de Alta Temperatura | +0.5% | Global, con fuerte influencia regulatoria en América del Norte y Europa | Mediano plazo (2-4 años) |
| Pruebas de Rendimiento ante Migración Electroquímica | +0.3% | Global, con adopción temprana más fuerte en Japón, Corea del Sur y Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Modernización de la Red Eléctrica y la Infraestructura de Energías Renovables
Los trabajos en la red eléctrica constituyen una fuente duradera de demanda para el mercado de cinta de aislamiento eléctrico, ya que se requiere aislamiento durante las actualizaciones, reparaciones, expansión de la transmisión y conexiones de energía renovable. Se utilizan diferentes grados de cinta alrededor de cables, empalmes, terminaciones, paneles y equipos expuestos a tensiones operativas y ambientales. El gasto global en redes eléctricas aumentó de 300 mil millones de USD en 2020 a 480 mil millones de USD en 2025. La Agencia Internacional de Energía declaró que la inversión anual en redes eléctricas debe aumentar un 50% desde la línea base de 400 mil millones de USD para satisfacer la demanda de electricidad hasta 2030[1]Agencia Internacional de Energía, "Redes Eléctricas, Electricidad 2026," Agencia Internacional de Energía, iea.org.. El Departamento de Energía de los Estados Unidos comprometió 1,9 mil millones de USD en marzo de 2026 para la reconducción y las actualizaciones de transmisión, mientras que el plan de American Electric Power para 2026 a 2030 asignó 33 mil millones de USD a la transmisión dentro de su plan de capital de 78 mil millones de USD. La construcción de líneas de transmisión y la integración de energías renovables requieren sistemas de cinta más exigentes que muchos proyectos de distribución, lo que respalda la demanda de grados con propiedades dieléctricas, ignífugas y mecánicas más sólidas. Los proyectos de servicios públicos también requieren tanto materiales de instalación inicial como suministros de mantenimiento, lo que amplía la oportunidad de mercado.
Electrificación de Vehículos y Crecimiento de Arneses de Alta Tensión
La electrificación de vehículos está aumentando el uso de cinta por vehículo y cambiando los requisitos que enfrentan los proveedores en el mercado de cinta de aislamiento eléctrico. Los paquetes de baterías, los tendidos de cables de alta tensión, los arneses de cableado y los sistemas de control electrónico requieren una separación eléctrica confiable y protección física. Un vehículo eléctrico de batería utiliza entre 180 y 250 metros de cinta aislante, en comparación con los 80 a 120 metros de un vehículo convencional de combustión interna. Las nuevas plataformas de 800 V requieren mayor resistencia dieléctrica y estabilidad térmica que muchos sistemas de 400 V. El cableado de alta tensión en un vehículo eléctrico de batería se estima en 1 a 2 km, en comparación con los 200 a 300 m de un vehículo de combustión interna. Los marcos de la Organización Internacional de Normalización (ISO) 19642 y LV 215 refuerzan la necesidad de materiales calificados para arneses de cableado en vehículos de nueva energía. Estas especificaciones favorecen los productos que cumplen con los requisitos de aprobación de los fabricantes de equipos originales (OEM) y mantienen el rendimiento durante todo el ciclo de vida del vehículo.
Creciente Complejidad de la Electrónica y los Dispositivos Conectados
La miniaturización está impulsando la demanda de formatos de película delgada de poliéster y poliimida dentro del mercado de cinta de aislamiento eléctrico, particularmente donde los fabricantes necesitan funciones de aislamiento, unión, enmascaramiento y gestión de cables sin aumentar las dimensiones de los ensamblajes electrónicos terminados. Los teléfonos inteligentes, los dispositivos portátiles y los productos de IoT colocan más componentes en espacios más pequeños, donde la cinta de cloruro de polivinilo (PVC) de uso general puede no cumplir con los requisitos de grosor, unión o aislamiento. Nitto Denko reportó ingresos de Cinta Industrial para el ejercicio fiscal 2025 de 366,6 mil millones de JPY (2,38 mil millones de USD), un aumento del 4,2% interanual, e identificó la cinta de liberación eléctrica para unión de baterías en el ensamblaje de teléfonos inteligentes de alta gama como un área de demanda importante. Los requisitos de reparación de dispositivos electrónicos pueden extender la demanda de cinta más allá del ensamblaje de nuevos dispositivos al aumentar la actividad de reemplazo y reacondicionamiento. Nitto Denko también identificó esta demanda relacionada con reparaciones como un factor prospectivo para su negocio de Cinta Industrial. Los ensamblajes de cables con aislamiento de precisión para instalaciones de 5G proporcionan una fuente adicional de uso de cinta en infraestructura de comunicaciones de alta densidad.
Demanda de Cintas Certificadas Ignífugas y de Alta Temperatura
La certificación de rendimiento es cada vez más importante en el mercado de cinta de aislamiento eléctrico, ya que los clientes especifican productos en función de los requisitos de seguridad, temperatura y cumplimiento normativo. Esto es particularmente relevante cuando una cinta debe operar de manera consistente en presencia de componentes energizados, temperaturas elevadas, procesos de ensamblaje exigentes o instalaciones de edificios reguladas. Underwriters Laboratories (UL) 510 evalúa las cintas aislantes en 16 pruebas de seguridad, que incluyen resistencia dieléctrica, resistencia a la llama, resistencia a la tracción, adhesión y envejecimiento ambiental. Los productos certificados pueden tener primas de precio del 40% al 50% sobre las alternativas no certificadas cuando la adquisición está basada en especificaciones. La Comisión Electrotécnica Internacional (IEC) 60454-3-1 define los requisitos de clasificación y prueba para cintas eléctricas sensibles a la presión en los mercados europeos y asiáticos. Las directivas automotrices, los requisitos de protección contra incendios en edificios públicos y las necesidades de cumplimiento de la UE están aumentando la demanda de formulaciones libres de halógenos y de alta temperatura. Una vez que una cinta aprobada está listada para una aplicación OEM, el proceso de calificación dificulta que los compradores y nuevos proveedores la reemplacen.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Insumos de Cloruro de Polivinilo (PVC), Caucho, Película de Poliéster y Adhesivos | -0.8% | Global, más aguda en Asia-Pacífico, India y mercados dependientes de importaciones | Corto plazo (≤ 2 años) |
| Sustitución por Tubería Termorretráctil, Conectores y Aislamiento Moldeado | -0.6% | Global, con mayor presión en América del Norte y Europa para usos de alta fiabilidad | Mediano plazo (2-4 años) |
| Riesgos de Instalación, Contaminación Superficial e Incompatibilidad de Adhesivos | -0.4% | Global, con mayor exposición en mercados emergentes con menor densidad de certificación de contratistas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Insumos de PVC, Caucho, Película de Poliéster y Adhesivos
Los movimientos en los costos de los insumos siguen siendo una preocupación inmediata para el mercado de cinta de aislamiento eléctrico, ya que los costos de resina, caucho, película y adhesivos afectan directamente los márgenes de la cinta. Los compradores en los sectores automotriz, de servicios públicos, electrónica y construcción pueden operar bajo condiciones que limitan los ajustes rápidos de precios. Los precios de la resina de PVC en los Estados Unidos alcanzaron 644 USD por tonelada métrica en junio de 2026, mientras que los precios del PVC a base de etileno en Asia se movieron hasta 300 USD por tonelada métrica en un período de dos meses a principios de 2026. Shin-Etsu Chemical anunció un aumento del precio de fábrica de la resina de PVC de más de 30 JPY por kg en mayo de 2026, citando una capacidad de cloro-álcali más ajustada y mayores tarifas de flete marítimo. Los fabricantes intermedios con contratos de suministro limitado pueden no ser capaces de trasladar completamente los mayores costos de insumos bajo acuerdos OEM de precio fijo. Los proveedores integrados más grandes pueden cubrir riesgos, abastecerse de múltiples proveedores y mantener más inventario, lo que puede ampliar su ventaja de costos durante períodos de volatilidad de precios.
Sustitución por Tubería Termorretráctil, Conectores y Aislamiento Moldeado
La tubería termorretráctil, los conectores preinsulados y el aislamiento moldeado pueden reemplazar a la cinta en aplicaciones donde la fiabilidad de la instalación es importante, ya que proporcionan una cobertura más estandarizada en terminaciones o ensamblajes cerrados donde la calidad de la mano de obra y la repetibilidad se supervisan de cerca. Esta presión de sustitución es más pronunciada en las terminaciones de arneses automotrices, la distribución de energía en centros de datos, el cableado aeroespacial y la automatización industrial. Los conectores preinsulados reducen la variabilidad en la aplicación asociada con la cinta aplicada en campo en ensamblajes críticos para la seguridad. El efecto es más significativo en América del Norte y Europa, donde los costos laborales y los requisitos de fiabilidad son elevados. Los proveedores en el mercado de cinta de aislamiento eléctrico están respondiendo con formulaciones de caucho autovulcanizante y kits de cinta precortada que simplifican la instalación. Estos formatos buscan mantener la flexibilidad de la cinta mientras reducen las razones prácticas por las que los compradores pueden seleccionar métodos alternativos de aislamiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Escala del PVC Enfrenta el Impulso del Caucho
Las cintas de PVC representaron el 60,45% de la participación del mercado de cinta de aislamiento eléctrico en 2025, lo que refleja su posición establecida en el cableado residencial, los trabajos industriales de baja tensión, las reparaciones en campo, el mantenimiento de edificios y las tareas eléctricas cotidianas que dependen de productos de cinta accesibles y rentables. Su equilibrio entre costo y rendimiento sigue siendo relevante donde se especifica cinta de PVC ignífuga que cumple con los requisitos de UL 510 o CSA-C22.2. El PVC también se beneficia de su disponibilidad de larga data en distribuidores, particularmente en aplicaciones de cableado de edificios en muchos mercados. Su gran participación refleja la distribución establecida y las especificaciones familiares, más que la ausencia de desarrollo en otros materiales. La actividad de construcción y el mantenimiento rutinario de la red eléctrica continúan respaldando la demanda subyacente del segmento. Los proveedores de PVC deben responder a los requisitos de reformulación a medida que los compradores buscan productos con mayor rendimiento a temperatura y menor contenido de halógenos. El tamaño del mercado de cinta de aislamiento eléctrico para el PVC está respaldado por una amplia demanda de reemplazo y una base instalada extensa, lo que lo convierte en un segmento importante incluso cuando los clientes adoptan materiales más especializados para aplicaciones exigentes. El segmento sigue expuesto a los costos de materias primas, ya que la resina de PVC es un insumo principal.
Se prevé que las cintas de caucho crezcan a una CAGR del 5,75% hasta 2031, superando la tasa de crecimiento general del mercado de cinta de aislamiento eléctrico, ya que los materiales autovulcanizantes abordan aplicaciones de alta tensión que requieren una cobertura confiable de superficies irregulares, empalmes de cables y terminaciones exigentes. Los productos de caucho autovulcanizante pueden formar aislamiento sin vacíos en empalmes y terminaciones de cables por encima de 15 kV, abordando condiciones que las cintas de PVC estándar no pueden abordar eficazmente. Los operadores de redes eléctricas especifican cada vez más sistemas de cinta que combinan aislamiento primario y protección mecánica, lo que respalda la adopción de cintas de caucho. Los requisitos de UL 510 y de la Comisión Electrotécnica Internacional (IEC) 60454-3-1 respaldan aún más su uso en trabajos de transmisión y distribución de alta tensión. La cinta de poliéster se utiliza para el bobinado de motores, el aislamiento de transformadores y el enmascaramiento de placas de circuito impreso (PCB), donde su estabilidad dimensional y resistencia química respaldan una posición premium. Los productos de la categoría otros, incluidos los de tela de vidrio, poliimida y laminados especiales, sirven a aplicaciones aeroespaciales y de semiconductores donde la cinta es un material de proceso certificado. 3M ha invertido en líneas de cinta de poliéster y tela de vidrio con reconocimiento bajo UL 510A, UL 840 e IEC 60112. Estas diferencias de producto desplazan el valor hacia los materiales que cumplen con requisitos de especificación más elevados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Industria de Usuario Final: La Electrificación Automotriz Remodela la Jerarquía de la Demanda
El sector eléctrico y electrónico representó el 48,13% de la participación del mercado de cinta de aislamiento eléctrico en 2025, respaldado por el ensamblaje de dispositivos de consumo, la producción de placas de circuito impreso (PCB), el bobinado de motores, los equipos de telecomunicaciones, los componentes relacionados con baterías, los ensamblajes de cables y otros usos de producción que requieren un aislamiento confiable en diseños compactos. El segmento utiliza cinta en varias etapas de producción y se beneficia de la escala de la fabricación electrónica. La miniaturización de componentes mantiene la demanda enfocada en materiales que proporcionan aislamiento sin añadir un grosor excesivo. Las aplicaciones de bobinado de motores y PCB también requieren un rendimiento estable bajo calor y exposición química. El segmento sigue siendo el grupo de usuarios finales más grande debido a sus numerosas aplicaciones recurrentes en dispositivos e infraestructura. El crecimiento de los dispositivos conectados añade aplicaciones en ensamblajes compactos y sistemas de cables. El tamaño del mercado de cinta de aislamiento eléctrico para este grupo de usuarios finales también se beneficia de la actividad de reparación y reemplazo, lo que proporciona estabilidad incluso cuando el segmento automotriz crece más rápido. Los proveedores que atienden a este grupo requieren gamas de productos que aborden tanto los trabajos de ensamblaje estándar como las aplicaciones de precisión.
Se proyecta que el sector automotriz crezca a una CAGR del 6,06% hasta 2031, la tasa más rápida entre las industrias de usuarios finales en el mercado de cinta de aislamiento eléctrico, ya que la electrificación de vehículos aumenta la cantidad de cableado protegido y eleva los requisitos de rendimiento para los materiales cercanos a los sistemas de alta tensión. Las plataformas de vehículos eléctricos utilizan más cinta por vehículo y exigen mayor estabilidad térmica y resistencia dieléctrica. El sector aeroespacial sigue siendo menor en escala, pero requiere rendimiento en temperaturas de -55 °C a +200 °C, trazabilidad de materiales y documentación de la Administración Federal de Aviación (FAA) o la Agencia de Seguridad Aérea de la Unión Europea (EASA). Los requisitos de Llama, Humo y Toxicidad (FST), las especificaciones militares y los sistemas de calidad AS9100 limitan este segmento en gran medida a los fabricantes establecidos. La demanda en construcción abarca el cableado residencial y comercial, los sistemas de climatización (HVAC) y los paneles de distribución de energía. La demanda en telecomunicaciones está vinculada a las estaciones base de 5G y los centros de datos, donde algunos operadores especifican cinta clasificada para operación continua a 130 °C cerca de las unidades de distribución de energía. Los servicios públicos, las instalaciones sanitarias y el mantenimiento industrial general forman el grupo de otros usuarios finales y proporcionan demanda impulsada por reparaciones a lo largo de los ciclos económicos. Estas aplicaciones en conjunto otorgan a la industria de cinta de aislamiento eléctrico una base amplia más allá de la producción automotriz.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
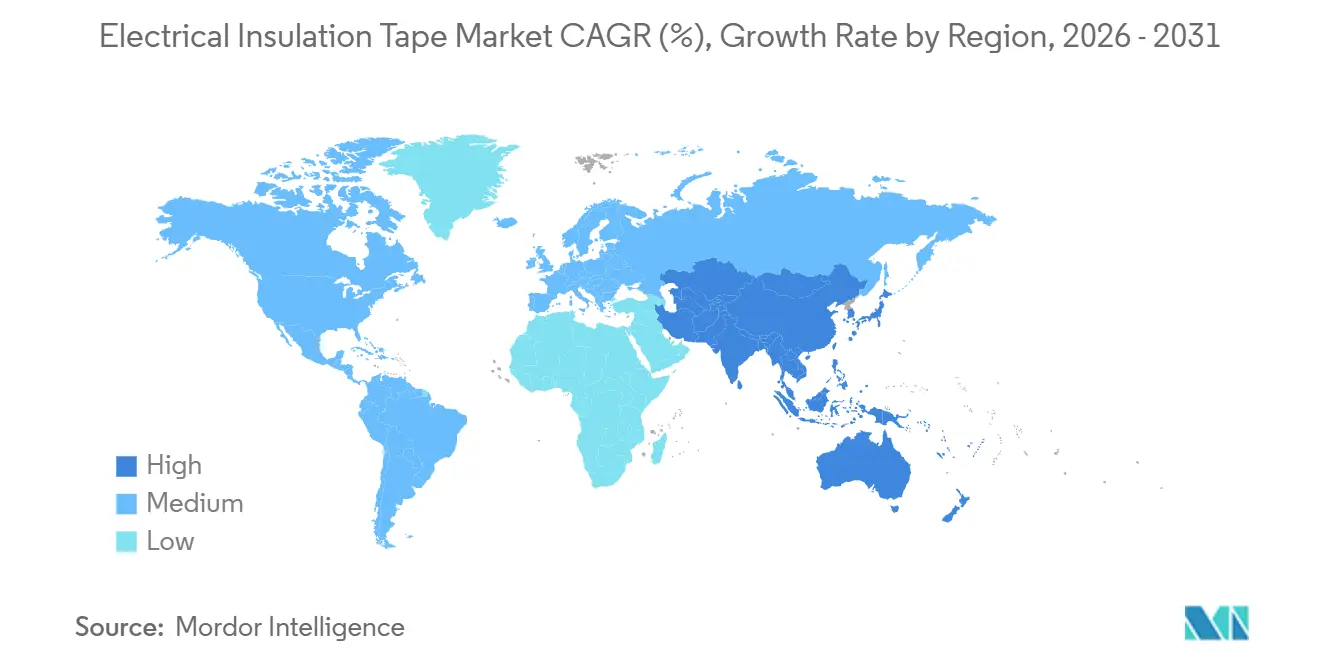
Asia-Pacífico representó el 57,84% de la participación del mercado de cinta de aislamiento eléctrico en 2025 y se proyecta que se expanda a una CAGR del 5,83% hasta 2031. La escala combinada de la producción de electrónica, la fabricación de electrodomésticos, las cadenas de suministro automotrices, la construcción de redes eléctricas y la distribución de productos eléctricos respalda este crecimiento. El ensamblaje de electrónica, la producción de arneses de cableado automotriz y la fabricación de electrodomésticos están concentrados en la región, lo que respalda la demanda localizada y las cadenas de suministro cortas. China lidera la región en producción y consumo debido a su base de fabricación de electrónica y su programa de inversión en redes eléctricas. La demanda de cinta de aislamiento eléctrico en India está respaldada por el desarrollo de infraestructura, las iniciativas de Ciudades Inteligentes, la producción doméstica de vehículos eléctricos (EV) y los requisitos de certificación más estrictos de la Oficina de Normas de India (BIS). El Ministerio de Vivienda y Asuntos Urbanos declaró que el 94% de los 8.067 proyectos de Ciudades Inteligentes habían sido completados en junio de 2025[2]Ministerio de Vivienda y Asuntos Urbanos, "Ciudades Inteligentes," Gobierno de India, mohua.gov.in.. Japón y Corea del Sur añaden demanda de productos de mayor especificación a través de las cadenas de suministro automotrices y de electrónica.
La demanda de América del Norte en el mercado de cinta de aislamiento eléctrico está impulsada por una red eléctrica envejecida, la demanda de electricidad de los centros de datos y la inversión en infraestructura de vehículos eléctricos, con proyectos de transmisión, actualizaciones de distribución de energía, producción automotriz y trabajos eléctricos regulados que configuran la combinación de aplicaciones de la región. El Operador Independiente del Sistema de California (CAISO) aprobó un plan de transmisión para 2025 a 2026 que cubre 6,7 mil millones de USD en 38 proyectos en mayo de 2026. La actualización de Ohio-Pensilvania de FirstEnergy por 950 millones de USD y el plan de capital de American Electric Power se suman a la cartera de proyectos de transmisión. México respalda la demanda a través de su papel en las cadenas de suministro automotrices de América del Norte y la producción de arneses de cableado para vehículos eléctricos. El entorno regulatorio en los Estados Unidos y Canadá favorece a los proveedores establecidos, ya que los proyectos a menudo requieren productos listados por Underwriters Laboratories (UL) y el cumplimiento aplicable de la Asociación Canadiense de Normas (CSA). Los altos costos laborales también aumentan el interés en los conectores preinsulados para determinadas aplicaciones de alta fiabilidad. Estos factores crean demanda de productos certificados al tiempo que aumentan la presión de sustitución sobre los formatos de cinta estándar.
Europa combina la electrificación automotriz con la integración de energías renovables, creando un perfil de demanda diferenciado para el mercado de cinta de aislamiento eléctrico. Los requisitos de cumplimiento normativo y las cadenas de suministro industriales configuran los materiales seleccionados para equipos de transmisión, sistemas de vehículos, electrónica y aplicaciones eléctricas relacionadas con la construcción. El Plan de Acción de Redes Eléctricas de la Comisión Europea respalda la tramitación y la financiación de las actualizaciones de transmisión en los principales países europeos. Los requisitos de REACH e IEC 60454-3-1 están fomentando la reformulación para alejarse del PVC que contiene halógenos donde existen alternativas disponibles. América del Sur, Oriente Medio y África son regiones de demanda en etapas más tempranas, donde la expansión de la red eléctrica y la urbanización son más importantes que las actualizaciones generales de especificaciones. Brasil ancla la actividad en América del Sur, mientras que Arabia Saudita y Sudáfrica contribuyen con demanda impulsada por proyectos a través del desarrollo de infraestructura y capacidad energética.

Panorama Competitivo
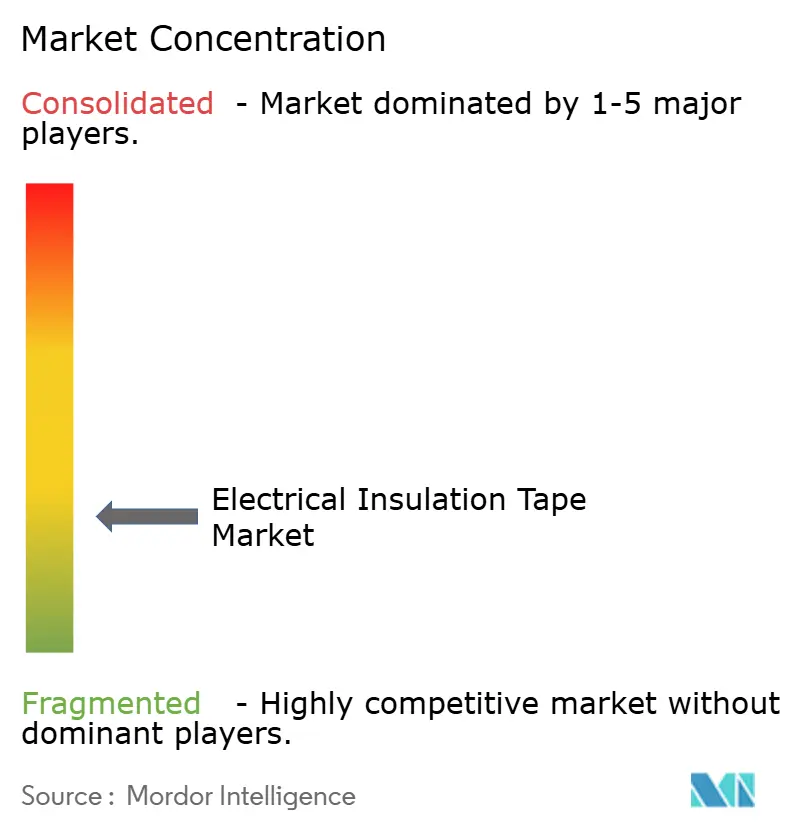
El mercado de cintas de aislamiento eléctrico está fragmentado. 3M, Nitto Denko, tesa SE y Avery Dennison se encuentran en el segmento de especificaciones premium, donde los clientes valoran los productos certificados, el rendimiento documentado, la experiencia en adhesivos y el suministro constante en programas de fabricación globales. Estas empresas se benefician de las aprobaciones de organismos reguladores, la tecnología adhesiva y las relaciones de calificación con fabricantes de equipos originales (OEM) de larga data. Coroplast, IPG, Shurtape Technologies y Advance Tapes International compiten en una gama más amplia de especificaciones de producto y mercados regionales. Los grados certificados generan una ventaja competitiva porque los compradores deben validar el rendimiento antes de cambiar de proveedor. Por lo tanto, la competencia difiere entre las categorías estándar y premium. Los fabricantes regionales compiten de manera más activa en precio en los productos de gama media, mientras que los proveedores premium compiten a través del rendimiento del producto, la documentación y la consistencia de fabricación. Esta estructura sostiene una rivalidad continua sin que ningún proveedor controle el mercado de cintas de aislamiento eléctrico.
Coroplast Group inauguró un nuevo sitio de producción en Schönebeck, Alemania, en marzo de 2026, tras una inversión de primera fase de 25 millones de EUR (28 millones de USD). La instalación está orientada a cintas adhesivas acrílicas de alto rendimiento para electromovilidad, añadiendo capacidad de producción en una categoría donde los fabricantes de vehículos exigen una fuerte adhesión, aislamiento y un rendimiento de ensamblaje repetible. Tesa SE celebró una ceremonia de coronación de obra en mayo de 2026 para una ampliación de 4.500 metros cuadrados en Offenburg, diseñada para satisfacer la demanda de cintas para automoción y electrónica, con producción prevista para 2027. Estas inversiones indican que los proveedores establecidos están desarrollando capacidad en torno a aplicaciones de automoción, electrónica y alto rendimiento. Tesa también presentó soluciones adhesivas para baterías de vehículos eléctricos (VE) listas para la automatización en Japón en junio de 2026. Los troqueles precortados, los rollos sin liner y los formatos de embalaje adecuados para aplicaciones robóticas son relevantes para las operaciones de ensamblaje de alta producción. Dichos formatos pueden reducir el tiempo de aplicación y mejorar la consistencia en la producción de automoción y electrónica. Por lo tanto, las ampliaciones de capacidad están vinculadas tanto al crecimiento de la producción como a los cambios en los métodos de fabricación.
Los fabricantes de cintas domésticos chinos están buscando posiciones OEM de mayor valor mediante inversiones en certificación y cumplimiento de las normas GB para cintas ignífugas. La aprobación formal del producto es importante para los proveedores que buscan participar en programas de automoción en lugar de competir únicamente en categorías de grado estándar. Esta tendencia podría intensificar la competencia en los corredores de fabricación de vehículos eléctricos de China, donde los proveedores multinacionales han ocupado históricamente muchas posiciones calificadas. Las carteras de patentes en química adhesiva y construcción de sustratos siguen siendo importantes para la diferenciación de productos. Los requisitos de RoHS, REACH y los requisitos en evolución de la Comisión Electrotécnica Internacional (IEC) funcionan como filtros prácticos de acceso al mercado para los proveedores. Las soluciones de alta temperatura, libres de halógenos y autovulcanizantes para sistemas de vehículos eléctricos de 800 V y equipos de energía renovable siguen siendo áreas donde la capacidad del producto es un factor diferenciador.
Líderes de la Industria de Cinta de Aislamiento Eléctrico
3M
Nitto Denko Corporation
tesa SE
Avery Dennison Corporation
Shurtape Technologies, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: 3M obtuvo la Patente de EE. UU. 12698422 para una cinta de enmascaramiento eléctricamente conductora para artículos electrónicos. La cinta presenta una arquitectura de respaldo eléctricamente conductor y adhesivo sensible a la presión diseñada para procesos de deposición de vapor. La patente fortalece la posición de propiedad intelectual de 3M en el segmento de ensamblaje de electrónica avanzada.
- Marzo de 2026: Coroplast Group inauguró una instalación de 3.500 metros cuadrados en Schönebeck para cintas adhesivas acrílicas de alto rendimiento, con una inversión de primera fase de 25 millones de EUR (28 millones de USD) y capacidad para expansión futura.


Alcance del Informe Global del Mercado de Cinta de Aislamiento Eléctrico
La cinta de aislamiento eléctrico es un material adhesivo sensible a la presión fabricado con plástico flexible, más comúnmente PVC, utilizado para aislar cables y otros materiales eléctricamente conductores.
La cinta de aislamiento eléctrico está segmentada por tipo de producto, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en cintas de PVC, cintas de caucho, cintas de poliéster y otros tipos de productos. Por industria de usuario final, el mercado está segmentado en eléctrica y electrónica, automotriz, aeroespacial, construcción, telecomunicaciones y otros. El informe también cubre el tamaño del mercado y los pronósticos para la cinta de aislamiento eléctrico en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Cintas de PVC |
| Cintas de Caucho |
| Cintas de Poliéster |
| Otros Tipos de Productos |
| Eléctrica y Electrónica |
| Automotriz |
| Aeroespacial |
| Construcción |
| Telecomunicaciones |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Cintas de PVC | |
| Cintas de Caucho | ||
| Cintas de Poliéster | ||
| Otros Tipos de Productos | ||
| Por Industria de Usuario Final | Eléctrica y Electrónica | |
| Automotriz | ||
| Aeroespacial | ||
| Construcción | ||
| Telecomunicaciones | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Cinta de Aislamiento Eléctrico?
El tamaño del mercado de cinta de aislamiento eléctrico fue valorado en 15,43 mil millones de USD en 2025 y se estima que crecerá desde 16,15 mil millones de USD en 2026 hasta 20,72 mil millones de USD en 2031, a una CAGR del 5,11% durante el período de pronóstico (2026-2031)
¿Qué categoría de producto lidera las ventas de cinta de aislamiento eléctrico?
Las cintas de cloruro de polivinilo (PVC) lideraron con una participación del 60,45% en 2025 debido a su amplio uso en el cableado de tensión estándar, reparaciones y aplicaciones de construcción. Su disponibilidad establecida en distribuidores y su equilibrio entre costo y rendimiento las mantienen relevantes en trabajos residenciales, comerciales, industriales y de mantenimiento.
¿Qué aplicación de usuario final está creciendo más rápido?
Se proyecta que el sector automotriz crezca a una CAGR del 6,06% hasta 2031, ya que los vehículos eléctricos utilizan más cinta y requieren un aislamiento de mayor rendimiento. Los paquetes de baterías, el cableado de alta tensión y los sistemas eléctricos relacionados aumentan el uso de cinta al tiempo que elevan los requisitos dieléctricos y de temperatura.
¿Por qué son importantes los sistemas de vehículos de alta tensión para los proveedores de cinta?
Los nuevos sistemas de 800 V requieren mayor resistencia dieléctrica y rendimiento térmico, y los vehículos eléctricos de batería utilizan entre 180 y 250 metros de cinta por vehículo. Esto es superior a los 80 a 120 metros utilizados en los vehículos convencionales de combustión interna, lo que aumenta la intensidad de uso de cinta por vehículo.
Última actualización de la página el:



