
Taille et part du marché des rubans d'isolation électrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 16.15 Milliards de dollars |
| Taille du Marché (2031) | 20.72 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des rubans d'isolation électrique par Mordor Intelligence
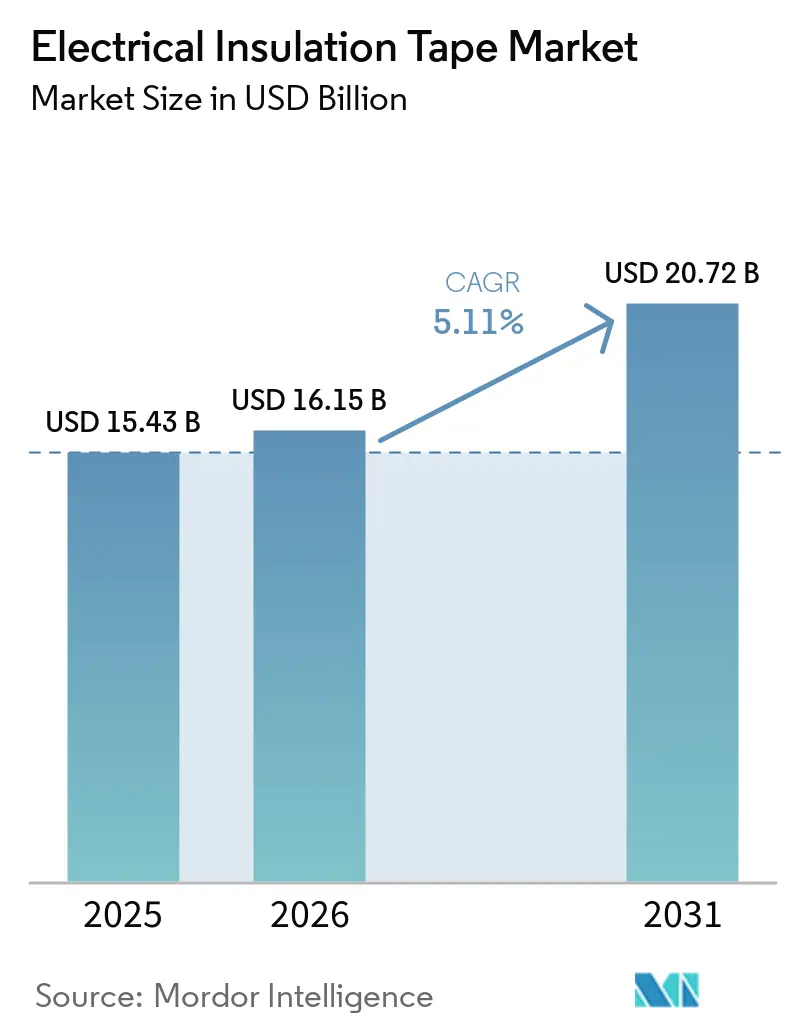
La taille du marché des rubans d'isolation électrique était évaluée à 15,43 milliards USD en 2025 et devrait croître de 16,15 milliards USD en 2026 à 20,72 milliards USD d'ici 2031, à un CAGR de 5,11 % durant la période de prévision (2026-2031). Le marché des rubans d'isolation électrique est soutenu par la modernisation du réseau électrique, l'électrification des véhicules et la fabrication d'électronique, qui augmentent à la fois la consommation de matériaux et les exigences de performance dans la construction de réseaux de distribution, l'assemblage de faisceaux de câblage, la production de composants, les travaux de réparation et les installations électriques à haute densité. Les investissements dans les réseaux font du ruban une ressource régulière pour les mises à niveau de transmission, le recâblage et les travaux de sous-stations, plutôt qu'un simple matériau de maintenance, car ces projets nécessitent une isolation lors de l'installation, du raccordement, de la protection, des tests et des activités de service ultérieures. Le passage des systèmes de véhicules électriques de 400 V à 800 V exige de meilleures performances diélectriques et thermiques, tandis que les produits électroniques compacts nécessitent des formats de ruban plus fins et plus précis. Ces conditions réduisent le rôle relatif des grades de commodité sur le marché des rubans d'isolation électrique et créent des opportunités pour les fournisseurs proposant des produits certifiés, haute température, sans halogène et spécifiques aux applications.
Principaux enseignements du rapport
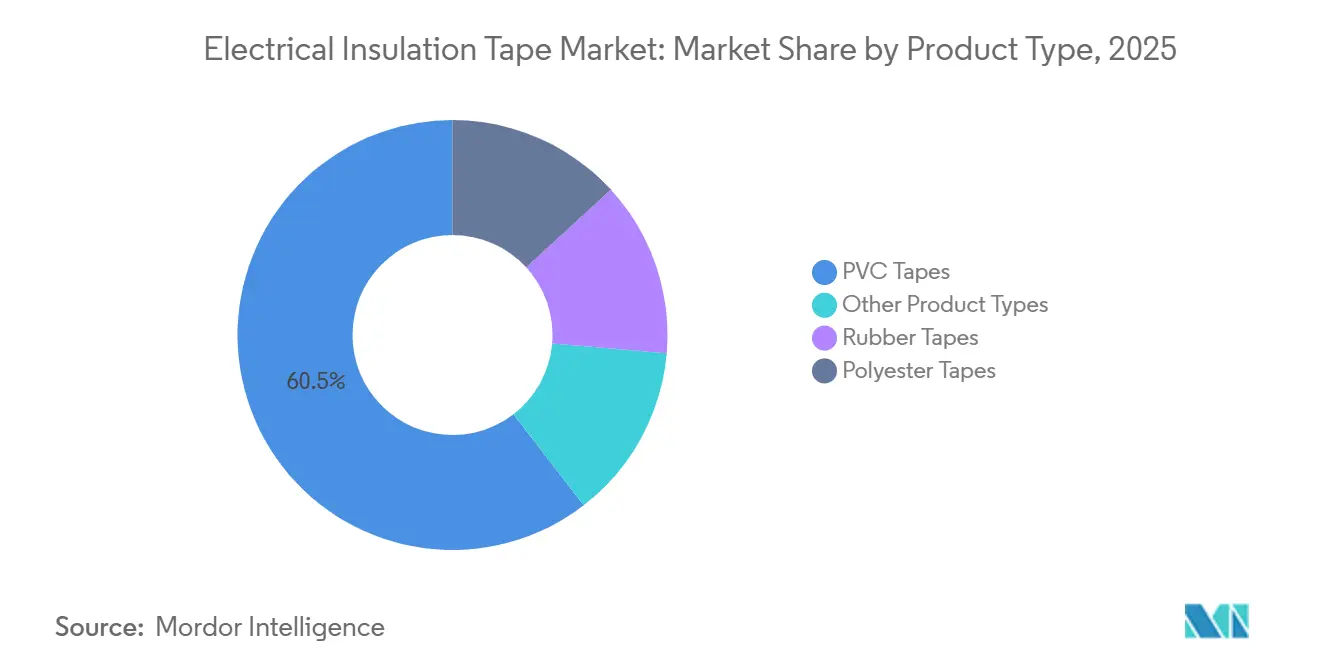
- Par type de produit, les rubans en polychlorure de vinyle (PVC) détenaient 60,45 % de la part du marché des rubans d'isolation électrique en 2025, tandis que les rubans en caoutchouc devraient croître à un CAGR de 5,75 % jusqu'en 2031.
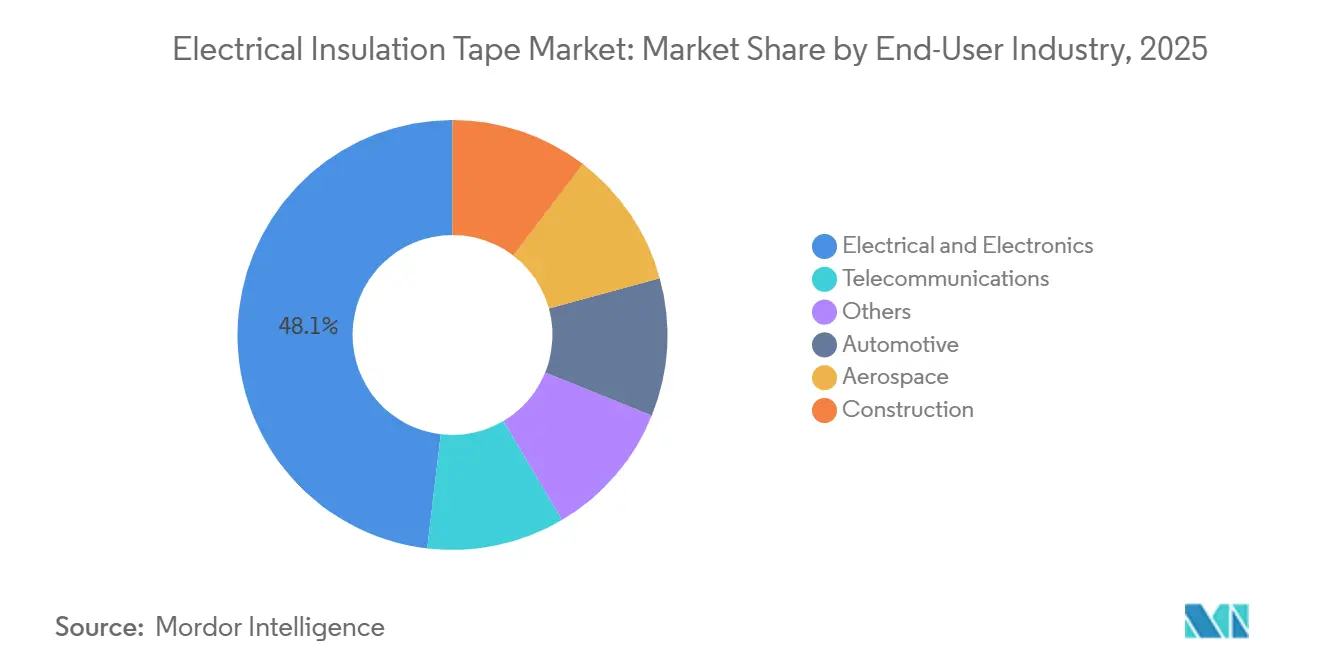
- Par secteur d'utilisation final, l'électrique et l'électronique représentaient 48,13 % de la part du marché des rubans d'isolation électrique en 2025, tandis que l'automobile devrait se développer à un CAGR de 6,06 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 57,84 % des revenus en 2025 et devrait croître à un CAGR de 5,83 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des rubans d'isolation électrique
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation du réseau électrique et infrastructures d'énergies renouvelables | +1.8% | Mondial, avec une intensité en Asie-Pacifique, en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Électrification des véhicules et croissance des faisceaux haute tension | +1.5% | Mondial, avec un accent sur la Chine, la Corée du Sud, l'Allemagne et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Complexité croissante de l'électronique et des appareils connectés | +1.0% | Mondial, avec l'Asie-Pacifique comme région centrale et une demande s'étendant à l'Amérique du Nord et à l'Europe | Court terme (≤ 2 ans) |
| Demande de rubans certifiés ignifuges et haute température | +0.5% | Mondial, avec une forte influence réglementaire en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Tests de performance à la migration électrochimique | +0.3% | Mondial, avec une adoption précoce la plus forte au Japon, en Corée du Sud et en Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la modernisation du réseau électrique et des infrastructures d'énergies renouvelables
Les travaux sur les réseaux électriques constituent une source durable de demande pour le marché des rubans d'isolation électrique, car l'isolation est nécessaire lors des mises à niveau, des réparations, de l'expansion de la transmission et des raccordements aux énergies renouvelables. Différents grades de ruban sont utilisés autour des câbles, des épissures, des terminaisons, des panneaux et des équipements exposés aux contraintes opérationnelles et environnementales. Les dépenses mondiales dans les réseaux sont passées de 300 milliards USD en 2020 à 480 milliards USD en 2025. L'Agence internationale de l'énergie a déclaré que les investissements annuels dans les réseaux doivent augmenter de 50 % par rapport à la base de référence de 400 milliards USD pour répondre à la demande d'électricité jusqu'en 2030[1]Agence internationale de l'énergie, "Réseaux, Électricité 2026," Agence internationale de l'énergie, iea.org.. Le Département américain de l'énergie a engagé 1,9 milliard USD en mars 2026 pour le recâblage et les mises à niveau de transmission, tandis que le plan 2026-2030 d'American Electric Power a alloué 33 milliards USD à la transmission dans le cadre de son plan d'investissement de 78 milliards USD. La construction de lignes de transmission et l'intégration des énergies renouvelables nécessitent des systèmes de ruban plus exigeants que de nombreux projets de distribution, soutenant la demande de grades aux propriétés diélectriques, ignifuges et mécaniques plus élevées. Les projets de services publics nécessitent également des matériaux d'installation initiaux et des fournitures de maintenance, élargissant ainsi les opportunités de marché.
Électrification des véhicules et croissance des faisceaux haute tension
L'électrification des véhicules augmente l'utilisation de ruban par véhicule et modifie les exigences auxquelles font face les fournisseurs sur le marché des rubans d'isolation électrique. Les batteries, les câbles haute tension, les faisceaux de câblage et les systèmes de contrôle électronique nécessitent chacun une séparation électrique fiable et une protection physique. Un véhicule entièrement électrique utilise 180 à 250 mètres de ruban isolant, contre 80 à 120 mètres dans un véhicule conventionnel à moteur à combustion interne. Les nouvelles plateformes 800 V exigent une rigidité diélectrique et une stabilité thermique supérieures à celles de nombreux systèmes 400 V. Le câblage haute tension d'un véhicule entièrement électrique est estimé à 1 à 2 km, contre 200 à 300 m dans un véhicule à moteur à combustion interne. Les cadres de l'Organisation internationale de normalisation (ISO) 19642 et LV 215 renforcent la nécessité de matériaux de faisceaux de câblage qualifiés dans les véhicules à nouvelle énergie. Ces spécifications favorisent les produits répondant aux exigences d'homologation des équipementiers et maintenant leurs performances tout au long du cycle de vie du véhicule.
Complexité croissante de l'électronique et des appareils connectés
La miniaturisation stimule la demande de formats en film mince de polyester et de polyimide sur le marché des rubans d'isolation électrique, notamment là où les fabricants ont besoin de fonctions d'isolation, de collage, de masquage et de gestion des câbles sans augmenter les dimensions des assemblages électroniques finis. Les smartphones, les appareils portables et les produits IoT intègrent davantage de composants dans des espaces plus réduits, où le ruban en polychlorure de vinyle (PVC) à usage général peut ne pas répondre aux exigences d'épaisseur, de collage ou d'isolation. Nitto Denko a déclaré un chiffre d'affaires de rubans industriels pour l'exercice 2025 de 366,6 milliards JPY (2,38 milliards USD), en hausse de 4,2 % d'une année sur l'autre, et a identifié le ruban de décollement électrique pour le collage de batteries dans l'assemblage de smartphones haut de gamme comme un domaine de demande important. Les besoins de réparation des appareils électroniques peuvent prolonger la demande de ruban au-delà de l'assemblage de nouveaux appareils en augmentant les activités de remplacement et de remise à neuf. Nitto Denko a également identifié cette demande liée à la réparation comme un facteur prospectif pour son activité de rubans industriels. Les assemblages de câbles à isolation de précision pour les installations 5G constituent une source supplémentaire d'utilisation de ruban dans les infrastructures de communication denses.
Demande de rubans certifiés ignifuges et haute température
La certification de performance devient de plus en plus importante sur le marché des rubans d'isolation électrique, car les clients spécifient des produits en fonction des exigences de sécurité, de température et de conformité. Cela est particulièrement pertinent lorsqu'un ruban doit fonctionner de manière constante en présence de composants sous tension, de températures élevées, de processus d'assemblage exigeants ou d'installations de bâtiments réglementées. La norme UL 510 des Underwriters Laboratories évalue les rubans isolants selon 16 tests de sécurité, notamment la rigidité diélectrique, la résistance aux flammes, la résistance à la traction, l'adhérence et le vieillissement environnemental. Les produits certifiés peuvent afficher des primes de prix de 40 % à 50 % par rapport aux alternatives non certifiées lorsque les achats sont guidés par des spécifications. La norme IEC 60454-3-1 de la Commission électrotechnique internationale définit les exigences de classification et d'essai pour les rubans électriques sensibles à la pression sur les marchés européens et asiatiques. Les directives automobiles, les exigences incendie des bâtiments publics et les besoins de conformité de l'UE augmentent la demande de formulations sans halogène et haute température. Une fois qu'un ruban approuvé est référencé pour une application d'équipementier, le processus de qualification rend plus difficile son remplacement par les acheteurs et les nouveaux fournisseurs.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des intrants en polychlorure de vinyle (PVC), caoutchouc, film polyester et adhésifs | -0.8% | Mondial, le plus aigu en Asie-Pacifique, en Inde et sur les marchés dépendants des importations | Court terme (≤ 2 ans) |
| Substitution par des gaines thermorétractables, des connecteurs et des isolations moulées | -0.6% | Mondial, avec une pression plus forte en Amérique du Nord et en Europe pour les utilisations à haute fiabilité | Moyen terme (2-4 ans) |
| Risques liés à l'installation, à la contamination de surface et à la compatibilité des adhésifs | -0.4% | Mondial, avec une plus grande exposition aux marchés émergents ayant une densité de certification des entrepreneurs plus faible | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des intrants en PVC, caoutchouc, film polyester et adhésifs
Les fluctuations des coûts des intrants restent une préoccupation immédiate pour le marché des rubans d'isolation électrique, car les coûts des résines, du caoutchouc, des films et des adhésifs affectent directement les marges des rubans. Les acheteurs dans les secteurs automobile, des services publics, de l'électronique et de la construction peuvent opérer dans des conditions qui limitent les ajustements rapides des prix. Les prix de la résine PVC aux États-Unis ont atteint 644 USD par tonne métrique en juin 2026, tandis que les prix du PVC à base d'éthylène en Asie ont varié jusqu'à 300 USD par tonne métrique sur une période de deux mois plus tôt en 2026. Shin-Etsu Chemical a annoncé une augmentation du prix départ usine de la résine PVC de plus de 30 JPY par kg en mai 2026, citant une capacité chlore-alcali plus tendue et des taux de fret maritime plus élevés. Les fabricants en aval disposant de contrats d'approvisionnement limités peuvent ne pas être en mesure de répercuter entièrement les coûts d'intrants plus élevés dans le cadre d'accords à prix fixe avec les équipementiers. Les grands fournisseurs intégrés peuvent se couvrir, s'approvisionner auprès de plusieurs fournisseurs et maintenir des stocks plus importants, ce qui peut élargir leur avantage en termes de coûts pendant les périodes de volatilité des prix.
Substitution par des gaines thermorétractables, des connecteurs et des isolations moulées
Les gaines thermorétractables, les connecteurs pré-isolés et les isolations moulées peuvent remplacer le ruban dans les applications où la fiabilité de l'installation est importante, car ils offrent une couverture plus standardisée aux terminaisons ou aux assemblages fermés où la qualité de la main-d'œuvre et la répétabilité sont étroitement surveillées. Cette pression de substitution est plus prononcée dans les terminaisons de faisceaux automobiles, la distribution d'énergie dans les centres de données, le câblage aérospatial et l'automatisation industrielle. Les connecteurs pré-isolés réduisent la variabilité d'application associée au ruban appliqué sur le terrain dans les assemblages critiques pour la sécurité. L'effet est plus significatif en Amérique du Nord et en Europe, où les coûts de main-d'œuvre et les exigences de fiabilité sont élevés. Les fournisseurs sur le marché des rubans d'isolation électrique répondent avec des formulations en caoutchouc auto-amalgamant et des kits de ruban prédécoupés qui simplifient l'installation. Ces formats visent à conserver la flexibilité du ruban tout en réduisant les raisons pratiques pour lesquelles les acheteurs pourraient choisir des méthodes d'isolation alternatives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : l'échelle du PVC face à la dynamique du caoutchouc
Les rubans en PVC représentaient 60,45 % de la part du marché des rubans d'isolation électrique en 2025, reflétant leur position établie dans le câblage résidentiel, les travaux industriels basse tension, la réparation sur le terrain, la maintenance des bâtiments et les tâches électriques quotidiennes qui reposent sur des produits de ruban accessibles et rentables. Leur équilibre coût-performance reste pertinent là où un ruban en PVC ignifuge répondant aux exigences UL 510 ou CSA-C22.2 est spécifié. Le PVC bénéficie également d'une disponibilité de longue date auprès des distributeurs, notamment dans les applications de câblage de bâtiments sur de nombreux marchés. Sa part importante reflète une distribution établie et des spécifications familières plutôt qu'une absence de développement dans d'autres matériaux. L'activité de construction et la maintenance courante des réseaux continuent de soutenir la demande sous-jacente du segment. Les fournisseurs de PVC doivent répondre aux exigences de reformulation à mesure que les acheteurs recherchent des produits avec de meilleures performances en température et une teneur en halogène plus faible. La taille du marché des rubans d'isolation électrique pour le PVC est soutenue par une demande de remplacement généralisée et une large base installée, ce qui en fait un segment important même si les clients adoptent des matériaux plus spécialisés pour les applications exigeantes. Le segment reste exposé aux coûts des matières premières, la résine PVC étant un intrant majeur.
Les rubans en caoutchouc devraient croître à un CAGR de 5,75 % jusqu'en 2031, dépassant le taux de croissance global du marché des rubans d'isolation électrique, car les matériaux auto-amalgamants répondent aux applications haute tension nécessitant une couverture fiable des surfaces irrégulières, des jonctions de câbles et des terminaisons exigeantes. Les produits en caoutchouc auto-amalgamant peuvent former une isolation sans vide aux épissures et terminaisons de câbles au-dessus de 15 kV, répondant à des conditions que les rubans en PVC standard ne peuvent pas traiter efficacement. Les opérateurs de réseaux spécifient de plus en plus des systèmes de ruban combinant isolation primaire et protection mécanique, ce qui soutient l'adoption des rubans en caoutchouc. Les exigences UL 510 et IEC 60454-3-1 de la Commission électrotechnique internationale soutiennent davantage leur utilisation dans les travaux de transmission et de distribution haute tension. Le ruban en polyester est utilisé pour le bobinage des moteurs, l'isolation des transformateurs et le masquage des circuits imprimés, où sa stabilité dimensionnelle et sa résistance chimique soutiennent une position premium. Les produits de la catégorie autre, notamment les tissus de verre, le polyimide et les stratifiés spéciaux, servent les applications aérospatiales et semi-conductrices où le ruban est un matériau de processus certifié. 3M a investi dans des lignes de rubans en polyester et en tissu de verre avec reconnaissance selon UL 510A, UL 840 et IEC 60112. Ces différences de produits font évoluer la valeur vers des matériaux répondant à des exigences de spécification plus élevées.


Par secteur d'utilisation final : l'électrification automobile remodèle la hiérarchie de la demande
L'électrique et l'électronique détenaient 48,13 % de la part du marché des rubans d'isolation électrique en 2025, soutenu par l'assemblage d'appareils grand public, la production de circuits imprimés, le bobinage des moteurs, les équipements de télécommunications, les composants liés aux batteries, les assemblages de câbles et d'autres utilisations de production nécessitant une isolation fiable dans des conceptions compactes. Le segment utilise le ruban à plusieurs étapes de production et bénéficie de l'échelle de la fabrication électronique. La miniaturisation des composants maintient la demande axée sur des matériaux offrant une isolation sans épaisseur excessive. Les applications de bobinage de moteurs et de circuits imprimés nécessitent également des performances stables sous chaleur et exposition chimique. Le segment reste le plus grand groupe d'utilisateurs finaux en raison de ses nombreuses applications récurrentes dans les appareils et les infrastructures. La croissance des appareils connectés ajoute des applications dans les assemblages compacts et les systèmes de câbles. La taille du marché des rubans d'isolation électrique pour ce groupe d'utilisateurs finaux bénéficie également des activités de réparation et de remplacement, offrant une stabilité même si le segment automobile croît plus rapidement. Les fournisseurs desservant ce groupe nécessitent des gammes de produits couvrant à la fois les travaux d'assemblage standard et les applications de précision.
L'automobile devrait croître à un CAGR de 6,06 % jusqu'en 2031, le taux le plus rapide parmi les secteurs d'utilisation finale sur le marché des rubans d'isolation électrique, car l'électrification des véhicules augmente la quantité de câblage protégé et élève les exigences de performance pour les matériaux proches des systèmes haute tension. Les plateformes de véhicules électriques utilisent plus de ruban par véhicule et imposent des exigences plus élevées en matière de stabilité thermique et de rigidité diélectrique. L'aérospatiale reste plus petite en volume mais exige des performances sur des plages de températures allant de -55 °C à +200 °C, la traçabilité des matériaux et la documentation FAA ou EASA. Les exigences en matière de flamme, de fumée et de toxicité (FST), les spécifications militaires et les systèmes qualité AS9100 limitent ce segment en grande partie aux fabricants établis. La demande dans la construction couvre le câblage résidentiel et commercial, les systèmes CVC et les tableaux de distribution d'énergie. La demande dans les télécommunications est liée aux stations de base 5G et aux centres de données, où certains opérateurs spécifient des rubans homologués pour une utilisation continue à 130 °C à proximité des unités de distribution d'énergie. Les services publics, les établissements de santé et la maintenance industrielle générale constituent l'autre groupe d'utilisateurs finaux et fournissent une demande axée sur la réparation tout au long des cycles économiques. Ces applications donnent collectivement au secteur des rubans d'isolation électrique une large base au-delà de la production automobile.
Analyse géographique
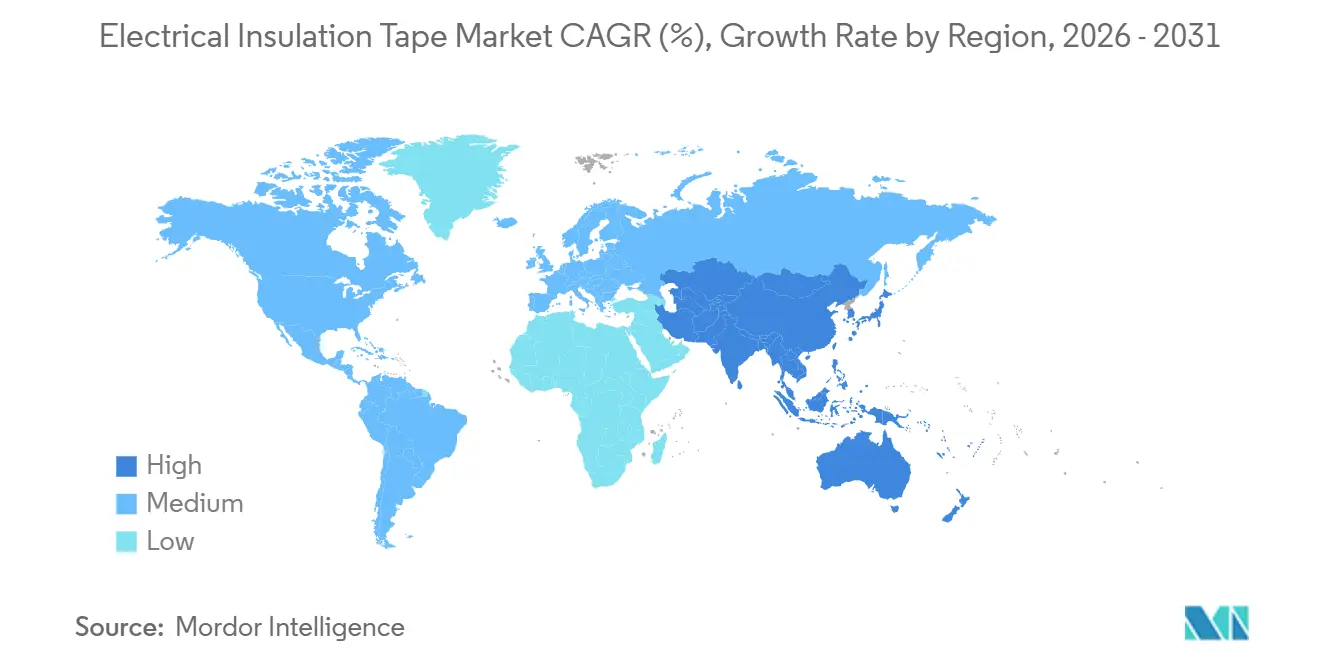
L'Asie-Pacifique détenait 57,84 % de la part du marché des rubans d'isolation électrique en 2025 et devrait se développer à un CAGR de 5,83 % jusqu'en 2031. L'échelle combinée de la production électronique, de la fabrication d'appareils électroménagers, des chaînes d'approvisionnement automobiles, de la construction de réseaux et de la distribution de produits électriques soutient cette croissance. L'assemblage électronique, la production de faisceaux de câblage automobiles et la fabrication d'appareils électroménagers sont concentrés dans la région, soutenant une demande localisée et des chaînes d'approvisionnement courtes. La Chine est en tête de la région en termes de production et de consommation grâce à sa base de fabrication électronique et à son programme d'investissement dans les réseaux. La demande indienne de rubans d'isolation électrique est soutenue par le développement des infrastructures, les initiatives Villes intelligentes, la production nationale de véhicules électriques et le renforcement des exigences de certification du Bureau of Indian Standards (BIS). Le ministère du Logement et des Affaires urbaines a déclaré que 94 % des 8 067 projets de Villes intelligentes avaient été achevés en juin 2025[2]Ministère du Logement et des Affaires urbaines, "Villes intelligentes," Gouvernement de l'Inde, mohua.gov.in.. Le Japon et la Corée du Sud ajoutent une demande de produits à spécifications plus élevées via les chaînes d'approvisionnement automobiles et électroniques.
La demande nord-américaine sur le marché des rubans d'isolation électrique est portée par un réseau vieillissant, la demande en électricité des centres de données et les investissements dans les infrastructures de véhicules électriques, les projets de transmission, les mises à niveau de la distribution d'énergie, la production automobile et les travaux électriques réglementés façonnant le mix d'applications de la région. L'Opérateur indépendant du système de Californie (CAISO) a approuvé un plan de transmission 2025-2026 couvrant 6,7 milliards USD sur 38 projets en mai 2026. La mise à niveau Ohio-Pennsylvanie de 950 millions USD de FirstEnergy et le plan d'investissement d'American Electric Power s'ajoutent au pipeline de projets de transmission. Le Mexique soutient la demande grâce à son rôle dans les chaînes d'approvisionnement automobiles nord-américaines et la production de faisceaux de câblage pour véhicules électriques. L'environnement réglementaire aux États-Unis et au Canada favorise les fournisseurs établis, car les projets nécessitent souvent des produits homologués par les Underwriters Laboratories (UL) et la conformité applicable de l'Association canadienne de normalisation (CSA). Les coûts de main-d'œuvre élevés augmentent également l'intérêt pour les connecteurs pré-isolés dans certaines applications à haute fiabilité. Ces facteurs créent une demande de produits certifiés tout en augmentant la pression de substitution sur les formats de ruban standard.
L'Europe combine l'électrification automobile avec l'intégration des énergies renouvelables, créant un profil de demande distinct pour le marché des rubans d'isolation électrique. Les exigences de conformité et les chaînes d'approvisionnement industrielles façonnent les matériaux sélectionnés pour les équipements de transmission, les systèmes de véhicules, l'électronique et les applications électriques liées aux bâtiments. Le Plan d'action sur les réseaux de la Commission européenne soutient les autorisations et le financement des mises à niveau de transmission dans les principaux pays européens. Les exigences REACH et IEC 60454-3-1 encouragent la reformulation pour s'éloigner du PVC contenant des halogènes là où des alternatives sont disponibles. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des régions de demande à un stade plus précoce où l'expansion des réseaux et l'urbanisation sont plus importantes que les mises à niveau générales des spécifications. Le Brésil ancre l'activité sud-américaine, tandis que l'Arabie saoudite et l'Afrique du Sud contribuent à une demande portée par les projets d'infrastructure et de développement des capacités énergétiques.

Paysage concurrentiel
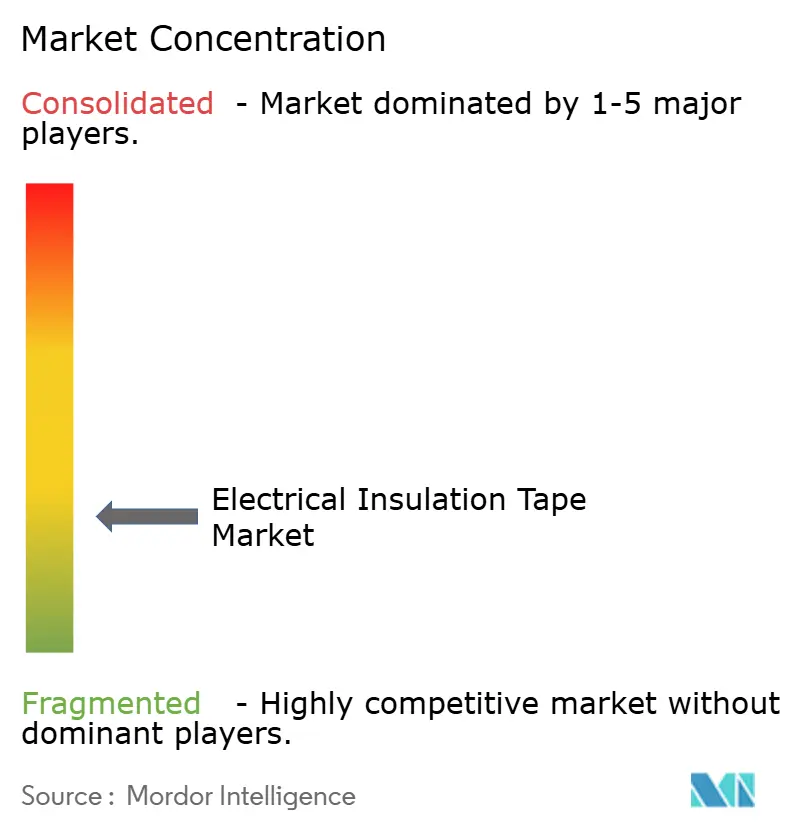
Le marché du ruban isolant électrique est fragmenté. 3M, Nitto Denko, tesa SE et Avery Dennison se situent dans le segment haut de gamme, où les clients accordent de la valeur aux produits qualifiés, aux performances documentées, à l'expertise en matière d'adhésifs et à la régularité des approvisionnements dans le cadre des programmes de fabrication mondiaux. Ces entreprises bénéficient d'agréments d'organismes de certification, de technologies d'adhésifs et de relations de qualification OEM de longue date. Coroplast, IPG, Shurtape Technologies et Advance Tapes International sont en concurrence sur une gamme plus large de spécifications de produits et de marchés régionaux. Les grades certifiés constituent un avantage, car les acheteurs doivent valider les performances avant de changer de fournisseur. La concurrence diffère donc entre les catégories standard et haut de gamme. Les fabricants régionaux se font concurrence de manière plus active sur les prix dans les produits de gamme intermédiaire, tandis que les fournisseurs haut de gamme se distinguent par les performances de leurs produits, leur documentation et la régularité de leur fabrication. Cette structure entretient une rivalité permanente sans qu'aucun fournisseur unique ne contrôle le marché du ruban isolant électrique.
Le groupe Coroplast a ouvert un nouveau site de production à Schönebeck, en Allemagne, en mars 2026, à la suite d'un investissement de première phase de 25 millions EUR (28 millions USD). L'installation cible les rubans adhésifs acryliques haute performance pour l'électromobilité, ajoutant une capacité de production dans une catégorie où les constructeurs automobiles exigent une forte adhérence, une isolation efficace et des performances d'assemblage reproductibles. Tesa SE a tenu une cérémonie de mise hors d'eau en mai 2026 pour une extension de 4 500 mètres carrés à Offenburg, conçue pour répondre à la demande de rubans pour l'automobile et l'électronique, avec une production prévue pour 2027. Ces investissements indiquent que les fournisseurs établis développent leurs capacités autour des applications automobiles, électroniques et haute performance. Tesa a également présenté des solutions adhésives pour batteries de véhicules électriques (VE) adaptées à l'automatisation au Japon en juin 2026. Les découpes prédécoupées, les rouleaux sans liner et les conditionnements adaptés aux applications robotiques sont pertinents pour les opérations d'assemblage à haut rendement. Ces formats peuvent réduire le temps d'application et améliorer la régularité dans la production automobile et électronique. Les ajouts de capacité sont donc liés à la fois à la croissance de la production et à l'évolution des méthodes de fabrication.
Les fabricants nationaux chinois de rubans adhésifs cherchent à accéder à des positions OEM à plus haute valeur ajoutée grâce à des investissements dans la certification et la conformité aux normes GB pour les rubans ignifuges. L'approbation formelle des produits est importante pour les fournisseurs souhaitant participer à des programmes automobiles plutôt que de concourir uniquement dans les catégories de grade standard. Cette tendance pourrait intensifier la concurrence dans les couloirs de fabrication de véhicules électriques en Chine, où les fournisseurs multinationaux ont historiquement occupé de nombreuses positions qualifiées. Les portefeuilles de brevets en chimie des adhésifs et en construction de substrats restent importants pour la différenciation des produits. Les exigences RoHS, REACH et les exigences évolutives de la Commission Électrotechnique Internationale (CEI) font office de filtres pratiques d'accès au marché pour les fournisseurs. Les solutions haute température, sans halogène et auto-amalgamantes pour les systèmes VE 800 V et les équipements d'énergie renouvelable restent des domaines où la capacité du produit constitue un facteur de différenciation.
Leaders du secteur des rubans d'isolation électrique
-
3M
-
Nitto Denko Corporation
-
tesa SE
-
Avery Dennison Corporation
-
Shurtape Technologies, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : 3M a obtenu le brevet américain 12698422 pour un ruban de masquage électriquement conducteur destiné aux articles électroniques. Le ruban présente un support électriquement conducteur et une architecture adhésive sensible à la pression conçue pour les procédés de dépôt en phase vapeur. Le brevet renforce la position de propriété intellectuelle de 3M dans le segment de l'assemblage électronique avancé.
- Mars 2026 : Coroplast Group a ouvert une installation de 3 500 mètres carrés à Schönebeck pour les rubans adhésifs acryliques haute performance, avec un investissement de première phase de 25 millions EUR (28 millions USD) et une capacité d'expansion future.


Portée du rapport mondial sur le marché des rubans d'isolation électrique
Le ruban d'isolation électrique est un matériau adhésif sensible à la pression fabriqué en plastique flexible, le plus souvent en PVC, utilisé pour isoler les fils et autres matériaux électriquement conducteurs.
Le marché des rubans d'isolation électrique est segmenté par type de produit, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en rubans en PVC, rubans en caoutchouc, rubans en polyester et autres types de produits. Par secteur d'utilisation finale, le marché est segmenté en électrique et électronique, automobile, aérospatiale, construction, télécommunications et autres. Le rapport couvre également la taille du marché et les prévisions pour les rubans d'isolation électrique dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Rubans en PVC |
| Rubans en caoutchouc |
| Rubans en polyester |
| Autres types de produits |
| Électrique et électronique |
| Automobile |
| Aérospatiale |
| Construction |
| Télécommunications |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Rubans en PVC | |
| Rubans en caoutchouc | ||
| Rubans en polyester | ||
| Autres types de produits | ||
| Par secteur d'utilisation finale | Électrique et électronique | |
| Automobile | ||
| Aérospatiale | ||
| Construction | ||
| Télécommunications | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des rubans d'isolation électrique ?
La taille du marché des rubans d'isolation électrique était évaluée à 15,43 milliards USD en 2025 et devrait croître de 16,15 milliards USD en 2026 à 20,72 milliards USD d'ici 2031, à un CAGR de 5,11 % durant la période de prévision (2026-2031)
Quelle catégorie de produits est en tête des ventes de rubans d'isolation électrique ?
Les rubans en polychlorure de vinyle (PVC) sont en tête avec une part de 60,45 % en 2025 en raison de leur large utilisation dans le câblage à tension standard, la réparation et les applications de construction. Leur disponibilité établie chez les distributeurs et leur équilibre coût-performance les maintiennent pertinents dans les travaux résidentiels, commerciaux, industriels et de maintenance.
Quelle application d'utilisation finale connaît la croissance la plus rapide ?
L'automobile devrait croître à un CAGR de 6,06 % jusqu'en 2031, car les véhicules électriques utilisent plus de ruban et nécessitent une isolation plus performante. Les batteries, le câblage haute tension et les systèmes électriques associés augmentent l'utilisation du ruban tout en élevant les exigences diélectriques et thermiques.
Pourquoi les systèmes de véhicules haute tension sont-ils importants pour les fournisseurs de rubans ?
Les nouveaux systèmes 800 V nécessitent une rigidité diélectrique et des performances thermiques plus élevées, et les véhicules entièrement électriques utilisent 180 à 250 mètres de ruban par véhicule. C'est supérieur aux 80 à 120 mètres utilisés dans les véhicules conventionnels à moteur à combustion interne, ce qui augmente l'intensité d'utilisation du ruban par véhicule.
Dernière mise à jour de la page le:



