
Marktgröße und Marktanteil für Elektroisolierband
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 16.15 Milliarden US-Dollar |
| Marktgröße (2031) | 20.72 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Elektroisolierband-Marktanalyse von Mordor Intelligence
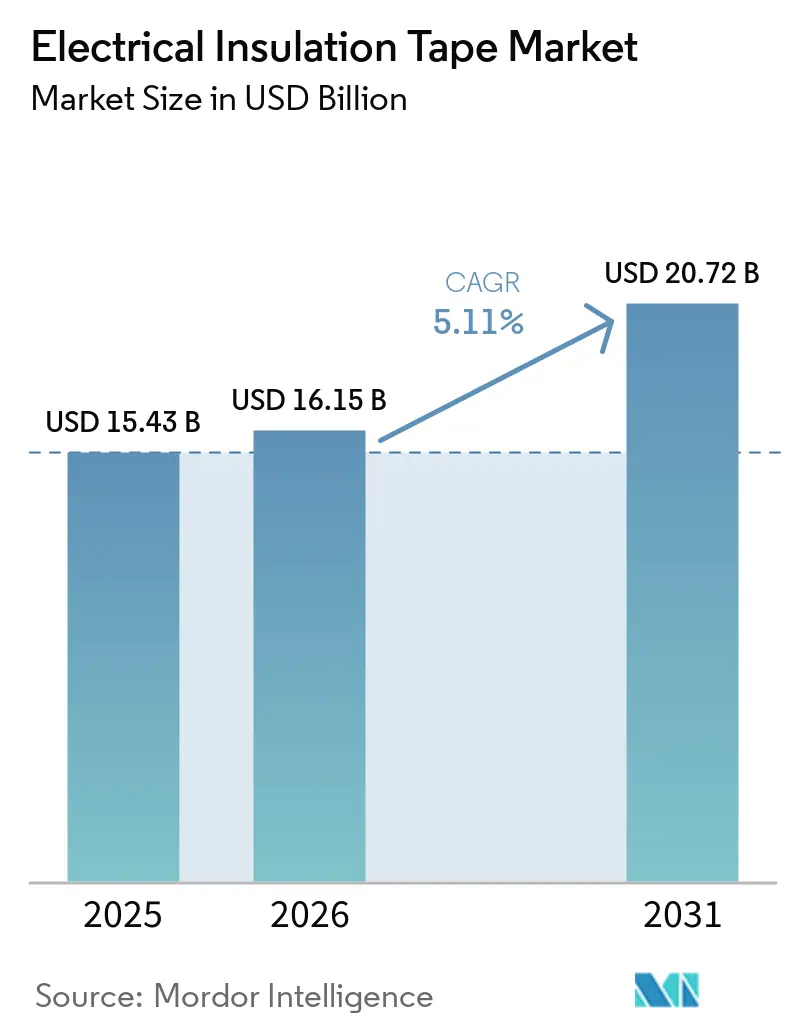
Die Marktgröße für Elektroisolierband wurde im Jahr 2025 auf 15,43 Milliarden USD geschätzt und soll von 16,15 Milliarden USD im Jahr 2026 auf 20,72 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,11 % während des Prognosezeitraums (2026–2031). Der Elektroisolierband-Markt wird durch die Modernisierung des Stromnetzes, die Elektrifizierung von Fahrzeugen und die Elektronikfertigung gestützt, die sowohl den Materialverbrauch als auch die Leistungsanforderungen in den Bereichen Versorgungsinfrastruktur, Kabelbaumfertigung, Komponentenproduktion, Reparaturarbeiten und hochdichte Elektroinstallationen erhöhen. Netzinvestitionen machen Klebeband zu einem regulären Einsatzmaterial für Übertragungsaufrüstungen, Neubespannungen und Umspannwerksarbeiten und nicht mehr nur zu einem Wartungsmaterial, da diese Projekte Isolierung während der Installation, Verbindung, des Schutzes, der Prüfung und der anschließenden Betriebstätigkeit erfordern. Der Wechsel von 400-V- auf 800-V-Elektrofahrzeugsysteme erfordert eine stärkere dielektrische und thermische Leistung, während kompakte Elektronikprodukte dünnere und präzisere Bandformate benötigen. Diese Bedingungen verringern die relative Bedeutung von Standardqualitäten im Elektroisolierband-Markt und schaffen Chancen für Anbieter mit zertifizierten, hochtemperaturbeständigen, halogenfreien und anwendungsspezifischen Produkten.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Polyvinylchlorid (PVC)-Bänder im Jahr 2025 einen Marktanteil von 60,45 % am Elektroisolierband-Markt, während Gummibänder bis 2031 mit einer CAGR von 5,75 % wachsen sollen.
- Nach Endverbraucherbranche entfiel im Jahr 2025 ein Marktanteil von 48,13 % am Elektroisolierband-Markt auf den Bereich Elektro und Elektronik, während der Automobilsektor bis 2031 mit einer CAGR von 6,06 % expandieren soll.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 57,84 % und soll bis 2031 mit einer CAGR von 5,83 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Elektroisolierband-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Modernisierung des Stromnetzes und Infrastruktur für erneuerbare Energien | +1.8% | Global, mit Schwerpunkt in Asien-Pazifik, Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Elektrifizierung von Fahrzeugen und Wachstum von Hochvolt-Kabelbäumen | +1.5% | Global, mit Schwerpunkt auf China, Südkorea, Deutschland und Nordamerika | Mittelfristig (2–4 Jahre) |
| Komplexität von Elektronik und vernetzten Geräten | +1.0% | Global, mit Asien-Pazifik als Kernregion und Nachfrage, die sich auf Nordamerika und Europa erstreckt | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach zertifizierten flammhemmenden und hochtemperaturbeständigen Bändern | +0.5% | Global, mit starkem regulatorischem Einfluss in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Leistungsprüfung zur elektrochemischen Migration | +0.3% | Global, mit stärkster Erstanwendung in Japan, Südkorea und Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Stromnetzmodernisierung und der Infrastruktur für erneuerbare Energien
Stromnetzarbeiten stellen eine dauerhafte Nachfragequelle für den Elektroisolierband-Markt dar, da Isolierung bei Aufrüstungen, Reparaturen, Übertragungserweiterungen und Anschlüssen für erneuerbare Energien erforderlich ist. Verschiedene Bandqualitäten werden um Kabel, Verbindungen, Abschlüsse, Schaltanlagen und Geräte eingesetzt, die Betriebs- und Umweltbelastungen ausgesetzt sind. Die globalen Netzausgaben stiegen von 300 Milliarden USD im Jahr 2020 auf 480 Milliarden USD im Jahr 2025. Die Internationale Energieagentur erklärte, dass die jährlichen Netzinvestitionen um 50 % gegenüber dem Basiswert von 400 Milliarden USD steigen müssen, um die Stromnachfrage bis 2030 zu decken[1]Internationale Energieagentur, "Stromnetze, Strom 2026," Internationale Energieagentur, iea.org.. Das US-Energieministerium stellte im März 2026 1,9 Milliarden USD für Neubespannungen und Übertragungsaufrüstungen bereit, während der Plan von American Electric Power für 2026 bis 2030 innerhalb seines Kapitalplans von 78 Milliarden USD 33 Milliarden USD für die Übertragung vorsah. Übertragungsbau und die Integration erneuerbarer Energien erfordern anspruchsvollere Bandsysteme als viele Verteilungsprojekte, was die Nachfrage nach Qualitäten mit stärkeren dielektrischen, flammhemmenden und mechanischen Eigenschaften unterstützt. Versorgungsprojekte erfordern sowohl Erstinstallationsmaterialien als auch Wartungsmaterial, was die Marktchancen erweitert.
Elektrifizierung von Fahrzeugen und Wachstum von Hochvolt-Kabelbäumen
Die Fahrzeugelektrifizierung erhöht den Bandverbrauch pro Fahrzeug und verändert die Anforderungen an Lieferanten im Elektroisolierband-Markt. Batteriepakete, Hochvolt-Kabelleitungen, Kabelbäume und elektronische Steuerungssysteme erfordern jeweils eine zuverlässige elektrische Trennung und physischen Schutz. Ein batterieelektrisches Fahrzeug verwendet 180 bis 250 Meter Isolierband, verglichen mit 80 bis 120 Metern in einem herkömmlichen Fahrzeug mit Verbrennungsmotor. Neue 800-V-Plattformen erfordern eine höhere dielektrische Festigkeit und thermische Stabilität als viele 400-V-Systeme. Die Hochvolt-Verkabelung in einem batterieelektrischen Fahrzeug wird auf 1 bis 2 km geschätzt, verglichen mit 200 bis 300 m in einem Fahrzeug mit Verbrennungsmotor. Die Rahmenwerke der Internationalen Organisation für Normung (ISO) 19642 und LV 215 unterstreichen den Bedarf an qualifizierten Kabelbaumwerkstoffen in Fahrzeugen mit neuen Antriebskonzepten. Diese Spezifikationen begünstigen Produkte, die OEM-Zulassungsanforderungen erfüllen und über den gesamten Fahrzeuglebenszyklus hinweg leistungsfähig bleiben.
Zunehmende Komplexität von Elektronik und vernetzten Geräten
Die Miniaturisierung treibt die Nachfrage nach Dünnfilm-Polyester- und Polyimidformaten im Elektroisolierband-Markt an, insbesondere dort, wo Hersteller Isolierungs-, Klebe-, Maskierungs- und Kabelmanagementfunktionen benötigen, ohne die Abmessungen fertiger Elektronikbaugruppen zu vergrößern. Smartphones, Wearables und IoT-Produkte platzieren mehr Komponenten in kleineren Räumen, wo Allzweck-Polyvinylchlorid (PVC)-Band möglicherweise nicht die Anforderungen an Dicke, Haftung oder Isolierung erfüllt. Nitto Denko meldete für das Geschäftsjahr 2025 einen Umsatz im Bereich Industrieband von 366,6 Milliarden JPY (2,38 Milliarden USD), ein Plus von 4,2 % gegenüber dem Vorjahr, und identifizierte elektrisches Freigabeband für die Batterieverklebung bei der Montage von High-End-Smartphones als wichtigen Nachfragebereich. Der Reparaturbedarf für elektronische Geräte kann die Nachfrage nach Band über die Neugerätemontage hinaus ausdehnen, indem er die Austausch- und Aufarbeitungsaktivitäten erhöht. Nitto Denko identifizierte diese reparaturbedingte Nachfrage ebenfalls als Zukunftsfaktor für sein Industrieband-Geschäft. Präzisionsisolierte Kabelbaugruppen für 5G-Installationen bieten eine zusätzliche Quelle für den Bandeinsatz in dichter Kommunikationsinfrastruktur.
Nachfrage nach zertifizierten flammhemmenden und hochtemperaturbeständigen Bändern
Leistungszertifizierungen gewinnen im Elektroisolierband-Markt zunehmend an Bedeutung, da Kunden Produkte auf der Grundlage von Sicherheits-, Temperatur- und Konformitätsanforderungen spezifizieren. Dies ist besonders relevant, wenn ein Band in der Nähe von spannungsführenden Bauteilen, bei erhöhten Temperaturen, in anspruchsvollen Montageprozessen oder in regulierten Gebäudeinstallationen zuverlässig funktionieren muss. Underwriters Laboratories (UL) 510 bewertet Isolierbänder in 16 Sicherheitsprüfungen, darunter dielektrische Festigkeit, Flammbeständigkeit, Zugfestigkeit, Haftung und Umweltalterung. Zertifizierte Produkte können bei spezifikationsgesteuerter Beschaffung Preisaufschläge von 40 % bis 50 % gegenüber nicht zertifizierten Alternativen erzielen. Die Internationale Elektrotechnische Kommission (IEC) 60454-3-1 definiert Klassifizierungs- und Prüfanforderungen für druckempfindliche Elektrobänder auf europäischen und asiatischen Märkten. Automobilrichtlinien, Brandschutzanforderungen für öffentliche Gebäude und EU-Konformitätsanforderungen erhöhen die Nachfrage nach halogenfreien und hochtemperaturbeständigen Formulierungen. Sobald ein zugelassenes Band für eine OEM-Anwendung gelistet ist, erschwert der Qualifizierungsprozess den Käufern und neuen Lieferanten den Austausch.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Polyvinylchlorid (PVC)-, Gummi-, Polyesterfolie- und Klebstoff-Vorprodukten | -0.8% | Global, am stärksten ausgeprägt in Asien-Pazifik, Indien und importabhängigen Märkten | Kurzfristig (≤ 2 Jahre) |
| Substitution durch Schrumpfschläuche, Verbinder und Formteilisolierungen | -0.6% | Global, mit stärkerem Druck in Nordamerika und Europa bei hochzuverlässigen Anwendungen | Mittelfristig (2–4 Jahre) |
| Risiken durch Installation, Oberflächenverschmutzung und Klebstoffkompatibilität | -0.4% | Global, mit größerer Exposition in Schwellenmärkten mit geringerer Dichte an Unternehmerzertifizierungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei PVC-, Gummi-, Polyesterfolie- und Klebstoff-Vorprodukten
Schwankungen bei den Vorproduktkosten bleiben ein unmittelbares Anliegen für den Elektroisolierband-Markt, da Harz-, Gummi-, Folien- und Klebstoffkosten die Bandmargen direkt beeinflussen. Käufer in der Automobil-, Versorgungs-, Elektronik- und Baubranche können unter Bedingungen operieren, die schnelle Preisanpassungen einschränken. PVC-Harzpreise in den Vereinigten Staaten erreichten im Juni 2026 644 USD pro Tonne, während ethylenbasierte PVC-Preise in Asien in einem Zweimonatszeitraum Anfang 2026 um bis zu 300 USD pro Tonne schwankten. Shin-Etsu Chemical kündigte im Mai 2026 eine Ab-Werk-Preiserhöhung für PVC-Harz von mehr als 30 JPY pro kg an und verwies auf eine engere Chlor-Alkali-Kapazität und höhere Seefrachtraten. Nachgelagerte Hersteller mit begrenzten Lieferverträgen sind möglicherweise nicht in der Lage, höhere Vorproduktkosten im Rahmen von Festpreisvereinbarungen mit OEMs vollständig weiterzugeben. Größere integrierte Lieferanten können absichern, aus mehreren Quellen beziehen und mehr Lagerbestände halten, was ihren Kostenvorteil in Zeiten der Preisvolatilität vergrößern kann.
Substitution durch Schrumpfschläuche, Verbinder und Formteilisolierungen
Schrumpfschläuche, vorverdrahtete Verbinder und Formteilisolierungen können Band in Anwendungen ersetzen, bei denen die Installationszuverlässigkeit wichtig ist, da sie eine standardisiertere Abdeckung an Abschlüssen oder geschlossenen Baugruppen bieten, wo Arbeitsqualität und Wiederholbarkeit genau überwacht werden. Dieser Substitutionsdruck ist bei Kabelbaumabschlüssen im Automobilbereich, der Stromverteilung in Rechenzentren, der Luft- und Raumfahrtverkabelung und der industriellen Automatisierung ausgeprägter. Vorverdrahtete Verbinder reduzieren die Anwendungsvariabilität im Zusammenhang mit vor Ort aufgetragenem Band in sicherheitskritischen Baugruppen. Der Effekt ist in Nordamerika und Europa stärker ausgeprägt, wo Arbeitskosten und Zuverlässigkeitsanforderungen hoch sind. Lieferanten im Elektroisolierband-Markt reagieren mit selbstverschmelzenden Gummiformulierungen und vorgeschnittenen Bandkits, die die Installation vereinfachen. Diese Formate zielen darauf ab, die Flexibilität des Bandes beizubehalten und gleichzeitig die praktischen Gründe zu reduzieren, aus denen Käufer alternative Isoliermethoden wählen könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: PVC-Skalenvorteile stehen vor dem Momentum von Gummi
PVC-Bänder machten im Jahr 2025 60,45 % des Marktanteils im Elektroisolierband-Markt aus und spiegeln ihre etablierte Position bei der Haushaltsverkabelung, Niederspannungs-Industriearbeiten, Feldreparaturen, Gebäudewartung und alltäglichen Elektroaufgaben wider, die auf zugängliche, kostengünstige Bandprodukte angewiesen sind. Ihr Kosten-Leistungs-Gleichgewicht bleibt relevant, wo flammhemmendes PVC-Band, das UL 510- oder CSA-C22.2-Anforderungen erfüllt, spezifiziert wird. PVC profitiert auch von der langjährigen Verfügbarkeit bei Distributoren, insbesondere bei Gebäudeverkabelungsanwendungen in vielen Märkten. Sein großer Anteil spiegelt etablierte Distribution und vertraute Spezifikationen wider und nicht das Fehlen von Entwicklungen bei anderen Materialien. Bautätigkeit und routinemäßige Netzwartung stützen weiterhin die zugrunde liegende Nachfrage des Segments. PVC-Lieferanten müssen auf Neuformulierungsanforderungen reagieren, da Käufer Produkte mit höherer Temperaturleistung und geringerem Halogengehalt suchen. Die Marktgröße für Elektroisolierband im PVC-Bereich wird durch eine weit verbreitete Ersatznachfrage und eine breite installierte Basis gestützt, was es zu einem wichtigen Segment macht, auch wenn Kunden für anspruchsvolle Anwendungen auf speziellere Materialien umsteigen. Das Segment bleibt den Rohstoffkosten ausgesetzt, da PVC-Harz ein wichtiges Vorprodukt ist.
Gummibänder sollen bis 2031 mit einer CAGR von 5,75 % wachsen und damit die Gesamtwachstumsrate des Elektroisolierband-Marktes übertreffen, da selbstverschmelzende Materialien Hochspannungsanwendungen adressieren, die eine zuverlässige Abdeckung unebener Oberflächen, Kabelverbindungen und anspruchsvoller Abschlüsse erfordern. Selbstverschmelzende Gummiprodukte können eine hohlraumfreie Isolierung an Kabelverbindungen und Abschlüssen über 15 kV bilden und damit Bedingungen ansprechen, die Standard-PVC-Bänder nicht effektiv bewältigen können. Netzbetreiber spezifizieren zunehmend Bandsysteme, die primäre Isolierung und mechanischen Schutz kombinieren, was die Einführung von Gummibändern unterstützt. UL 510- und Internationale Elektrotechnische Kommission (IEC) 60454-3-1-Anforderungen unterstützen den Einsatz bei Hochspannungsübertragungs- und Verteilungsarbeiten weiter. Polyesterband wird für Motorwicklungen, Transformatorisolierungen und Leiterplattenmasken verwendet, wo seine Dimensionsstabilität und chemische Beständigkeit eine Premiumposition unterstützen. Produkte der anderen Kategorie, einschließlich Glasgewebe, Polyimid und Speziallaminaten, dienen Luft- und Raumfahrt- sowie Halbleiteranwendungen, bei denen Band ein zertifiziertes Prozessmaterial ist. 3M hat in Polyester- und Glasgewebeband-Linien mit Anerkennung unter UL 510A, UL 840 und IEC 60112 investiert. Diese Produktunterschiede verlagern den Wert hin zu Materialien, die höhere Spezifikationsanforderungen erfüllen.
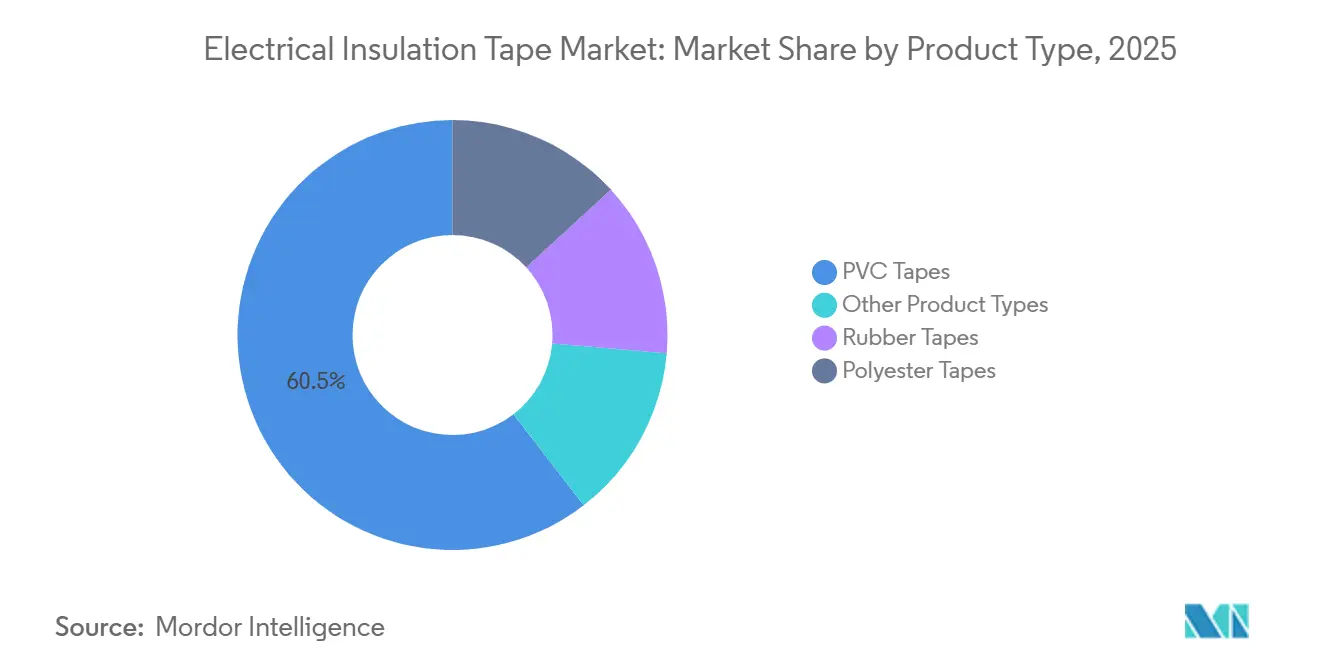
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucherbranche: Fahrzeugelektrifizierung verändert die Nachfragehierarchie
Elektro und Elektronik hielten im Jahr 2025 48,13 % des Marktanteils im Elektroisolierband-Markt, gestützt durch die Montage von Verbrauchergeräten, Leiterplattenproduktion, Motorwicklungen, Telekommunikationsgeräte, batteriebezogene Komponenten, Kabelbaugruppen und andere Produktionsanwendungen, die eine zuverlässige Isolierung in kompakten Designs erfordern. Das Segment nutzt Band in mehreren Produktionsschritten und profitiert vom Umfang der Elektronikfertigung. Die Miniaturisierung von Komponenten hält die Nachfrage auf Materialien fokussiert, die Isolierung ohne übermäßige Dicke bieten. Motorwicklungs- und Leiterplattenanwendungen erfordern ebenfalls eine stabile Leistung unter Wärme- und Chemikalieneinwirkung. Das Segment bleibt die größte Endverbrauchergruppe aufgrund seiner vielen wiederkehrenden Anwendungen in Geräten und Infrastruktur. Das Wachstum bei vernetzten Geräten fügt Anwendungen in kompakten Baugruppen und Kabelsystemen hinzu. Die Marktgröße für Elektroisolierband in dieser Endverbrauchergruppe profitiert auch von Reparatur- und Ersatzaktivitäten, was Stabilität bietet, auch wenn das Automobilsegment schneller wächst. Lieferanten, die diese Gruppe bedienen, benötigen Produktpaletten, die sowohl Standard-Montagearbeiten als auch Präzisionsanwendungen abdecken.
Der Automobilsektor soll bis 2031 mit einer CAGR von 6,06 % wachsen, der schnellsten Rate unter den Endverbraucherbranchen im Elektroisolierband-Markt, da die Fahrzeugelektrifizierung die Menge der geschützten Verkabelung erhöht und die Leistungsanforderungen an Materialien in der Nähe von Hochspannungssystemen steigert. Elektrofahrzeugplattformen verwenden mehr Band pro Fahrzeug und stellen höhere Anforderungen an thermische Stabilität und dielektrische Festigkeit. Die Luft- und Raumfahrt bleibt kleiner, erfordert aber Leistung über Temperaturen von -55 °C bis +200 °C, Materialrückverfolgbarkeit sowie FAA- oder EASA-Dokumentation. Anforderungen an Flammen, Rauch und Toxizität (FST), Militärspezifikationen und AS9100-Qualitätssysteme beschränken dieses Segment weitgehend auf etablierte Hersteller. Die Baubranchennachfrage umfasst Wohn- und Gewerbeverkabelung, HLK-Systeme und Stromverteilungsschaltanlagen. Die Telekommunikationsnachfrage ist mit 5G-Basisstationen und Rechenzentren verknüpft, wo einige Betreiber Band spezifizieren, das für einen Dauerbetrieb bei 130 °C in der Nähe von Stromverteilungseinheiten ausgelegt ist. Versorgungsunternehmen, Gesundheitseinrichtungen und allgemeine industrielle Wartung bilden die andere Endverbrauchergruppe und liefern reparaturgetriebene Nachfrage über Konjunkturzyklen hinweg. Diese Anwendungen geben der Elektroisolierband-Branche insgesamt eine breite Basis jenseits der Automobilproduktion.
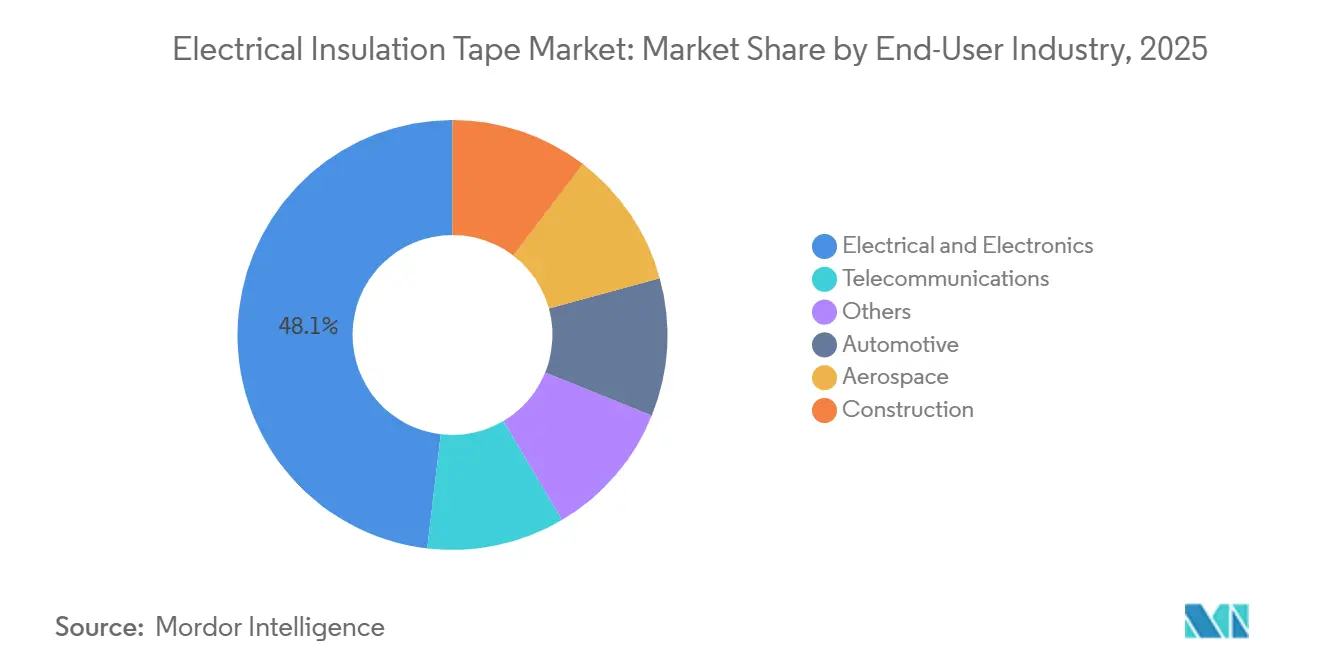
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
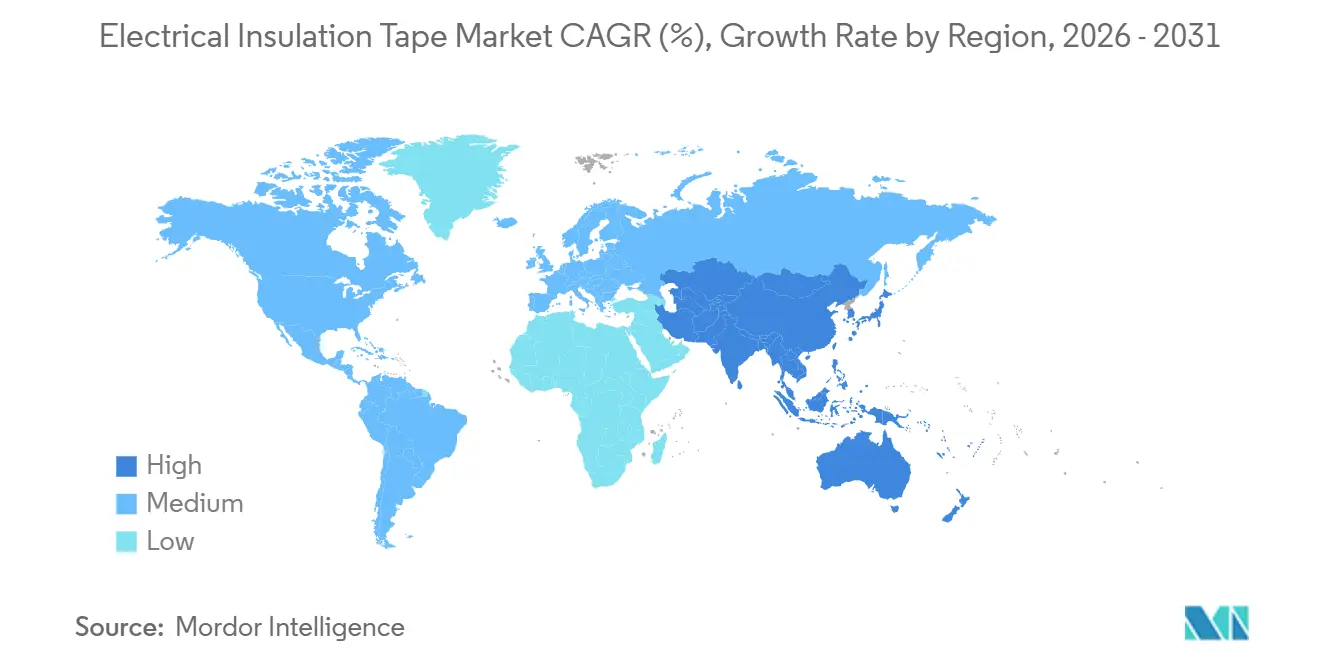
Asien-Pazifik hielt im Jahr 2025 57,84 % des Marktanteils im Elektroisolierband-Markt und soll bis 2031 mit einer CAGR von 5,83 % expandieren. Das kombinierte Ausmaß der Elektronikproduktion, Haushaltsgerätefertigung, Automobillieferketten, des Netzausbaus und der Verteilung von Elektroprodukten unterstützt dieses Wachstum. Elektronikfertigung, Kabelbaumproduktion für Automobile und Haushaltsgerätefertigung sind in der Region konzentriert und unterstützen eine lokalisierte Nachfrage und kurze Lieferketten. China führt die Region in Produktion und Verbrauch aufgrund seiner Elektronikfertigungsbasis und seines Netzinvestitionsprogramms an. Indiens Nachfrage nach Elektroisolierband wird durch Infrastrukturentwicklung, Smart-Cities-Initiativen, die inländische Produktion von Elektrofahrzeugen (EV) und strengere Zertifizierungsanforderungen des Bureau of Indian Standards (BIS) gestützt. Das Ministerium für Wohnungswesen und Stadtangelegenheiten erklärte, dass bis Juni 2025 94 % von 8.067 Smart-Cities-Projekten abgeschlossen worden waren[2]Ministerium für Wohnungswesen und Stadtangelegenheiten, "Smart Cities," Regierung Indiens, mohua.gov.in.. Japan und Südkorea tragen durch Automobil- und Elektroniklieferketten eine Nachfrage nach höherspezifizierten Produkten bei.
Die nordamerikanische Nachfrage im Elektroisolierband-Markt wird durch ein alterndes Stromnetz, den Strombedarf von Rechenzentren und Investitionen in EV-Infrastruktur angetrieben, wobei Übertragungsprojekte, Stromverteilungsaufrüstungen, Automobilproduktion und regulierte Elektroarbeiten den Anwendungsmix der Region prägen. Der California Independent System Operator (CAISO) genehmigte im Mai 2026 einen Übertragungsplan für 2025 bis 2026, der 6,7 Milliarden USD für 38 Projekte umfasst. FirstEnergys 950-Millionen-USD-Aufrüstung in Ohio und Pennsylvania sowie der Kapitalplan von American Electric Power ergänzen die Pipeline der Übertragungsprojekte. Mexiko unterstützt die Nachfrage durch seine Rolle in nordamerikanischen Automobillieferketten und der EV-Kabelbaumproduktion. Das regulatorische Umfeld in den Vereinigten Staaten und Kanada begünstigt etablierte Lieferanten, da Projekte häufig Underwriters Laboratories (UL)-gelistete Produkte und die entsprechende Konformität mit der Canadian Standards Association (CSA) erfordern. Hohe Arbeitskosten erhöhen auch das Interesse an vorverdrahteten Verbindern für ausgewählte hochzuverlässige Anwendungen. Diese Faktoren schaffen Nachfrage nach zertifizierten Produkten und erhöhen gleichzeitig den Substitutionsdruck auf Standard-Bandformate.
Europa kombiniert Fahrzeugelektrifizierung mit der Integration erneuerbarer Energien und schafft damit ein eigenständiges Nachfrageprofil für den Elektroisolierband-Markt. Konformitätsanforderungen und industrielle Lieferketten prägen die für Übertragungsgeräte, Fahrzeugsysteme, Elektronik und gebäudebezogene Elektroanwendungen ausgewählten Materialien. Der Netzaktionsplan der Europäischen Kommission unterstützt die Genehmigung und Finanzierung von Übertragungsaufrüstungen in den wichtigsten europäischen Ländern. REACH- und IEC 60454-3-1-Anforderungen fördern die Neuformulierung weg von halogenhaltigen PVC-Produkten, wo Alternativen verfügbar sind. Südamerika, der Nahe Osten und Afrika sind Nachfrageregionen in einem früheren Entwicklungsstadium, in denen Netzausbau und Urbanisierung wichtiger sind als breite Spezifikationsaufrüstungen. Brasilien verankert die südamerikanische Aktivität, während Saudi-Arabien und Südafrika durch Infrastruktur- und Energiekapazitätsentwicklung projektgetriebene Nachfrage beitragen.

Wettbewerbslandschaft
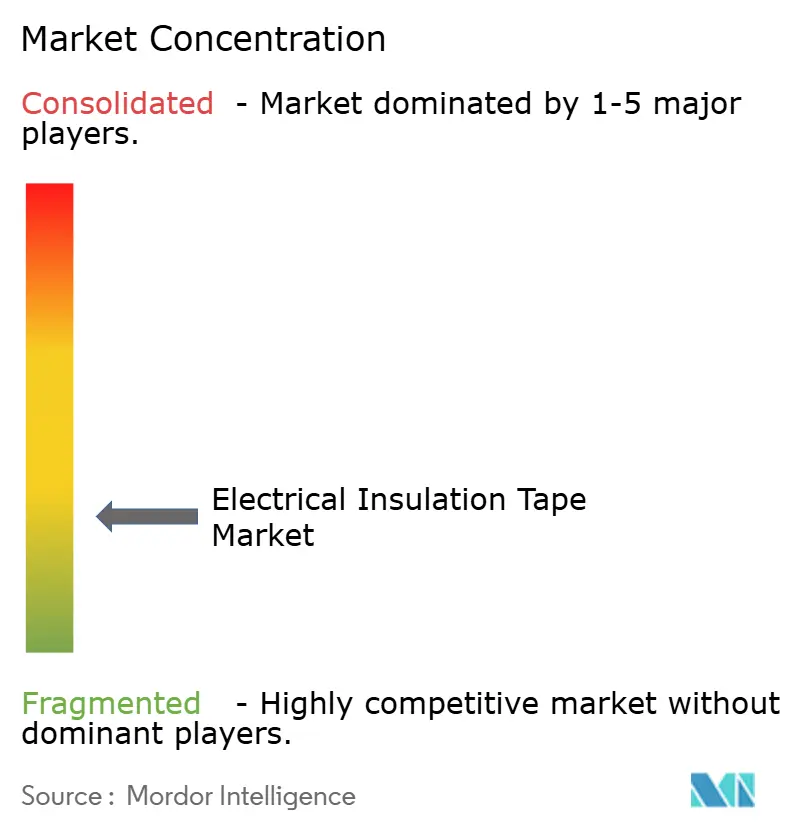
Der Markt für elektrische Isolierbänder ist fragmentiert. 3M, Nitto Denko, tesa SE und Avery Dennison sind im Premium-Spezifikationssegment vertreten, in dem Kunden qualifizierte Produkte, dokumentierte Leistungsnachweise, Klebstoffkompetenz und eine konsistente Versorgung über globale Fertigungsprogramme hinweg schätzen. Diese Unternehmen profitieren von Zulassungen durch Prüforganisationen, Klebstofftechnologie und langjährigen OEM-Qualifizierungsbeziehungen. Coroplast, IPG, Shurtape Technologies und Advance Tapes International konkurrieren über ein breiteres Spektrum an Produktspezifikationen und regionalen Märkten. Zertifizierte Güten verschaffen einen Wettbewerbsvorteil, da Käufer die Leistung validieren müssen, bevor sie den Lieferanten wechseln. Der Wettbewerb unterscheidet sich daher zwischen Standard- und Premiumkategorien. Regionale Hersteller konkurrieren bei Produkten mittlerer Güte stärker über den Preis, während Premiumlieferanten über Produktleistung, Dokumentation und Fertigungskonsistenz konkurrieren. Diese Struktur fördert einen anhaltenden Wettbewerb, ohne dass ein einzelner Lieferant den Markt für elektrische Isolierbänder kontrolliert.
Die Coroplast Group eröffnete im März 2026 einen neuen Produktionsstandort in Schönebeck, Deutschland, nach einer Erstinvestition von 25 Millionen EUR (28 Millionen USD). Die Anlage zielt auf hochleistungsfähige Acrylklebebänder für die Elektromobilität ab und erweitert die Produktionskapazität in einem Segment, in dem Fahrzeughersteller hohe Klebkraft, Isolierung und reproduzierbare Montageleistung fordern. tesa SE hielt im Mai 2026 ein Richtfest für eine 4.500 Quadratmeter große Erweiterung in Offenburg ab, die darauf ausgelegt ist, die Nachfrage nach Klebebändern für die Automobil- und Elektronikindustrie zu decken, wobei die Produktion für 2027 geplant ist. Diese Investitionen zeigen, dass etablierte Lieferanten Kapazitäten rund um Automobil-, Elektronik- und Hochleistungsanwendungen aufbauen. tesa präsentierte im Juni 2026 in Japan auch automatisierungsgerechte Klebelösungen für Elektrofahrzeug (EV)-Batterien. Vorgestanzte Zuschnitte, linienlose Rollen und für Roboteranwendungen geeignete Verpackungen sind für Hochleistungsmontagebetriebe relevant. Solche Formate können die Applikationszeit verkürzen und die Konsistenz in der Automobil- und Elektronikfertigung verbessern. Kapazitätserweiterungen sind daher sowohl mit dem Produktionswachstum als auch mit sich verändernden Fertigungsmethoden verknüpft.
Chinesische inländische Klebebandhersteller streben durch Investitionen in die Zertifizierung und die Einhaltung von GB-Normen für flammhemmende Bänder höherwertige OEM-Positionen an. Eine formelle Produktzulassung ist für Lieferanten wichtig, die an Automobilprogrammen teilnehmen möchten, anstatt nur in Standard-Gütekategorien zu konkurrieren. Dieser Trend könnte den Wettbewerb in Chinas EV-Fertigungskorridoren verschärfen, in denen multinationale Lieferanten historisch gesehen viele qualifizierte Positionen innehatten. Patentportfolios in der Klebstoffchemie und im Substratkonstruktion bleiben wichtig für die Produktdifferenzierung. RoHS, REACH und die sich weiterentwickelnden Anforderungen der Internationalen Elektrotechnischen Kommission (IEC) fungieren als praktische Marktzugangsfilter für Lieferanten. Hochtemperatur-, halogenfreie und selbstverschmelzende Lösungen für 800-V-EV-Systeme und Anlagen für erneuerbare Energien bleiben Bereiche, in denen die Produktleistungsfähigkeit ein differenzierender Faktor ist.
Marktführer im Elektroisolierband-Markt
-
3M
-
Nitto Denko Corporation
-
tesa SE
-
Avery Dennison Corporation
-
Shurtape Technologies, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: 3M wurde das US-Patent 12698422 für ein elektrisch leitfähiges Abdeckband für elektronische Artikel erteilt. Das Band verfügt über eine elektrisch leitfähige Trägerfolie und eine druckempfindliche Klebstoffarchitektur, die für Aufdampfprozesse ausgelegt ist. Das Patent stärkt die Schutzrechtsposition von 3M im Segment der fortschrittlichen Elektronikfertigung.
- März 2026: Die Coroplast Group eröffnete eine 3.500 Quadratmeter große Anlage in Schönebeck für hochleistungsfähige Acrylklebstoffbänder mit einer Erstphaseninvestition von 25 Millionen EUR (28 Millionen USD) und Kapazität für zukünftige Erweiterungen.


Umfang des globalen Elektroisolierband-Marktberichts
Elektroisolierband ist ein druckempfindliches Klebematerial aus flexiblem Kunststoff, meist PVC, das zur Isolierung von Drähten und anderen elektrisch leitenden Materialien verwendet wird.
Das Elektroisolierband ist nach Produkttyp, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in PVC-Bänder, Gummibänder, Polyesterbänder und andere Produkttypen segmentiert. Nach Endverbraucherbranche ist der Markt in Elektro und Elektronik, Automobil, Luft- und Raumfahrt, Bauwesen, Telekommunikation und andere segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Elektroisolierband in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| PVC-Bänder |
| Gummibänder |
| Polyesterbänder |
| Andere Produkttypen |
| Elektro und Elektronik |
| Automobil |
| Luft- und Raumfahrt |
| Bauwesen |
| Telekommunikation |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | PVC-Bänder | |
| Gummibänder | ||
| Polyesterbänder | ||
| Andere Produkttypen | ||
| Nach Endverbraucherbranche | Elektro und Elektronik | |
| Automobil | ||
| Luft- und Raumfahrt | ||
| Bauwesen | ||
| Telekommunikation | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Elektroisolierband-Marktes?
Die Marktgröße für Elektroisolierband wurde im Jahr 2025 auf 15,43 Milliarden USD geschätzt und soll von 16,15 Milliarden USD im Jahr 2026 auf 20,72 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,11 % während des Prognosezeitraums (2026–2031)
Welche Produktkategorie führt die Elektroisolierband-Verkäufe an?
Polyvinylchlorid (PVC)-Bänder führten im Jahr 2025 mit einem Anteil von 60,45 %, da sie in der Standard-Spannungsverkabelung, bei Reparaturen und Bauanwendungen weit verbreitet sind. Ihre etablierte Distributionsverfügbarkeit und ihr Kosten-Leistungs-Gleichgewicht halten sie in Wohn-, Gewerbe-, Industrie- und Wartungsarbeiten relevant.
Welche Endverbraucheranwendung wächst am schnellsten?
Der Automobilsektor soll bis 2031 mit einer CAGR von 6,06 % wachsen, da Elektrofahrzeuge mehr Band verwenden und eine leistungsfähigere Isolierung erfordern. Batteriepakete, Hochspannungsverkabelung und zugehörige Elektrosysteme erhöhen den Bandverbrauch und steigern gleichzeitig die dielektrischen und thermischen Anforderungen.
Warum sind Hochvolt-Fahrzeugsysteme für Bandlieferanten wichtig?
Neue 800-V-Systeme erfordern eine stärkere dielektrische und thermische Leistung, und batterieelektrische Fahrzeuge verwenden 180 bis 250 Meter Band pro Fahrzeug. Dies ist höher als die 80 bis 120 Meter, die in herkömmlichen Fahrzeugen mit Verbrennungsmotor verwendet werden, was die Bandintensität pro Fahrzeug erhöht.
Seite zuletzt aktualisiert am:



