
Tamanho e Participação do Mercado de Baterias para Veículos Elétricos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 88.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 157.89 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 12.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
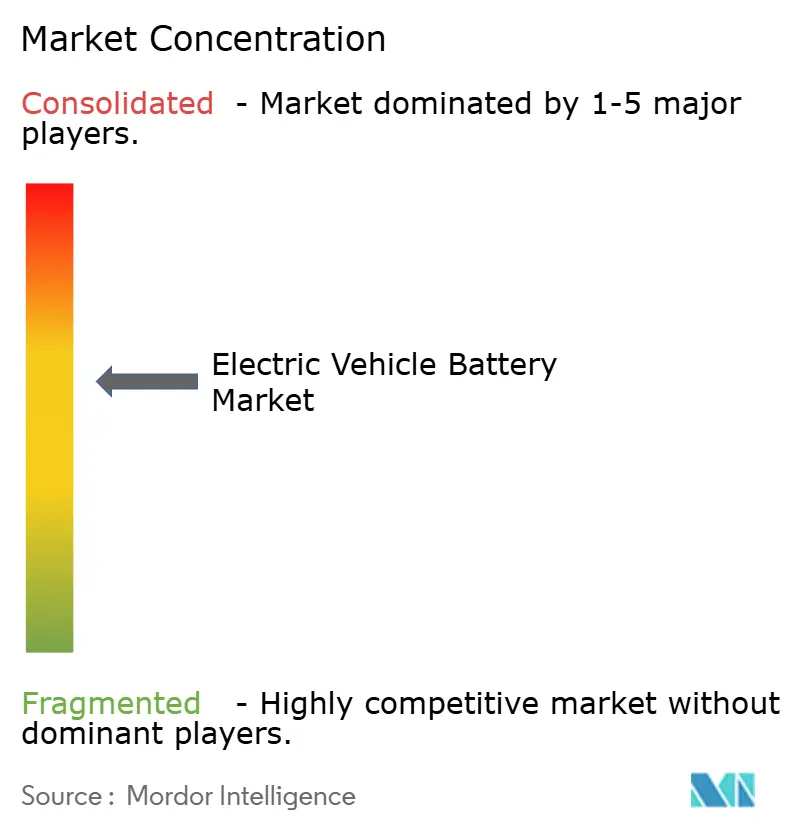
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Baterias para Veículos Elétricos por Mordor Intelligence
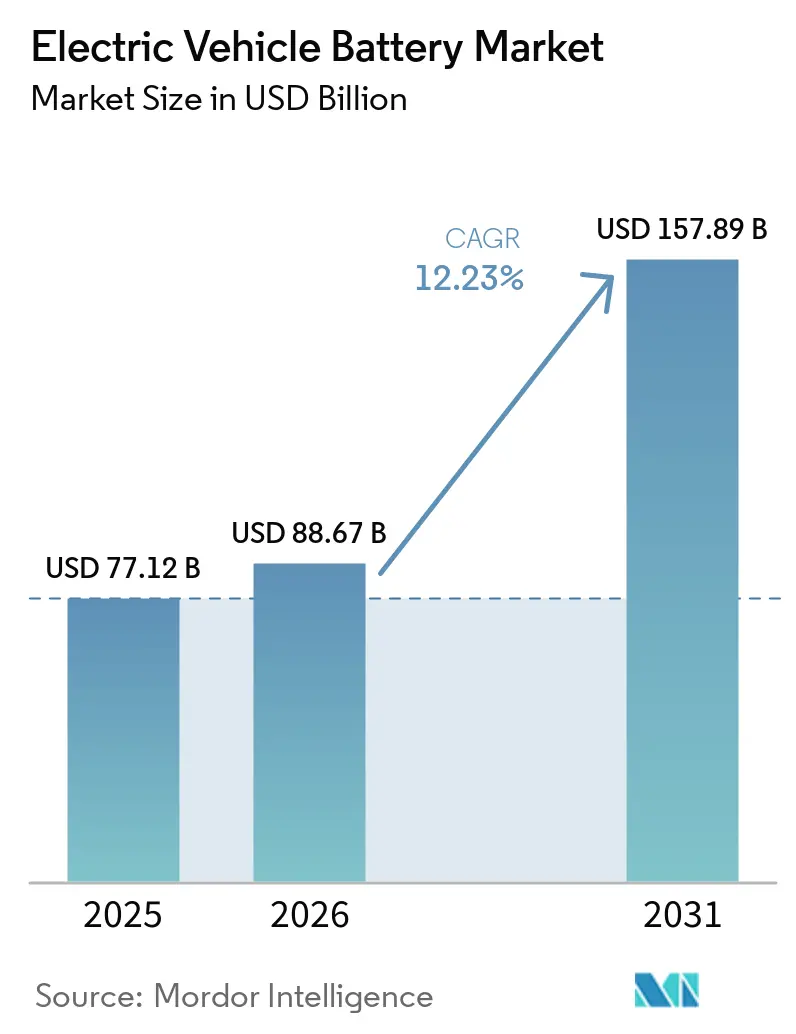
O tamanho do Mercado de Baterias para Veículos Elétricos foi avaliado em 77,12 bilhões de USD em 2025 e estima-se que cresça de 88,67 bilhões de USD em 2026 para atingir 157,89 bilhões de USD até 2031, a um CAGR de 12,23% durante o período de previsão (2026-2031). O mercado de baterias para veículos elétricos é sustentado pela redução dos custos de conjuntos de íon de lítio, pela demanda de veículos impulsionada por políticas e pelo investimento em fabricação de células. Requisitos vinculantes de zero emissões oferecem aos fabricantes de veículos cronogramas de aquisição mais claros e aos produtores de células maior visibilidade sobre a demanda futura. O armazenamento estacionário de energia também absorve parte da produção de células, o que pode sustentar a utilização quando a demanda automotiva é irregular. A China permanece central no mercado de baterias para veículos elétricos porque combina alta demanda de veículos, processamento de materiais, fabricação de células e cadeias de suprimentos estabelecidas. A concentração do processamento de minerais, as restrições comerciais e a capacidade ociosa nas fábricas ocidentais continuam sendo restrições importantes sobre preços e decisões de investimento[1]Agência Internacional de Energia, "Perspectiva Global de Veículos Elétricos 2026," Agência Internacional de Energia, iea.org.
Principais Conclusões do Relatório
- Por tipo de bateria, as baterias de íon de lítio detinham 93,8% da participação do mercado de baterias para veículos elétricos em 2025, enquanto as baterias de estado sólido têm previsão de crescer a um CAGR de 37,9% até 2031.
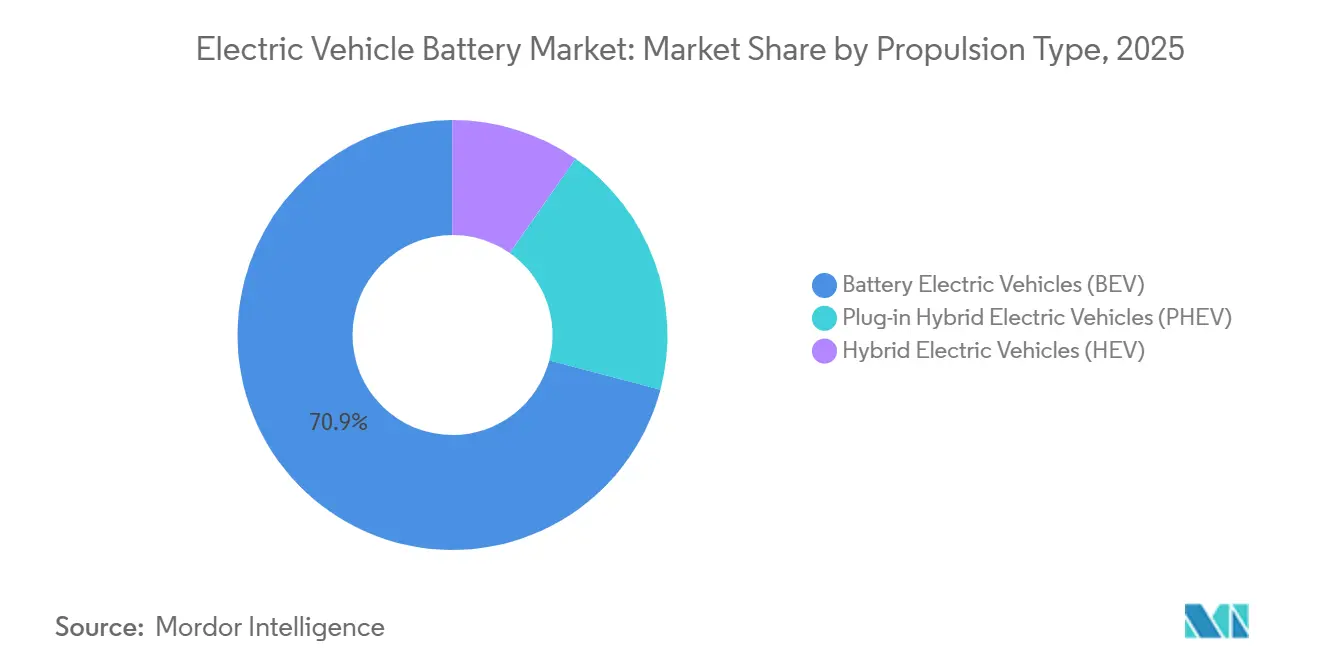
- Por tipo de propulsão, os veículos elétricos a bateria detinham 70,9% da demanda do mercado de baterias para veículos elétricos em 2025, enquanto os veículos elétricos híbridos plug-in têm previsão de crescer a um CAGR de 13,7% até 2031.
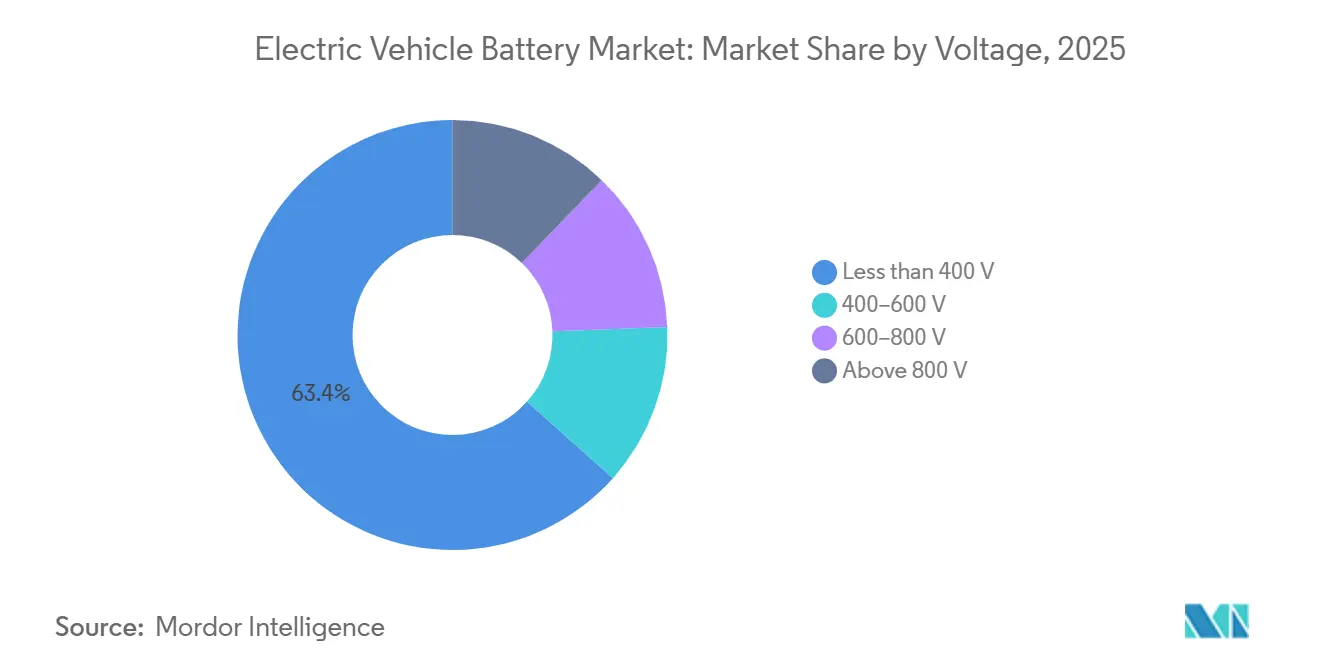
- Por tensão, a categoria de menos de 400V detinha 63,4% da demanda do mercado de baterias para veículos elétricos em 2025, enquanto a categoria de 600-800V tem previsão de crescer a um CAGR de 12,8% até 2031.
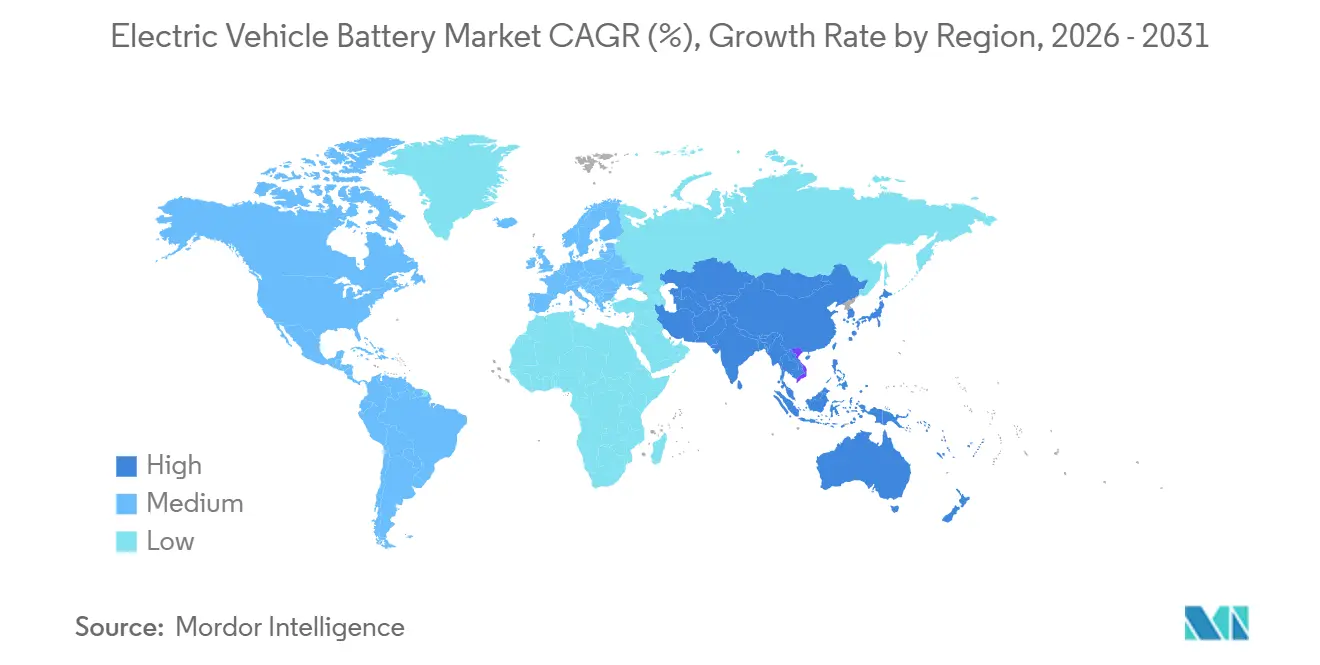
- Por geografia, a Ásia-Pacífico detinha 63,7% da demanda do mercado de baterias para veículos elétricos em 2025 e tem previsão de crescer a um CAGR de 15,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Baterias para Veículos Elétricos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda nos Custos dos Conjuntos de Baterias e Paridade de Preços com Veículos Elétricos | +3.00% | Global, mais forte na China, com efeitos secundários para a Europa e o Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Mandatos de Zero Emissões e Política Industrial de Apoio | +2.50% | União Europeia, China, estados selecionados dos EUA; ganhos iniciais na Índia e na ASEAN | Médio prazo (2–4 anos) |
| Plataformas de 800 Volts e Carregamento de Alta Velocidade | +1.40% | Global; concentrado na Alemanha, Coreia do Sul, China e EUA | Médio prazo (2–4 anos) |
| Eletrificação de Frotas Comerciais | +1.80% | China dominante; forte demanda secundária da União Europeia, América do Norte e Índia | Médio prazo (2–4 anos) |
| Integração Vertical de Fabricantes de Equipamentos Originais e Gigafábricas Localizadas | +1.00% | Alemanha, Coreia do Sul, China; ganhos iniciais na América do Norte | Longo prazo (≥ 4 anos) |
| Demanda de Armazenamento de Energia sobre a Capacidade de Fabricação de Células | +1.20% | Global; concentrado na China; crescendo nos EUA, União Europeia e Austrália | Curto a médio prazo |
| Fonte: Mordor Intelligence | |||
Queda nos Custos dos Conjuntos de Baterias e Paridade de Preços com Veículos Elétricos
Os preços dos conjuntos de íon de lítio caíram 8% para 108 USD/kWh em 2025, sustentados pela sobrecapacidade de fabricação, pela concorrência e pelo maior uso da química de fosfato de ferro e lítio. Os conjuntos de veículos elétricos a bateria tiveram média de 99 USD/kWh em 2025, o que reduziu a diferença no custo de aquisição do veículo em relação aos modelos de combustão interna. O mercado de baterias para veículos elétricos se beneficia quando preços mais baixos dos conjuntos permitem que os fabricantes ofereçam veículos com preços mais competitivos. Os preços do carbonato de lítio aumentaram em relação à mínima de meados de 2025, mas a produção de menor custo e as escolhas de química continuaram a moldar a economia dos conjuntos. Os fabricantes de automóveis com contratos de células a preço fixo assinados em 2022 podem enfrentar custos de insumos mais elevados do que os concorrentes que compram células em arranjos mais flexíveis. O Departamento de Energia dos EUA estabeleceu uma meta de 75 USD/kWh no nível do conjunto para 2030, o que melhoraria ainda mais a competitividade de preço de aquisição se alcançada[2]Departamento de Energia dos EUA, "Baterias para Veículos Elétricos," Escritório de Tecnologias de Veículos, energy.gov.
Mandatos de Zero Emissões e Política Industrial de Apoio
As regras de zero emissões criam uma base de demanda mais clara para o mercado de baterias para veículos elétricos nas principais regiões produtoras de veículos. A União Europeia exige vendas de zero emissões de carros e vans novos a partir de 2035 no âmbito do seu quadro Fit for 55. A China utiliza requisitos de cotas de veículos dentro dos sistemas de conformidade dos fabricantes de equipamentos originais, o que sustenta a atividade contínua de eletrificação. A Lei de Redução da Inflação dos EUA oferece aos produtores elegíveis 35 USD/kWh para células e 10 USD/kWh para módulos por meio do seu crédito da Seção 45X. O Regulamento de Baterias da União Europeia acrescenta requisitos que abrangem declarações de pegada de carbono, conteúdo reciclado e diligência devida na cadeia de suprimentos. Essas obrigações favorecem os produtores que podem documentar as origens dos materiais e gerir a conformidade em operações integradas[3]Agência Internacional de Energia, "Perspectiva Global de Veículos Elétricos 2026," Agência Internacional de Energia, iea.org.
Plataformas de 800V e Carregamento de Alta Velocidade
A transição de sistemas de 400V para 800V está mudando o design dos conjuntos de baterias, os controles térmicos e o fornecimento de semicondutores. A categoria de 600-800V é a faixa de tensão de crescimento mais rápido no mercado de baterias para veículos elétricos, com um CAGR projetado de 12,8% até 2031. O sistema Gen6 da BMW e a plataforma RGEV medium 2.0 da Renault ilustram a mudança em direção a plataformas de veículos de maior tensão. Os projetos de maior tensão exigem controle mais rigoroso da impedância das células e da consistência de produção. Esse requisito pode favorecer produtores maiores que estabeleceram controles de processo e podem atender a tolerâncias de fabricação mais rígidas.
Eletrificação de Frotas Comerciais
Caminhões e ônibus comerciais requerem conjuntos de baterias com três a cinco vezes o conteúdo de energia de muitos conjuntos de carros de passeio. Isso cria uma demanda material sobre a capacidade de células, mesmo quando os volumes de veículos de frota são menores no mercado de baterias para veículos elétricos. A penetração de veículos comerciais de nova energia na China atingiu 25% em outubro de 2025, deixando espaço para maior eletrificação de frotas. O carregamento em depósito oferece aos operadores de frotas de ônibus e entrega padrões de carregamento e uso de baterias mais previsíveis. Esses padrões podem favorecer a química de fosfato de ferro e lítio devido às suas características de segurança e vida útil em ciclos. O crescimento da demanda de frotas pode redirecionar a aquisição de células de químicas de alto teor de níquel para células de fosfato de ferro e lítio, afetando a demanda de cobalto e níquel até 2031.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concentração de Minerais Críticos e Fricção Comercial | -1.80% | Global; mais agudo na União Europeia e na América do Norte com refino doméstico limitado | Médio prazo (2–4 anos) |
| Subutilização de Gigafábricas e Compressão de Margens | -1.50% | América do Norte e Europa mais expostas; efeito secundário da China via guerras de preços | Curto a médio prazo |
| Exposição a Segurança, Recalls e Gestão Térmica | -0.70% | Global; exposição concentrada a recalls nos EUA (mercados regulados pela NHTSA) e na China (SAMR) | Curto prazo (≤ 2 anos) |
| Incerteza na Expansão do Estado Sólido e na Transição para Íon de Sódio | -0.80% | Global; Japão e Coreia do Sul mais diretamente expostos via cronogramas de investimento dos fabricantes de equipamentos originais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Concentração de Minerais Críticos e Fricção Comercial
A China controla 60-90% da capacidade de refino de lítio, cobalto e elementos de terras raras, criando uma base de processamento concentrada. O refino de grafite e de terras raras cada um excede 90% de concentração, o que torna o desenvolvimento de fornecimento alternativo difícil no curto prazo. A participação de processamento do principal refinador aumentou de 70% em 2023 para 72% em 2025, apesar dos esforços de diversificação. A República Democrática do Congo suspendeu as exportações de cobalto em fevereiro de 2025 e posteriormente estabeleceu uma cota anual de 96.000 toneladas para 2026. O aumento de preço relatado incentivou o interesse na química de fosfato de ferro e lítio, que não requer cobalto. No entanto, a menor densidade de energia limita o uso do fosfato de ferro e lítio em algumas aplicações premium, de longo alcance e comerciais[4]Agência Internacional de Energia, "Perspectiva Global de Minerais Críticos 2026," Agência Internacional de Energia, iea.org.
Subutilização de Gigafábricas e Compressão de Margens
A capacidade de baterias da América do Norte representou 1,9 vezes a demanda em 2025, enquanto a capacidade europeia representou 2,2 vezes a demanda. As fábricas subutilizadas no mercado de baterias para veículos elétricos carregam seus custos fixos mesmo quando os volumes de produção são inferiores ao planejado. Os produtores coreanos LG Energy Solution, SK On e Samsung SDI operaram próximos a 50% de utilização durante o primeiro semestre de 2025. A menor utilização incentiva os produtores a direcionar células para aplicações de armazenamento estacionário quando os pedidos automotivos são insuficientes. Essa resposta pode sustentar a atividade das fábricas, embora as margens de baterias automotivas possam permanecer mais atrativas do que as margens de armazenamento. O Fraunhofer ISI espera que 54-75% da capacidade europeia de baterias anunciada seja realizada até 2030, indicando que cancelamentos de projetos podem corrigir parcialmente o desequilíbrio.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria: O Íon de Lítio Mantém sua Liderança Enquanto as Células de Estado Sólido Permanecem em Produção Piloto
As baterias de íon de lítio representaram 93,8% do tamanho do mercado de baterias para veículos elétricos em 2025. Sua posição reflete melhorias nas células de fosfato de ferro e lítio, que aumentaram a densidade de energia mantendo os benefícios de custo e segurança. Essas células também se encaixam em programas de veículos que dão maior peso à acessibilidade, ao desempenho operacional previsível e a uma base de fornecimento que pode suportar grandes volumes de produção. Os fabricantes podem usá-las em veículos de passeio, veículos de frota e aplicações estacionárias, embora sua menor densidade de energia ainda seja relevante para alguns projetos de longo alcance. Na China, as instalações de fosfato de ferro e lítio atingiram 625,3 GWh em 2025 e representaram 81,2% das implantações de baterias de energia. O volume instalado aumentou 52,9% em relação a 2024, fortalecendo as vantagens de custo criadas pela escala de produção. O fosfato de ferro e lítio ganhou terreno sobre as células de níquel manganês cobalto no segmento de veículos em massa. As baterias de chumbo-ácido e de hidreto metálico de níquel permanecem concentradas em híbridos leves e veículos elétricos de baixa velocidade. As baterias de íon de sódio estão progredindo da atividade comercial inicial para um uso mais amplo pelos fabricantes de equipamentos originais. Sua capacidade instalada na China permaneceu abaixo de 0,3 GWh, limitando sua contribuição atual para a demanda de baterias.
As baterias de estado sólido têm projeção de crescer a um CAGR de 37,9% até 2031, a maior taxa entre os tipos de baterias. A taxa reflete a pequena base inicial e os programas de desenvolvimento ativos, e não um deslocamento de curto prazo da produção estabelecida de íon de lítio. Produtores e fabricantes de veículos continuam a avaliar materiais de eletrólito, rendimentos de fabricação, segurança operacional, comportamento de carregamento e durabilidade de longo prazo antes de se comprometer com volumes maiores. Seu volume absoluto permanece limitado porque a maior parte da atividade ainda envolve linhas piloto ou projetos semissólidos. A Toyota tem como alvo uma introdução em 2027-2028 com a Idemitsu Kosan, enquanto a Samsung SDI tem como alvo a produção em pequena escala no segundo semestre de 2027. A ProLogium iniciou os trabalhos em sua instalação de Dunquerque em fevereiro de 2026 e tem como alvo 0,8 GWh de produção em 2028. Espera-se que as células de estado sólido iniciais sirvam a veículos premium e de destaque antes de uma implantação mais ampla. Os custos de produção iniciais permanecem acima dos custos do fosfato de ferro e lítio, apesar dos potenciais benefícios de densidade de energia. A adoção em larga escala depende da melhoria da eficiência de fabricação e do aumento da prontidão de produção. As variantes de lítio-enxofre e de ânodo de silício permanecem pré-comerciais durante o período de previsão.
Por Tipo de Propulsão: Os Veículos Elétricos a Bateria Lideram a Demanda Enquanto os Híbridos Plug-in Crescem Mais Rapidamente
Os veículos elétricos a bateria detinham 70,9% da demanda do mercado de baterias para veículos elétricos em 2025. Os modelos totalmente elétricos a bateria requerem conjuntos maiores e mais complexos do que os veículos híbridos, aumentando sua contribuição de valor. Seus conjuntos maiores criam demanda por células, módulos, sistemas de resfriamento, sistemas de gerenciamento de baterias e componentes de alta tensão. Isso torna os programas de veículos elétricos a bateria importantes para os fornecedores, mesmo quando os modelos híbridos plug-in mostram crescimento percentual mais rápido a partir de uma base menor. A China permaneceu o principal centro de volume, onde as vendas combinadas de veículos elétricos a bateria e híbridos plug-in superaram 16 milhões de unidades em 2025. O tamanho do mercado de baterias para veículos elétricos associado aos veículos elétricos a bateria, portanto, supera sua participação nos registros de veículos. Os veículos elétricos híbridos mantêm a demanda, particularmente entre os fabricantes de equipamentos originais japoneses que utilizam planos de eletrificação de múltiplos caminhos. Seus conjuntos de baterias menores limitam sua contribuição ao valor total de baterias. Os programas híbridos legados continuam a suportar aplicações de hidreto metálico de níquel e de íon de lítio menores. Os veículos elétricos a bateria permanecem a principal âncora para o volume de células, o desenvolvimento de conjuntos e o investimento em sistemas de carregamento.
Os veículos elétricos híbridos plug-in têm previsão de crescer a um CAGR de 13,7% até 2031. Compradores e operadores de frotas os utilizam onde as redes públicas de carregamento rápido não se desenvolveram no mesmo ritmo que a disponibilidade de veículos. O motor de combustão interna pode atender a viagens mais longas e acesso a carregamento menos previsível, enquanto a bateria suporta a condução local de menores emissões. Essa flexibilidade pode tornar os híbridos plug-in mais práticos para organizações que estão adicionando veículos elétricos antes que as redes de carregamento em depósito e público estejam totalmente estabelecidas. Esse padrão é notável no Sudeste Asiático, na América do Sul e em partes do Oriente Médio. Os híbridos plug-in usam baterias menores do que os veículos totalmente elétricos a bateria, o que moderou o crescimento da demanda de baterias para transporte rodoviário. Eles ainda criam oportunidades adicionais de aquisição para fabricantes de baterias que usam células projetadas para ciclagem frequente e forte saída de energia. Os veículos elétricos de autonomia estendida desenvolvidos por fabricantes de equipamentos originais chineses carregam conjuntos maiores do que os híbridos plug-in convencionais. Esses modelos borram a fronteira entre a arquitetura de veículos elétricos a bateria e híbridos plug-in. Sua adoção pode aumentar o conteúdo de baterias por veículo dentro da categoria de híbridos plug-in.


Por Tensão: As Plataformas de 400V Mantêm o Volume Enquanto os Sistemas de Maior Tensão Ganham Terreno
A categoria de menos de 400V detinha 63,4% da demanda do mercado de baterias para veículos elétricos em 2025. Essa liderança reflete a grande base instalada de plataformas de veículos de primeira e segunda geração construídas em torno de sistemas de 400V. Essas arquiteturas são bem compreendidas pelos fabricantes de veículos e fornecedores, e permanecem relevantes para modelos onde a velocidade de carregamento não é a principal consideração de compra. Seu uso contínuo também permite que os fabricantes atualizem as linhas de produtos existentes sem redesenhar todos os componentes de alta tensão de uma vez. As plataformas Tesla Model 3 e Model Y e muitos projetos convertidos de combustão interna contribuíram para essa base instalada. Essas plataformas mantêm volumes substanciais de unidades, mesmo que sua participação proporcional diminua. A faixa de 400-600V no mercado de baterias para veículos elétricos atende a veículos elétricos de médio alcance e alguns projetos híbridos plug-in. Tem relevância para veículos de frota que priorizam o custo total de propriedade em detrimento de hardware de carregamento premium. Os fabricantes podem usar essa faixa sem adotar os sistemas de inversor e carregamento de maior custo associados aos veículos de 800V. A faixa, portanto, permanece uma categoria de transição importante para o planejamento de produtos.
A categoria de 600-800V tem projeção de crescer a um CAGR de 12,8% até 2031. As plataformas Hyundai E-GMP, Porsche J1 e PPE, e General Motors Ultium ajudaram a estabelecer projetos de veículos de maior tensão. A maior tensão reduz a corrente para a mesma transferência de energia e pode reduzir o tamanho dos cabos e o aquecimento resistivo. Os fabricantes de veículos devem equilibrar esses benefícios com os custos mais elevados de inversores, equipamentos de carregamento, isolamento e sistemas de segurança. A decisão de projeto, portanto, depende do segmento do veículo, do desempenho de carregamento pretendido, da escala de produção e da disponibilidade de infraestrutura de carregamento compatível. Isso pode reduzir os custos de gestão térmica e compensar parcialmente o custo adicional de eletrônica de potência de alta tensão. Os sistemas acima de 800V estão crescendo a partir de uma pequena base em veículos chineses premium. Projetos de maior tensão estão sendo testados em aplicações de veículos premium. Espera-se que o volume comercial acima de 800V permaneça limitado até 2028. A adoção mais ampla depende de custos mais baixos para eletrônica de potência de banda larga.
Análise Geográfica
A Ásia-Pacífico detinha 63,7% da participação do mercado de baterias para veículos elétricos em 2025 e tem previsão de crescer a um CAGR de 15,2% até 2031. A China instalou 769,7 GWh de baterias de energia domésticas em 2025, um aumento de 40,4% em relação a 2024. Esse volume representou mais da metade da implantação global por capacidade. A China combina demanda de veículos, processamento de materiais, fabricação de células e montagem de conjuntos dentro de um grande ecossistema doméstico. Essa proximidade pode encurtar o caminho entre os sinais de demanda de veículos e o planejamento de produção de baterias. Também pode ajudar os produtores a coordenar o fornecimento de materiais, as escolhas de química de células, o design de conjuntos e os cronogramas de lançamento de veículos em partes relacionadas da cadeia de valor. O Japão e a Coreia do Sul permanecem desenvolvedores de tecnologia estabelecidos, mas os produtores chineses expandiram parcerias com fabricantes de veículos globais. Os mercados indiano, vietnamita, indonésio e tailandês estão se tornando uma fonte secundária de demanda. A Índia registrou 2,3 milhões de implantações de veículos elétricos em 2025, que dependeram tanto do fornecimento doméstico quanto importado de baterias. A integração de energia renovável em escala de rede na Austrália também aumenta a demanda regional de células por meio do armazenamento estacionário.
A Europa e a América do Norte representaram 35% da demanda global de baterias para veículos elétricos em 2026. A implantação de baterias em novos veículos europeus foi estimada em 350-400 GWh em 2026. A penetração de veículos elétricos a bateria nos novos registros atingiu 35-40% em toda a região. A Alemanha permaneceu o maior centro de demanda da Europa, com 37,1 GWh instalados em novos registros de veículos elétricos durante os primeiros 10 meses de 2025. O Regulamento de Baterias da União Europeia aumenta a importância das divulgações de carbono, das metas de conteúdo reciclado e da diligência devida na cadeia de suprimentos. Os produtores que abastecem a região precisam de sistemas que possam rastrear as fontes de materiais e documentar as características das baterias em suas operações. Esses requisitos podem adicionar trabalho para empresas menores, enquanto os produtores integrados podem usar relacionamentos com fornecedores existentes e sistemas de dados para responder com mais eficiência. A PowerCo da Volkswagen iniciou a produção em série em Salzgitter em dezembro de 2025, apoiando a fabricação regional de células. A demanda norte-americana estagnou em 2025 após o início da eliminação gradual dos incentivos ao consumidor. Essa desaceleração deixou a capacidade das fábricas acima da demanda imediata de veículos e incentivou alguma produção voltada para armazenamento.
A América do Sul permanece menor, embora o Brasil tenha registrado crescimento de 75% nas vendas de veículos elétricos em 2025. As frotas comerciais urbanas estão liderando grande parte da demanda inicial do mercado de baterias para veículos elétricos da região. O Chile e a Argentina são importantes para a cadeia de suprimentos mais ampla devido aos seus recursos de lítio. O Conselho de Cooperação do Golfo está impulsionando grande parte da expansão do Oriente Médio e África por meio de metas de política e novos projetos de fabricação. A demanda atual é menor do que na Ásia-Pacífico, Europa e América do Norte, portanto, as metas anunciadas e os investimentos em fabricação têm um papel desproporcional na taxa de crescimento prevista da região. A direção da região depende da expansão do carregamento, da disponibilidade de veículos, da implementação de políticas e da capacidade dos projetos de estabelecer vínculos de fornecimento confiáveis. Os Emirados Árabes Unidos têm mais de 740 carregadores públicos e têm como alvo uma participação de 20% de veículos elétricos em Dubai. A Arábia Saudita estabeleceu uma meta de penetração de 30% de veículos elétricos em Riade até 2030. O Marrocos comprometeu 346 milhões de USD para a gigafábrica da Gotion em Kenitra, apoiando a fabricação orientada para exportação para as cadeias de suprimentos europeias.

Cenário Competitivo
O mercado de baterias para veículos elétricos é moderadamente concentrado por volume de instalação e altamente competitivo em preço. CATL e BYD detinham uma participação combinada de 44,3% das implantações fora da China durante os primeiros 5 meses de 2026. Sua escala é reforçada por operações que abrangem materiais catódicos, produção de células e montagem de conjuntos. Essa integração permite estruturas de custo que os produtores dependentes de aquisição podem ter dificuldade em igualar. Também dá aos principais produtores um controle mais direto sobre a disponibilidade de materiais, o planejamento de produção e as mudanças na química das células. Empresas sem integração comparável podem precisar depender mais fortemente de contratos de fornecimento e arranjos de desenvolvimento conjunto para melhorar a segurança e gerenciar custos. CATL, CALB, Gotion High-Tech e SVOLT expandiram a produção de fosfato de ferro e lítio a custos mais baixos do que os concorrentes focados em níquel manganês cobalto. Os produtores coreanos e japoneses enfrentam pressão à medida que as empresas chinesas aumentam as parcerias com fabricantes de equipamentos originais no exterior. O mercado de baterias para veículos elétricos, portanto, recompensa o fornecimento confiável, a flexibilidade química e a escala de produção.
A CATL usou o desenvolvimento de produtos, bem como a escala, para competir em 2026. Seu Super Technology Day de abril de 2026 apresentou a bateria Shenxing de terceira geração, a bateria Qilin de terceira geração, células de íon de sódio Naxtra e uma solução de troca de carga. A empresa também anunciou planos para 4.000 estações integradas de troca de carga em 190 cidades até o final de 2026. A Samsung SDI está buscando células de estado sólido e tem como alvo a produção comercial de sua linha de Suwon no segundo semestre de 2027. A ProLogium está desenvolvendo uma opção europeia de fornecimento de estado sólido por meio de sua planejada instalação em Dunquerque. Essas abordagens refletem diferentes visões sobre o momento e a escala da comercialização do estado sólido. Uma transição mais rápida poderia recompensar as empresas que já desenvolveram processos de produção e redes de fornecedores para eletrólitos sólidos. Uma transição mais lenta preservaria a importância das melhorias nas químicas de íon de lítio existentes, particularmente as células de fosfato de ferro e lítio que ganharam escala e vantagens de custo. A bateria como serviço e a agregação de baterias de segunda vida permanecem áreas menos estabelecidas para os principais produtores de células.
A PowerCo da Volkswagen comissionou sua gigafábrica de Salzgitter em dezembro de 2025 e iniciou a produção de células unificadas. A instalação é o local principal para as plantas posteriores da PowerCo em Valência e St. Thomas. Essa estratégia dá à Volkswagen um envolvimento mais direto na tecnologia de células e no fornecimento regional. A Agratas Energy Storage Solutions e a Amara Raja Energy and Mobility estão desenvolvendo capacidades para a crescente base doméstica de veículos elétricos da Índia. Os fabricantes de equipamentos originais também estão se movendo em direção a contratos de fornecimento mais longos e co-investimento de capital com parceiros de baterias. Tais acordos podem garantir roteiros de baterias com vários anos de antecedência. Eles podem alinhar o design de células, a capacidade de fábrica, os padrões de qualidade e os cronogramas de lançamento de modelos antes do início da produção de veículos. Para os fabricantes de baterias, esses arranjos podem melhorar a visibilidade da demanda, enquanto os fabricantes de veículos podem reduzir a exposição a interrupções de fornecimento de curto prazo e mudanças tecnológicas não planejadas. Eles também podem reduzir as oportunidades para produtores de nível médio sem relacionamentos estabelecidos de desenvolvimento com fabricantes de veículos.
Líderes do Setor de Baterias para Veículos Elétricos
-
Contemporary Amperex Technology Co. Limited (CATL)
-
BYD Co. Ltd.
-
LG Energy Solution Ltd.
-
CALB Group Co. Ltd.
-
Gotion High-Tech Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Hungria anunciou planos para estabelecer um novo órgão de fiscalização ambiental com autoridade ampliada sobre a fabricação, reciclagem e descomissionamento de baterias para veículos elétricos. O governo também propôs penalidades ambientais mais elevadas para os fabricantes de baterias, incluindo multas de até 5 bilhões de forints (aproximadamente 16 milhões de USD) por violações graves.
- Agosto de 2026: A General Motors e a LG Energy Solution anunciaram que a produção de células de bateria em sua planta Ultium Cells de Ohio estava programada para ser retomada após uma suspensão de produção de sete meses causada pela menor demanda de veículos elétricos. Aproximadamente 1.400 funcionários deveriam retornar à medida que a instalação reiniciava a produção para os programas de veículos elétricos da GM.
- Agosto de 2026: A Samsung SDI e a General Motors anunciaram um acordo para desenvolver conjuntamente células de bateria prismáticas de próxima geração para potenciais aplicações futuras em veículos elétricos. As baterias estão sendo projetadas para alta densidade de energia e capacidades de carregamento rápido, estendendo o relacionamento estratégico existente da empresa para a tecnologia de baterias para veículos elétricos de próxima geração.
- Agosto de 2026: A LG Energy Solution anunciou o início da produção em sua nova planta de baterias em Lansing, Michigan, que fabricará baterias de grande formato tanto para veículos elétricos quanto para sistemas de armazenamento de energia. A instalação foi projetada para superar 35 GWh de capacidade anual em plena escala e deverá empregar aproximadamente 1.700 pessoas.


Escopo do Relatório Global do Mercado de Baterias para Veículos Elétricos
Uma bateria para veículo elétrico é um sistema recarregável de armazenamento de energia que alimenta o motor elétrico e outros componentes elétricos de um veículo elétrico. Ela armazena energia elétrica em forma química e a libera como eletricidade quando o veículo está em operação.
O Mercado de Baterias para Veículos Elétricos é segmentado por tipo de bateria, tipo de propulsão, tensão e geografia. Por tipo de bateria, o mercado é segmentado em íon de lítio, chumbo-ácido, hidreto metálico de níquel (NiMH), íon de sódio, estado sólido e outros tipos de baterias. Por tipo de propulsão, o mercado é segmentado em veículos elétricos a bateria (BEV), veículos elétricos híbridos plug-in (PHEV) e veículos elétricos híbridos (HEV). Por tensão, o mercado é segmentado em menos de 400V, 400–600V, 600–800V e acima de 800V. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de baterias para veículos elétricos em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Baterias de Íon de Lítio |
| Baterias de Chumbo-Ácido |
| Hidreto Metálico de Níquel (NiMH) |
| Baterias de Íon de Sódio |
| Baterias de Estado Sólido |
| Outras Químicas Avançadas |
| Veículos Elétricos a Bateria (BEV) |
| Veículos Elétricos Híbridos Plug-in (PHEV) |
| Veículos Elétricos Híbridos (HEV) |
| Menos de 400 V |
| 400–600 V |
| 600–800 V |
| Acima de 800 V |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Bateria | Baterias de Íon de Lítio | |
| Baterias de Chumbo-Ácido | ||
| Hidreto Metálico de Níquel (NiMH) | ||
| Baterias de Íon de Sódio | ||
| Baterias de Estado Sólido | ||
| Outras Químicas Avançadas | ||
| Por Tipo de Propulsão | Veículos Elétricos a Bateria (BEV) | |
| Veículos Elétricos Híbridos Plug-in (PHEV) | ||
| Veículos Elétricos Híbridos (HEV) | ||
| Por Tensão | Menos de 400 V | |
| 400–600 V | ||
| 600–800 V | ||
| Acima de 800 V | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado das baterias para veículos elétricos até 2031?
O mercado de baterias para veículos elétricos tem previsão de atingir 157,89 bilhões de USD até 2031, crescendo a um CAGR de 12,23% a partir de 2026. A previsão segue um valor estimado de 88,67 bilhões de USD em 2026.
Qual química de bateria lidera a demanda de veículos elétricos?
As baterias de íon de lítio detinham 93,8% da demanda em 2025, sustentadas pelo perfil de custo e segurança das células de fosfato de ferro e lítio. As baterias de estado sólido têm a taxa de crescimento prevista mais rápida, mas partem de uma base limitada.
Por que os sistemas de veículos elétricos de 800V estão se tornando mais comuns?
Os sistemas de maior tensão podem suportar carregamento mais rápido, menor fluxo de corrente, cabos menores e menor aquecimento resistivo. Os fabricantes também devem gerenciar custos mais elevados de eletrônica de potência, isolamento, equipamentos de carregamento e sistemas de segurança.
Qual tipo de propulsão está crescendo mais rapidamente para os fornecedores de baterias?
Os veículos elétricos híbridos plug-in têm previsão de crescer a um CAGR de 13,7% até 2031, especialmente onde o carregamento rápido permanece limitado. Os modelos de autonomia estendida podem carregar conjuntos maiores do que os veículos híbridos plug-in convencionais.
Qual região tem a maior demanda de baterias para veículos elétricos?
A Ásia-Pacífico liderou com 63,7% de participação em 2025, sustentada pela demanda de veículos da China e pela base de suprimentos integrada. Japão, Coreia do Sul, Índia, Sudeste Asiático e Austrália também sustentam o perfil de demanda da região.
Qual risco de fornecimento afeta mais a produção de células de bateria?
O refino de minerais está concentrado na China, que controla 60-90% da capacidade de lítio, cobalto e elementos de terras raras. Essa concentração torna a diversificação do fornecimento difícil dentro de cronogramas de investimento de curto prazo.
Página atualizada pela última vez em:



