
Taille et part du marché des batteries pour véhicules électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 88.67 Milliards de dollars |
| Taille du Marché (2031) | 157.89 Milliards de dollars |
| Growth Rate (2026 - 2031) | 12.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des batteries pour véhicules électriques par Mordor Intelligence
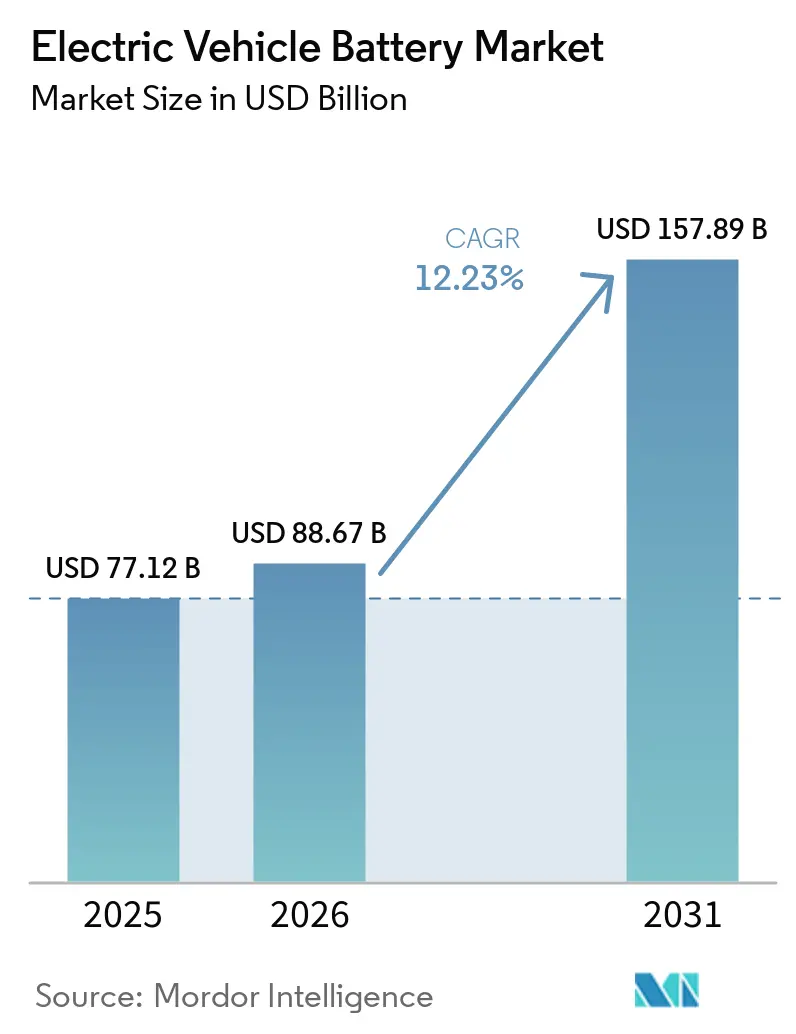
La taille du marché des batteries pour véhicules électriques était évaluée à 77,12 milliards USD en 2025 et devrait croître de 88,67 milliards USD en 2026 pour atteindre 157,89 milliards USD d'ici 2031, à un CAGR de 12,23 % durant la période de prévision (2026-2031). Le marché des batteries pour véhicules électriques est soutenu par la baisse des coûts des packs lithium-ion, la demande de véhicules portée par les politiques publiques et les investissements dans la fabrication de cellules. Les exigences contraignantes en matière de zéro émission offrent aux constructeurs automobiles des calendriers d'approvisionnement plus clairs et donnent aux producteurs de cellules une meilleure visibilité sur la demande future. Le stockage stationnaire d'énergie absorbe également une partie de la production de cellules, ce qui peut soutenir le taux d'utilisation lorsque la demande automobile est irrégulière. La Chine reste centrale sur le marché des batteries pour véhicules électriques, car elle combine une forte demande de véhicules, le traitement des matériaux, la fabrication de cellules et des chaînes d'approvisionnement établies. La concentration du traitement des minéraux, les restrictions commerciales et la capacité inutilisée dans les usines occidentales demeurent des contraintes importantes sur les décisions de tarification et d'investissement[1]Agence internationale de l'énergie, "Perspectives mondiales des véhicules électriques 2026," Agence internationale de l'énergie, iea.org.
Principaux enseignements du rapport
- Par type de batterie, les batteries lithium-ion détenaient 93,8 % de la part du marché des batteries pour véhicules électriques en 2025, tandis que les batteries à état solide devraient croître à un CAGR de 37,9 % jusqu'en 2031.
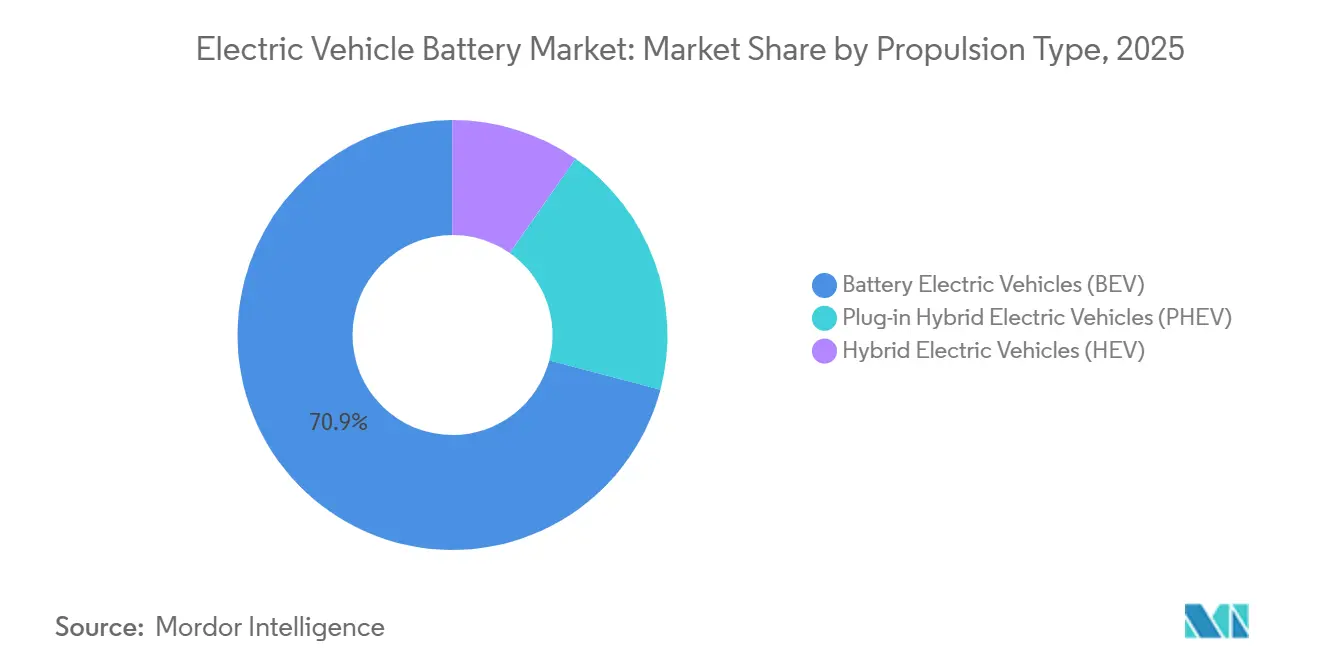
- Par type de propulsion, les véhicules électriques à batterie détenaient 70,9 % de la demande en batteries pour véhicules électriques en 2025, tandis que les véhicules électriques hybrides rechargeables devraient croître à un CAGR de 13,7 % jusqu'en 2031.
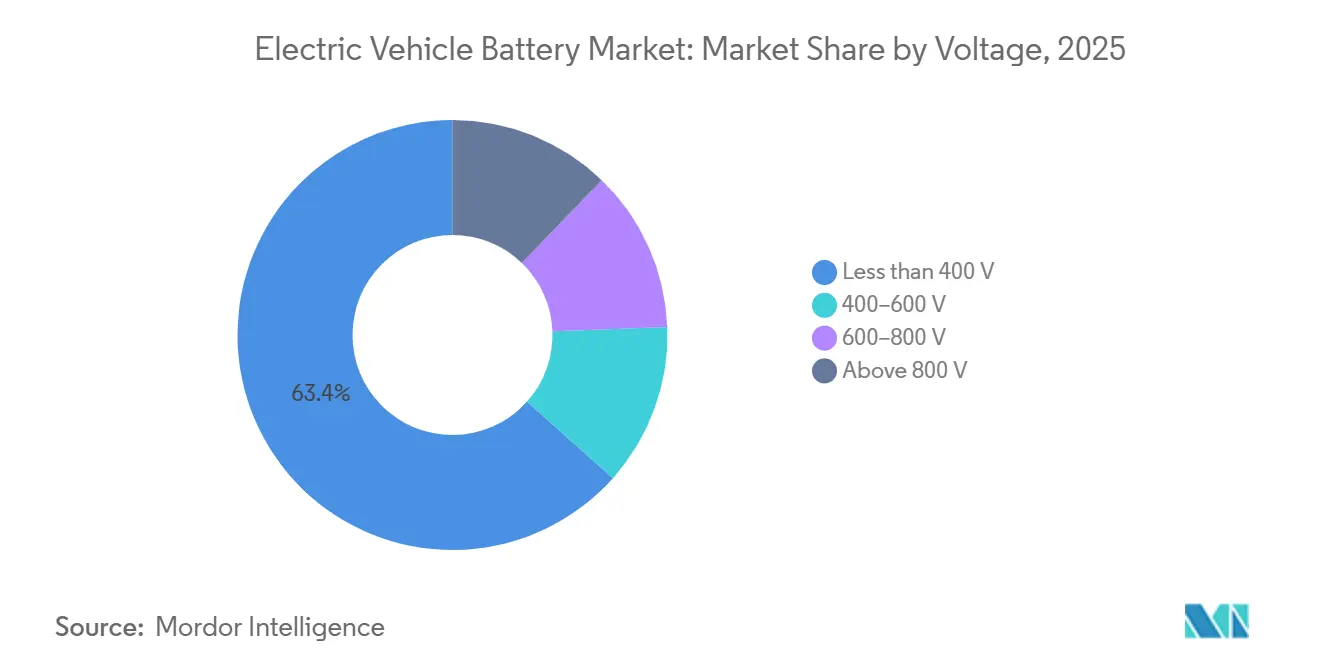
- Par tension, la catégorie moins de 400 V détenait 63,4 % de la demande en batteries pour véhicules électriques en 2025, tandis que la catégorie 600-800 V devrait croître à un CAGR de 12,8 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 63,7 % de la demande en batteries pour véhicules électriques en 2025 et devrait croître à un CAGR de 15,2 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des batteries pour véhicules électriques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Baisse des coûts des packs de batteries et parité de prix des véhicules électriques | +3.00% | Mondial, plus fort en Chine, avec des retombées en Europe et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Mandats de zéro émission favorables et politique industrielle | +2.50% | UE, Chine, certains États américains ; gains précoces en Inde et en ASEAN | Moyen terme (2–4 ans) |
| Plateformes 800 volts et recharge à haute puissance | +1.40% | Mondial ; concentré en Allemagne, en Corée du Sud, en Chine et aux États-Unis | Moyen terme (2–4 ans) |
| Électrification des flottes commerciales | +1.80% | Chine dominante ; forte demande secondaire de l'UE, de l'Amérique du Nord et de l'Inde | Moyen terme (2–4 ans) |
| Intégration verticale des constructeurs automobiles et gigafactories localisées | +1.00% | Allemagne, Corée du Sud, Chine ; gains précoces en Amérique du Nord | Long terme (≥ 4 ans) |
| Demande du stockage d'énergie sur la capacité de fabrication de cellules | +1.20% | Mondial ; concentré en Chine ; en croissance aux États-Unis, dans l'UE et en Australie | Court à moyen terme |
| Source: Mordor Intelligence | |||
Baisse des coûts des packs de batteries et parité de prix des véhicules électriques
Les prix des packs lithium-ion ont chuté de 8 % à 108 USD/kWh en 2025, soutenus par la surcapacité de fabrication, la concurrence et le recours accru à la chimie au phosphate de fer lithié. Les packs pour véhicules électriques à batterie ont atteint en moyenne 99 USD/kWh en 2025, ce qui a réduit l'écart de coût d'achat avec les modèles à combustion interne. Le marché des batteries pour véhicules électriques bénéficie de la baisse des prix des packs, qui permet aux constructeurs de proposer des véhicules à des prix plus compétitifs. Les prix du carbonate de lithium ont augmenté par rapport à leur point bas de mi-2025, mais la production à moindre coût et les choix de chimie ont continué à façonner l'économie des packs. Les constructeurs automobiles ayant signé des contrats de cellules à prix fixe en 2022 peuvent faire face à des coûts d'intrants plus élevés que leurs concurrents achetant des cellules dans le cadre d'arrangements plus flexibles. Le Département américain de l'énergie a fixé un objectif de 75 USD/kWh au niveau du pack pour 2030, ce qui améliorerait encore la compétitivité du prix d'achat si cet objectif est atteint[2]Département américain de l'énergie, "Batteries pour véhicules électriques," Bureau des technologies des véhicules, energy.gov.
Mandats de zéro émission favorables et politique industrielle
Les règles de zéro émission créent une base de demande plus claire pour le marché des batteries pour véhicules électriques dans les principales régions productrices de véhicules. L'Union européenne exige des ventes de voitures et de camionnettes neuves à zéro émission à partir de 2035 dans le cadre de son programme Fit for 55. La Chine utilise des exigences de quotas de véhicules dans les systèmes de conformité des constructeurs d'équipements d'origine, ce qui soutient l'activité d'électrification continue. La loi américaine sur la réduction de l'inflation accorde aux producteurs éligibles 35 USD/kWh pour les cellules et 10 USD/kWh pour les modules via son crédit de la Section 45X. Le règlement européen sur les batteries ajoute des exigences couvrant les déclarations d'empreinte carbone, le contenu recyclé et la diligence raisonnable dans la chaîne d'approvisionnement. Ces obligations favorisent les producteurs capables de documenter les origines des matériaux et de gérer la conformité dans le cadre d'opérations intégrées[3]Agence internationale de l'énergie, "Perspectives mondiales des véhicules électriques 2026," Agence internationale de l'énergie, iea.org.
Plateformes 800 V et recharge à haute puissance
Le passage des systèmes 400 V aux systèmes 800 V modifie la conception des packs de batteries, les contrôles thermiques et l'approvisionnement en semi-conducteurs. La catégorie 600-800 V est la plage de tension à la croissance la plus rapide sur le marché des batteries pour véhicules électriques, avec un CAGR projeté de 12,8 % jusqu'en 2031. Le système Gen6 de BMW et la plateforme RGEV medium 2.0 de Renault illustrent le passage vers des plateformes de véhicules à plus haute tension. Les conceptions à haute tension nécessitent un contrôle plus étroit de l'impédance des cellules et de la cohérence de la production. Cette exigence peut favoriser les producteurs de plus grande taille qui ont établi des contrôles de processus et peuvent respecter des tolérances de fabrication plus strictes.
Électrification des flottes commerciales
Les camions et bus commerciaux nécessitent des packs de batteries dont le contenu énergétique est trois à cinq fois supérieur à celui de nombreux packs pour voitures particulières. Cela crée une demande matérielle sur la capacité en cellules, même lorsque les volumes de véhicules de flotte sont plus faibles sur le marché des batteries pour véhicules électriques. Le taux de pénétration des véhicules commerciaux à nouvelles énergies en Chine a atteint 25 % en octobre 2025, laissant de la place pour une électrification supplémentaire des flottes. La recharge en dépôt offre aux opérateurs de flottes de bus et de livraison des schémas de recharge et d'utilisation des batteries plus prévisibles. Ces schémas peuvent favoriser la chimie au phosphate de fer lithié en raison de ses caractéristiques de sécurité et de sa durée de vie en cycles. La croissance de la demande des flottes pourrait réorienter l'approvisionnement en cellules des chimies à haute teneur en nickel vers les cellules au phosphate de fer lithié, affectant la demande en cobalt et en nickel jusqu'en 2031.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concentration des minéraux critiques et frictions commerciales | -1.80% | Mondial ; plus aigu dans l'UE et en Amérique du Nord avec un raffinage domestique limité | Moyen terme (2–4 ans) |
| Sous-utilisation des gigafactories et compression des marges | -1.50% | Amérique du Nord et Europe les plus exposées ; effet secondaire en Chine via les guerres de prix | Court à moyen terme |
| Exposition à la sécurité, aux rappels et à la gestion thermique | -0.70% | Mondial ; exposition aux rappels concentrée aux États-Unis (marchés réglementés par la NHTSA) et en Chine (SAMR) | Court terme (≤ 2 ans) |
| Incertitude sur la montée en puissance de l'état solide et la transition vers le sodium-ion | -0.80% | Mondial ; Japon et Corée du Sud les plus directement exposés via les calendriers d'investissement des constructeurs automobiles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concentration des minéraux critiques et frictions commerciales
La Chine contrôle 60 à 90 % de la capacité de raffinage du lithium, du cobalt et des terres rares, créant une base de traitement concentrée. Le raffinage du graphite et des terres rares dépasse chacun 90 % de concentration, ce qui rend difficile le développement d'approvisionnements alternatifs à court terme. La part de traitement du principal raffineur est passée de 70 % en 2023 à 72 % en 2025 malgré les efforts de diversification. La République démocratique du Congo a suspendu ses exportations de cobalt en février 2025 et a ensuite fixé un quota annuel de 96 000 tonnes pour 2026. La hausse de prix signalée a suscité un intérêt pour la chimie au phosphate de fer lithié, qui ne nécessite pas de cobalt. Cependant, la faible densité énergétique limite l'utilisation du phosphate de fer lithié dans certaines applications haut de gamme, longue portée et commerciales[4]Agence internationale de l'énergie, "Perspectives mondiales des minéraux critiques 2026," Agence internationale de l'énergie, iea.org.
Sous-utilisation des gigafactories et compression des marges
La capacité de batteries en Amérique du Nord représentait 1,9 fois la demande en 2025, tandis que la capacité européenne représentait 2,2 fois la demande. Les usines sous-utilisées sur le marché des batteries pour véhicules électriques supportent leurs coûts fixes même lorsque les volumes de production sont inférieurs aux prévisions. Les producteurs coréens LG Energy Solution, SK On et Samsung SDI ont fonctionné à environ 50 % d'utilisation durant le premier semestre 2025. Une faible utilisation incite les producteurs à orienter les cellules vers des applications de stockage stationnaire lorsque les commandes automobiles sont insuffisantes. Cette réponse peut soutenir l'activité des usines, bien que les marges sur les batteries automobiles puissent rester plus attractives que les marges sur le stockage. Fraunhofer ISI s'attend à ce que 54 à 75 % de la capacité de batteries européenne annoncée soit réalisée d'ici 2030, indiquant que les annulations de projets pourraient en partie corriger le déséquilibre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de batterie : le lithium-ion maintient sa position dominante tandis que les cellules à état solide restent en production pilote
Les batteries lithium-ion représentaient 93,8 % de la taille du marché des batteries pour véhicules électriques en 2025. Leur position reflète les améliorations apportées aux cellules au phosphate de fer lithié, qui ont amélioré la densité énergétique tout en conservant les avantages en termes de coût et de sécurité. Ces cellules s'adaptent également aux programmes de véhicules qui accordent plus d'importance à l'accessibilité financière, aux performances opérationnelles prévisibles et à une base d'approvisionnement capable de soutenir de grandes séries de production. Les fabricants peuvent les utiliser dans les véhicules particuliers, les véhicules de flotte et les applications stationnaires, bien que leur densité énergétique plus faible reste importante pour certaines conceptions longue portée. En Chine, les installations de phosphate de fer lithié ont atteint 625,3 GWh en 2025 et représentaient 81,2 % des déploiements de batteries de puissance. Le volume installé a augmenté de 52,9 % par rapport à 2024, renforçant les avantages de coût créés par l'échelle de production. Le phosphate de fer lithié a gagné du terrain sur les cellules nickel-manganèse-cobalt dans le segment des véhicules de masse. Les batteries plomb-acide et nickel-hydrure métallique restent concentrées dans les hybrides légers et les véhicules électriques à basse vitesse. Les batteries sodium-ion progressent de l'activité commerciale initiale vers une utilisation plus large par les constructeurs d'équipements d'origine. Leur capacité installée en Chine est restée inférieure à 0,3 GWh, limitant leur contribution actuelle à la demande de batteries.
Les batteries à état solide devraient croître à un CAGR de 37,9 % jusqu'en 2031, le taux le plus élevé parmi les types de batteries. Ce taux reflète la petite base de départ et les programmes de développement actifs plutôt qu'un déplacement à court terme de la production lithium-ion établie. Les producteurs et les constructeurs automobiles continuent d'évaluer les matériaux d'électrolyte, les rendements de fabrication, la sécurité opérationnelle, le comportement de charge et la durabilité à long terme avant de s'engager sur des volumes plus importants. Leur volume absolu reste limité car la plupart des activités impliquent encore des lignes pilotes ou des conceptions semi-solides. Toyota vise une introduction en 2027-2028 avec Idemitsu Kosan, tandis que Samsung SDI vise une production à petite échelle au second semestre 2027. ProLogium a commencé les travaux sur son installation de Dunkerque en février 2026 et vise une production de 0,8 GWh en 2028. Les premières cellules à état solide devraient servir les véhicules haut de gamme et de prestige avant un déploiement plus large. Les coûts de production initiaux restent supérieurs aux coûts du phosphate de fer lithié malgré les avantages potentiels en termes de densité énergétique. L'adoption à grande échelle dépend de l'amélioration de l'efficacité de fabrication et de l'augmentation de la maturité de production. Les variantes lithium-soufre et à anode en silicium restent en phase précommerciale durant la période de prévision.
Par type de propulsion : les véhicules électriques à batterie dominent la demande tandis que les hybrides rechargeables croissent plus rapidement
Les véhicules électriques à batterie détenaient 70,9 % de la demande en batteries pour véhicules électriques en 2025. Les modèles entièrement électriques nécessitent des packs plus grands et plus complexes que les véhicules hybrides, augmentant leur contribution en valeur. Leurs packs plus grands créent une demande de cellules, de modules, de systèmes de refroidissement, de systèmes de gestion de batterie et de composants haute tension. Cela rend les programmes de véhicules entièrement électriques importants pour les fournisseurs, même lorsque les modèles hybrides rechargeables affichent une croissance en pourcentage plus rapide à partir d'une base plus petite. La Chine est restée le principal centre de volume, où les ventes combinées de véhicules électriques à batterie et hybrides rechargeables ont dépassé 16 millions d'unités en 2025. La taille du marché des batteries pour véhicules électriques associée aux véhicules électriques à batterie dépasse donc leur part des immatriculations de véhicules. Les véhicules électriques hybrides maintiennent leur demande, notamment chez les constructeurs d'équipements d'origine japonais qui utilisent des plans d'électrification multi-voies. Leurs packs de batteries plus petits limitent leur contribution à la valeur totale des batteries. Les programmes hybrides traditionnels continuent de soutenir les applications nickel-hydrure métallique et lithium-ion de plus petite taille. Les véhicules électriques à batterie restent le principal ancrage pour le volume de cellules, le développement des packs et l'investissement dans les systèmes de recharge.
Les véhicules électriques hybrides rechargeables devraient croître à un CAGR de 13,7 % jusqu'en 2031. Les acheteurs et les opérateurs de flottes les utilisent là où les réseaux de recharge rapide publics ne se sont pas développés au même rythme que la disponibilité des véhicules. Le moteur à combustion interne peut gérer les trajets plus longs et les accès à la recharge moins prévisibles, tandis que la batterie soutient la conduite locale à faibles émissions. Cette flexibilité peut rendre les hybrides rechargeables plus pratiques pour les organisations qui ajoutent des véhicules électriques avant que les réseaux de recharge en dépôt et publics ne soient pleinement établis. Ce schéma est notable en Asie du Sud-Est, en Amérique du Sud et dans certaines parties du Moyen-Orient. Les hybrides rechargeables utilisent des batteries plus petites que les véhicules entièrement électriques, ce qui a modéré la croissance de la demande de batteries pour le transport routier. Ils créent néanmoins des opportunités d'approvisionnement supplémentaires pour les fabricants de batteries utilisant des cellules conçues pour un cyclage fréquent et une forte puissance de sortie. Les véhicules électriques à autonomie prolongée développés par les constructeurs d'équipements d'origine chinois embarquent des packs plus grands que les hybrides rechargeables conventionnels. Ces modèles brouillent la frontière entre l'architecture entièrement électrique et hybride rechargeable. Leur adoption peut augmenter le contenu en batteries par véhicule dans la catégorie des hybrides rechargeables.


Par tension : les plateformes 400 V conservent leur volume tandis que les systèmes à plus haute tension gagnent du terrain
La catégorie moins de 400 V détenait 63,4 % de la demande en batteries pour véhicules électriques en 2025. Cette avance reflète le large parc installé de plateformes de véhicules de première et deuxième génération construites autour de systèmes 400 V. Ces architectures sont bien maîtrisées par les constructeurs automobiles et les fournisseurs, et elles restent pertinentes pour les modèles où la vitesse de recharge n'est pas le principal critère d'achat. Leur utilisation continue permet également aux fabricants de mettre à jour les gammes de produits existantes sans avoir à reconcevoir chaque composant haute tension en même temps. Les plateformes Tesla Model 3 et Model Y et de nombreuses conceptions converties à partir de moteurs à combustion interne ont contribué à ce parc installé. Ces plateformes conservent des volumes unitaires substantiels même si leur part proportionnelle diminue. La plage 400-600 V sur le marché des batteries pour véhicules électriques sert les véhicules électriques de milieu de gamme et certaines conceptions hybrides rechargeables. Elle est pertinente pour les véhicules de flotte qui privilégient le coût total de possession par rapport aux équipements de recharge haut de gamme. Les fabricants peuvent utiliser cette plage sans adopter les systèmes d'onduleur et de recharge à coût plus élevé associés aux véhicules 800 V. La plage reste donc une catégorie de transition importante pour la planification des produits.
La catégorie 600-800 V devrait croître à un CAGR de 12,8 % jusqu'en 2031. Les plateformes Hyundai E-GMP, Porsche J1 et PPE, et General Motors Ultium ont contribué à établir des conceptions de véhicules à plus haute tension. Une tension plus élevée réduit le courant pour le même transfert de puissance et peut réduire la taille des câbles et le chauffage résistif. Les constructeurs automobiles doivent équilibrer ces avantages avec des coûts plus élevés pour les onduleurs, les équipements de recharge, l'isolation et les systèmes de sécurité. La décision de conception dépend donc du segment de véhicule, des performances de recharge visées, de l'échelle de production et de la disponibilité d'une infrastructure de recharge compatible. Cela peut réduire les coûts de gestion thermique et compenser en partie le coût supplémentaire de l'électronique de puissance haute tension. Les systèmes au-dessus de 800 V se développent à partir d'une petite base dans les véhicules chinois haut de gamme. Les conceptions à haute tension sont testées dans des applications de véhicules haut de gamme. Le volume commercial au-dessus de 800 V devrait rester limité jusqu'en 2028. Une adoption plus large dépend de la baisse des coûts de l'électronique de puissance à large bande interdite.
Analyse géographique
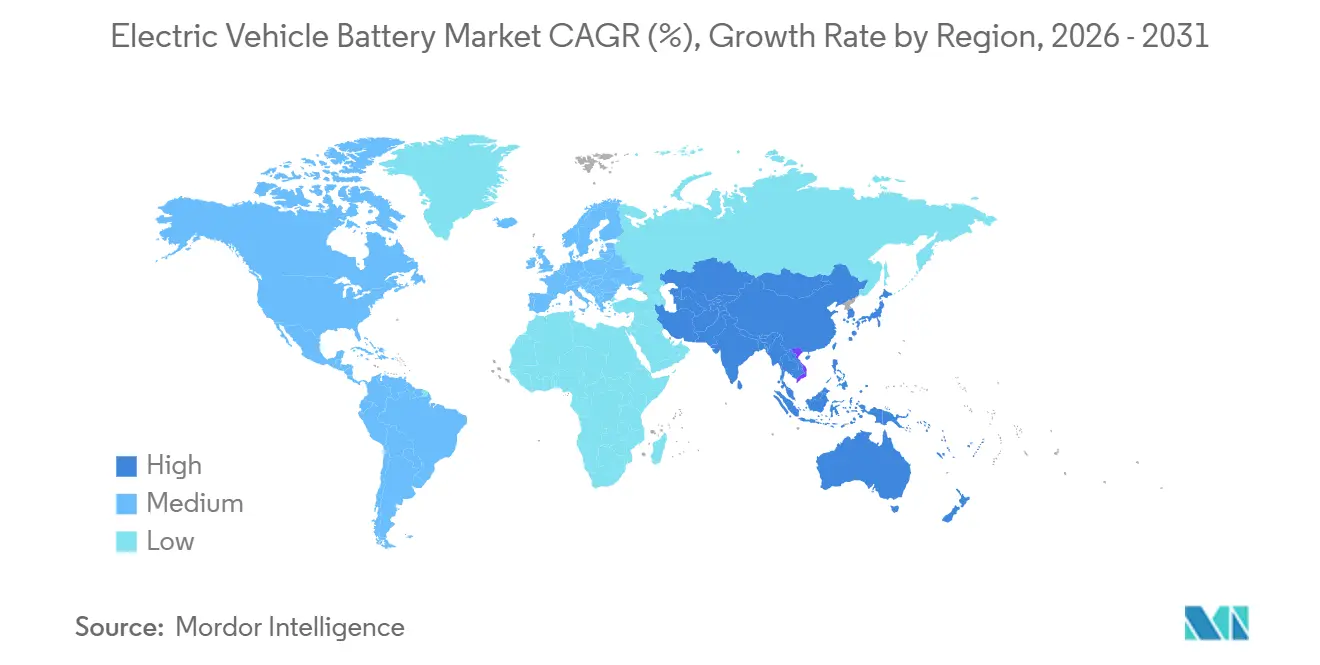
L'Asie-Pacifique détenait 63,7 % de la part du marché des batteries pour véhicules électriques en 2025 et devrait croître à un CAGR de 15,2 % jusqu'en 2031. La Chine a installé 769,7 GWh de batteries de puissance domestiques en 2025, soit une augmentation de 40,4 % par rapport à 2024. Ce volume représentait plus de la moitié du déploiement mondial en capacité. La Chine combine la demande de véhicules, le traitement des matériaux, la fabrication de cellules et l'assemblage de packs au sein d'un vaste écosystème domestique. Cette proximité peut raccourcir le chemin entre les signaux de demande de véhicules et la planification de la production de batteries. Elle peut également aider les producteurs à coordonner l'approvisionnement en matériaux, les choix de chimie des cellules, la conception des packs et les calendriers de lancement des véhicules dans les différentes parties de la chaîne de valeur. Le Japon et la Corée du Sud restent des développeurs technologiques établis, mais les producteurs chinois ont élargi leurs partenariats avec les constructeurs automobiles mondiaux. Les marchés indien, vietnamien, indonésien et thaïlandais deviennent une source secondaire de demande. L'Inde a enregistré 2,3 millions de déploiements de véhicules électriques en 2025, s'appuyant à la fois sur l'approvisionnement en batteries domestique et importé. L'intégration des énergies renouvelables à l'échelle du réseau en Australie augmente également la demande régionale de cellules via le stockage stationnaire.
L'Europe et l'Amérique du Nord représentaient 35 % de la demande mondiale en batteries pour véhicules électriques en 2026. Le déploiement de batteries dans les nouveaux véhicules européens était estimé à 350-400 GWh en 2026. Le taux de pénétration des véhicules électriques à batterie dans les nouvelles immatriculations a atteint 35-40 % dans la région. L'Allemagne est restée le principal centre de demande en Europe, avec 37,1 GWh installés dans les nouvelles immatriculations de véhicules électriques durant les 10 premiers mois de 2025. Le règlement européen sur les batteries accroît l'importance des déclarations carbone, des objectifs de contenu recyclé et de la diligence raisonnable dans la chaîne d'approvisionnement. Les producteurs approvisionnant la région ont besoin de systèmes capables de suivre les sources de matériaux et de documenter les caractéristiques des batteries dans l'ensemble de leurs opérations. Ces exigences peuvent représenter un travail supplémentaire pour les petites entreprises, tandis que les producteurs intégrés peuvent utiliser les relations fournisseurs existantes et les systèmes de données pour répondre plus efficacement. PowerCo de Volkswagen a commencé la production en série à Salzgitter en décembre 2025, soutenant la fabrication régionale de cellules. La demande nord-américaine a stagné en 2025 après le début de la suppression progressive des incitations à la consommation. Ce ralentissement a laissé la capacité des usines au-dessus de la demande immédiate de véhicules et a encouragé une production orientée vers le stockage.
L'Amérique du Sud reste plus modeste, bien que le Brésil ait enregistré une croissance des ventes de véhicules électriques de 75 % en 2025. Les flottes commerciales urbaines sont à l'origine d'une grande partie de la demande précoce du marché des batteries pour véhicules électriques dans la région. Le Chili et l'Argentine sont importants pour la chaîne d'approvisionnement plus large en raison de leurs ressources en lithium. Le Conseil de coopération du Golfe est à l'origine d'une grande partie de l'expansion au Moyen-Orient et en Afrique grâce à des objectifs politiques et de nouveaux projets de fabrication. La demande actuelle est plus faible qu'en Asie-Pacifique, en Europe et en Amérique du Nord, de sorte que les objectifs annoncés et les investissements dans la fabrication jouent un rôle prépondérant dans le taux de croissance prévu de la région. L'orientation de la région dépend du développement des infrastructures de recharge, de la disponibilité des véhicules, de la mise en œuvre des politiques et de la capacité des projets à établir des liens d'approvisionnement fiables. Les Émirats arabes unis disposent de plus de 740 chargeurs publics et visent une part de 20 % de véhicules électriques à Dubaï. L'Arabie saoudite a fixé un objectif de pénétration de 30 % des véhicules électriques à Riyad d'ici 2030. Le Maroc a engagé 346 millions USD pour la gigafactory de Gotion à Kénitra, soutenant une fabrication orientée vers l'exportation pour les chaînes d'approvisionnement européennes.

Paysage concurrentiel
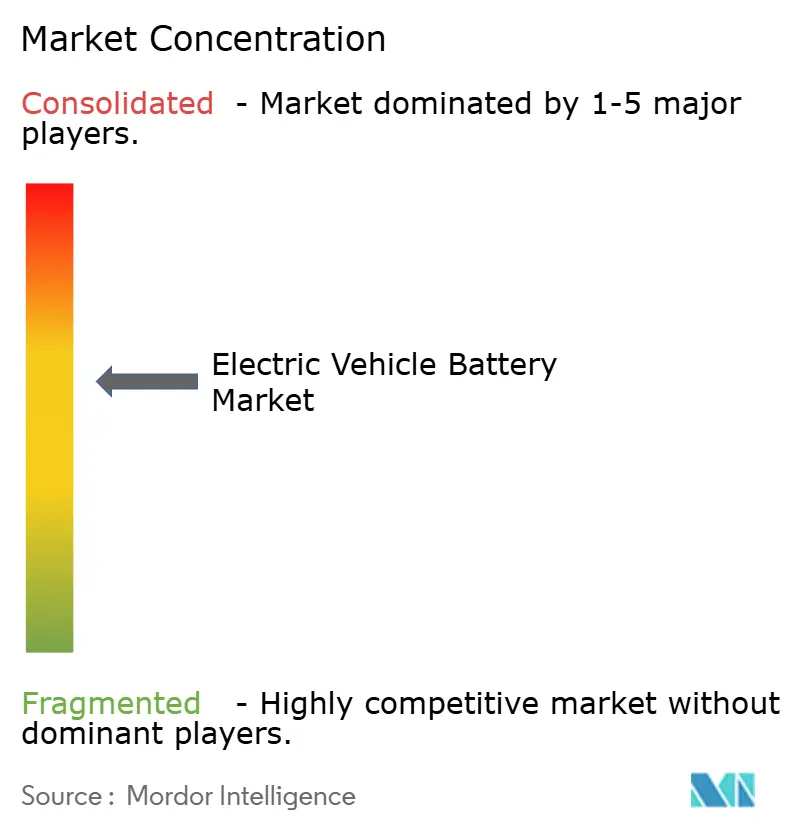
Le marché des batteries pour véhicules électriques est modérément concentré par volume d'installation et très concurrentiel sur les prix. CATL et BYD détenaient une part combinée de 44,3 % des déploiements hors Chine durant les 5 premiers mois de 2026. Leur échelle est renforcée par des opérations couvrant les matériaux cathodiques, la production de cellules et l'assemblage de packs. Cette intégration permet des structures de coûts que les producteurs dépendants de l'approvisionnement peuvent trouver difficiles à égaler. Elle donne également aux producteurs leaders un contrôle plus direct sur la disponibilité des matériaux, la planification de la production et les changements de chimie des cellules. Les entreprises sans intégration comparable peuvent avoir besoin de s'appuyer davantage sur des contrats d'approvisionnement et des arrangements de développement conjoint pour améliorer la sécurité et gérer les coûts. CATL, CALB, Gotion High-Tech et SVOLT ont étendu leur production de phosphate de fer lithié à des coûts inférieurs à ceux de leurs concurrents axés sur le nickel-manganèse-cobalt. Les producteurs coréens et japonais font face à des pressions alors que les entreprises chinoises augmentent leurs partenariats avec les constructeurs automobiles mondiaux. Le marché des batteries pour véhicules électriques récompense donc la fiabilité de l'approvisionnement, la flexibilité chimique et l'échelle de production.
CATL a utilisé le développement de produits ainsi que l'échelle pour être compétitif en 2026. Sa Journée Super Technologie d'avril 2026 a présenté la batterie Shenxing de troisième génération, la batterie Qilin de troisième génération, les cellules sodium-ion Naxtra et une solution de recharge-échange. La société a également annoncé des plans pour 4 000 stations intégrées de recharge-échange dans 190 villes d'ici fin 2026. Samsung SDI développe des cellules à état solide et vise une production commerciale depuis sa ligne de Suwon au second semestre 2027. ProLogium développe une option d'approvisionnement européen en état solide via son installation prévue à Dunkerque. Ces approches reflètent des visions différentes sur le calendrier et l'échelle de la commercialisation de l'état solide. Une transition plus rapide pourrait récompenser les entreprises qui ont déjà développé des processus de production et des réseaux de fournisseurs pour les électrolytes solides. Une transition plus lente préserverait l'importance des améliorations dans les chimies lithium-ion existantes, notamment les cellules au phosphate de fer lithié qui ont acquis une échelle et des avantages de coût. La batterie en tant que service et l'agrégation de batteries de seconde vie restent des domaines moins établis pour les principaux producteurs de cellules.
PowerCo de Volkswagen a mis en service sa gigafactory de Salzgitter en décembre 2025 et a démarré la production de cellules unifiées. L'installation est le site principal pour les futures usines PowerCo à Valence et à St. Thomas. Cette stratégie donne à Volkswagen une implication plus directe dans la technologie des cellules et l'approvisionnement régional. Agratas Energy Storage Solutions et Amara Raja Energy and Mobility développent des capacités pour la base croissante de véhicules électriques domestiques en Inde. Les constructeurs automobiles s'orientent également vers des contrats d'approvisionnement plus longs et des co-investissements en capital avec leurs partenaires en batteries. De tels accords peuvent sécuriser les feuilles de route des batteries plusieurs années à l'avance. Ils peuvent aligner la conception des cellules, la capacité des usines, les normes de qualité et les calendriers de lancement des modèles avant le début de la production des véhicules. Pour les fabricants de batteries, ces arrangements peuvent améliorer la visibilité de la demande, tandis que les constructeurs automobiles peuvent réduire leur exposition aux perturbations d'approvisionnement à court terme et aux changements technologiques imprévus. Ils peuvent également réduire les opportunités pour les producteurs de niveau intermédiaire sans relations de développement établies avec les constructeurs automobiles.
Leaders du secteur des batteries pour véhicules électriques
-
Contemporary Amperex Technology Co. Limited (CATL)
-
BYD Co. Ltd.
-
LG Energy Solution Ltd.
-
CALB Group Co. Ltd.
-
Gotion High-Tech Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Septembre 2026 : La Hongrie a annoncé des plans pour créer un nouveau chien de garde environnemental doté d'une autorité élargie sur la fabrication, le recyclage et le déclassement des batteries pour véhicules électriques. Le gouvernement a également proposé des pénalités environnementales plus élevées pour les fabricants de batteries, notamment des amendes pouvant atteindre 5 milliards de forints (environ 16 millions USD) pour les violations graves.
- Août 2026 : General Motors et LG Energy Solution ont annoncé que la production de cellules de batteries dans leur usine Ultium Cells de l'Ohio était sur le point de reprendre après une suspension de production de sept mois causée par une demande plus faible de véhicules électriques. Environ 1 400 employés devaient reprendre le travail à la reprise de la production pour les programmes de véhicules électriques de GM.
- Août 2026 : Samsung SDI et General Motors ont annoncé un accord pour développer conjointement des cellules de batteries prismatiques de nouvelle génération pour de potentielles futures applications de véhicules électriques. Les batteries sont conçues pour une haute densité énergétique et des capacités de recharge rapide, étendant la relation stratégique existante de l'entreprise à la technologie de batteries pour véhicules électriques de nouvelle génération.
- Août 2026 : LG Energy Solution a annoncé le démarrage de la production dans sa nouvelle usine de batteries de Lansing, dans le Michigan, qui fabriquera des batteries grand format pour les véhicules électriques et les systèmes de stockage d'énergie. L'installation est conçue pour dépasser 35 GWh de capacité annuelle à pleine puissance et devrait employer environ 1 700 personnes.


Périmètre du rapport mondial sur le marché des batteries pour véhicules électriques
Une batterie de véhicule électrique (VE) est un système de stockage d'énergie rechargeable qui alimente le moteur électrique et les autres composants électriques d'un véhicule électrique. Elle stocke l'énergie électrique sous forme chimique et la libère sous forme d'électricité lorsque le véhicule est en fonctionnement.
Le marché des batteries pour véhicules électriques est segmenté par type de batterie, type de propulsion, tension et géographie. Par type de batterie, le marché est segmenté en lithium-ion, plomb-acide, nickel-hydrure métallique (NiMH), sodium-ion, état solide et autres types de batteries. Par type de propulsion, le marché est segmenté en véhicules électriques à batterie (BEV), véhicules électriques hybrides rechargeables (PHEV) et véhicules électriques hybrides (HEV). Par tension, le marché est segmenté en moins de 400 V, 400–600 V, 600–800 V et au-dessus de 800 V. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des batteries pour véhicules électriques dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Batteries lithium-ion |
| Batteries plomb-acide |
| Nickel-hydrure métallique (NiMH) |
| Batteries sodium-ion |
| Batteries à état solide |
| Autres chimies avancées |
| Véhicules électriques à batterie (BEV) |
| Véhicules électriques hybrides rechargeables (PHEV) |
| Véhicules électriques hybrides (HEV) |
| Moins de 400 V |
| 400–600 V |
| 600–800 V |
| Au-dessus de 800 V |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de batterie | Batteries lithium-ion | |
| Batteries plomb-acide | ||
| Nickel-hydrure métallique (NiMH) | ||
| Batteries sodium-ion | ||
| Batteries à état solide | ||
| Autres chimies avancées | ||
| Par type de propulsion | Véhicules électriques à batterie (BEV) | |
| Véhicules électriques hybrides rechargeables (PHEV) | ||
| Véhicules électriques hybrides (HEV) | ||
| Par tension | Moins de 400 V | |
| 400–600 V | ||
| 600–800 V | ||
| Au-dessus de 800 V | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des batteries pour véhicules électriques d'ici 2031 ?
Le marché des batteries pour véhicules électriques devrait atteindre 157,89 milliards USD d'ici 2031, avec un CAGR de 12,23 % à partir de 2026. La prévision fait suite à une valeur estimée de 88,67 milliards USD en 2026.
Quelle chimie de batterie domine la demande en véhicules électriques ?
Les batteries lithium-ion détenaient 93,8 % de la demande en 2025, soutenues par le profil de coût et de sécurité des cellules au phosphate de fer lithié. Les batteries à état solide affichent le taux de croissance prévu le plus rapide, mais partent d'une base limitée.
Pourquoi les systèmes de véhicules électriques à 800 V deviennent-ils plus courants ?
Les systèmes à plus haute tension peuvent soutenir une recharge plus rapide, un flux de courant plus faible, des câbles plus petits et un chauffage résistif réduit. Les fabricants doivent également gérer des coûts plus élevés pour l'électronique de puissance, l'isolation, les équipements de recharge et les systèmes de sécurité.
Quel type de propulsion connaît la croissance la plus rapide pour les fournisseurs de batteries ?
Les véhicules électriques hybrides rechargeables devraient croître à un CAGR de 13,7 % jusqu'en 2031, notamment là où la recharge rapide reste limitée. Les modèles à autonomie prolongée peuvent embarquer des packs plus grands que les véhicules hybrides rechargeables conventionnels.
Quelle région affiche la demande en batteries pour véhicules électriques la plus forte ?
L'Asie-Pacifique était en tête avec une part de 63,7 % en 2025, soutenue par la demande de véhicules en Chine et sa base d'approvisionnement intégrée. Le Japon, la Corée du Sud, l'Inde, l'Asie du Sud-Est et l'Australie soutiennent également le profil de demande de la région.
Quel risque d'approvisionnement affecte le plus la production de cellules de batteries ?
Le raffinage des minéraux est concentré en Chine, qui contrôle 60 à 90 % de la capacité pour le lithium, le cobalt et les terres rares. Cette concentration rend la diversification de l'approvisionnement difficile dans des délais d'investissement courts.
Dernière mise à jour de la page le:



