
電気自動車バッテリー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 88.67 十億米ドル |
| 市場規模 (2031) | 157.89 十億米ドル |
| Growth Rate (2026 - 2031) | 12.23 % |
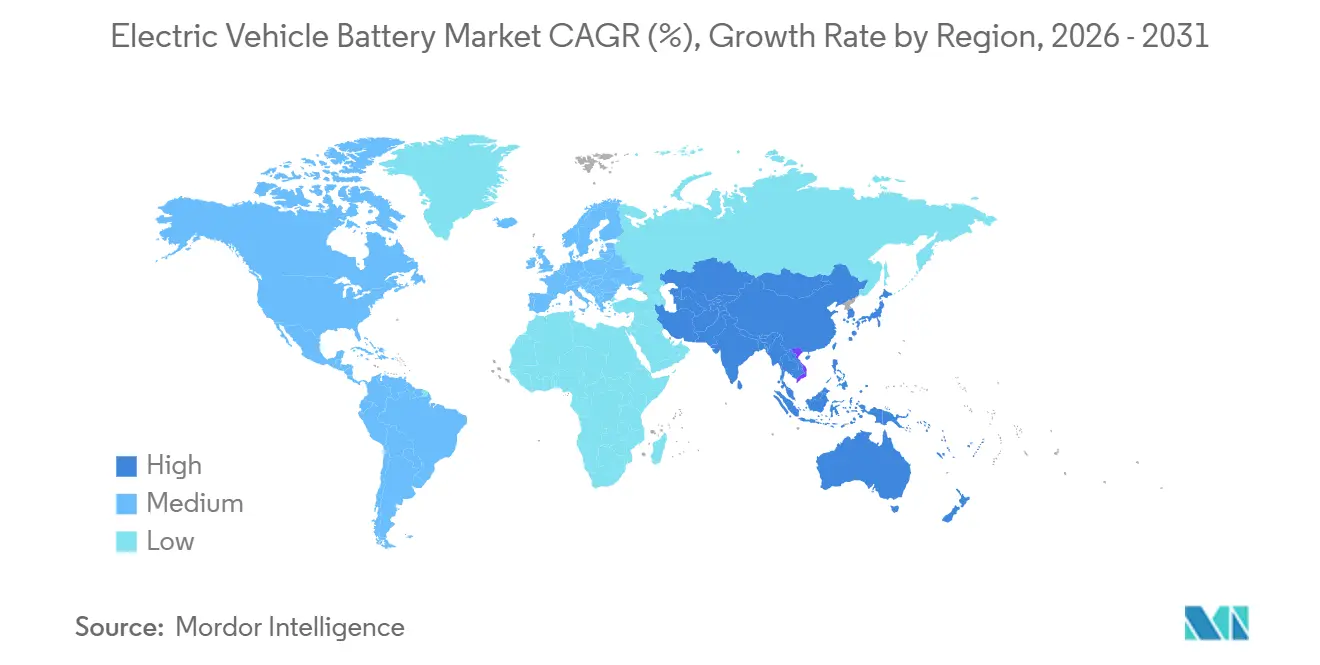
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
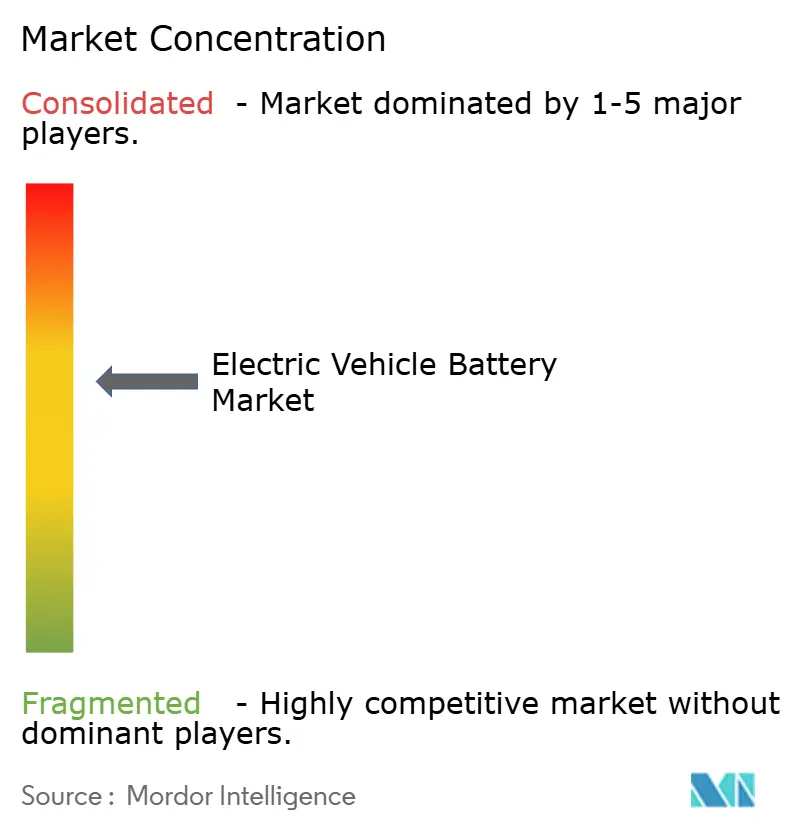
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気自動車バッテリー市場分析
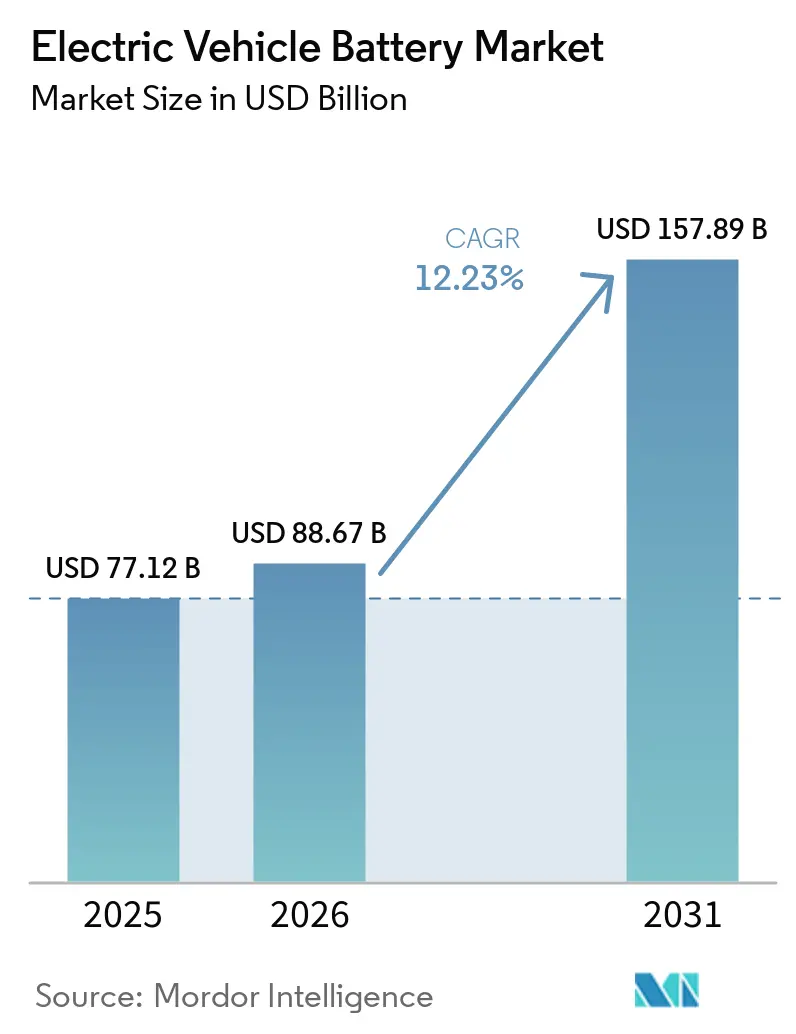
電気自動車バッテリー市場規模は2025年に77.12 ビリオン 米ドルと評価され、2026年の88.67 ビリオン 米ドルから2031年には157.89 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは12.23%です。電気自動車バッテリー市場は、リチウムイオンパックコストの低下、政策主導の車両需要、セル製造への投資によって支えられています。拘束力のあるゼロエミッション要件は、車両メーカーに明確な調達スケジュールを与え、セルメーカーに将来の需要に対するより高い可視性をもたらします。定置型エネルギー貯蔵もセル生産の一部を吸収し、自動車需要が不均一な場合の稼働率を支援できます。中国は、高い車両需要、材料加工、セル製造、確立されたサプライチェーンを組み合わせているため、電気自動車バッテリー市場の中心であり続けています。鉱物加工の集中、貿易制限、および西側諸国の工場における未使用能力は、価格設定と投資決定に対する重要な制約として残っています[1]国際エネルギー機関、「グローバルEVアウトルック2026」、国際エネルギー機関、iea.org。
レポートの主要ポイント
- バッテリータイプ別では、リチウムイオンバッテリーが2025年の電気自動車バッテリー市場シェアの93.8%を占め、固体電池は2031年までに37.9%のCAGRで成長すると予測されています。
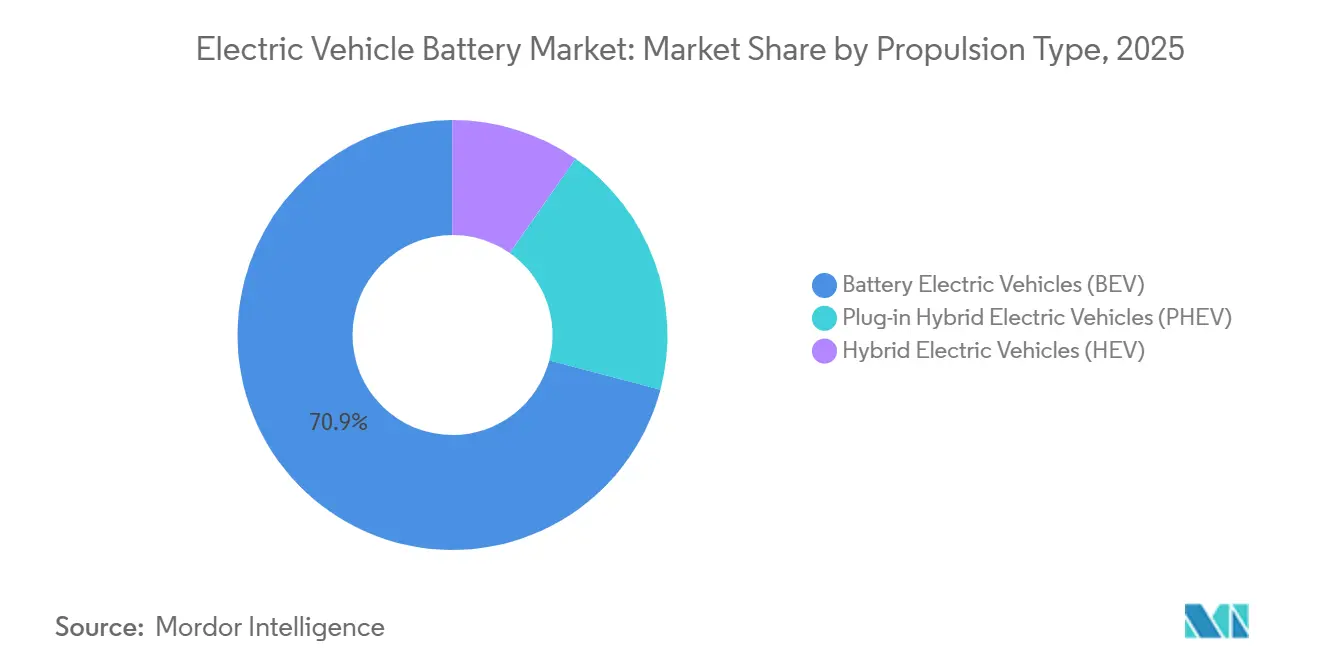
- 推進タイプ別では、バッテリー電気自動車が2025の電気自動車バッテリー需要の70.9%を占め、プラグインハイブリッド電気自動車は2031年までに13.7%のCAGRで成長すると予測されています。
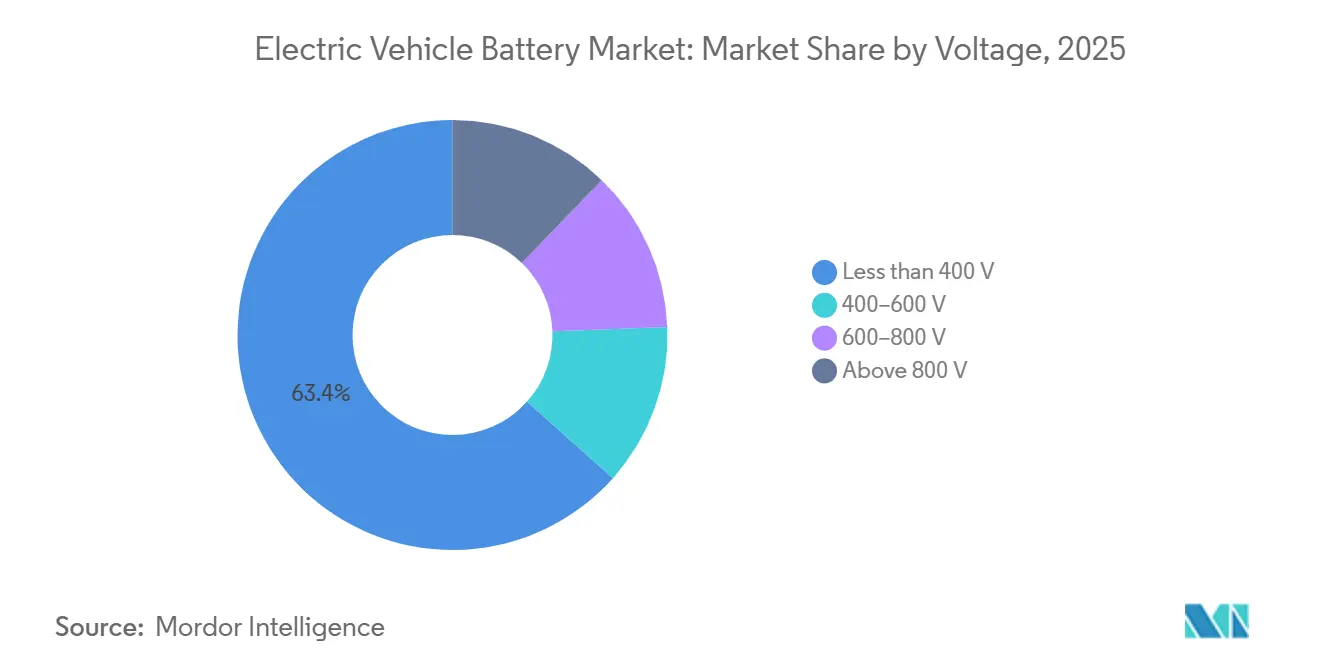
- 電圧別では、400V未満カテゴリーが2025年の電気自動車バッテリー需要の63.4%を占め、600~800Vカテゴリーは2031年までに12.8%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年の電気自動車バッテリー需要の63.7%を占め、2031年までに15.2%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の電気自動車バッテリー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| バッテリーパックコストの低下とEV価格の同等化 | +3.00% | 世界全体、中国で最も強く、欧州および東南アジアへの波及効果 | 短期(2年以内) |
| ゼロエミッション規制と産業政策の支援 | +2.50% | EU、中国、一部の米国州;インドおよびASEANでの初期利益 | 中期(2~4年) |
| 800ボルトプラットフォームと高速充電 | +1.40% | 世界全体;ドイツ、韓国、中国、米国に集中 | 中期(2~4年) |
| 商業フリートの電動化 | +1.80% | 中国が主導;EUと北米、インドからの強い二次的牽引 | 中期(2~4年) |
| OEMの垂直統合とローカライズされたギガファクトリー | +1.00% | ドイツ、韓国、中国;北米での初期利益 | 長期(4年以上) |
| セル製造能力に対するバッテリー貯蔵の牽引 | +1.20% | 世界全体;中国に集中;米国、EU、オーストラリアで拡大 | 短期から中期 |
| 情報源: Mordor Intelligence | |||
バッテリーパックコストの低下とEV価格の同等化
リチウムイオンパック価格は2025年に8%低下し、108米ドル/kWhとなりました。これは製造過剰能力、競争、およびリン酸鉄リチウム化学の使用拡大によって支えられています。バッテリー電気自動車パックは2025年に平均99米ドル/kWhとなり、内燃機関モデルとの車両購入コストの差が縮小しました。パック価格の低下によりメーカーがより競争力のある価格の車両を提供できるようになると、電気自動車バッテリー市場は恩恵を受けます。炭酸リチウム価格は2025年中頃の安値から上昇しましたが、低コスト生産と化学選択が引き続きパック経済を形成しています。2022年に固定価格のセル契約を締結した自動車メーカーは、より柔軟な取り決めでセルを購入する競合他社よりも高い投入コストに直面する可能性があります。米国エネルギー省は2030年に向けてパックレベルで75米ドル/kWhの目標を設定しており、達成されれば購入価格の競争力をさらに向上させるでしょう[2]米国エネルギー省、「電気自動車バッテリー」、車両技術局、energy.gov。
ゼロエミッション規制と産業政策の支援
ゼロエミッション規制は、主要な車両生産地域における電気自動車バッテリー市場のより明確な需要基盤を生み出します。欧州連合は、フィット・フォー55フレームワークの下、2035年から新車・バンのゼロエミッション販売を義務付けています。中国は、OEMコンプライアンスシステム内で車両クォータ要件を使用しており、継続的な電動化活動を支援しています。米国インフレ削減法は、セクション45Xクレジットを通じて、適格生産者にセルに対して35米ドル/kWh、モジュールに対して10米ドル/kWhを提供します。欧州連合バッテリー規制は、カーボンフットプリント申告、リサイクルコンテンツ、およびサプライチェーンのデューデリジェンスに関する要件を追加します。これらの義務は、材料の出所を文書化し、統合された業務全体でコンプライアンスを管理できる生産者に有利です[3]国際エネルギー機関、「グローバルEVアウトルック2026」、国際エネルギー機関、iea.org。
800Vプラットフォームと高速充電
400Vから800Vシステムへの移行は、バッテリーパック設計、熱制御、および半導体調達を変えています。600~800Vカテゴリーは電気自動車バッテリー市場で最も成長が速い電圧範囲であり、2031年までに12.8%のCAGRが予測されています。BMWのGen6システムとルノーのRGEVミディアム2.0プラットフォームは、より高電圧の車両プラットフォームへのシフトを示しています。高電圧設計では、セルインピーダンスと生産の一貫性をより厳密に制御する必要があります。この要件は、確立されたプロセス制御を持ち、より厳しい製造公差を満たすことができる大規模生産者に有利に働く可能性があります。
商業フリートの電動化
商業用トラックとバスは、多くの乗用車パックの3~5倍のエネルギー容量を持つバッテリーパックを必要とします。これは、電気自動車バッテリー市場においてフリート車両の台数が少ない場合でも、セル能力に対する材料需要の牽引力を生み出します。中国の新エネルギー商業車の普及率は2025年10月に25%に達し、さらなるフリート電動化の余地を残しています。デポ充電は、バスや配送フリートの運営者に、より予測可能な充電とバッテリー使用パターンを提供します。これらのパターンは、安全特性とサイクル寿命のためにリン酸鉄リチウム化学に有利に働く可能性があります。フリート需要の増加は、セル調達を高ニッケル化学からリン酸鉄リチウムセルに向け直し、2031年までのコバルトとニッケルの需要に影響を与える可能性があります。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 重要鉱物の集中と貿易摩擦 | -1.80% | 世界全体;国内精製が限られるEUと北米で最も深刻 | 中期(2~4年) |
| ギガファクトリーの稼働率低下とマージン圧縮 | -1.50% | 北米と欧州が最も影響を受ける;価格競争を通じた中国への二次的影響 | 短期から中期 |
| 安全性、リコール、熱管理リスク | -0.70% | 世界全体;米国(NHTSA規制市場)と中国(SAMR)でのリコールリスクが集中 | 短期(2年以内) |
| 固体電池の量産化とナトリウムイオン移行の不確実性 | -0.80% | 世界全体;OEM投資タイムラインを通じて日本と韓国が最も直接的に影響を受ける | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
重要鉱物の集中と貿易摩擦
中国はリチウム、コバルト、希土類元素にわたる精製能力の60~90%を支配しており、集中した加工基盤を形成しています。黒鉛と希土類の精製はそれぞれ90%を超える集中度を示しており、近い将来における代替供給の開発を困難にしています。主要精製業者の加工シェアは、多様化の取り組みにもかかわらず、2023年の70%から2025年には72%に上昇しました。コンゴ民主共和国は2025年2月にコバルト輸出を停止し、その後2026年の年間クォータを96,000トンに設定しました。報告された価格上昇は、コバルトを必要としないン酸鉄リチウム化学への関心を高めました。しかし、エネルギー密度の低さは、一部のプレミアム、長距離、および商業用途でのリン酸鉄リチウムの使用を制限しています[4]国際エネルギー機関、「グローバル重要鉱物アウトルック2026」、国際エネルギー機関、iea.org。
ギガファクトリーの稼働率低下とマージン圧縮
北米のバッテリー能力は2025年に需要の1.9倍を示し、欧州の能力は需要の2.2倍を示しました。電気自動車バッテリー市場における未使用工場は、生産量が計画を下回る場合でも固定費を負担します。韓国の生産者であるLG Energy Solution、SK On、Samsung SDIは、2025年上半期に稼働率約50%で操業しました。稼働率の低下は、自動車受注が不十分な場合に、生産者がセルを定置型貯蔵用途に向けることを促します。この対応は工場活動を支援できますが、自動車バッテリーのマージンは貯蔵マージンよりも魅力的であり続ける可能性があります。フラウンホーファーISIは、発表された欧州バッテリー能力の54~75%が2030年までに実現されると予測しており、プロジェクトのキャンセルが不均衡を部分的に修正する可能性があることを示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バッテリータイプ別:リチウムイオンがリードを維持し、固体電池はパイロット生産段階に留まる
リチウムイオンバッテリーは2025年の電気自動車バッテリー市場規模の93.8%を占めました。その地位は、コストと安全性の利点を維持しながらエネルギー密度を向上させたリン酸鉄リチウムセルの改善を反映しています。これらのセルはまた、手頃な価格、予測可能な動作性能、および大量生産をサポートできる供給基盤をより重視する車両プログラムにも適合します。メーカーは乗用車、フリート車両、定置型用途にわたってこれらを使用できますが、エネルギー密度の低さは一部の長距離設計では依然として重要です。中国では、リン酸鉄リチウムの設置量が2025年に625.3GWhに達し、動力電池展開の81.2%を占めました。設置量は2024年から52.9%増加し、生産規模によって生み出されたコスト優位性を強化しました。リン酸鉄リチウムは、大衆車セグメントでニッケルマンガンコバルトセルに対して地位を獲得しています。鉛酸とニッケル水素バッテリーは、マイルドハイブリッドと低速電気自動車に集中しています。ナトリウムイオンバッテリーは、初期の商業活動からより広範なOEM使用へと進展しています。中国での設置容量は0.3GWh未満に留まり、バッテリー需要への現在の貢献を制限しています。
固体電池は2031年までに37.9%のCAGRで成長すると予測されており、バッテリータイプの中で最高の成長率です。この成長率は、確立されたリチウムイオン生産の近い将来の置き換えではなく、小さな出発点と活発な開発プログラムを反映しています。生産者と車両メーカーは、より大きな量にコミットする前に、電解質材料、製造歩留まり、動作安全性、充電挙動、および長期耐久性を評価し続けています。ほとんどの活動がパイロットラインまたは半固体設計に関わるため、絶対量は依然として限られています。トヨタは出光興産と共同で2027~2028年の導入を目標とし、Samsung SDIは2027年下半期の小規模生産を目標としています。ProLogiumは2026年2にダンケルク施設の工事を開始し、2028年に0.8GWhの生産を目標としています。初期の固体電池は、より広範な展開の前にプレミアムおよびハロー車両に提供されると予想されています。初期生産コストは、潜在的なエネルギー密度の利点にもかかわらず、リン酸鉄リチウムコストを上回っています。大規模採用は、製造効率の改善と生産準備の向上に依存しています。リチウム硫黄とシリコンアノードの変種は、予測期間中は商業化前の段階に留まります。
推進タイプ別:バッテリー電気自動車が需要をリードし、プラグインハイブリッドがより速く成長
バッテリー電気自動車は2025年の電気自動車バッテリー需要の70.9%を占めました。完全バッテリー電気モデルは、ハイブリッド車よりも大きく複雑なパックを必要とし、その価値貢献を高めます。より大きなパックは、セル、モジュール、冷却システム、バッテリー管理システム、および高電圧コンポーネントの需要を生み出します。これにより、プラグインハイブリッドモデルがより小さな基盤から速いパーセンテージ成長を示す場合でも、バッテリー電気プログラムはサプライヤーにとって重要です。中国は主要な量センターであり続け、バッテリー電気とプラグインハイブリッドの合計販売台数は2025年に1,600万台を超えました。したがって、バッテリー電気自動車に関連する電気自動車バッテリー市場規模は、車両登録台数のシェアを超えています。ハイブリッド電気自動車は、特に多経路電動化計画を使用する日本のOEMの間で需要を維持しています。より小さなバッテリーパックは、総バッテリー価値への貢献を制限します。レガシーハイブリッドプログラムは、ニッケル水素と小型リチウムイオン用途を引き続き支援します。バッテリー電気自動車は、セル量、パック開発、および充電システム投資の主要な基盤であり続けます。
プラグインハイブリッド電気自動車は2031年までに13.7%のCAGRで成長すると予測されています。購入者とフリートオペレーターは、公共の急速充電ネットワークが車両の可用性と同じペースで発展していない場所でこれらを使用します。内燃機関は長距離走行と予測しにくい充電アクセスに対応でき、バッテリーは低排出ガスのローカル走行をサポートします。この柔軟性により、デポと公共充電ネットワークが完全に確立される前に電気自動車を追加している組織にとって、プラグインハイブリッドはより実用的になる可能性があります。このパターンは東南アジア、南米、および中東の一部で顕著です。プラグインハイブリッドは完全バッテリー電気自動車よりも小さなバッテリーを使用しており、これが道路輸送バッテリー需要の成長を緩和しています。それでも、頻繁なサイクリングと強力な電力出力のために設計されたセルを使用するバッテリーメーカーに追加の調達機会を生み出します。中国のOEMが開発した航続距離延長型電気自動車は、従来のプラグインハイブリッドよりも大きなパックを搭載しています。これらのモデルは、バッテリー電気とプラグインハイブリッドアーキテクチャの境界を曖昧にします。その採用は、プラグインハイブリッドカテゴリー内の車両あたりのバッテリーコンテンツを増加させる可能性があります。


電圧別:400Vプラットフォームが量を維持し、高電圧システムが地位を獲得
400V未満カテゴリーは2025年の電気自動車バッテリー需要の63.4%を占めました。このリードは、400Vシステムを中心に構築された第1世代および第2世代の車両プラットフォームの大きな設置基盤を反映しています。これらのアーキテクチャは車両メーカーとサプライヤーによく理解されており、充電速度が主な購入検討事項でないモデルにも引き続き関連しています。継続的な使用により、メーカーは高電圧コンポーネントをすべて一度に再設計することなく、既存の製品ラインを更新することもできます。テスラ モデル3とモデルYのプラットフォーム、および多くの内燃機関改造設計がこの設置基盤に貢献しました。これらのプラットフォームは、比例シェアが低下しても相当な台数を維持しています。電気自動車バッテリー市場における400~600Vの範囲は、中距離電気自動車と一部のプラグインハイブリッド設計に対応しています。総所有コストを優先するフリート車両に関連性があります。メーカーは、800V車両に関連するより高コストのインバーターと充電システムを採用することなく、この範囲を使用できます。したがって、この範囲は製品計画における重要な移行カテゴリーであり続けます。
600~800Vカテゴリーは2031年までに12.8%のCAGRで成長すると予測されています。ヒュンダイE-GMP、ポルシェJ1とPPE、ゼネラルモーターズ アルティウムプラットフォームは、より高電圧の車両設計の確立に貢献しました。高電圧は同じ電力転送に対する電流を減少させ、ケーブルサイズと抵抗加熱を削減できます。車両メーカーは、これらの利点と、インバーター、充電機器、絶縁、および安全システムのより高いコストとのバランスを取る必要があります。したがって、設計上の決定は、車両セグメント、意図された充電性能、生産規模、および互換性のある充電インフラの可用性に依存します。これにより、熱管理コストを削減し、高電圧パワーエレクトロニクスの追加コストを部分的に相殺できます。800V超のシステムは、中国のプレミアム車両において小さな基盤から成長しています。より高電圧の設計は、プレミアム車両用途でテストされています。800V超の商業量は2028年まで限定的に留まると予想されています。より広範な採用は、ワイドバンドギャップパワーエレクトロニクスのコスト低下に依存しています。
地域分析
アジア太平洋は2025年の電気自動車バッテリー市場シェアの63.7%を占め、2031年までに15.2%のCAGRで成長すると予測されています。中国は2025年に国内動力電池を769.7GWh設置し、2024年から40.4%増加しました。この量は、容量ベースで世界展開の半分以上を占めました。中国は、大規模な国内エコシステム内で車両需要、材料加工、セル製造、パック組立を組み合わせています。この近接性は、車両需要シグナルとバッテリー生産計画の間の経路を短縮できます。また、生産者が価値連鎖の関連部分にわたって材料供給、セル化学の選択、パック設計、および車両発売スケジュールを調整するのに役立ちます。日本と韓国は確立された技術開発者であり続けていますが、中国の生産者はグローバルな車両メーカーとのパートナーシップを拡大しています。インド、ベトナム、インドネシア、タイの市場は二次的な需要源になりつつあります。インドは2025年に230万台の電気自動車を展開し、国内と輸入バッテリー供給の両方を活用しました。オーストラリアにおけるグリッドスケールの再生可能エネルギー統合も、定置型貯蔵を通じて地域のセル需要を増加させています。
欧州と北米は2026年の世界の電気自動車バッテリー需要の35%を占めました。欧州の新車バッテリー展開は2026年に350~400GWhと推定されました。新規登録におけるバッテリー電気自動車の普及率は地域全体で35~40%に達しました。ドイツは欧州最大の需要センターであり続け、2025年最初の10ヶ月間に新規電気自動車登録で37.1GWhが設置されました。欧州連合バッテリー規制は、カーボン開示、リサイクルコンテンツ目標、およびサプライチェーンのデューデリジェンスの重要性を高めています。地域に供給する生産者は、材料源を追跡し、業務全体でバッテリー特性を文書化できるシステムを必要とします。これらの要件は小規模企業に追加の作業を加える可能性がありますが、統合された生産者は既存のサプライヤー関係とデータシステムを使用してより効率的に対応できます。フォルクスワーゲンのPowerCoは2025年12月にザルツギッターでシリーズ生産を開始し、地域のセル製造を支援しました。北米の需要は、消費者インセンティブが段階的に廃止され始めた2025年に停滞しました。この減速により、工場能力が即時の車両需要を上回り、一部の貯蔵重視の生産が促進されました。
南米は規模が小さいですが、ブラジルは2025年に電気自動車販売が75%成長しました。都市の商業フリートが地域の初期電気自動車バッテリー市場需要の多くをリードしています。チリとアルゼンチンは、リチウム資源のためにより広いサプライチェーンにとって重要です。湾岸協力会議は、政策目標と新しい製造プロジェクトを通じて中東・アフリカの拡大の多くを推進しています。現在の需要はアジア太平洋、欧州、北米よりも小さいため、発表された目標と製造投資は地域の予測成長率において過大な役割を果たしています。地域の方向性は、充電インフラの整備、車両の可用性、政策の実施、およびプロジェクトが信頼できるサプライリンクを確立する能力に依存しています。アラブ首長国連邦は740以上の公共充電器を持ち、ドバイでの電気自動車シェア20%を目標としています。サウジアラビアは2030年までにリヤドで30%の電気自動車普及目標を設定しています。モロッコはGotion社のケニトラギガファクトリーに3億4,600万米ドルを投じ、欧州サプライチェーン向けの輸出志向型製造を支援しています。

競合状況
電気自動車バッテリー市場は、設置量では中程に集中しており、価格面では高度に競争的です。CATLとBYDは2026年最初の5ヶ月間に中国以外の展開で合計44.3%のシェアを保持しました。そのスケールは、正極材料、セル生産、パック組立をカバーする業務によって強化されています。この統合により、調達依存の生産者が対抗するのが難しいコスト構造が可能になります。また、主要生産者が材料の可用性、生産計画、およびセル化学の変更をより直接的に制御できるようになります。同等の統合を持たない企業は、セキュリティを向上させコストを管理するために、サプライ契約と共同開発の取り決めにより大きく依存する必要があるかもしれません。CATL、CALB、Gotion High-Tech、SVOLTは、ニッケルマンガンコバルト重視の競合他社よりも低コストでリン酸鉄リチウム生産を拡大しました。中国企業が海外OEMパートナーシップを増やすにつれて、韓国と日本の生産者は圧力に直面しています。したがって、電気自動車バッテリー市場は、信頼できる供給、化学の柔軟性、および生産規模を評価します。
CATLは2026年に規模だけでなく製品開発を使って競争しました。2026年4月のスーパーテクノロジーデーでは、第3世代神行バッテリー、第3世代麒麟バッテリー、Naxtraナトリウムイオンセル、および充電交換ソリューションが発表されました。同社はまた、2026年末までに190都市に4,000の統合充電交換ステーションを設置する計画を発表しました。Samsung SDIは固体電池を追求しており、2027年下半期に水原ラインからの商業生産を目標としています。ProLogiumは計画中のダンケルク施設を通じて欧州の固体電池供給オプションを開発しています。これらのアプローチは、固体電池の商業化のタイミングと規模に関する異なる見解を反映しています。より速い移行は、固体電解質の生産プロセスとサプライヤーネットワークをすでに開発した企業に報いる可能性があります。より遅い移行は、既存のリチウムイオン化学、特に規模とコスト優位性を獲得したリン酸鉄リチウムセルの改善の重要性を維持するでしょう。バッテリー・アズ・ア・サービスとセカンドライフバッテリーの集約は、主要なセルメーカーにとってまだ確立されていない分野です。
フォルクスワーゲンのPowerCoは2025年12月にザルツギッターギガファクトリーを稼働させ、統一セルの生産を開始しました。この施設は、バレンシアとセントトーマスの後続PowerCo工場のリードサイトです。この戦略により、フォルクスワーゲンはセル技術と地域供給により直接的に関与できます。Agratas Energy Storage SolutionsとAmara Raja Energy and Mobilityは、インドの成長する国内電気自動車基盤のための能力を開発しています。OEMはまた、バッテリーパートナーとのより長期的なサプライ契約と株式共同投資に向けて動いています。このような合意は、数年先のバッテリーロードマップを確保できます。車両生産が始まる前に、セル設計、工場能力、品質基準、およびモデル発売スケジュールを調整できます。バッテリーメーカーにとって、これらの取り決めは需要の可視性を向上させることができ、車両メーカーは短期的な供給中断と計画外の技術変更へのエクスポージャーを削減できます。また、確立された車両メーカーとの開発関係を持たない中堅生産者の機会を狭める可能性もあります。
電気自動車バッテリー産業のリーダー
Contemporary Amperex Technology Co. Limited (CATL)
BYD Co. Ltd.
LG Energy Solution Ltd.
CALB Group Co. Ltd.
Gotion High-Tech Co. Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:ハンガリーは、EVバッテリーの製造、リサイクル、および廃棄に対する拡大された権限を持つ新しい環境監視機関を設立する計画を発表しました。政府はまた、重大な違反に対して最大50億フォリント(約1,600万米ドル)の罰金を含む、バッテリーメーカーに対するより高い環境罰則を提案しました。
- 2026年8月:ゼネラルモーターズとLG Energy Solutionは、EV需要の低下による7ヶ月間の生産停止の後、オハイオ州のUltium Cellsプラントでのバッテリーセル生産が再開される予定であると発表しました。施設がGMのEVプログラムの生産を再開するにつれて、約1,400人の従業員が復帰する見込みです。
- 2026年8月:Samsung SDIとゼネラルモーターズは、将来の潜在的なEV用途向けに次世代角形バッテリーセルを共同開発する合意を発表しました。バッテリーは高エネルギー密度と急速充電能力のために設計されており、既存の戦略的関係を次世代EVバッテリー技術に拡大します。
- 2026年8月:LG Energy Solutionは、EVとエネルギー貯蔵システムの両方向けに大型バッテリーを製造するミシガン州ランシングの新しいバッテリー工場での生産開始を発表しました。この施設はフル稼働時に年間35GWh以上の能力を超えるよう設計されており、約1,700人を雇用する見込みです。


世界の電気自動車バッテリー市場レポートの範囲
電気自動車(EV)バッテリーは、電気自動車の電動モーターおよびその他の電気部品に電力を供給する充電式エネルギー貯蔵システムです。電気エネルギーを化学形態で蓄え、車両が稼働中に電気として放出します。
電気自動車バッテリー市場は、バッテリータイプ、推進タイプ、電圧、および地域によってセグメント化されています。バッテリータイプ別では、市場はリチウムイオン、鉛酸、ニッケル水素(NiMH)、ナトリウムイオン、固体電池、およびその他のバッテリータイプにセグメント化されています。推進タイプ別では、市場はバッテリー電気自動車(BEV)、プラグインハイブリッド電気自動車(PHEV)、およびハイブリッド電気自動車(HEV)にセグメント化されています。電圧別では、市場は400V未満、400~600V、600~800V、および800V超にセグメント化されています。レポートはまた、主要地域の26カ国にわたる世界の電気自動車バッテリー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| リチウムイオンバッテリー |
| 鉛酸バッテリー |
| ニッケル水素(NiMH) |
| ナトリウムイオンバッテリー |
| 固体電池 |
| その他の先進化学 |
| バッテリー電気自動車(BEV) |
| プラグインハイブリッド電気自動車(PHEV) |
| ハイブリッド電気自動車(HEV) |
| 400V未満 |
| 400~600V |
| 600~800V |
| 800V超 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| バッテリータイプ別 | リチウムイオンバッテリー | |
| 鉛酸バッテリー | ||
| ニッケル水素(NiMH) | ||
| ナトリウムイオンバッテリー | ||
| 固体電池 | ||
| その他の先進化学 | ||
| 推進タイプ別 | バッテリー電気自動車(BEV) | |
| プラグインハイブリッド電気自動車(PHEV) | ||
| ハイブリッド電気自動車(HEV) | ||
| 電圧別 | 400V未満 | |
| 400~600V | ||
| 600~800V | ||
| 800V超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年までの電気自動車バッテリーの予測値は?
電気自動車バッテリー市場は2031年までに157.89 ビリオン 米ドルに達すると予測されており、2026年から12.23%のCAGRで成長します。予測は2026年の推定値88.67 ビリオン 米ドルに続くものです。
どのバッテリー化学が電気自動車需要をリードしていますか?
リチウムイオンバッテリーは2025年に需要の93.8%を占め、リン酸鉄リチウムセルのコストと安全性プロファイルによって支えられています。固体電池は最も速い予測成長率を持っていますが、限られた基盤から始まります。
なぜ800V電気自動車システムがより一般的になっているのですか?
高電圧システムは、より速い充電、より低い電流フロー、より小さなケーブル、および抵抗加熱の低減をサポートできます。メーカーはまた、パワーエレクトロニクス、絶縁、充電機器、および安全システムのより高いコストを管理する必要があります。
バッテリーサプライヤーにとって最も速く成長している推進タイプはどれですか?
プラグインハイブリッド電気自動車は、特に急速充電が限られている場所で、2031年までに13.7%のCAGRで成長すると予測されています。航続距離延長型モデルは、従来のプラグインハイブリッド車よりも大きなパックを搭載できます。
どの地域が最も強い電気自動車バッテリー需要を持っていますか?
アジア太平洋は2025年に63.7%のシェアでリードし、中国の車両需要と統合されたサプライベースによって支えられています。日本、韓国、インド、東南アジア、オーストラリアも地域の需要プロファルを支援しています。
バッテリーセル生産に最も影響を与えるサプライリスクは何ですか?
鉱物精製は中国に集中しており、リチウム、コバルト、希土類元素にわたる能力の60~90%を支配しています。この集中は、短い投資タイムライン内での供給多様化を困難にしています。
最終更新日:



