
Marktgröße und Marktanteil für Elektrofahrzeugbatterien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 88.67 Milliarden US-Dollar |
| Marktgröße (2031) | 157.89 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Marktes für Elektrofahrzeugbatterien von Mordor Intelligence
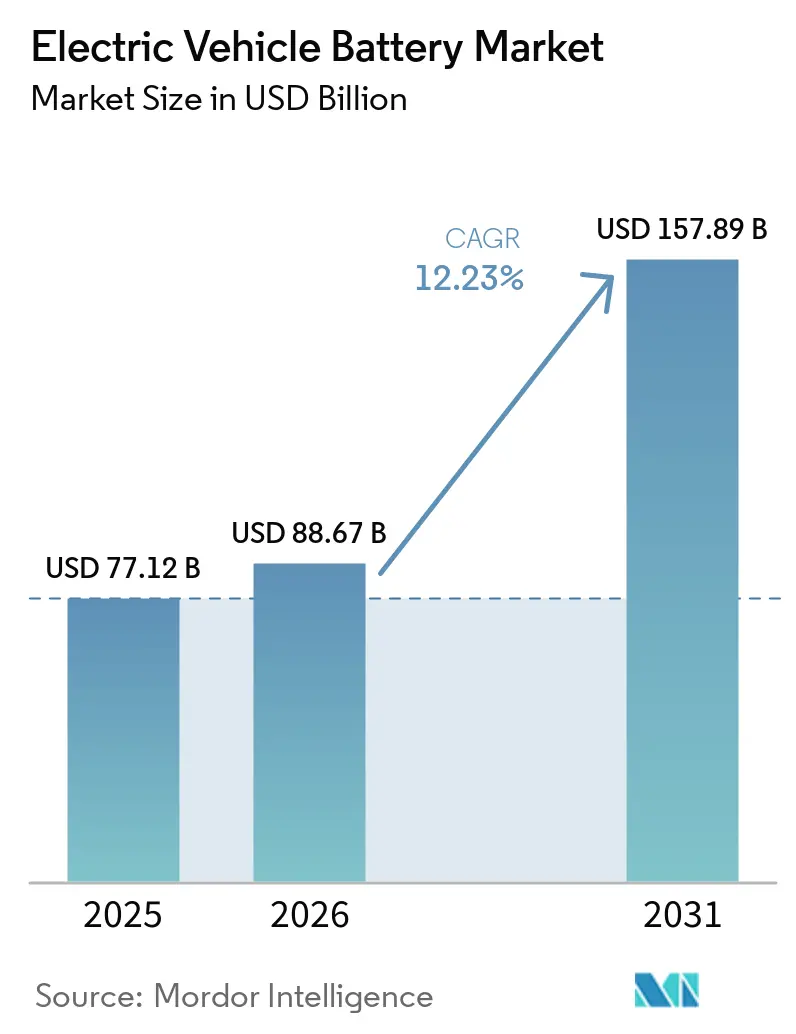
Die Marktgröße für Elektrofahrzeugbatterien wurde im Jahr 2025 auf 77,12 Milliarden USD geschätzt und soll von 88,67 Milliarden USD im Jahr 2026 auf 157,89 Milliarden USD bis 2031 wachsen, bei einer CAGR von 12,23 % während des Prognosezeitraums (2026–2031). Der Markt für Elektrofahrzeugbatterien wird durch sinkende Lithium-Ionen-Packkosten, politisch getriebene Fahrzeugnachfrage und Investitionen in die Zellproduktion gestützt. Verbindliche Nullemissionsanforderungen geben Fahrzeugherstellern klarere Beschaffungspläne und verschaffen Zellproduzenten mehr Planungssicherheit hinsichtlich der künftigen Nachfrage. Stationäre Energiespeicher absorbieren ebenfalls einen Teil der Zellproduktion, was die Auslastung bei ungleichmäßiger Automobilnachfrage stützen kann. China bleibt zentral für den Markt für Elektrofahrzeugbatterien, da es hohe Fahrzeugnachfrage, Mineralienverarbeitung, Zellproduktion und etablierte Lieferketten vereint. Die Konzentration der Mineralienverarbeitung, Handelsbeschränkungen und ungenutzte Kapazitäten in westlichen Fabriken bleiben wichtige Einschränkungen für Preis- und Investitionsentscheidungen[1]Internationale Energieagentur, "Global EV Outlook 2026," Internationale Energieagentur, iea.org.
Wichtigste Erkenntnisse des Berichts
- Nach Batterietyp hielten Lithium-Ionen-Batterien im Jahr 2025 einen Marktanteil von 93,8 % am Markt für Elektrofahrzeugbatterien, während Festkörperbatterien bis 2031 voraussichtlich mit einer CAGR von 37,9 % wachsen werden.
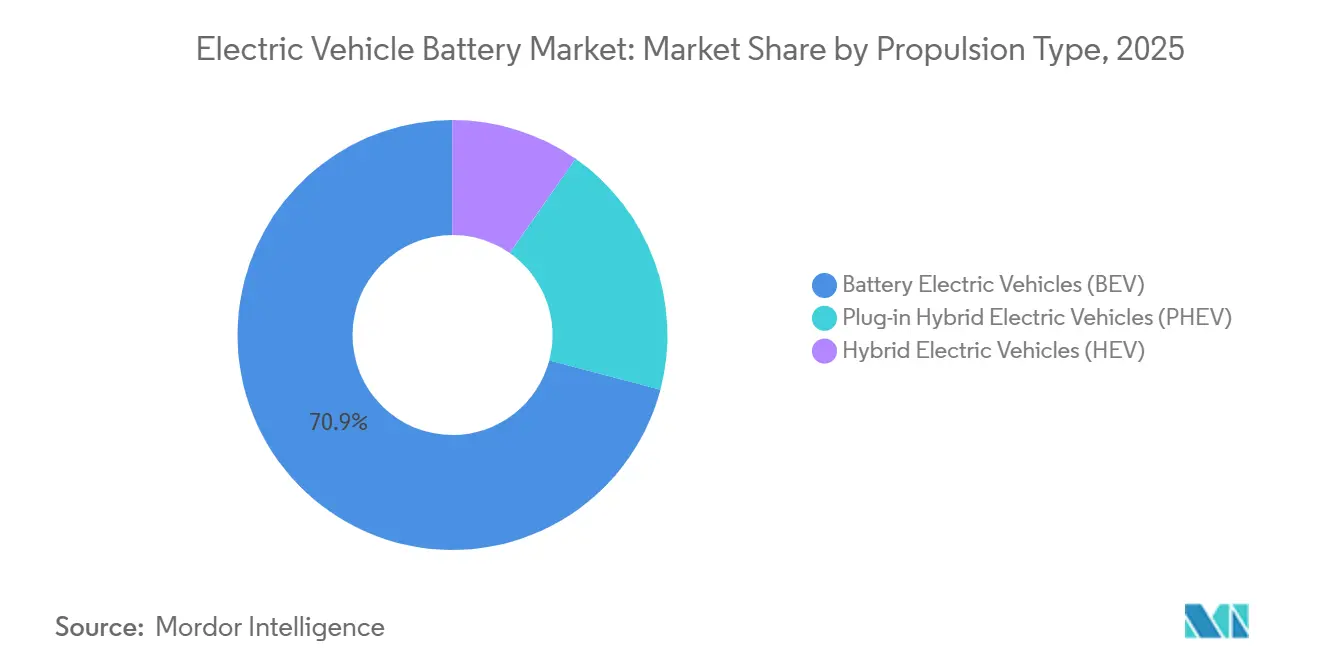
- Nach Antriebsart entfielen im Jahr 2025 70,9 % der Nachfrage nach Elektrofahrzeugbatterien auf batterieelektrische Fahrzeuge, während Plug-in-Hybridfahrzeuge bis 2031 voraussichtlich mit einer CAGR von 13,7 % wachsen werden.
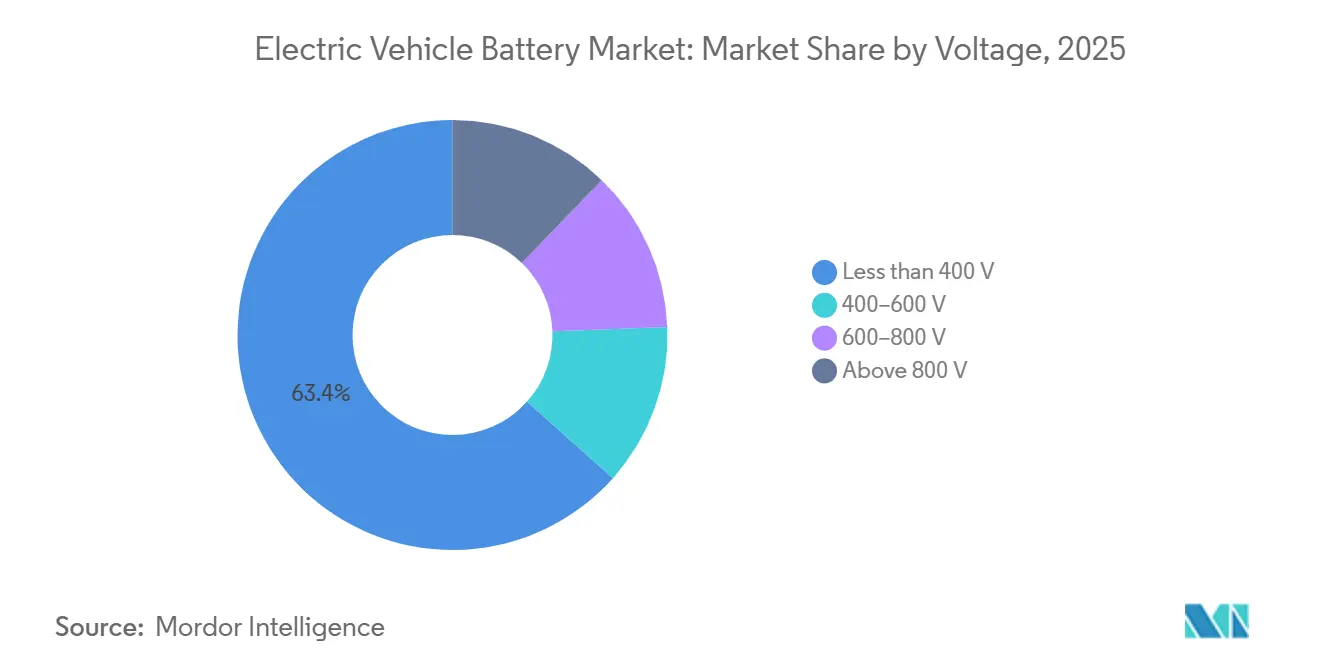
- Nach Spannung entfiel im Jahr 2025 ein Anteil von 63,4 % der Nachfrage nach Elektrofahrzeugbatterien auf die Kategorie unter 400 V, während die Kategorie 600–800 V bis 2031 voraussichtlich mit einer CAGR von 12,8 % wachsen wird.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 63,7 % der Nachfrage nach Elektrofahrzeugbatterien auf den Asien-Pazifik-Raum, der bis 2031 voraussichtlich mit einer CAGR von 15,2 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Elektrofahrzeugbatterien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sinkende Batteriepackkosten und Preisparität bei Elektrofahrzeugen | +3.00% | Global, am stärksten in China, Ausstrahlungseffekte auf Europa und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Unterstützende Nullemissionsvorschriften und Industriepolitik | +2.50% | EU, China, ausgewählte US-Bundesstaaten; frühe Gewinne in Indien und ASEAN | Mittelfristig (2–4 Jahre) |
| 800-Volt-Plattformen und Hochgeschwindigkeitsladen | +1.40% | Global; konzentriert in Deutschland, Südkorea, China und den USA | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Nutzfahrzeugflotten | +1.80% | China dominierend; starke Sekundärnachfrage aus der EU, Nordamerika und Indien | Mittelfristig (2–4 Jahre) |
| Vertikale Integration der OEM und lokalisierte Gigafabriken | +1.00% | Deutschland, Südkorea, China; frühe Gewinne in Nordamerika | Langfristig (≥ 4 Jahre) |
| Nachfragesog der Batteriespeicher auf die Zellproduktionskapazität | +1.20% | Global; konzentriert in China; wachsend in den USA, der EU und Australien | Kurz- bis mittelfristig |
| Quelle: Mordor Intelligence | |||
Sinkende Batteriepackkosten und Preisparität bei Elektrofahrzeugen
Die Preise für Lithium-Ionen-Packs sanken im Jahr 2025 um 8 % auf 108 USD/kWh, gestützt durch Produktionsüberkapazitäten, Wettbewerb und den verstärkten Einsatz von Lithiumeisenphosphat-Chemie. Batterieelektrische Fahrzeugpacks lagen 2025 im Durchschnitt bei 99 USD/kWh, was die Lücke bei den Fahrzeugkaufkosten gegenüber Verbrennungsmodellen verringerte. Der Markt für Elektrofahrzeugbatterien profitiert, wenn niedrigere Packpreise es Herstellern ermöglichen, wettbewerbsfähiger bepreiste Fahrzeuge anzubieten. Die Lithiumcarbonatpreise stiegen von ihrem Tiefstand Mitte 2025, aber kostengünstigere Produktion und Chemieoptionen prägten weiterhin die Packökonomie. Automobilhersteller mit Festpreiszellverträgen aus dem Jahr 2022 können höhere Inputkosten haben als Wettbewerber, die Zellen unter flexibleren Vereinbarungen kaufen. Das US-Energieministerium hat ein Ziel von 75 USD/kWh auf Packebene für 2030 festgelegt, was die Kaufpreiskonkurrenzfähigkeit bei Erreichung weiter verbessern würde[2]US-Energieministerium, "Electric Vehicle Batteries," Vehicle Technologies Office, energy.gov.
Unterstützende Nullemissionsvorschriften und Industriepolitik
Nullemissionsvorschriften schaffen eine klarere Nachfragebasis für den Markt für Elektrofahrzeugbatterien in den wichtigsten fahrzeugproduzierenden Regionen. Die Europäische Union schreibt ab 2035 im Rahmen ihres Fit-for-55-Pakets emissionsfreie Neuwagen- und Nutzfahrzeugverkäufe vor. China nutzt Fahrzeugquotenanforderungen innerhalb von OEM-Compliance-Systemen, was die fortgesetzte Elektrifizierungsaktivität unterstützt. Das US-amerikanische Inflation Reduction Act gewährt berechtigten Produzenten über seinen Section-45X-Kredit 35 USD/kWh für Zellen und 10 USD/kWh für Module. Die Batterieverordnung der Europäischen Union fügt Anforderungen hinzu, die Kohlenstoff-Fußabdruck-Erklärungen, Recyclingmaterialanteile und Sorgfaltspflichten in der Lieferkette abdecken. Diese Verpflichtungen begünstigen Produzenten, die Materialherkunft dokumentieren und die Compliance über integrierte Betriebe hinweg verwalten können[3]Internationale Energieagentur, "Global EV Outlook 2026," Internationale Energieagentur, iea.org.
800-Volt-Plattformen und Hochgeschwindigkeitsladen
Der Wechsel von 400-V- auf 800-V-Systeme verändert das Batteriepackdesign, die Wärmeregelung und die Halbleiterbeschaffung. Die Kategorie 600–800 V ist der am schnellsten wachsende Spannungsbereich im Markt für Elektrofahrzeugbatterien mit einer prognostizierten CAGR von 12,8 % bis 2031. BMWs Gen6-System und Renaults RGEV-Medium-2.0-Plattform veranschaulichen den Wandel hin zu Fahrzeugplattformen mit höherer Spannung. Hochspannungsdesigns erfordern eine engere Kontrolle der Zellimpedanz und der Produktionskonsistenz. Diese Anforderung kann größere Produzenten begünstigen, die etablierte Prozesskontrolle haben und engere Fertigungstoleranzen einhalten können.
Elektrifizierung von Nutzfahrzeugflotten
Nutzfahrzeuge und Busse benötigen Batteriepacks mit dem Drei- bis Fünffachen des Energieinhalts vieler Pkw-Packs. Dies erzeugt einen erheblichen Nachfragesog auf die Zellkapazität, selbst wenn die Flottenfahrzeugvolumina im Markt für Elektrofahrzeugbatterien geringer sind. Chinas Durchdringung von Nutzfahrzeugen mit neuer Energie erreichte im Oktober 2025 25 %, was Raum für weitere Flottenelektrifizierung lässt. Depotladen gibt Bus- und Lieferflottenbetreibern besser planbare Lade- und Batterienutzungsmuster. Diese Muster können die Lithiumeisenphosphat-Chemie aufgrund ihrer Sicherheitseigenschaften und Zyklenlebensdauer begünstigen. Die wachsende Flottennachfrage kann die Zellbeschaffung von Hochnickel-Chemien hin zu Lithiumeisenphosphat-Zellen umlenken, was die Kobalt- und Nickelnachfrage bis 2031 beeinflusst.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Konzentration kritischer Mineralien und Handelsreibungen | -1.80% | Global; am stärksten in der EU und Nordamerika mit begrenzter inländischer Raffination | Mittelfristig (2–4 Jahre) |
| Unterauslastung von Gigafabriken und Margencompression | -1.50% | Nordamerika und Europa am stärksten betroffen; China als Sekundäreffekt durch Preiskriege | Kurz- bis mittelfristig |
| Risiken durch Sicherheit, Rückrufe und Wärmemanagement | -0.70% | Global; konzentrierte Rückrufexposition in den USA (NHTSA-regulierte Märkte) und China (SAMR) | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit bei der Skalierung von Festkörperbatterien und dem Übergang zu Natrium-Ionen | -0.80% | Global; Japan und Südkorea am direktesten betroffen durch OEM-Investitionszeitpläne | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Konzentration kritischer Mineralien und Handelsreibungen
China kontrolliert 60–90 % der Raffineriekapazität bei Lithium, Kobalt und Seltenen Erden und schafft damit eine konzentrierte Verarbeitungsbasis. Die Graphit- und Seltenerdraffinierung übersteigt jeweils 90 % Konzentration, was die Entwicklung alternativer Versorgungsquellen kurzfristig erschwert. Der Marktanteil des führenden Raffinierers an der Verarbeitungskapazität stieg trotz Diversifizierungsbemühungen von 70 % im Jahr 2023 auf 72 % im Jahr 2025. Die Demokratische Republik Kongo setzte im Februar 2025 Kobaltexporte aus und legte später eine jährliche Quote von 96.000 Tonnen für 2026 fest. Der gemeldete Preisanstieg förderte das Interesse an Lithiumeisenphosphat-Chemie, die kein Kobalt benötigt. Die geringere Energiedichte schränkt jedoch den Einsatz von Lithiumeisenphosphat in einigen Premium-, Langstrecken- und Nutzfahrzeuganwendungen ein[4]Internationale Energieagentur, "Global Critical Minerals Outlook 2026," Internationale Energieagentur, iea.org.
Unterauslastung von Gigafabriken und Margencompression
Die nordamerikanische Batteriekapazität entsprach im Jahr 2025 dem 1,9-Fachen der Nachfrage, während die europäische Kapazität dem 2,2-Fachen der Nachfrage entsprach. Untergenutzte Fabriken im Markt für Elektrofahrzeugbatterien tragen ihre Fixkosten, auch wenn die Produktionsvolumina unter den geplanten Werten liegen. Die koreanischen Produzenten LG Energy Solution, SK On und Samsung SDI operierten im ersten Halbjahr 2025 nahe einer Auslastung von 50 %. Geringere Auslastung veranlasst Produzenten, Zellen in stationäre Speicheranwendungen zu lenken, wenn Automobilaufträge unzureichend sind. Diese Reaktion kann die Fabrikaktivität stützen, obwohl die Margen für Automobilbatterien attraktiver bleiben können als Speichermargen. Das Fraunhofer ISI erwartet, dass 54–75 % der angekündigten europäischen Batteriekapazität bis 2030 realisiert werden, was darauf hindeutet, dass Projektabsagen das Ungleichgewicht teilweise korrigieren könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Batterietyp: Lithium-Ionen behauptet seine Führungsposition, während Festkörperzellen in der Pilotproduktion verbleiben
Lithium-Ionen-Batterien machten im Jahr 2025 93,8 % der Marktgröße für Elektrofahrzeugbatterien aus. Ihre Position spiegelt Verbesserungen bei Lithiumeisenphosphat-Zellen wider, die die Energiedichte verbessert haben und dabei Kosten- und Sicherheitsvorteile beibehalten. Diese Zellen passen auch zu Fahrzeugprogrammen, die größeres Gewicht auf Erschwinglichkeit, vorhersehbare Betriebsleistung und eine Versorgungsbasis legen, die große Produktionsläufe unterstützen kann. Hersteller können sie in Pkw, Flottenfahrzeugen und stationären Anwendungen einsetzen, obwohl ihre geringere Energiedichte für einige Langstreckendesigns noch relevant ist. In China erreichten Lithiumeisenphosphat-Installationen im Jahr 2025 625,3 GWh und repräsentierten 81,2 % der Leistungsbatterieinstallationen. Das installierte Volumen stieg um 52,9 % gegenüber 2024 und stärkte die durch Produktionsmaßstab geschaffenen Kostenvorteile. Lithiumeisenphosphat hat gegenüber Nickel-Mangan-Kobalt-Zellen im Massenfahrzeugsegment an Boden gewonnen. Blei-Säure- und Nickel-Metallhydrid-Batterien bleiben auf Mild-Hybride und Elektrofahrzeuge mit niedriger Geschwindigkeit konzentriert. Natrium-Ionen-Batterien entwickeln sich von ersten kommerziellen Aktivitäten hin zu einer breiteren OEM-Nutzung. Ihre installierte Kapazität in China blieb unter 0,3 GWh, was ihren aktuellen Beitrag zur Batterienachfrage begrenzt.
Festkörperbatterien werden bis 2031 voraussichtlich mit einer CAGR von 37,9 % wachsen, der höchsten Rate unter den Batterietypen. Die Rate spiegelt die kleine Ausgangsbasis und aktive Entwicklungsprogramme wider, nicht eine kurzfristige Verdrängung der etablierten Lithium-Ionen-Produktion. Produzenten und Fahrzeughersteller bewerten weiterhin Elektrolytmaterialien, Produktionsausbeuten, Betriebssicherheit, Ladeverhalten und Langzeitbeständigkeit, bevor sie sich zu größeren Volumina verpflichten. Ihr absolutes Volumen bleibt begrenzt, da die meisten Aktivitäten noch Pilotlinien oder halbfeste Designs betreffen. Toyota strebt eine Einführung 2027–2028 mit Idemitsu Kosan an, während Samsung SDI eine Kleinserienfertigung in der zweiten Hälfte 2027 anstrebt. ProLogium begann im Februar 2026 mit der Arbeit an seiner Anlage in Dünkirchen und strebt 2028 eine Produktion von 0,8 GWh an. Erste Festkörperzellen sollen Premium- und Halo-Fahrzeuge bedienen, bevor eine breitere Einführung erfolgt. Die frühen Produktionskosten bleiben trotz potenzieller Energiedichtevorteile über den Kosten von Lithiumeisenphosphat. Eine großflächige Einführung hängt von der Verbesserung der Fertigungseffizienz und der Erhöhung der Produktionsreife ab. Lithium-Schwefel- und Siliziumanoden-Varianten bleiben während des Prognosezeitraums vorkommerziell.
Nach Antriebsart: Batterieelektrische Fahrzeuge führen die Nachfrage an, während Plug-in-Hybride schneller wachsen
Batterieelektrische Fahrzeuge hielten im Jahr 2025 einen Anteil von 70,9 % an der Nachfrage nach Elektrofahrzeugbatterien. Vollständig batterieelektrische Modelle benötigen größere und komplexere Packs als Hybridfahrzeuge, was ihren Wertbeitrag erhöht. Ihre größeren Packs erzeugen Nachfrage nach Zellen, Modulen, Kühlsystemen, Batteriemanagementsystemen und Hochspannungskomponenten. Dies macht batterieelektrische Programme für Zulieferer wichtig, auch wenn Plug-in-Hybridmodelle von einer kleineren Basis aus ein schnelleres prozentuales Wachstum zeigen. China blieb das wichtigste Volumenzentrum, wo die kombinierten Verkäufe von batterieelektrischen und Plug-in-Hybridfahrzeugen im Jahr 2025 16 Millionen Einheiten überstiegen. Die mit batterieelektrischen Fahrzeugen verbundene Marktgröße für Elektrofahrzeugbatterien übersteigt daher deren Anteil an den Fahrzeugzulassungen. Hybridfahrzeuge behalten ihre Nachfrage, insbesondere bei japanischen OEM, die Mehrwege-Elektrifizierungspläne verfolgen. Ihre kleineren Batteriepacks begrenzen ihren Beitrag zum gesamten Batteriewert. Bestehende Hybridprogramme unterstützen weiterhin Nickel-Metallhydrid- und kleinere Lithium-Ionen-Anwendungen. Batterieelektrische Fahrzeuge bleiben der wichtigste Anker für Zellvolumen, Packentwicklung und Ladesysteminvestitionen.
Plug-in-Hybridfahrzeuge werden bis 2031 voraussichtlich mit einer CAGR von 13,7 % wachsen. Käufer und Flottenoperatoren nutzen sie dort, wo öffentliche Schnellladenetze nicht im gleichen Tempo wie die Fahrzeugverfügbarkeit ausgebaut wurden. Der Verbrennungsmotor kann längere Fahrten und weniger vorhersehbaren Ladezugang abdecken, während die Batterie emissionsärmeres lokales Fahren unterstützt. Diese Flexibilität kann Plug-in-Hybride für Organisationen praktischer machen, die Elektrofahrzeuge hinzufügen, bevor Depot- und öffentliche Ladenetze vollständig etabliert sind. Dieses Muster ist in Südostasien, Südamerika und Teilen des Nahen Ostens bemerkenswert. Plug-in-Hybride verwenden kleinere Batterien als vollständig batterieelektrische Fahrzeuge, was das Wachstum der Batterienachfrage im Straßenverkehr gedämpft hat. Sie schaffen dennoch zusätzliche Beschaffungsmöglichkeiten für Batteriehersteller, die Zellen verwenden, die für häufiges Zyklisieren und starke Leistungsabgabe ausgelegt sind. Von chinesischen OEM entwickelte Elektrofahrzeuge mit erweiterter Reichweite tragen größere Packs als herkömmliche Plug-in-Hybride. Diese Modelle verwischen die Grenze zwischen batterieelektrischer und Plug-in-Hybridarchitektur. Ihre Einführung kann den Batterieinhalt pro Fahrzeug innerhalb der Plug-in-Hybridkategorie erhöhen.


Nach Spannung: 400-V-Plattformen behalten ihr Volumen, während Hochspannungssysteme an Boden gewinnen
Die Kategorie unter 400 V hielt im Jahr 2025 einen Anteil von 63,4 % an der Nachfrage nach Elektrofahrzeugbatterien. Diese Führungsposition spiegelt die große installierte Basis von Fahrzeugplattformen der ersten und zweiten Generation wider, die auf 400-V-Systemen aufgebaut sind. Diese Architekturen sind Fahrzeugherstellern und Zulieferern gut bekannt und bleiben für Modelle relevant, bei denen die Ladegeschwindigkeit nicht das wichtigste Kaufkriterium ist. Ihre weitere Nutzung ermöglicht es Herstellern auch, bestehende Produktlinien zu aktualisieren, ohne jede Hochspannungskomponente auf einmal neu zu gestalten. Tesla-Model-3- und Model-Y-Plattformen sowie viele umgerüstete Verbrennungsdesigns trugen zu dieser installierten Basis bei. Diese Plattformen behalten erhebliche Stückzahlen, auch wenn ihr proportionaler Anteil sinkt. Der Bereich 400–600 V im Markt für Elektrofahrzeugbatterien bedient Mittelklasse-Elektrofahrzeuge und einige Plug-in-Hybriddesigns. Er ist für Flottenfahrzeuge relevant, die die Gesamtbetriebskosten gegenüber Premium-Ladehardware priorisieren. Hersteller können diesen Bereich nutzen, ohne die mit 800-V-Fahrzeugen verbundenen teureren Wechselrichter- und Ladesysteme einzuführen. Der Bereich bleibt daher eine wichtige Übergangskategorie für die Produktplanung.
Die Kategorie 600–800 V wird bis 2031 voraussichtlich mit einer CAGR von 12,8 % wachsen. Hyundai E-GMP, Porsche J1 und PPE sowie General-Motors-Ultium-Plattformen haben dazu beigetragen, Fahrzeugdesigns mit höherer Spannung zu etablieren. Höhere Spannung reduziert den Strom bei gleicher Leistungsübertragung und kann die Kabelgröße und den Widerstandswärmeverlust reduzieren. Fahrzeughersteller müssen diese Vorteile gegen höhere Kosten für Wechselrichter, Ladeausrüstung, Isolierung und Sicherheitssysteme abwägen. Die Designentscheidung hängt daher vom Fahrzeugsegment, der beabsichtigten Ladeleistung, dem Produktionsmaßstab und der Verfügbarkeit kompatibler Ladeinfrastruktur ab. Dies kann die Wärmemanagementkosten senken und die zusätzlichen Kosten für Hochspannungsleistungselektronik teilweise ausgleichen. Systeme über 800 V wachsen von einer kleinen Basis in Premium-chinesischen Fahrzeugen. Hochspannungsdesigns werden in Premium-Fahrzeuganwendungen getestet. Das kommerzielle Volumen über 800 V wird voraussichtlich bis 2028 begrenzt bleiben. Eine breitere Einführung hängt von niedrigeren Kosten für Breitbandlücken-Leistungselektronik ab.
Geografische Analyse
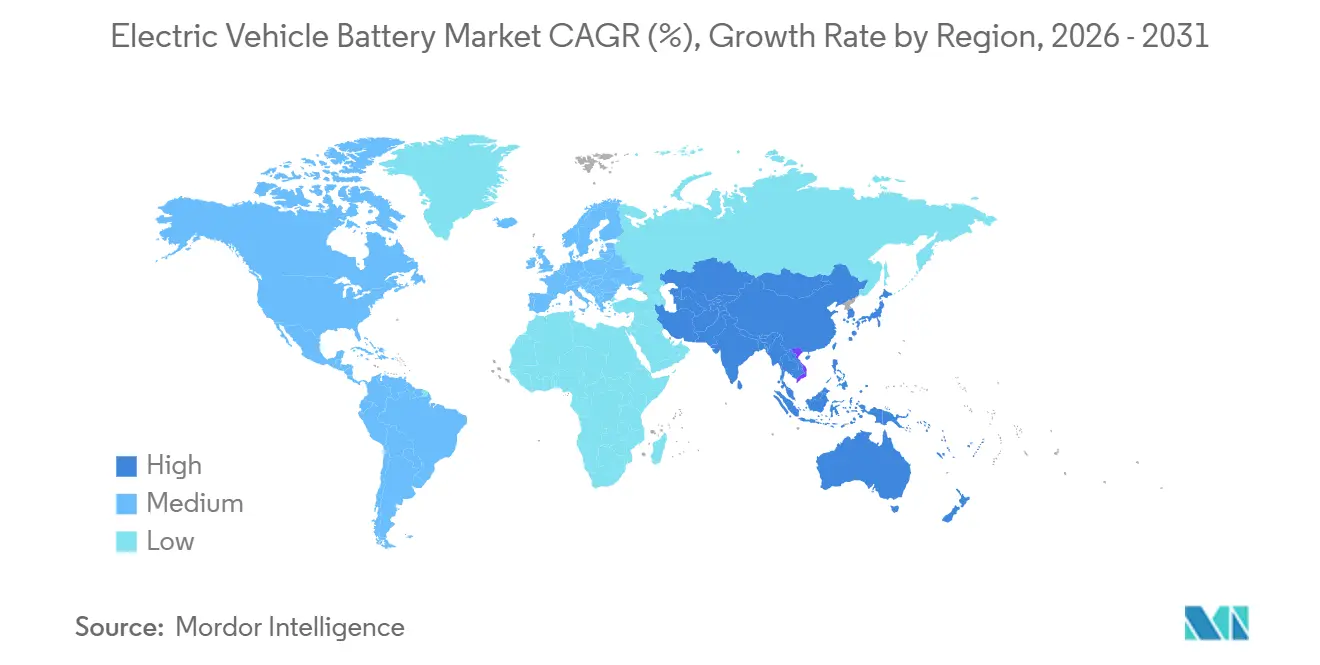
Der Asien-Pazifik-Raum hielt im Jahr 2025 einen Marktanteil von 63,7 % am Markt für Elektrofahrzeugbatterien und wird bis 2031 voraussichtlich mit einer CAGR von 15,2 % wachsen. China installierte im Jahr 2025 769,7 GWh inländische Leistungsbatterien, ein Anstieg von 40,4 % gegenüber 2024. Dieses Volumen repräsentierte mehr als die Hälfte der globalen Kapazitätsinstallationen. China vereint Fahrzeugnachfrage, Materialverarbeitung, Zellproduktion und Packassemblierung innerhalb eines großen inländischen Ökosystems. Diese Nähe kann den Weg zwischen Fahrzeugnachfragesignalen und der Batterieproduktionsplanung verkürzen. Sie kann Produzenten auch dabei helfen, Materialversorgung, Zellchemieoptionen, Packdesign und Fahrzeugeinführungspläne über verwandte Teile der Wertschöpfungskette hinweg zu koordinieren. Japan und Südkorea bleiben etablierte Technologieentwickler, aber chinesische Produzenten haben Partnerschaften mit globalen Fahrzeugherstellern ausgebaut. Indische, vietnamesische, indonesische und thailändische Märkte werden zu einer sekundären Nachfragequelle. Indien verzeichnete im Jahr 2025 2,3 Millionen Elektrofahrzeuginstallationen, die sowohl auf inländische als auch auf importierte Batterieversorgung zurückgriffen. Die netzgebundene Integration erneuerbarer Energien in Australien erhöht ebenfalls die regionale Zellnachfrage durch stationäre Speicher.
Europa und Nordamerika repräsentierten im Jahr 2026 35 % der globalen Nachfrage nach Elektrofahrzeugbatterien. Die europäische Neufahrzeugbatterieinstallation wurde für 2026 auf 350–400 GWh geschätzt. Die Durchdringung batterieelektrischer Fahrzeuge bei Neuzulassungen erreichte in der Region 35–40 %. Deutschland blieb Europas größtes Nachfragezentrum mit 37,1 GWh, die in den ersten 10 Monaten des Jahres 2025 in neuen Elektrofahrzeugzulassungen installiert wurden. Die Batterieverordnung der Europäischen Union erhöht die Bedeutung von Kohlenstoffoffenlegungen, Recyclingmaterialzielen und Sorgfaltspflichten in der Lieferkette. Produzenten, die die Region beliefern, benötigen Systeme, die Materialquellen verfolgen und Batterieeigenschaften über ihre Betriebe hinweg dokumentieren können. Diese Anforderungen können für kleinere Unternehmen zusätzlichen Aufwand bedeuten, während integrierte Produzenten bestehende Lieferantenbeziehungen und Datensysteme nutzen können, um effizienter zu reagieren. Volkswagens PowerCo begann im Dezember 2025 mit der Serienproduktion in Salzgitter und unterstützt damit die regionale Zellproduktion. Die nordamerikanische Nachfrage stagnierte im Jahr 2025, nachdem Verbraucheranreize ausliefen. Dieser Rückgang ließ die Fabrikkapazität über der unmittelbaren Fahrzeugnachfrage und förderte eine auf Speicher ausgerichtete Produktion.
Südamerika bleibt kleiner, obwohl Brasilien im Jahr 2025 ein Wachstum der Elektrofahrzeugverkäufe von 75 % verzeichnete. Städtische Nutzfahrzeugflotten führen einen Großteil der frühen Nachfrage nach Elektrofahrzeugbatterien in der Region an. Chile und Argentinien sind für die breitere Lieferkette aufgrund ihrer Lithiumressourcen von Bedeutung. Der Golf-Kooperationsrat treibt einen Großteil der Expansion im Nahen Osten und Afrika durch politische Ziele und neue Fertigungsprojekte voran. Die aktuelle Nachfrage ist kleiner als in Asien-Pazifik, Europa und Nordamerika, sodass angekündigte Ziele und Fertigungsinvestitionen eine überproportionale Rolle bei der prognostizierten Wachstumsrate der Region spielen. Die Richtung der Region hängt vom Ladeausbau, der Fahrzeugverfügbarkeit, der politischen Umsetzung und der Fähigkeit der Projekte ab, zuverlässige Versorgungsverbindungen herzustellen. Die Vereinigten Arabischen Emirate verfügen über mehr als 740 öffentliche Ladepunkte und streben einen Elektrofahrzeuganteil von 20 % in Dubai an. Saudi-Arabien hat ein Ziel von 30 % Elektrofahrzeugdurchdringung für Riad bis 2030 festgelegt. Marokko hat 346 Millionen USD für Gotions Gigafabrik in Kenitra zugesagt und unterstützt damit exportorientierte Fertigung für europäische Lieferketten.

Wettbewerbslandschaft
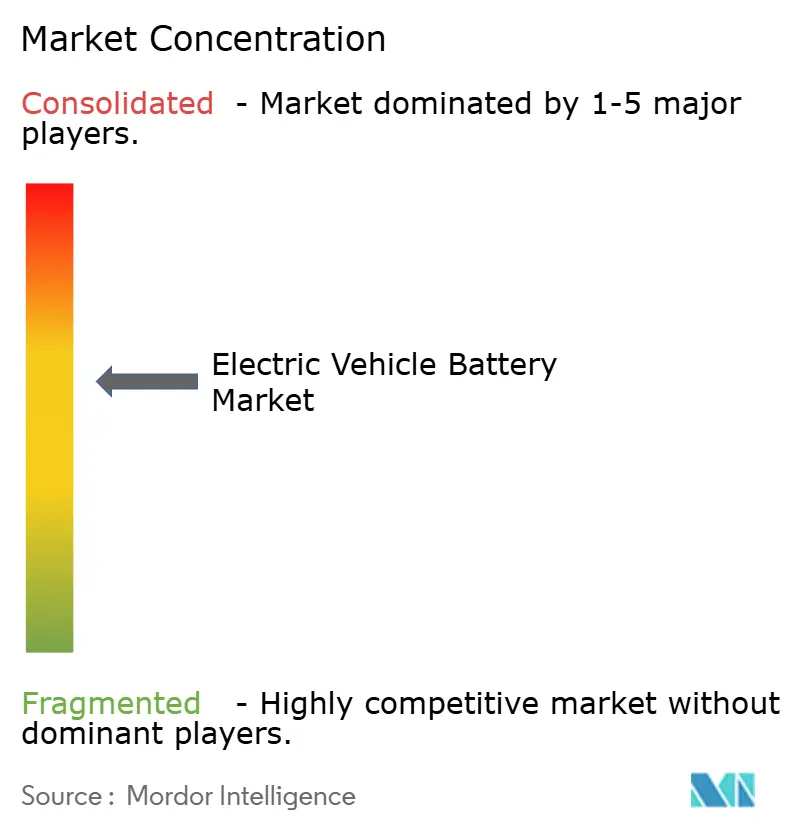
Der Markt für Elektrofahrzeugbatterien ist nach Installationsvolumen mäßig konzentriert und beim Preis stark wettbewerbsintensiv. CATL und BYD hielten in den ersten 5 Monaten des Jahres 2026 zusammen einen Anteil von 44,3 % an den Installationen außerhalb Chinas. Ihre Größe wird durch Betriebe gestärkt, die Kathodenmaterialien, Zellproduktion und Packassemblierung abdecken. Diese Integration ermöglicht Kostenstrukturen, die beschaffungsabhängige Produzenten nur schwer erreichen können. Sie gibt führenden Produzenten auch eine direktere Kontrolle über Materialverfügbarkeit, Produktionsplanung und Änderungen der Zellchemie. Unternehmen ohne vergleichbare Integration müssen möglicherweise stärker auf Lieferverträge und gemeinsame Entwicklungsvereinbarungen zurückgreifen, um Sicherheit zu verbessern und Kosten zu verwalten. CATL, CALB, Gotion High-Tech und SVOLT haben die Lithiumeisenphosphat-Produktion zu niedrigeren Kosten als auf Nickel-Mangan-Kobalt ausgerichtete Wettbewerber ausgebaut. Koreanische und japanische Produzenten stehen unter Druck, da chinesische Unternehmen ihre Partnerschaften mit ausländischen OEM ausweiten. Der Markt für Elektrofahrzeugbatterien belohnt daher zuverlässige Versorgung, Chemieflexibilität und Produktionsmaßstab.
CATL nutzte im Jahr 2026 sowohl Produktentwicklung als auch Größe, um wettbewerbsfähig zu sein. Sein Super Technology Day im April 2026 stellte die dritte Generation der Shenxing-Batterie, die dritte Generation der Qilin-Batterie, Naxtra-Natrium-Ionen-Zellen und eine Lade-Tausch-Lösung vor. Das Unternehmen kündigte auch Pläne für 4.000 integrierte Lade-Tausch-Stationen in 190 Städten bis Ende 2026 an. Samsung SDI verfolgt Festkörperzellen und strebt eine kommerzielle Produktion von seiner Suwon-Linie in der zweiten Hälfte 2027 an. ProLogium entwickelt eine europäische Festkörper-Versorgungsoption durch seine geplante Anlage in Dünkirchen. Diese Ansätze spiegeln unterschiedliche Ansichten über den Zeitpunkt und das Ausmaß der Festkörper-Kommerzialisierung wider. Ein schnellerer Übergang könnte Unternehmen belohnen, die bereits Produktionsprozesse und Lieferantennetzwerke für Festelektrolyte entwickelt haben. Ein langsamerer Übergang würde die Bedeutung von Verbesserungen bei bestehenden Lithium-Ionen-Chemien erhalten, insbesondere bei Lithiumeisenphosphat-Zellen, die Größen- und Kostenvorteile gewonnen haben. Batterie-als-Dienstleistung und die Aggregation von Batterien für ein zweites Leben bleiben weniger etablierte Bereiche für große Zellproduzenten.
Volkswagens PowerCo hat seine Gigafabrik in Salzgitter im Dezember 2025 in Betrieb genommen und die Produktion von Einheitszellen gestartet. Die Anlage ist der Leitstandort für spätere PowerCo-Werke in Valencia und St. Thomas. Diese Strategie gibt Volkswagen eine direktere Beteiligung an der Zelltechnologie und der regionalen Versorgung. Agratas Energy Storage Solutions und Amara Raja Energy and Mobility entwickeln Kapazitäten für Indiens wachsende inländische Elektrofahrzeugbasis. OEM bewegen sich auch hin zu längeren Lieferverträgen und Eigenkapital-Co-Investitionen mit Batteriepartnern. Solche Vereinbarungen können Batterie-Roadmaps mehrere Jahre im Voraus sichern. Sie können Zelldesign, Fabrikkapazität, Qualitätsstandards und Modelleinführungspläne abstimmen, bevor die Fahrzeugproduktion beginnt. Für Batteriehersteller können diese Vereinbarungen die Nachfragesichtbarkeit verbessern, während Fahrzeughersteller ihre Exposition gegenüber kurzfristigen Versorgungsunterbrechungen und ungeplanten Technologieänderungen reduzieren können. Sie können auch Möglichkeiten für mittelständische Produzenten ohne etablierte Fahrzeughersteller-Entwicklungsbeziehungen einschränken.
Marktführer der Elektrofahrzeugbatteriebranche
-
Contemporary Amperex Technology Co. Limited (CATL)
-
BYD Co. Ltd.
-
LG Energy Solution Ltd.
-
CALB Group Co. Ltd.
-
Gotion High-Tech Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Ungarn kündigte Pläne zur Einrichtung einer neuen Umweltbehörde mit erweiterter Zuständigkeit für die Herstellung, das Recycling und die Stilllegung von Elektrofahrzeugbatterien an. Die Regierung schlug auch höhere Umweltstrafen für Batteriehersteller vor, einschließlich Bußgelder von bis zu 5 Milliarden Forint (ca. 16 Millionen USD) für schwerwiegende Verstöße.
- August 2026: General Motors und LG Energy Solution gaben bekannt, dass die Batteriezellproduktion in ihrem Ultium-Cells-Werk in Ohio nach einer siebenmonatigen Produktionsunterbrechung aufgrund schwächerer Elektrofahrzeugnachfrage wieder aufgenommen werden soll. Etwa 1.400 Mitarbeiter sollten zurückkehren, als die Anlage die Produktion für GMs Elektrofahrzeugprogramme wieder aufnahm.
- August 2026: Samsung SDI und General Motors gaben eine Vereinbarung zur gemeinsamen Entwicklung prismatischer Batteriezellen der nächsten Generation für potenzielle künftige Elektrofahrzeuganwendungen bekannt. Die Batterien werden für hohe Energiedichte und Schnellladefähigkeiten ausgelegt und erweitern die bestehende strategische Beziehung des Unternehmens auf die Elektrofahrzeugbatterietechnologie der nächsten Generation.
- August 2026: LG Energy Solution gab den Produktionsstart in seinem neuen Batteriewerk in Lansing, Michigan, bekannt, das großformatige Batterien sowohl für Elektrofahrzeuge als auch für Energiespeichersysteme herstellen wird. Die Anlage ist darauf ausgelegt, bei voller Auslastung eine jährliche Kapazität von über 35 GWh zu überschreiten, und soll voraussichtlich etwa 1.700 Mitarbeiter beschäftigen.


Berichtsumfang des globalen Marktes für Elektrofahrzeugbatterien
Eine Elektrofahrzeugbatterie ist ein wiederaufladbares Energiespeichersystem, das den Elektromotor und andere elektrische Komponenten eines Elektrofahrzeugs antreibt. Sie speichert elektrische Energie in chemischer Form und gibt sie als Strom ab, wenn das Fahrzeug in Betrieb ist.
Der Markt für Elektrofahrzeugbatterien ist nach Batterietyp, Antriebsart, Spannung und Geografie segmentiert. Nach Batterietyp ist der Markt in Lithium-Ionen, Blei-Säure, Nickel-Metallhydrid (NiMH), Natrium-Ionen, Festkörper und sonstige Batterietypen segmentiert. Nach Antriebsart ist der Markt in batterieelektrische Fahrzeuge (BEV), Plug-in-Hybridfahrzeuge (PHEV) und Hybridfahrzeuge (HEV) segmentiert. Nach Spannung ist der Markt in unter 400 V, 400–600 V, 600–800 V und über 800 V segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Elektrofahrzeugbatterien in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
| Lithium-Ionen-Batterien |
| Blei-Säure-Batterien |
| Nickel-Metallhydrid (NiMH) |
| Natrium-Ionen-Batterien |
| Festkörperbatterien |
| Sonstige fortschrittliche Chemien |
| Batterieelektrische Fahrzeuge (BEV) |
| Plug-in-Hybridfahrzeuge (PHEV) |
| Hybridfahrzeuge (HEV) |
| Unter 400 V |
| 400–600 V |
| 600–800 V |
| Über 800 V |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Batterietyp | Lithium-Ionen-Batterien | |
| Blei-Säure-Batterien | ||
| Nickel-Metallhydrid (NiMH) | ||
| Natrium-Ionen-Batterien | ||
| Festkörperbatterien | ||
| Sonstige fortschrittliche Chemien | ||
| Nach Antriebsart | Batterieelektrische Fahrzeuge (BEV) | |
| Plug-in-Hybridfahrzeuge (PHEV) | ||
| Hybridfahrzeuge (HEV) | ||
| Nach Spannung | Unter 400 V | |
| 400–600 V | ||
| 600–800 V | ||
| Über 800 V | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Elektrofahrzeugbatterien bis 2031 erreichen?
Der Markt für Elektrofahrzeugbatterien wird bis 2031 voraussichtlich 157,89 Milliarden USD erreichen und von 2026 an mit einer CAGR von 12,23 % wachsen. Die Prognose folgt einem geschätzten Wert von 88,67 Milliarden USD im Jahr 2026.
Welche Batteriechemie führt die Elektrofahrzeugnachfrage an?
Lithium-Ionen-Batterien hielten im Jahr 2025 einen Anteil von 93,8 % an der Nachfrage, gestützt durch das Kosten- und Sicherheitsprofil von Lithiumeisenphosphat-Zellen. Festkörperbatterien haben die schnellste prognostizierte Wachstumsrate, beginnen jedoch von einer begrenzten Basis.
Warum werden 800-V-Elektrofahrzeugsysteme immer häufiger?
Hochspannungssysteme können schnelleres Laden, geringeren Stromfluss, kleinere Kabel und reduzierten Widerstandswärmeverlust unterstützen. Hersteller müssen auch höhere Kosten für Leistungselektronik, Isolierung, Ladeausrüstung und Sicherheitssysteme bewältigen.
Welche Antriebsart wächst für Batterielieferanten am schnellsten?
Plug-in-Hybridfahrzeuge werden bis 2031 voraussichtlich mit einer CAGR von 13,7 % wachsen, insbesondere dort, wo Schnellladen noch begrenzt ist. Modelle mit erweiterter Reichweite können größere Packs tragen als herkömmliche Plug-in-Hybridfahrzeuge.
Welche Region hat die stärkste Nachfrage nach Elektrofahrzeugbatterien?
Der Asien-Pazifik-Raum führte im Jahr 2025 mit einem Anteil von 63,7 %, gestützt durch Chinas Fahrzeugnachfrage und integrierte Versorgungsbasis. Japan, Südkorea, Indien, Südostasien und Australien unterstützen ebenfalls das Nachfrageprofil der Region.
Welches Versorgungsrisiko betrifft die Batteriezellproduktion am stärksten?
Die Mineralraffinierung ist in China konzentriert, das 60–90 % der Kapazität bei Lithium, Kobalt und Seltenen Erden kontrolliert. Diese Konzentration macht die Diversifizierung der Versorgung innerhalb kurzer Investitionszeiträume schwierig.
Seite zuletzt aktualisiert am:



