
Tamaño y Participación del Mercado de Baterías para Vehículos Eléctricos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 88.67 Mil millones de dólares |
| Tamaño del Mercado (2031) | 157.89 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.23 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Baterías para Vehículos Eléctricos por Mordor Intelligence
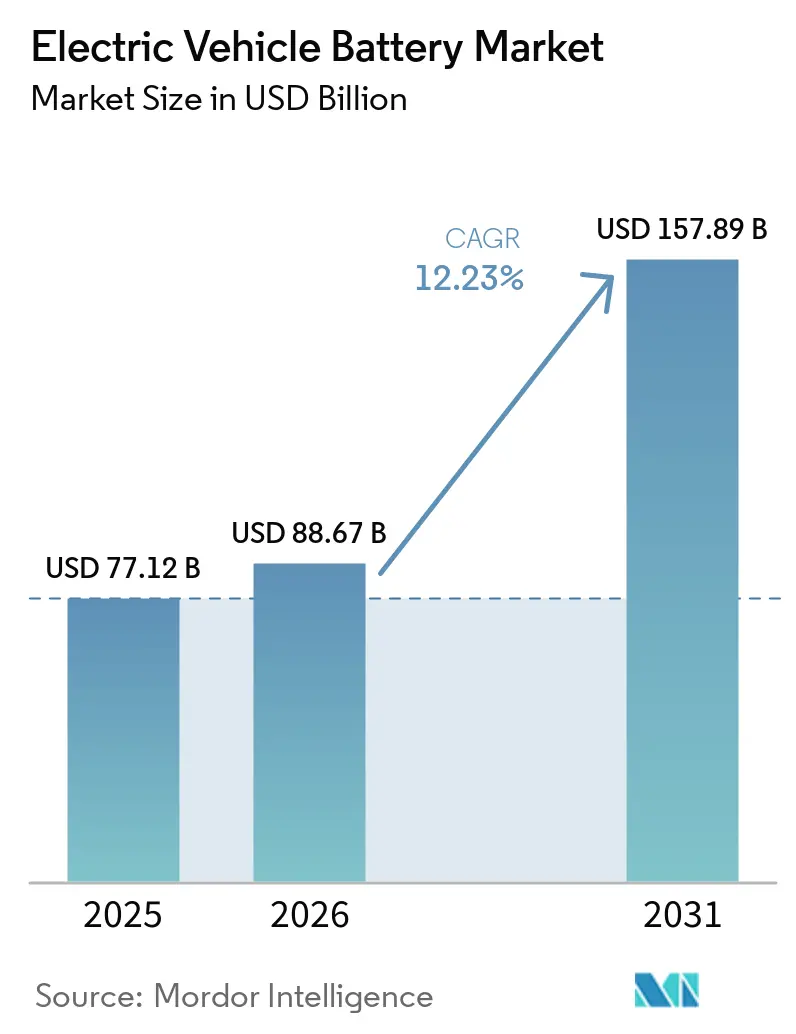
El tamaño del Mercado de Baterías para Vehículos Eléctricos se valoró en 77,12 mil millones de USD en 2025 y se estima que crecerá desde 88,67 mil millones de USD en 2026 hasta alcanzar 157,89 mil millones de USD en 2031, a una CAGR del 12,23% durante el período de pronóstico (2026-2031). El mercado de baterías para vehículos eléctricos está respaldado por la reducción de los costos de los paquetes de iones de litio, la demanda de vehículos impulsada por políticas y la inversión en fabricación de celdas. Los requisitos vinculantes de cero emisiones ofrecen a los fabricantes de vehículos calendarios de adquisición más claros y a los productores de celdas mayor visibilidad sobre la demanda futura. El almacenamiento estacionario de energía también absorbe parte de la producción de celdas, lo que puede apoyar la utilización cuando la demanda automotriz es irregular. China sigue siendo central en el mercado de baterías para vehículos eléctricos porque combina alta demanda de vehículos, procesamiento de materiales, fabricación de celdas y cadenas de suministro establecidas. La concentración en el procesamiento de minerales, las restricciones comerciales y la capacidad no utilizada en las fábricas occidentales siguen siendo limitaciones importantes en las decisiones de precios e inversión[1]Agencia Internacional de Energía, "Perspectiva Global de Vehículos Eléctricos 2026," Agencia Internacional de Energía, iea.org.
Conclusiones Clave del Informe
- Por tipo de batería, las baterías de iones de litio representaron el 93,8% de la participación del mercado de baterías para vehículos eléctricos en 2025, mientras que se prevé que las baterías de estado sólido crezcan a una CAGR del 37,9% hasta 2031.
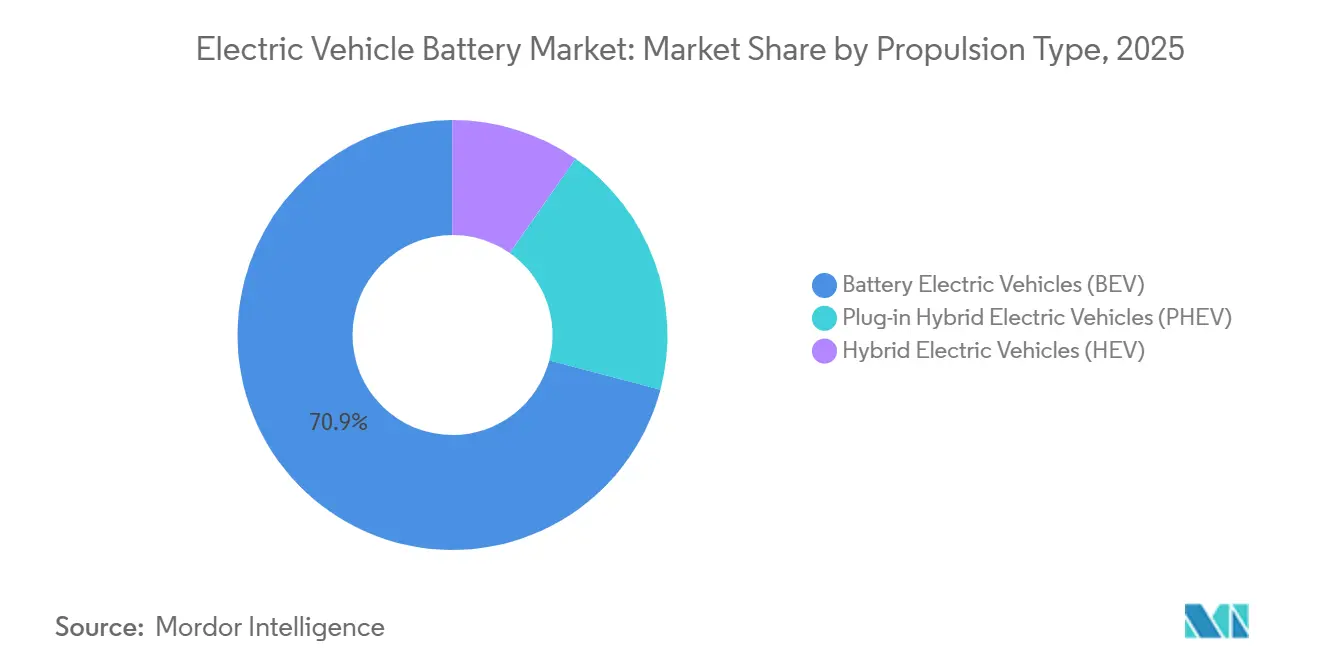
- Por tipo de propulsión, los vehículos eléctricos de batería representaron el 70,9% de la demanda de baterías para vehículos eléctricos en 2025, mientras que se prevé que los vehículos eléctricos híbridos enchufables crezcan a una CAGR del 13,7% hasta 2031.
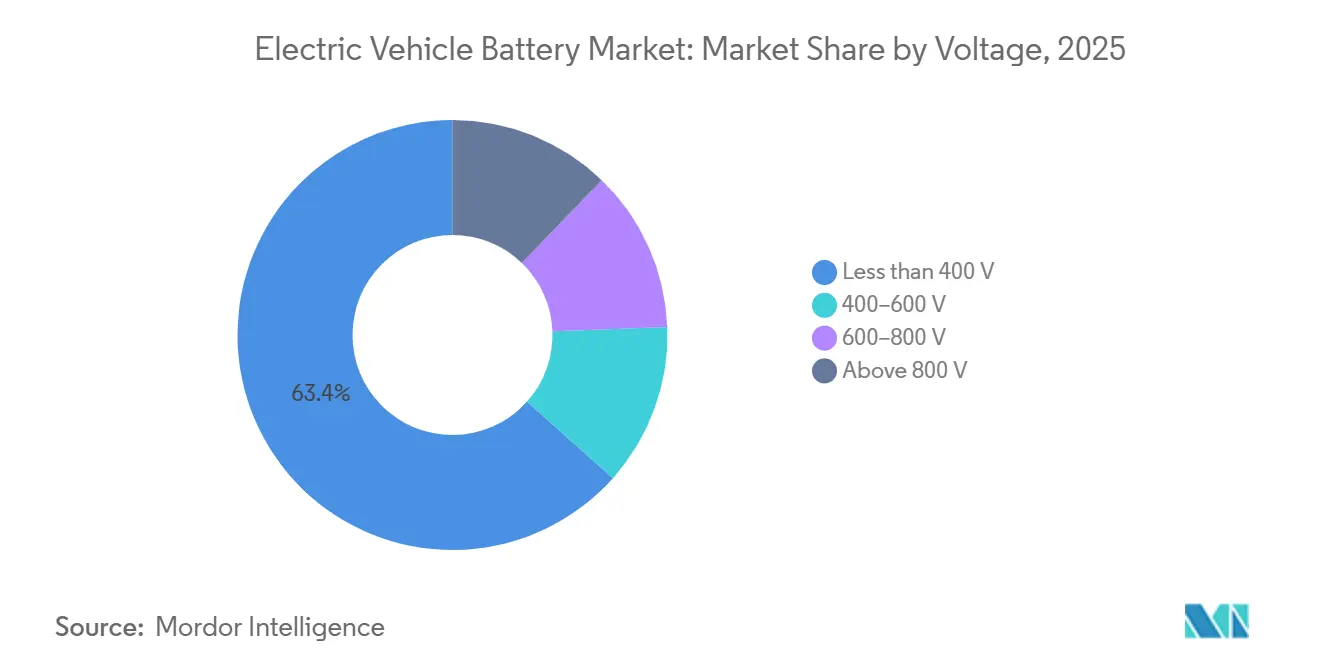
- Por voltaje, la categoría de menos de 400V representó el 63,4% de la demanda de baterías para vehículos eléctricos en 2025, mientras que se prevé que la categoría de 600-800V crezca a una CAGR del 12,8% hasta 2031.
- Por geografía, Asia-Pacífico representó el 63,7% de la demanda de baterías para vehículos eléctricos en 2025 y se prevé que crezca a una CAGR del 15,2% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Baterías para Vehículos Eléctricos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de los Costos de los Paquetes de Baterías y Paridad de Precios con los Vehículos Eléctricos | +3.00% | Global, más fuerte en China, con efectos secundarios en Europa y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Mandatos de Cero Emisiones y Política Industrial de Apoyo | +2.50% | Unión Europea, China, estados seleccionados de EE. UU.; ganancias tempranas en India y ASEAN | Mediano plazo (2–4 años) |
| Plataformas de 800 Voltios y Carga de Alta Velocidad | +1.40% | Global; concentrado en Alemania, Corea del Sur, China y EE. UU. | Mediano plazo (2–4 años) |
| Electrificación de Flotas Comerciales | +1.80% | China dominante; fuerte demanda secundaria de la Unión Europea, América del Norte e India | Mediano plazo (2–4 años) |
| Integración Vertical de los Fabricantes de Equipos Originales y Gigafábricas Localizadas | +1.00% | Alemania, Corea del Sur, China; ganancias tempranas en América del Norte | Largo plazo (≥ 4 años) |
| Demanda de Almacenamiento de Energía en la Capacidad de Fabricación de Celdas | +1.20% | Global; concentrado en China; en crecimiento en EE. UU., Unión Europea y Australia | Corto a mediano plazo |
| Fuente: Mordor Intelligence | |||
Reducción de los Costos de los Paquetes de Baterías y Paridad de Precios con los Vehículos Eléctricos
Los precios de los paquetes de iones de litio cayeron un 8% hasta 108 USD/kWh en 2025, respaldados por la sobrecapacidad de fabricación, la competencia y el mayor uso de la química de fosfato de hierro y litio. Los paquetes de vehículos eléctricos de batería promediaron 99 USD/kWh en 2025, lo que redujo la brecha en el costo de compra del vehículo con respecto a los modelos de combustión interna. El mercado de baterías para vehículos eléctricos se beneficia cuando los precios más bajos de los paquetes permiten a los fabricantes ofrecer vehículos con precios más competitivos. Los precios del carbonato de litio aumentaron desde su mínimo de mediados de 2025, pero la producción de menor costo y las opciones de química continuaron dando forma a la economía de los paquetes. Los fabricantes de automóviles con contratos de celdas a precio fijo firmados en 2022 pueden enfrentar costos de insumos más altos que los competidores que compran celdas bajo acuerdos más flexibles. El Departamento de Energía de EE. UU. ha establecido un objetivo de 75 USD/kWh a nivel de paquete para 2030, lo que mejoraría aún más la competitividad en el precio de compra si se logra[2]Departamento de Energía de EE. UU., "Baterías para Vehículos Eléctricos," Oficina de Tecnologías de Vehículos, energy.gov.
Mandatos de Cero Emisiones y Política Industrial de Apoyo
Las normas de cero emisiones crean una base de demanda más clara para el mercado de baterías para vehículos eléctricos en las principales regiones productoras de vehículos. La Unión Europea exige ventas de automóviles y furgonetas nuevos de cero emisiones a partir de 2035 en el marco de su paquete Fit for 55. China utiliza requisitos de cuotas de vehículos dentro de los sistemas de cumplimiento de los fabricantes de equipos originales, lo que apoya la actividad continua de electrificación. La Ley de Reducción de la Inflación de EE. UU. proporciona a los productores elegibles 35 USD/kWh para celdas y 10 USD/kWh para módulos a través de su crédito de la Sección 45X. El Reglamento de Baterías de la Unión Europea añade requisitos que cubren declaraciones de huella de carbono, contenido reciclado y diligencia debida en la cadena de suministro. Estas obligaciones favorecen a los productores que pueden documentar los orígenes de los materiales y gestionar el cumplimiento en operaciones integradas[3]Agencia Internacional de Energía, "Perspectiva Global de Vehículos Eléctricos 2026," Agencia Internacional de Energía, iea.org.
Plataformas de 800V y Carga de Alta Velocidad
El paso de los sistemas de 400V a los de 800V está cambiando el diseño de los paquetes de baterías, los controles térmicos y el abastecimiento de semiconductores. La categoría de 600-800V es el rango de voltaje de más rápido crecimiento en el mercado de baterías para vehículos eléctricos, con una CAGR proyectada del 12,8% hasta 2031. El sistema Gen6 de BMW y la plataforma RGEV medium 2.0 de Renault ilustran el cambio hacia plataformas de vehículos de mayor voltaje. Los diseños de mayor voltaje requieren un control más estricto de la impedancia de las celdas y la consistencia de la producción. Este requisito puede favorecer a los productores más grandes que han establecido controles de proceso y pueden cumplir con tolerancias de fabricación más estrictas.
Electrificación de Flotas Comerciales
Los camiones y autobuses comerciales requieren paquetes de baterías con tres a cinco veces el contenido energético de muchos paquetes de automóviles de pasajeros. Esto crea una demanda material de capacidad de celdas incluso cuando los volúmenes de vehículos de flota son menores en el mercado de baterías para vehículos eléctricos. La penetración de vehículos comerciales de nueva energía en China alcanzó el 25% en octubre de 2025, dejando margen para una mayor electrificación de flotas. La carga en depósito ofrece a los operadores de flotas de autobuses y reparto patrones de carga y uso de baterías más predecibles. Estos patrones pueden favorecer la química de fosfato de hierro y litio debido a sus características de seguridad y vida útil en ciclos. El crecimiento de la demanda de flotas puede redirigir la adquisición de celdas desde las químicas de alto contenido de níquel hacia las celdas de fosfato de hierro y litio, afectando la demanda de cobalto y níquel hasta 2031.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Concentración de Minerales Críticos y Fricción Comercial | -1.80% | Global; más agudo en la Unión Europea y América del Norte con refinación doméstica limitada | Mediano plazo (2–4 años) |
| Subutilización de Gigafábricas y Compresión de Márgenes | -1.50% | América del Norte y Europa más expuestas; efecto secundario en China a través de guerras de precios | Corto a mediano plazo |
| Exposición a Seguridad, Retiros del Mercado y Gestión Térmica | -0.70% | Global; exposición concentrada a retiros en EE. UU. (mercados regulados por la NHTSA) y China (SAMR) | Corto plazo (≤ 2 años) |
| Incertidumbre en la Escalada del Estado Sólido y la Transición al Ión de Sodio | -0.80% | Global; Japón y Corea del Sur más directamente expuestos a través de los plazos de inversión de los fabricantes de equipos originales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Concentración de Minerales Críticos y Fricción Comercial
China controla entre el 60 y el 90% de la capacidad de refinación de litio, cobalto y tierras raras, creando una base de procesamiento concentrada. La refinación de grafito y tierras raras supera cada una el 90% de concentración, lo que dificulta el desarrollo de suministros alternativos a corto plazo. La participación de procesamiento del principal refinador aumentó del 70% en 2023 al 72% en 2025 a pesar de los esfuerzos de diversificación. La República Democrática del Congo suspendió las exportaciones de cobalto en febrero de 2025 y posteriormente estableció una cuota anual de 96.000 toneladas para 2026. El aumento de precios reportado fomentó el interés en la química de fosfato de hierro y litio, que no requiere cobalto. Sin embargo, la menor densidad energética limita el uso del fosfato de hierro y litio en algunas aplicaciones premium, de largo alcance y comerciales[4]Agencia Internacional de Energía, "Perspectiva Global de Minerales Críticos 2026," Agencia Internacional de Energía, iea.org.
Subutilización de Gigafábricas y Compresión de Márgenes
La capacidad de baterías en América del Norte representó 1,9 veces la demanda en 2025, mientras que la capacidad europea representó 2,2 veces la demanda. Las fábricas subutilizadas en el mercado de baterías para vehículos eléctricos soportan sus costos fijos incluso cuando los volúmenes de producción son inferiores a los planificados. Los productores coreanos LG Energy Solution, SK On y Samsung SDI operaron cerca del 50% de utilización durante el primer semestre de 2025. La baja utilización lleva a los productores a dirigir las celdas hacia aplicaciones de almacenamiento estacionario cuando los pedidos automotrices son insuficientes. Esta respuesta puede apoyar la actividad de las fábricas, aunque los márgenes de las baterías automotrices pueden seguir siendo más atractivos que los márgenes de almacenamiento. Fraunhofer ISI espera que entre el 54 y el 75% de la capacidad de baterías europea anunciada se materialice para 2030, lo que indica que las cancelaciones de proyectos pueden corregir parcialmente el desequilibrio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería: Las Baterías de Iones de Litio Mantienen su Liderazgo Mientras las Celdas de Estado Sólido Permanecen en Producción Piloto
Las baterías de iones de litio representaron el 93,8% del tamaño del mercado de baterías para vehículos eléctricos en 2025. Su posición refleja las mejoras en las celdas de fosfato de hierro y litio, que han mejorado la densidad energética manteniendo los beneficios de costo y seguridad. Estas celdas también se adaptan a los programas de vehículos que dan mayor importancia a la asequibilidad, el rendimiento operativo predecible y una base de suministro que puede soportar grandes series de producción. Los fabricantes pueden utilizarlas en vehículos de pasajeros, vehículos de flota y aplicaciones estacionarias, aunque su menor densidad energética sigue siendo relevante para algunos diseños de largo alcance. En China, las instalaciones de fosfato de hierro y litio alcanzaron 625,3 GWh en 2025 y representaron el 81,2% de los despliegues de baterías de potencia. El volumen instalado aumentó un 52,9% respecto a 2024, reforzando las ventajas de costo creadas por la escala de producción. El fosfato de hierro y litio ha ganado terreno frente a las celdas de níquel manganeso cobalto en el segmento de vehículos masivos. Las baterías de plomo-ácido y de hidruro metálico de níquel siguen concentradas en los híbridos suaves y los vehículos eléctricos de baja velocidad. Las baterías de iones de sodio están progresando desde la actividad comercial inicial hacia un uso más amplio por parte de los fabricantes de equipos originales. Su capacidad instalada en China se mantuvo por debajo de 0,3 GWh, lo que limita su contribución actual a la demanda de baterías.
Se proyecta que las baterías de estado sólido crezcan a una CAGR del 37,9% hasta 2031, la tasa más alta entre los tipos de baterías. La tasa refleja la pequeña base de partida y los programas de desarrollo activos, en lugar de un desplazamiento a corto plazo de la producción establecida de iones de litio. Los productores y fabricantes de vehículos continúan evaluando materiales de electrolito, rendimientos de fabricación, seguridad operativa, comportamiento de carga y durabilidad a largo plazo antes de comprometerse con mayores volúmenes. Su volumen absoluto sigue siendo limitado porque la mayor parte de la actividad todavía involucra líneas piloto o diseños semisólidos. Toyota apunta a una introducción en 2027-2028 con Idemitsu Kosan, mientras que Samsung SDI apunta a la producción a pequeña escala en el segundo semestre de 2027. ProLogium comenzó los trabajos en su instalación de Dunkerque en febrero de 2026 y apunta a 0,8 GWh de producción en 2028. Se espera que las celdas iniciales de estado sólido sirvan a vehículos premium y de halo antes de un despliegue más amplio. Los costos de producción iniciales siguen siendo superiores a los costos del fosfato de hierro y litio a pesar de los posibles beneficios en densidad energética. La adopción a gran escala depende de mejorar la eficiencia de fabricación y aumentar la preparación para la producción. Las variantes de litio-azufre y ánodo de silicio permanecen en fase precomercial durante el período de pronóstico.
Por Tipo de Propulsión: Los Vehículos Eléctricos de Batería Lideran la Demanda Mientras los Híbridos Enchufables Crecen Más Rápido
Los vehículos eléctricos de batería representaron el 70,9% de la demanda de baterías para vehículos eléctricos en 2025. Los modelos totalmente eléctricos de batería requieren paquetes más grandes y complejos que los vehículos híbridos, lo que aumenta su contribución en valor. Sus paquetes más grandes crean demanda de celdas, módulos, sistemas de refrigeración, sistemas de gestión de baterías y componentes de alto voltaje. Esto hace que los programas de vehículos eléctricos de batería sean importantes para los proveedores incluso cuando los modelos híbridos enchufables muestran un crecimiento porcentual más rápido desde una base menor. China siguió siendo el principal centro de volumen, donde las ventas combinadas de vehículos eléctricos de batería e híbridos enchufables superaron los 16 millones de unidades en 2025. El tamaño del mercado de baterías para vehículos eléctricos asociado con los vehículos eléctricos de batería supera, por tanto, su participación en los registros de vehículos. Los vehículos eléctricos híbridos mantienen la demanda, especialmente entre los fabricantes de equipos originales japoneses que utilizan planes de electrificación de múltiples vías. Sus paquetes de baterías más pequeños limitan su contribución al valor total de las baterías. Los programas híbridos heredados continúan apoyando las aplicaciones de hidruro metálico de níquel y de iones de litio más pequeñas. Los vehículos eléctricos de batería siguen siendo el principal ancla para el volumen de celdas, el desarrollo de paquetes y la inversión en sistemas de carga.
Se prevé que los vehículos eléctricos híbridos enchufables crezcan a una CAGR del 13,7% hasta 2031. Los compradores y operadores de flotas los utilizan donde las redes públicas de carga rápida no se han desarrollado al mismo ritmo que la disponibilidad de vehículos. El motor de combustión interna puede atender viajes más largos y acceso a carga menos predecible, mientras que la batería apoya la conducción local de bajas emisiones. Esta flexibilidad puede hacer que los híbridos enchufables sean más prácticos para las organizaciones que están incorporando vehículos eléctricos antes de que las redes de carga en depósito y públicas estén completamente establecidas. Este patrón es notable en el Sudeste Asiático, América del Sur y partes de Oriente Medio. Los híbridos enchufables utilizan baterías más pequeñas que los vehículos totalmente eléctricos de batería, lo que ha moderado el crecimiento de la demanda de baterías para el transporte por carretera. Aun así, crean oportunidades de adquisición adicionales para los fabricantes de baterías que utilizan celdas diseñadas para ciclos frecuentes y alta potencia de salida. Los vehículos eléctricos de autonomía extendida desarrollados por fabricantes de equipos originales chinos llevan paquetes más grandes que los híbridos enchufables convencionales. Estos modelos difuminan la frontera entre la arquitectura de vehículo eléctrico de batería e híbrido enchufable. Su adopción puede aumentar el contenido de batería por vehículo dentro de la categoría de híbridos enchufables.


Por Voltaje: Las Plataformas de 400V Mantienen el Volumen Mientras los Sistemas de Mayor Voltaje Ganan Terreno
La categoría de menos de 400V representó el 63,4% de la demanda de baterías para vehículos eléctricos en 2025. Este liderazgo refleja la gran base instalada de plataformas de vehículos de primera y segunda generación construidas en torno a sistemas de 400V. Estas arquitecturas son bien comprendidas por los fabricantes de vehículos y proveedores, y siguen siendo relevantes para los modelos en los que la velocidad de carga no es la principal consideración de compra. Su uso continuado también permite a los fabricantes actualizar las líneas de productos existentes sin rediseñar todos los componentes de alto voltaje a la vez. Las plataformas Tesla Model 3 y Model Y y muchos diseños de combustión interna convertidos contribuyeron a esta base instalada. Estas plataformas mantienen volúmenes de unidades sustanciales incluso cuando su participación proporcional disminuye. El rango de 400-600V en el mercado de baterías para vehículos eléctricos sirve a vehículos eléctricos de gama media y algunos diseños de híbridos enchufables. Tiene relevancia para los vehículos de flota que priorizan el costo total de propiedad sobre el hardware de carga premium. Los fabricantes pueden utilizar este rango sin adoptar los sistemas de inversor y carga de mayor costo asociados con los vehículos de 800V. El rango, por tanto, sigue siendo una categoría de transición importante para la planificación de productos.
Se proyecta que la categoría de 600-800V crezca a una CAGR del 12,8% hasta 2031. Las plataformas Hyundai E-GMP, Porsche J1 y PPE, y General Motors Ultium ayudaron a establecer diseños de vehículos de mayor voltaje. El mayor voltaje reduce la corriente para la misma transferencia de potencia y puede reducir el tamaño de los cables y el calentamiento resistivo. Los fabricantes de vehículos deben equilibrar estos beneficios frente a los mayores costos de inversores, equipos de carga, aislamiento y sistemas de seguridad. La decisión de diseño depende, por tanto, del segmento del vehículo, el rendimiento de carga previsto, la escala de producción y la disponibilidad de infraestructura de carga compatible. Esto puede reducir los costos de gestión térmica y compensar parcialmente el costo adicional de la electrónica de potencia de alto voltaje. Los sistemas de más de 800V están creciendo desde una base pequeña en vehículos chinos premium. Los diseños de mayor voltaje se están probando en aplicaciones de vehículos premium. Se espera que el volumen comercial por encima de 800V siga siendo limitado hasta 2028. Una adopción más amplia depende de la reducción de costos de la electrónica de potencia de banda ancha.
Análisis Geográfico
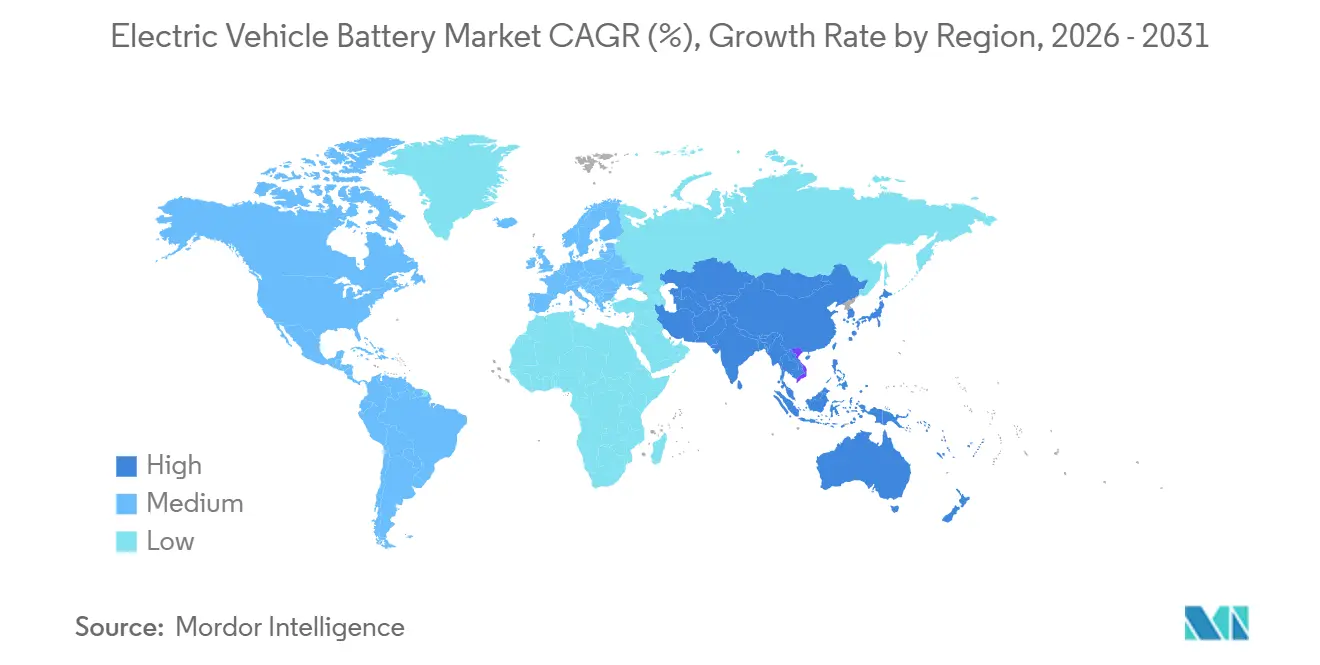
Asia-Pacífico representó el 63,7% de la participación del mercado de baterías para vehículos eléctricos en 2025 y se prevé que crezca a una CAGR del 15,2% hasta 2031. China instaló 769,7 GWh de baterías de potencia domésticas en 2025, un aumento del 40,4% respecto a 2024. Este volumen representó más de la mitad del despliegue global por capacidad. China combina la demanda de vehículos, el procesamiento de materiales, la fabricación de celdas y el ensamblaje de paquetes dentro de un gran ecosistema doméstico. Esta proximidad puede acortar el camino entre las señales de demanda de vehículos y la planificación de la producción de baterías. También puede ayudar a los productores a coordinar el suministro de materiales, las opciones de química de celdas, el diseño de paquetes y los calendarios de lanzamiento de vehículos en partes relacionadas de la cadena de valor. Japón y Corea del Sur siguen siendo desarrolladores de tecnología establecidos, pero los productores chinos han ampliado las asociaciones con fabricantes de vehículos globales. Los mercados de India, Vietnam, Indonesia y Tailandia se están convirtiendo en una fuente secundaria de demanda. India registró 2,3 millones de despliegues de vehículos eléctricos en 2025, que se apoyaron tanto en el suministro doméstico como en el importado de baterías. La integración de energías renovables a escala de red en Australia también aumenta la demanda regional de celdas a través del almacenamiento estacionario.
Europa y América del Norte representaron el 35% de la demanda global de baterías para vehículos eléctricos en 2026. El despliegue de baterías en vehículos nuevos europeos se estimó en 350-400 GWh en 2026. La penetración de vehículos eléctricos de batería en los nuevos registros alcanzó el 35-40% en toda la región. Alemania siguió siendo el mayor centro de demanda de Europa, con 37,1 GWh instalados en nuevos registros de vehículos eléctricos durante los primeros 10 meses de 2025. El Reglamento de Baterías de la Unión Europea aumenta la importancia de las declaraciones de carbono, los objetivos de contenido reciclado y la diligencia debida en la cadena de suministro. Los productores que abastecen a la región necesitan sistemas que puedan rastrear las fuentes de materiales y documentar las características de las baterías en sus operaciones. Estos requisitos pueden añadir trabajo para las empresas más pequeñas, mientras que los productores integrados pueden utilizar las relaciones con proveedores existentes y los sistemas de datos para responder de manera más eficiente. PowerCo de Volkswagen comenzó la producción en serie en Salzgitter en diciembre de 2025, apoyando la fabricación regional de celdas. La demanda en América del Norte se estancó en 2025 después de que los incentivos al consumidor comenzaran a eliminarse gradualmente. Esta desaceleración dejó la capacidad de las fábricas por encima de la demanda inmediata de vehículos y fomentó cierta producción orientada al almacenamiento.
América del Sur sigue siendo más pequeña, aunque Brasil registró un crecimiento del 75% en las ventas de vehículos eléctricos en 2025. Las flotas comerciales urbanas están liderando gran parte de la demanda temprana del mercado de baterías para vehículos eléctricos de la región. Chile y Argentina son importantes para la cadena de suministro más amplia debido a sus recursos de litio. El Consejo de Cooperación del Golfo está impulsando gran parte de la expansión de Oriente Medio y África a través de objetivos de política y nuevos proyectos de fabricación. La demanda actual es menor que en Asia-Pacífico, Europa y América del Norte, por lo que los objetivos anunciados y las inversiones en fabricación tienen un papel desproporcionado en la tasa de crecimiento prevista de la región. La dirección de la región depende del desarrollo de la infraestructura de carga, la disponibilidad de vehículos, la implementación de políticas y la capacidad de los proyectos para establecer vínculos de suministro confiables. Los Emiratos Árabes Unidos tienen más de 740 cargadores públicos y apuntan a una participación del 20% de vehículos eléctricos en Dubái. Arabia Saudita ha establecido un objetivo de penetración del 30% de vehículos eléctricos en Riad para 2030. Marruecos comprometió 346 millones de USD a la gigafábrica de Gotion en Kenitra, apoyando la fabricación orientada a la exportación para las cadenas de suministro europeas.

Panorama Competitivo
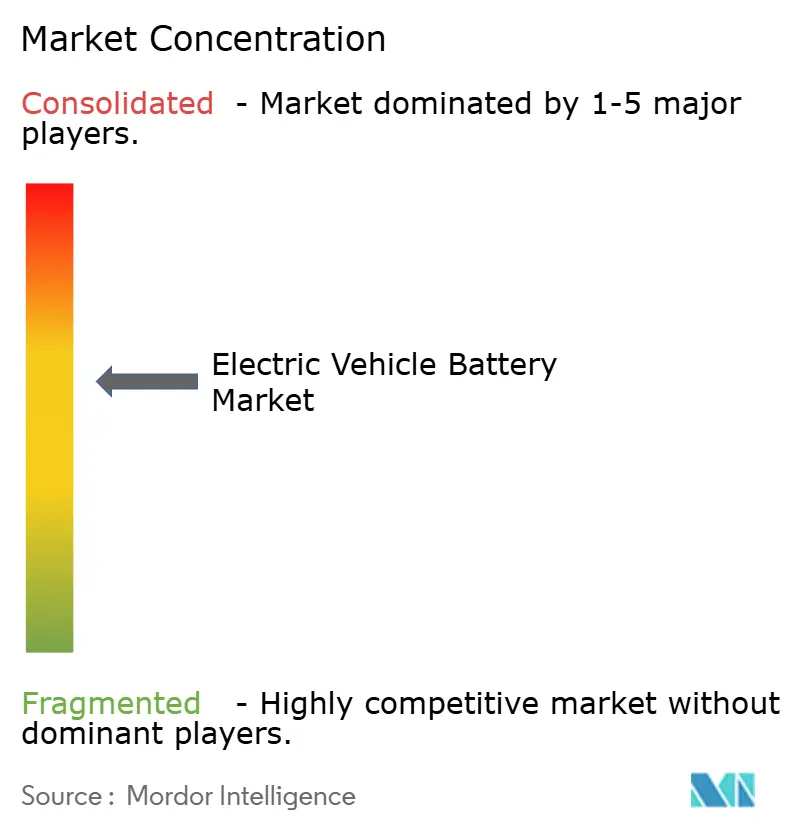
El mercado de baterías para vehículos eléctricos está moderadamente concentrado por volumen de instalación y es altamente competitivo en precio. CATL y BYD tuvieron una participación combinada del 44,3% de los despliegues fuera de China durante los primeros 5 meses de 2026. Su escala se refuerza mediante operaciones que cubren materiales de cátodo, producción de celdas y ensamblaje de paquetes. Esta integración permite estructuras de costos que los productores dependientes de adquisiciones pueden encontrar difíciles de igualar. También otorga a los productores líderes un control más directo sobre la disponibilidad de materiales, la planificación de la producción y los cambios en la química de las celdas. Las empresas sin una integración comparable pueden necesitar depender más de contratos de suministro y acuerdos de desarrollo conjunto para mejorar la seguridad y gestionar los costos. CATL, CALB, Gotion High-Tech y SVOLT han ampliado la producción de fosfato de hierro y litio a costos más bajos que los competidores centrados en el níquel manganeso cobalto. Los productores coreanos y japoneses enfrentan presión a medida que las empresas chinas aumentan las asociaciones con fabricantes de equipos originales en el extranjero. El mercado de baterías para vehículos eléctricos, por tanto, recompensa el suministro confiable, la flexibilidad química y la escala de producción.
CATL utilizó el desarrollo de productos además de la escala para competir en 2026. Su Día de Super Tecnología de abril de 2026 presentó la batería Shenxing de tercera generación, la batería Qilin de tercera generación, las celdas de iones de sodio Naxtra y una solución de carga e intercambio. La empresa también anunció planes para 4.000 estaciones integradas de carga e intercambio en 190 ciudades para finales de 2026. Samsung SDI está desarrollando celdas de estado sólido y apunta a la producción comercial desde su línea de Suwon en el segundo semestre de 2027. ProLogium está desarrollando una opción europea de suministro de estado sólido a través de su planificada instalación en Dunkerque. Estos enfoques reflejan diferentes puntos de vista sobre el momento y la escala de la comercialización del estado sólido. Una transición más rápida podría recompensar a las empresas que ya han desarrollado procesos de producción y redes de proveedores para electrolitos sólidos. Una transición más lenta preservaría la importancia de las mejoras en las químicas de iones de litio existentes, en particular las celdas de fosfato de hierro y litio que han ganado escala y ventajas de costo. La batería como servicio y la agregación de baterías de segunda vida siguen siendo áreas menos establecidas para los principales productores de celdas.
PowerCo de Volkswagen puso en marcha su gigafábrica de Salzgitter en diciembre de 2025 e inició la producción de celdas unificadas. La instalación es el sitio principal para las plantas posteriores de PowerCo en Valencia y St. Thomas. Esta estrategia otorga a Volkswagen una mayor participación directa en la tecnología de celdas y el suministro regional. Agratas Energy Storage Solutions y Amara Raja Energy and Mobility están desarrollando capacidades para la creciente base doméstica de vehículos eléctricos de India. Los fabricantes de equipos originales también están avanzando hacia contratos de suministro más largos y coinversión de capital con socios de baterías. Dichos acuerdos pueden asegurar hojas de ruta de baterías con varios años de anticipación. Pueden alinear el diseño de celdas, la capacidad de las fábricas, los estándares de calidad y los calendarios de lanzamiento de modelos antes de que comience la producción de vehículos. Para los fabricantes de baterías, estos acuerdos pueden mejorar la visibilidad de la demanda, mientras que los fabricantes de vehículos pueden reducir la exposición a interrupciones de suministro a corto plazo y cambios tecnológicos no planificados. También pueden reducir las oportunidades para los productores de nivel medio sin relaciones de desarrollo establecidas con fabricantes de vehículos.
Líderes de la Industria de Baterías para Vehículos Eléctricos
-
Contemporary Amperex Technology Co. Limited (CATL)
-
BYD Co. Ltd.
-
LG Energy Solution Ltd.
-
CALB Group Co. Ltd.
-
Gotion High-Tech Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Hungría anunció planes para establecer un nuevo organismo de vigilancia ambiental con autoridad ampliada sobre la fabricación, el reciclaje y la descomisión de baterías para vehículos eléctricos. El gobierno también propuso sanciones ambientales más elevadas para los fabricantes de baterías, incluidas multas de hasta 5.000 millones de forints (aproximadamente 16 millones de USD) por infracciones graves.
- Agosto de 2026: General Motors y LG Energy Solution anunciaron que la producción de celdas de batería en su planta Ultium Cells de Ohio estaba prevista para reanudarse tras una suspensión de producción de siete meses causada por la menor demanda de vehículos eléctricos. Se esperaba que aproximadamente 1.400 empleados regresaran a medida que la instalación reiniciara la producción para los programas de vehículos eléctricos de GM.
- Agosto de 2026: Samsung SDI y General Motors anunciaron un acuerdo para desarrollar conjuntamente celdas de batería prismáticas de próxima generación para posibles aplicaciones futuras en vehículos eléctricos. Las baterías están siendo diseñadas para alta densidad energética y capacidades de carga rápida, extendiendo la relación estratégica existente de la empresa hacia la tecnología de baterías para vehículos eléctricos de próxima generación.
- Agosto de 2026: LG Energy Solution anunció el inicio de la producción en su nueva planta de baterías en Lansing, Míchigan, que fabricará baterías de gran formato tanto para vehículos eléctricos como para sistemas de almacenamiento de energía. La instalación está diseñada para superar los 35 GWh de capacidad anual a plena escala y se espera que emplee a aproximadamente 1.700 personas.


Alcance del Informe Global del Mercado de Baterías para Vehículos Eléctricos
Una batería para vehículo eléctrico (VE) es un sistema de almacenamiento de energía recargable que alimenta el motor eléctrico y otros componentes eléctricos de un vehículo eléctrico. Almacena energía eléctrica en forma química y la libera como electricidad cuando el vehículo está en funcionamiento.
El Mercado de Baterías para Vehículos Eléctricos está segmentado por tipo de batería, tipo de propulsión, voltaje y geografía. Por tipo de batería, el mercado está segmentado en iones de litio, plomo-ácido, hidruro metálico de níquel (NiMH), iones de sodio, estado sólido y otros tipos de baterías. Por tipo de propulsión, el mercado está segmentado en vehículos eléctricos de batería (BEV), vehículos eléctricos híbridos enchufables (PHEV) y vehículos eléctricos híbridos (HEV). Por voltaje, el mercado está segmentado en menos de 400V, 400–600V, 600–800V y más de 800V. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de baterías para vehículos eléctricos en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Baterías de Iones de Litio |
| Baterías de Plomo-Ácido |
| Hidruro Metálico de Níquel (NiMH) |
| Baterías de Iones de Sodio |
| Baterías de Estado Sólido |
| Otras Químicas Avanzadas |
| Vehículos Eléctricos de Batería (BEV) |
| Vehículos Eléctricos Híbridos Enchufables (PHEV) |
| Vehículos Eléctricos Híbridos (HEV) |
| Menos de 400 V |
| 400–600 V |
| 600–800 V |
| Más de 800 V |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Batería | Baterías de Iones de Litio | |
| Baterías de Plomo-Ácido | ||
| Hidruro Metálico de Níquel (NiMH) | ||
| Baterías de Iones de Sodio | ||
| Baterías de Estado Sólido | ||
| Otras Químicas Avanzadas | ||
| Por Tipo de Propulsión | Vehículos Eléctricos de Batería (BEV) | |
| Vehículos Eléctricos Híbridos Enchufables (PHEV) | ||
| Vehículos Eléctricos Híbridos (HEV) | ||
| Por Voltaje | Menos de 400 V | |
| 400–600 V | ||
| 600–800 V | ||
| Más de 800 V | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las baterías para vehículos eléctricos para 2031?
Se prevé que el mercado de baterías para vehículos eléctricos alcance 157,89 mil millones de USD en 2031, creciendo a una CAGR del 12,23% desde 2026. El pronóstico sigue a un valor estimado de 88,67 mil millones de USD en 2026.
¿Qué química de batería lidera la demanda de vehículos eléctricos?
Las baterías de iones de litio representaron el 93,8% de la demanda en 2025, respaldadas por el perfil de costo y seguridad de las celdas de fosfato de hierro y litio. Las baterías de estado sólido tienen la tasa de crecimiento prevista más rápida, pero parten de una base limitada.
¿Por qué los sistemas de vehículos eléctricos de 800V se están volviendo más comunes?
Los sistemas de mayor voltaje pueden soportar una carga más rápida, menor flujo de corriente, cables más pequeños y menor calentamiento resistivo. Los fabricantes también deben gestionar los mayores costos de la electrónica de potencia, el aislamiento, los equipos de carga y los sistemas de seguridad.
¿Qué tipo de propulsión crece más rápido para los proveedores de baterías?
Se prevé que los vehículos eléctricos híbridos enchufables crezcan a una CAGR del 13,7% hasta 2031, especialmente donde la carga rápida sigue siendo limitada. Los modelos de autonomía extendida pueden llevar paquetes más grandes que los vehículos híbridos enchufables convencionales.
¿Qué región tiene la mayor demanda de baterías para vehículos eléctricos?
Asia-Pacífico lideró con una participación del 63,7% en 2025, respaldada por la demanda de vehículos de China y su base de suministro integrada. Japón, Corea del Sur, India, el Sudeste Asiático y Australia también apoyan el perfil de demanda de la región.
¿Qué riesgo de suministro afecta más a la producción de celdas de batería?
La refinación de minerales está concentrada en China, que controla entre el 60 y el 90% de la capacidad en litio, cobalto y tierras raras. Esta concentración dificulta la diversificación del suministro dentro de plazos de inversión cortos.
Última actualización de la página el:



