
Tamanho e Participação do Mercado de Motocicletas Elétricas
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
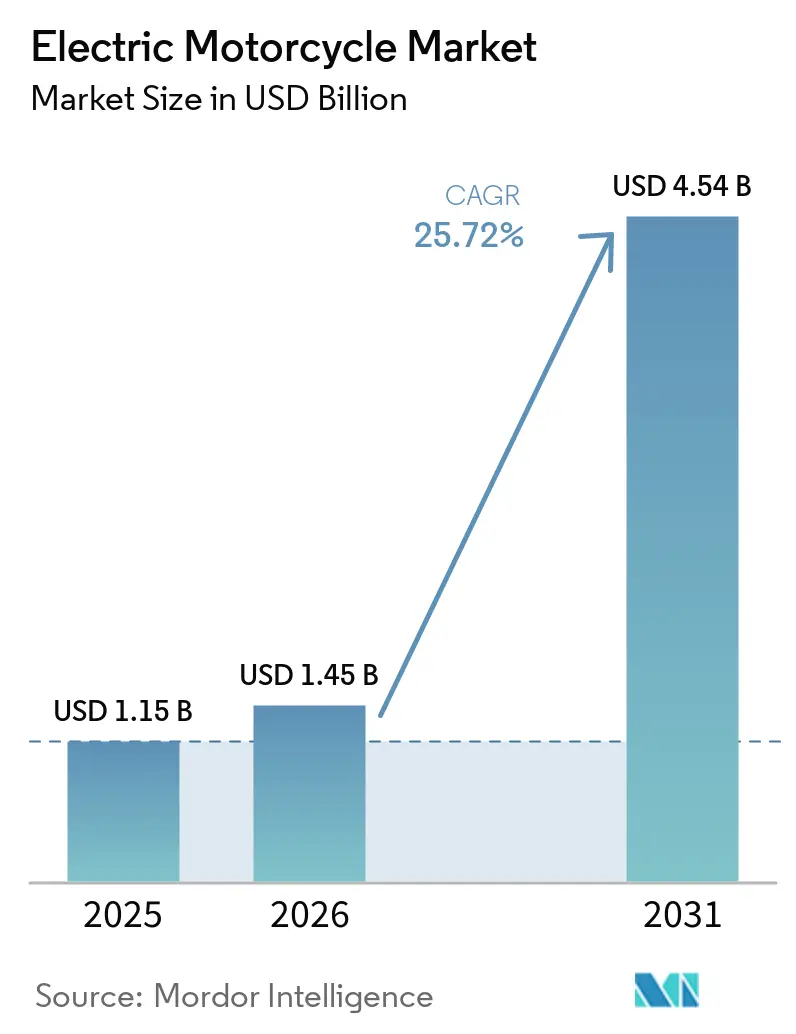
| Tamanho do Mercado (2026) | 1.45 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.54 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 25.72 % |
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
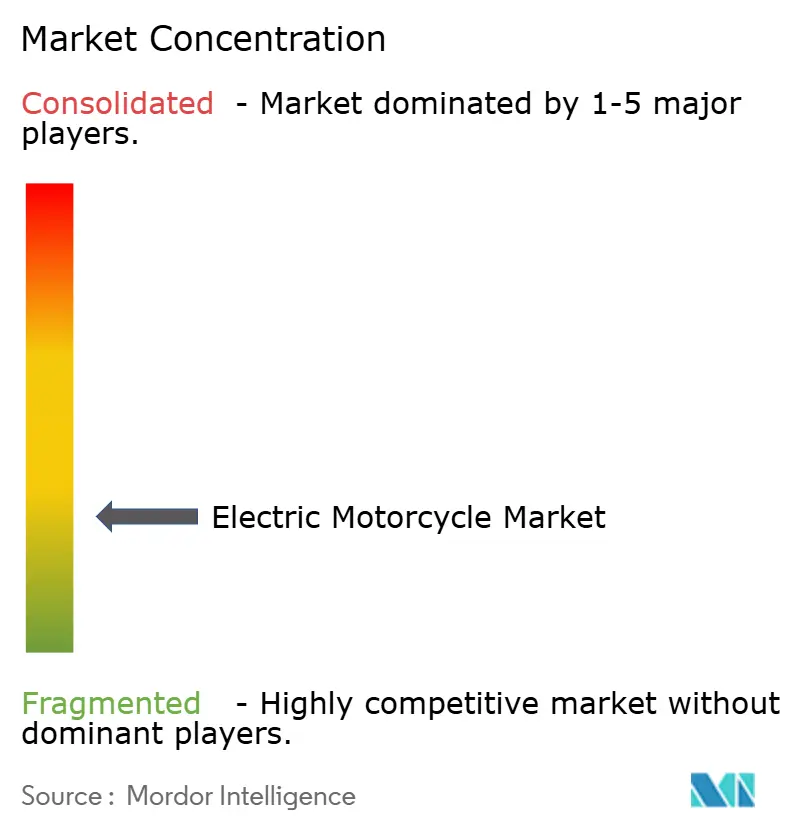
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Motocicletas Elétricas por Mordor Intelligence
O mercado de motocicletas elétricas foi avaliado em 1,15 bilhões de USD em 2025 e deve crescer de 1,45 bilhões de USD em 2026 para 4,54 bilhões de USD até 2031, a um CAGR de 25,72% durante o período de previsão (2026–2031). O impulso reflete a convergência de usuários urbanos, frotas de entrega e pilotos de desempenho em um único caminho tecnológico que combina inovação em baterias com suporte de políticas públicas. Redes de recarga e troca estão se expandindo em megacidades densas, eliminando lacunas de conveniência que antes favoreciam a gasolina. Os fabricantes estão ampliando seus portfólios de produtos, desde scooters de entrada até motos esportivas de 60 kW, uma gama que reposiciona as motocicletas elétricas de duas rodas como produto convencional, e não como novidade. O campo competitivo permanece aberto, com especialistas regionais aproveitando incentivos localizados e plataformas verticalmente integradas para conquistar participação de mercado.
Principais Conclusões do Relatório
- Por tipo de bateria, as baterias de íons de lítio detinham 64,52% da participação do mercado de motocicletas elétricas em 2025, enquanto as de íons de sódio e outras químicas emergentes devem registrar um CAGR de 26,92% até 2031.
- Por potência, as motocicletas abaixo de 3,6 kW lideraram com 44,21% da participação do mercado de motocicletas elétricas em 2025; aquelas acima de 10 kW devem registrar o CAGR mais rápido, de 28,39% até 2031.
- Por tipo de motor, os motores de cubo capturaram 62,29% da participação do mercado de motocicletas elétricas em 2025, enquanto os motores de acionamento central devem crescer a um CAGR de 28,49% até 2031.
- Por uso final, a propriedade pessoal representou 78,31% do tamanho do mercado de motocicletas elétricas em 2025, e as frotas de entrega e logística avançam a um CAGR de 29,34% até 2031.
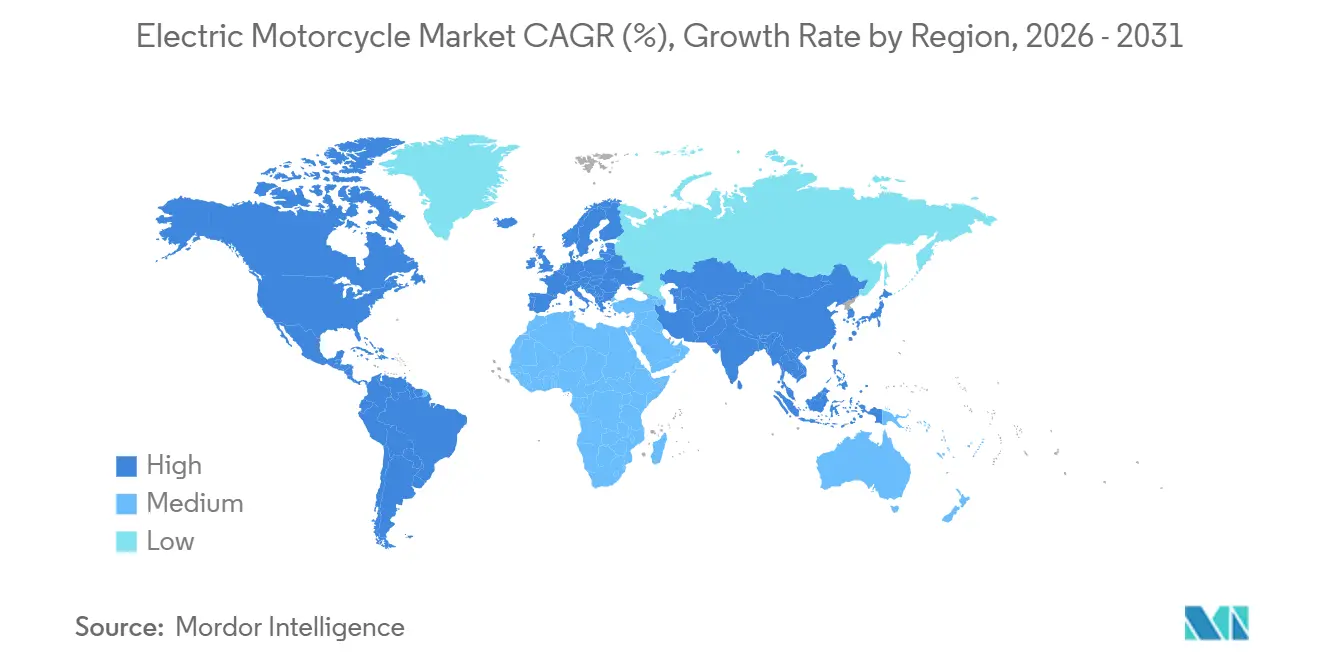
- Por geografia, a Ásia-Pacífico comandou 73,28% da participação do mercado de motocicletas elétricas em 2025, e a América do Sul está se expandindo mais rapidamente, a um CAGR de 27,07% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Queda de Custos e Ganhos de Densidade de Energia das Baterias de Íons de Lítio | +3.8% | Global, com maior impacto na Ásia-Pacífico e na Europa | Médio prazo (2 a 4 anos) |
| Incentivos Governamentais e Mandatos de Emissão Zero | +3.3% | América do Norte e União Europeia como núcleo, expandindo-se para os mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de Redes de Carregamento e Troca de Baterias para Dois Rodas | +2.9% | Núcleo na Ásia-Pacífico, com expansão para a América do Sul e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Frotas de Micromobilidade Reduzem o Custo Total de Propriedade e Impulsionam a Adoção | +2.7% | Global, com comercialização inicial na China e na Índia | Longo prazo (≥ 4 anos) |
| Químicas Inovadoras de Íons de Sódio e Estado Sólido | +2.4% | Centros urbanos globalmente, concentrados na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Conectividade por Atualização Remota e Monetização de Dados no Veículo | +1.8% | Mercados desenvolvidos primeiro, expandindo-se para economias emergentes | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Queda nos Custos das Baterias de Íons de Lítio e Aumento da Densidade de Energia
Os fornecedores de células reduziram consistentemente os preços por quilowatt-hora desde 2024, uma queda acompanhada por ganhos consistentes em watt-horas por quilogramaOs preços dos pacotes de baterias de íons de lítio caíram 8% desde o ano passado, apesar da alta nos preços dos metais, Energy-Storage.News, www.energy-storage.news">[1]. O resultado são pacotes menores que levam os pilotos mais longe sem ampliar as dimensões do chassi. À medida que as garantias se estendem além de cinco anos, os valores de revenda melhoram, reduzindo a diferença de depreciação em relação aos modelos a gasolina. As cadeias de suprimentos também estão se diversificando em químicas ricas em ferro que evitam o cobalto, cujo preço é volátil, estabilizando ainda mais as curvas de custo. Em conjunto, esses avanços tornam os sistemas de propulsão elétrica a escolha padrão para os usuários sensíveis ao preço.
Incentivos Governamentais de Compra e Mandatos de Emissão Zero
Programas nacionais e estaduais continuam a reduzir os custos de aquisição para compradores que antes viam as motocicletas elétricas como luxos premium. A Índia renovou seu esquema PM E-DRIVE e, simultaneamente, delineou um desembolso de acompanhamento do FAME-II, mantendo os subsídios visíveis por 2 a 3 anos. A Califórnia mantém descontos no ponto de venda, e o marco MOVER do Brasil combina alívio fiscal com incentivos à montagem local Incentivos Automotivos do Brasil para Competição e Inovação em Veículos Elétricos, ITA, trade.gov">[2]. Essas medidas encurtam os períodos de retorno do investimento, especialmente para frotas comerciais que percorrem alta quilometragem diária. O impulso das políticas públicas também envia um sinal de demanda que apoia a expansão da fabricação doméstica.
Expansão das Redes de Carregamento e Troca de Baterias para Dois Rodas
Hubs de troca e postos de recarga rápida agora pontuam quarteirões em Taipei, Hanói, Jacarta e São Paulo. Os pilotos podem trocar um pacote descarregado em segundos ou recarregar durante uma pausa para o café, eliminando a ansiedade de autonomia para o uso diário. Os provedores de infraestrutura frequentemente fazem parcerias com redes de lojas de conveniência ou varejistas de combustível, aproveitando imóveis existentes para implantações rápidas. Os modelos de assinatura agrupam o acesso à energia com a manutenção, transformando a recarga em uma despesa operacional previsível. À medida que as redes se interconectam além das fronteiras, o turismo inter-regional sem longas paradas torna-se viável.
Adoção de Frotas de Entrega de Micromobilidade (Menor Custo Total de Propriedade)
Os operadores de serviços de entrega e entrega de alimentos medem o custo por quilômetro em centavos, de modo que eliminar a gasolina e as trocas de óleo gera economias imediatas. Os sistemas de propulsão elétrica se destacam em ciclos de uso com paradas frequentes, onde a frenagem regenerativa recupera energia e as necessidades de manutenção são mínimas. As zonas de ar limpo municipais concedem às frotas elétricas prioridade no espaço à beira da calçada, traduzindo a conformidade ambiental em rotas mais curtas e entregas mais rápidas. As instituições financeiras começaram a subscrever contratos de bateria como serviço que alinham os pagamentos mensais com os fluxos de receita, aliviando as preocupações com o desembolso de capital. À medida que os algoritmos otimizam o despacho usando dados de veículos conectados, a utilização da frota aumenta e a economia melhora ainda mais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial em Comparação com Motocicletas com Motor de Combustão Interna | -2.8% | Global, com maior impacto em mercados emergentes sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Autonomia Limitada e Carregamento Lento Acima de 7 kW | -2.1% | Global, afetando particularmente aplicações em rodovias e de longa distância | Médio prazo (2 a 4 anos) |
| Desafios de Segurança Térmica em Frotas Tropicais | -1.6% | Regiões tropicais, incluindo Sudeste Asiático, Índia e partes da América do Sul | Médio prazo (2 a 4 anos) |
| Fraca Coleta de Baterias no Fim da Vida Útil em Mercados Emergentes | -1.3% | Mercados emergentes na Ásia-Pacífico, África e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preço Premium Inicial Elevado em Comparação com Motocicletas a Combustão Interna
Mesmo após os subsídios, muitas motocicletas elétricas de entrada ainda são listadas a quase o dobro do preço de tabela de modelos a gasolina comparáveis. A diferença continua sendo um obstáculo onde as opções de financiamento são escassas e os orçamentos domésticos são apertados. As tarifas de importação em vários países da América do Sul mantêm os custos de desembarque elevados. Os fabricantes estão testando baterias por uso e planos de arrendamento com opção de compra, mas estes dependem de pontuação de crédito e certeza de valor residual que ainda não são universais. Superar essa lacuna depende de uma montagem local mais profunda e de quedas contínuas nos custos das baterias.
Autonomia Real Limitada e Recarga Lenta Acima de 7 kW
As cifras de autonomia anunciadas pressupõem velocidades urbanas e temperaturas amenas que poucos pilotos experimentam durante todo o ano. O cruzeiro sustentado em rodovias ou o frio do inverno podem reduzir pela metade a autonomia prática. O hardware de recarga rápida acima de 7 kW ainda está concentrado nas capitais, deixando os pilotos rurais dependentes de tomadas de Nível 2 para recarga noturna. O gerenciamento térmico reduz as taxas de recarga à medida que os pacotes se aproximam da carga total, fazendo com que as paradas pareçam mais longas do que os abastecimentos de cinco minutos. Até que avanços em química ou infraestrutura reduzam as janelas de recarga abaixo do limite de uma pausa para o café, o turismo de longa distância continuará sendo um caso marginal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria:
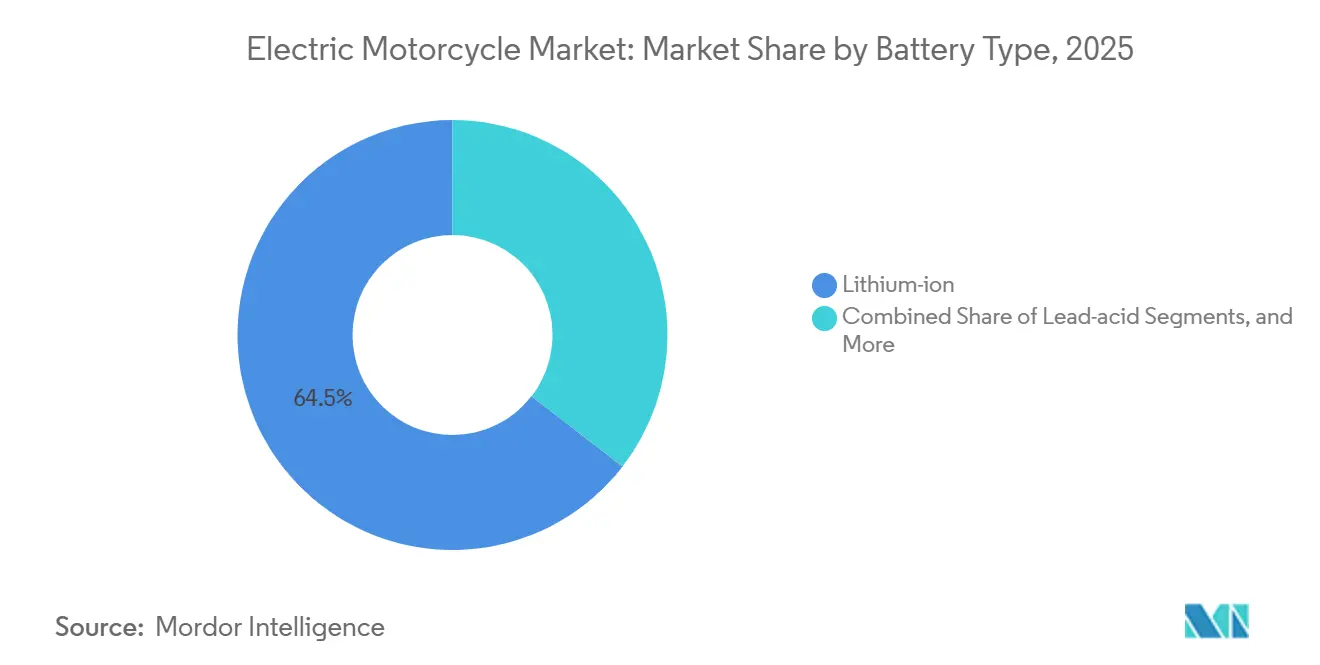
A Diversificação Além do Lítio Ganha ForçaAs baterias de íons de lítio detinham 64,52% da participação do mercado de motocicletas elétricas em 2025, confirmando seu papel como a química padrão para as expectativas convencionais de preço e desempenho. Os pacotes de íons de sódio, com projeção de expansão a um CAGR de 26,92%, atraem os fabricantes que buscam alívio das restrições de fornecimento de lítio e da volatilidade do cobalto. Os participantes menores aproveitam a tolerância do sódio a descargas profundas para ampliar a confiança na garantia. A padronização de componentes também melhora a compatibilidade entre modelos, permitindo implantações de segunda vida em armazenamento estacionário.
Um conjunto mais amplo de químicas ajuda as marcas a combinar os atributos da bateria com as prioridades dos pilotos. Os passageiros sensíveis ao custo optam por pacotes duráveis e de recarga mais lenta, enquanto os entusiastas de desempenho preferem variantes de alta potência com controle térmico rigoroso. O mosaico emergente reduz o risco sistêmico de fornecimento e incentiva a produção localizada de células, uma vantagem para regiões com abundantes matérias-primas de sódio ou ferro. À medida que as químicas proliferam, os modelos de pós-venda evoluem para lidar com fluxos de reciclagem mistos e diagnósticos específicos por química.

Por Potência:
As Faixas de Desempenho Reformulam a Percepção do MercadoAs motocicletas abaixo de 3,6 kW capturaram 44,21% da participação de mercado de motocicletas elétricas em 2025, favorecidas por condutores urbanos e reguladores que as classificam sob as regras de licenciamento de ciclomotores. A classe acima de 10 kW, com previsão de crescimento a um CAGR de 28,39%, demonstra que os sistemas de tração elétrica podem satisfazer os entusiastas de emoções sem concessões. As marcas premium exibem aceleração vigorosa e capacidade para dias de pista, reposicionando as veículos elétricos de duas rodas como substitutos legítimos para motocicletas esportivas de cilindrada média.
À medida que a densidade de energia aumenta gradualmente, as máquinas de médio porte entre 7,2 e 10 kW fazem a ponte entre os deslocamentos diários e as viagens de fim de semana em rodovias. Os condutores descobrem que o torque instantâneo nivela as inclinações urbanas e permite incorporar-se ao tráfego sem esforço. Os revendedores relatam menos céticos durante os test-rides assim que os compradores experimentam as partidas silenciosas e a frenagem regenerativa. Esses ganhos qualitativos importam tanto quanto os quilowatts brutos, empurrando os indecisos em direção à adoção elétrica.
Por Tipo de Motor:
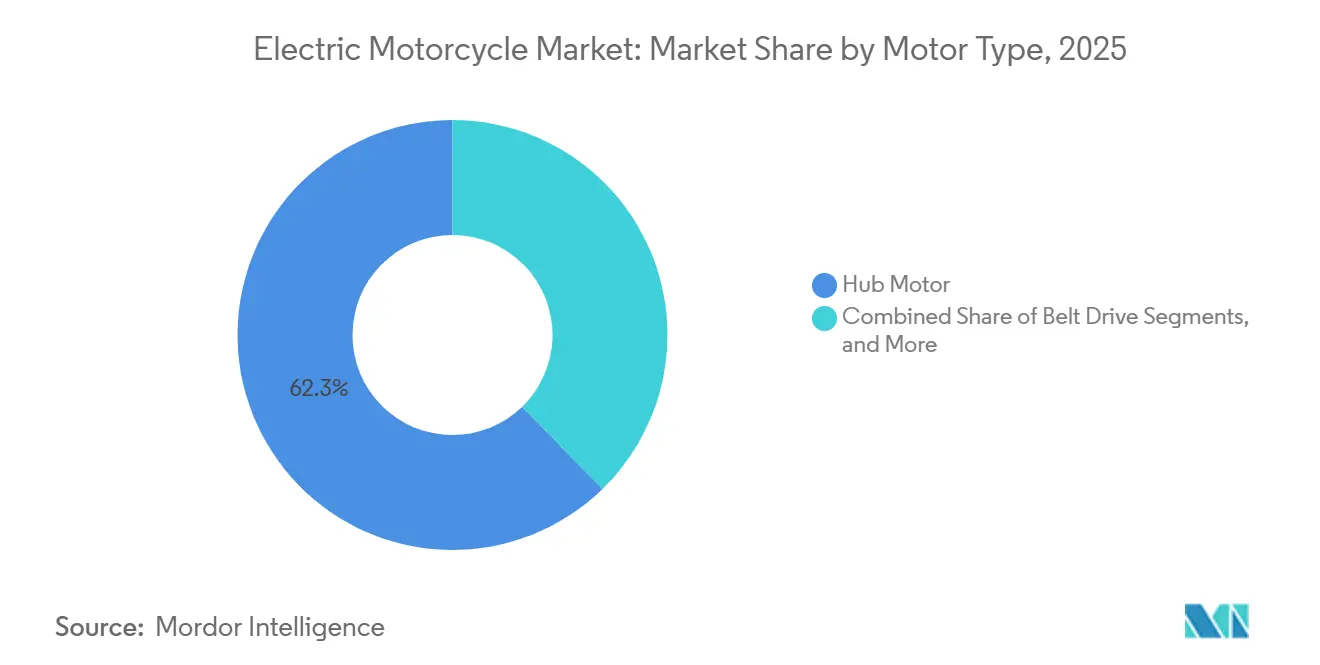
Os Sistemas de Acionamento Central Conquistam a Aprovação dos EntusiastasOs motores de cubo representaram 62,29% da participação do mercado de motocicletas elétricas em 2025, impulsionados por seus baixos requisitos de manutenção e fabricação direta. Os fabricantes favorecem esses sistemas porque se integram diretamente à roda, reduzindo a complexidade mecânica e os custos de montagem. As unidades de acionamento central devem registrar o CAGR mais rápido, de 28,49%, preferidas por pilotos que exigem distribuição de peso equilibrada e câmbio selecionável. Essas unidades replicam as curvas de torque a gasolina, reduzindo o período de adaptação para pilotos experientes que estão fazendo a transição para motocicletas elétricas.
As variantes com corrente e correia ocupam segmentos de mercado menores, cada uma atendendo a preferências específicas de manutenção e considerações de ruído. As transmissões por correia, por exemplo, atraem os usuários urbanos que priorizam a operação silenciosa, enquanto as transmissões por corrente permanecem comuns em aplicações orientadas ao desempenho. Os fornecedores agora oferecem quadros modulares compatíveis com arquiteturas de motor de cubo e de acionamento central, permitindo que os fabricantes respondam rapidamente às mudanças nos padrões de demanda. Essa gama de opções de transmissão permite que o mercado atenda tanto aos operadores de frotas focados em custo quanto aos consumidores orientados ao desempenho, mantendo economias de escala.
Por Uso Final:
As Frotas Comerciais Ganham Peso EstratégicoA propriedade pessoal representou 78,31% da participação do mercado de motocicletas elétricas em 2025, enquanto as frotas de entrega e logística crescem na taxa mais rápida, com um CAGR de 29,34%. Os gestores de frotas são atraídos por cronogramas de manutenção previsíveis e economias de combustível que se acumulam em milhares de paradas diárias. Em muitas cidades, os registros de veículos elétricos permitem acesso a áreas à beira da calçada durante as restrições de horário de pico, um benefício não monetário que melhora a densidade de entregas. Essas vantagens práticas tornam as motocicletas e triciclos elétricos uma escolha lógica para os operadores de frotas que gerenciam margens apertadas e prazos de entrega rigorosos.
Os operadores de micromobilidade também estão se expandindo, embora sua participação permaneça modesta em relação à propriedade pessoal. Os modelos de assinatura e pagamento por minuto introduzem usuários ocasionais ao uso elétrico, potencialmente apoiando a demanda futura no varejo. Os requisitos de sustentabilidade corporativa estão levando as empresas a substituir as frotas de funcionários por opções de emissão zero, reforçando uma mudança das decisões de compra individuais para os ciclos de aquisição institucional. À medida que as organizações estabelecem metas mensuráveis de emissões, a eletrificação de frotas é cada vez mais tratada como uma prioridade operacional, e não como uma atualização opcional.
Análise Geográfica
Mercado de Motocicletas Elétricas da APAC
A Ásia-Pacífico domina o mercado de motocicletas elétricas, detendo 73,28% da participação global em 2025. Cidades densas, culturas consolidadas de veículos de duas rodas e fortes incentivos fiscais combinam-se para acelerar a transição dos motores a gasolina para a energia de baterias. Os ecossistemas de troca de baterias na China, em Taiwan e na Indonésia mantêm o tempo de recarga competitivo em relação à gasolina, enquanto as políticas da Índia sustentam um alto crescimento unitário apesar da redução gradual dos subsídios. O Japão e a Coreia do Sul avançam em ritmo moderado, equilibrando a proteção da indústria doméstica com as metas de descarbonização. O ecossistema da região atrai agora fornecedores de componentes que buscam instalar a montagem de baterias próximo às fábricas de veículos.
Mercado de Motocicletas Elétricas da América do Sul
A América do Sul está posicionada para registrar o CAGR mais elevado, de 27,07%, até 2031, apoiada pelo marco industrial MOVER do Brasil e por uma crescente rede de centros de montagem regionais. Regras de conteúdo local e isenções fiscais atraem fabricantes a se estabelecerem na região, reduzindo a exposição às oscilações cambiais. A estrutura tarifária da Argentina modera o impulso de curto prazo, mas pode ser flexibilizada à medida que os formuladores de políticas avaliam as metas de emissões em relação à acessibilidade para o consumidor. A implantação de infraestrutura concentra-se em megacidades como São Paulo e Buenos Aires, onde as cobranças por congestionamento e a demanda de serviços de transporte por aplicativo se sobrepõem.
Mercado de Motocicletas Elétricas da EMEA e da América do Norte
A Europa e a América do Norte adotam as motocicletas elétricas em velocidades moderadas, moldadas por um mosaico de incentivos nacionais e zonas urbanas de ar limpo. Londres, Paris e Milão penalizam os veículos de duas rodas a gasolina nos distritos centrais, impulsionando os entregadores em direção ao arrendamento de modelos elétricos. Nos Estados Unidos, a Califórnia e o Oregon lideram os subsídios em nível estadual, enquanto a adoção mais ampla aguarda modelos de longa autonomia para viagens que se encaixem na cultura de lazer de fim de semana. O Oriente Médio e a África permanecem em estágio inicial: projetos-piloto de troca de baterias no Quênia e em Ruanda ilustram soluções criativas em contextos com redes elétricas limitadas, e os países do Golfo combinam mandatos de eletrificação com investimentos em carregamento em larga escala para alinhar-se aos roteiros de emissões líquidas zero.
Cenário Competitivo
O mercado de motocicletas elétricas permanece fragmentado, com as cinco maiores marcas — NIU Technologies, Yadea Group, LiveWire, Vmoto e Zero Motorcycles — respondendo coletivamente por apenas uma pequena parcela do volume global. Essa fragmentação cria oportunidades significativas para novos entrantes. A NIU se diferencia por meio de software, usando atualizações remotas e um nível de assinatura mensal para gerar receita recorrente e manter seu hardware atualizado. Esse modelo reduz os custos de garantia e fortalece a retenção de clientes. A LiveWire, que a Harley-Davidson separou como empresa independente, mitiga o risco de pesquisa e desenvolvimento ao codesenvolver plataformas com a KYMCO. Seu maxi-scooter S2 conjunto tem como alvo os compradores de veículos elétricos pela primeira vez na Europa e na Ásia. A Vmoto e a Zero Motorcycles completam o grupo líder combinando o apelo da marca ocidental com a fabricação contratada na Ásia, permitindo-lhes manter estruturas de custo enxutas enquanto preservam o posicionamento premium no mercado.
Uma segunda camada de concorrência vem de startups ágeis especializadas em nichos de desempenho. A moto de motocross de 60 kW da Stark Future ilustra como pequenas equipes podem superar os players tradicionais ao adquirir sistemas de propulsão prontos para uso e se concentrar em quadros leves e estilo distintivo. Essas marcas alocam capital para materiais compostos e gestão térmica avançada, em vez de grandes redes de concessionárias, contando com canais diretos ao consumidor e eventos de test-ride pop-up. Os fornecedores de baterias cortejam cada vez mais esses especialistas com pacotes modulares que integram sistemas de gestão de baterias, reduzindo assim os prazos de desenvolvimento de engenharia.
Os montadores regionais e fabricantes de componentes fragmentam ainda mais o campo. As startups quenianas e ruandesas combinam infraestrutura de troca de baterias com motocicletas de duas rodas montadas localmente, adaptando a durabilidade para estradas irregulares e monetizando assinaturas de energia em vez de vendas de veículos. Os fornecedores europeus de acessórios agora oferecem kits de acionamento central plug-and-play que permitem que marcas boutique lancem tiragens limitadas sem ciclos completos de homologação. As plataformas de telemática baseadas em nuvem fornecem diagnósticos remotos e análises de manutenção preditiva, permitindo que mesmo marcas pequenas correspondam aos recursos de conectividade de rivais maiores.
Líderes do Setor de Motocicletas Elétricas
-
NIU Technologies
-
Yadea Group Holdings Ltd.
-
LiveWire EV, LLC
-
Vmoto Limited
-
Zero Motorcycles Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Motocicletas Elétricas Empresas cobertas neste relatório
- Yadea Group Holdings Ltd.
- NIU Technologies
- Vmoto Limited
- Zero Motorcycles Inc.
- Energica Motor Company S.p.A
- LiveWire EV, LLC
- HORWIN Inc.
- Revolt Intellicorp Private Limited (Revolt Motors)
- Honda Motor Co. Ltd.
- Yamaha Motor Co. Ltd.
- Oben EV SPA
- Verge Motorcycles Oܠ
- Damon Inc.
- LAND Moto
Desenvolvimentos industriais recentes em Mercado de Motocicletas Elétricas
- Agosto de 2026: A Hero MotoCorp confirmou que lançaria sua primeira motocicleta elétrica em 2027, expandindo o portfólio VIDA além dos scooters e entrando no nascente segmento de motocicletas elétricas da Índia.
- Julho de 2026: A Honda lançou a WN7, sua primeira motocicleta elétrica de tamanho completo, na Europa, agora disponível nas concessionárias, marcando sua entrada no mercado premium de motocicletas elétricas.
- Abril de 2026: A fabricante queniana Roam apresentou o Roam Air Gen 3, adicionando uma bateria resistente a roubo e de recarga rápida adaptada ao setor de entregas da África.
- Abril de 2026: A Royal Enfield revelou a Flying Flea C6, um modelo leve com quadro de alumínio forjado projetado para agilidade urbana.
Escopo do Relatório Global do Mercado de Motocicletas Elétricas
O mercado de motocicletas elétricas é segmentado por tipo de bateria, potência, tipo de motor/transmissão, uso final e geografia.
Por Tipo de Bateria, o mercado é segmentado em Chumbo-ácido, Íons de Lítio, Polímero de Íons de Lítio, Íons de Sódio e Emergentes. Por Potência, o mercado é segmentado nas seguintes faixas: Abaixo de 3,6 kW, 3,6 - 7,2 kW, 7,2 - 10 kW e Acima de 10 kW. Por Tipo de Motor/Transmissão, o mercado é segmentado em Motor de Cubo, Transmissão por Correia, Transmissão por Corrente e Motor de Acionamento Central. Por Uso Final, o mercado é segmentado em Pessoal/Individual, Comercial e Corporativo, Serviço de Micromobilidade e Entrega e Logística. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e Restante da América do Norte), América do Sul (Brasil, Argentina e Restante da América do Sul), Europa (Reino Unido, Alemanha, Espanha, Itália, França, Rússia e Restante da Europa), Ásia-Pacífico (Índia, China, Japão, Coreia do Sul e Restante da Ásia-Pacífico) e Oriente Médio e África (Emirados Árabes Unidos, Arábia Saudita, Turquia, Egito, África do Sul e Restante do Oriente Médio e África).
As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Chumbo-ácido |
| Íons de lítio |
| Polímero de íons de lítio |
| Íons de sódio e Químicas Emergentes |
| Abaixo de 3,6 kW |
| 3,6 - 7,2 kW |
| 7,2 - 10 kW |
| Acima de 10 kW |
| Motor de Cubo |
| Transmissão por Correia |
| Transmissão por Corrente |
| Motor de Acionamento Central |
| Pessoal e Individual |
| Frotas Comerciais e Corporativas |
| Provedores de Serviços de Micromobilidade |
| Entrega e Logística |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| Espanha | |
| Itália | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Bateria | Chumbo-ácido | |
| Íons de lítio | ||
| Polímero de íons de lítio | ||
| Íons de sódio e Químicas Emergentes | ||
| Por Potência de Saída | Abaixo de 3,6 kW | |
| 3,6 - 7,2 kW | ||
| 7,2 - 10 kW | ||
| Acima de 10 kW | ||
| Por Tipo de Motor e Transmissão | Motor de Cubo | |
| Transmissão por Correia | ||
| Transmissão por Corrente | ||
| Motor de Acionamento Central | ||
| Por Uso Final | Pessoal e Individual | |
| Frotas Comerciais e Corporativas | ||
| Provedores de Serviços de Micromobilidade | ||
| Entrega e Logística | ||
| Por Região | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| Espanha | ||
| Itália | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de motocicletas elétricas até 2031?
Tem previsão de atingir 4,54 bilhões de USD, expandindo-se a um CAGR de 25,72% de 2026 a 2031.
Qual química de bateria cresce mais rapidamente em motocicletas elétricas de duas rodas?
Os pacotes de íons de sódio têm projeção de crescer a um CAGR de 26,92% até 2031, superando as variantes de lítio.
Qual segmento de potência apresenta o maior impulso?
As motocicletas acima de 10 kW têm expectativa de registrar o CAGR mais rápido de 28,39% até 2031.
Qual região comanda a maior participação nas vendas atuais de motocicletas elétricas?
A Ásia-Pacífico deteve 73,28% da receita global em 2025.
Qual tecnologia de bateria está crescendo mais rapidamente nas motocicletas elétricas?
Os Íons de Sódio e as Químicas Emergentes estão se expandindo a um CAGR de 26,28% à medida que os fabricantes buscam menores custos de materiais e segurança no fornecimento.