
Tamanho e Participação do Mercado de Empilhadeiras Elétricas
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
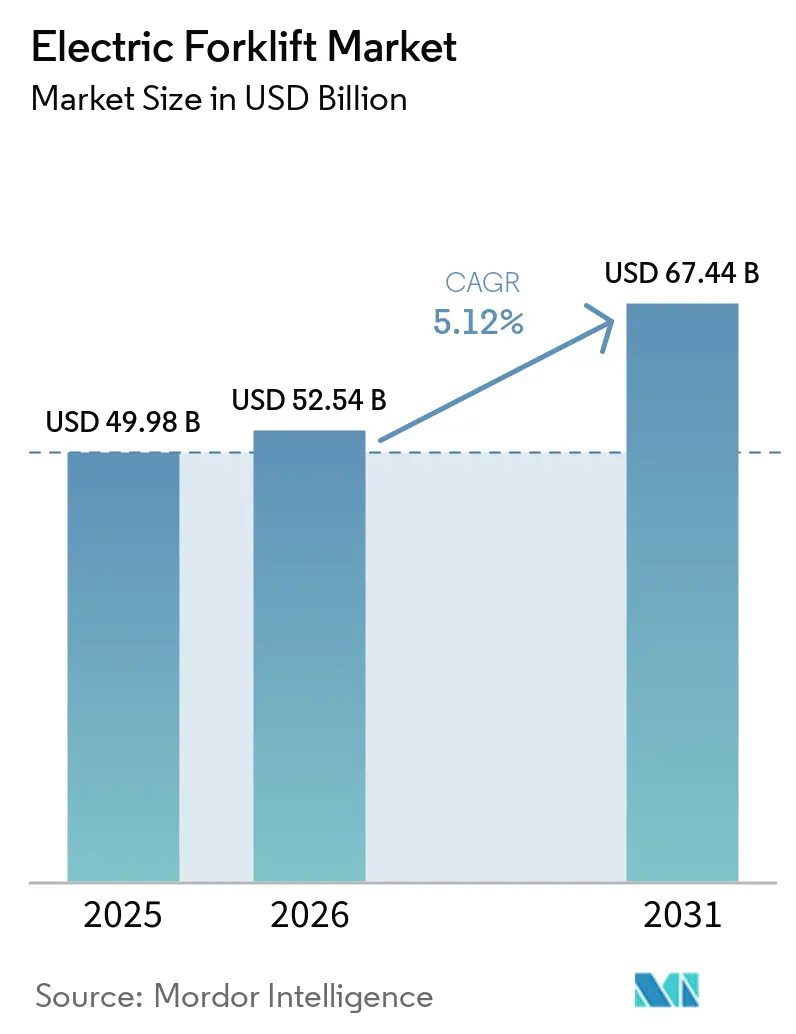
| Tamanho do Mercado (2026) | 52.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 67.44 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.12 % |
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
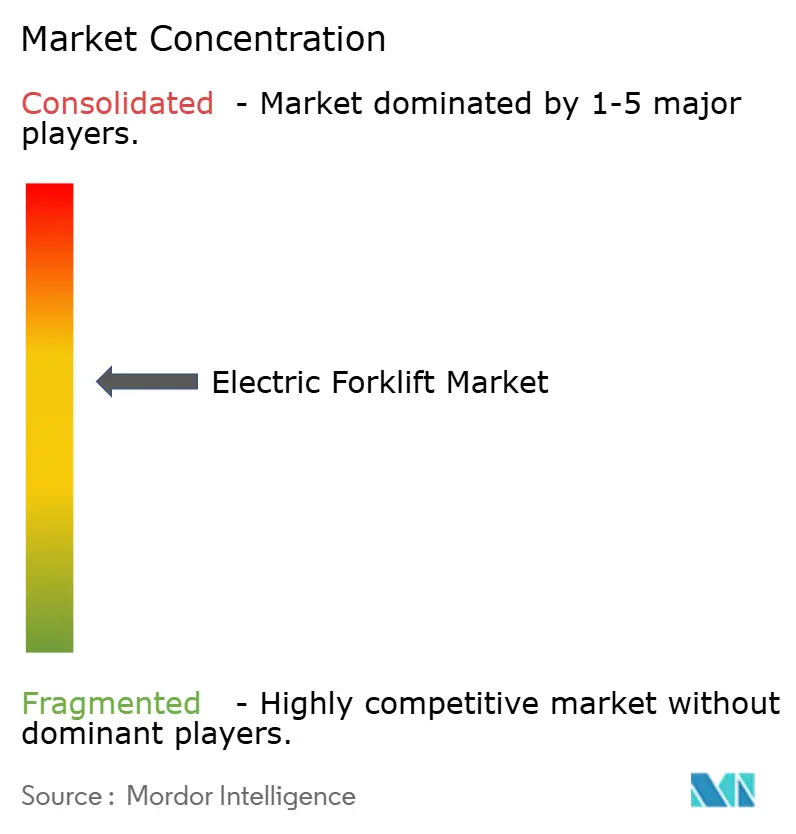
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Empilhadeiras Elétricas por Mordor Intelligence
O mercado de empilhadeiras elétricas foi avaliado em 49,98 bilhões de USD em 2025 e está projetado para crescer de 52,54 bilhões de USD em 2026 para 67,44 bilhões de USD até 2031, a um CAGR de 5,12% durante o período de previsão (2026–2031). Os prazos regulatórios para equipamentos de emissão zero, a queda nos custos das baterias de íons de lítio e o aumento dos investimentos em atendimento de pedidos do comércio eletrônico estão reforçando a mudança estrutural em relação aos trens de força a diesel e GLP. A proibição gradual da Califórnia sobre novas empilhadeiras de combustão interna, em vigor a partir de janeiro de 2025, está acelerando a eletrificação de frotas na América do Norte. Os operadores de armazéns estão priorizando o custo total de propriedade em detrimento do preço inicial, incentivados pelo financiamento de bateria como serviço e pelas plataformas de gestão de frotas habilitadas por inteligência artificial.
Principais Conclusões do Relatório
- Por tipo de trem de força, as variantes elétricas detinham 71,27% da participação de mercado de empilhadeiras elétricas em 2025 e estão previstas para crescer a um CAGR de 11,79% até 2031.
- Por classe de veículo, a Classe III capturou 41,37% da participação do tamanho do mercado de empilhadeiras elétricas em 2025, enquanto a Classe II avança a um CAGR de 9,28% até 2031.
- Por capacidade de carga, as unidades abaixo de 5 toneladas representaram 47,19% da participação de mercado de empilhadeiras elétricas em 2025; a faixa de 5 a 15 toneladas está projetada para expandir a um CAGR de 8,21% no período 2026–2031.
- Por setor de uso final, logística e armazenagem liderou com 39,21% da participação de mercado de empilhadeiras elétricas em 2025, e as operações de cadeia de frio de alimentos e bebidas crescem mais rapidamente, a um CAGR de 10,61% até 2031.
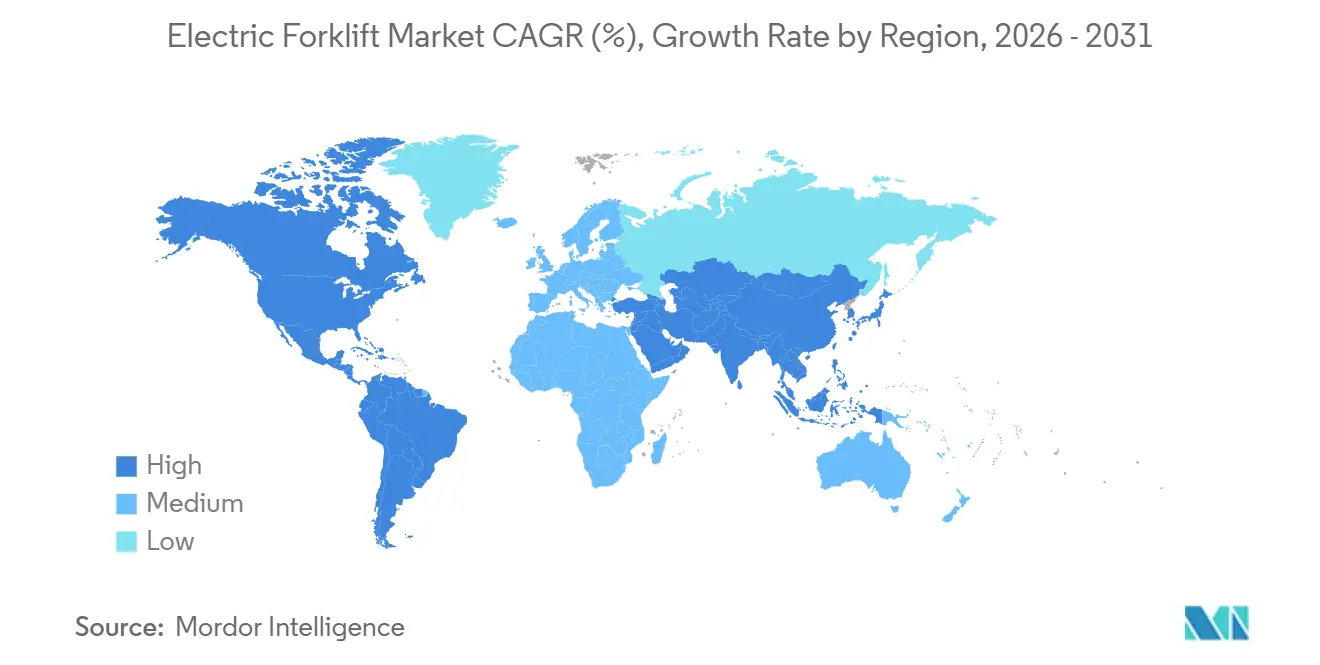
- Por geografia, a Ásia-Pacífico comandou 43,29% da participação de mercado de empilhadeiras elétricas em 2025, enquanto a América do Sul deve registrar o maior CAGR regional de 8,72% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Comércio Eletrônico em Armazéns | +1.8% | Global, com concentração na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Mandatos de Equipamentos de Movimentação de Materiais de Emissão Zero | +1.5% | América do Norte e UE como núcleo, expandindo-se para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Queda nos Custos de Baterias de Íons de Lítio | +1.2% | Global | Médio prazo (2 a 4 anos) |
| Bateria como Serviço (BaaS) dos Fabricantes de Equipamentos Originais | +0.9% | América do Norte e UE, programas-piloto na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Roteiro de Baterias de Estado Sólido (2027+) | +0.6% | Global, liderado pelo Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Manutenção Preditiva Habilitada por Inteligência Artificial para TCO | +0.4% | América do Norte e UE, expandindo-se para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Expansão de Armazéns Impulsionada pelo Comércio Eletrônico
Os compromissos de entrega no mesmo dia exigem equipamentos de alto rendimento e emissão zero que possam operar continuamente em instalações fechadas. O investimento do Walmart em 2026 no centro de distribuição da Louisiana exemplifica a escala dos gastos com automação que está inclinando as aquisições para empilhadeiras compactas de íons de lítioWalmart a adicionar automação e robótica ao centro de distribuição da Louisiana, Retail Dive, retaildive.com">[1]. Armazéns urbanos de vários andares no Japão, em Singapura e na Europa Ocidental empregam caminhões de corredor estreito para maximizar a capacidade cúbica, ampliando a demanda por modelos elétricos manobráveis. Os operadores de frotas valorizam a ausência de gases de escape a diesel, o menor ruído e a capacidade de recarregar durante micropausas sem sair do edifício. Esses ganhos operacionais, combinados com o aumento dos custos de terrenos que forçam a construção vertical, sustentam o impacto positivo do fator comércio eletrônico no crescimento do mercado.
Mandatos sobre Equipamentos de Movimentação de Materiais de Emissão Zero
O Regulamento de Empilhadeiras de Emissão Zero da Califórnia proíbe novas unidades a diesel e GLP em fases a partir de 2026Regulamento de Empilhadeiras de Emissão Zero, CAPPO, www.cappo.org">[2]. Medidas paralelas na União Europeia exigem passaportes digitais de bateria a partir de fevereiro de 2027, incorporando dados de carbono do ciclo de vida que agora influenciam os preços de revenda e os termos de arrendamento. As regras provinciais de qualidade do ar na China também restringem o uso de diesel em parques industriais, impulsionando as frotas domésticas em direção à energia de bateria. À medida que os prazos de conformidade se tornam mais rigorosos, os operadores com grandes frotas de combustão interna enfrentam depreciação acelerada e começaram a trocar equipamentos antes do prazo para evitar penalidades. Essa certeza regulatória reduz o risco de alocação de capital para os fabricantes de equipamentos originais que expandem as linhas elétricas e justifica preços premium em modelos conformes.
Curva Declinante de Custo de Baterias de Íons de Lítio
A deflação contínua de custos na química de íons de lítio trouxe as empilhadeiras elétricas à paridade de custos ao longo de sua vida útil com as equivalentes de combustão interna. O menor teor de cobalto e a crescente adoção do fosfato de ferro e lítio são centrais para essa tendência. Os fabricantes chineses aproveitam a integração vertical para repassar economias diretamente aos clientes, comprimindo as margens dos concorrentes estabelecidos enquanto ampliam a base de compradores endereçável. Os contratos de bateria como serviço reinterpretam as despesas de capital como uma taxa operacional previsível, atraindo pequenas e médias empresas com restrições de caixa. A curva descendente de custos, portanto, amplia a penetração geográfica e por segmento, ao mesmo tempo que estimula inovações adjacentes, como carregadores rápidos modulares.
Modelos de Bateria Como Serviço (BaaS) dos Fabricantes de Equipamentos Originais
Os modelos de assinatura desacoplam a bateria do chassi, reduzindo o preço de etiqueta e transferindo o risco de desempenho de volta ao fabricante. Os primeiros adotantes no Sudeste Asiático garantem garantias de tempo de atividade que se alinham com os cronogramas de fabricação just-in-time, melhorando a resiliência operacional. Esses modelos prosperam em mercados de eletricidade voláteis; os provedores absorvem as oscilações de preços otimizando quando e como as baterias são carregadas. A aceitação mais ampla desse fator acelera o mercado de segunda mão para pacotes recondicionados, reforçando a narrativa de economia circular que os reguladores promovem. Com o tempo, os fabricantes de equipamentos originais que oferecem serviços de bateria obtêm fluxos de receita recorrentes que amortecem a ciclicidade nas vendas de equipamentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo em Comparação com Alternativas de Combustão Interna | -1.2% | Global, agudo em mercados emergentes sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Restrições de Capacidade da Rede Elétrica | -0.8% | América do Norte, Europa, zonas industriais envelhecidas na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Gargalos na Reciclagem de Baterias | -0.5% | Global, pressão regulatória na UE e na América do Norte | Médio prazo (2 a 4 anos) |
| Lacunas na Infraestrutura de Abastecimento de Hidrogênio | -0.3% | Global, implantações piloto no Japão, Alemanha e Califórnia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial em Comparação com Alternativas de Combustão Interna
O prêmio de compra continua sendo um obstáculo para operadores menores que não têm acesso a financiamento concessionado ou programas de arrendamento. Mesmo que a economia ao longo da vida útil favoreça as elétricas, o horizonte de retorno pode se estender além dos ciclos de planejamento típicos em regiões sensíveis ao preço. A bateria como serviço alivia, mas não elimina, essa barreira, pois as taxas mensais ainda excedem os custos de combustível diesel em mercados com petróleo subsidiado. A influência dessa restrição se moderará à medida que os preços dos pacotes caírem e os financiadores desenvolverem modelos de valor residual baseados em dados de saúde da bateria em tempo real.
Restrições de Capacidade da Rede Elétrica em Instalações Existentes
Os armazéns legados raramente possuem capacidade elétrica suficiente para suportar dezenas de carregadores rápidos. A atualização de transformadores e painéis elétricos envolve licenças onerosas, gestão de projetos e tempo de inatividade, que os operadores avaliam em relação à simplicidade do abastecimento a diesel. Táticas intermediárias, como a troca de baterias ou cronogramas de carregamento escalonados, ajudam, mas adicionam camadas logísticas. Parcerias público-privadas que subsidiam energia solar local ou sistemas de armazenamento de energia poderiam aliviar esse gargalo, mas a coordenação de políticas varia amplamente entre as jurisdições.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Trem de Força:
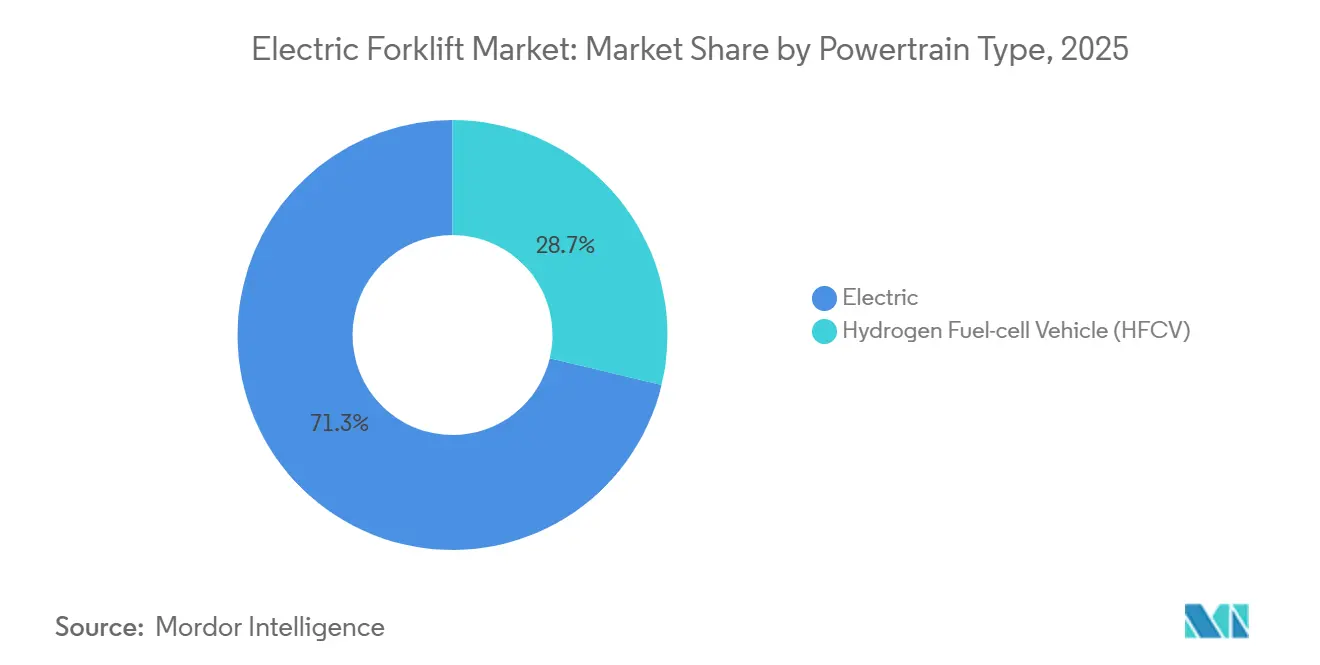
A Eletrificação Consolida a LiderançaAs variantes elétricas representaram 71,27% da participação de mercado de empilhadeiras elétricas em 2025 e estão projetadas para registrar o CAGR mais rápido de 11,79% até 2031. A crescente adoção de íons de lítio diminuiu o apelo das unidades de chumbo-ácido, pois os operadores valorizam o carregamento rápido e a menor manutenção. Os ventos favoráveis legislativos, notadamente a proibição de vendas de novos caminhões a diesel pela Califórnia em 2025, impulsionam a penetração elétrica em frotas de serviço pesado. Os fabricantes de equipamentos originais implantam conjuntos de baterias verticalmente integrados que aprimoram o controle de qualidade e desbloqueiam recursos de software, como o gerenciamento dinâmico de tensão. Os usuários finais veem os testes de hidrogênio principalmente como pilotos de mitigação de risco até que a infraestrutura se expanda.
Os avanços na química de fosfato de ferro e lítio reforçam o domínio dos trens de força de bateria ao aprimorar a segurança térmica e a estabilidade de custos. Os modelos de empilhadeiras agora integram análises de saúde da bateria que recomendam janelas de carregamento ideais, prolongando a vida útil do conjunto e reduzindo as contas de eletricidade. Os gestores de frotas integram essas análises em painéis de gestão de armazéns, alinhando a disponibilidade de empilhadeiras com os cronogramas de separação robótica. Por outro lado, os programas de células de combustível dependem da demanda de hidrogênio entre setores para subsidiar a construção de centros de abastecimento, um cenário que permanece incerto. Como resultado, as elétricas consolidam participação enquanto o hidrogênio permanece um complemento aspiracional em vez de um substituto.
Por Classe de Veículo:
Caminhões de Corredor Estreito AceleramOs caminhões de palete da Classe III lideraram com 41,37% da participação de mercado de empilhadeiras elétricas em 2025, enquanto os caminhões de corredor estreito da Classe II estão no ritmo de um CAGR de 9,28% até 2031. Os armazéns urbanos de alta densidade dependem de unidades de corredor estreito que manobram em corredores de menos de dois metros, otimizando o armazenamento por metro quadrado. Varejistas e prestadores de serviços logísticos terceirizados equipam esses modelos com sensores de prevenção de colisões que protegem tanto o pessoal quanto as mercadorias frágeis. A integração de separação por voz aumenta ainda mais o rendimento, permitindo que os operadores controlem as empilhadeiras sem desmontar.
A trajetória de crescimento dos caminhões da Classe II reflete a proliferação de sistemas automatizados de armazenamento e recuperação, que exigem posicionamento vertical preciso em racks de vários níveis. Os trens de força elétricos a bateria fornecem o controle de microtorque necessário para tal precisão, mantendo baixas assinaturas acústicas em depósitos urbanos sensíveis ao ruído. Os caminhões de contrapeso da Classe I permanecem relevantes para cargas mais pesadas, mas tendem a ter ciclos de substituição mais longos devido à sua intensidade de capital. A melhoria contínua nos projetos de baterias compactas poderia borrar os limites de classe, permitindo categorias híbridas emergentes que combinam a agilidade do caminhão de palete com a capacidade de elevação intermediária.
Por Capacidade de Carga:
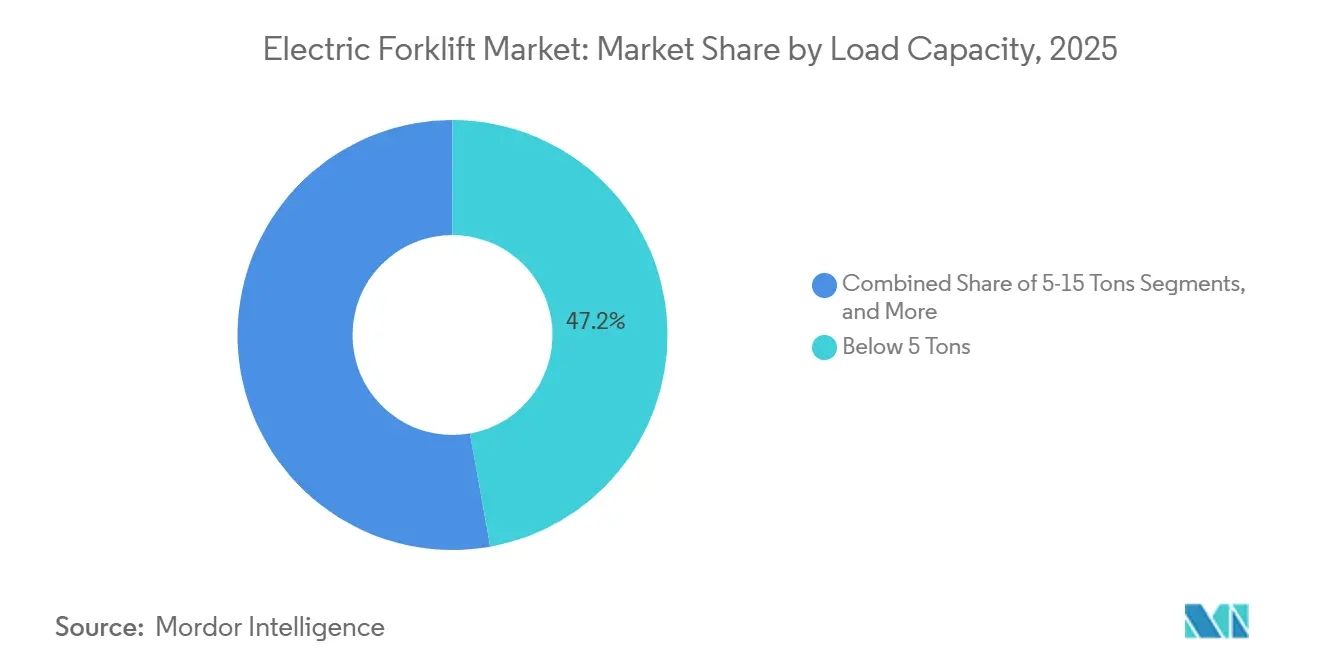
A Demanda de Médio Alcance se IntensificaAs empilhadeiras com capacidade abaixo de 5 toneladas reivindicaram 47,19% da participação de mercado de empilhadeiras elétricas em 2025, mas o segmento de 5 a 15 toneladas está previsto para registrar um CAGR de 8,21% até 2031. Os lançamentos de automação no atendimento de alimentos e bebidas frequentemente requerem capacidades de médio porte para transportar mercadorias paletizadas para racks de grande altura. Os conjuntos de íons de lítio fornecem tensão consistente sob tais cargas pesadas cíclicas, evitando quedas de produtividade no final de um turno. A crescente adoção de veículos guiados automatizados levou os operadores a padronizar alturas de docas e formatos de paletes para empilhadeiras de 5 a 15 toneladas, simplificando os fluxos de cross-docking.
O arrendamento de baterias aumenta ainda mais a adoção ao alinhar os custos de equipamentos com modelos de receita vinculados ao rendimento. As unidades acima de 15 toneladas permanecem de nicho, limitadas pelas penalidades de peso da bateria que reduzem a carga útil utilizável em superfícies externas. Os avanços tecnológicos provenientes da pesquisa de baterias para caminhões comerciais poderiam eventualmente reduzir essa lacuna, mas no horizonte de previsão, as empilhadeiras elétricas de médio porte representam o ponto ideal entre capacidade e custo.

Por Setor de Uso Final:
A Eletrificação da Cadeia de Frio Lidera o CrescimentoLogística e armazenagem representaram 39,21% da participação de mercado de empilhadeiras elétricas em 2025, mas as operações de cadeia de frio de alimentos e bebidas estão projetadas para desfrutar de um CAGR vigoroso de 10,61% até 2031. As instalações refrigeradas exigem emissões zero no escapamento para preservar a qualidade do ar e evitar a contaminação por hidrocarbonetos de produtos perecíveis. As baterias de íons de lítio superam as de chumbo-ácido em condições abaixo de zero, retendo capacidade sem aquecedores auxiliares, uma vantagem que acelera a transição de frotas.
As redes varejistas que enfatizam compromissos de neutralidade de carbono exigem cada vez mais equipamentos elétricos nos contratos com fornecedores, impulsionando os fornecedores em direção à adoção rápida. As plantas de manufatura fazem a transição de forma seletiva, priorizando as linhas de produção internas onde as restrições de ventilação penalizam os gases de escape a diesel. Os canteiros de obras e os projetos de infraestrutura ao ar livre permanecem ancorados nos modelos de combustão interna por enquanto, limitados pelo terreno acidentado e pela facilidade do abastecimento móvel.
Análise Geográfica
Mercado de Empilhadeiras Elétricas da APAC
A Ásia-Pacífico reteve 43,29% da participação no mercado de empilhadeiras elétricas em 2025, impulsionada pela automação industrial da China e pelo boom de armazéns Classe A da Índia. Os limites provinciais de poluição apertam o cerco sobre as empilhadeiras a diesel, levando os fabricantes de equipamentos originais chineses a ampliar a produção de lítio-ferro-fosfato e a entregar equipamentos a preços mais baixos que superam as importações. Os investidores imobiliários logísticos da Índia incorporam infraestrutura de carregamento rápido em novas construções, encarando as frotas eletrificadas como um diferencial competitivo para clientes de comércio eletrônico. Os governos do Japão e da Coreia do Sul subsidiam a automação para compensar a escassez de mão de obra, acelerando a adoção de empilhadeiras elétricas para corredores estreitos. Apesar do crescimento acelerado, as melhorias na rede elétrica ainda ficam aquém da expansão dos armazéns, tornando a energia solar local combinada com armazenamento uma estratégia de mitigação preferida.
Mercado de Empilhadeiras Elétricas da América do Sul
Prevê-se que a América do Sul registre um CAGR de 8,72% até 2031, sustentado pela corrida ao atendimento de pedidos do comércio eletrônico no Brasil e pela reforma da cadeia de frio orientada para exportação na Argentina. Os centros de distribuição brasileiros em São Paulo modernizam as baias de carregamento junto com transportadores automatizados, permitindo um reabastecimento noturno contínuo. Os exportadores agroalimentares argentinos integram empilhadeiras elétricas para atender às auditorias de sustentabilidade dos compradores internacionais, desbloqueando acesso a mercados premium. Os obstáculos de financiamento persistem, mas o leasing de baterias combinado com manutenção suaviza as barreiras de custo inicial. Os montadores locais estão explorando a importação de kits semimontados para contornar a volatilidade cambial e reduzir os prazos de entrega.
Mercado de Empilhadeiras Elétricas da América do Norte e EMEA
A América do Norte e a Europa apresentam uma eletrificação madura impulsionada pela aplicação regulatória e pelas metas corporativas de descarbonização. A proibição de vendas de novas empilhadeiras a diesel na Califórnia obriga a renovação acelerada das frotas, e as concessionárias de energia oferecem créditos de resposta à demanda para armazéns que programam o carregamento fora do horário de pico. O quadro regulatório de passaporte de baterias da UE catalisa cadeias de fornecimento transparentes, recompensando os fabricantes de equipamentos originais que rastreiam a proveniência de minerais e a reciclabilidade. Os operadores de armazéns implantam painéis de controle com inteligência artificial que alinham o despacho de empilhadeiras com as escalas de trabalho, extraindo ciclos adicionais de cada pacote de baterias. No Oriente Médio e em África, os projetos piloto de eletrificação incipientes concentram-se nas zonas de livre comércio do Golfo e nos portos sul-africanos, onde os programas de aluguel reduzem a exposição de capital e familiarizam os utilizadores com a tecnologia de iões de lítio.
Cenário Competitivo
Toyota Industries Corporation, KION Group AG, Jungheinrich AG, Crown Equipment Corporation e Hyster-Yale Inc. respondem coletivamente por uma participação moderada, deixando amplo espaço para desafiantes ágeis. Os participantes chineses, notadamente BYD e Hangcha, exercem alavancagem de custos por meio de linhas de bateria verticalmente integradas e redes de distribuidores cada vez mais globais. Os concorrentes estabelecidos ocidentais defendem seu território agrupando telemática, manutenção preditiva e bateria como serviço em contratos baseados em valor que fidelizam os clientes por vários anos. Os depósitos de patentes indicam uma mudança em direção à exploração de baterias de estado sólido.
As parcerias estratégicas moldam a diferenciação. A colaboração de inteligência artificial da Jungheinrich se concentra na previsão da saúde da bateria, enquanto a KION investe em sobreposições de software que agregam dados de empilhadeiras e transportadores. Crown e Raymond refinam os recursos de assistência ao operador que reduzem impactos acidentais, diminuindo os custos de seguro e os danos ao armazém. A personalização regional também intensifica a concorrência: a Godrej adapta sistemas de resfriamento tropicalizados para climas do Sul da Ásia, e a EP Equipment desenvolve modelos ultracompactos para centros de microfulfillment do Sudeste Asiático.
As tendências de alocaço de capital favorecem a pesquisa e desenvolvimento em eletrificação e a montagem localizada de conjuntos. O programa interno de células da Toyota Material Handling Europe encurta as cadeias de suprimentos e protege as margens contra oscilações de commodities. Enquanto isso, a Hyster-Yale pilota empilhadeiras de células de combustível para engarrafadores de bebidas de alto rendimento, apostando na viabilidade de longo prazo do hidrogênio. À medida que as divulgações de sustentabilidade ganham destaque entre os investidores, os fabricantes de equipamentos originais com fornecimento transparente de baterias e vias de reciclagem fortalecem o valor da marca e negociam taxas de arrendamento premium.
Líderes do Setor de Empilhadeiras Elétricas
-
Toyota Industries Corporation
-
KION Group AG
-
Jungheinrich AG
-
Crown Equipment Corporation
-
Hyster-Yale Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Empilhadeiras Elétricas Empresas cobertas neste relatório
- Toyota Industries Corporation
- KION Group AG
- Jungheinrich AG
- Hyster-Yale Inc.
- Crown Equipment Corporation
- Mitsubishi Logisnext Co.Ltd.
- Hangcha Group Co.Ltd.
- Anhui Heli Co.Ltd.
- Komatsu Ltd.
- Clark Material-Handling Company
- Doosan Corporation
- UniCarriers Corporation
- Hyundai Construction Equipment North America Inc.
- Lonking Holdings Limited
- EP Equipment
- Godrej & Boyce Mfg.Co.Ltd.
- BYD Motors Inc.
- Noblelift Intelligent Equipment Co., Ltd.
- Carer Electric Forklift
Desenvolvimentos industriais recentes em Mercado de Empilhadeiras Elétricas
- Julho de 2026: A HELI lançou suas empilhadeiras elétricas a lítio da Série G3 de 12 a 18 toneladas no Parque Industrial HELI, com acionamento de motor duplo, torque aprimorado e controle hidráulico de precisão para operações de serviço pesado.
- Junho de 2026: A Hyster lançou a série de caminhões de elevação elétricos com pneus de amortecimento E2.2–3.5XN2, com faixa de capacidade de 2.000 a 3.000 kg, ergonomia atualizada, opções de energia expandidas e acesso a serviços aprimorado.
- Junho de 2026: A General Heavy Marine (GHM) introduziu a linha de empilhadeiras elétricas SANY na África do Sul, visando empresas que buscam melhorar a eficiência, reduzir os custos operacionais e diminuir sua pegada ambiental.
- Abril de 2026: A Linde Material Handling lançou a série Ei de empilhadeiras elétricas de contrapeso de três e quatro rodas, com ergonomia aprimorada para melhorar o conforto do operador, a usabilidade e a produtividade em aplicações de movimentação de materiais.
Escopo do Relatório Global do Mercado de Empilhadeiras Elétricas
O mercado de Empilhadeiras Elétricas é analisado por tipo de trem de força, classe de veículo, capacidade de carga, setor de usuário final e geografia.
Por Tipo de Trem de Força, o mercado é segmentado em Elétrico (Chumbo-ácido e Íons de Lítio) e Veículo com Célula de Combustível de Hidrogênio. Por Classe de Veículo, o mercado é segmentado em Classe I (Caminhões Elétricos com Operador a Bordo), Classe II (Caminhões Elétricos de Corredor Estreito) e Classe III (Caminhões Elétricos de Palete). Por Capacidade de Carga, o mercado é segmentado em abaixo de 5 Toneladas, 5 a 15 Toneladas e acima de 15 Toneladas. Por Setor de Uso Final, o mercado é segmentado em Manufatura, Logística e Armazenagem, Construção e Infraestrutura, Varejo e Atacado e Empresas de Alimentos e Bebidas. Por Geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e Restante da América do Norte), América do Sul (Brasil, Argentina e Restante da América do Sul), Europa (Alemanha, Reino Unido, França, Itália, Espanha e Restante da Europa), Ásia-Pacífico (China, Índia, Japão, Coreia do Sul e Restante da Ásia-Pacífico) e Oriente Médio e África (Emirados Árabes Unidos, Arábia Saudita, Turquia, África do Sul e Restante do Oriente Médio e África).
As previsões de mercado são fornecidas em termos de Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Elétrico | Chumbo-Ácido |
| Íons de Lítio | |
| Veículo de Célula de Combustível de Hidrogênio (HFCV) |
| Classe I (Caminhões Elétricos com Operador Sentado) |
| Classe II (Elétrico de Corredor Estreito) |
| Classe III (Palete Elétrico) |
| Abaixo de 5 Toneladas |
| 5 a 15 Toneladas |
| Acima de 15 Toneladas |
| Manufatura |
| Logística e Armazenagem |
| Construção e Infraestrutura |
| Varejo e Atacado |
| Cadeia de Frio de Alimentos e Bebidas |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Trem de Força | Elétrico | Chumbo-Ácido |
| Íons de Lítio | ||
| Veículo de Célula de Combustível de Hidrogênio (HFCV) | ||
| Por Classe de Veículo | Classe I (Caminhões Elétricos com Operador Sentado) | |
| Classe II (Elétrico de Corredor Estreito) | ||
| Classe III (Palete Elétrico) | ||
| Por Capacidade de Carga | Abaixo de 5 Toneladas | |
| 5 a 15 Toneladas | ||
| Acima de 15 Toneladas | ||
| Por Setor do Usuário Final | Manufatura | |
| Logística e Armazenagem | ||
| Construção e Infraestrutura | ||
| Varejo e Atacado | ||
| Cadeia de Frio de Alimentos e Bebidas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de empilhadeiras elétricas até 2031?
O tamanho do mercado de empilhadeiras elétricas está previsto para atingir 67,44 bilhões de USD até 2031, refletindo um CAGR de 5,12% de 2026 a 2031.
Qual região lidera a participação de mercado atual de empilhadeiras elétricas?
A Ásia-Pacífico comandou 43,29% de participação em 2025, apoiada por investimentos em automação na China e expansão de armazéns na Índia.
Qual tipo de trem de força está crescendo mais rapidamente dentro do mercado?
As empilhadeiras de célula de combustível de hidrogênio devem registrar o CAGR mais rápido de 11,79% até 2031, embora partam de uma base pequena.
Qual classe de veículo domina os embarques de unidades?
Os caminhões de palete Classe III detinham 41,37% da participação do mercado de empilhadeiras elétricas em 2025 graças à sua versatilidade no transporte horizontal.
Qual restrição principal poderia desacelerar a adoção de empilhadeiras elétricas em instalações existentes?
A capacidade limitada da rede elétrica frequentemente exige atualizações onerosas de serviços públicos e longos prazos de interconexão, atrasando a implantação de infraestrutura de carregamento rápido.