
Tamanho e Participação do Mercado de Educação Privada K-12 de Omã
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.35 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.31 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.27 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Educação Privada K-12 de Omã pela Mordor Intelligence
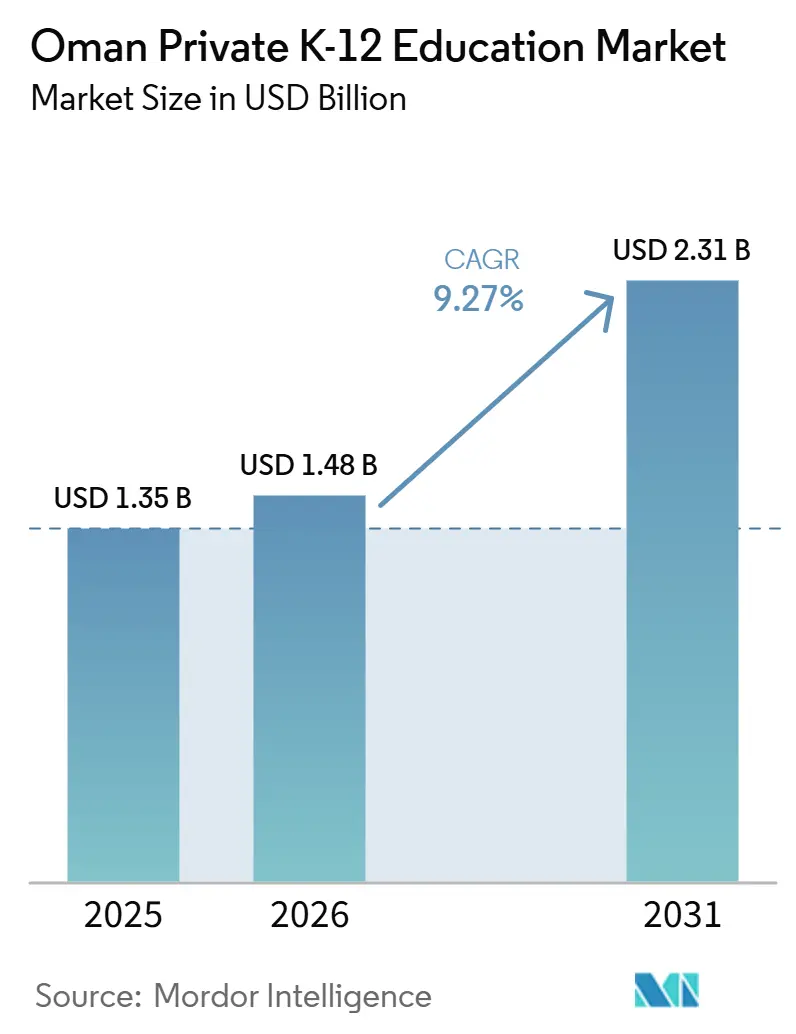
Espera-se que o tamanho do Mercado de Educação Privada K-12 de Omã cresça de 1,35 bilhões de USD em 2025 para 1,48 bilhões de USD em 2026 e está previsto para atingir 2,31 bilhões de USD até 2031 a um CAGR de 9,27% no período 2026-2031.
O impulso nas matrículas é sustentado por um programa de Residência Dourada de 10 anos que atrai famílias expatriadas de alto patrimônio líquido que buscam percursos britânicos e de Bacharelado Internacional premium para seus filhos. As políticas pró-investimento da Visão 2040 e um pipeline de PPP de infraestrutura escolar reduzem o tempo de entrada no mercado para operadores sérios, o que apoia tanto a expansão de capacidade quanto as melhorias na qualidade dos serviços. Os gastos com transformação digital no Ministério da Educação estão viabilizando modelos de aprendizagem híbrida que ampliam o acesso além dos operadores de primeiro nível. Os requisitos de conformidade para a Omanização e os protocolos de aprovação de mensalidades estão elevando a disciplina operacional e impulsionando os provedores de nível médio a expandir redes em vez de depender de aumentos de preços.
Principais Conclusões do Relatório
- Por fonte de receita, o ensino primário representou 29,43% da participação do mercado de educação privada K-12 de Omã em 2025, enquanto o ensino secundário deve registrar o crescimento mais rápido a um CAGR de 8,23% até 2031, impulsionando o tamanho do mercado de educação privada K-12 de Omã.
- Por currículo, os percursos britânicos detinham 38,52% da participação do mercado de educação privada K-12 de Omã em 2025 e devem expandir ao maior CAGR de 11,22% até 2031, contribuindo para o crescimento do tamanho do mercado de educação privada K-12 de Omã.
- Por nacionalidade, os estudantes locais representaram 78,45% da participação do mercado de educação privada K-12 de Omã em 2025, enquanto os estudantes expatriados devem registrar o CAGR mais rápido de 12,61% até 2031, apoiando a expansão do tamanho do mercado de educação privada K-12 de Omã.
- Por geografia, Mascate detinha 50,99% da participação do mercado de educação privada K-12 de Omã em 2025, enquanto Dhofar deve registrar o crescimento mais rápido a um CAGR de 11,01% até 2031, contribuindo para o tamanho do mercado de educação privada K-12 de Omã.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da população expatriada e demanda omanense por currículos internacionais | 2.8% | Global, com ganhos concentrados nas governadorias de Mascate, Al Batinah Norte e Dhofar | Médio prazo (2-4 anos) |
| Incentivos da Visão 2040 (100% de IED, PPP, concessões de terrenos) | 1.9% | Nacional, com ganhos iniciais em Mascate, Al Batinah Norte e a ZEE de Duqm | Longo prazo (≥ 4 anos) |
| Pipeline de PPP de 42 escolas acelerando a expansão de capacidade | 1.2% | Mascate, Al Batinah Norte, Dhofar | Médio prazo (2-4 anos) |
| Vistos de Residência Dourada expandindo o segmento de escolas premium | 0.9% | Global, com transbordamento para Mascate e Salalah | Médio prazo (2-4 anos) |
| Qualificação de professores impulsionada pela Omanização eleva a qualidade percebida | 0.5% | Nacional, com ganhos iniciais em Mascate e Al Batinah Norte | Médio prazo (2-4 anos) |
| Financiamento do Ministério da Educação para transformação digital e IA viabilizando aprendizagem híbrida | 0.8% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População Expatriada e Demanda Omanense por Currículos Internacionais
A população expatriada de Omã tem crescido em consonância com a criação de empregos em setores não petrolíferos, o que sustenta a demanda por instrução em inglês e qualificações reconhecidas globalmente. O Banco Mundial reportou expansão constante do setor não petrolífero em 2024, uma tendência que manteve os fluxos de migração profissional saudáveis e sustentou as matrículas privadas no nível K-12 até 2026. Essa mudança é positiva para o mercado de Educação Privada K-12 de Omã porque as famílias expatriadas tendem a priorizar currículos que oferecem credenciais de A-levels, Bacharelado Internacional ou AP reconhecidas por universidades em todo o mundo. Ao mesmo tempo, mais famílias omanenses estão optando por percursos internacionais, o que se alinha com os requisitos de equivalência para o ensino superior e as preferências dos comitês de bolsas de estudo. Essas dinâmicas ampliam o conjunto de estudantes em programas britânicos e de Bacharelado Internacional premium, bem como em redes CBSE de alto desempenho. O efeito combinado fortalece a profundidade das matrículas em Mascate e nos nós de crescimento acelerado em Dhofar e Al Batinah Norte[1].
Incentivos da Visão 2040
A execução da Visão 2040 continua a apoiar o mercado de Educação Privada K-12 de Omã ao permitir 100% de propriedade estrangeira na educação e ao canalizar projetos por meio de concessões de PPP. O Ministério das Finanças manteve um pipeline de PPPs de infraestrutura escolar que contrata parceiros privados para serviços não instrucionais sob modelos plurianuais baseados em disponibilidade. As políticas de concessão de terrenos e usufruto reduzem os custos de aquisição de terrenos para operadores dispostos a desenvolver campi em wilayats carentes, o que ajuda a distribuir o investimento além de Mascate. Essas características comprimem os prazos de entrada no mercado para operadores internacionais que podem implementar currículos e sistemas de qualidade comprovados. À medida que essas instalações entram em operação, os pais nas cidades secundárias ganham opções que antes exigiam longos deslocamentos ou mudança de residência. O conjunto de políticas melhora tanto a capacidade quanto os padrões de serviço no mercado de Educação Privada K-12 de Omã[2].
Pipeline de PPP de 42 Escolas Acelerando a Expansão de Capacidade
O Ministério das Finanças avançou com um pacote de PPP multiescolares que atribui construção, gestão de instalações e serviços correlatos a concessionários privados para o sistema público. Ao transferir funções não docentes para operadores sob contratos de longo prazo, o governo pode concentrar-se no quadro de pessoal e na entrega curricular, garantindo ao mesmo tempo padrões modernos de infraestrutura. Os PPPs têm como alvo corredores de alta densidade como Mascate, Al Batinah Norte e Dhofar, que também são áreas de captação prioritárias para provedores privados. Para as escolas privadas, esses projetos validam a densidade de matrículas e reduzem o risco do planejamento de capital em bairros onde os pais já buscam currículos internacionais. Os pagamentos baseados em disponibilidade estabilizam os fluxos de caixa dos contratantes, o que pode servir de referência para futuros modelos de colocalização ou híbridos com marcas privadas de K-12. A abordagem aumenta a oferta geral de vagas de qualidade e complementa a capacidade privada no mercado de Educação Privada K-12 de Omã.
Vistos de Residência Dourada Expandindo o Segmento Premium
O programa de Residência Dourada de 10 anos foi lançado em 31 de agosto de 2025, com um investimento mínimo de OMR 200.000, equivalente a USD 520.000 à taxa de câmbio vigente, e estende o acesso à educação e à saúde a familiares de primeiro grau. Essa medida aborda a incerteza dos vistos de trabalho de menor duração e incentiva as famílias a se estabelecerem e matricularem seus filhos por ciclos completos de programas, incluindo os anos de IGCSE e Diploma do Bacharelado Internacional. Escolas britânicas e de Bacharelado Internacional premium em Mascate relataram aumento de consultas para o ingresso em 2025/26 em consonância com essa mudança de política. As divulgações de mensalidades indicam que as escolas de primeiro nível cobram entre USD 11.024 e USD 26.728, o que é consistente com os perfis de renda visados pelos titulares da Residência Dourada. À medida que essas famílias se instalam, os provedores também observam demanda por tutoria, orientação e atividades de enriquecimento, o que amplia os fluxos de receita além das mensalidades. O programa, portanto, expande tanto o volume de matrículas quanto os serviços auxiliares no mercado de Educação Privada K-12 de Omã.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacuna de acessibilidade das mensalidades em relação à renda familiar mediana | -1.4% | Global, com pressão aguda nos subúrbios de renda média de Mascate e em Dhofar | Curto prazo (≤ 2 anos) |
| Tetos de mensalidades e longas aprovações do Ministério da Educação | -0.8% | Nacional | Médio prazo (2-4 anos) |
| Escassez de professores de STEM decorrente das cotas de Omanização | -0.5% | Nacional, com impacto concentrado em Mascate e Al Batinah Norte | Médio prazo (2-4 anos) |
| Conformidade com o IVA sobre fluxos de receita auxiliares | -0.3% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Lacuna de Acessibilidade das Mensalidades em Relação à Renda Familiar Mediana
As leituras do PIB per capita podem obscurecer a variabilidade nos orçamentos domésticos, e muitas famílias de renda média enfrentam restrições quando as mensalidades anuais excedem seu limite de acessibilidade. A renda disponível mediana das famílias omanenses é de aproximadamente USD 3.120, o que ilustra como mesmo as escolas de nível médio podem ser um esforço financeiro sem subsídios. O Ministério da Educação possui mecanismos de bolsas de estudo para estudantes omanenses em escolas privadas, mas os tetos vinculados aos gastos por aluno das escolas públicas limitam a elegibilidade às instituições de mensalidades mais baixas. As famílias expatriadas sem patrocínio corporativo também enfrentam limitações orçamentárias, especialmente onde as escolas dependem de cobranças auxiliares para transporte, atividades e exames. As tabelas de mensalidades em grandes escolas de rede, como a Indian School Muscat, que variam de USD 1.940 a USD 2.189, mostram a tensão entre preços acessíveis e o custo de modernização de laboratórios e conteúdo digital. Essa pressão de acessibilidade é mais visível nos corredores urbanos onde a demanda é forte, mas a margem para aumentos de preços é estreita.
Tetos de Mensalidades e Prazos de Aprovação
Os ajustes de mensalidades requerem aprovação do Ministério da Educação nos termos da Lei de Educação Escolar, e as escolas devem fundamentar os pedidos com gastos auditados e planos de investimento. O processo de aprovação tem prazos formais que reduzem a flexibilidade de precificação durante choques de custos repentinos, como ajustes salariais ou atualizações tecnológicas. Os operadores premium podem complementar a receita com serviços de internato, taxas de exame e aluguel de instalações, mas as escolas menores carecem de instrumentos semelhantes. Os operadores que se comunicam antecipadamente com os pais e os reguladores sobre as melhorias planejadas obtêm aprovações mais tranquilas, mas ainda enfrentam restrições impostas pelo calendário. O ritmo de conformidade incentiva o planejamento de capital plurianual e impulsiona os operadores a buscar economias de escala. No médio prazo, a governança dos tetos de mensalidades mantém o mercado de Educação Privada K-12 de Omã focado em valor e resultados, em vez de apenas no preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Receita:
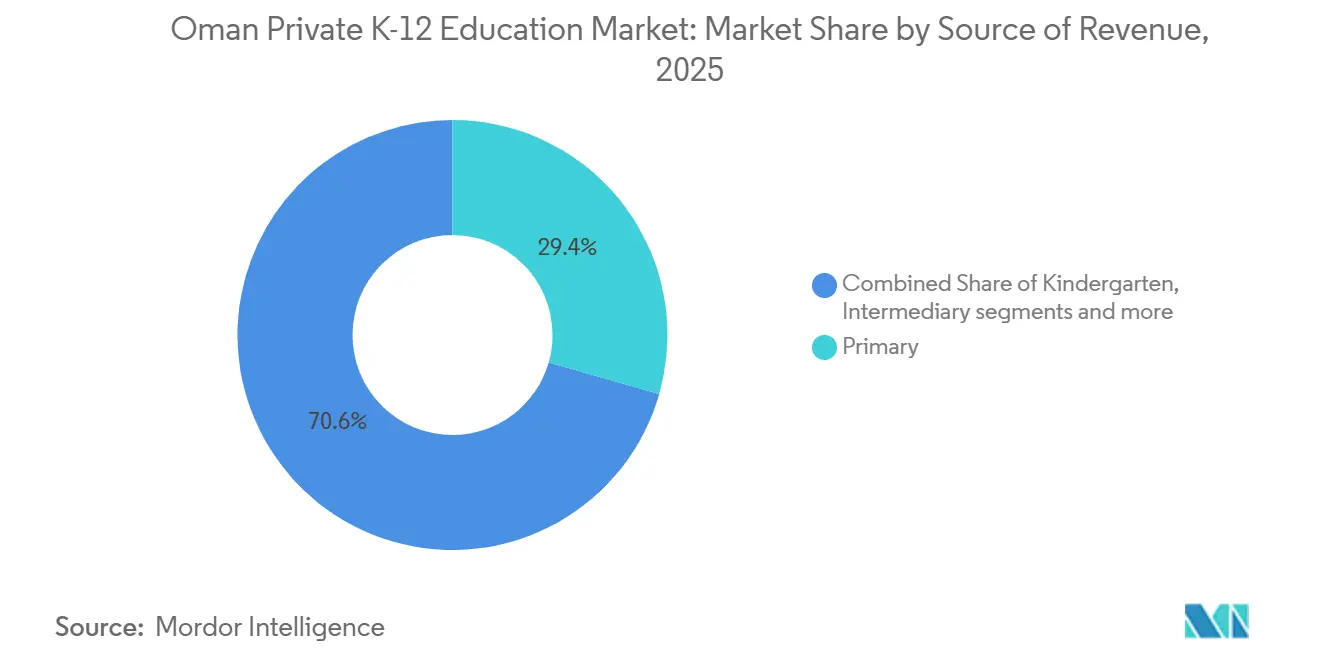
As Séries do Ensino Primário Impulsionam a Velocidade das MatrículasPor fonte de receita, o ensino primário representou 29,43% da participação do mercado de educação privada K-12 de Omã em 2025, enquanto o ensino secundário deve registrar o crescimento mais rápido a um CAGR de 8,23% até 2031, impulsionando o tamanho do mercado de educação privada K-12 de Omã. A expansão dos percursos de educação infantil, incluindo o programa Balvatika de três anos nas Escolas Indianas, está impulsionando a demanda por salas de aula, professores e materiais a partir de abril de 2025. As iniciativas de rede para incorporar módulos de educação financeira e IA a partir do 5.º ano também aumentam a preferência dos pais pela entrada antecipada em sistemas privados que enfatizam competências fundamentais. O jardim de infância e as séries intermediárias são sustentados pela demanda urbana em Mascate e Al Batinah Norte, onde as adições de capacidade ficam aquém das necessidades de matrícula. As séries do ensino secundário geram mensalidades mais elevadas por aluno devido aos custos dos exames internacionais, mas seu volume cresce mais lentamente à medida que os estudantes seguem percursos vocacionais e técnicos. Essa configuração alinha o crescimento da receita com o impulso das matrículas na fase inicial até 2031.
O setor de Educação Privada K-12 de Omã está adaptando o planejamento de pessoal e currículo para apoiar a maior participação do grupo do ensino primário no total de matrículas. As iniciativas de licenciamento de professores restringem a oferta, o que resulta em salários mais elevados nas etapas de educação infantil e ensino primário, onde a demanda é mais forte. As escolas que ampliam salas de aula e blocos especializados mantendo índices de qualidade podem distribuir os custos fixos por grupos maiores. O mercado de Educação Privada K-12 de Omã se beneficia quando as redes coordenam aquisições e desenvolvimento profissional entre os campi. O investimento em recursos de aprendizagem e tecnologia de sala de aula nessa etapa apoia o desempenho nas séries intermediárias e do ensino secundário. Essas escolhas ajudam a proteger o valor para as famílias em segmentos sensíveis ao preço das mensalidades.

Por Currículo:
Os Percursos Britânicos Dominam, o CBSE Escala RapidamentePor currículo, os percursos britânicos detinham 38,52% da participação do mercado de educação privada K-12 de Omã em 2025 e devem expandir ao maior CAGR de 11,22% até 2031, contribuindo para o crescimento do tamanho do mercado de educação privada K-12 de Omã. As parcerias com marcas renomadas e os resultados consistentes no GCSE e nos A-levels atraem famílias omanenses e expatriadas que valorizam a articulação com universidades do Reino Unido. As redes CBSE estão expandindo em consonância com a presença de expatriados indianos e as atualizações curriculares que adicionam competências aplicadas a partir do ensino primário superior. As escolas de currículo americano permanecem um nicho, mas investiram em instalações de STEM para aguçar seu apelo junto a famílias norte-americanas e do CCG que buscam percursos de SAT e AP. As escolas bilíngues de currículo árabe atendem às famílias omanenses que desejam proficiência em inglês sem mensalidades premium, enquanto ofertas de nicho, como programas franceses, atendem a grupos de embaixadas e multinacionais. O conjunto apoia a escolha em diferentes faixas de mensalidades e preferências acadêmicas.
O setor de Educação Privada K-12 de Omã está vendo a acreditação tornar-se um requisito básico em todos os currículos. A garantia de qualidade externa no âmbito do Sistema Nacional de Avaliação do Desempenho Escolar está padronizando os relatórios e elevando as expectativas em relação ao ensino, à avaliação e ao crescimento dos estudantes. As escolas investem no desenvolvimento de pessoal alinhado aos referenciais de Cambridge, Bacharelado Internacional e CBSE para manter a consistência entre as faixas de séries. À medida que os processos de admissão e equivalência se formalizam, as famílias consideram dados sobre os resultados dos estudantes em vez de depender apenas da familiaridade com a marca. Essa transparência apoia comparações justas entre currículos e incentiva a melhoria contínua. O resultado líquido é um acesso mais amplo a uma qualidade consistente para as famílias em todas as governadorias.
Por Nacionalidade:
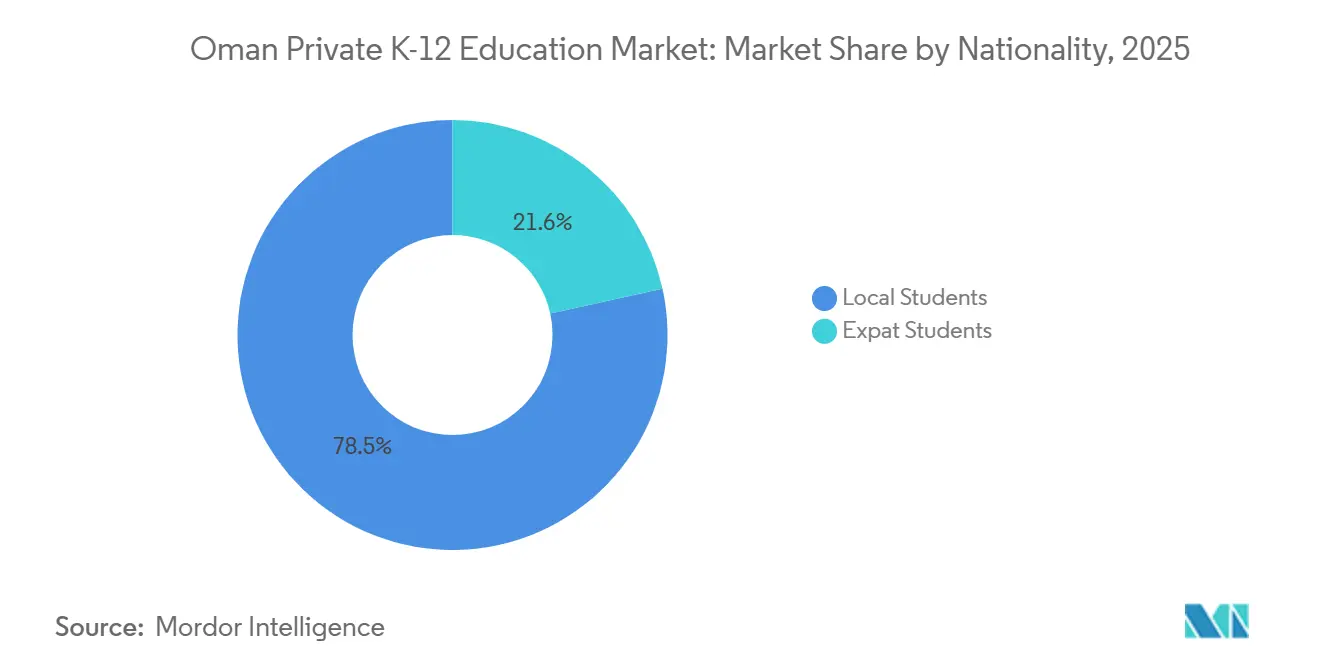
As Matrículas Omanenses Lideram, o Crescimento dos Expatriados SuperaPor nacionalidade, os estudantes locais representaram 78,45% da participação do mercado de educação privada K-12 de Omã em 2025, enquanto os estudantes expatriados devem registrar o CAGR mais rápido de 12,61% até 2031, apoiando a expansão do tamanho do mercado de educação privada K-12 de Omã. O mercado de Educação Privada K-12 de Omã reflete a demanda generalizada entre as famílias omanenses por programas bilíngues ou internacionais que fortalecem as opções universitárias. Os fluxos de entrada de expatriados intensificam a demanda por vagas britânicas, de Bacharelado Internacional e CBSE nos centros urbanos e nos hubs logísticos. A densidade da comunidade indiana sustenta as redes CBSE, que planejam atualizações de capacidade e estudos de viabilidade em novas áreas de captação. As escolas britânicas e americanas premium atraem famílias patrocinadas por empresas e titulares da Residência Dourada que estão posicionados para estadias plurianuais. O conjunto garante uma utilização saudável tanto nos pontos de preço premium quanto nos de nível médio.
A governança de dados agora importa para a mobilidade estudantil transfronteiriça e os fluxos de admissão. A Lei de Proteção de Dados Pessoais de Omã exige consentimento explícito e salvaguardas para o tratamento de registros de estudantes, o que é central para as famílias que transitam entre sistemas e países. As escolas privadas estão alinhando as comunicações com os pais e os formulários de consentimento com a lei para preservar a confiança. As iniciativas de qualidade e os programas de formação de professores também elevam o apelo das escolas com pessoal omanense tanto para as famílias nacionais quanto para as expatriadas. À medida que a capacidade se expande em Dhofar e Al Batinah Norte, mais expatriados podem matricular seus filhos mais perto dos locais de trabalho sem precisar se mudar para Mascate. Esses elementos reforçam um padrão de crescimento de base ampla no mercado de Educação Privada K-12 de Omã.
Análise Geográfica
Por geografia, Mascate detinha 50,99% da participação do mercado de educação privada K-12 de Omã em 2025, enquanto Dhofar deve registrar o crescimento mais rápido a um CAGR de 11,01% até 2031, contribuindo para o tamanho do mercado de educação privada K-12 de Omã. Al Batinah Norte reporta um alto número de escolas privadas e necessidades contínuas não atendidas em educação especial e currículos internacionais. A zona econômica especial de Duqm mostra um número crescente de estudantes em paralelo com o investimento industrial e o crescimento da força de trabalho. Os provedores privados que avaliam novos campi estão equilibrando os custos de terrenos e pessoal com a proximidade dos clusters industriais. O desenvolvimento de Salalah como hub logístico e turístico está elevando a demanda por currículos internacionais em Dhofar. Essas mudanças incentivam construções em terrenos novos e expansões fora de Mascate.
À medida que a infraestrutura de transporte melhora, as áreas de captação se estendem a bairros que anteriormente estavam fora dos tempos práticos de deslocamento. O PPP de ônibus escolares públicos que substitui cerca de 5.000 veículos entre 2024 e 2028 também estabelece padrões de segurança e serviço relevantes para os provedores de transporte de escolas privadas. Os fóruns de investimento e as melhorias no licenciamento aumentam a familiaridade dos investidores com o zoneamento e as aprovações em Al Batinah Norte e outras governadorias. As escolas que criam opções bilíngues e internacionais nas cidades secundárias podem abordar a acessibilidade enquanto preservam a qualidade acadêmica. Os operadores de rede utilizam serviços compartilhados para ancorar os padrões de qualidade à medida que se expandem por múltiplos locais. Essa abordagem está melhorando a resiliência e o alcance no mercado de educação privada K-12 de Omã.
Panorama Regulatório
As escolas privadas K-12 de Omã operam sob um quadro centralizado liderado pelo Ministério da Educação, que licencia instituições, supervisiona operações e aprova currículos e alterações importantes, como ajustes de mensalidades, nos termos da Lei de Educação Escolar emitida pelo Decreto Real 31/2023. A Decisão Ministerial 30/2023 alterou os regulamentos de implementação para a educação escolar, reforçando o ônus de documentação e conformidade em torno da entrega de programas, do quadro de pessoal e da prontidão operacional para novas escolas e expansões.
A garantia de qualidade é formalizada por meio dos mecanismos de classificação e avaliação de desempenho das escolas privadas, incluindo o Escritório de Classificação de Escolas Privadas (estabelecido pela Decisão Ministerial 211/2017) e a abordagem de avaliação do desempenho escolar nacional referenciada pela Autoridade de Omã para Acreditação Acadêmica e Garantia de Qualidade da Educação (OAAAQA). Para as escolas internacionais, os requisitos de entrega de programas do Ministério da Educação estão vinculados ao direito de usar a designação "internacional", com a possível perda do título se os programas designados não forem implementados por dois anos consecutivos, o que torna a conformidade, os relatórios e os resultados das inspeções centrais para o posicionamento competitivo.
Análise da Cadeia de Valor
A cadeia de valor começa com a entrada no mercado liderada pela regulamentação e o design do programa, onde os operadores privados definem o tipo de escola e o percurso curricular (britânico, Bacharelado Internacional, americano, CBSE/indiano, árabe ou outro) e compilam as submissões de licenciamento para revisão e aprovação do Ministério da Educação. Os insumos a montante incluem o desenvolvimento do campus (acesso a terrenos, projeto, construção e equipamento), materiais curriculares e de avaliação, plataformas de tecnologia educacional e aprendizagem alinhadas à aprendizagem híbrida, e capital humano (professores, líderes e pessoal de apoio) moldado pelas expectativas de Omanização e licenciamento.
A entrega e a monetização fluem por meio da gestão de matrículas, ensino e avaliação, serviços estudantis (transporte, atividades, orientação, administração de exames) e relatórios de conformidade nos sistemas e referenciais de avaliação do Ministério da Educação, incluindo o processo de classificação de escolas privadas. Os operadores de rede adicionam serviços compartilhados (RH, aquisições, formação, TI e finanças) para melhorar a economia unitária e padronizar a qualidade entre os campi, enquanto terceiros participam por meio de modelos de gestão de instalações e infraestrutura vinculada a PPP que influenciam os padrões de segurança no transporte e nos campi. Os gargalos surgem comumente na interseção de aprovações (licenciamento e mensalidades), disponibilidade de professores especializados (notavelmente em STEM) e prazos de expansão de campi com uso intensivo de capital em áreas de captação de alta demanda, como Mascate, Al Batinah Norte e Dhofar.
Panorama Competitivo
Líderes do Setor de Educação Privada K-12 de Omã
-
British School Muscat
-
Indian School Muscat
-
American International School of Muscat
-
A'Soud Global School
-
Knowledge Gate International School
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Educação Privada K-12 de Omã Empresas cobertas neste relatório
- British School Muscat
- Indian School Muscat
- American International School of Muscat
- ABA Oman International School
- Knowledge Gate International School
- The Sultan’s School
- ABA Oman International School
- International School of Choueifat – Muscat
- Beaconhouse School Muscat
- Al Injaz Private School
- Al Shomoukh International School
- A’Soud Global School Salalah
- A’Soud Global School Duqm
- Muscat International School
- Pakistan School Muscat
- OurPlanet International School
- Al-Seeb International School
- Modern Generation Private School
- Taaleem National Schools (PPP cluster)
Oportunidades de Mercado e Perspectivas Futuras
O espaço em branco está concentrado na capacidade e na profundidade dos programas fora de Mascate, com Dhofar e Al Batinah Norte destacados como nós de crescimento onde as famílias buscam currículos internacionais e opções de educação especial com deslocamentos mais curtos. O pipeline de PPP de infraestrutura escolar apoiado pelo governo (referenciado no contexto de mercado como um pacote de 42 escolas) fornece um sinal de densidade de demanda e uma rota para infraestrutura moderna, criando espaço para que os operadores privados busquem campi em terrenos novos, expansões de séries e modelos de serviços colocalizados que complementem as adições de capacidade pública.
As oportunidades operacionais também residem na diferenciação alinhada à conformidade: o Escritório de Classificação de Escolas Privadas e o quadro mais amplo de avaliação de desempenho aumentam a visibilidade da governança, da qualidade do ensino e dos resultados, impulsionando o investimento em direção à melhoria mensurável em vez da competição baseada em mensalidades. No lado da entrada e expansão, os serviços governamentais digitalizados, como o portal Invest Easy, apoiam os fluxos de trabalho de licenciamento e registro para entidades de educação privada, reduzindo o atrito administrativo para operadores estabelecidos que expandem redes. Do ponto de vista programático, a aprendizagem híbrida e a entrega de disciplinas online (apoiadas pelos esforços de transformação digital do Ministério da Educação no contexto de mercado) oferecem um instrumento prático para expandir a disponibilidade de disciplinas avançadas enquanto gerenciam a escassez de professores dentro das expectativas de supervisão do Ministério da Educação.
Desenvolvimentos industriais recentes em Mercado de Educação Privada K-12 de Omã
- Julho de 2026: British School Muscat iniciou a demolição da antiga Music Villa e deu início às obras de escavação para preparar o terreno para um novo edifício de salas de aula (Bloco P). A medida aponta para um programa de atualização de capacidade e instalações em Mascate, apoiando os operadores premium que competem com base na qualidade do campus e na disponibilidade de espaços de aprendizagem.
- Novembro de 2025: O Conselho de Administração das Escolas Indianas de Omã anunciou uma agenda estratégica 2025-2027 cobrindo grandes projetos de infraestrutura em várias Escolas Indianas (incluindo Mascate, Darsait, Seeb, Sur e Salalah) e estudos de viabilidade para novos campi em Barka e Sinaw. O plano destaca a expansão e modernização lideradas pela rede no segmento de mensalidades médias, com ênfase na distribuição de capacidade para áreas de captação adicionais.
- Maio de 2024: O Ministério das Finanças continuou avançando na estruturação plurianual de PPP para infraestrutura e serviços relacionados a escolas, alinhando-se ao pipeline mais amplo que inclui programas de modernização do transporte em execução até 2028. Essa execução contínua de PPP fortalece os modelos de referência para a participação privada em serviços não instrucionais e eleva os padrões de serviço e segurança que transbordam para as operações de escolas privadas.
Mercado de Educação Privada K-12 de Omã Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é definido como o valor das mensalidades e das taxas escolares recorrentes auferidas pelas escolas privadas K-12 que operam em Omã, do jardim de infância até as séries do ensino secundário, durante o ano.
Exclusões do escopo: Exclui os gastos com escolas públicas, o ensino superior, os centros de tutoria e preparação para exames, e as doações únicas e o capital de construção que não são cobrados como taxas escolares.
Visão Geral da Segmentação
- Por Fonte de Receita
- Jardim de Infância
- Ensino Primário
- Ensino Intermediário
- Ensino Secundário
- Por Currículo
- Americano
- Britânico
- Árabe
- CBSE / Indiano
- Outros Currículos
- Por Nacionalidade
- Estudantes Expatriados
- Estudantes Locais
- Por Geografia
- Mascate
- Al Batinah Norte
- Dhofar
- Outras Governadorias
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Para a pesquisa documental, começamos mapeando o sistema de escolas privadas em Omã e os fatores que impulsionam as matrículas e os níveis de mensalidades, traduzindo isso em um quadro utilizável de demanda e receita. As fontes públicas ajudam a ancorar o modelo em contagens realistas de estudantes, regras para operadores e sinais de capacidade macro que não mudam semana a semana.
Os insumos típicos vieram de fontes como as publicações do Ministério da Educação de Omã sobre licenciamento de escolas privadas e estatísticas escolares, os indicadores populacionais e domiciliares do Centro Nacional de Estatística e Informação, a série de educação do Instituto de Estatística da UNESCO, as tabelas macro e demográficas do Banco Mundial, e os dados de perspectivas do país do FMI para a direção dos gastos domésticos. Também revisamos sites de escolas e tabelas de mensalidades onde disponíveis publicamente, juntamente com registros auditados ou notas de operadores quando disponíveis, e verificamos os principais anúncios por meio de imprensa de reputação. Para entidades selecionadas, utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, e para a análise de patentes onde relevante para os serviços educacionais. Esses exemplos não são exaustivos, e muitas outras referências públicas também foram utilizadas para coletar, validar e esclarecer os insumos.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar o modelo documental com pessoas que acompanham de perto as decisões de precificação e matrícula, incluindo administradores escolares, provedores de serviços educacionais e representantes de comunidades de pais. Por ser um mercado de um único país, as entrevistas foram mantidas com foco em Omã, com atenção extra a Mascate em comparação com outras governadorias, para que as premissas de mensalidades e ocupação não se tornassem excessivamente centralizadas.
O mix de respondentes também ajudou a verificar se as práticas de definição de mensalidades e as premissas de utilização diferiam entre as escolas de currículo internacional e outros operadores privados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 39% | Diretores Executivos: 14% |
| Nível médio: 47% | Líderes Funcionais/de Unidade: 32% |
| Participantes Menores: 14% | Gerentes: 54% |
Dimensionamento do Mercado e Previsão
O dimensionamento é construído usando uma abordagem de pool de demanda de cima para baixo, onde a população estudantil por faixa etária, a participação em escolas privadas e as matrículas por série são usadas para reconstruir a base pagante, que é então convertida em valor usando níveis representativos de mensalidades anuais. Esses totais são verificados com aproximações seletivas de baixo para cima, como a consolidação de um conjunto amostrado de escolas por capacidade e faixas de mensalidades publicadas, ajustando então para ocupação e descontos, de modo que o número final permaneça realista.
Os principais insumos incluem tendências de participação em matrículas privadas, mix de estudantes expatriados versus locais, sinais de capacidade e utilização escolar, progressão anual das mensalidades por nível de série e mudanças vinculadas ao licenciamento, aprovações curriculares e requisitos de qualificação de professores. Onde as tabelas de mensalidades estavam ausentes ou não eram comparáveis entre as escolas, as lacunas foram tratadas usando faixas de mensalidades próximas para currículos e níveis de série semelhantes, seguidas de uma verificação de sanidade com o feedback das entrevistas.
Para a previsão, aplicamos análise de cenários em torno das variáveis mais relevantes para Omã, principalmente o crescimento das matrículas em Mascate e outras governadorias, a acessibilidade domiciliar e os aumentos de mensalidades vinculados aos custos de pessoal e conformidade. As premissas estão alinhadas ao que os entrevistados descreveram como alcançável, e são verificadas em relação à direção macro recente para que o caminho de crescimento não salte sem um impulsionador claro.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas verificações para que os totais permaneçam consistentes com sinais independentes, como o movimento da base de estudantes, as adições de capacidade e as faixas de níveis de mensalidades observadas no mercado. Quando uma contagem de escolas ou um indicador de matrícula cria um salto discrepante, verificamos novamente a série de fontes, revisitamos os fatores de conversão e, em alguns casos, recontatamos um respondente para confirmar se ocorreu uma mudança estrutural.
Antes da aprovação final, o modelo e a narrativa passam por uma revisão analítica passo a passo para que as premissas, as unidades e o tratamento de moeda permaneçam consistentes ao longo dos anos. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas quando ocorrem eventos materiais, como mudanças regulatórias, grandes inaugurações de escolas ou mudanças macro abruptas. Antes da entrega, realizamos uma revisão atualizada para que os clientes recebam a visão mais recente.
Tamanho do Mercado de Educação Privada K-12 de Omã da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para a educação privada K-12 de Omã podem diferir muito porque cada publicador mistura escopo e precificação à sua própria maneira, mesmo quando o rótulo do tema parece semelhante. As maiores diferenças geralmente decorrem de se a estimativa é construída a partir de estudantes matriculados e níveis de mensalidades, se mistura o K-12 com serviços educacionais mais amplos e como as taxas de câmbio e os anos-base são aplicados.
A principal lacuna vem do que é contabilizado como receita escolar, onde a Mordor Intelligence trata o mercado como o valor das mensalidades de escolas privadas K-12 em Omã e evita incluir tutoria, ensino superior ou itens de capital não recorrentes que inflam os totais. Outras diferenças surgem quando um modelo usa uma amostra estreita de escolas de uma única governadoria, aplica uma mensalidade média única em todas as séries ou mantém um ano-base mais antigo sem atualizar para as mudanças recentes nas matrículas e nos ajustes de mensalidades.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 2,45 bilhões (2025) | |
| Consultoria Regional A | USD 0,49 bilhões (2026) | Utiliza um pool de receita implícita menor que parece mais próximo de um subconjunto de escolas internacionais e matrículas com peso em Mascate, com visibilidade limitada sobre a escala de mensalidades por série e os ajustes de ocupação. |
| Publicador do Setor B | USD 1,30 bilhões (2025) | Ancora-se em uma única premissa de mensalidade média vinculada a um valor em OMR por estudante, o que pode subestimar as faixas de mensalidades premium e suavizar excessivamente as diferenças por currículo, série e mix de governadorias. |
Em conjunto, a dispersão é explicada principalmente pelos limites do escopo e pela forma como as médias de mensalidades e matrículas são aplicadas. Ao vincular a construção de valor a uma base clara de estudantes pagantes e faixas de mensalidades realistas, a estimativa final permanece rastreável a insumos que podem ser verificados e atualizados ano a ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado de Educação Privada K-12 de Omã?
O tamanho do mercado de Educação Privada K-12 de Omã foi de 1,48 bilhões de USD em 2026 e está previsto para atingir 2,31 bilhões de USD até 2031 a um CAGR de 9,27% no período 2026-2031.
Qual segmento de currículo lidera no espaço privado K-12 de Omã?
Os provedores de currículo britânico lideraram com uma participação de 38,52% em 2025 e devem crescer a um CAGR de 11,22% até 2031, apoiados pelos resultados nos exames e pela articulação com universidades.
Qual região está crescendo mais rapidamente para o K-12 privado em Omã?
Dhofar é a governadoria de crescimento mais rápido, com previsão de CAGR de 11,01% até 2031, enquanto Mascate permaneceu a maior em participação em 2025.
Como a política está moldando o mercado de Educação Privada K-12 de Omã?
Os incentivos da Visão 2040, um pipeline de PPP de 42 escolas e o financiamento para transformação digital pelo Ministério da Educação estão acelerando a capacidade e modernizando a entrega.
Como as aprovações de mensalidades e a acessibilidade afetam os operadores?
Os processos de aprovação de mensalidades do Ministério e os tetos de mensalidades moderam as mudanças de preços, enquanto os níveis de renda mediana impulsionam as escolas de nível médio a competir com base em valor e escala em vez de preço.