
Tamanho e Participação do Mercado de Gestão de Resíduos Eletrônicos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 83.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 128.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.85 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Resíduos Eletrônicos por Mordor Intelligence
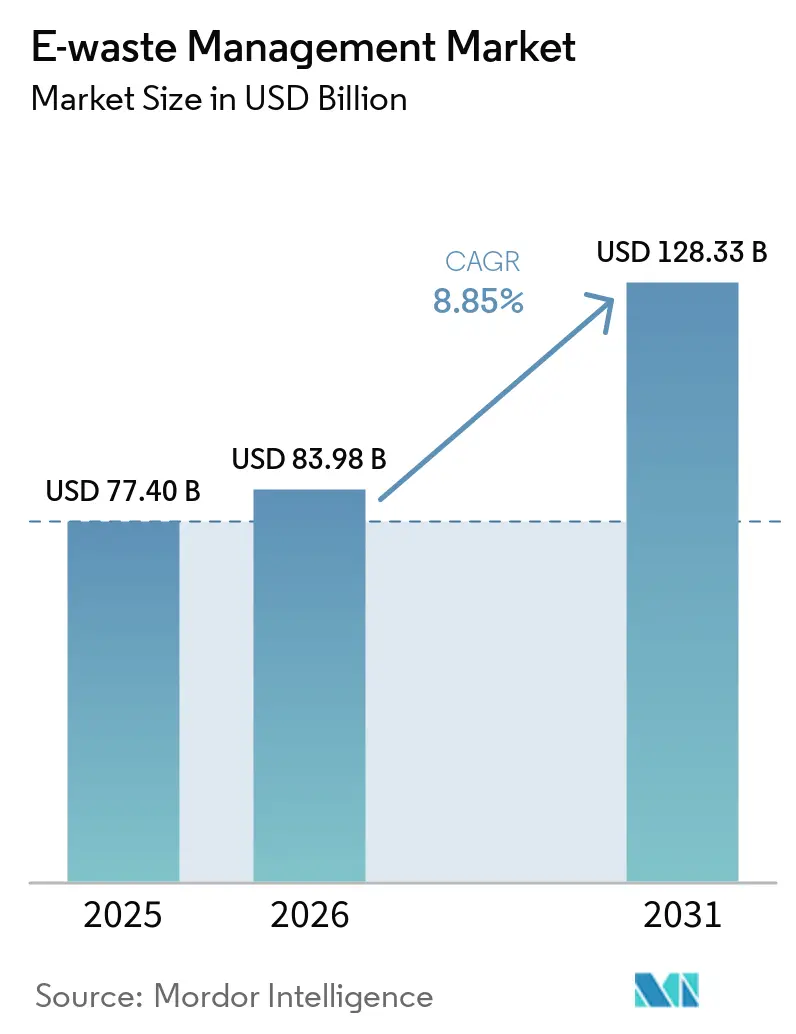
O tamanho do Mercado de Gestão de Resíduos Eletroeletrônicos está projetado em 77,40 bilhões de USD em 2025, 83,98 bilhões de USD em 2026, e deverá atingir 128,33 bilhões de USD até 2031, crescendo a um CAGR de 8,85% de 2026 a 2031.
Regras mais rígidas de Consentimento Prévio Informado (PIC) sob as emendas de 2025 à Convenção de Basileia, mandatos formais de responsabilidade estendida do produtor (EPR) que estabelecem metas de reciclagem de 70–80% na União Europeia (UE), na Índia e na China, e mais de 3 bilhões de USD em subsídios federais dos EUA para plantas de reciclagem de baterias estão, em conjunto, direcionando os fluxos de materiais de pátios informais para processadores licenciados equipados com linhas hidrometalúrgicas e pirometalúrgicas. Os recicladores formais estão ampliando a robótica e os adesivos de descolagem sob demanda para reduzir os custos de desmontagem, enquanto os ciclos de atualização de data centers de hiperescala estão liberando placas de circuito impresso de alta qualidade, ricas em metais preciosos, para os mercados da Organização para a Cooperação e Desenvolvimento Econômico (OCDE). Os fortes preços das commodities de cobre, níquel e lítio sustentam a economia da mineração urbana, e as novas regras provinciais de recolhimento na China, no Canadá e no Brasil estão ampliando o pool de coleta legal, apoiando ainda mais o crescimento do mercado de gestão de resíduos eletroeletrônicos. A rivalidade competitiva está se intensificando à medida que refinadores de metais como Umicore e Aurubis integram verticalmente a montante nas atividades de coleta e triagem para garantir a segurança do fornecimento de matéria-prima.[1]
Principais Conclusões do Relatório
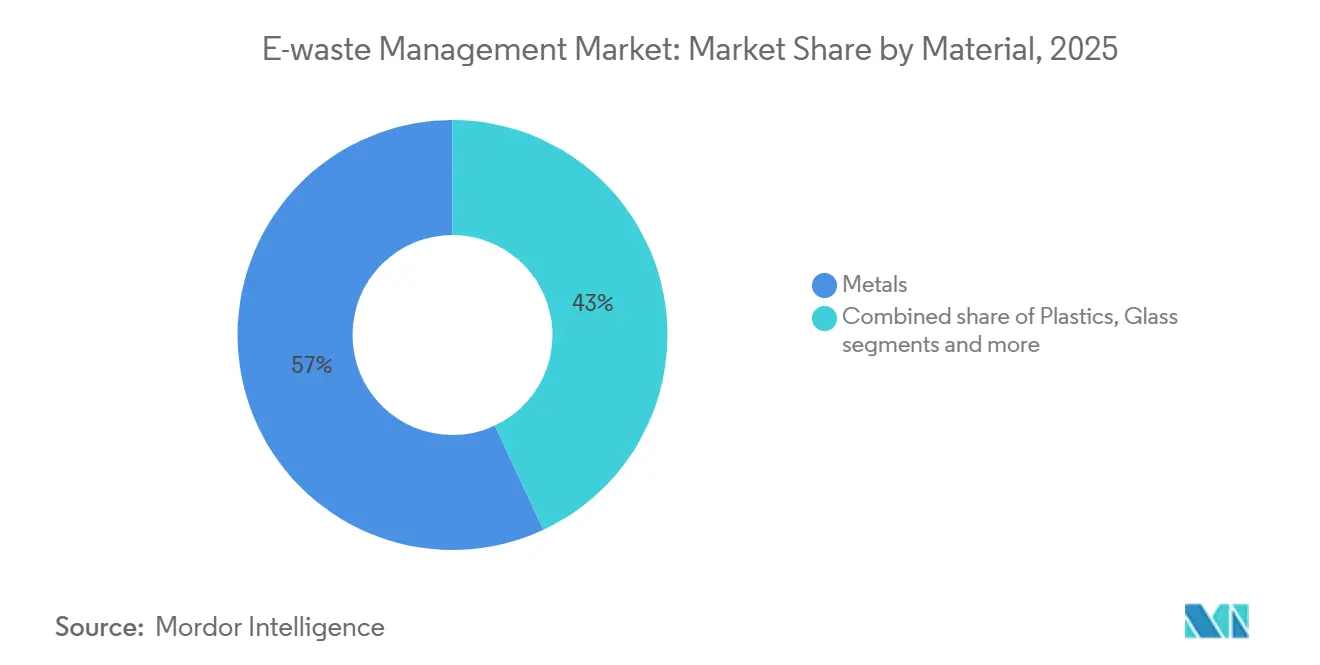
- Por material, os metais lideraram com 56,96% da participação do mercado de gestão de resíduos eletrônicos em 2025. Os metais estão avançando ao CAGR mais rápido de 10,45% até 2031.
- Por fonte, os eletrônicos de consumo comandaram 37,75% da participação de receita do tamanho do mercado de gestão de resíduos eletrônicos em 2025. As baterias de veículos elétricos são o segmento de fonte de crescimento mais rápido, com um CAGR de 12,35% até 2031.
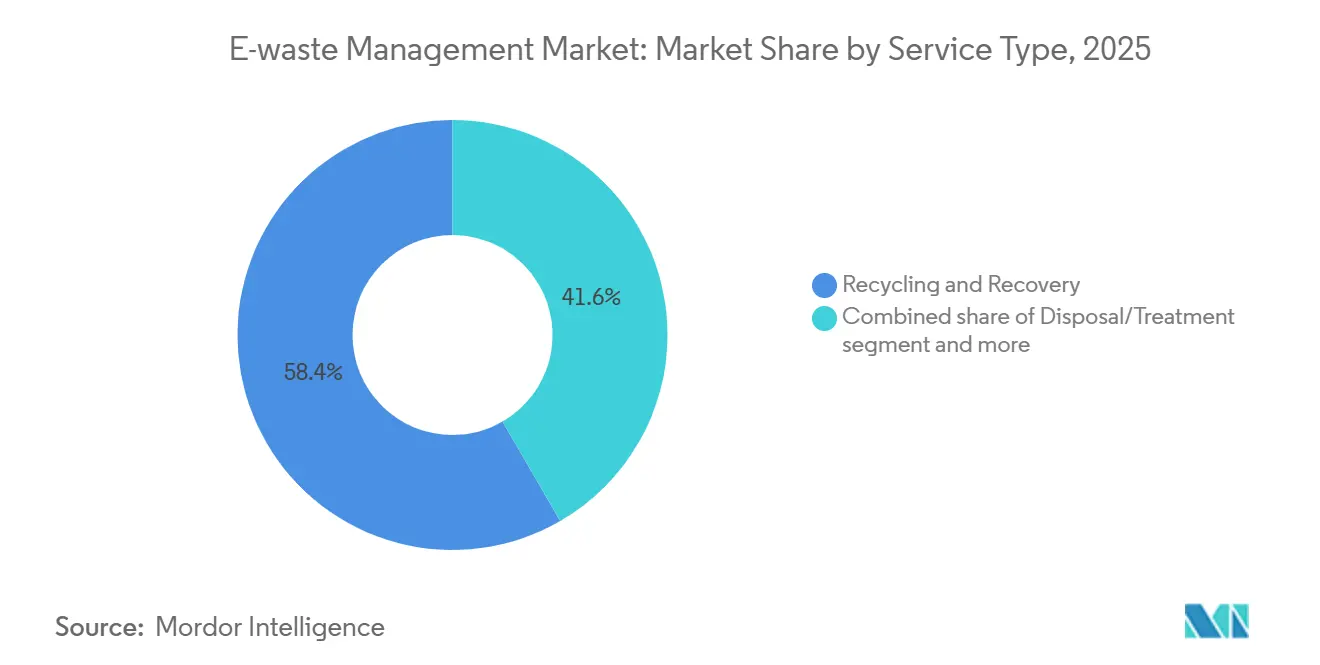
- Por tipo de serviço, os serviços de reciclagem e recuperação capturaram 58,35% da receita de 2025 na participação do mercado de gestão de resíduos eletrônicos em 2025. O Processo Hidrometalúrgico está definido para expandir a um CAGR de 10,4% até 2031.
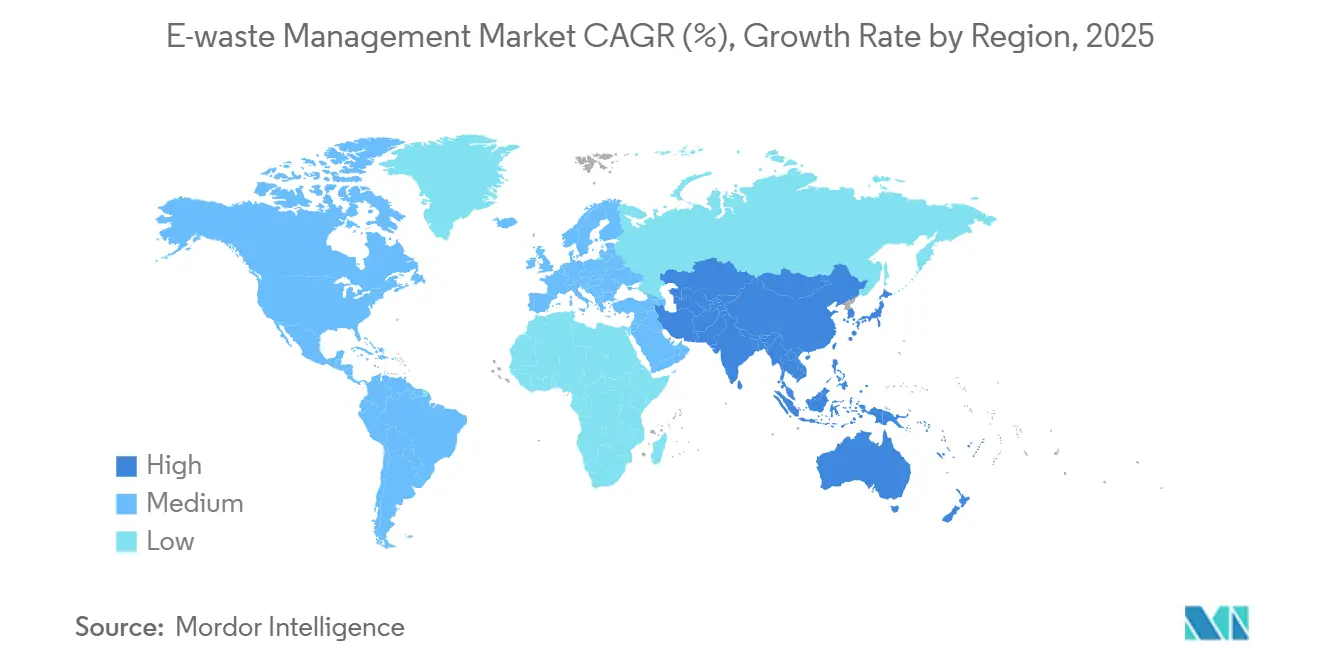
- Por geografia, a Ásia-Pacífico comandou 44,45% da participação de receita do tamanho do mercado de gestão de resíduos eletrônicos em 2025 e está definida para expandir a um CAGR de 9,5% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Metas Obrigatórias de Reciclagem EPR de 70–80% e Negociação de Certificados em Tempo Real na UE, Índia, China | 2.1% | UE, Índia, China; efeitos secundários na ASEAN e na América Latina | Médio prazo (2-4 anos) |
| Emendas Mais Rígidas da Convenção de Basileia de 2025 sobre Resíduos Eletrônicos Exigindo Consentimento Prévio Informado Globalmente | 1.8% | Global, com aplicação rigorosa na UE, América do Norte e jurisdições selecionadas da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Ondas de Financiamento da IIJA e da BIL dos EUA Impulsionando a Construção de Capacidade de Reciclagem de Baterias de USD 3 Bilhões+ | 1.5% | América do Norte, com benefícios secundários em cadeias de suprimentos aliadas (Japão, Coreia do Sul, Austrália) | Curto prazo (≤ 2 anos) |
| Adesivos de Descolagem sob Demanda e Padrões de Design Modular Reduzindo Drasticamente os Custos de Desmontagem | 1.2% | Global, com adoção antecipada na UE e na América do Norte impulsionada pela legislação de direito ao reparo | Longo prazo (≥ 4 anos) |
| Rascunhos de Revisão da Diretiva WEEE da UE Introduzindo Metas de Recuperação Focadas em Matérias-Primas Críticas e Fluxo Separado de Painéis Fotovoltaicos | 1.0% | UE, com potencial replicação no Reino Unido, Suíça e Noruega | Médio prazo (2-4 anos) |
| Descomissionamento de Servidores de Data Centers para Cargas de Trabalho de IA Liberando Sucata Eletrônica de Alta Qualidade na OCDE | 0.9% | América do Norte, Europa Ocidental, centros selecionados da Ásia-Pacífico (Singapura, Tóquio, Sydney) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Metas Obrigatórias de Reciclagem EPR de 70–80% e Negociação de Certificados em Tempo Real na UE, Índia, China
A Diretiva de Resíduos de Equipamentos Elétricos e Eletrônicos (WEEE) da UE, as Regras de Gestão de Resíduos Eletrônicos de 2022 da Índia e o esquema de subsídios da China agora obrigam os produtores a atingir índices de coleta de 70–80% em peso. Portais digitais em tempo real em Bruxelas, Nova Délhi e Pequim permitem que os fabricantes comprem certificados eletrônicos de recicladores, convertendo a conformidade em um ativo negociável e injetando liquidez no mercado de gestão de resíduos eletrônicos. O portal da Índia registrou 1.200 Organizações de Responsabilidade do Produtor (PROs) até maio de 2024, reduzindo os custos de burocracia em 20-30% e impulsionando coletas formais mais elevadas. A China desembolsou USD 390 milhões em 2025 para desmontadores licenciados, aumentando a capacidade de processamento e reduzindo a tonelagem informal. As políticas combinadas aceleram os gastos de capital em plantas automatizadas e estimulam as cadeias de suprimentos de materiais secundários.[2]
Emendas Mais Rígidas da Convenção de Basileia de 2025 sobre Resíduos Eletrônicos Exigindo Consentimento Prévio Informado Globalmente
As revisões da Convenção de Basileia de janeiro de 2025 recategorizam a sucata eletrônica sob os códigos de resíduos perigosos (A1181) e não perigosos (Y49), obrigando os exportadores a obter autorização por escrito antes do embarque. Os fluxos transfronteiriços globais caíram 12% no primeiro semestre de 2025 em comparação com 2024, pois a burocracia de conformidade estendeu o trânsito em 4 a 8 semanas e elevou as tarifas de frete em 15-25%. Processadores licenciados na UE e na América do Norte ganharam matéria-prima que anteriormente vazava para centros informais, elevando as taxas de processamento e apoiando o mercado de gestão de resíduos eletrônicos. Corretores menores saíram do comércio devido à carga administrativa, provocando consolidação entre grandes prestadores de logística. No médio prazo, espera-se que a regra consolide as cadeias de suprimentos formais enquanto reduz a vantagem de custo dos operadores não regulamentados.
Ondas de Financiamento da IIJA e da BIL dos EUA Impulsionando a Construção de Capacidade de Reciclagem de Baterias de USD 3 Bilhões
O Departamento de Energia dos Estados Unidos (DOE) comprometeu USD 3 bilhões de fundos da Lei de Investimento em Infraestrutura e Empregos (IIJA) e da Lei de Infraestrutura Bipartidária (BIL) para o processamento doméstico de materiais de baterias. Três rodadas de subsídios entre 2022 e 2024 destinaram USD 335 milhões a projetos liderados por Redwood Materials, Ascend Elements e American Battery Technology, cobrindo trituração, refino hidrometalúrgico e síntese de precursores de cátodo. O complexo de Nevada da Redwood, no valor de USD 3,5 bilhões, entrou em operação em fevereiro de 2025, com capacidade para tratar 100 GWh de células de íons de lítio usadas por ano. A nova capacidade encurta os percursos de logística reversa, reduz as pegadas de carbono e garante a segurança de minerais críticos. À medida que as plantas aumentam a produção, a participação da hidrometalurgia no mercado de gestão de resíduos eletrônicos está definida para se ampliar.
Adesivos de Descolagem sob Demanda e Padrões de Design Modular Reduzindo Drasticamente os Custos de Desmontagem
Adesivos que se soltam sob luz ou calor moderado reduzem o tempo de desmontagem manual em 30-40%, diminuindo drasticamente os custos de mão de obra em reformadores e recicladores. Organismos de normalização, o Instituto de Engenheiros Eletricistas e Eletrônicos (IEEE) e a Comissão Eletrotécnica Internacional (IEC), elaboram diretrizes modulares que exigem invólucros de encaixe e classes de polímeros codificadas, permitindo etapas de separação robótica. Adotantes iniciais como Fairphone e Framework estendem a vida útil dos dispositivos para 8–10 anos por meio de trocas de módulos, adiando os volumes de fim de vida. As leis de direito ao reparo na UE e na Califórnia impulsionam a adoção ao penalizar produtos difíceis de desmontar. A longo prazo, a desmontagem mais fácil aumentará as taxas de recuperação de componentes e melhorará a rentabilidade do mercado de gestão de resíduos eletrônicos.[3]
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ecossistemas Arraigados de Desmontagem Informal no Sul e Sudeste Asiático Distorcendo os Fluxos de Materiais | -1.4% | Sul da Ásia (Índia, Paquistão, Bangladesh), Sudeste Asiático (Vietnã, Indonésia, Filipinas) | Médio prazo (2-4 anos) |
| Regras PIC da Basileia de 2025 Elevando os Custos de Logística e Conformidade para Remessas Transfronteiriças de Sucata Eletrônica | -0.8% | Global, com impacto agudo sobre exportadores da OCDE e importadores em economias em desenvolvimento | Curto prazo (≤ 2 anos) |
| Dispositivos de Consumo Miniaturizados com Alto Teor de Adesivo Ultrapassando Novos Limites de Contaminação para Plásticos | -0.6% | Global, com desafios acentuados nos mercados de eletrônicos de consumo de alto volume (China, Índia, EUA) | Médio prazo (2-4 anos) |
| Químicas de Baterias de Estado Sólido sem Rotas de Reciclagem Industrial e Protocolos de Segurança | -0.5% | Global, concentrado em regiões com P&D avançado em baterias (Japão, Coreia do Sul, EUA, UE) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Ecossistemas Arraigados de Desmontagem Informal no Sul e Sudeste Asiático Distorcendo os Fluxos de Materiais
Recicladores informais na Índia, Paquistão, Bangladesh, Vietnã, Indonésia e Filipinas ainda tratam 70-80% dos eletrônicos descartados nesses países, recorrendo a métodos de queima a céu aberto e lixiviação com ácido que expõem os trabalhadores a metais tóxicos. Operadores informais subcotam as instalações licenciadas em 20-30% porque ignoram os controles ambientais e os impostos, desviando a matéria-prima das plantas formais. O envolvimento de crianças persiste; a Organização Mundial da Saúde (OMS) estima que 18 milhões de menores trabalham em resíduos informais globalmente, muitos em resíduos eletrônicos. A aplicação dos novos portais de EPR é desigual fora das áreas metropolitanas, permitindo que pátios ilegais sobrevivam. Esse vazamento reduz a coleta para processadores certificados e pesa sobre a receita do mercado de gestão de resíduos eletrônicos.
Regras PIC da Basileia de 2025 Elevando os Custos de Logística e Conformidade para Remessas Transfronteiriças de Sucata Eletrônica
A documentação obrigatória de PIC aumenta os prazos de envio em até 8 semanas e infla as taxas de burocracia e armazenagem em 15-25%, comprimindo as margens dos pequenos exportadores. Vários corretores saíram do mercado em 2025, e os reguladores de países em desenvolvimento têm dificuldade em liberar licenças dentro do prazo de 60 dias da Basileia, causando acúmulos. Os atrasos aumentam as contas de sobrestadia e elevam a tentação de descarte ilegal. O gargalo deprime temporariamente os volumes de comércio formal e comprime a rentabilidade dos recicladores no mercado de gestão de resíduos eletrônicos. Com o tempo, as eficiências de escala podem suavizar os impactos, mas a pressão de curto prazo permanece.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
Metais, Âncora da Economia de Recuperação de ValorOs metais garantiram 56,96% da participação do mercado de gestão de resíduos eletrônicos em 2025, refletindo seu valor intrínseco superior em relação aos plásticos e ao vidro. Os rendimentos de cobre provenientes de eletrônicos em fim de vida agora atendem a 15% da demanda refinada, e o ouro e o paládio extraídos de placas de circuito impresso comandam preços spot premium. A Aurubis processou mais de 1 milhão de toneladas de sucata eletrônica em seus complexos de Lünen e Hamburgo em 2025, recuperando cobre, ouro e prata para clientes de semicondutores e fios. Ímãs de terras raras recuperados de discos rígidos adicionam neodímio e disprósio ao pool de suprimentos à medida que a China restringe as cotas de exportação.
A economia da mineração urbana se beneficia dos persistentes altos preços da Bolsa de Metais de Londres (LME) e da queda dos teores médios de minério nas minas primárias, o que direciona o capital para plantas de reciclagem. As linhas de lixiviação hidrometalúrgica no local de Hoboken da Umicore elevam as taxas de recuperação de massa negra de íons de lítio para 95% de lítio, cobalto e níquel. As certificações ISO 14001 e R2v3 tornaram-se pré-requisitos de aquisição, canalizando matéria-prima de alta qualidade para fundidores certificados. À medida que as cotas de materiais críticos sob a Lei de Matérias-Primas Críticas da UE se consolidam, a recuperação de metais está projetada para expandir a um CAGR de 10,45%, ampliando ainda mais o tamanho do mercado de gestão de resíduos eletrônicos para metais.

Por Fonte:
Eletrônicos de Consumo Lideram, Baterias de Veículos Elétricos DisparamA eletrônica de consumo gerou 37,75% da tonelagem global de sucata eletrônica em 2025, tornando-se a maior fonte dentro do mercado de gestão de resíduos eletroeletrônicos. Os curtos ciclos de design de smartphones, laptops e tablets impulsionam fluxos contínuos de descarte, e as políticas de direito ao reparo estão apenas lentamente prolongando a vida útil dos dispositivos. A atualização de hardware de data centers para aceleradores de IA empurra placas de servidor de alta qualidade para os pools de reciclagem da OCDE, aumentando os rendimentos de metais preciosos. Os eletrodomésticos adicionam grande tonelagem, mas contribuem com menos valor por quilograma devido ao menor teor de metais.
As baterias de veículos elétricos representam a fonte de crescimento mais rápido, com um CAGR de 12,35% até 2031. As modelagens do Departamento de Energia (DOE) mostram que cerca de 1 milhão de toneladas de baterias usadas precisarão de tratamento anualmente até o final da década. O campus da Redwood Materials em Nevada processa 100 GWh de baterias usadas por ano, fechando o ciclo ao fornecer folha de cobre e pós de cátodo de volta para a Panasonic e a Ford. Os módulos fotovoltaicos e os dispositivos médicos permanecem fluxos de nicho hoje, mas crescerão à medida que os parques solares envelhecem e a área da saúde se digitaliza. A mudança no mix impulsiona os volumes de massa negra e sustenta os ganhos futuros do mercado de gestão de resíduos eletroeletrônicos.
Por Tipo de Serviço:
A Hidrometalurgia Ganha TerrenoOs serviços de reciclagem e recuperação capturaram 58,35% da receita de 2025 dentro do mercado de gestão de resíduos eletrônicos, sublinhando a preferência dos reguladores pela recuperação de materiais em detrimento do aterro sanitário. Dentro desse segmento, a hidrometalurgia está no caminho de um CAGR de 10,4% até 2031 devido à sua capacidade de recuperar lítio e cobalto com purezas acima de 90%. O fluxo híbrido de pré-tratamento pirometalúrgico da Umicore, seguido de lixiviação aquosa, produz carbonato de lítio e sulfato de níquel de grau para baterias, enquanto reduz a intensidade energética pela metade em comparação com a fundição tradicional.
A trituração mecânica e a separação por densidade permanecem etapas universais de front-end, fornecendo alimentação para linhas hidrometalúrgicas ou de fundição. O fundidor Rönnskär da Boliden derrete 300.000 toneladas de placas de circuito por ano para recuperar cobre, ouro e índio por meio de refino de escória. A coleta e a logística, embora menores em receita, permitem fluxos regulamentados; a conformidade mais rigorosa com o PIC da Basileia está elevando a demanda por transportadoras licenciadas. A biometalurgia usando bactérias para lixiviar metais permanece em escala piloto, mas pode crescer após 2028 se os rendimentos melhorarem. Em conjunto, as rotas de processo em evolução fortalecem a estrutura do mercado de gestão de resíduos eletrônicos.
Análise Geográfica
Mercado de Gestão de Resíduos Eletroeletrônicos na Ásia-Pacífico
A Ásia-Pacífico deteve 44,45% da participação no mercado de gestão de resíduos eletroeletrônicos em 2025 e está prevista para crescer a um CAGR de 9,5% até 2031. A China concedeu 390 milhões de USD em subsídios de desmontagem em 2025, que impulsionaram os operadores informais em direção ao licenciamento e dobraram o volume de processamento anual em suas dez principais cidades. O portal de certificados EPR em tempo real da Índia permite que os produtores negociem obrigações instantaneamente, acelerando as coletas formais e impondo penalidades às marcas não conformes. A Lei de Reciclagem de Eletrodomésticos do Japão e o esquema de recolhimento pelo produtor da Coreia do Sul ambos superam 70% de coleta, criando um fluxo maduro para metais de alto valor. As economias emergentes da ASEAN estão elaborando estruturas nacionais, mas ainda enfrentam dificuldades com a fiscalização; pátios informais persistem nas zonas rurais.
Mercado de Gestão de Resíduos Eletrônicos na Europa
A Europa ficou em segundo lugar em 2025, impulsionada pela Diretiva REEE e pelo controle PIC da Basileia, que mantém o material dentro do bloco. No entanto, apenas três estados-membros atingiram a meta de coleta de 65% em 2023, e a média da UE ficou em 37,5%. Bruxelas propõe agora multas mais severas e cotas de recuperação de matérias-primas críticas que poderão aumentar a capacidade hidrometalúrgica regional. As líderes de mercado Veolia, ALBA e Stena Metall estão adquirindo empresas menores para garantir matéria-prima à medida que as exportações se reduzem. As obrigações separadas relativas a painéis fotovoltaicos previstas na Diretiva 2024/884 abrirão novas linhas de vidro para vidro, diversificando os fluxos de receita.
Mercado de Gestão de Resíduos Eletrônicos nas Américas e no MEA
A América do Norte está passando por um aumento de capacidade, ancorado por 3 bilhões de USD em subsídios do IIJA e do BIL. A Redwood Materials, a Ascend Elements e a American Battery Technology inauguraram ou expandiram instalações, e a Li-Cycle garantiu um acordo de offtake com a Glencore para sua massa negra. Os mandatos estaduais de RPE na Califórnia, em Nova York e em Washington, além das regras provinciais do Canadá, incentivam grandes coletores como a ERI a padronizar processos além-fronteiras. A América do Sul, o Oriente Médio e a África ainda são mercados incipientes, mas o Brasil e a África do Sul estão elaborando projetos de lei de RPE que poderão impulsionar o crescimento futuro do mercado de gestão de resíduos eletrônicos.[4]
Cenário Competitivo
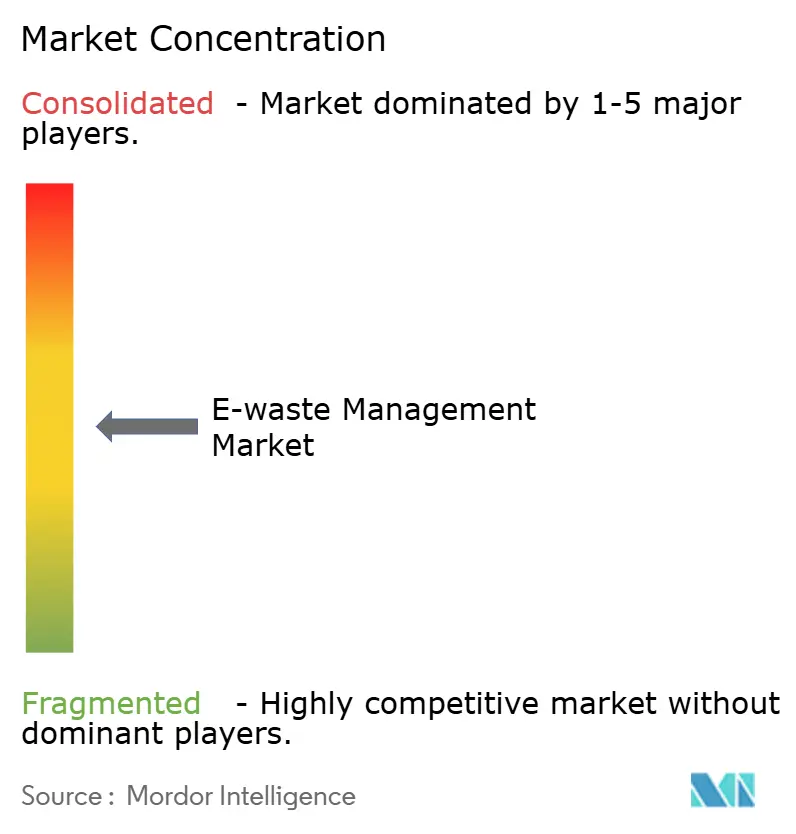
O mercado de gestão de resíduos eletrônicos é moderadamente fragmentado. Veolia Environnement e ALBA Group utilizam contratos de resíduos municipais para garantir eletrônicos domésticos e, em seguida, canalizam a matéria-prima para linhas de processamento internas. Especialistas exclusivos em eletrônicos como Electronic Recyclers International (ERI) e TES se diferenciam ao agrupar serviços seguros de apagamento de dados e recondicionamento que satisfazem auditorias de ESG (ambiental, social e de governança) corporativas. Os refinadores de metais Umicore, Aurubis e Boliden se integram verticalmente a montante em centros de coleta para garantir o fornecimento para fundidores que enfrentam queda nos teores de minério.
Os movimentos estratégicos entre 2024 e 2025 centraram-se em expansões de capacidade e integração vertical. A Veolia comprou uma participação de 70% em um reciclador polonês, adicionando 25.000 toneladas de capacidade de processamento, enquanto a Umicore investiu USD 160 milhões para quintuplicar a capacidade de íons de lítio de Hoboken. A TES lançou um hub de descomissionamento de data centers em Singapura para capturar placas de servidores GPU, e a Sims Lifecycle Services automatizou linhas de triagem de metais preciosos nos Estados Unidos. A Li-Cycle fez parceria com a Glencore para refino europeu de massa negra após pausar seu Hub de Rochester, destacando os riscos de execução em megaprojetos greenfield.
A disrupção tecnológica está crescendo. O robô Daisy da Apple desmonta 200 iPhones por hora, e sistemas de visão guiados por IA estão se espalhando pelas linhas de triagem europeias. A certificação sob R2v3 ou e-Stewards tornou-se um requisito de licitação para contratos municipais, e os processadores sem auditorias estão perdendo participação. Arenas de espaço em branco — reciclagem de baterias de estado sólido, recolhimento de painéis fotovoltaicos e extração de terras raras — convidam startups com novas químicas. No geral, espera-se que a rivalidade se intensifique à medida que as políticas bloqueiam mais resíduos dentro das fronteiras domésticas, expandindo o mercado de gestão de resíduos eletrônicos endereçável.
Líderes do Setor de Gestão de Resíduos Eletrônicos
-
Veolia Environnement SA
-
TES – Sustainable IT Lifecycle Services
-
Sims Lifecycle Services
-
Umicore SA
-
Electronic Recyclers International (ERI)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Resíduos Eletroeletrônicos Empresas cobertas neste relatório
- Veolia Environnement SA
- TES – Sustainable IT Lifecycle Services
- Sims Lifecycle Services
- Umicore SA
- Electronic Recyclers International (ERI)
- Stena Metall AB
- ALBA Group
- Capital Environment Holdings Ltd.
- Enviro-Hub Holdings Ltd.
- Sembcorp Industries
- Waste Management Inc.
- Li-Cycle Holdings Corp.
- Aurubis AG
- Boliden AB
- Glencore Recycling
- MBA Polymers Inc.
- Desco Electronic Recyclers
- Enviroserve (Dubai)
- Retriev Technologies (Toxco)
- Tetronics International
Desenvolvimentos industriais recentes em Mercado de Gestão de Resíduos Eletroeletrônicos
- Março de 2026: A Metallium Ltd. fez a transição oficial de sua tecnologia avançada de recuperação de metais de resíduos eletrônicos para operações comerciais, lançando uma instalação de processamento com capacidade de 8.000 toneladas em Houston, Texas, respaldada por acordos de fornecimento com gigantes como a Glencore.
- Dezembro de 2025: A Mitsubishi Materials Corporation (MMC) do Japão anunciou a aquisição estratégica de participações na Elemental USA E-Waste & ITAD, Inc., subsidiária do grupo global de mineração urbana Elemental Holding SA.
- Fevereiro de 2025: A Redwood Materials concluiu a Fase 1 de seu campus de Nevada no valor de USD 3,5 bilhões, adicionando 100 GWh de capacidade de reciclagem de baterias e produzindo folha de cobre de ânodo e pós de cátodo para contratos de fornecimento com Toyota e Ford.
- Janeiro de 2025: As emendas da Convenção de Basileia sobre resíduos eletrônicos que exigem documentação global de PIC entraram em vigor, redirecionando 15–20% dos fluxos para instalações da OCDE.
Mercado de Gestão de Resíduos Eletroeletrônicos Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado global de gestão de resíduos eletroeletrônicos como a receita obtida com coleta formal, transporte, recondicionamento, recuperação de materiais e descarte ambientalmente adequado de equipamentos elétricos e eletrônicos descartados em todos os setores de uso final. De acordo com a Mordor Intelligence, este mercado é avaliado em 77,40 bilhões de USD em 2025.
Excluímos resíduos industriais perigosos que não possuem circuitos eletrônicos, resíduos de construção e demolição, e atividades de reciclagem informal em quintais.
Visão Geral da Segmentação
- Por Material
- Metais
- Plásticos
- Vidro
- Outros
- Por Fonte
- Equipamentos de TI e Telecomunicações
- Eletrônicos de Consumo
- Eletrodomésticos
- Equipamentos Médicos
- Equipamentos Industriais
- Baterias de Veículos Elétricos
- Painéis Solares Fotovoltaicos
- Outros (Equipamentos Agrícolas, Resíduos de Calçada, Construção, etc.)
- Por Tipo de Serviço
- Coleta, Transporte e Triagem
- Descarte/Tratamento
- Recondicionamento e Reutilização
- Aterro Sanitário/Incineração
- Reciclagem e Recuperação
- Separação Mecânica
- Processo Hidrometalúrgico
- Processo Pirometalúrgico
- Processo Biometalúrgico
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Catar
- Kuwait
- Turquia
- Egito
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- ASEAN (Indonésia, Tailândia, Filipinas, Malásia, Vietnã)
- Restante da Ásia-Pacífico
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistamos recicladores licenciados na China e na Índia, responsáveis pela conformidade em organizações de responsabilidade do produtor na União Europeia e gestores municipais de coleta em toda a América do Norte. As percepções sobre taxas reais de coleta, rendimentos de processamento, tarifas de portão e metas regulatórias futuras nos permitiram refinar as premissas derivadas do trabalho secundário.
Pesquisa Documental
Começamos mapeando estoques de dispositivos e fluxos de resíduos utilizando conjuntos de dados abertos, como o Monitor Global de Resíduos Eletroeletrônicos da Universidade das Nações Unidas, a Parceria Global de Estatísticas de Resíduos Eletroeletrônicos, os registros WEEE do Eurostat e os relatórios de disposição da Agência de Proteção Ambiental dos Estados Unidos. Os dados de comércio e preços são extraídos de registros alfandegários acessados por meio da Volza, médias à vista da Bolsa de Metais de Londres e arquivamentos recentes de recicladores listados em bolsa. Essas fontes ancoram os volumes de geração e os valores dos materiais, que são alinhados à segmentação descrita no Sumário da Mordor Intelligence. Recursos pagos como D&B Hoovers e Dow Jones Factiva ajudam a validar a presença das empresas e as adições de capacidade. As fontes mencionadas são ilustrativas; muitas outras publicações apoiaram a coleta, validação e esclarecimento dos dados.
Dimensionamento de Mercado e Previsão
Uma abordagem combinada de cima para baixo e de baixo para cima parte da geração nacional de resíduos eletroeletrônicos, que reconstruímos por meio de estoques de dispositivos, ciclos de substituição e elasticidades de PIB per capita. Os resultados são verificados com as receitas de processadores amostrados e os preços médios dos serviços. Variáveis-chave como participação formal na coleta, rendimento de recuperação de metais preciosos, tarifa média por tonelada, metas estatutárias de reciclagem e preço à vista do cobre impulsionam nosso modelo. Aplicamos regressão multivariada para prever os resultados de 2026 a 2031, e as lacunas para países com escassez de dados são preenchidas com análogos regionais verificados por especialistas.
Ciclo de Validação de Dados e Atualização
Nossos resultados passam por verificações de variância em relação a séries históricas, movimentos de preços de metais e divulgações de empresas públicas antes da revisão sênior. Os relatórios são atualizados anualmente, e mudanças regulatórias relevantes acionam atualizações intermediárias; uma revisão final dos analistas garante que os clientes recebam a visão mais atualizada.
Por que a Base de Referência de Gestão de Resíduos Eletroeletrônicos da Mordor Intelligence Inspira Confiança nas Decisões
Observamos que os valores publicados para 2025 variam amplamente: 65,9 bilhões de USD, 81,3 bilhões de USD e 85,1 bilhões de USD.
A divergência geralmente reflete a inclusão mista de fluxos informais, tabelas de preços de serviços contrastantes e datas de conversão de moeda distintas.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 77,40 bilhões de USD | Mordor Intelligence | - |
| 65,9 bilhões de USD | Consultoria Global A | Exclui receita de recondicionamento e adota precificação conservadora de sucata |
| 81,3 bilhões de USD | Associação do Setor B | Baseia-se em dados de 2024 sem atualização de políticas |
| 85,1 bilhões de USD | Boutique de Pesquisa C | Inclui atividade informal em quintais e preços otimistas de metais |
Nosso escopo disciplinado, a precificação verificada dos serviços e a cadência de atualização anual oferecem aos tomadores de decisão uma base equilibrada e transparente, rastreável a variáveis claras e a etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual será o volume global de resíduos eletrônicos até 2031?
O tamanho do mercado de gestão de resíduos eletrônicos está previsto para atingir USD 128,33 bilhões até 2031, sustentado por um CAGR de 8,85% impulsionado por regulamentações mais rígidas e demanda por reciclagem de baterias.
Qual região contribui mais para a receita de reciclagem formal?
A Ásia-Pacífico deteve 44,45% da receita global em 2025 e está se expandindo a um CAGR de 9,5% até 2031, impulsionada por programas de subsídios na China e na Índia.
Qual material oferece o maior retorno econômico em eletrônicos reciclados?
Os metais dominam, capturando 56,96% da participação de mercado de 2025, com cobre, ouro e paládio entregando a maior receita por quilograma.
Por que a hidrometalurgia está ganhando preferência sobre a fundição?
Os processos hidrometalúrgicos recuperam lítio, cobalto e níquel com pureza acima de 90% enquanto utilizam temperaturas mais baixas, o que reduz o consumo de energia e as emissões de carbono.
Com que rapidez o fluxo de resíduos de baterias de veículos elétricos está crescendo?
Os operadores implantam sistemas de visão com tecnologia de IA e robótica que agora atingem 83% de precisão na triagem, reduzindo a mão de obra manual e aumentando a pureza dos materiais.