
Tamanho e Participação do Mercado de Data Centers de Dublin
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
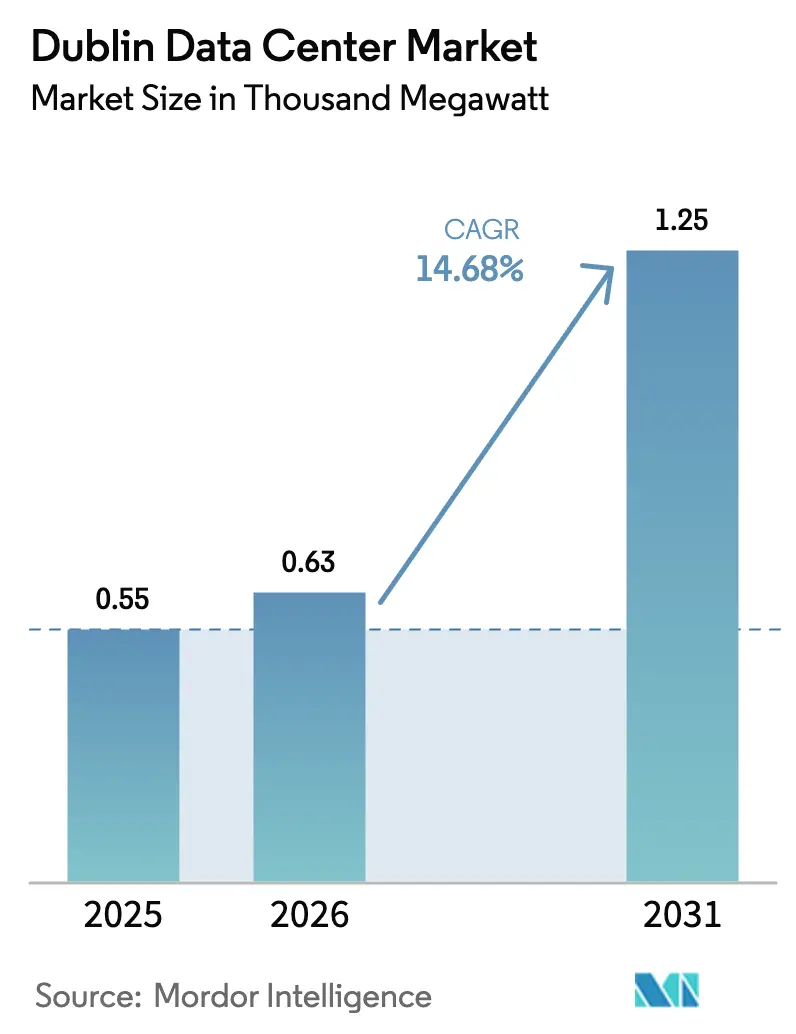
| Tamanho do mercado no ano base (2025) | 0.55 Mil megawatts |
| Volume do Mercado (2026) | 0.63 Mil megawatts |
| Volume do Mercado (2031) | 1.25 Mil megawatts |
| Taxa de crescimento (2026 - 2031) | 14.68 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers de Dublin pela Mordor Intelligence
O tamanho do mercado de data centers de Dublin em 2026 é estimado em 0,63 mil MW, crescendo a partir do valor de 2025 de 0,55 mil MW, com projeções para 2031 indicando 1,25 mil MW, expandindo-se a uma CAGR de 14,68% no período de 2026-2031. Incentivos fiscais consistentes, densas ancoragens de cabos submarinos e o clima naturalmente frio da Irlanda sustentam a demanda contínua de plataformas de nuvem em hiperescala, clusters de inteligência artificial (IA) e empresas sensíveis à latência. Os recentes limites de conexão à rede elétrica deslocaram o poder de mercado em favor dos operadores já estabelecidos que detêm direitos de capacidade, impulsionando investimentos em geração própria de energia, retrofits de resfriamento líquido e sistemas de recuperação de calor residual que melhoram a eficiência de uso de energia (PUE). Enquanto isso, mandatos de soberania de dados, como a iniciativa EU Data Boundary, direcionam cargas de trabalho continentais para instalações irlandesas, impulsionando preços premium para espaços prontos para conformidade. A intensificação da concorrência entre AWS, Microsoft, Google e Meta está impulsionando captações de capital recordes por operadores de colocalização por atacado e provocando uma onda de fusões e permutas de ativos, à medida que novos entrantes correm para garantir terrenos, talentos e as restantes alocações de rede elétrica.
Principais Conclusões do Relatório
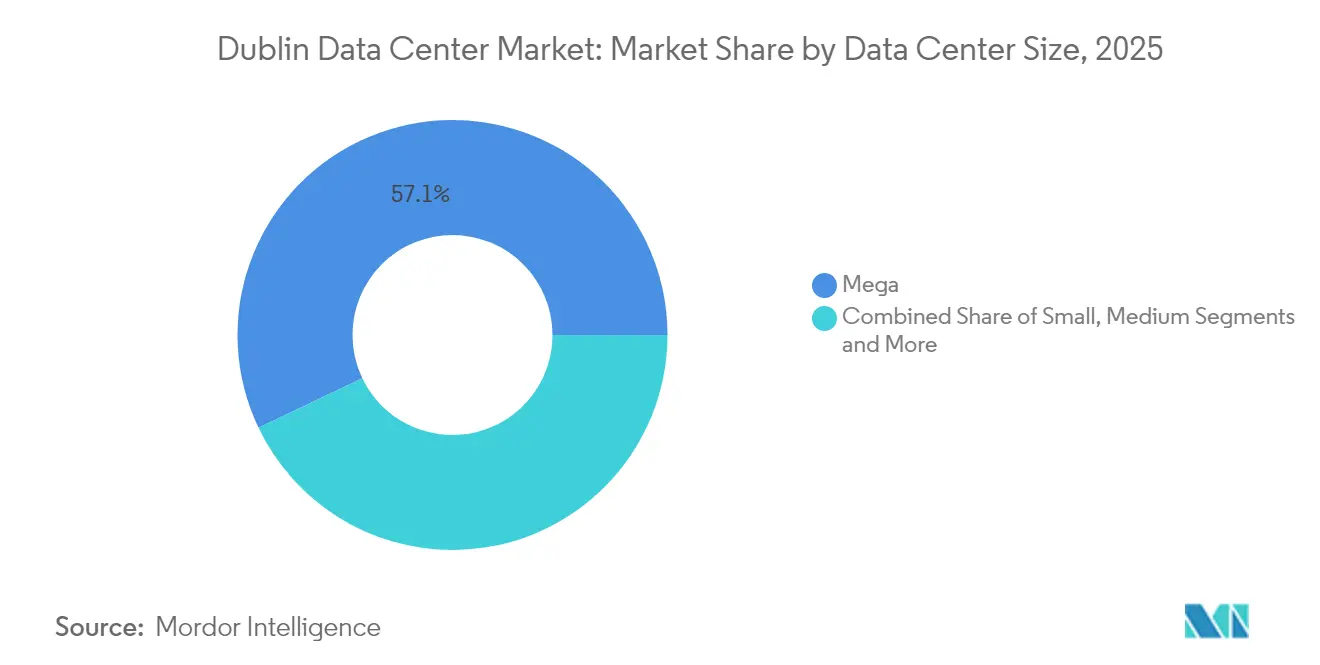
- Por tamanho de data center, as instalações mega lideraram com 57,10% da participação do mercado de data centers de Dublin em 2025; prevê-se que os grandes campi se expandam a uma CAGR de 16,55% até 2031.
- Por classificação de nível, os sites de Nível 3 responderam por 64,10% do tamanho do mercado de data centers de Dublin em 2025, enquanto o Nível 4 deverá avançar a uma CAGR de 15,90% até 2031.
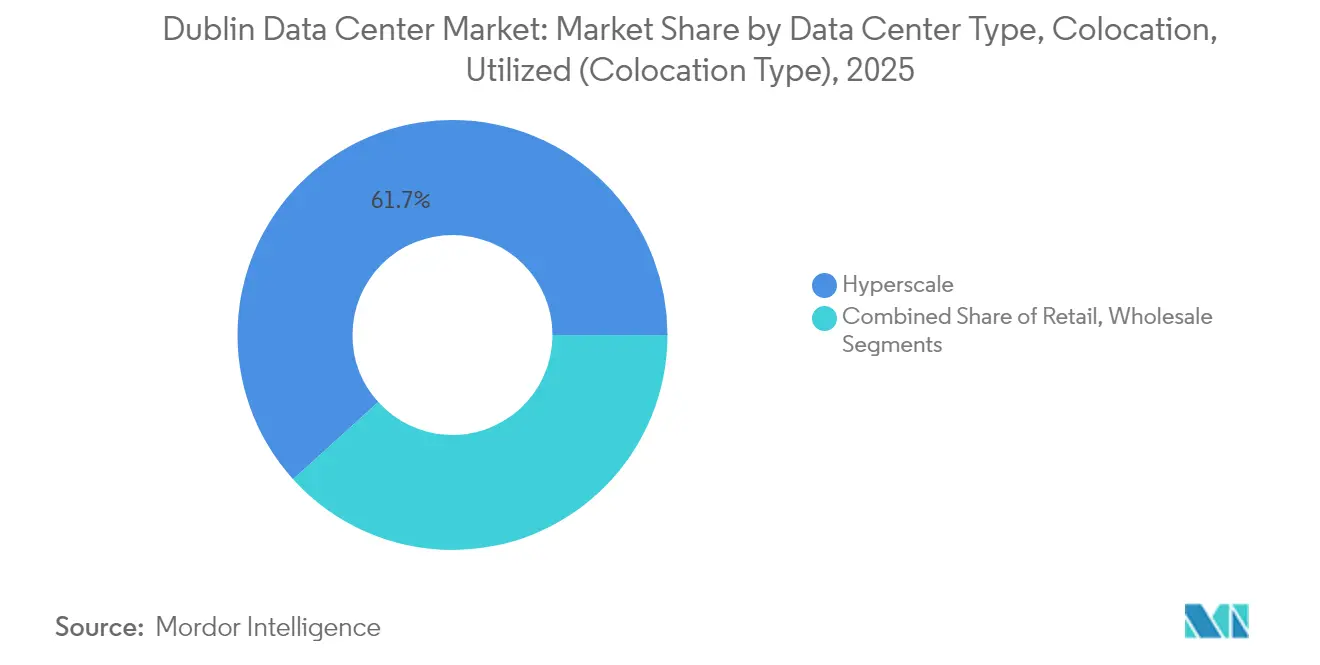
- Por modelo de colocalização, o segmento de hiperescala capturou 61,70% do tamanho do mercado de data centers de Dublin em 2025 e está crescendo a 15,20% até 2031.
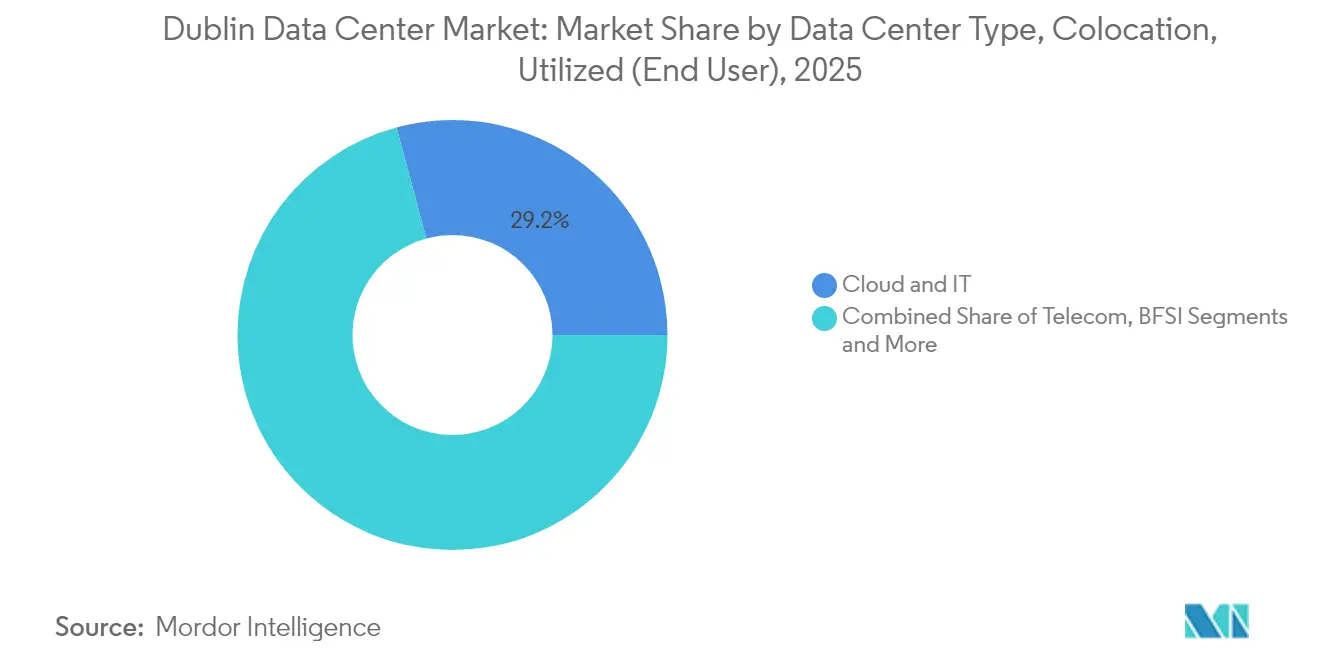
- Por utilizador final, os serviços de nuvem e TI representaram 29,20% da demanda em 2025 e estão acompanhando uma CAGR de 16,90% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Data Centers de Dublin
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Expansão de nuvem em hiperescala por grandes empresas tecnológicas dos EUA | +4.2% | Área metropolitana de Dublin; repercussão em Cork e Galway | Médio prazo (2-4 anos) |
| Vantagem estratégica de latência de rede FLAPD | +2.8% | Global; beneficia rotas América do Norte–Europa | Longo prazo (≥ 4 anos) |
| Regime fiscal favorável da Irlanda e de soberania de dados da UE | +3.1% | Em toda a UE; concentrado em Dublin | Longo prazo (≥ 4 anos) |
| Novas ancoragens de cabos submarinos ampliam a largura de banda | +1.9% | Nacional; ganhos iniciais em Dublin, Cork e Galway | Médio prazo (2-4 anos) |
| Compromissos de descarbonização da rede elétrica atraem inquilinos verdes | +2.3% | Nacional; zonas de energia renovável | Longo prazo (≥ 4 anos) |
| Clusters de IA impulsionam demanda por resfriamento líquido de alta densidade | +3.7% | Global; concentrado em hubs de hiperescala | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Nuvem em Hiperescala por Grandes Empresas Tecnológicas dos EUA
O programa global de data centers da Amazon no valor de USD 150 mil milhões reserva blocos de energia significativos em Dublin, enquanto a extensão do campus da Microsoft no valor de USD 500 milhões sublinha a confiança, apesar de um congelamento de conexões à rede elétrica.[1]Bloomberg News, "Expansão de USD 150 Mil Milhões da Amazon," bloomberg.com A nova candidatura da Google no valor de EUR 200 milhões (USD 234,54 milhões) sinaliza compromisso, mesmo após um site separado ter sido recusado por lacunas de sustentabilidade. Estes investimentos amplificam efeitos de rede que atraem migrações empresariais para múltiplas nuvens, aprofundam os ecossistemas de fornecedores e elevam as especificações de design de referência, como a distribuição de energia de 400 V e os circuitos de resfriamento líquido. Os fabricantes de componentes irlandeses, nomeadamente a Danann Air, exportam agora unidades de tratamento de ar personalizadas para todo o mundo, ilustrando como as cadeias de fornecimento locais crescem em paralelo com as pegadas das empresas de hiperescala.
Vantagem Estratégica de Latência de Rede FLAPD
Situada na espinha dorsal Frankfurt-Londres-Amsterdão-Paris-Dublin, a cidade aproveita o cabo Hibernia Express com um percurso de ida e volta Nova Iorque-Londres de 59,5 ms — seis milissegundos mais rápido do que os concorrentes — para atrair cargas de trabalho de negociação algorítmica, jogos e inferência de IA. O cabo transoceânico AEConnect, com 5.536 km, oferece disponibilidade de cinco noves e comprimentos de onda de 100 Gb/s que alimentam os campi de interconexão de Dublin. Perspetivando o futuro, a rota Far North Fiber no valor de EUR 1,1 mil milhões (USD 1,29 mil milhões) passando pelo Círculo Polar Ártico irá ancorar Galway às redes asiáticas, estendendo o alcance nacional para além dos pontos de pivô históricos do Reino Unido.[2]Marine Ireland, "Anúncio da Rota Far North Fiber," marine.ie
Regime Fiscal Favorável da Irlanda e de Soberania de Dados da UE
Uma taxa de imposto sobre as sociedades de 12,5% combina-se com regras de processamento alinhadas com o RGPD para atrair plataformas dos EUA que buscam acesso fluido ao mercado da UE. A ativação em fevereiro de 2025 do EU Data Boundary pela Microsoft torna Dublin o local de referência para os dados de inquilinos europeus, transformando a conformidade numa barreira contra concorrentes menos certificados.[3]Microsoft Blogs, "Conclusão do EU Data Boundary," blogs.microsoft.com A incerteza do Brexit acelera as transferências de sites do Reino Unido para sites irlandeses, enquanto as futuras obrigações decorrentes da Lei de IA posicionam os operadores de Dublin como parceiros completos para setores com elevada exigência de governança.
Novas Ancoragens de Cabos Submarinos Ampliam a Largura de Banda
A ligação IRIS entre Galway e a Islândia adiciona diversidade de rotas que reduz a latência e protege contra interrupções em pontos de desembarque no Reino Unido. O primeiro cabo direto da Irlanda para a Europa continental, contornando o território britânico, reforça ainda mais os percursos de negociação continentais, e ativos históricos como o Sirius South da Virgin Media continuam a fornecer capacidade redundante.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Moratória de conexão à rede elétrica e limites de disponibilidade de energia | -3.8% | Área metropolitana de Dublin; secundário em Cork e Galway | Médio prazo (2-4 anos) |
| Aumento dos custos de eletricidade devido à precificação de carbono da UE | -1.9% | Em toda a UE; agudo para sites de alto consumo | Longo prazo (≥ 4 anos) |
| Oposição comunitária a picos de consumo de água | -1.2% | Local; subúrbios de Dublin e zonas rurais | Curto prazo (≤ 2 anos) |
| Escassez de talento especializado em operações de data centers irlandeses | -2.1% | Nacional; agudo em Dublin e Cork | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Moratória de Conexão à Rede Elétrica e Limites de Disponibilidade de Energia
O congelamento da EirGrid para novas ligações metropolitanas até 2028 obriga os operadores a gerar energia própria ou a instalar infraestruturas em condados com menor carga. O campus de 52 MW da Vantage em Dublin funciona agora com geradores a óleo vegetal hidrotratado (HVO) que satisfazem os limites de carbono dos acordos de compra de energia (PPA) e contornam os atrasos nas filas de espera. A política consolida os operadores estabelecidos, infla as avaliações dos terrenos e desloca o capital de expansão para Galway, Offaly e Cork.
Aumento dos Custos de Eletricidade Devido à Precificação de Carbono da UE
As licenças do EU-ETS empurram as tarifas grossistas irlandesas para EUR 60/MWh, ampliando a exposição ao custo de arranques a diesel convencionais e tornando os PPA de energia renovável a preço fixo vitais para a defesa das margens. Os operadores estão a acelerar o armazenamento de energia em baterias e as turbinas prontas para hidrogénio, enquanto o software de gestão de energia baseado em IA reduz os picos que coincidem com os períodos de maior intensidade de carbono.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Data Center: Instalações Mega Impulsionam a Consolidação em Hiperescala
Os campi mega controlaram 57,10% da participação do mercado de data centers de Dublin em 2025. Prevê-se que o tamanho do mercado de data centers de Dublin para sites de grande escala cresça a uma taxa composta de 16,55% até 2031, à medida que GPUs de IA e tanques de resfriamento líquido aumentam as densidades por bastidor. Os operadores estabelecidos exploram economias de escala em construção de subestações, segurança e reservas de talentos que são difíceis de replicar para designs de menor dimensão.
As instalações de grande e médio porte mantêm funções vitais para setores regulados e nós de recuperação de desastres, mas o crescimento inclina-se indubitavelmente para instalações que excedem blocos de 50 MW. Sites micro de nível edge surgem perto de Cork e Athlone para reduzir a latência para fintech e fatiamento de núcleo 5G, mas os seus megawatts agregados permanecem modestos em relação aos clusters de hiperescala.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Tipo de Nível: Dominância do Nível 3 Enfrenta Disrupção do Nível 4
O Nível 3 manteve-se como padrão com 64,10% do tamanho do mercado de data centers de Dublin em 2025, traduzindo-se em aproximadamente 353 MW com médias de PUE de 1,6. À medida que os pipelines de aprendizado de máquina migram da investigação para inferência de missão crítica, os prémios de orçamento de erros do Nível 4 tornam-se justificáveis, elevando a CAGR do seu segmento para 15,90%.
Os operadores realizam retrofits com alimentações secundárias, chaves de comutação 2N+1 e circuitos de resfriamento com manutenção simultânea que reduzem os intervalos de failover para microssegundos. O próprio esquema de níveis pode evoluir: os designs de energia híbrida integram agora energia eólica reduzida, baterias atrás do medidor e resposta interativa com a rede elétrica que as classificações Uptime padrão não conseguem capturar.
Por Tipo de Colocalização: Segmento de Hiperescala Mantém Liderança no Crescimento
A fatia de colocalização em hiperescala deteve 61,70% da participação do mercado de data centers de Dublin em 2025. As suítes por atacado para múltiplos inquilinos oferecem aos provedores de nuvem escalabilidade imediata com menor risco de capacidade ociosa do que as construções próprias.
Os compartimentos de retalho continuam a atrair startups de fintech e fornecedores de SaaS, enquanto os hotéis de operadoras com alta densidade de interconexão permanecem essenciais para peering e exchanges de nuvem neutros. Os blocos de energia com cláusula take-or-pay integrados em contratos recentes de hiperescala protegem os fluxos de caixa das instalações, ajudando os operadores a captar dívida a baixo custo, como a ronda recorde de USD 13 mil milhões da Vantage em janeiro de 2025.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Utilizador Final: Dominância de Nuvem e TI Reflete a Transformação Digital
As empresas de nuvem e TI consumiram 29,20% em 2025 e crescerão a uma CAGR de 16,90%, sustentando a curva de expansão do mercado de data centers de Dublin. Os grupos de telecomunicações aproveitam os mesmos campi para funções de núcleo 5G, enquanto as CDN de media posicionam antecipadamente bibliotecas de alta taxa de bits, reforçando os fluxos de conteúdo da costa leste dos EUA para a UE.
Os inquilinos dos serviços financeiros procuram os saltos abaixo de 60 ms de Dublin para Nova Iorque para motores de precificação, e o setor público está a consolidar antigas salas de servidores em zonas de "nuvem-primeiro" que devem cumprir critérios de alojamento soberano. Como estes perfis de utilizadores valorizam o tempo de atividade certificado e a densidade de interconexão em detrimento da metragem quadrada bruta, o ecossistema elástico existente na cidade permanece difícil de replicar para sites concorrentes.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
O único hub metropolitano de Nível 1 da Irlanda concentra-se ao longo da espinha dorsal de fibra ótica a oeste de Dublin, onde conduítes de alta densidade percorrem as servidões de energia da ESB Telecoms até às estações de desembarque terrestres. Esse corredor absorve 21% do consumo elétrico nacional, obrigando a EirGrid a limitar a capacidade incremental até 2028. Apesar do congelamento, o mercado de data centers de Dublin continua a agregar cargas de inferência de IA europeias, devido à convergência única da cidade entre caminhos transatlânticos de baixa latência e jurisdição da UE.
Cork está a emergir como polo secundário; os novos cabos IRIS e Sirius South desembarcam aí, e as autoridades municipais oferecem licenciamento acelerado se os operadores integrarem PPA de energia mareal. Os anéis de fibra ótica em desenvolvimento em Galway, financiados em parte pelo consórcio Far North Fiber, estão a atrair colaborações científicas sensíveis à latência com Boston e Montreal. As rurais Offaly e Longford promovem zonas de co-localização eólica com custos de conexão à rede elétrica inferiores a 5 c/km, atraindo operadores dispostos a desenvolver modelos operacionais remotos com manutenção por robôs autónomos.
Panorama regulatório
A Irlanda regula o acesso à eletricidade de grandes centros de dados principalmente por meio da Comissão para a Regulação de Serviços Públicos (CRU) e dos operadores de rede, com a EirGrid atuando no nível de transmissão. Em dezembro de 2025, a CRU publicou sua Política de Conexão para Grandes Consumidores de Energia (CRU/2025236), que substituiu o quadro anterior de moratória e reforçou as obrigações de suporte ao sistema para novas cargas de grande porte, com a Grande Dublin categorizada como totalmente restrita para novas conexões de grandes centros de dados. Sob a política e sua implementação, novas ofertas de conexão em regiões restritas ficam condicionadas à necessidade demonstrável do sistema e à capacidade de apoiar a estabilidade da rede.
A EirGrid operacionalizou a orientação da CRU por meio de seu Processo e Política de Oferta de Conexão para Centros de Dados (DCCOPP3), publicado em maio de 2026. A política exige que instalações com Capacidade Máxima de Importação (MIC) de 10 MVA ou mais adquiram geração ou armazenamento despachável no local ou nas proximidades, aproximadamente equivalente à MIC (sujeito a fatores de depreciação), e obtenham pelo menos 80% da demanda elétrica anual de nova geração renovável irlandesa, com um período de transição permitido de até seis anos. Em julho de 2026, a EirGrid avançou com medidas do Código de Rede e operacionais, incluindo procedimentos de sustentação frente a falhas (fault ride-through) e corte de demanda, para limitar o impacto da perda súbita de demanda, formalizando condições operacionais mais rígidas para grandes clientes de demanda. Essas mudanças moldam diretamente as escolhas de projeto de centros de dados em Dublin em direção à autogeração, armazenamento e operações interativas com a rede.
Panorama Competitivo
A Digital Realty opera nove instalações locais com um total de 485.000 pés quadrados e acolhe mais de 170 clientes de sectores como farmacêutico, fintech e cargas de trabalho de redes sociais. A AWS, a Google, a Meta e a Microsoft gerem cada uma campi de hiperescala dedicados, mas também arrendam suítes por atacado quando os calendários de lançamento superam a construção própria. Este papel dual esbate as linhas tradicionais entre fornecedor e cliente e eleva os requisitos de entrada para novas empresas. A construção de raiz da Vantage traz 52 MW mais geração a HVO e exportação de aquecimento urbano, ilustrando como as narrativas de sustentabilidade diferenciam agora as propostas.
Os especialistas da cadeia de apoio — desde as patentes de placa fria da Vertiv até às técnicas de estruturas modulares da John Sisk — estão a incorporar-se nas sessões de design de projetos para reduzir meses nos prazos de comissionamento e para navegar nas sobrepostas condições de planeamento, uso de água e energia. A intensidade competitiva migra, portanto, para além da mera entrega de megawatts, em direção a resultados holísticos de conformidade, pontuação ESG e velocidade até ao bastidor pronto para GPU.
Líderes do Setor de Data Centers de Dublin
Amazon Web Services
Microsoft Corporation
Google LLC
Meta Platforms Inc.
Digital Realty Trust Inc. (Interxion)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A redefinição da política de conexão pós-2025 cria um espaço mais claro para soluções que atendem diretamente às obrigações da CRU e da EirGrid, ou seja, geração ou armazenamento despachável no local ou nas proximidades, dimensionado conforme os limites da Capacidade Máxima de Importação, além de suprimento contratado de nova geração renovável irlandesa para satisfazer o requisito de 80% da demanda anual dentro do período de transição permitido. Isso reorienta a oportunidade de construções alimentadas exclusivamente pela rede para modelos integrados de fornecimento de energia e centro de dados, incluindo geração atrás do medidor, sistemas de baterias e projetos renováveis estruturados para serem demonstravelmente adicionais. O impacto é mais visível para operadores hyperscale e de colocation por atacado que competem por caminhos de conexão escassos na região de Dublin.
As restrições na Grande Dublin também favorecem oportunidades de desenvolvimento e locação fora dos nós mais congestionados, alinhando-se com a mudança nacional mais amplia em direção a localizações secundárias, como Galway, Offaly e Cork, mantendo Dublin como o principal ponto de interconexão e âncora de latência. Separadamente, a linha de trabalho do Governo irlandês sobre legislação de Linhas Privadas, com previsão para 2026, apoia um caminho para infraestrutura elétrica privada que pode conectar grandes cargas de forma mais direta a parques renováveis próximos, reforçando a demanda por locais que combinem terreno, prontidão de planejamento e acesso à energia. Em Dublin, os investimentos de operadores que melhoram a conformidade e a aceitação da comunidade, como recuperação de calor residual e refrigeração eficiente em água, permanecem comercialmente relevantes, incluindo a AWS destacando a reutilização de calor distrital de sua instalação em Tallaght e uma mudança em todo o mercado em direção a narrativas de design e licenciamento vinculadas à sustentabilidade.
Desenvolvimentos recentes do setor
- Julho de 2026: A Amazon Web Services obteve aprovações de planejamento pela An Coimisiún Pleanála para três centros de dados na Cruiserath Road, Dublin (Edifícios E, F, G), totalizando 73MW. A expansão adiciona capacidade hyperscale incremental em Dublin e apoia a presença da AWS mesmo com as pressões contínuas de rede e licenciamento.
- Julho de 2026: A Microsoft Corporation solicitou à Agência de Proteção Ambiental uma licença para operar uma usina elétrica a gás de 170MW em seu campus de Grange Castle. A geração no local ajuda a suportar a demanda de centros de dados em grande escala em Dublin e reflete um movimento contínuo em direção à geração privada sob restrições de rede para capacidade focada em IA.
- Julho de 2026: A Microsoft Corporation apresentou pedidos à Autoridade Reguladora da Área Marítima da Irlanda para sistemas de cabos submarinos (Tuskar, SOBR1, SOBR2) conectando a Irlanda ao Reino Unido. A expansão da conectividade submarina para o ecossistema de centros de dados de Dublin apoia a resiliência e a capacidade para fluxos de dados transfronteiriços em meio à diversificação da cadeia de suprimentos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange a capacidade de centros de dados em Dublin, medida como carga de TI instalada e planejada (MW) em instalações que atendem cargas de trabalho de nuvem, colocation e empresariais, incluindo expansões e novas construções dentro do condado e da área metropolitana mais ampla.
Exclusões de escopo: exclui ativos de rede de telecomunicações que não sejam centros de dados, gastos de usuários finais em hardware de TI e projetos de geração de eletricidade, exceto quando diretamente vinculados à prontidão do local do centro de dados.
Visão geral da segmentação
- Por Tamanho de Data Center
- Pequeno
- Médio
- Grande
- Massivo
- Mega
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tipo de Data Center
- Provedores de Serviços em Nuvem (CSPs)
- Empresarial, Modular e Edge
- Colocalização
- Utilizado
- Tipo de Colocalização
- Retalho
- Atacado
- Hiperescala
- Utilizador Final
- Nuvem e TI
- Telecomunicações
- Media e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrónico
- Outro Utilizador Final
- Tipo de Colocalização
- Não Utilizado
- Utilizado
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma visão clara da oferta, dos sinais de demanda e das restrições em Dublin, de modo que as suposições posteriores tenham uma ancoragem real. Normalmente revisamos registros de pedidos de planejamento, notas de política de conexão à rede e publicações de adequação de recursos de órgãos de energia irlandeses (por exemplo, EirGrid e a Comissão para a Regulação de Serviços Públicos), já que a disponibilidade de energia e as regras de conexão moldam o que realmente pode ser entregue.
Para dimensionar e verificar a consistência do pipeline, também utilizamos fontes públicas, como estatísticas nacionais de energia (por exemplo, da SEAI), divulgações alfandegárias ou comerciais de equipamentos elétricos quando relevante, artigos revisados por pares sobre eficiência de centros de dados e atualizações de autoridades locais sobre zoneamento e desenvolvimento. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável são usados para validar cronogramas de construção e adições de capacidade, e então uma assinatura paga para dados financeiros de empresas, notícias e consultas de patentes é usada seletivamente para preencher lacunas. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas também foram consultadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas com operadores de data centers, compradores de colocation, desenvolvedores, especialistas em energia e partes interessadas do setor público atuantes na área de Dublin esclarecem utilização, capacidade planejada, prazos de conexão, direção de preços e como projetos atrasados devem ser tratados. Informações conflitantes são verificadas em relação a evidências secundárias antes que as premissas de Dublin sejam aceitas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 50% | Líderes funcionais/de unidade: 30% |
| Participantes menores: 20% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando verificações top-down e bottom-up, mas a lógica central é orientada pela capacidade, pois este é um mercado limitado por localização. Reconstruímos o conjunto de demanda a partir das adições de carga de TI ativas e planejadas em Dublin, e então mapeamos isso em cronogramas de comissionamento realistas com base no status de planejamento, na prontidão de conexão à rede e nos prazos típicos de construção.
As principais entradas incluem carga de TI (MW) por local, participação da capacidade em construção versus aprovada, faseamento esperado das montagens, mudanças na densidade média de racks impulsionadas por racks de maior potência e sinais de disponibilidade de energia, como discussões sobre Capacidade Máxima de Importação e marcos da política de conexão. O preço não é tratado como o principal fator no total, pois o resultado principal é a capacidade, embora seja usado em verificações quando indicações públicas de taxas de colocation estão disponíveis.
Para a previsão, a análise de cenários é usada para que caminhos de entrega mais lentos e mais rápidos possam ser refletidos quando as condições de política de rede ou licenciamento mudarem. A validação bottom-up é feita por meio de consolidações seletivas de campi e expansões conhecidos e por verificações de canal sobre blocos típicos de MW entregues por ano, com lacunas tratadas usando suposições conservadoras de utilização e faseamento até que evidências melhores sejam obtidas.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados cruzadamente com sinais independentes, como perspectivas de demanda de rede publicadas, contagens de pipeline de projetos e indicadores de atividade de construção, e então as inconsistências são sinalizadas para uma segunda revisão. Quando a variação é grande, primeiro verificamos novamente o fator subjacente, que geralmente é a data de comissionamento, o MW contabilizado para uma fase ou uma mudança na prontidão de conexão.
Antes da aprovação final, outro analista revisa a lógica, as unidades e as suposições, de modo que erros de cálculo e riscos de contagem duplicada sejam reduzidos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando há eventos materiais, como grandes aprovações, cancelamentos ou mudanças significativas de política. Imediatamente antes da entrega, fazemos uma última revisão rápida para que os clientes recebam a visão mais atual possível.
Comparação do tamanho do mercado de centros de dados de Dublin da Mordor Intelligence com outras estimativas publicadas
Os números de mercado publicados para centros de dados em Dublin podem parecer muito diferentes, pois os autores nem sempre medem a mesma coisa, mesmo que o título pareça semelhante. Algumas citações focam apenas na carga operacional de TI, outras misturam operacional com pipeline, e outras mudam a unidade para receita, o que torna as comparações confusas.
Um segundo fator é como a prontidão da rede é tratada, já que este mercado tem uma restrição real sobre novas conexões, o que afeta diretamente o que pode ser comissionado a tempo. Algumas estimativas também relatam totais para toda a Irlanda ou apenas receita de colocation de terceiros, e então a visão de Dublin é implícita, em vez de modelada a partir da capacidade no nível do local e do momento de entrega.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,55 trilhão de USD (2025) | |
| Periódico Comercial A | 0,74 trilhão de USD (2024) | Utiliza uma cifra de carga de potência ativa operacional e pode misturar interpretações metropolitanas mais amplas, ficando mais próxima de uma fotografia da capacidade em um ponto no tempo do que de um dimensionamento de mercado de ano-base com temporização de pipeline. |
| Relatório Setorial B | 0,58 trilhão de USD (2024) | Foca na receita de colocation em nível nacional, e a exposição de Dublin é frequentemente inferida a partir de contagens de instalações e suposições de participação, em vez de ser construída a partir de adições de carga de TI específicas de Dublin. |
A tabela aponta para uma incompatibilidade de escopo e unidade mais do que para um verdadeiro desacordo sobre a direção. Alguns valores publicados são apresentados como carga operacional ou receita de colocation, e então o número é transposto para uma narrativa sobre Dublin. Para a Mordor Intelligence, a contagem se limita à capacidade de Dublin em termos de MW para o ano-base declarado, com suposições de comissionamento e faseamento verificadas por meio de discussões sobre prontidão de rede e projetos, o que mantém o total rastreável às adições de carga de TI entregáveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de data centers de Dublin?
O tamanho do mercado de data centers de Dublin é de 0,63 mil MW em 2026 e está a encaminhar-se para 1,25 mil MW até 2031.
A que ritmo está a crescer o mercado de data centers de Dublin?
A capacidade está a expandir-se a uma CAGR de 14,68% até 2031, impulsionada pela procura de nuvem em hiperescala, cargas de trabalho de IA e conectividade de baixa latência.
Por que motivo a EirGrid impôs uma moratória de conexão à rede elétrica?
A EirGrid suspendeu as novas ligações metropolitanas até 2028 para proteger a fiabilidade do sistema, priorizando projetos com geração própria de energia ou suporte comprovado à rede elétrica.
Qual segmento de colocalização lidera em Dublin?
A colocalização em hiperescala lidera com uma participação de 61,70% e continua a expandir-se a uma CAGR de 15,20%, à medida que os provedores de nuvem procuram implementações rápidas e em grande escala.
Página atualizada pela última vez em:
- Mercado de Data Centers
- Mercado de Data Centers do Afeganistão
- Mercado de Data Centers da África
- Mercado de Data Centers de Amsterdã
- Mercado de Data Centers da Ásia-Pacífico
- Mercado de Data Centers de Atlanta
- Mercado de Data Centers de Austin
- Mercado de Data Centers da Austrália
- Mercado de Data Centers da Áustria
- Mercado de Data Centers de Bangladesh
- Mercado de Data Centers de Pequim
- Mercado de Data Centers na Bélgica
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Demanda global por construção, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.



