
Taille et part de marché des centres de données de Dublin
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
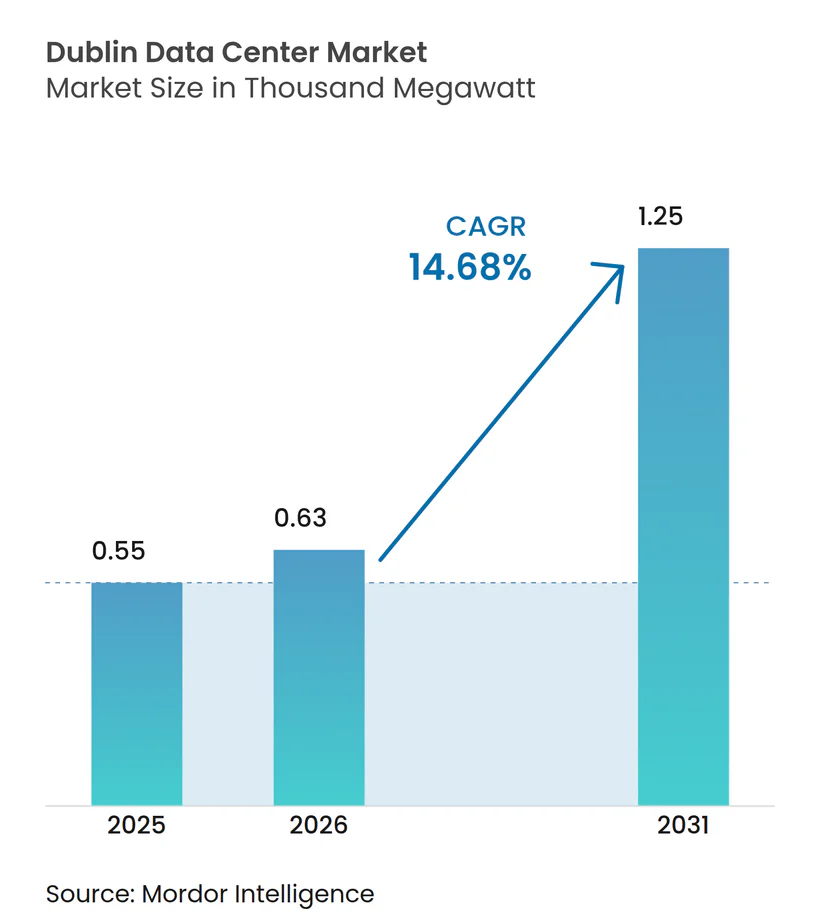
| Taille du marché de l'année de base (2025) | 0.55 Mille mégawatts |
| Volume du Marché (2026) | 0.63 Mille mégawatts |
| Volume du Marché (2031) | 1.25 Mille mégawatts |
| Taux de croissance (2026 - 2031) | 14.68 % |
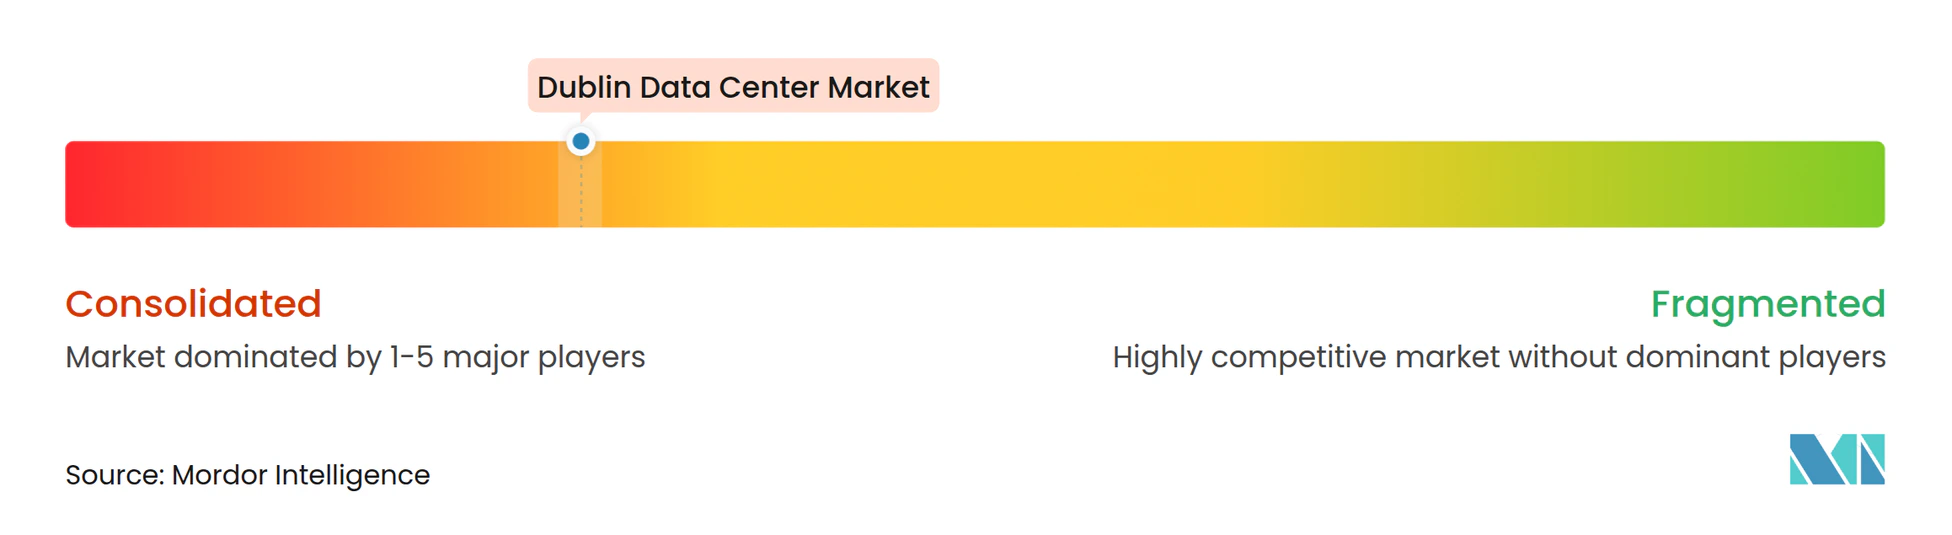
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données de Dublin par Mordor Intelligence
La taille du marché des centres de données de Dublin en 2026 est estimée à 0,63 millier de MW, en progression par rapport à la valeur de 2025 de 0,55 millier de MW, avec des projections pour 2031 affichant 1,25 millier de MW, soit une croissance à un TCAC de 14,68 % sur la période 2026-2031. Des incitations fiscales constantes, de nombreux atterrissages de câbles sous-marins et le climat naturellement frais de l'Irlande soutiennent une demande soutenue de la part des plateformes cloud hyperscale, des clusters d'intelligence artificielle (IA) et des entreprises sensibles à la latence. Les récentes restrictions de raccordement au réseau électrique ont renforcé le pouvoir de marché des opérateurs en place qui détiennent déjà des droits de capacité, stimulant les investissements dans la production d'électricité sur site, les rétrofits de refroidissement liquide et les systèmes de récupération de chaleur perdue qui améliorent l'efficacité d'utilisation de l'énergie (PUE). Par ailleurs, les mandats de souveraineté des données tels que l'initiative EU Data Boundary orientent les charges de travail continentales vers les installations irlandaises, entraînant une tarification premium pour les espaces conformes aux réglementations. L'intensification de la concurrence entre AWS, Microsoft, Google et Meta pousse les opérateurs de colocation en gros à lever des capitaux records et provoque une vague de fusions et d'échanges d'actifs, alors que les nouveaux entrants cherchent à sécuriser des terrains, des talents et les dernières allocations réseau disponibles.
Points clés du rapport
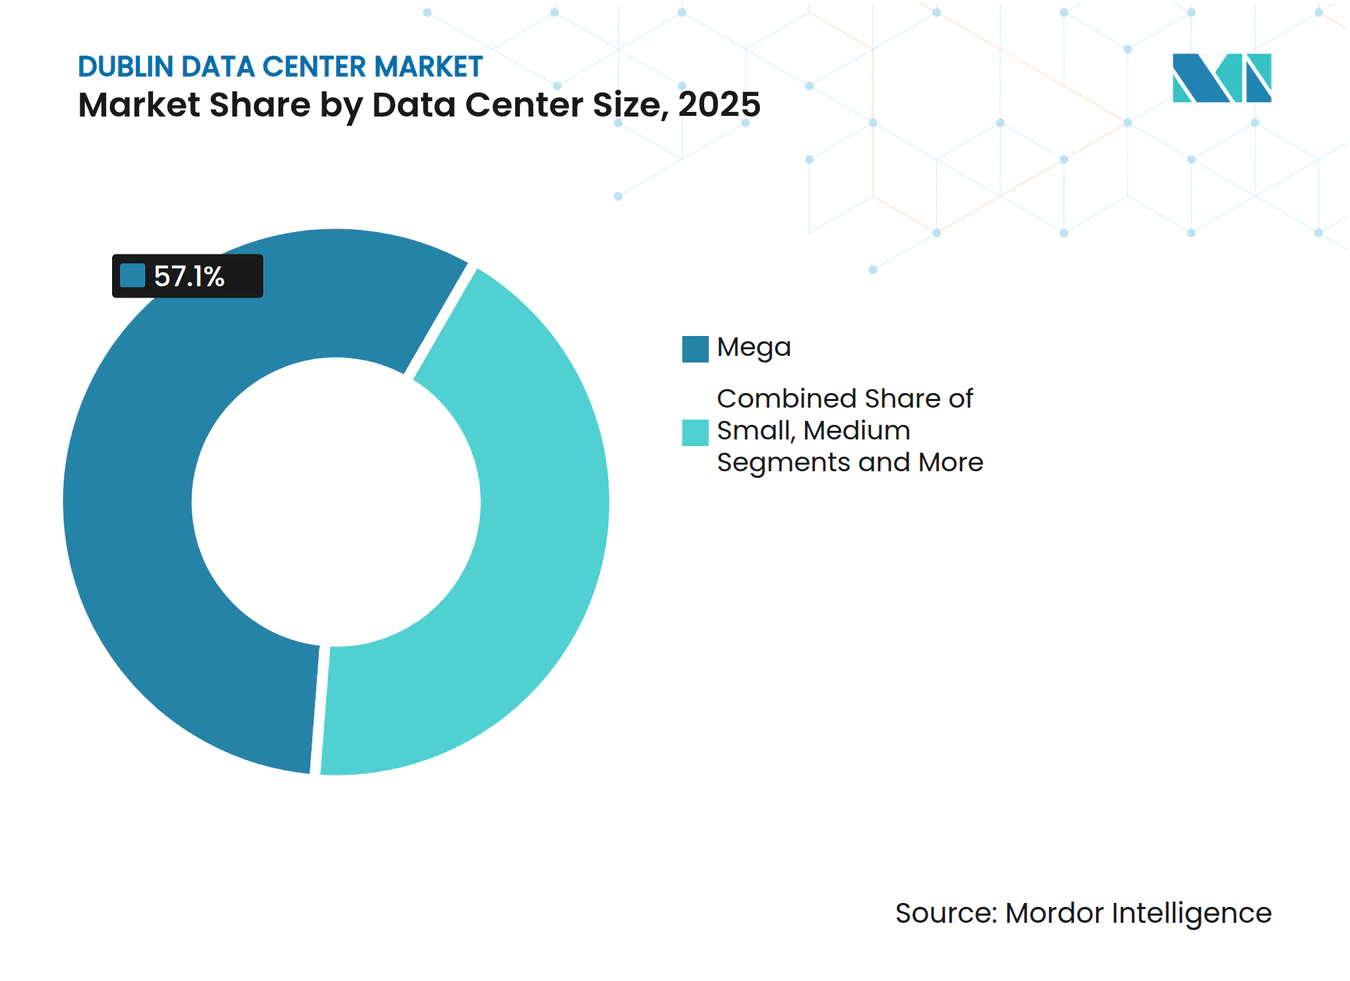
- Par taille de centre de données, les méga-installations ont représenté 57,10 % de la part de marché des centres de données de Dublin en 2025 ; les campus de grande envergure sont prévus de se développer à un TCAC de 16,55 % jusqu'en 2031.
- Par classification de niveau, les sites de niveau 3 ont représenté 64,10 % de la taille du marché des centres de données de Dublin en 2025, tandis que le niveau 4 devrait progresser à un TCAC de 15,90 % jusqu'en 2031.
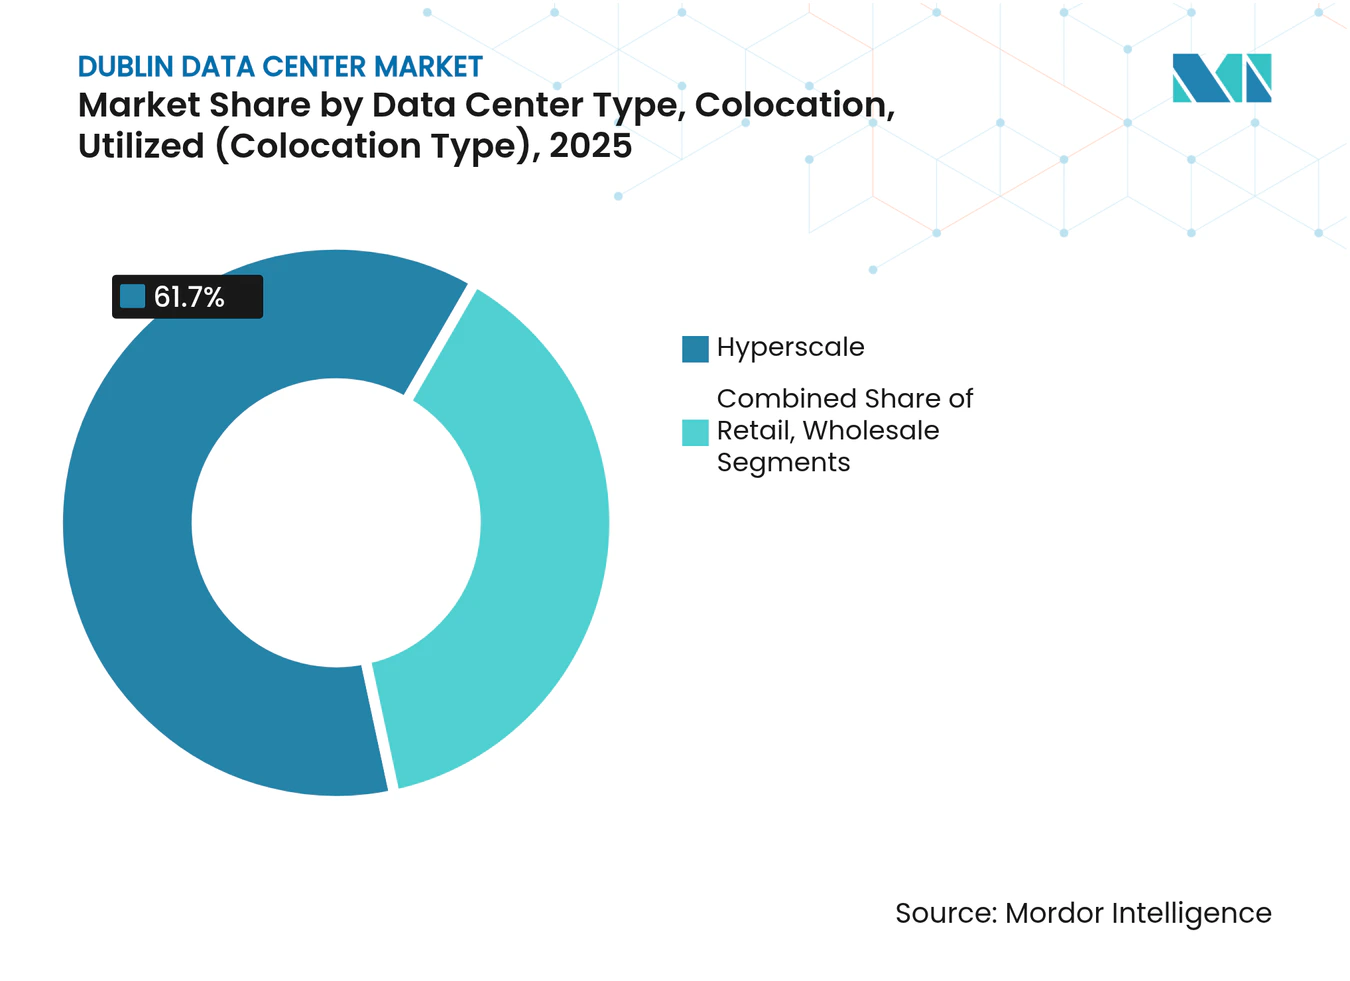
- Par modèle de colocation, le segment hyperscale a capté 61,70 % de la taille du marché des centres de données de Dublin en 2025 et croît à un rythme de 15,20 % jusqu'en 2031.
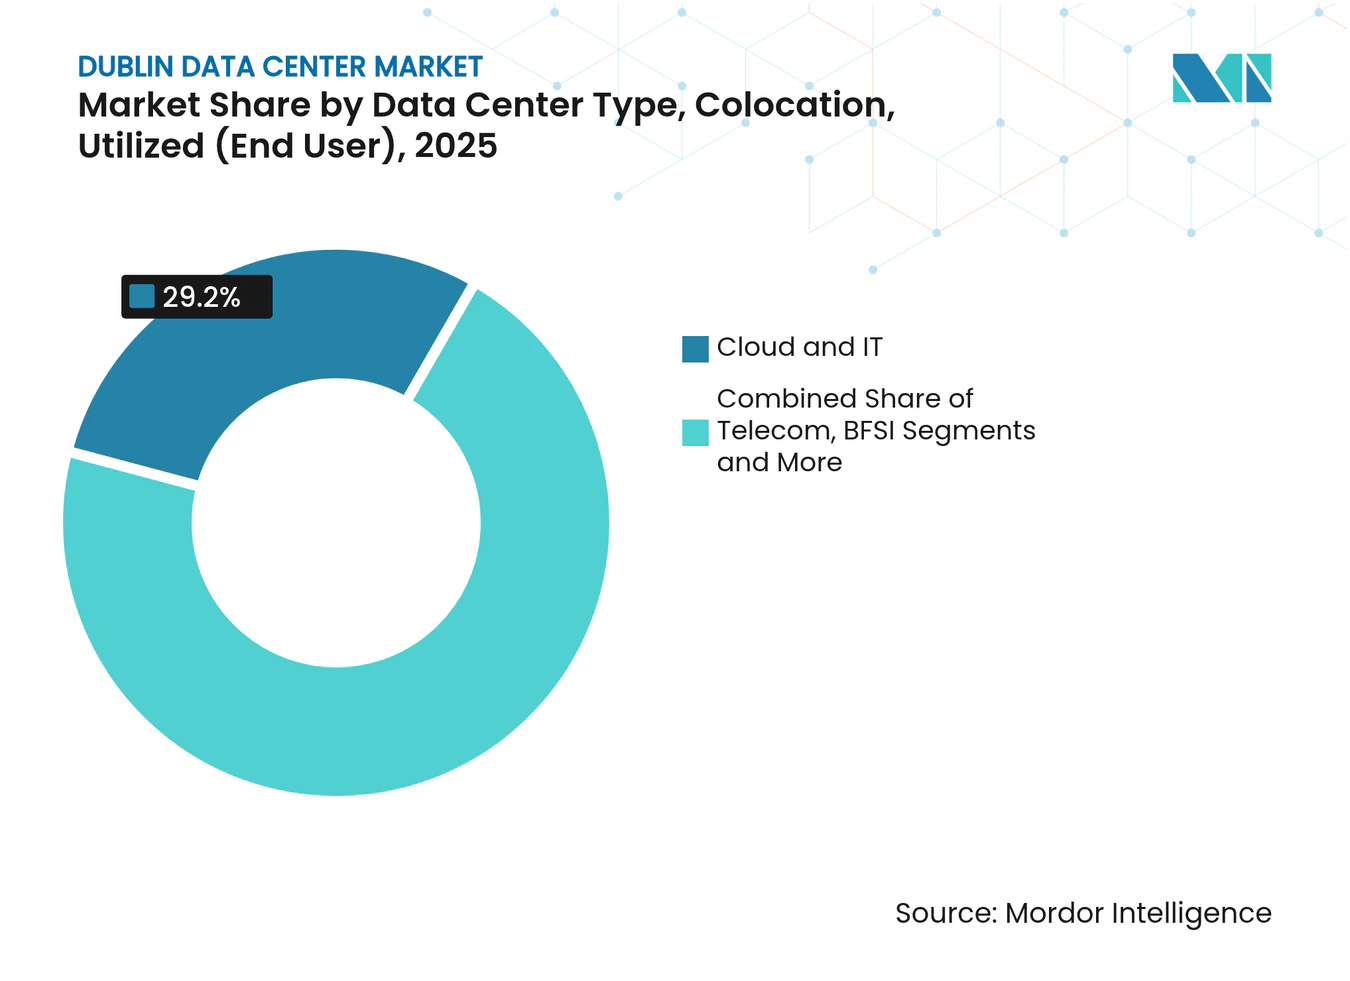
- Par utilisateur final, les services cloud et informatiques ont représenté 29,20 % de la demande en 2025 et suivent un TCAC de 16,90 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion hyperscale des cloud par les grandes entreprises technologiques américaines | +4.2% | Agglomération de Dublin ; débordement vers Cork et Galway | Moyen terme (2-4 ans) |
| Avantage stratégique en matière de latence réseau FLAPD | +2.8% | Mondial ; bénéfices sur les routes Amérique du Nord–Europe | Long terme (≥ 4 ans) |
| Régime fiscal irlandais favorable et souveraineté des données de l'UE | +3.1% | À l'échelle de l'UE ; concentré à Dublin | Long terme (≥ 4 ans) |
| Les nouveaux atterrissages de câbles sous-marins renforcent la bande passante | +1.9% | National ; gains initiaux à Dublin, Cork, Galway | Moyen terme (2-4 ans) |
| Les engagements de décarbonation du réseau attirent des locataires verts | +2.3% | National ; zones d'énergie renouvelable | Long terme (≥ 4 ans) |
| Les clusters d'IA stimulent la demande de refroidissement liquide haute densité | +3.7% | Mondial ; concentré dans les hubs hyperscale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion hyperscale des cloud par les grandes entreprises technologiques américaines
Le programme mondial de centres de données d'Amazon, d'un montant de 150 milliards USD, réserve d'importants blocs d'énergie à Dublin, tandis que l'extension de campus de Microsoft, d'un montant de 500 millions USD, témoigne de sa confiance malgré un gel des raccordements au réseau.[1] La nouvelle demande déposée par Google pour un montant de 200 millions EUR (234,54 millions USD) signale son engagement même après qu'un autre site a été refusé pour des lacunes en matière de durabilité. Ces investissements amplifient les effets de réseau qui attirent les migrations d'entreprises multi-cloud, approfondissent les écosystèmes de fournisseurs et élèvent les spécifications de conception de référence telles que la distribution d'énergie en 400 V et les circuits de refroidissement liquide. Les fabricants irlandais de composants, notamment Danann Air, exportent désormais des unités de traitement d'air personnalisées dans le monde entier, illustrant la manière dont les chaînes d'approvisionnement locales se développent parallèlement aux empreintes des hyperscalers.
Avantage stratégique en matière de latence réseau FLAPD
Située sur l'axe Francfort-Londres-Amsterdam-Paris-Dublin, la ville tire parti du câble Hibernia Express, dont l'aller-retour New York-Londres s'effectue en 59,5 ms — six millisecondes plus rapide que ses concurrents — pour attirer les charges de travail de trading algorithmique, de jeux vidéo et d'inférence d'IA. La liaison transatlantique AEConnect d'une longueur de 5 536 km offre une disponibilité de cinq neuf et des longueurs d'onde de 100 Gb/s qui alimentent les campus d'interconnexion de Dublin. À l'avenir, la route Far North Fiber d'un montant de 1,1 milliard EUR (1,29 milliard USD) passant par le cercle arctique ancrera Galway dans les réseaux asiatiques, étendant la portée nationale au-delà des points de pivot britanniques traditionnels.[2]
Régime fiscal irlandais favorable et souveraineté des données de l'UE
Un taux d'imposition des sociétés de 12,5 % associé à des règles de traitement conformes au RGPD attire les plateformes américaines souhaitant un accès fluide au marché de l'UE. L'activation par Microsoft en février 2025 de son EU Data Boundary fait de Dublin le lieu par défaut pour les données des locataires européens, transformant la conformité en un avantage concurrentiel face à des pairs moins certifiés.[3] L'incertitude liée au Brexit accélère les transferts des sites britanniques vers les sites irlandais, tandis que les futures obligations liées à la loi sur l'IA positionnent les opérateurs dublinois comme des partenaires clé en main pour les secteurs à forte gouvernance.
Les nouveaux atterrissages de câbles sous-marins renforcent la bande passante
La liaison IRIS entre Galway et l'Islande ajoute une diversité d'itinéraires qui réduit la latence et protège contre les pannes d'atterrissage au Royaume-Uni. Le premier câble direct reliant l'Irlande à l'Europe continentale, contournant le territoire britannique, sécurise davantage les voies d'échanges continentales, et des actifs historiques tels que Sirius South de Virgin Media continuent de fournir une capacité redondante.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Moratoire sur les raccordements au réseau et limites de disponibilité de l'énergie | -3.8% | Agglomération de Dublin ; secondaire à Cork et Galway | Moyen terme (2-4 ans) |
| Hausse des coûts de l'électricité due à la tarification du carbone de l'UE | -1.9% | À l'échelle de l'UE ; aigu pour les sites à forte consommation | Long terme (≥ 4 ans) |
| Opposition des communautés face aux pics de consommation d'eau | -1.2% | Local ; banlieues de Dublin et zones rurales | Court terme (≤ 2 ans) |
| Pénurie de talents spécialisés dans les opérations de centres de données irlandais | -2.1% | National ; aigu à Dublin et Cork | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Moratoire sur les raccordements au réseau et limites de disponibilité de l'énergie
Le gel imposé par EirGrid jusqu'en 2028 sur les nouveaux raccordements métropolitains contraint les opérateurs soit à produire leur propre énergie, soit à implanter leurs constructions dans des comtés moins chargés. Le campus dublinois de 52 MW de Vantage fonctionne désormais avec des générateurs à huile végétale hydrotraitée (HVO) qui satisfont les seuils carbone des contrats d'achat d'énergie (PPA) et contournent les délais de file d'attente. Cette politique renforce les opérateurs en place, fait monter les valorisations foncières et oriente les capitaux d'expansion vers Galway, Offaly et Cork.
Hausse des coûts de l'électricité due à la tarification du carbone de l'UE
Les quotas du SEQE-UE poussent les tarifs irlandais de gros vers 60 EUR/MWh, amplifiant l'exposition aux coûts pour les générateurs diesel traditionnels et rendant les PPA renouvelables à prix fixe indispensables pour défendre les marges. Les opérateurs accélèrent le déploiement du stockage d'énergie par batterie et des turbines prêtes pour l'hydrogène, tandis que les logiciels de gestion de l'énergie pilotés par l'IA écrêtent les pics qui coïncident avec les heures de plus forte intensité carbone.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données :
les méga-installations stimulent la consolidation hyperscaleLes campus méga ont contrôlé 57,10 % de la part de marché des centres de données de Dublin en 2025. La taille du marché des centres de données de Dublin pour les sites de grande envergure devrait progresser à un taux de 16,55 % jusqu'en 2031, les GPU d'IA et les cuves de refroidissement liquide augmentant les densités par baie. Les opérateurs en place exploitent des économies dans la construction de postes électriques, la sécurité et les viviers de talents qui sont difficiles à reproduire pour les conceptions plus petites.
Les empreintes de grande et moyenne taille conservent un rôle essentiel pour les industries réglementées et les nœuds de reprise après sinistre, mais la croissance se tourne résolument vers les installations dépassant des blocs de 50 MW. Des micro-sites de niveau périphérique émergent près de Cork et d'Athlone pour réduire la latence pour la fintech et le découpage du cœur 5G, mais leurs mégawatts agrégés restent modestes par rapport aux clusters hyperscale.



Par type de niveau :
la domination du niveau 3 face à la disruption du niveau 4Le niveau 3 est resté la norme avec 64,10 % de la taille du marché des centres de données de Dublin en 2025, représentant environ 353 MW avec des moyennes de PUE de 1,6. À mesure que les pipelines d'apprentissage automatique migrent de la recherche vers l'inférence à mission critique, les primes de budget d'erreur du niveau 4 deviennent justifiables, portant son TCAC de segment à 15,90 %.
Les opérateurs rétrofitent des alimentations secondaires, des commutateurs 2N+1 et des circuits de refroidissement maintenables simultanément qui réduisent les intervalles de basculement à la microseconde. Le schéma de niveau lui-même est susceptible d'évoluer : les conceptions d'alimentation hybrides intègrent désormais l'éolien écrêté, les batteries derrière le compteur et la réponse interactive au réseau que les classifications Uptime standard ne parviennent pas à saisir.
Par type de colocation :
le segment hyperscale maintient son leadership en matière de croissanceLa tranche de colocation hyperscale a détenu 61,70 % de la part de marché des centres de données de Dublin en 2025. Les suites wholesale multi-locataires offrent aux fournisseurs cloud une évolutivité clé en main avec un risque de capacité immobilisée moindre que les constructions en propre.
Les baies retail séduisent encore les start-ups fintech et les éditeurs de logiciels en mode SaaS, tandis que les hôtels de télécommunication à forte densité d'interconnexion restent indispensables pour le peering et les échanges cloud neutres. Les blocs d'énergie à prise ou paiement intégrés dans les récents contrats hyperscale protègent les flux de trésorerie des installations, aidant les opérateurs à lever de la dette à faible coût, comme le montant record de 13 milliards USD levé par Vantage en janvier 2025.

Par utilisateur final :
la domination du cloud et de l'informatique reflète la transformation numériqueLes entreprises de cloud et d'informatique ont consommé 29,20 % en 2025 et progresseront à un TCAC de 16,90 %, soutenant la courbe d'expansion du marché des centres de données de Dublin. Les groupes de télécommunications exploitent les mêmes campus pour les fonctions cœur 5G, tandis que les réseaux de diffusion de contenu (CDN) pour les médias préplacent des bibliothèques haute résolution, renforçant les flux de contenus entre la côte Est des États-Unis et l'UE.
Les locataires du secteur des services financiers recherchent les sauts New York inférieurs à 60 ms de Dublin pour leurs moteurs de tarification, et le secteur public consolide les salles de serveurs traditionnelles en zones « cloud en priorité » devant répondre à des critères d'hébergement souverain. Comme ces profils d'utilisateurs valorisent la disponibilité certifiée et la densité d'interconnexion plutôt que la superficie brute, l'écosystème élastique existant de la ville reste difficile à reproduire pour les sites challengers.
Analyse géographique
Le seul hub métropolitain de niveau 1 d'Irlande se concentre le long de l'épine dorsale en fibre optique de l'ouest de Dublin, où des conduits à haute densité de fibres empruntent les servitudes électriques d'ESB Telecoms jusqu'aux stations d'atterrissage terrestres. Ce corridor représente 21 % de la consommation nationale d'électricité, ce qui contraint EirGrid à plafonner la capacité incrémentale jusqu'en 2028. Malgré ce gel, le marché des centres de données de Dublin continue d'agréger les charges d'inférence d'IA européennes en raison de la convergence unique de la ville entre des voies transatlantiques à faible latence et la juridiction de l'UE.
Cork émerge comme un pôle secondaire ; les nouveaux câbles IRIS et Sirius South y atterrissent, et les autorités municipales offrent des permis accélérés si les opérateurs intègrent des PPA d'énergie marémotrice. Les anneaux de fibre optique en développement à Galway, financés en partie par le consortium Far North Fiber, cherchent à attirer des collaborations scientifiques sensibles à la latence avec Boston et Montréal. Les zones rurales d'Offaly et de Longford font la promotion de zones de co-localisation éolienne avec des coûts de raccordement au réseau inférieurs à 5 c/km, attirant les opérateurs prêts à innover avec des modèles opérationnels à distance basés sur la maintenance par robots autonomes.
Paysage réglementaire
L'Irlande réglemente l'accès à l'électricité des grands centres de données principalement par l'intermédiaire de la Commission for Regulation of Utilities (CRU) et des opérateurs de réseau, EirGrid intervenant au niveau du transport. En décembre 2025, la CRU a publié sa politique de raccordement pour les grands consommateurs d'énergie (Large Energy Users Connection Policy, CRU/2025236), qui a remplacé le cadre de moratoire antérieur et renforcé les obligations de soutien au système pour les nouvelles charges importantes, la région du Grand Dublin étant classée comme entièrement contrainte pour les nouveaux raccordements de grands centres de données. Dans le cadre de cette politique et de sa mise en œuvre, les nouvelles offres de raccordement dans les régions contraintes sont conditionnées à la démonstration d'un besoin système et à la capacité de soutenir la stabilité du réseau.
EirGrid a mis en œuvre les orientations de la CRU par l'intermédiaire de son processus et de sa politique d'offre de raccordement des centres de données (Data Centre Connection Offer Process and Policy, DCCOPP3), publiés en mai 2026. Cette politique exige que les installations dont la capacité maximale d'importation (Maximum Import Capacity, MIC) est égale ou supérieure à 10 MVA se procurent une génération ou un stockage pilotable sur site ou à proximité, globalement adapté à la MIC (sous réserve de facteurs de déclassement), et qu'elles s'approvisionnent à hauteur d'au moins 80 % de leur demande annuelle d'électricité auprès de nouvelles capacités de production renouvelable irlandaises, avec une trajectoire progressive autorisée pouvant aller jusqu'à six ans. En juillet 2026, EirGrid a fait progresser le Grid Code et les mesures opérationnelles, notamment les procédures de maintien en fonctionnement lors de défauts (fault ride-through) et de délestage de la demande, afin de limiter l'impact d'une perte soudaine de demande, formalisant ainsi des conditions d'exploitation plus strictes pour les gros clients consommateurs. Ces changements orientent directement les choix de conception des centres de données à Dublin vers l'autoproduction, le stockage et les opérations interactives avec le réseau.
Paysage concurrentiel
Concentration du Marché
Digital Realty exploite neuf installations locales totalisant 485 000 pieds carrés et héberge plus de 170 clients couvrant des charges de travail pharmaceutiques, fintech et de réseaux sociaux. AWS, Google, Meta et Microsoft exploitent chacun des campus hyperscale dédiés mais louent également des suites wholesale lorsque les calendriers de lancement dépassent les capacités de construction propre. Ce double rôle estompe les lignes traditionnelles fournisseur–client et relève les exigences d'entrée pour les nouvelles entreprises. La construction sur terrain vierge de Vantage apporte 52 MW plus une production assurée par HVO et une exportation de chaleur de district, illustrant comment les récits de durabilité différencient désormais les offres.
Les spécialistes de la chaîne d'approvisionnement — des brevets de plaques froides de Vertiv aux techniques de hangars modulaires de John Sisk — s'intègrent dans les ateliers de conception de projets pour réduire les délais de mise en service de plusieurs mois et naviguer dans des conditions de planification, d'utilisation de l'eau et d'énergie qui se chevauchent. L'intensité concurrentielle migre donc au-delà de la simple livraison de mégawatts vers des résultats globaux de conformité, de notation ESG et de rapidité de mise à disposition des baies prêtes pour GPU.
Leaders du secteur des centres de données de Dublin
-
Amazon Web Services
-
Microsoft Corporation
-
Google LLC
-
Meta Platforms Inc.
-
Digital Realty Trust Inc. (Interxion)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centres de données de Dublin Entreprises couvertes dans ce rapport
- Amazon Web Services
- Microsoft Corporation
- Google LLC
- Meta Platforms Inc.
- Digital Realty Trust Inc. (Interxion)
- Equinix Inc.
- Keppel DC REIT
- CyrusOne Inc.
- EdgeConneX Inc.
- Servecentric Ltd
- Web World Ireland
- BT Communications Ltd (BT Group)
- Viatel Ireland Ltd
- Zenlayer Inc.
- Eir evo
- Iron Mountain Data Centers
- Echelon Data Centres
- Dataplex Group
- Vantage Data Centers
- STACK Infrastructure
- T5 Data Centers
- Digital 9 Infrastructure plc
- Akamai Technologies Inc.
- Sidero Data Centres
Lire l’analyse des entreprises de marché des centres de données de dublin
Opportunités de marché et perspectives d'avenir
La refonte de la politique de raccordement post-2025 crée un espace plus clair pour les solutions répondant directement aux obligations de la CRU et d'EirGrid, à savoir la génération ou le stockage pilotable sur site ou à proximité, dimensionné selon les seuils de capacité maximale d'importation, ainsi que l'approvisionnement contractuel auprès de nouvelles capacités de production renouvelable irlandaises pour satisfaire l'exigence de 80 % de la demande annuelle dans la trajectoire progressive autorisée. Cela réoriente les opportunités, qui s'éloignent des constructions alimentées uniquement par le réseau vers des modèles de livraison intégrés énergie-centre de données, incluant la génération derrière le compteur, les systèmes de batteries et des projets renouvelables structurés pour être démontrablement additionnels. L'impact est particulièrement visible pour les opérateurs hyperscale et de colocation en gros, qui se disputent les rares voies de raccordement disponibles dans la région de Dublin.
Les contraintes du Grand Dublin favorisent également des opportunités de développement et de location en dehors des nœuds les plus congestionnés, en cohérence avec le mouvement national plus large vers des localisations secondaires telles que Galway, Offaly et Cork, tout en conservant Dublin comme ancrage principal d'interconnexion et de latence. Par ailleurs, le chantier du gouvernement irlandais sur la législation relative aux lignes privées (Private Wires), visé pour 2026, ouvre une voie pour des infrastructures électriques privées permettant de connecter plus directement les grandes charges à des parcs renouvelables proches, renforçant la demande pour des sites combinant foncier, préparation en matière d'urbanisme et accès à l'énergie. À Dublin, les investissements des opérateurs améliorant la conformité et l'acceptation par les communautés locales, tels que la récupération de chaleur résiduelle et le refroidissement économe en eau, restent commercialement pertinents, AWS mettant notamment en avant la réutilisation de chaleur pour le chauffage urbain issue de son installation de Tallaght, dans un contexte de basculement généralisé du marché vers des récits de conception et d'autorisation liés à la durabilité.
Développements industriels récents dans Marché des centres de données de Dublin
- Juillet 2026 : approbations d'urbanisme obtenues par Amazon Web Services auprès de An Coimisiún Pleanála pour trois centres de données à Cruiserath Road, Dublin (bâtiments E, F, G) totalisant 73 MW. Cette extension ajoute une capacité hyperscale supplémentaire à Dublin et soutient l'empreinte d'AWS malgré les pressions persistantes liées au réseau et aux autorisations.
- Juillet 2026 : Microsoft Corporation a déposé une demande auprès de l'Environmental Protection Agency pour obtenir une licence d'exploitation d'une centrale électrique au gaz de 170 MW sur son campus de Grange Castle. La génération sur site contribue à soutenir la demande à grande échelle des centres de données de Dublin et reflète une orientation continue vers la production privée face aux contraintes du réseau pour les capacités dédiées à l'IA.
- Juillet 2026 : Microsoft Corporation a déposé des demandes auprès de l'Irish Maritime Area Regulatory Authority pour des systèmes de câbles sous-marins (Tuskar, SOBR1, SOBR2) reliant l'Irlande au Royaume-Uni. Cette expansion de la connectivité sous-marine pour l'écosystème des centres de données de Dublin renforce la résilience et la capacité des flux de données transfrontaliers dans un contexte de diversification de la chaîne d'approvisionnement.
Marché des centres de données de Dublin Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la capacité des centres de données à Dublin, mesurée en charge informatique installée et planifiée (MW) dans les installations au service des charges de travail cloud, de colocation et d'entreprise, y compris les extensions et les nouvelles constructions dans le comté et l'empreinte métropolitaine élargie.
Exclusions du périmètre : sont exclus les actifs de réseau de télécommunications non liés aux centres de données, les dépenses en matériel informatique des utilisateurs finaux, ainsi que les projets de production d'électricité, sauf s'ils sont directement liés à la préparation des sites de centres de données.
Aperçu de la segmentation
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Massif
- Méga
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par type de centre de données
- Fournisseurs de services cloud (FSC)
- Entreprise, modulaire et périphérique
- Colocation
- Utilisée
- Type de colocation
- Retail
- Wholesale
- Hyperscale
- Utilisateur final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Industrie manufacturière
- Commerce électronique
- Autres utilisateurs finaux
- Type de colocation
- Non utilisée
- Utilisée
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une vue claire de l'offre, des signaux de demande et des contraintes à Dublin, afin que les hypothèses ultérieures reposent sur une base concrète. Nous examinons généralement les registres de demandes de permis de construire, les notes de politique de raccordement au réseau et les publications sur l'adéquation des ressources émanant des organismes énergétiques irlandais (par exemple EirGrid et la Commission de régulation des services publics), car la disponibilité de l'énergie et les règles de raccordement déterminent ce qui peut effectivement être livré.
Pour dimensionner et valider le pipeline, nous utilisons également des sources publiques telles que les statistiques énergétiques nationales (par exemple de la SEAI), les données douanières ou commerciales relatives aux équipements électriques le cas échéant, des articles évalués par des pairs sur l'efficacité des centres de données, ainsi que les mises à jour des autorités locales en matière de zonage et d'aménagement. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse de référence sont utilisés pour valider les calendriers de construction et les ajouts de capacité, puis un abonnement payant aux données financières, aux actualités et aux recherches de brevets des entreprises est utilisé de manière sélective pour combler les lacunes. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les entretiens et enquêtes menés auprès des opérateurs de centres de données, des acheteurs de colocation, des promoteurs, des spécialistes de l'énergie et des parties prenantes du secteur public actifs dans la région de Dublin permettent de clarifier le taux d'utilisation, la capacité planifiée, le calendrier de raccordement, l'orientation des prix et la manière dont les projets retardés doivent être traités. Les données contradictoires sont vérifiées par rapport aux éléments probants secondaires avant que les hypothèses relatives à Dublin ne soient acceptées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de plus petite taille : 20 % | Managers : 55 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit à partir de vérifications descendantes et ascendantes, mais la logique centrale est axée sur la capacité, car il s'agit d'un marché contraint par la localisation. Nous reconstituons le bassin de demande à partir des ajouts de charge informatique actifs et planifiés à Dublin, puis nous les associons à des calendriers de mise en service réalistes basés sur le statut des permis, la disponibilité du raccordement au réseau et les délais de construction typiques.
Les données clés comprennent la charge informatique (MW) par site, la part de capacité en construction par rapport à celle approuvée, le phasage prévu des aménagements intérieurs, les évolutions de la densité moyenne des baies liées aux baies à plus haute puissance, ainsi que les signaux de disponibilité de l'énergie tels que les discussions sur la capacité d'importation maximale et les jalons de la politique de raccordement. Le prix n'est pas traité comme le principal facteur dans le total, car le résultat principal est la capacité, bien qu'il soit utilisé dans les vérifications lorsque des indications publiques sur les tarifs de colocation sont disponibles.
Pour les prévisions, une analyse de scénarios est utilisée afin de refléter des trajectoires de livraison plus lentes ou plus rapides lorsque la politique de réseau ou les conditions d'autorisation changent. La validation ascendante est effectuée par des agrégations sélectives des campus et extensions connus, ainsi que par des vérifications auprès des acteurs du marché sur les blocs de MW typiquement livrés par an, les lacunes étant comblées par des hypothèses conservatrices d'utilisation et de phasage jusqu'à l'obtention de meilleures données probantes.
Cycle de validation des données et de mise à jour
Les résultats du modèle sont recoupés avec des signaux indépendants tels que les perspectives publiées sur la demande de réseau, les inventaires du pipeline de projets et les indicateurs d'activité de construction, puis les incohérences sont signalées pour un second examen. Lorsqu'un écart est important, nous revérifions d'abord le facteur sous-jacent, qui est généralement la date de mise en service, les MW comptabilisés pour une phase, ou un changement dans la disponibilité du raccordement.
Avant la validation finale, un autre analyste examine la logique, les unités et les hypothèses afin de réduire les risques d'erreurs de calcul et de double comptage. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements significatifs tels que des approbations importantes, des annulations ou des changements de politique majeurs. Juste avant la livraison, nous effectuons une dernière vérification rapide afin que les clients reçoivent la vue la plus à jour possible.
Taille du marché des centres de données de Dublin selon Mordor Intelligence comparée aux autres estimations publiées
Les chiffres publiés sur le marché des centres de données de Dublin peuvent sembler très éloignés les uns des autres, car les auteurs ne mesurent pas toujours la même chose, même si le titre paraît similaire. Certaines références se concentrent uniquement sur la charge informatique opérationnelle, d'autres mélangent opérationnel et pipeline, et d'autres encore changent d'unité pour passer au chiffre d'affaires, ce qui rend les comparaisons déroutantes.
Un second facteur est la manière dont la disponibilité du réseau est traitée, étant donné que ce marché est soumis à une contrainte réelle sur les nouveaux raccordements, ce qui affecte directement ce qui peut être mis en service dans les délais. Certaines estimations rapportent également des totaux à l'échelle de l'Irlande ou uniquement le chiffre d'affaires de la colocation tierce, et la vue sur Dublin est alors implicite plutôt que modélisée à partir de la capacité au niveau des sites et du calendrier de livraison.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,55 millier de MW (2025) | |
| Journal professionnel A | 0,74 T USD (2024) | Utilise une figure de charge de puissance active opérationnelle et peut intégrer des interprétations métropolitaines plus larges, ce qui en fait davantage un instantané de capacité à un moment donné qu'un dimensionnement du marché pour l'année de base avec un calendrier de pipeline. |
| Rapport sectoriel B | 0,58 T USD (2024) | Se concentre sur le chiffre d'affaires de la colocation au niveau national, et l'exposition à Dublin est souvent déduite du nombre d'installations et d'hypothèses de parts plutôt qu'être construite à partir des ajouts de charge informatique spécifiques à Dublin. |
Le tableau pointe vers un décalage de périmètre et d'unité plutôt qu'un véritable désaccord sur la direction. Certains chiffres publiés sont présentés comme une charge opérationnelle ou un chiffre d'affaires de colocation, puis le nombre est intégré dans un récit sur Dublin. Pour Mordor Intelligence, le décompte est limité à la capacité de Dublin en termes de MW pour l'année de base indiquée, avec des hypothèses de mise en service et de phasage vérifiées à travers des discussions sur la disponibilité du réseau et des projets, ce qui permet de relier le total aux ajouts de charge informatique livrables.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des centres de données de Dublin ?
La taille du marché des centres de données de Dublin est de 0,63 millier de MW en 2026 et progresse vers 1,25 millier de MW d'ici 2031.
À quelle vitesse le marché des centres de données de Dublin croît-il ?
La capacité se développe à un TCAC de 14,68 % jusqu'en 2031, portée par la demande de cloud hyperscale, les charges de travail d'IA et la connectivité à faible latence.
Pourquoi EirGrid a-t-il imposé un moratoire sur les raccordements au réseau ?
EirGrid a suspendu les nouveaux raccordements métropolitains jusqu'en 2028 pour protéger la fiabilité du système, en donnant la priorité aux projets disposant d'une production d'énergie sur site ou d'un soutien réseau avéré.
Quel segment de colocation est en tête à Dublin ?
La colocation hyperscale est en tête avec 61,70 % de part de marché et continue de se développer à un TCAC de 15,20 % alors que les fournisseurs cloud recherchent des déploiements rapides à grande échelle.
- Marché des centres de données
- Marché des centres de données en Afghanistan
- Marché des data centers en Afrique
- Marché des centres de données d'Amsterdam
- Marché des centres de données en Asie-Pacifique
- Marché des centres de données d'Atlanta
- Marché des centres de données d'Austin
- Marché australien des centres de données
- Marché des centres de données en Autriche
- Marché des Centres de Données au Bangladesh
- Marché des centres de données de Pékin
- Marché des centres de données en Belgique
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Les serveurs dans le monde, répartis par niveau, taille d'installation et type d'installation.