
Tamaño y Cuota del Mercado de Centros de Datos de Dublín
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
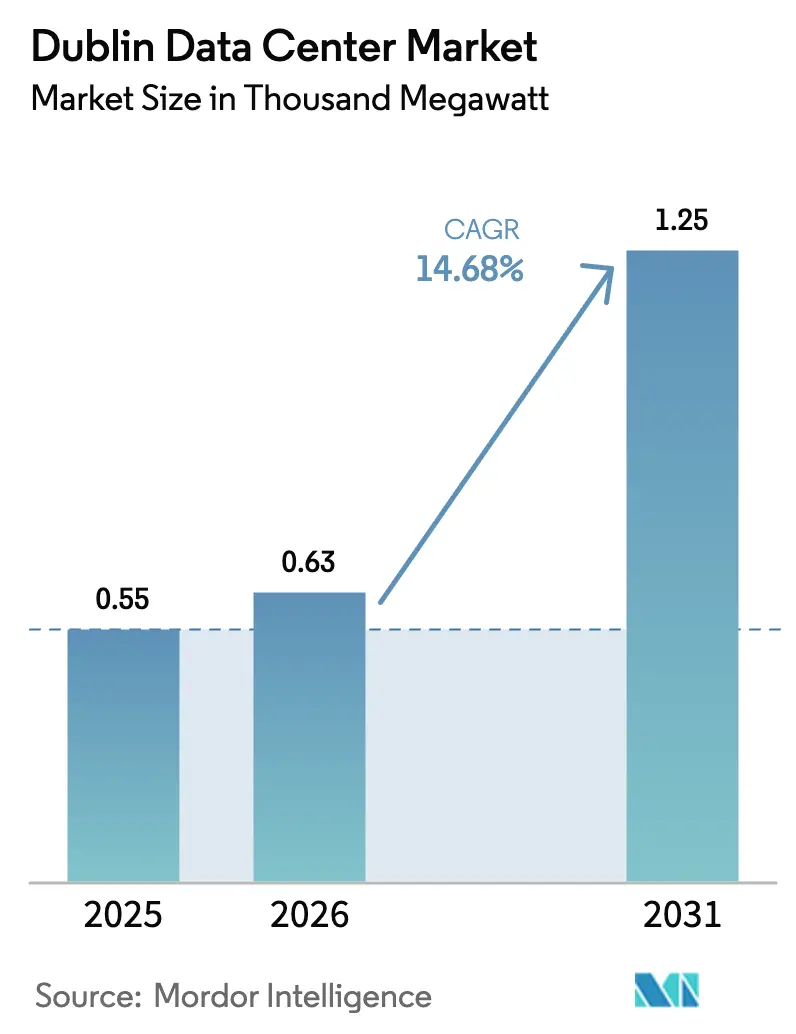
| Tamaño del mercado en el año base (2025) | 0.55 Mil megavatios |
| Volumen del Mercado (2026) | 0.63 Mil megavatios |
| Volumen del Mercado (2031) | 1.25 Mil megavatios |
| Tasa de crecimiento (2026 - 2031) | 14.68 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Datos de Dublín por Mordor Intelligence
El tamaño del mercado de centros de datos de Dublín en 2026 se estima en 0,63 mil MW, creciendo desde el valor de 2025 de 0,55 mil MW, con proyecciones para 2031 que muestran 1,25 mil MW, con un crecimiento del 14,68% de CAGR durante 2026-2031. Los incentivos fiscales consistentes, las numerosas llegadas de cables submarinos y el clima naturalmente frío de Irlanda sustentan la demanda sostenida de plataformas de nube a hiperescala, clústeres de inteligencia artificial (IA) y empresas sensibles a la latencia. Las recientes limitaciones de conexión a la red han inclinado el poder del mercado hacia los operadores establecidos que ya poseen derechos de capacidad, impulsando la inversión en generación in situ, mejoras de refrigeración líquida y sistemas de recuperación de calor residual que mejoran la efectividad en el uso de energía (PUE). Mientras tanto, los mandatos de soberanía de datos, como la iniciativa EU Data Boundary de la UE, canalizan las cargas de trabajo continentales hacia instalaciones irlandesas, impulsando precios premium por espacios listos para el cumplimiento normativo. La intensificación de la competencia entre AWS, Microsoft, Google y Meta está impulsando captaciones de capital récord por parte de operadores de coubicación mayorista y provocando una ola de fusiones e intercambios de activos mientras los nuevos participantes se apresuran a asegurar terrenos, talento y las asignaciones de red restantes.
Conclusiones Clave del Informe
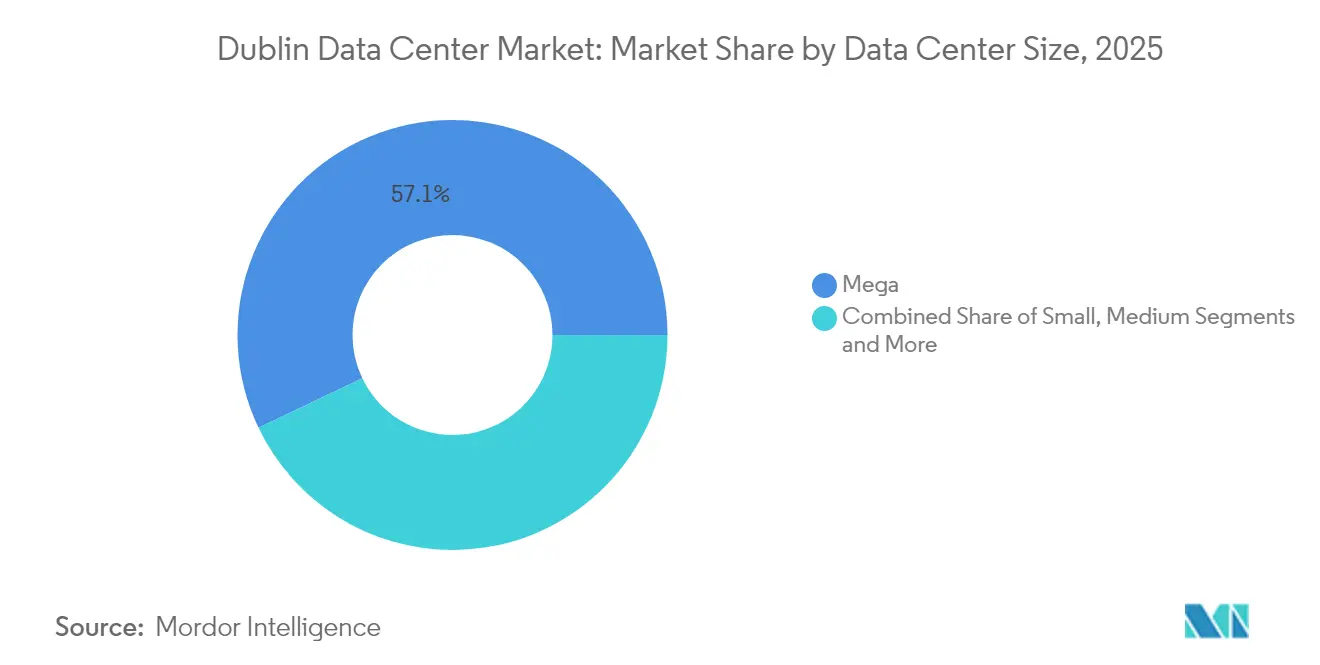
- Por tamaño del centro de datos, las instalaciones mega lideraron con el 57,10% de la cuota del mercado de centros de datos de Dublín en 2025; se prevé que los grandes campus se expandan a una CAGR del 16,55% hasta 2031.
- Por clasificación de nivel, los sitios de Nivel 3 representaron el 64,10% del tamaño del mercado de centros de datos de Dublín en 2025, mientras que se proyecta que el Nivel 4 avance a una CAGR del 15,90% hasta 2031.
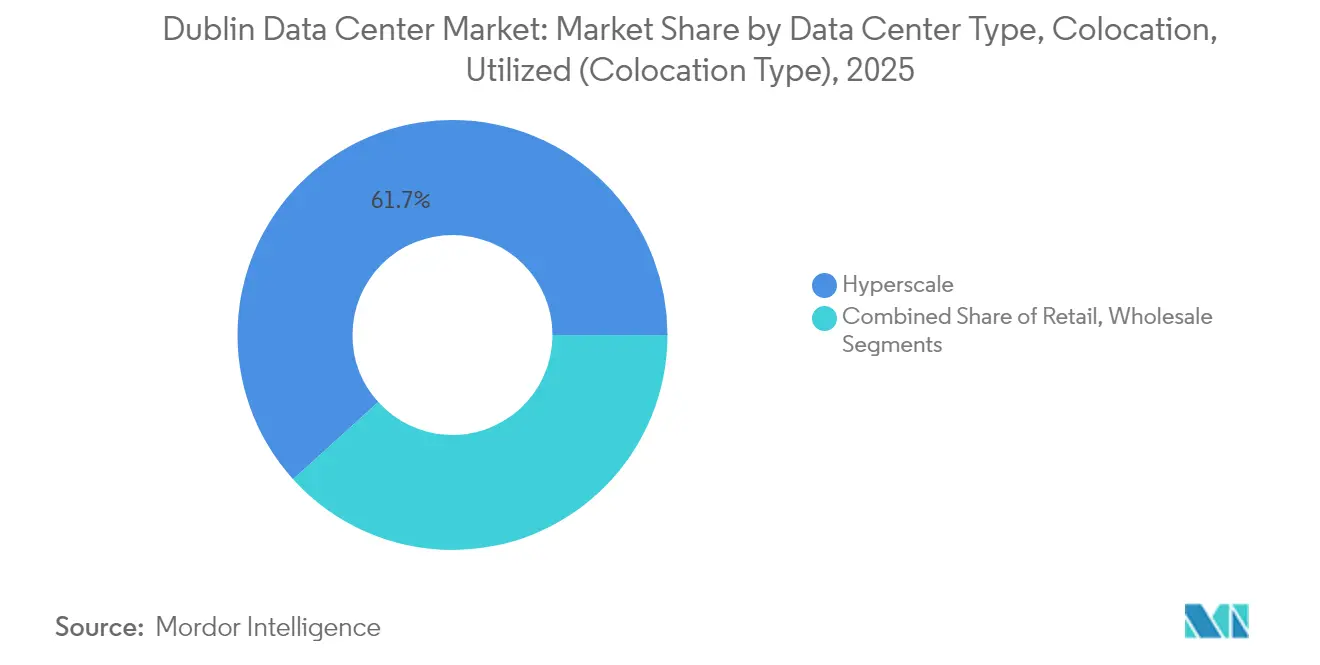
- Por modelo de coubicación, el segmento de hiperescala capturó el 61,70% del tamaño del mercado de centros de datos de Dublín en 2025 y está creciendo al 15,20% hasta 2031.
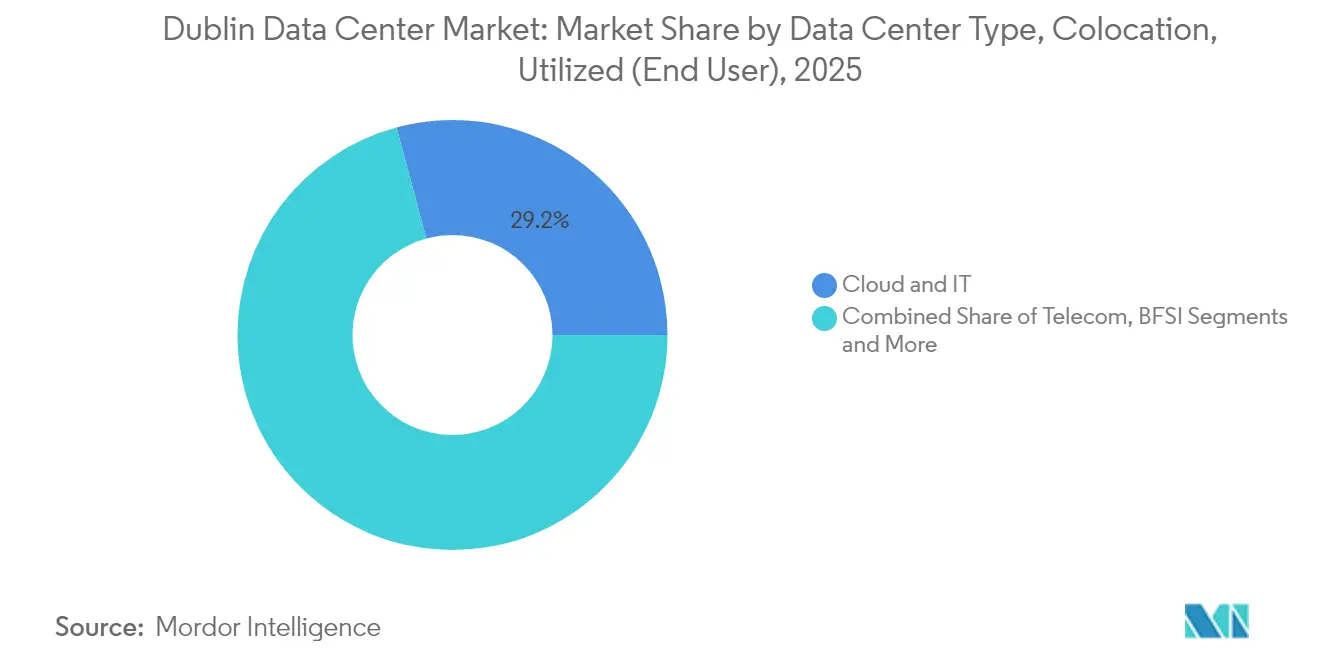
- Por usuario final, los servicios de nube y TI representaron el 29,20% de la demanda en 2025 y registran una CAGR del 16,90% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Centros de Datos de Dublín
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la nube a hiperescala por parte de las grandes tecnológicas estadounidenses | +4.2% | Área metropolitana de Dublín; efectos secundarios en Cork y Galway | Mediano plazo (2-4 años) |
| Ventaja estratégica de latencia de red FLAPD | +2.8% | Global; beneficia las rutas América del Norte–Europa | Largo plazo (≥ 4 años) |
| Régimen fiscal irlandés favorable y de soberanía de datos de la UE | +3.1% | A nivel de la UE; concentrado en Dublín | Largo plazo (≥ 4 años) |
| Nuevos aterrizajes de cables submarinos impulsan el ancho de banda | +1.9% | Nacional; ganancias iniciales en Dublín, Cork y Galway | Mediano plazo (2-4 años) |
| Los compromisos de descarbonización de la red atraen inquilinos verdes | +2.3% | Nacional; zonas de energía renovable | Largo plazo (≥ 4 años) |
| Los clústeres de IA impulsan la demanda de refrigeración líquida de alta densidad | +3.7% | Global; concentrado en centros de hiperescala | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Nube a Hiperescala por Parte de las Grandes Tecnológicas Estadounidenses
El programa global de centros de datos de Amazon por USD 150 mil millones reserva bloques de energía significativos en Dublín, mientras que la extensión del campus de Microsoft por USD 500 millones subraya la confianza a pesar de la congelación de conexiones a la red.[1]Bloomberg News, "Expansión de USD 150 Mil Millones de Amazon," bloomberg.com La solicitud recién presentada por Google de EUR 200 millones (USD 234,54 millones) señala su compromiso incluso después de que se denegara un sitio separado por deficiencias de sostenibilidad. Estas inversiones amplifican los efectos de red que atraen migraciones empresariales multinube, profundizan los ecosistemas de proveedores y elevan las especificaciones de diseño de referencia, como la distribución de energía a 400 V y los circuitos de refrigeración líquida. Los fabricantes irlandeses de componentes, en particular Danann Air, exportan ahora unidades de tratamiento de aire personalizadas a todo el mundo, lo que ilustra cómo las cadenas de suministro locales escalan junto con las huellas de los hiperescaladores.
Ventaja Estratégica de Latencia de Red FLAPD
Situada en la columna vertebral Frankfurt-Londres-Ámsterdam-París-Dublín, la ciudad aprovecha el viaje de ida y vuelta de 59,5 ms del cable Hibernia Express entre Nueva York y Londres —seis milisegundos más rápido que sus rivales— para atraer cargas de trabajo de negociación algorítmica, videojuegos e inferencia de IA. El tramo transatlántico de 5.536 km de AEConnect ofrece disponibilidad de cinco nueves y longitudes de onda de 100 Gb/s que alimentan los campus de interconexión de Dublín. De cara al futuro, la ruta Far North Fiber por el Círculo Ártico, valorada en EUR 1,1 mil millones (USD 1,29 mil millones), anclará Galway a las redes asiáticas, extendiendo el alcance del país más allá de los puntos de pivote heredados del Reino Unido.[2]Marine Ireland, "Anuncio de la Ruta Far North Fiber," marine.ie
Régimen Fiscal Irlandés Favorable y de Soberanía de Datos de la UE
Un tipo impositivo de sociedades del 12,5% se combina con normas de procesamiento alineadas con el RGPD para atraer a plataformas estadounidenses que buscan un acceso sin fricciones al mercado de la UE. La activación en febrero de 2025 de la EU Data Boundary de Microsoft convierte a Dublín en el lugar predeterminado para los datos de los inquilinos europeos, transformando el cumplimiento normativo en una barrera frente a competidores con menor certificación.[3]Microsoft Blogs, "Finalización de la EU Data Boundary," blogs.microsoft.com La incertidumbre del Brexit acelera los traslados desde sitios del Reino Unido a sitios irlandeses, mientras que las próximas obligaciones derivadas de la Ley de IA posicionan a los operadores de Dublín como socios llave en mano para sectores con intensa gestión de gobernanza.
Nuevos Aterrizajes de Cables Submarinos Impulsan el Ancho de Banda
El enlace IRIS entre Galway e Islandia añade diversidad de rutas que reduce la latencia y protege frente a interrupciones en los puntos de aterrizaje del Reino Unido. El primer cable directo de Irlanda con la Europa continental, que evita el territorio británico, asegura aún más las rutas comerciales continentales, y activos heredados como el Sirius South de Virgin Media continúan suministrando capacidad redundante.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Moratoria de conexión a la red y limitaciones de disponibilidad de energía | -3.8% | Área metropolitana de Dublín; secundario en Cork y Galway | Mediano plazo (2-4 años) |
| Aumento de los costes eléctricos por la fijación de precios del carbono en la UE | -1.9% | A nivel de la UE; agudo para sitios de alto consumo | Largo plazo (≥ 4 años) |
| Oposición comunitaria ante el aumento del consumo de agua | -1.2% | Local; suburbios de Dublín y zonas rurales | Corto plazo (≤ 2 años) |
| Escasez de talento especializado en operaciones de centros de datos irlandeses | -2.1% | Nacional; agudo en Dublín y Cork | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Moratoria de Conexión a la Red y Limitaciones de Disponibilidad de Energía
La congelación de EirGrid en 2028 sobre nuevas conexiones metropolitanas obliga a los operadores a autogenerar energía o a ubicar sus instalaciones en condados con menor carga. El campus de 52 MW de Vantage en Dublín funciona ahora con generadores de aceite vegetal hidrotratado (HVO) que cumplen los umbrales de carbono de los acuerdos de compra de energía (PPA) y evitan los retrasos en la cola. La política consolida la posición de los operadores establecidos, infla las valoraciones del suelo y desvía el capital de expansión hacia Galway, Offaly y Cork.
Aumento de los Costes Eléctricos por la Fijación de Precios del Carbono en la UE
Los derechos del Sistema de Comercio de Emisiones de la UE (EU-ETS) empujan las tarifas mayoristas irlandesas hacia EUR 60/MWh, amplificando la exposición al coste de los sistemas de arranque diésel heredados y haciendo que los PPA de energía renovable a precio fijo sean vitales para la defensa del margen. Los operadores aceleran el almacenamiento de energía en baterías y las turbinas preparadas para hidrógeno, mientras que el software de gestión de energía basado en IA reduce los picos que coinciden con las horas de mayor intensidad de carbono.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tamaño del Centro de Datos: Las Instalaciones Mega Impulsan la Consolidación a Hiperescala
Los grandes campus controlaron el 57,10% de la cuota del mercado de centros de datos de Dublín en 2025. Se proyecta que el tamaño del mercado de centros de datos de Dublín para los sitios masivos se componga a un ritmo del 16,55% hasta 2031, a medida que las GPU de IA y los depósitos de refrigeración líquida aumentan las densidades por bastidor. Los operadores establecidos aprovechan las economías de escala en la construcción de subestaciones, seguridad y reservas de talento que son difíciles de replicar para diseños más pequeños.
Las instalaciones de tamaño grande y mediano conservan funciones vitales para sectores regulados y nodos de recuperación ante desastres, aunque el crecimiento se inclina de forma inequívoca hacia instalaciones que superan los bloques de 50 MW. Los micrositios de nivel de borde emergen cerca de Cork y Athlone para reducir la latencia para la tecnología financiera y la división del núcleo 5G, pero sus megavatios agregados siguen siendo modestos en relación con los clústeres de hiperescala.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Nivel: El Dominio del Nivel 3 se Enfrenta a la Irrupción del Nivel 4
El Nivel 3 se mantuvo como el estándar con el 64,10% del tamaño del mercado de centros de datos de Dublín en 2025, lo que se traduce en aproximadamente 353 MW con promedios de PUE de 1,6. A medida que los flujos de trabajo de aprendizaje automático migran de la investigación a la inferencia de misión crítica, las primas por presupuesto de error del Nivel 4 se vuelven justificables, llevando su CAGR de segmento al 15,90%.
Los operadores retrofitan alimentaciones secundarias, aparamenta 2N+1 y circuitos de refrigeración de mantenimiento concurrente que reducen los intervalos de conmutación por error a microsegundos. El propio esquema de niveles puede evolucionar: los diseños de energía híbrida integran ahora energía eólica curtilada, baterías detrás del contador y respuesta interactiva con la red que las clasificaciones estándar de Uptime no logran capturar.
Por Tipo de Coubicación: El Segmento de Hiperescala Mantiene el Liderazgo en Crecimiento
El segmento de coubicación a hiperescala mantuvo el 61,70% de la cuota del mercado de centros de datos de Dublín en 2025. Las suites mayoristas de múltiples inquilinos ofrecen a los proveedores de nube escalabilidad llave en mano con menor riesgo de capacidad varada que las construcciones propias.
Las jaulas minoristas siguen atrayendo a empresas emergentes de tecnología financiera y proveedores de SaaS, mientras que los centros de telecomunicaciones con alta densidad de interconexión siguen siendo esenciales para el emparejamiento y los intercambios de nube neutrales. Los bloques de energía con obligación de consumo integrados en los contratos recientes de hiperescala protegen los flujos de caja de las instalaciones, ayudando a los operadores a captar deuda de bajo coste, como la ronda récord de USD 13 mil millones de Vantage en enero de 2025.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: El Dominio de la Nube y las TI Refleja la Transformación Digital
Las empresas de nube y TI consumieron el 29,20% en 2025 y crecerán a una CAGR del 16,90%, sustentando la curva de expansión del mercado de centros de datos de Dublín. Los grupos de telecomunicaciones aprovechan los mismos campus para las funciones del núcleo 5G, mientras que las CDN de medios preposicionan bibliotecas de alto flujo de bits, reforzando los flujos de contenido de la costa este de EE. UU. hacia la UE.
Los inquilinos del sector de servicios financieros buscan los saltos de menos de 60 ms de Dublín a Nueva York para los motores de fijación de precios, y el sector público está consolidando salas de servidores heredadas en zonas «nube primero» que deben cumplir criterios de alojamiento soberano. Dado que estos perfiles de usuario valoran el tiempo de actividad certificado y la densidad de interconexión por encima de la superficie bruta en metros cuadrados, el ecosistema elástico existente en la ciudad sigue siendo difícil de replicar para los sitios competidores.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El único centro metropolitano de Nivel 1 de Irlanda se agrupa a lo largo de la columna vertebral de fibra óptica del oeste de Dublín, donde los conductos de alta densidad discurren por las servidumbres de energía de ESB Telecoms hasta las estaciones de aterrizaje terrestres. Ese corredor acoge el 21% del consumo nacional de electricidad, lo que obliga a EirGrid a limitar la capacidad incremental hasta 2028. A pesar de la congelación, el mercado de centros de datos de Dublín continúa agregando cargas de inferencia de IA europeas debido a la convergencia única de la ciudad de rutas transatlánticas de baja latencia y jurisdicción de la UE.
Cork está emergiendo como polo secundario; los nuevos cables IRIS y Sirius South aterrizan allí, y las autoridades municipales ofrecen permisos acelerados si los operadores integran PPA de energía mareomotriz. Los anillos de fibra en desarrollo de Galway, financiados en parte por el consorcio Far North Fiber, están atrayendo colaboraciones científicas sensibles a la latencia con Boston y Montreal. Las zonas rurales de Offaly y Longford anuncian zonas de co-ubicación eólica con costes de conexión a la red inferiores a 5 c/km, atrayendo a operadores dispuestos a ser pioneros en modelos operativos remotos con mantenimiento mediante robots autónomos.
Panorama regulatorio
Irlanda regula el acceso a la electricidad de los grandes centros de datos principalmente a través de la Comisión de Regulación de Servicios Públicos (CRU) y los operadores de red, con EirGrid a cargo del nivel de transmisión. En diciembre de 2025, la CRU publicó su Política de Conexión para Grandes Usuarios de Energía (CRU/2025236), que reemplazó el marco anterior de moratoria y endureció las obligaciones de soporte del sistema para las nuevas cargas grandes, categorizando al área metropolitana de Dublín como totalmente restringida para nuevas conexiones de grandes centros de datos. Según la política y su implementación, las nuevas ofertas de conexión en regiones restringidas están condicionadas a una necesidad demostrable del sistema y a la capacidad de respaldar la estabilidad de la red.
EirGrid puso en práctica la directriz de la CRU a través de su Proceso y Política de Oferta de Conexión para Centros de Datos (DCCOPP3), publicado en mayo de 2026. La política exige que las instalaciones con una Capacidad Máxima de Importación (MIC) de 10 MVA o más adquieran generación o almacenamiento despachable en el sitio o cercano, en gran medida equiparado a la MIC (sujeto a factores de reducción), y que obtengan al menos el 80% de la demanda eléctrica anual de nueva generación renovable irlandesa, con una senda de transición permitida de hasta seis años. En julio de 2026, EirGrid avanzó en el Código de Red y en medidas operativas, incluidos procedimientos de resistencia ante fallos y de reducción de demanda, para limitar el impacto de una pérdida súbita de demanda, formalizando condiciones operativas más estrictas para los grandes clientes de demanda. Estos cambios influyen directamente en las decisiones de diseño de los centros de datos en Dublín, orientándolos hacia la autogeneración, el almacenamiento y las operaciones interactivas con la red.
Panorama Competitivo
Digital Realty opera nueve instalaciones locales con un total de 485.000 pies cuadrados y alberga a más de 170 clientes que abarcan cargas de trabajo farmacéuticas, de tecnología financiera y de redes sociales. AWS, Google, Meta y Microsoft gestionan cada uno campus de hiperescala dedicados, pero también arriendan suites mayoristas cuando los calendarios de lanzamiento superan la construcción propia. Este doble papel difumina las líneas tradicionales entre proveedor y cliente y eleva los requisitos de entrada para las empresas más nuevas. La construcción desde cero de Vantage aporta 52 MW más generación respaldada por HVO y exportación de calor de distrito, lo que ilustra cómo las narrativas de sostenibilidad diferencian ahora las ofertas.
Los especialistas en la cadena de soporte —desde las patentes de placas frías de Vertiv hasta las técnicas de módulos prefabricados de John Sisk— se están integrando en los charrettes de diseño de proyectos para reducir los tiempos de puesta en marcha varios meses y navegar por las condiciones superpuestas de planificación, uso del agua y energía. La intensidad competitiva migra, por tanto, más allá de la mera entrega de megavatios hacia resultados holísticos de cumplimiento normativo, puntuación ESG y velocidad de preparación del bastidor para GPU.
Líderes de la Industria de Centros de Datos de Dublín
Amazon Web Services
Microsoft Corporation
Google LLC
Meta Platforms Inc.
Digital Realty Trust Inc. (Interxion)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El reajuste de la política de conexión posterior a 2025 crea un espacio más claro para soluciones que cumplen directamente con las obligaciones de la CRU y EirGrid, es decir, generación y almacenamiento despachables en el sitio o cercanos, dimensionados según los umbrales de Capacidad Máxima de Importación, además de suministro contratado de nueva generación renovable irlandesa para satisfacer el requisito del 80% de la demanda anual dentro de la senda de transición permitida. Esto reorienta la oportunidad, alejándola de las construcciones alimentadas únicamente por la red y acercándola a modelos de entrega integrados de energía y centro de datos, incluyendo generación detrás del contador, sistemas de baterías y proyectos renovables estructurados para ser demostrablemente adicionales. El impacto es más visible para los operadores hiperescala y de colocación mayorista que compiten por las escasas vías de conexión en el área de Dublín.
Las restricciones del área metropolitana de Dublín también favorecen oportunidades de desarrollo y arrendamiento fuera de los nodos más congestionados, alineándose con el cambio nacional más amplio hacia ubicaciones secundarias como Galway, Offaly y Cork, manteniendo a Dublín como el principal punto de interconexión y anclaje de latencia. Por separado, el programa de trabajo del Gobierno irlandés sobre legislación de Cables Privados (Private Wires), previsto para 2026, respalda una vía para infraestructura eléctrica privada que pueda conectar grandes cargas de forma más directa con parques renovables cercanos, reforzando la demanda de emplazamientos que combinen terreno, preparación de planificación y acceso energético. Dentro de Dublín, las inversiones de los operadores que mejoran el cumplimiento normativo y la aceptación comunitaria, como la recuperación de calor residual y la refrigeración eficiente en el uso del agua, siguen siendo comercialmente relevantes, incluyendo el hecho de que AWS destaca la reutilización de calefacción urbana desde su instalación en Tallaght y un giro generalizado del mercado hacia narrativas de diseño y permisos vinculadas a la sostenibilidad.
Desarrollos recientes del sector
- Julio de 2026: Amazon Web Services obtuvo aprobaciones de planificación por parte de An Coimisiún Pleanála para tres centros de datos en Cruiserath Road, Dublín (Edificios E, F, G) con un total de 73MW. La expansión añade capacidad hiperescala incremental en Dublín y respalda la presencia de AWS a pesar de las continuas presiones de red y de permisos.
- Julio de 2026: Microsoft Corporation solicitó a la Agencia de Protección Ambiental una licencia para operar una planta de energía a gas de 170MW en su campus de Grange Castle. La generación en el sitio ayuda a respaldar la demanda de centros de datos a gran escala en Dublín y refleja un movimiento continuo hacia la generación privada bajo restricciones de red para la capacidad orientada a la IA.
- Julio de 2026: Microsoft Corporation presentó solicitudes ante la Autoridad Reguladora del Área Marítima de Irlanda para sistemas de cable submarino (Tuskar, SOBR1, SOBR2) que conectan Irlanda con el Reino Unido. La expansión de la conectividad submarina para el ecosistema de centros de datos de Dublín respalda la resiliencia y la capacidad para los flujos de datos transfronterizos en medio de la diversificación de la cadena de suministro.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca la capacidad de centros de datos en Dublín, medida como carga de TI instalada y planificada (MW) en instalaciones que atienden cargas de trabajo de nube, colocación y empresariales, incluidas las expansiones y las nuevas construcciones dentro del condado y el área metropolitana más amplia.
Exclusiones de alcance: se excluyen los activos de red de telecomunicaciones que no son centros de datos, el gasto en hardware de TI del usuario final y los proyectos de generación eléctrica, a menos que estén directamente vinculados a la preparación del sitio del centro de datos.
Descripción general de la segmentación
- Por Tamaño del Centro de Datos
- Pequeño
- Mediano
- Grande
- Masivo
- Mega
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tipo de Centro de Datos
- Proveedores de Servicios en la Nube (CSP)
- Empresarial, Modular y de Borde
- Coubicación
- Utilizado
- Tipo de Coubicación
- Minorista
- Mayorista
- Hiperescala
- Usuario Final
- Nube y TI
- Telecomunicaciones
- Medios y Entretenimiento
- Gobierno
- BFSI
- Manufactura
- Comercio Electrónico
- Otro Usuario Final
- Tipo de Coubicación
- No Utilizado
- Utilizado
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con la construcción de una visión clara de la oferta, las señales de demanda y las restricciones en Dublín, de modo que las suposiciones posteriores tengan un anclaje real. Normalmente revisamos los registros de solicitudes de planificación, las notas de política de conexión a la red y las publicaciones de adecuación de recursos de organismos energéticos irlandeses (por ejemplo, EirGrid y la Comisión de Regulación de Servicios Públicos), ya que la disponibilidad de energía y las normas de conexión determinan lo que realmente se puede entregar.
Para dimensionar y verificar la coherencia del pipeline, también utilizamos fuentes públicas como estadísticas energéticas nacionales (por ejemplo, de SEAI), publicaciones aduaneras o comerciales sobre equipos eléctricos cuando corresponde, artículos revisados por pares sobre eficiencia de centros de datos y actualizaciones de las autoridades locales sobre zonificación y desarrollo. Los informes anuales de las empresas, las presentaciones a inversores y la prensa de buena reputación se utilizan para validar los plazos de construcción y las incorporaciones de capacidad, y luego se emplea de forma selectiva una suscripción de pago para consultas de datos financieros de empresas, noticias y patentes con el fin de cerrar brechas. Estos ejemplos no son exhaustivos, y también se consultaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas con operadores de centros de datos, compradores de colocation, desarrolladores, especialistas en energía y partes interesadas del sector público activas en el área de Dublín aclaran la utilización, la capacidad planificada, el momento de conexión, la dirección de los precios y cómo deben tratarse los proyectos retrasados. Los aportes contradictorios se verifican con evidencia secundaria antes de aceptar los supuestos de Dublín.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 30% | Directivos (CXO): 15% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% |
| Actores más pequeños: 20% | Gerentes: 55% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye mediante verificaciones descendentes y ascendentes, pero la lógica central se basa en la capacidad, ya que se trata de un mercado limitado por la ubicación. Reconstruimos el conjunto de demanda a partir de las incorporaciones de carga de TI activas y planificadas en Dublín, y luego las asignamos a plazos de puesta en marcha realistas según el estado de planificación, la preparación para la conexión a la red y los plazos habituales de construcción.
Los insumos clave incluyen la carga de TI (MW) por sitio, la proporción de capacidad en construcción frente a la aprobada, la fase esperada de las adecuaciones, los cambios promedio en la densidad de racks impulsados por racks de mayor potencia, y señales de disponibilidad de energía como las discusiones sobre la Capacidad Máxima de Importación y los hitos de política de conexión. Los precios no se tratan como el factor principal en el total, ya que el resultado central es la capacidad, aunque se utilizan en las verificaciones cuando hay indicios públicos disponibles sobre tarifas de colocación.
Para el pronóstico, se utiliza análisis de escenarios para poder reflejar trayectorias de entrega más lentas y más rápidas cuando cambian las condiciones de política de red o de permisos. La validación ascendente se realiza mediante consolidaciones selectivas de campus y expansiones conocidas y mediante verificaciones de canal sobre los bloques de MW típicos entregados por año, con brechas manejadas mediante suposiciones conservadoras de utilización y fases hasta obtener mejor evidencia.
Validación de datos y ciclo de actualización
Los resultados del modelo se cotejan con señales independientes, como las previsiones de demanda de red publicadas, los recuentos de la cartera de proyectos y los indicadores de actividad de construcción, y luego se señalan las inconsistencias para una segunda revisión. Cuando la variación es grande, primero volvemos a verificar el factor subyacente, que suele ser la fecha de puesta en marcha, los MW contabilizados para una fase, o un cambio en la preparación de la conexión.
Antes de la aprobación final, otro analista revisa la lógica, las unidades y las suposiciones para reducir los errores de cálculo y los riesgos de doble contabilización. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como grandes aprobaciones, cancelaciones o cambios significativos de política. Justo antes de la entrega, realizamos una revisión final rápida para que los clientes reciban la visión más actual posible.
Comparación del tamaño del mercado de centros de datos de Dublín de Mordor Intelligence frente a otras estimaciones publicadas
Las cifras de mercado publicadas para los centros de datos de Dublín pueden parecer muy dispares porque los autores no siempre miden lo mismo, aunque el título suene similar. Algunas cifras se centran únicamente en la carga operativa de TI, otras mezclan lo operativo con la cartera de proyectos, y otras cambian la unidad a ingresos, lo que hace que las comparaciones resulten confusas.
Un segundo factor es cómo se trata la preparación de la red, ya que este mercado tiene una restricción real sobre las nuevas conexiones y esto afecta directamente a lo que puede ponerse en marcha a tiempo. Algunas estimaciones también informan totales a nivel de toda Irlanda o solo los ingresos de colocación de terceros, y entonces la visión de Dublín se infiere en lugar de modelarse a partir de la capacidad y el momento de entrega a nivel de sitio.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,55 billones de USD (2025) | |
| Publicación especializada A | 0,74 billones de USD (2024) | Utiliza una cifra de carga de potencia activa operativa y puede combinar interpretaciones metropolitanas más amplias, por lo que se asemeja más a una instantánea de capacidad en un momento puntual que a un dimensionamiento de mercado de año base con calendario de cartera de proyectos. |
| Informe sectorial B | 0,58 billones de USD (2024) | Se centra en los ingresos de colocación a nivel de país, y la exposición de Dublín a menudo se infiere a partir de recuentos de instalaciones y suposiciones de participación en lugar de construirse a partir de las incorporaciones de carga de TI específicas de Dublín. |
La tabla apunta más a un desajuste de alcance y unidad que a un verdadero desacuerdo sobre la dirección. Algunas cifras publicadas se enmarcan como carga operativa o ingresos de colocación, y luego el número se traslada a una narrativa sobre Dublín. En el caso de Mordor Intelligence, el recuento se limita a la capacidad de Dublín en términos de MW para el año base indicado, con suposiciones de puesta en marcha y fases verificadas mediante discusiones sobre la preparación de la red y de los proyectos, lo que mantiene el total trazable hasta las incorporaciones de carga de TI entregables.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de centros de datos de Dublín?
El tamaño del mercado de centros de datos de Dublín es de 0,63 mil MW en 2026 y se encamina hacia 1,25 mil MW en 2031.
¿A qué velocidad crece el mercado de centros de datos de Dublín?
La capacidad se expande a una CAGR del 14,68% hasta 2031, impulsada por la demanda de nube a hiperescala, las cargas de trabajo de IA y la conectividad de baja latencia.
¿Por qué EirGrid impuso una moratoria de conexión a la red?
EirGrid pausó las nuevas conexiones metropolitanas hasta 2028 para proteger la fiabilidad del sistema, priorizando los proyectos con generación in situ o respaldo comprobado a la red.
¿Qué segmento de coubicación lidera en Dublín?
La coubicación a hiperescala lidera con una cuota del 61,70% y continúa expandiéndose a una CAGR del 15,20%, ya que los proveedores de nube buscan despliegues rápidos a gran escala.
Última actualización de la página el:
- Mercado de Centros de Datos
- Mercado de Centros de Datos de Afganistán
- Mercado de Centros de Datos de África
- Mercado de Centros de Datos de Ámsterdam
- Mercado de Centros de Datos de Asia-Pacífico
- Mercado de Centros de Datos de Atlanta
- Mercado de Centros de Datos de Austin
- Mercado de Centros de Datos de Australia
- Mercado de Centros de Datos de Austria
- Mercado de Centros de Datos de Bangladesh
- Mercado de Centros de Datos de Pekín
- Mercado de Centros de Datos de Bélgica
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Servidores para Centros de Datos Servidores a nivel mundial, divididos por nivel, tamaño de instalación y tipo de instalación.



