
Tamanho e Participação do Mercado de Inspeção Termográfica por Drone
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.49 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.59 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 19.74 % |
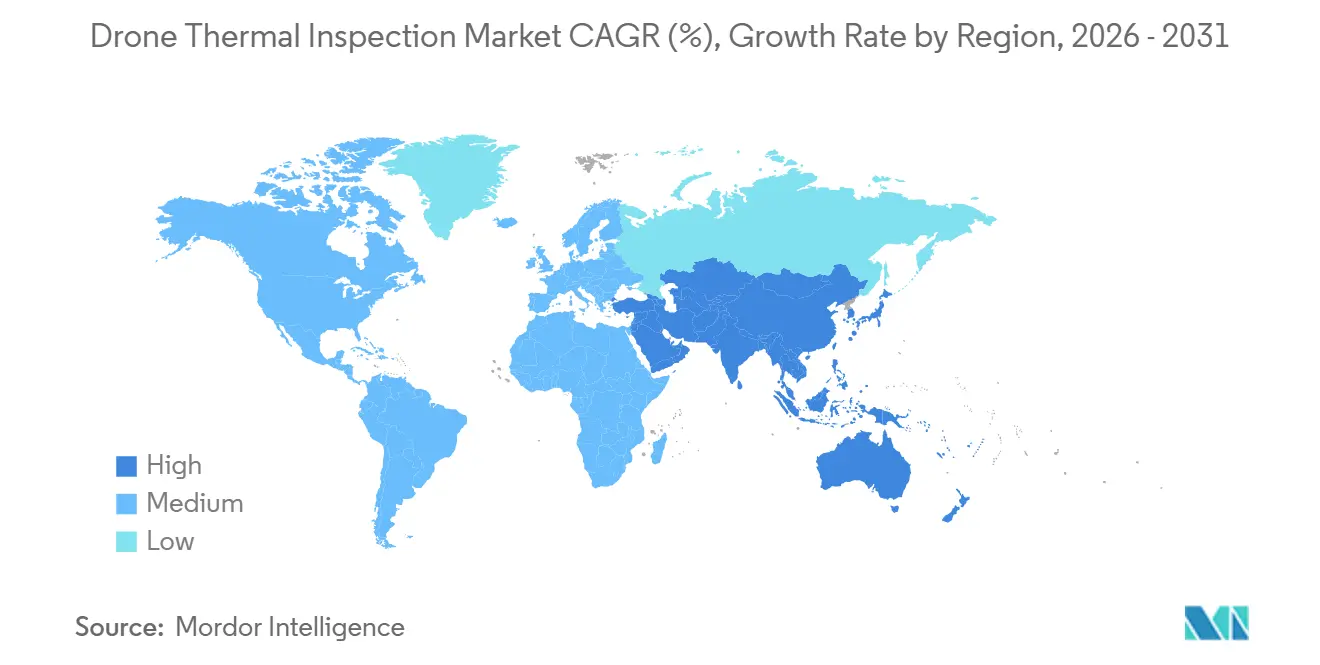
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
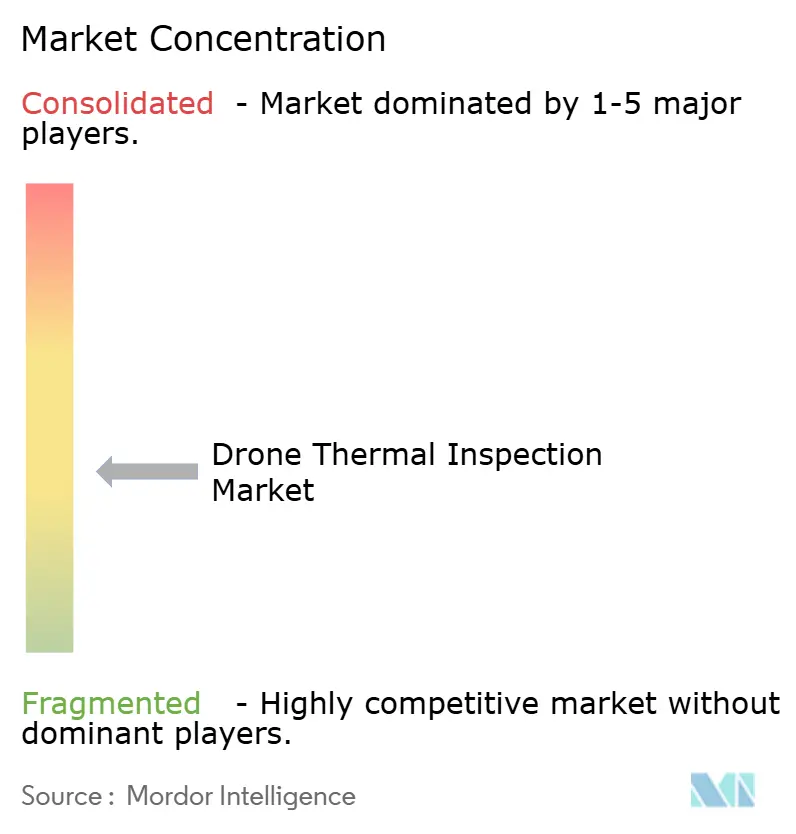
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Inspeção Termográfica por Drone por Mordor Intelligence
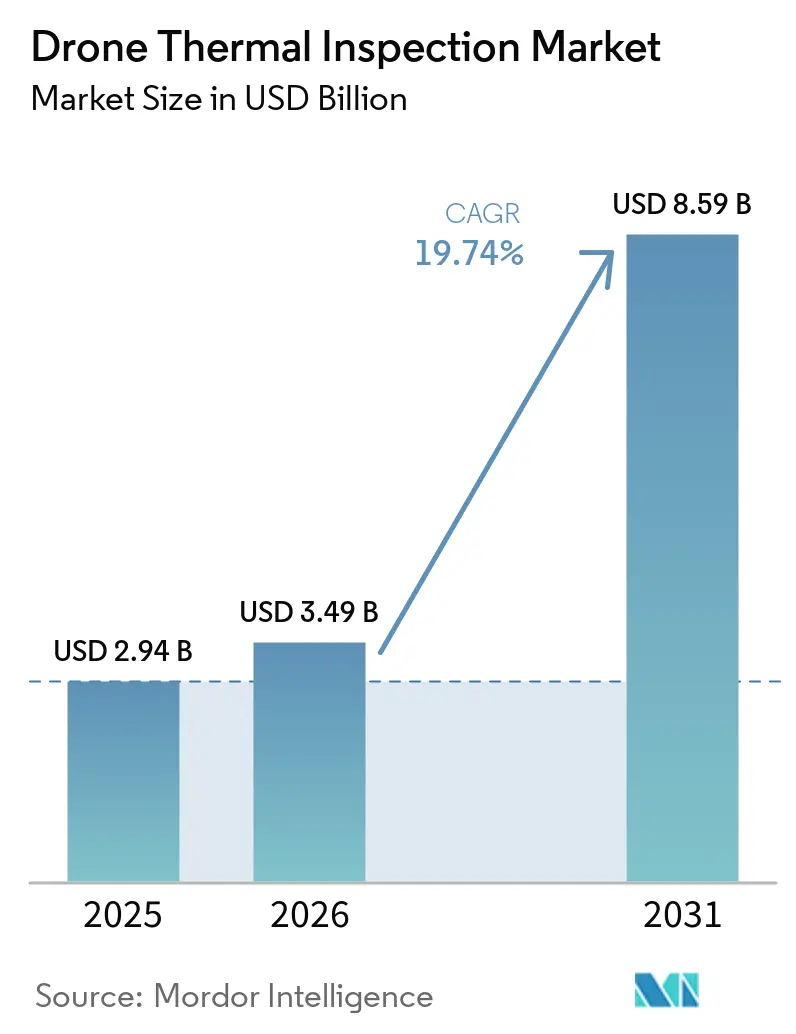
O tamanho do mercado de inspeção termográfica por drone foi avaliado em 2,94 bilhões de USD em 2025 e estima-se que se expanda de 3,49 bilhões de USD em 2026 para atingir 8,59 bilhões de USD até 2031, a um CAGR de 19,74% durante o período de previsão (2026-2031). Os programas de modernização da rede elétrica estão aumentando a necessidade de inspeções em ativos de transmissão, distribuição e subestações. As adições de energia renovável também exigem levantamentos termográficos regulares para registros de ativos, seguros e processos de garantia. Os sistemas de drone reduzem o tempo necessário para inspecionar locais de difícil acesso e produzem dados de condição repetíveis para as equipes de manutenção. Docas autônomas, processamento de borda e fluxos de trabalho conectados podem tornar as inspeções frequentes mais práticas quando o pessoal qualificado é limitado. O mercado de inspeção termográfica por drone, portanto, beneficia-se tanto da demanda de substituição de inspeções manuais quanto da nova demanda proveniente da expansão da infraestrutura energética.
Principais Conclusões do Relatório
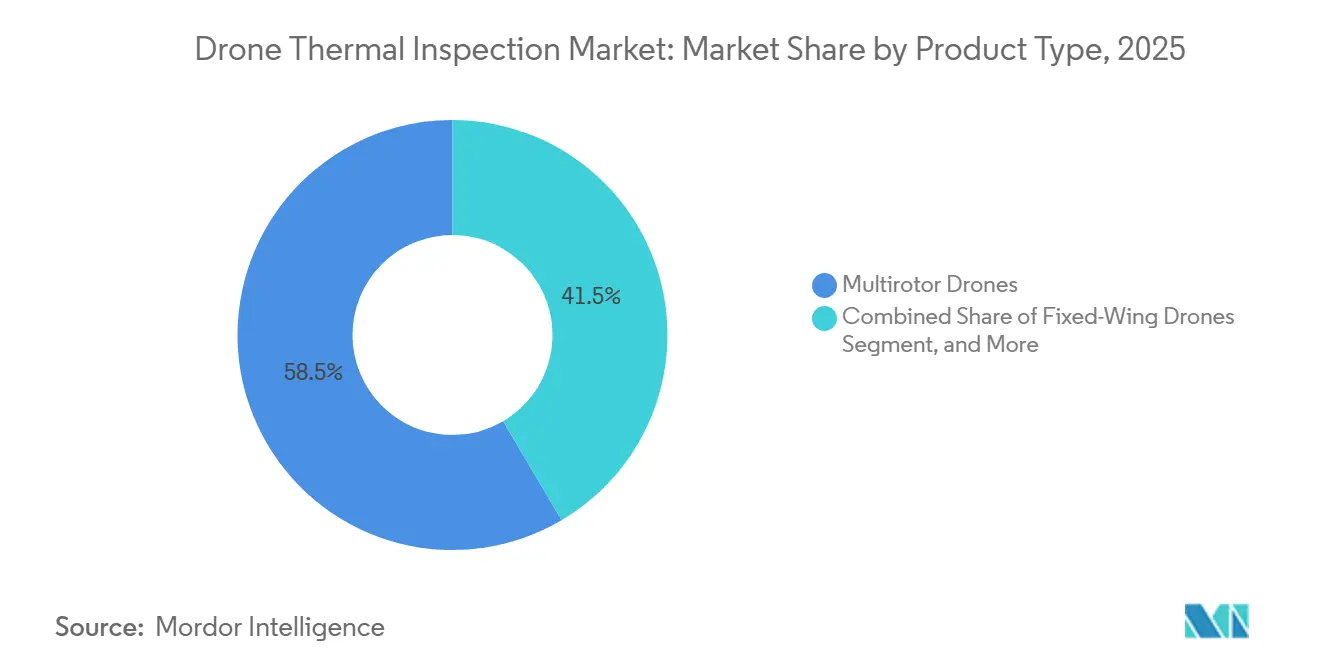
- Por tipo de produto, os drones multirrotor detinham 58,47% da participação de receita em 2025 no mercado de inspeção termográfica por drone, enquanto os drones VTOL híbridos estão projetados para se expandir a um CAGR de 22,63% até 2031.
- Por tipo de carga térmica, as cargas térmicas radiométricas representaram 52,63% da participação de receita em 2025, enquanto as cargas térmicas multissensor estão projetadas para avançar a um CAGR de 22,87% até 2031.
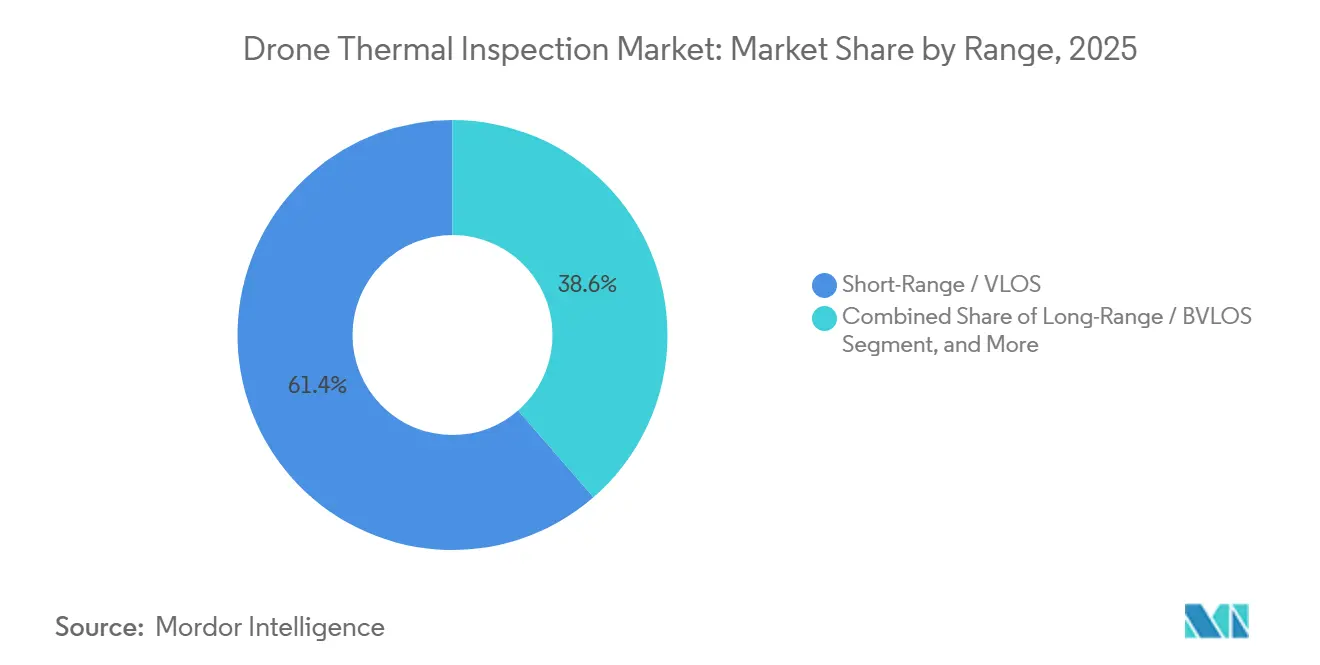
- Por alcance, as configurações de curto alcance/VLOS detinham 61,38% da participação de receita em 2025, enquanto as configurações de longo alcance/BVLOS estão projetadas para se expandir a um CAGR de 21,41% até 2031.
- Por setor de utilizador final, as concessionárias de energia elétrica representaram 28,74% da participação de receita em 2025, enquanto as empresas de serviços de inspeção estão projetadas para crescer a um CAGR de 22,92% até 2031 no mercado de inspeção termográfica por drone.
- Por geografia, a América do Norte detinha 34,91% da participação de receita em 2025, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 22,46% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado Global de Inspeção Termográfica por Drone
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Infraestrutura Envelhecida de Energia e Energia Renovável | +3.8% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão dos Programas de Manutenção Preditiva | +3.2% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Normalização Regulatória do BVLOS | +2.5% | América do Norte e União Europeia, com extensão à Ásia-Pacífico e ao Médio Oriente e África | Médio prazo (2-4 anos) |
| Deteção de Anomalias Térmicas Habilitada por IA | +2.1% | Global | Curto prazo (≤ 2 anos) |
| Demanda por Inspeção Termográfica Após Eventos Climáticos Extremos | +1.6% | América do Norte, Ásia-Pacífico e Médio Oriente e África | Curto prazo (≤ 2 anos) |
| Documentação Termográfica Orientada por Seguros e Conformidade | +1.2% | Europa e América do Norte, com extensão à Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura Envelhecida de Energia e Energia Renovável
As redes elétricas construídas entre as décadas de 1950 e 1980 exigem verificações de condição mais frequentes à medida que os componentes envelhecidos permanecem em serviço. A Karnataka Power Transmission Corporation Limited utilizou drones com imagem térmica em mais de 3.370 km de linhas de transmissão de alta tensão em 2025 e identificou mais de 150.000 defeitos técnicos, enquanto as interrupções relacionadas à transmissão reportadas caíram 85%. O mercado de inspeção termográfica por drone beneficia-se deste requisito porque a imagem térmica aérea pode inspecionar condutores, conexões, subestações e equipamentos relacionados sem acesso manual de rotina. A Agência Internacional de Energia reportou adições recordes de capacidade renovável global em 2023 e 2024, ampliando a base de ativos instalados que requer inspeção e manutenção.[1]Agência Internacional de Energia, "Renováveis 2024," Agência Internacional de Energia, iea.org. O trabalho térmico com drones pode fornecer registros visuais repetíveis para requisitos de manutenção, seguros e garantias em locais dispersos. Também ajuda as concessionárias a comparar novas descobertas com observações anteriores e a direcionar as equipes de campo para ativos com diferenças de temperatura recorrentes ou anomalias visíveis.
Expansão dos Programas de Manutenção Preditiva
Concessionárias, operadores de petróleo e gás e instalações industriais estão migrando de cronogramas fixos de inspeção para manutenção baseada na condição dos ativos. A AEP Ohio realizou um projeto piloto de inspeções por drone em 2025, cobrindo 4% do seu sistema de distribuição, e encontrou mais de 150 problemas de Nível 1, incluindo anomalias térmicas detetadas por sensores infravermelhos. Os voos repetidos criam um histórico de condição que ajuda as equipes de manutenção a comparar os mesmos ativos ao longo do tempo. O mercado de inspeção termográfica por drone beneficia-se quando esses registros são incorporados a programas de confiabilidade, em vez de serem tratados como um levantamento visual separado. O planeamento de missões conectado, o processamento de dados e os fluxos de trabalho de ordens de serviço podem reduzir o tempo entre uma descoberta e uma decisão de reparo. Os prestadores de serviços podem apoiar este modelo com pilotos, analistas, processos de relatórios e inspeções recorrentes para proprietários de ativos que não desejam desenvolver todas as capacidades internamente.
Normalização Regulatória do BVLOS
A inspeção de longo alcance permanece estreitamente ligada às regras que regem os voos além da linha de visão visual. A Administração Federal de Aviação publicou a sua proposta de regulamentação, Normalização das Operações de Sistemas de Aeronaves Não Tripuladas Além da Linha de Visão Visual, em agosto de 2025. A proposta delineia um quadro baseado em desempenho para operações que se estendem além da observação visual direta do piloto. O mercado de inspeção termográfica por drone pode expandir-se de forma mais eficiente quando as missões recorrentes em corredores não dependem de aprovações específicas por localização. O progresso regulatório afeta o investimento em aeronaves, docas, formação e sistemas de dados, pois os operadores precisam de confiança de que as rotas definidas podem ser utilizadas regularmente. Um processo de aprovação consistente apoiaria a inspeção programada de linhas de transmissão, oleodutos, ferrovias e ativos offshore, onde a cobertura contínua pode justificar o custo de sistemas de longo alcance.
Deteção de Anomalias Térmicas Habilitada por IA
A imagem térmica produz grandes volumes de dados, e a revisão manual pode limitar o número de locais que uma equipe de inspeção consegue processar. Os sistemas habilitados por IA podem classificar imagens, identificar possíveis anomalias e preparar descobertas para um revisor qualificado. Um estudo de 2026 publicado na Scientific Reports sobre o framework SolarIR-DETR reportou uma precisão média de 82,82% no IoU 0,5 e 29,5% menos parâmetros do que as arquiteturas de referência. A Percepto lançou a sua plataforma de inteligência de inspeção de próxima geração para infraestrutura energética em junho de 2026, combinando aeronaves autónomas, autonomia embarcada e análise contextual. O mercado de inspeção termográfica por drone pode crescer quando as equipes de inspeção reduzem o tempo de revisão de imagens de rotina e direcionam analistas qualificados para descobertas de maior prioridade. O processamento de borda pode encurtar o tempo entre o voo e a classificação inicial, enquanto a validação humana permanece necessária para relatórios de seguros, segurança e manutenção.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Espaço Aéreo Fragmentado e Aprovações de BVLOS | -3.8% | Global, agudo na Ásia-Pacífico e no Médio Oriente e África | Médio prazo (2-4 anos) |
| Requisitos de Interpretação e Calibração de Dados Térmicos | -2.6% | Global | Médio prazo (2-4 anos) |
| Limitações de Autonomia de Bateria para Cargas Radiométricas | -1.9% | Global, particularmente para operações de corredor BVLOS | Longo prazo (≥ 4 anos) |
| Restrições de Cibersegurança e Dados de Infraestrutura Crítica | -1.4% | Global, agudo na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Espaço Aéreo Fragmentado e Aprovações de BVLOS
As regras nacionais e as práticas de autorização local ainda limitam a escala das operações de drones de longo alcance, pois a aprovação para uma rota pode não se aplicar a infraestruturas próximas. O quadro proposto pela FAA indica trabalho regulatório contínuo, mas as operações permanecem sujeitas aos requisitos existentes até que uma regra final entre em vigor. Isso cria incerteza para empresas que precisam de acesso previsível a longos corredores de transmissão ou oleodutos e pode atrasar o investimento em frotas. O mercado de inspeção termográfica por drone é afetado porque aeronaves projetadas para rotas estendidas podem não ser utilizadas em toda a sua capacidade técnica. Os prestadores também devem preparar procedimentos diferentes entre jurisdições, o que prolonga os períodos de planeamento e recuperação para custos de equipamentos e formação. Até que as aprovações se tornem mais estáveis, as operações de curto alcance e baseadas em locais específicos provavelmente permanecerão como os modelos de inspeção mais acessíveis.
Requisitos de Interpretação e Calibração de Dados Térmicos
Uma imagem térmica só é útil quando o sensor está calibrado e os resultados são interpretados corretamente, uma vez que a emissividade, a temperatura refletida, a distância, as condições meteorológicas e o ângulo de visão podem afetar a leitura. A IEC TS 62446-3 estabelece condições e práticas de relatório para testes termográficos de sistemas fotovoltaicos. O mercado de inspeção termográfica por drone deve, portanto, apoiar pessoal qualificado e procedimentos operacionais documentados, não apenas câmeras de maior resolução. Uma interpretação incorreta pode gerar falsos alarmes ou deixar problemas significativos sem resolução quando um relatório é utilizado em decisões de seguros ou garantias. A disponibilidade de termógrafos qualificados pode limitar os programas em muitos locais, pois uma carga térmica não cria automaticamente um registo adequado para seguros. Os proprietários de ativos precisam de condições de levantamento comparáveis e processos de revisão defensáveis ao longo dos ciclos de inspeção, o que eleva os requisitos do programa, mas apoia o trabalho recorrente para prestadores experientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Plataformas Multirrotor Lideram o Trabalho de Rotina Enquanto o VTOL Híbrido Amplia a Cobertura
Os drones multirrotor representaram 58,47% da receita do mercado de inspeção termográfica por drone em 2025, pois podem operar em torno de subestações, painéis solares em telhados, instalações industriais e espaços confinados. A sua capacidade de decolar verticalmente e pairar próximo a um alvo torna possível a inspeção detalhada de componentes individuais. Os operadores podem utilizá-los onde o posicionamento preciso é mais importante do que a distância máxima. O seu design compacto também apoia o trabalho em locais com espaço de lançamento limitado. As cargas radiométricas compatíveis ajudaram a estabelecer estas aeronaves em programas de rotina para concessionárias e uso comercial. Os drones de asa fixa desempenham um papel mais focado onde a velocidade em corredor e a autonomia são centrais para a tarefa de inspeção. A sua incapacidade de pairar limita o tempo disponível para inspecionar um único componente a partir de várias posições. O setor de inspeção termográfica por drone utiliza mais frequentemente sistemas de asa fixa quando a rota do ativo é longa e o objetivo de inspeção é a cobertura ampla.
As plataformas VTOL híbridas estão projetadas para se expandir a um CAGR de 22,63% até 2031, à medida que os operadores buscam maior alcance sem abrir mão da capacidade de decolagem vertical. Estas aeronaves podem apoiar inspeções de transmissão, oleodutos, ferrovias e outros ativos lineares que se estendem além de um único local. O FIXAR 007 NG suporta tempos de voo superiores a 59 minutos com uma carga térmica e distâncias de até 60 km em uma única missão. Este desempenho ilustra por que as aeronaves híbridas são relevantes onde os limites de bateria dos multirrotores interrompem o trabalho em corredor. O mercado de inspeção termográfica por drone pode utilizar sistemas VTOL híbridos de forma mais ampla quando as aprovações operacionais permitirem rotas de longa distância consistentes. Os sistemas drone-em-caixa também podem ampliar a utilidade dos multirrotores em locais fixos, permitindo voos programados e recarga. A seleção de produtos continuará a depender do layout do ativo, do tempo de permanência necessário e das permissões operacionais disponíveis para o prestador.


Por Tipo de Carga Térmica: Sistemas Radiométricos Lideram a Documentação Enquanto os Sistemas Multissensor Avançam
As cargas térmicas radiométricas representaram 52,63% da receita do mercado de inspeção termográfica por drone em 2025, pois registam informações de temperatura para cada pixel. Esta capacidade apoia registos de inspeção que requerem mais do que um simples contraste visível entre áreas quentes e frias. Os operadores podem utilizar dados radiométricos para analisar a gravidade e a localização de uma possível anomalia. Os dados são relevantes para inspeções solares, elétricas e industriais que exigem descobertas documentadas. Estas cargas são comumente utilizadas em programas de inspeção que requerem registos térmicos defensáveis para manutenção, seguros ou revisão de garantias. As cargas não radiométricas permanecem relevantes para trabalhos sensíveis ao custo que se concentram na identificação de diferenças de calor visíveis. A sua utilização é mais limitada quando o operador necessita de informações de temperatura absoluta e condições de relatório controladas. O tamanho do mercado de inspeção termográfica por drone para cargas radiométricas sublinha a importância da qualidade de inspeção documentada em operações intensivas em ativos.
As cargas térmicas multissensor estão projetadas para avançar a um CAGR de 22,87% até 2031. Combinam deteção térmica radiométrica, zoom ótico e telemetria a laser num único gimbal. Esta configuração pode reduzir a necessidade de realizar missões separadas para documentação térmica e visual. Uma equipe de inspeção pode visualizar um potencial problema térmico e recolher evidências visuais contextuais no mesmo voo. Aeronaves multirrotor e VTOL híbridas maiores podem transportar estas cargas com mais facilidade à medida que a sua capacidade melhora. O foco da Teledyne FLIR em imagem térmica não refrigerada no âmbito da iniciativa DUTCH do Exército dos EUA sublinha o trabalho contínuo em considerações de tamanho, peso, energia e custo para sistemas não tripulados. O setor de inspeção termográfica por drone pode beneficiar-se de fornecedores de cargas que oferecem módulos e software compatíveis com múltiplas plataformas de aeronaves. Esta estrutura permite que os operadores selecionem uma combinação de aeronave e carga que se adapte a cada contexto de inspeção.
Por Alcance: O VLOS Apoia os Volumes Atuais Enquanto o BVLOS Transforma a Economia dos Corredores
As configurações de curto alcance/VLOS representaram 61,38% da receita do mercado de inspeção termográfica por drone em 2025, refletindo a base instalada de trabalho de inspeção em locais específicos. Subestações, sistemas fotovoltaicos em telhados, parques de tanques e instalações industriais frequentemente se enquadram numa área visual definida. Estas operações podem ser planeadas em torno de grupos menores de ativos e percursos de voo mais curtos. As regras de VLOS são geralmente mais estabelecidas do que as aprovações operacionais de longo alcance. Isso torna os sistemas de curto alcance práticos para inspeções de manutenção de rotina. Também permitem que os operadores realizem verificações visuais e térmicas detalhadas de estruturas ou componentes individuais. As operações de médio alcance e VLOS estendido fornecem uma opção intermediária onde uma rede de observadores ou auxílios visuais pode ampliar a cobertura. A participação do mercado de inspeção termográfica por drone detida pelas configurações de curto alcance sublinha a importância contínua de modelos operacionais acessíveis.
As configurações de longo alcance/BVLOS estão projetadas para se expandir a um CAGR de 21,41% até 2031, pois os ativos lineares podem se estender por muitos quilómetros. A transição do VLOS para o BVLOS pode reduzir a necessidade de reposicionamento repetido de equipes e voos curtos separados. Também pode apoiar a recolha contínua de dados em linhas de transmissão, oleodutos, ferrovias e ativos de energia eólica offshore. Este modelo operacional depende de aprovação regulatória, comunicações confiáveis e procedimentos de consciência do espaço aéreo. As aeronaves de longo alcance oferecem benefício económico pleno apenas quando os operadores podem voar consistentemente as rotas planeadas. O mercado de inspeção termográfica por drone pode beneficiar-se deste modelo à medida que os processos de aprovação se tornam mais repetíveis. Ao mesmo tempo, a autonomia da bateria permanece uma restrição prática para missões longas com cargas radiométricas. Os prestadores devem equilibrar o comprimento da rota, a qualidade da imagem, as condições meteorológicas, a energia de reserva e a necessidade de recolha de dados repetível.
Por Setor de Utilizador Final: Concessionárias Lideram a Demanda Enquanto Prestadores de Serviços Apoiam a Terceirização
As concessionárias de energia elétrica representaram 28,74% da receita do mercado de inspeção termográfica por drone em 2025, tornando-as o maior grupo de utilizadores finais. Equipamentos de rede envelhecidos, reforço contra tempestades e requisitos de confiabilidade criam a necessidade de verificações sistemáticas de condição. A imagem térmica pode identificar padrões de calor incomuns em conexões elétricas e outros componentes. Os levantamentos aéreos repetidos também permitem que as concessionárias construam um registo de resultados de inspeção em subestações, linhas e ativos de distribuição. Os operadores de energia renovável são outro grupo importante de clientes, pois as instalações solares e eólicas requerem manutenção ao longo da sua vida operacional. As empresas de petróleo e gás utilizam a inspeção térmica para telhados de tanques, tubagens acima do solo e equipamentos críticos. Fabricantes industriais, empresas de construção, proprietários de imóveis, governos e serviços de emergência impulsionam a demanda por manutenção elétrica, avaliação de edifícios, busca e salvamento, mapeamento de incêndios florestais e proteção de infraestruturas. O mercado de inspeção termográfica por drone serve estes utilizadores através de diferentes procedimentos de voo e necessidades de relatório.
As empresas de serviços de inspeção estão projetadas para se expandir a um CAGR de 22,92% até 2031, à medida que mais proprietários de ativos buscam programas de inspeção geridos. Este modelo fornece acesso a pilotos, cargas térmicas, analistas, plataformas de dados e procedimentos de relatório sem exigir que o cliente desenvolva todas as capacidades internamente. É especialmente relevante quando um proprietário de ativos opera vários locais, mas não necessita de uma equipe de drones a tempo inteiro em cada um. A plataforma de inteligência de inspeção da Percepto de 2026 combina drones autónomos, IA contextual e operações remotas para clientes de infraestrutura energética. Tais plataformas apoiam contratos baseados em resultados centrados na frequência de inspeção e em descobertas de manutenção úteis. O setor de inspeção termográfica por drone também está a tornar-se mais exigente para os prestadores menores, pois os clientes esperam certificação, tratamento seguro de dados e operações recorrentes confiáveis. As empresas de serviços que satisfazem estas necessidades podem construir relações de longo prazo com os clientes através de inspeções repetidas.
Análise Geográfica
A América do Norte representou 34,91% da receita global do mercado de inspeção termográfica por drone em 2025. A região possui uma grande base de clientes de concessionárias, um setor de serviços de drones comerciais desenvolvido e ampla demanda por inspeções de ativos de rede e industriais. O quadro proposto pela FAA para BVLOS pode ampliar a área operacional disponível para prestadores de inspeção de longo alcance aprovados. As concessionárias norte-americanas podem utilizar programas de drones térmicos para redes de transmissão, sistemas de distribuição, subestações e áreas de alto risco de incêndio. O Canadá acrescenta demanda através de atividade estabelecida de inspeção de concessionárias e condições de teste de drones. O México oferece oportunidades à medida que a infraestrutura de energia se expande e os prestadores de serviços buscam clientes adicionais. A participação do mercado de inspeção termográfica por drone na região reflete a sua adoção estabelecida por concessionárias e a disponibilidade de prestadores de serviços especializados.
A Ásia-Pacífico está projetada para se expandir a um CAGR de 22,46% até 2031, tornando-a a área regional de crescimento mais rápido. Os programas de inspeção de rede da China apoiam a demanda em transmissão de ultra-alta tensão, subestações urbanas e redes de distribuição. A DJI Enterprise venceu a primeira licitação de aquisição de drones de inspeção de 2026 da State Grid Corporation of China com uma proposta de 1,83 bilhões de CNY (250 milhões de USD), cobrindo trabalho em 26 províncias. A Índia também possui uma grande e envelhecida rede de transmissão que requer monitorização de condição. A implantação de 2025 da Karnataka Power Transmission Corporation Limited demonstra o potencial operacional dos levantamentos térmicos por drone para redes de linhas longas. O Japão e a Coreia do Sul possuem bases de ativos industriais capazes de apoiar a demanda por inspeção. O desenvolvimento de infraestrutura no Sudeste Asiático pode oferecer oportunidades adicionais à medida que as regras de drones e as práticas operacionais amadurecem.
A Europa beneficia de abordagens estabelecidas para a avaliação de risco de operações de drones e de requisitos de integridade de ativos no setor energético. A atividade de inspeção aérea autónoma centralizada da National Grid em Inglaterra e no País de Gales demonstra a utilização de operações BVLOS para infraestrutura de transmissão.[2]National Grid, "Inspeções por Drone Inéditas no Mundo Ajudam a Manter o Fluxo de Eletricidade," National Grid, nationalgrid.com. A Alemanha, o Reino Unido e a França têm demanda ligada à energia eólica offshore, redes de gás envelhecidas e requisitos de manutenção do setor energético. A DRONE VOLT e a SKIPPER NDT assinaram um acordo de colaboração em 2026 para integrar IA, análise geoespacial e deteção eletromagnética em plataformas de drones para inspeção de oleodutos e infraestrutura crítica. A América do Sul permanece numa fase mais inicial, embora as atividades de petróleo e gás offshore do Brasil e a base renovável da Argentina possam criar demanda. O Médio Oriente e África têm potencial em manutenção de concessionárias e petróleo e gás, bem como em inspeção fotovoltaica associada a grandes programas de energia renovável. O mercado de inspeção termográfica por drone desenvolver-se-á a diferentes velocidades nestas regiões, pois o acesso regulatório, a capacidade de serviço e o investimento em ativos diferem por país.

Cenário Competitivo
O mercado de inspeção termográfica por drone é moderadamente fragmentado, pois fabricantes de aeronaves, fornecedores de cargas térmicas, plataformas de autonomia e prestadores de serviços abordam diferentes partes do fluxo de trabalho de inspeção. A DJI tem uma posição proeminente em grandes implantações relacionadas a concessionárias na Ásia através de plataformas com capacidade térmica e sistemas de missão autónomos. A sua vitória na licitação da State Grid em 2026 cobriu trabalho de transmissão, subestação e distribuição em 26 províncias chinesas. As empresas focadas em hardware estão a adicionar autonomia e análise para que os seus sistemas possam apoiar fluxos de trabalho de inspeção mais completos. As empresas focadas em software estão a oferecer operações remotas e serviços geridos que podem gerar receita recorrente. Esta estrutura significa que as empresas frequentemente competem através de capacidades distintas em vez de linhas de produtos idênticas. Os clientes podem selecionar uma aeronave, uma carga térmica e uma plataforma de software separadamente quando os seus requisitos operacionais diferem.
Os especialistas em cargas térmicas permanecem importantes porque a qualidade da inspeção depende do desempenho do sensor, da calibração e do tratamento de dados. A Teledyne FLIR encerrou as vendas do drone profissional SIRAS em 2025 e recentrou-se em módulos de câmera térmica e software embarcado através do seu programa Thermal by FLIR.[3] Teledyne FLIR, "Thermal by FLIR," Teledyne FLIR, teledyneflir.com. Esta mudança ilustra como um fornecedor pode apoiar múltiplos parceiros de aeronaves em vez de competir diretamente em cada camada do sistema. O trabalho da empresa em imagem não refrigerada no âmbito da iniciativa DUTCH também reflete atenção aos requisitos de tamanho, peso, energia e custo para sistemas não tripulados. O lançamento da plataforma da Percepto em junho de 2026 representa uma estratégia diferente, combinando aeronaves autónomas, IA e operações geridas para clientes de concessionárias e petróleo e gás. O mercado de inspeção termográfica por drone inclui, portanto, tanto fornecedores focados em componentes quanto empresas que oferecem serviços completos de inspeção. Estas abordagens podem coexistir porque os clientes têm preferências diferentes quanto à propriedade interna e à entrega terceirizada.
A diferenciação competitiva depende cada vez mais da qualidade dos resultados de inspeção, e não apenas das especificações das aeronaves. Dados de treino de IA específicos para ativos, revisores térmicos experientes e métodos de relatório podem ser importantes quando os clientes precisam de decisões de manutenção úteis. A LineDrone da DRONE VOLT, desenvolvida com a Hydro-Québec, foi apresentada na CIGRE 2026 para trabalho em linhas de extra-alta tensão energizadas, incluindo corrosão de condutores e medição da condição de juntas. Este é um exemplo de uma empresa que se concentra num contexto de inspeção tecnicamente exigente em vez de uma oferta geral de imagem aérea. Os prestadores de serviços menores também podem construir posições através de relações operacionais próximas com equipes de manutenção e familiaridade com os requisitos de autorização locais. O mercado de inspeção termográfica por drone pode suportar várias abordagens especializadas porque as classes de ativos têm riscos, regras de relatório e condições de voo diferentes. Os compradores provavelmente avaliarão os fornecedores com base na confiabilidade da identificação de defeitos, na cobertura de inspeção, no tempo de resposta, na segurança dos dados e na capacidade de apoiar programas recorrentes.
Líderes do Setor de Inspeção Termográfica por Drone
-
DJI Technology Co., Ltd.
-
Skydio, Inc.
-
Teledyne FLIR LLC
-
Parrot Drones SAS
-
Autel Robotics Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Teledyne FLIR OEM foi selecionada no âmbito da iniciativa DUTCH (Delivering Unmatched Thermal Capability Hastened) do Exército dos EUA para avançar na imagem térmica não refrigerada de próxima geração para sistemas aéreos não tripulados. O programa visa reduções de tamanho, peso, energia e custo, bem como capacidade de fabricação doméstica de infravermelho não refrigerado, com implicações para o desempenho de cargas térmicas de drones comerciais e a segurança da cadeia de abastecimento.
- Setembro de 2026: A DRONE VOLT anunciou um acordo de cooperação e investimento com a Sol.One (Sol1 BV) compreendendo um compromisso de fornecimento de 5 anos no valor de pelo menos 50 milhões de EUR (54,5 milhões de USD), ao abrigo do qual a Sol.One encomendará sistemas de propulsão e componentes para o UAV Saboteur.
- Julho de 2026: A DJI lançou o Terra 5.3.0, introduzindo a reconstrução de mapas térmicos 2D que funde imagens térmicas e de luz visível simultaneamente, um assistente de IA integrado para classificação de anomalias e reconstrução 3D baseada em vídeo. A atualização incorpora análise térmica no fluxo de trabalho padrão de dados de missão da DJI e permite que os operadores gerem mapas de anomalias térmicas georreferenciados sem software de processamento de terceiros.
- Julho de 2026: A proposta de regulamentação BVLOS Parte 108 da FAA avançou para revisão da OIRA em 10 de julho de 2026. Este marco posicionou as inspeções comerciais de rotina por drones BVLOS mais próximas de uma base regulatória normalizada em todo o Sistema Nacional de Espaço Aéreo dos EUA.


Âmbito do Relatório Global do Mercado de Inspeção Termográfica por Drone
O Mercado de Inspeção Termográfica por Drone refere-se ao mercado de sistemas aéreos não tripulados equipados com câmeras de imagem térmica e tecnologias de deteção relacionadas, utilizados para detetar, medir e analisar variações de temperatura em ativos, equipamentos, infraestruturas e ambientes operacionais. Estas soluções combinam drones, cargas térmicas, sistemas de aquisição de dados, software de análise e serviços associados para permitir a inspeção remota, sem contacto e frequentemente automatizada de ativos que podem ser difíceis, perigosos ou dispendiosos de aceder utilizando métodos de inspeção convencionais.
O Relatório do Mercado de Inspeção Termográfica por Drone é Segmentado por Tipo de Produto (Drones Multirrotor, Drones de Asa Fixa e Drones VTOL Híbridos), Carga Térmica (Cargas Térmicas Radiométricas, Cargas Térmicas Não Radiométricas e Cargas Térmicas Multissensor), Alcance (Curto Alcance/VLOS, Médio Alcance/VLOS Estendido e Longo Alcance/BVLOS), Utilizador Final (Concessionárias de Energia Elétrica, Operadores de Energia Renovável, Petróleo e Gás, Fabricantes Industriais, Empresas de Construção e Imobiliárias, Governo e Serviços de Emergência, Empresas de Serviços de Inspeção e Outros Setores de Utilizadores Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Médio Oriente e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Drones Multirrotor |
| Drones de Asa Fixa |
| Drones VTOL Híbridos |
| Cargas Térmicas Radiométricas |
| Cargas Térmicas Não Radiométricas |
| Cargas Térmicas Multissensor |
| Curto Alcance / VLOS |
| Médio Alcance / VLOS Estendido |
| Longo Alcance / BVLOS |
| Concessionárias de Energia Elétrica |
| Operadores de Energia Renovável |
| Empresas de Petróleo e Gás |
| Fabricantes Industriais |
| Empresas de Construção e Imobiliárias |
| Governo e Serviços de Emergência |
| Empresas de Serviços de Inspeção |
| Outros Setores de Utilizadores Finais |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Médio Oriente e África | Médio Oriente | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Médio Oriente | ||
| África | África do Sul | |
| Nigéria | ||
| Restante de África | ||
| Por Tipo de Produto | Drones Multirrotor | ||
| Drones de Asa Fixa | |||
| Drones VTOL Híbridos | |||
| Por Tipo de Carga Térmica | Cargas Térmicas Radiométricas | ||
| Cargas Térmicas Não Radiométricas | |||
| Cargas Térmicas Multissensor | |||
| Por Alcance / Distância Operacional | Curto Alcance / VLOS | ||
| Médio Alcance / VLOS Estendido | |||
| Longo Alcance / BVLOS | |||
| Por Setor de Utilizador Final | Concessionárias de Energia Elétrica | ||
| Operadores de Energia Renovável | |||
| Empresas de Petróleo e Gás | |||
| Fabricantes Industriais | |||
| Empresas de Construção e Imobiliárias | |||
| Governo e Serviços de Emergência | |||
| Empresas de Serviços de Inspeção | |||
| Outros Setores de Utilizadores Finais | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Médio Oriente e África | Médio Oriente | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Médio Oriente | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante de África | |||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de inspeção termográfica por drone?
O tamanho do mercado de inspeção termográfica por drone foi de 3,49 bilhões de USD em 2026 e está previsto para atingir 8,59 bilhões de USD até 2031 a um CAGR de 19,74%. A estimativa reflete uma necessidade crescente de levantamentos térmicos programados em ativos de rede, renováveis, industriais e energéticos. Também reflete o valor operacional de inspecionar equipamentos dispersos sem depender de uma visita manual separada para cada observação.
O que impulsiona a demanda por inspeções termográficas por drone?
Redes de energia envelhecidas, adições de ativos renováveis, programas de manutenção preditiva e demanda por levantamentos termográficos documentados apoiam a adoção. Estas condições tornam a recolha de dados repetível mais útil para equipes de manutenção que gerem ativos dispersos. O requisito é mais forte onde um operador necessita de observações consistentes em um grande número de componentes, locais ou rotas.
Qual tipo de drone lidera o trabalho de inspeção termográfica?
Os drones multirrotor lideraram com 58,47% de participação de receita em 2025, pois podem pairar e operar eficazmente em torno de ativos baseados em locais específicos. São bem adequados para subestações, instalações em telhados, espaços confinados e outros locais que requerem posicionamento preciso. O seu papel prático é mais forte quando ângulos de visão próximos e percursos de voo controlados são mais importantes do que a distância da rota.
Por que as cargas térmicas radiométricas são importantes?
As cargas radiométricas detinham 52,63% de participação de receita em 2025, pois capturam dados de temperatura por pixel para registos de inspeção detalhados. Isso apoia revisões onde os operadores precisam de mais informações do que uma comparação visual de padrões de calor. Um registo de temperatura documentado também pode apoiar revisões de acompanhamento quando uma equipe precisa comparar o mesmo ativo ao longo do tempo.
Como a capacidade BVLOS afeta as inspeções termográficas?
As operações BVLOS podem melhorar a cobertura de linhas de transmissão, oleodutos, ferrovias e ativos offshore, mas dependem de aprovações operacionais formais. O acesso consistente a rotas longas pode reduzir o número de voos separados e movimentos de equipes necessários para um levantamento. Também pode ajudar um prestador a planear a captura de dados como uma rota conectada em vez de uma sequência de missões locais desconectadas.
Qual região está prevista para se expandir mais rapidamente?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 22,46% até 2031, apoiada por programas de inspeção de rede e implantação de energia renovável. A sua demanda inclui grandes redes de transmissão, ativos de geração em expansão e uma necessidade crescente de registos de manutenção estruturados. A região também contém ambientes operacionais variados onde os prestadores devem alinhar equipamentos, procedimentos de campo e aprovações com as necessidades de infraestrutura local.
Página atualizada pela última vez em:



