
Marktgröße und Marktanteil für Drohnen-Thermografie-Inspektion
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.49 Milliarden US-Dollar |
| Marktgröße (2031) | 8.59 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.74 % |
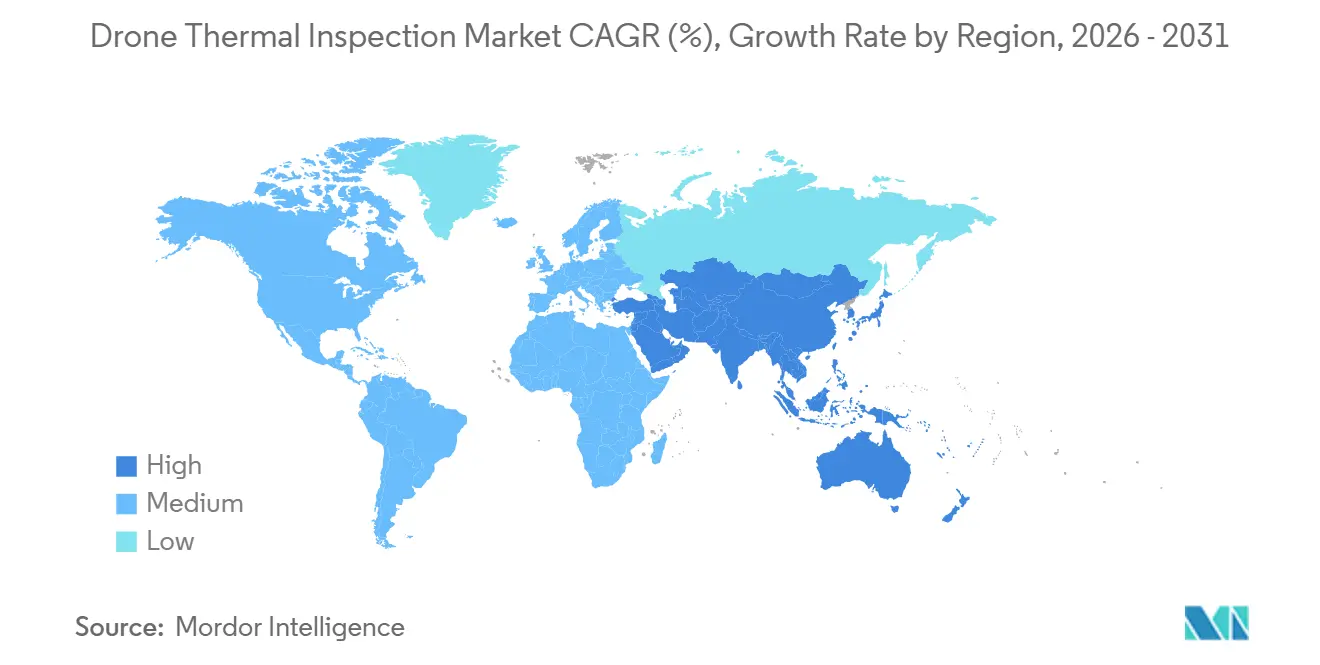
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
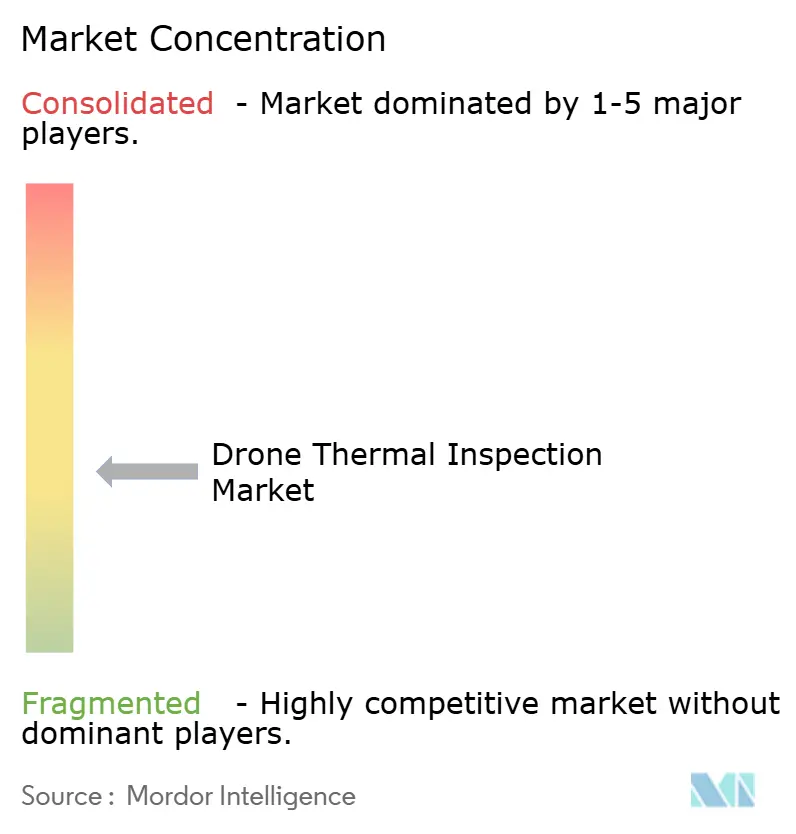
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Drohnen-Thermografie-Inspektion von Mordor Intelligence
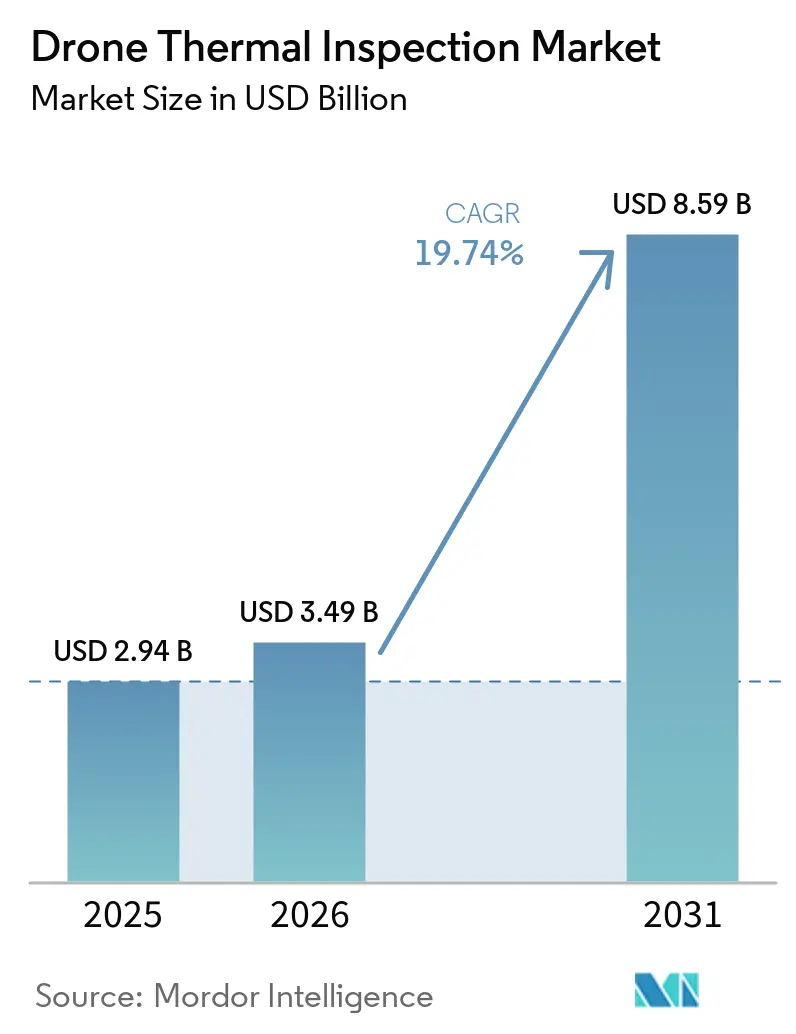
Die Marktgröße für Drohnen-Thermografie-Inspektion wurde im Jahr 2025 auf 2,94 Milliarden USD geschätzt und soll von 3,49 Milliarden USD im Jahr 2026 auf 8,59 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 19,74 % während des Prognosezeitraums (2026–2031). Programme zur Netzmodernisierung erhöhen den Bedarf an Inspektionen von Übertragungs-, Verteilungs- und Umspannwerksanlagen. Erneuerbare Energiezusätze erfordern zudem regelmäßige thermografische Erhebungen für Anlagenaufzeichnungen, Versicherungs- und Garantieprozesse. Drohnensysteme reduzieren die Zeit, die für die Inspektion schwer zugänglicher Standorte benötigt wird, und liefern wiederholbare Zustandsdaten für Wartungsteams. Autonome Docks, Edge-Verarbeitung und vernetzte Arbeitsabläufe können häufige Inspektionen praktikabler machen, wenn qualifiziertes Personal begrenzt ist. Der Markt für Drohnen-Thermografie-Inspektion profitiert daher sowohl von der Ersatznachfrage für manuelle Inspektionen als auch von der Neunachfrage durch den Ausbau der Energieinfrastruktur.
Wichtigste Erkenntnisse des Berichts
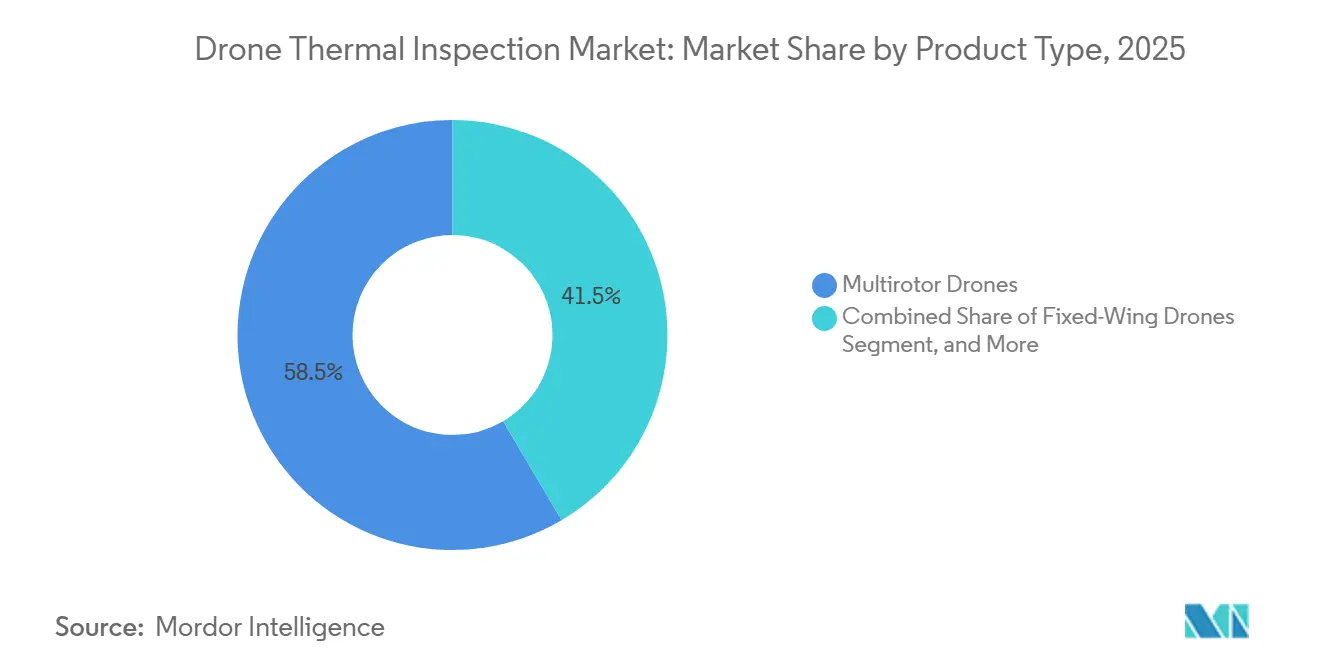
- Nach Produkttyp hielten Multirotor-Drohnen im Jahr 2025 einen Umsatzanteil von 58,47 % am Markt für Drohnen-Thermografie-Inspektion, während Hybrid-VTOL-Drohnen bis 2031 voraussichtlich mit einer CAGR von 22,63 % wachsen werden.
- Nach Art der thermischen Nutzlast entfielen auf radiometrische thermische Nutzlasten im Jahr 2025 ein Umsatzanteil von 52,63 %, während Multisensor-Thermische Nutzlasten bis 2031 voraussichtlich mit einer CAGR von 22,87 % wachsen werden.
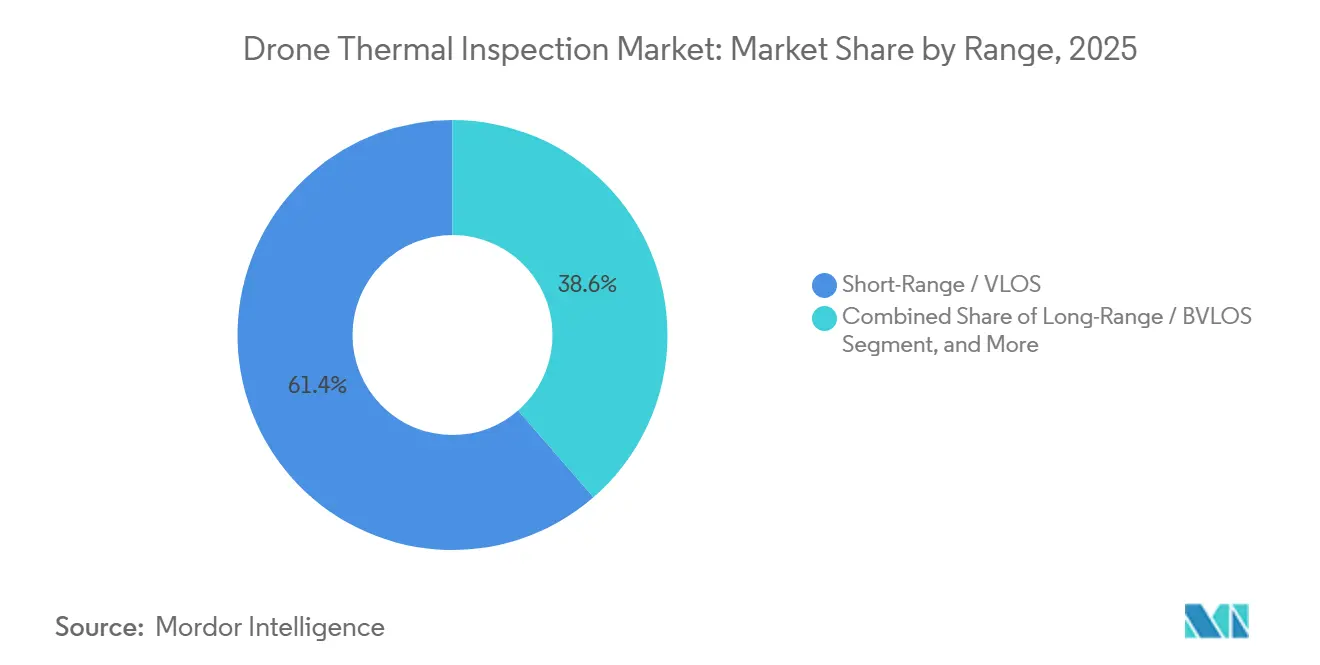
- Nach Reichweite hielten Kurzstrecken-/VLOS-Konfigurationen im Jahr 2025 einen Umsatzanteil von 61,38 %, während Langstrecken-/BVLOS-Konfigurationen bis 2031 voraussichtlich mit einer CAGR von 21,41 % wachsen werden.
- Nach Endnutzerbranche entfielen auf Stromversorgungsunternehmen im Jahr 2025 ein Umsatzanteil von 28,74 %, während Inspektionsdienstleistungsunternehmen im Markt für Drohnen-Thermografie-Inspektion bis 2031 voraussichtlich mit einer CAGR von 22,92 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 34,91 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 22,46 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Strom- und Infrastruktur für erneuerbare Energien | +3.8% | Global, konzentriert in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Ausbau von Programmen zur vorausschauenden Wartung | +3.2% | Nordamerika und Europa, mit Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Regulatorische Normalisierung von BVLOS | +2.5% | Nordamerika und die Europäische Union, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Erkennung thermischer Anomalien | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Thermografie-Inspektion nach Extremwetterereignissen | +1.6% | Nordamerika, asiatisch-pazifischer Raum sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Versicherungs- und compliance-gesteuerte thermografische Dokumentation | +1.2% | Europa und Nordamerika, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Strom- und Infrastruktur für erneuerbare Energien
Stromnetze, die von den 1950er bis in die 1980er Jahre gebaut wurden, erfordern häufigere Zustandsprüfungen, da alternde Komponenten weiterhin in Betrieb bleiben. Die Karnataka Power Transmission Corporation Limited setzte im Jahr 2025 Drohnen mit Wärmebildkameras auf mehr als 3.370 km Hochspannungsübertragungsleitungen ein und identifizierte mehr als 150.000 technische Mängel, während die gemeldeten übertragungsbedingten Ausfälle um 85 % zurückgingen. Der Markt für Drohnen-Thermografie-Inspektion profitiert von diesem Bedarf, da die Luftthermografie Leiter, Verbindungen, Umspannwerke und zugehörige Anlagen ohne routinemäßigen manuellen Zugang inspizieren kann. Die Internationale Energieagentur meldete für 2023 und 2024 rekordverdächtige globale Zubaukapazitäten für erneuerbare Energien, was eine größere installierte Anlagenbasis schafft, die Inspektion und Wartung erfordert.[1] Drohnenbasierte Thermografiearbeiten können wiederholbare visuelle Aufzeichnungen für Wartungs-, Versicherungs- und Garantieanforderungen an verteilten Standorten liefern. Sie helfen Versorgungsunternehmen auch dabei, neue Befunde mit früheren Beobachtungen zu vergleichen und Außendienstteams auf Anlagen mit wiederkehrenden Temperaturunterschieden oder sichtbaren Anomalien hinzuweisen.
Ausbau von Programmen zur vorausschauenden Wartung
Versorgungsunternehmen, Öl- und Gasunternehmen sowie Industrieanlagen wechseln von festen Inspektionsplänen zu einer zustandsbasierten Wartung. AEP Ohio führte 2025 Drohneninspektionen an 4 % seines Verteilungsnetzes durch und fand mehr als 150 Probleme der Stufe 1, darunter thermische Anomalien, die von Infrarotsensoren erkannt wurden. Wiederholte Flüge erstellen eine Zustandshistorie, die Wartungsteams dabei hilft, dieselben Anlagen im Zeitverlauf zu vergleichen. Der Markt für Drohnen-Thermografie-Inspektion profitiert, wenn diese Aufzeichnungen in Zuverlässigkeitsprogramme integriert werden und nicht als separate visuelle Erhebung behandelt werden. Vernetzte Missionsplanung, Datenverarbeitung und Arbeitsauftragsabläufe können die Zeit zwischen einem Befund und einer Reparaturentscheidung verkürzen. Dienstleister können dieses Modell mit Piloten, Analysten, Berichtsprozessen und wiederkehrenden Inspektionen für Anlageneigentümer unterstützen, die nicht jede Fähigkeit intern aufbauen möchten.
Regulatorische Normalisierung von BVLOS
Langstreckeninspektionen sind nach wie vor eng mit den Regeln für Flüge jenseits der Sichtlinie verknüpft. Die Federal Aviation Administration veröffentlichte im August 2025 ihren Regelungsentwurf zur Normalisierung des Betriebs unbemannter Luftfahrtsysteme jenseits der Sichtlinie. Der Vorschlag skizziert einen leistungsbasierten Rahmen für Operationen, die über die direkte Sichtbeobachtung eines Piloten hinausgehen. Der Markt für Drohnen-Thermografie-Inspektion kann effizienter wachsen, wenn wiederkehrende Korridormissionen nicht von standortspezifischen Genehmigungen abhängen. Regulatorische Fortschritte beeinflussen Investitionen in Luftfahrzeuge, Docks, Schulungen und Datensysteme, da Betreiber Gewissheit benötigen, dass definierte Routen regelmäßig genutzt werden können. Ein konsistenter Genehmigungsweg würde planmäßige Inspektionen von Übertragungsleitungen, Pipelines, Eisenbahnen und Offshore-Anlagen unterstützen, bei denen eine kontinuierliche Abdeckung die Kosten von Langstreckensystemen rechtfertigen kann.
KI-gestützte Erkennung thermischer Anomalien
Thermografieaufnahmen erzeugen große Datenmengen, und die manuelle Überprüfung kann die Anzahl der Standorte begrenzen, die ein Inspektionsteam verarbeiten kann. KI-gestützte Systeme können Bilder sortieren, mögliche Anomalien identifizieren und Befunde für einen qualifizierten Prüfer aufbereiten. Eine Studie aus dem Jahr 2026 in Scientific Reports zum SolarIR-DETR-Framework berichtete von einer mittleren durchschnittlichen Präzision von 82,82 % bei IoU 0,5 und 29,5 % weniger Parametern als Referenzarchitekturen. Percepto stellte im Juni 2026 seine Inspektionsintelligenzplattform der nächsten Generation für Energieinfrastruktur vor, die autonome Luftfahrzeuge, bordeigene Autonomie und kontextbezogene Funktionen kombiniert. Der Markt für Drohnen-Thermografie-Inspektion kann wachsen, wenn Inspektionsteams die routinemäßige Bildüberprüfungszeit reduzieren und qualifizierte Analysten auf Befunde mit höherer Priorität lenken. Die Edge-Verarbeitung kann die Zeit zwischen Flug und erster Klassifizierung verkürzen, während die menschliche Validierung für Versicherungs-, Sicherheits- und Wartungsberichte weiterhin erforderlich bleibt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierter Luftraum und BVLOS-Genehmigungen | -3.8% | Global, besonders ausgeprägt im asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Interpretation und Kalibrierung von Thermografiedaten | -2.6% | Global | Mittelfristig (2–4 Jahre) |
| Grenzen der Akkuausdauer für radiometrische Nutzlasten | -1.9% | Global, insbesondere für BVLOS-Korridoroperationen | Langfristig (≥ 4 Jahre) |
| Cybersicherheit und Datenbeschränkungen für kritische Infrastrukturen | -1.4% | Global, besonders ausgeprägt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierter Luftraum und BVLOS-Genehmigungen
Nationale Vorschriften und lokale Genehmigungspraktiken schränken den Umfang von Langstrecken-Drohnenoperationen weiterhin ein, da eine Genehmigung für eine Route möglicherweise nicht für nahegelegene Infrastruktur gilt. Der Regelungsentwurf der FAA deutet auf anhaltende regulatorische Arbeit hin, aber der Betrieb unterliegt weiterhin den bestehenden Anforderungen, bis eine endgültige Regelung in Kraft tritt. Dies schafft Unsicherheit für Unternehmen, die einen vorhersehbaren Zugang zu langen Übertragungs- oder Pipeline-Korridoren benötigen, und kann Flotteninvestitionen verzögern. Der Markt für Drohnen-Thermografie-Inspektion ist betroffen, da Luftfahrzeuge, die für erweiterte Routen ausgelegt sind, möglicherweise nicht ihr volles technisches Potenzial ausschöpfen können. Anbieter müssen zudem unterschiedliche Verfahren für verschiedene Rechtsgebiete vorbereiten, was die Planungs- und Wiederherstellungszeiten für Ausrüstungs- und Schulungskosten verlängert. Bis die Genehmigungen stabiler werden, dürften Kurzstrecken- und standortbasierte Operationen die zugänglicheren Inspektionsmodelle bleiben.
Anforderungen an die Interpretation und Kalibrierung von Thermografiedaten
Ein Thermografiebild ist nur dann nützlich, wenn der Sensor kalibriert ist und die Ergebnisse korrekt interpretiert werden, da Emissionsgrad, reflektierte Temperatur, Entfernung, Wetter und Betrachtungswinkel die Messung beeinflussen können. IEC TS 62446-3 legt Bedingungen und Berichtspraktiken für thermografische Prüfungen von Photovoltaiksystemen fest. Der Markt für Drohnen-Thermografie-Inspektion muss daher qualifiziertes Personal und dokumentierte Betriebsverfahren unterstützen, nicht nur Kameras mit höherer Auflösung. Eine fehlerhafte Interpretation kann Fehlalarme auslösen oder erhebliche Probleme ungelöst lassen, wenn ein Bericht für Versicherungs- oder Garantieentscheidungen verwendet wird. Das Angebot an qualifizierten Thermografen kann Programme an vielen Standorten einschränken, da eine thermische Nutzlast nicht automatisch eine versicherungsreife Aufzeichnung erstellt. Anlageneigentümer benötigen vergleichbare Erhebungsbedingungen und nachvollziehbare Überprüfungsprozesse über Inspektionszyklen hinweg, was die Programmanforderungen erhöht, aber wiederkehrende Aufträge für erfahrene Anbieter unterstützt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Multirotor-Plattformen führen bei Routinearbeiten, während Hybrid-VTOL die Abdeckung erweitertMultirotor-Drohnen erzielten im Jahr 2025 einen Umsatzanteil von 58,47 % am Markt für Drohnen-Thermografie-Inspektion, da sie rund um Umspannwerke, Dach-Solaranlagen, Industrieanlagen und beengte Räume eingesetzt werden können. Ihre Fähigkeit, senkrecht zu starten und in der Nähe eines Ziels zu schweben, ermöglicht die Nahinspektion einzelner Komponenten. Betreiber können sie dort einsetzen, wo präzise Positionierung wichtiger ist als maximale Reichweite. Ihr kompaktes Design unterstützt auch Arbeiten an Orten mit begrenztem Startplatz. Kompatible radiometrische Nutzlasten haben dazu beigetragen, diese Luftfahrzeuge in routinemäßigen Versorgungs- und Gewerbeprogrammen zu etablieren. Starrflügler-Drohnen erfüllen eine spezifischere Rolle, bei der Korridorgeschwindigkeit und Ausdauer für die Inspektionsaufgabe zentral sind. Ihre Unfähigkeit zu schweben begrenzt die Zeit, die für die Inspektion einer einzelnen Komponente aus mehreren Positionen zur Verfügung steht. Die Drohnen-Thermografie-Inspektionsbranche setzt Starrflüglersysteme am häufigsten ein, wenn die Anlagenroute lang ist und das Inspektionsziel eine breite Abdeckung ist.
Hybrid-VTOL-Plattformen werden bis 2031 voraussichtlich mit einer CAGR von 22,63 % wachsen, da Betreiber eine größere Reichweite anstreben, ohne auf die senkrechte Startfähigkeit verzichten zu müssen. Diese Luftfahrzeuge können Inspektionen von Übertragungs-, Pipeline-, Eisenbahn- und anderen linearen Anlagen unterstützen, die sich über einen einzelnen Standort hinaus erstrecken. Das FIXAR 007 NG unterstützt Flugzeiten von mehr als 59 Minuten mit einer thermischen Nutzlast und Entfernungen von bis zu 60 km in einem einzigen Einsatz. Diese Leistung verdeutlicht, warum Hybridluftfahrzeuge relevant sind, wenn Akkugrenzen von Multirotor-Drohnen Korridorarbeiten unterbrechen. Der Markt für Drohnen-Thermografie-Inspektion kann Hybrid-VTOL-Systeme breiter einsetzen, wenn Betriebsgenehmigungen konsistente Langstreckenrouten erlauben. Drohnen-in-a-Box-Systeme können auch die Nützlichkeit von Multirotor-Drohnen an festen Standorten erweitern, indem sie geplante Flüge und Aufladen ermöglichen. Die Produktauswahl wird weiterhin vom Anlagenlayout, der erforderlichen Verweilzeit und den dem Anbieter verfügbaren Betriebsgenehmigungen abhängen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Art der thermischen Nutzlast:
Radiometrische Systeme führen bei der Dokumentation, während Multisensor-Systeme voranschreitenRadiometrische thermische Nutzlasten erzielten im Jahr 2025 einen Umsatzanteil von 52,63 % am Markt für Drohnen-Thermografie-Inspektion, da sie Temperaturinformationen für jeden Pixel aufzeichnen. Diese Fähigkeit unterstützt Inspektionsaufzeichnungen, die mehr als einen sichtbaren Kontrast zwischen heißen und kalten Bereichen erfordern. Betreiber können radiometrische Daten verwenden, um den Schweregrad und den Ort einer möglichen Anomalie zu überprüfen. Die Daten sind relevant für Solar-, Elektro- und Industrieinspektionen, die dokumentierte Befunde erfordern. Diese Nutzlasten werden häufig in Inspektionsprogrammen eingesetzt, die nachvollziehbare thermische Aufzeichnungen für Wartungs-, Versicherungs- oder Garantieprüfungen erfordern. Nicht-radiometrische Nutzlasten bleiben für kostenempfindliche Arbeiten relevant, die sich auf die Identifizierung sichtbarer Wärmeunterschiede konzentrieren. Ihre Verwendung ist eingeschränkter, wenn der Betreiber absolute Temperaturinformationen und kontrollierte Berichtsbedingungen benötigt. Die Größe des Marktes für Drohnen-Thermografie-Inspektion für radiometrische Nutzlasten unterstreicht die Bedeutung dokumentierter Inspektionsqualität bei anlagenintensiven Operationen.
Multisensor-Thermische Nutzlasten werden bis 2031 voraussichtlich mit einer CAGR von 22,87 % wachsen. Sie kombinieren radiometrische Thermosensorik, optischen Zoom und Laser-Entfernungsmessung in einem einzigen Gimbal. Diese Konfiguration kann den Bedarf an separaten Missionen für thermische und visuelle Dokumentation reduzieren. Ein Inspektionsteam kann ein potenzielles thermisches Problem betrachten und im selben Flug kontextbezogene visuelle Beweise sammeln. Größere Multirotor- und Hybrid-VTOL-Luftfahrzeuge können diese Nutzlasten leichter tragen, wenn ihre Kapazität zunimmt. Teledyne FLIRs Fokus auf ungekühlte Thermografie im Rahmen der US-Army-DUTCH-Initiative unterstreicht die anhaltende Arbeit an Größen-, Gewichts-, Leistungs- und Kostenaspekten für thermische Systeme. Die Drohnen-Thermografie-Inspektionsbranche kann von Nutzlastlieferanten profitieren, die Module und Software anbieten, die mit mehreren Luftfahrzeugplattformen kompatibel sind. Diese Struktur ermöglicht es Betreibern, eine Luftfahrzeug-Nutzlast-Kombination auszuwählen, die zu jeder Inspektionsumgebung passt.
Nach Reichweite:
VLOS unterstützt aktuelle Volumina, während BVLOS die Korridorwirtschaft verändertKurzstrecken-/VLOS-Konfigurationen erzielten im Jahr 2025 einen Umsatzanteil von 61,38 % am Markt für Drohnen-Thermografie-Inspektion, was die installierte Basis standortbasierter Inspektionsarbeiten widerspiegelt. Umspannwerke, Dach-Photovoltaiksysteme, Tanklager und Produktionsanlagen passen oft in einen definierten Sichtbereich. Diese Operationen können rund um kleinere Anlagengruppen und kürzere Flugrouten geplant werden. VLOS-Regeln sind im Allgemeinen etablierter als Langstrecken-Betriebsgenehmigungen. Dies macht Kurzstreckensysteme für routinemäßige Wartungsinspektionen praktikabel. Sie ermöglichen es Betreibern auch, enge visuelle und thermische Prüfungen einzelner Strukturen oder Komponenten durchzuführen. Mittelstrecken- und erweiterte VLOS-Operationen bieten eine Zwischenlösung, bei der ein Beobachternetzwerk oder visuelle Hilfsmittel die Abdeckung erweitern können. Der Anteil des Marktes für Drohnen-Thermografie-Inspektion, der von Kurzstreckenkonfigurationen gehalten wird, unterstreicht die anhaltende Bedeutung zugänglicher Betriebsmodelle.
Langstrecken-/BVLOS-Konfigurationen werden bis 2031 voraussichtlich mit einer CAGR von 21,41 % wachsen, da sich lineare Anlagen über viele Kilometer erstrecken können. Der Wechsel von VLOS zu BVLOS kann den Bedarf an wiederholter Mannschaftsumpositionierung und separaten Kurzflügen reduzieren. Er kann auch eine kontinuierliche Datenerfassung über Übertragungsleitungen, Pipelines, Eisenbahnen und Offshore-Windanlagen hinweg unterstützen. Dieses Betriebsmodell hängt von regulatorischen Genehmigungen, zuverlässiger Kommunikation und Verfahren zur Luftraumüberwachung ab. Langstreckenluftfahrzeuge bieten den vollen wirtschaftlichen Nutzen nur, wenn Betreiber geplante Routen konsistent fliegen können. Der Markt für Drohnen-Thermografie-Inspektion kann von diesem Modell profitieren, wenn Genehmigungswege wiederholbarer werden. Gleichzeitig bleibt die Akkuausdauer eine praktische Einschränkung für lange Missionen mit radiometrischen Nutzlasten. Anbieter müssen Routenlänge, Bildqualität, Wetter, Reserveleistung und den Bedarf an wiederholbarer Datenerfassung abwägen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche:
Versorgungsunternehmen führen die Nachfrage an, während Dienstleister das Outsourcing unterstützenStromversorgungsunternehmen erzielten im Jahr 2025 einen Umsatzanteil von 28,74 % am Markt für Drohnen-Thermografie-Inspektion und sind damit die größte Endnutzergruppe. Alternde Netzausrüstung, Sturmhärtung und Zuverlässigkeitsanforderungen schaffen einen Bedarf an systematischen Zustandsprüfungen. Thermografie kann ungewöhnliche Wärmemuster an elektrischen Verbindungen und anderen Komponenten identifizieren. Wiederholte Lufterhebungen ermöglichen es Versorgungsunternehmen auch, eine Aufzeichnung der Inspektionsergebnisse über Umspannwerke, Leitungen und Verteilungsanlagen hinweg aufzubauen. Betreiber erneuerbarer Energien sind eine weitere wichtige Kundengruppe, da Solar- und Windanlagen während ihrer Betriebslebensdauer Wartung erfordern. Öl- und Gasunternehmen nutzen Thermografie-Inspektion für Tankdächer, oberirdische Rohrleitungen und kritische Ausrüstung. Industriehersteller, Bauunternehmen, Immobilieneigentümer, Regierungen und Notfalldienste treiben die Nachfrage nach Elektrowartung, Gebäudebewertung, Such- und Rettungsaktionen, Waldbrandkartierung und Infrastrukturschutz an. Der Markt für Drohnen-Thermografie-Inspektion bedient diese Nutzer durch unterschiedliche Flugverfahren und Berichtsanforderungen.
Inspektionsdienstleistungsunternehmen werden bis 2031 voraussichtlich mit einer CAGR von 22,92 % wachsen, da mehr Anlageneigentümer verwaltete Inspektionsprogramme suchen. Dieses Modell bietet Zugang zu Piloten, thermischen Nutzlasten, Analysten, Datenplattformen und Berichtsverfahren, ohne dass ein Kunde jede Fähigkeit intern aufbauen muss. Es ist besonders relevant, wenn ein Anlageneigentümer mehrere Standorte betreibt, aber kein Vollzeit-Drohnenteam an jedem Standort benötigt. Percepto's Inspektionsintelligenzplattform aus dem Jahr 2026 kombiniert autonome Drohnen, kontextbezogene KI und Fernoperationen für Kunden in der Energieinfrastruktur. Solche Plattformen unterstützen ergebnisbasierte Verträge, die sich auf Inspektionshäufigkeit und nützliche Wartungsbefunde konzentrieren. Die Drohnen-Thermografie-Inspektionsbranche wird auch für kleinere Anbieter anspruchsvoller, da Kunden Zertifizierung, sichere Datenverarbeitung und zuverlässige wiederkehrende Operationen erwarten. Dienstleistungsunternehmen, die diese Anforderungen erfüllen, können durch Wiederholungsinspektionen langfristigere Kundenbeziehungen aufbauen.
Geografische Analyse
Markt für Drohnen-Wärmebildinspektion in Nordamerika
Nordamerika hatte im Jahr 2025 einen Anteil von 34,91 % am weltweiten Umsatz des Marktes für Drohnen-Wärmebildinspektion. Die Region verfügt über eine große Kundenbasis im Versorgungssektor, einen entwickelten kommerziellen Drohnendienstleistungssektor und eine breite Nachfrage nach Inspektionen von Strom- und Industrieanlagen. Der vorgeschlagene FAA-BVLOS-Rahmen kann das Betriebsgebiet für zugelassene Anbieter von Langstreckeninspektionen erweitern. Nordamerikanische Versorgungsunternehmen können Wärmebilddrohnenprogramme für Übertragungsnetze, Verteilungssysteme, Umspannwerke und brandgefährdete Gebiete einsetzen. Kanada trägt durch etablierte Inspektionstätigkeiten im Versorgungsbereich und Drohnentestbedingungen zur Nachfrage bei. Mexiko bietet Chancen, da die Strominfrastruktur ausgebaut wird und Dienstleister zusätzliche Kunden suchen. Der Marktanteil für Drohnen-Wärmebildinspektion in der Region spiegelt die etablierte Akzeptanz im Versorgungssektor und die Verfügbarkeit spezialisierter Dienstleister wider.
Markt für Drohnen-Wärmebildinspektion im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einem CAGR von 22,46 % wachsen und ist damit die am schnellsten wachsende Region. Chinas Netzinspektionsprogramme stützen die Nachfrage in den Bereichen Ultrahochspannungsübertragung, städtische Umspannwerke und Verteilungsnetze. DJI Enterprise gewann die erste Drohneninspektionsbeschaffung 2026 der State Grid Corporation of China mit einem Angebot von 1,83 Milliarden CNY (250 Millionen USD) und deckt damit Arbeiten in 26 Provinzen ab. Indien verfügt ebenfalls über ein großes und veraltetes Übertragungsnetz, das eine Zustandsüberwachung erfordert. Der Einsatz der Karnataka Power Transmission Corporation Limited im Jahr 2025 demonstriert das operative Potenzial von Wärmebilddrohnenerhebungen für Langstreckennetze. Japan und Südkorea verfügen über industrielle Anlagenbasen, die die Inspektionsnachfrage unterstützen können. Die Infrastrukturentwicklung in Südostasien kann weitere Chancen bieten, wenn Drohnenvorschriften und Betriebspraktiken reifen.
Markt für Drohnen-Wärmebildinspektion in EMEA und Südamerika
Europa profitiert von etablierten Ansätzen zur Risikobewertung für Drohnenbetrieb und von Anforderungen an die Anlagenintegrität im Energiesektor. Die zentralisierte autonome Luftinspektion von National Grid in England und Wales demonstriert den Einsatz von BVLOS-Operationen für die Übertragungsinfrastruktur.[2] Deutschland, das Vereinigte Königreich und Frankreich verzeichnen Nachfrage im Zusammenhang mit Offshore-Wind, alternden Gasnetzen und Wartungsanforderungen im Energiesektor. DRONE VOLT und SKIPPER NDT unterzeichneten 2026 eine Kooperationsvereinbarung zur Integration von KI, Geoanalyse und elektromagnetischer Detektion in Drohnenplattformen für die Inspektion von Pipelines und kritischer Infrastruktur. Südamerika befindet sich noch in einem früheren Stadium, obwohl Brasiliens Offshore-Öl- und Gasaktivitäten sowie Argentiniens erneuerbare Energiebasis Nachfrage erzeugen können. Der Nahe Osten und Afrika haben Potenzial in der Wartung von Versorgungs- sowie Öl- und Gasanlagen sowie bei der Photovoltaikinspektion im Zusammenhang mit großen Programmen für erneuerbare Energien. Der Markt für Drohnen-Wärmebildinspektion wird sich in diesen Regionen unterschiedlich schnell entwickeln, da regulatorischer Zugang, Dienstleistungskapazität und Anlageinvestitionen je nach Land variieren.
Wettbewerbslandschaft
Der Markt für Drohnen-Thermografie-Inspektion ist mäßig fragmentiert, da Luftfahrzeughersteller, Anbieter thermischer Nutzlasten, Autonomieplattformen und Dienstleister unterschiedliche Teile des Inspektionsworkflows abdecken. DJI hat durch thermikfähige Plattformen und autonome Missionssysteme eine prominente Position bei großen versorgungsunternehmensbezogenen Einsätzen in Asien. Der Gewinn der State Grid-Beschaffung 2026 umfasste Übertragungs-, Umspannwerks- und Verteilungsarbeiten in 26 chinesischen Provinzen. Hardwarefokussierte Unternehmen fügen Autonomie und Analytik hinzu, damit ihre Systeme vollständigere Inspektionsworkflows unterstützen können. Softwarefokussierte Unternehmen bieten Fernoperationen und verwaltete Dienste an, die wiederkehrende Einnahmen generieren können. Diese Struktur bedeutet, dass Unternehmen oft durch unterschiedliche Fähigkeiten und nicht durch identische Produktlinien konkurrieren. Kunden können ein Luftfahrzeug, eine thermische Nutzlast und eine Softwareplattform separat auswählen, wenn ihre betrieblichen Anforderungen unterschiedlich sind.
Spezialisten für thermische Nutzlasten bleiben wichtig, da die Inspektionsqualität von der Sensorleistung, der Kalibrierung und der Datenverarbeitung abhängt. Teledyne FLIR stellte 2025 den Verkauf der professionellen Drohne SIRAS ein und konzentrierte sich wieder auf Wärmebildkameramodule und eingebettete Software durch sein Thermal by FLIR-Programm.[3] Dieser Schritt veranschaulicht, wie ein Lieferant mehrere Luftfahrzeugpartner unterstützen kann, anstatt direkt auf jeder Ebene des Systems zu konkurrieren. Die Arbeit des Unternehmens an ungekühlter Bildgebung im Rahmen der DUTCH-Initiative spiegelt auch die Aufmerksamkeit für Größen-, Gewichts-, Leistungs- und Kostenanforderungen für unbemannte Systeme wider. Percepto's Plattformstart im Juni 2026 stellt eine andere Strategie dar, die autonome Luftfahrzeuge, KI und verwaltete Operationen für Versorgungs- und Öl-und-Gas-Kunden kombiniert. Der Markt für Drohnen-Thermografie-Inspektion umfasst daher sowohl komponentenfokussierte Lieferanten als auch Unternehmen, die vollständige Inspektionsdienstleistungen anbieten. Diese Ansätze können koexistieren, da Kunden unterschiedliche Präferenzen für interne Eigentümerschaft und ausgelagerte Lieferung haben.
Wettbewerbsdifferenzierung hängt zunehmend von der Qualität der Inspektionsergebnisse ab und nicht nur von den Luftfahrzeugspezifikationen. Anlagenspezifische KI-Trainingsdaten, erfahrene Thermografieprüfer und Berichtsmethoden können wichtig sein, wenn Kunden nützliche Wartungsentscheidungen benötigen. DRONE VOLTs LineDrone, entwickelt mit Hydro-Québec, wurde auf der CIGRE 2026 für Arbeiten an unter Spannung stehenden Höchstspannungsleitungen vorgestellt, einschließlich Leiterkorrosion und Verbindungszustandsmessung. Dies ist ein Beispiel für ein Unternehmen, das sich auf eine technisch anspruchsvolle Inspektionsumgebung konzentriert und kein allgemeines Luftbildangebot macht. Kleinere Dienstleister können auch durch enge Betriebsbeziehungen mit Wartungsteams und Vertrautheit mit lokalen Genehmigungsanforderungen Positionen aufbauen. Der Markt für Drohnen-Thermografie-Inspektion kann mehrere Spezialisierungsansätze unterstützen, da Anlageklassen unterschiedliche Risiken, Berichtsregeln und Flugbedingungen aufweisen. Käufer werden Anbieter wahrscheinlich nach der Zuverlässigkeit der Fehlererkennung, der Inspektionsabdeckung, der Bearbeitungszeit, der Datensicherheit und der Fähigkeit zur Unterstützung von Wiederholungsprogrammen bewerten.
Marktführer in der Drohnen-Thermografie-Inspektionsbranche
-
DJI Technology Co., Ltd.
-
Skydio, Inc.
-
Teledyne FLIR LLC
-
Parrot Drones SAS
-
Autel Robotics Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Drohnen-Wärmebildinspektion Unternehmen in diesem Bericht
- DJI Technology Co., Ltd.
- Skydio, Inc.
- Parrot Drones SAS
- Autel Robotics Co., Ltd.
- Teledyne FLIR LLC
- Workswell s.r.o.
- Percepto Ltd.
- Flyability SA
- Voliro Airborne Robotics AG
- Terra Drone Corporation
- DRONE VOLT S.A.
- Quantum-Systems GmbH
- Delair SAS
- JOUAV Automation Technology Co., Ltd.
- Wingtra AG
- AgEagle Aerial Systems Inc.
- Inspired Flight Technologies Inc.
- Watts Innovations, Inc.
- Acecore Technologies B.V.
- SmartDrones sp. z o.o.
- Aerialtronics DV B.V.
- Harris Aerial, LLC
Neueste Industrielle Entwicklungen in Markt für Drohnen-Wärmebildinspektion
- September 2026: Teledyne FLIR OEM wurde im Rahmen der Initiative „Delivering Unmatched Thermal Capability Hastened” der US-Armee ausgewählt, um die Wärmebildgebung der nächsten Generation ohne Kühlung für unbemannte Luftfahrtsysteme voranzutreiben. Das Programm zielt auf Reduzierungen bei Größe, Gewicht, Leistung und Kosten sowie auf inländische Fertigungskapazitäten für ungekühlte Infrarotsysteme ab, mit Auswirkungen auf die Leistung kommerzieller Drohnen-Thermografie-Nutzlasten und die Versorgungskettensicherheit.
- September 2026: DRONE VOLT gab eine Kooperations- und Investitionsvereinbarung mit Sol.One (Sol1 BV) bekannt, die eine 5-jährige Lieferverpflichtung im Wert von mindestens 50 Millionen EUR (54,5 Millionen USD) umfasst, im Rahmen derer Sol.One Antriebssysteme und Komponenten für das Saboteur-UAV bestellen wird.
- Juli 2026: DJI veröffentlichte Terra 5.3.0 und führte die 2D-Thermografiekartenrekonstruktion ein, die thermische und sichtbare Lichtbilder gleichzeitig fusioniert, einen integrierten KI-Assistenten zur Anomalieklassifizierung und videobasierte 3D-Rekonstruktion. Das Update bettet thermische Analytik in DJIs Standard-Missionsdaten-Workflow ein und ermöglicht es Betreibern, georeferenzierte Thermografie-Anomaliekarten ohne Drittanbieter-Verarbeitungssoftware zu erstellen.
- Juli 2026: Die vorgeschlagene FAA-Regelgebung zu Part 108 BVLOS wurde am 10. Juli 2026 zur OIRA-Prüfung weitergeleitet. Dieser Meilenstein brachte routinemäßige kommerzielle BVLOS-Drohneninspektionen einem normalisierten regulatorischen Rahmen im gesamten US-amerikanischen nationalen Luftraum näher.
Umfang des globalen Marktberichts für Drohnen-Thermografie-Inspektion
Der Markt für Drohnen-Thermografie-Inspektion bezieht sich auf den Markt für unbemannte Luftfahrtsysteme, die mit Wärmebildkameras und verwandten Sensortechnologien ausgestattet sind und zur Erkennung, Messung und Analyse von Temperaturvariationen in Anlagen, Ausrüstungen, Infrastrukturen und Betriebsumgebungen eingesetzt werden. Diese Lösungen kombinieren Drohnen, thermische Nutzlasten, Datenerfassungssysteme, Analysesoftware und zugehörige Dienstleistungen, um eine ferngesteuerte, berührungslose und oft automatisierte Inspektion von Anlagen zu ermöglichen, die mit herkömmlichen Inspektionsmethoden schwer zugänglich, gefährlich oder kostspielig sein können.
Der Marktbericht zur Drohnen-Thermografie-Inspektion ist segmentiert nach Produkttyp (Multirotor-Drohnen, Starrflügler-Drohnen und Hybrid-VTOL-Drohnen), Thermischer Nutzlast (Radiometrische Thermische Nutzlasten, Nicht-Radiometrische Thermische Nutzlasten und Multisensor-Thermische Nutzlasten), Reichweite (Kurzstrecke/VLOS, Mittelstrecke/Erweitertes VLOS und Langstrecke/BVLOS), Endnutzer (Stromversorgungsunternehmen, Betreiber erneuerbarer Energien, Öl- und Gasunternehmen, Industriehersteller, Bau- und Immobilienunternehmen, Regierung und Notfalldienste, Inspektionsdienstleistungsunternehmen und andere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Multirotor-Drohnen |
| Starrflügler-Drohnen |
| Hybrid-VTOL-Drohnen |
| Radiometrische Thermische Nutzlasten |
| Nicht-Radiometrische Thermische Nutzlasten |
| Multisensor-Thermische Nutzlasten |
| Kurzstrecke / VLOS |
| Mittelstrecke / Erweitertes VLOS |
| Langstrecke / BVLOS |
| Stromversorgungsunternehmen |
| Betreiber erneuerbarer Energien |
| Öl- und Gasunternehmen |
| Industriehersteller |
| Bau- und Immobilienunternehmen |
| Regierung und Notfalldienste |
| Inspektionsdienstleistungsunternehmen |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Produkttyp | Multirotor-Drohnen | ||
| Starrflügler-Drohnen | |||
| Hybrid-VTOL-Drohnen | |||
| Nach Art der thermischen Nutzlast | Radiometrische Thermische Nutzlasten | ||
| Nicht-Radiometrische Thermische Nutzlasten | |||
| Multisensor-Thermische Nutzlasten | |||
| Nach Reichweite / Betriebsreichweite | Kurzstrecke / VLOS | ||
| Mittelstrecke / Erweitertes VLOS | |||
| Langstrecke / BVLOS | |||
| Nach Endnutzerbranche | Stromversorgungsunternehmen | ||
| Betreiber erneuerbarer Energien | |||
| Öl- und Gasunternehmen | |||
| Industriehersteller | |||
| Bau- und Immobilienunternehmen | |||
| Regierung und Notfalldienste | |||
| Inspektionsdienstleistungsunternehmen | |||
| Andere Endnutzerbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-Pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Drohnen-Thermografie-Inspektion?
Die Marktgröße für Drohnen-Thermografie-Inspektion betrug im Jahr 2026 3,49 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 8,59 Milliarden USD bei einer CAGR von 19,74 % erreichen. Die Schätzung spiegelt einen wachsenden Bedarf an planmäßigen Thermografieerhebungen für Netz-, Erneuerbare-Energien-, Industrie- und Energieanlagen wider. Sie spiegelt auch den operativen Wert der Inspektion verteilter Ausrüstungen wider, ohne für jede Beobachtung auf einen separaten manuellen Besuch angewiesen zu sein.
Was treibt die Nachfrage nach Drohnen-Thermografie-Inspektionen an?
Alternde Stromnetze, Zubau erneuerbarer Energieanlagen, Programme zur vorausschauenden Wartung und die Nachfrage nach dokumentierten thermografischen Erhebungen unterstützen die Akzeptanz. Diese Bedingungen machen eine wiederholbare Datenerfassung für Wartungsteams, die verteilte Anlagen verwalten, nützlicher. Der Bedarf ist am stärksten, wenn ein Betreiber konsistente Beobachtungen über eine große Anzahl von Komponenten, Standorten oder Routen hinweg benötigt.
Welcher Drohnentyp führt bei Thermografie-Inspektionsarbeiten?
Multirotor-Drohnen führten im Jahr 2025 mit einem Umsatzanteil von 58,47 %, da sie schweben und effektiv rund um standortbasierte Anlagen operieren können. Sie eignen sich gut für Umspannwerke, Dachanlagen, beengte Räume und andere Standorte, die eine präzise Positionierung erfordern. Ihre praktische Rolle ist am stärksten, wenn enge Betrachtungswinkel und kontrollierte Flugrouten wichtiger sind als die Routenentfernung.
Warum sind radiometrische thermische Nutzlasten wichtig?
Radiometrische Nutzlasten hielten im Jahr 2025 einen Umsatzanteil von 52,63 %, da sie pixelgenaue Temperaturdaten für detaillierte Inspektionsaufzeichnungen erfassen. Dies unterstützt Überprüfungen, bei denen Betreiber mehr Informationen benötigen als einen visuellen Vergleich von Wärmemustern. Eine dokumentierte Temperaturaufzeichnung kann auch Folgeüberprüfungen unterstützen, wenn ein Team dieselbe Anlage im Zeitverlauf vergleichen muss.
Wie wirkt sich die BVLOS-Fähigkeit auf Thermografie-Inspektionen aus?
BVLOS-Operationen können die Abdeckung von Übertragungsleitungen, Pipelines, Eisenbahnen und Offshore-Anlagen verbessern, hängen aber von formellen Betriebsgenehmigungen ab. Ein konsistenter Zugang zu langen Routen kann die Anzahl der separaten Flüge und Mannschaftsbewegungen reduzieren, die für eine Erhebung erforderlich sind. Es kann auch einem Anbieter helfen, die Datenerfassung als verbundene Route statt als Abfolge getrennter lokaler Missionen zu planen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 22,46 % wachsen, unterstützt durch Netzinspektionsprogramme und den Ausbau erneuerbarer Energien. Die Nachfrage umfasst große Übertragungsnetze, wachsende Erzeugungsanlagen und einen zunehmenden Bedarf an strukturierten Wartungsaufzeichnungen. Die Region enthält auch vielfältige Betriebsumgebungen, in denen Anbieter Ausrüstung, Feldverfahren und Genehmigungen an lokale Infrastrukturbedürfnisse anpassen müssen.