
Taille et part du marché de l'inspection thermique par drone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.49 Milliards de dollars |
| Taille du Marché (2031) | 8.59 Milliards de dollars |
| Growth Rate (2026 - 2031) | 19.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'inspection thermique par drone par Mordor Intelligence
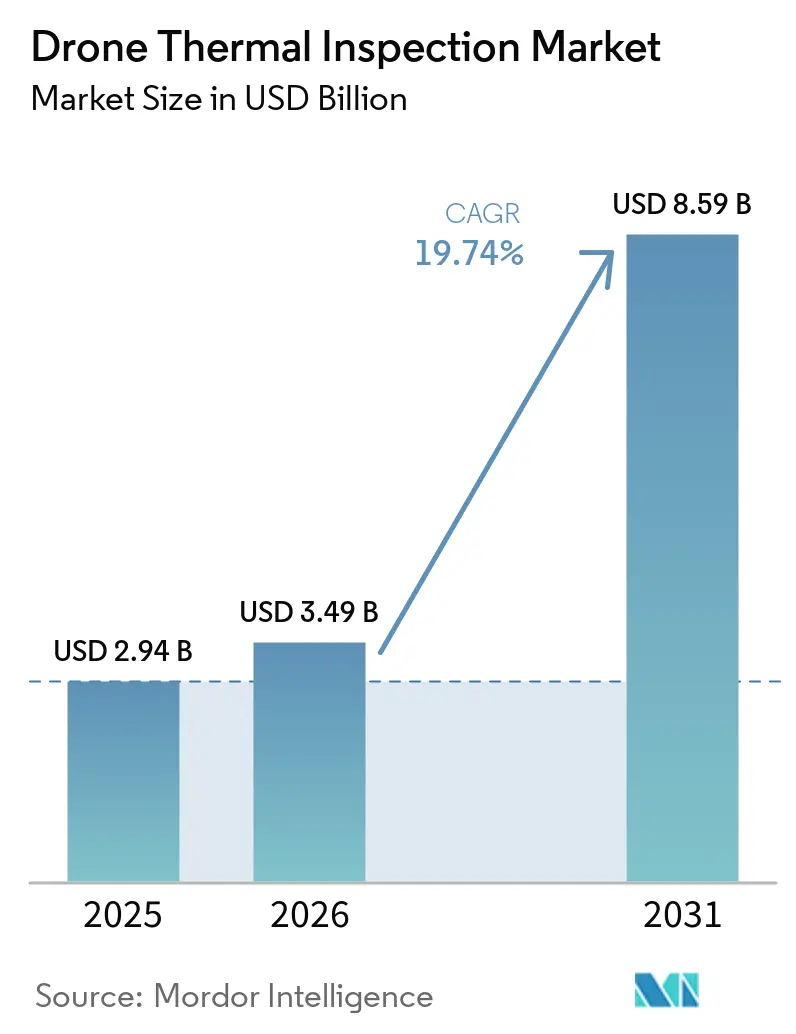
La taille du marché de l'inspection thermique par drone était évaluée à 2,94 milliards USD en 2025 et devrait s'étendre de 3,49 milliards USD en 2026 pour atteindre 8,59 milliards USD d'ici 2031, à un CAGR de 19,74 % durant la période de prévision (2026-2031). Les programmes de modernisation des réseaux électriques accroissent le besoin d'inspections des actifs de transport, de distribution et de postes électriques. Les ajouts d'énergies renouvelables nécessitent également des relevés thermographiques réguliers pour les dossiers d'actifs, les assurances et les processus de garantie. Les systèmes de drones réduisent le temps nécessaire pour inspecter des sites difficiles d'accès et produisent des données d'état reproductibles pour les équipes de maintenance. Les stations d'accueil autonomes, le traitement en périphérie et les flux de travail connectés peuvent rendre les inspections fréquentes plus pratiques lorsque le personnel qualifié est limité. Le marché de l'inspection thermique par drone bénéficie donc à la fois de la demande de remplacement des inspections manuelles et de la nouvelle demande générée par l'expansion des infrastructures énergétiques.
Points clés du rapport
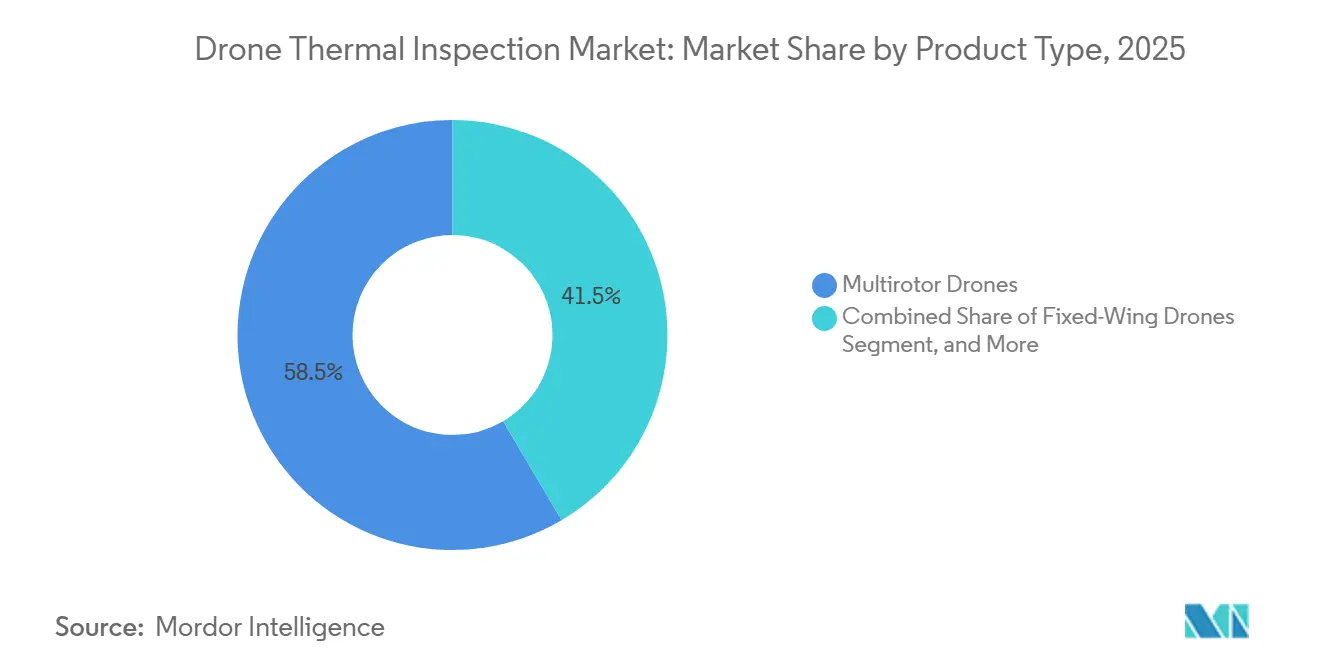
- Par type de produit, les drones multirotor détenaient 58,47 % de la part de revenus en 2025 sur le marché de l'inspection thermique par drone, tandis que les drones VTOL hybrides devraient se développer à un CAGR de 22,63 % jusqu'en 2031.
- Par type de charge utile thermique, les charges utiles thermiques radiométriques représentaient 52,63 % de la part de revenus en 2025, tandis que les charges utiles thermiques multicapteurs devraient progresser à un CAGR de 22,87 % jusqu'en 2031.
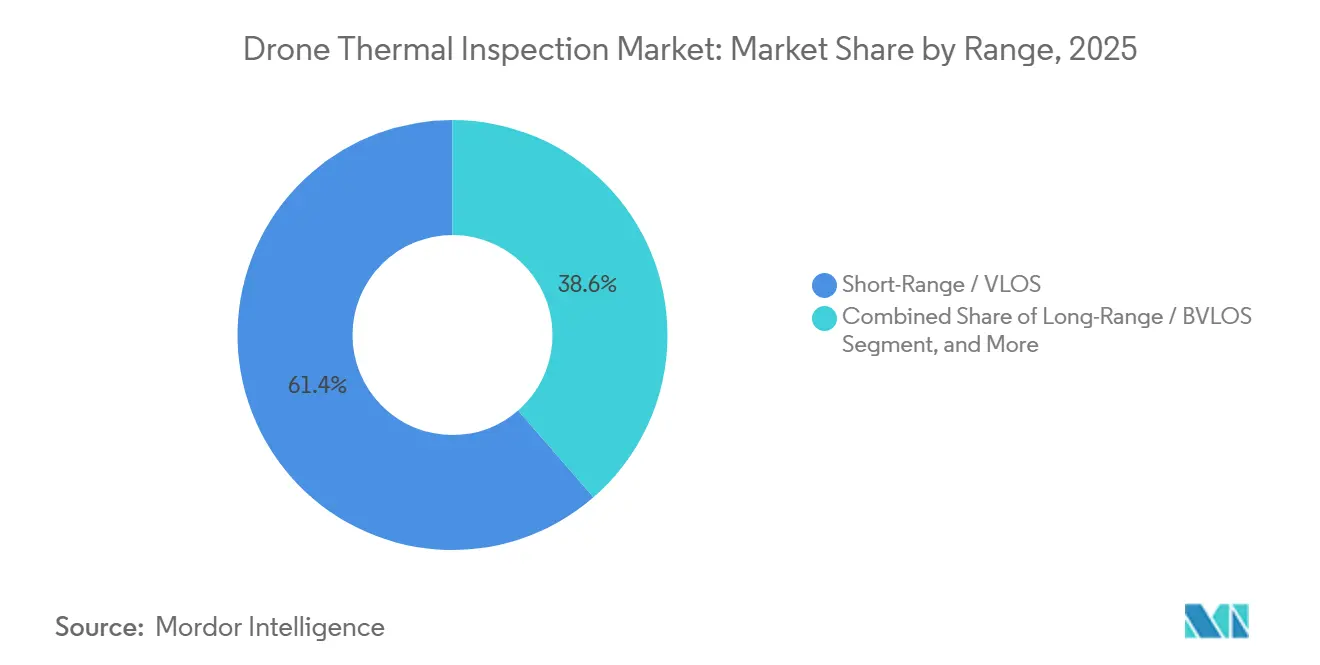
- Par portée, les configurations courte portée/VLOS détenaient 61,38 % de la part de revenus en 2025, tandis que les configurations longue portée/BVLOS devraient se développer à un CAGR de 21,41 % jusqu'en 2031.
- Par secteur d'utilisateur final, les services publics d'électricité représentaient 28,74 % de la part de revenus en 2025, tandis que les sociétés de services d'inspection devraient croître à un CAGR de 22,92 % jusqu'en 2031 sur le marché de l'inspection thermique par drone.
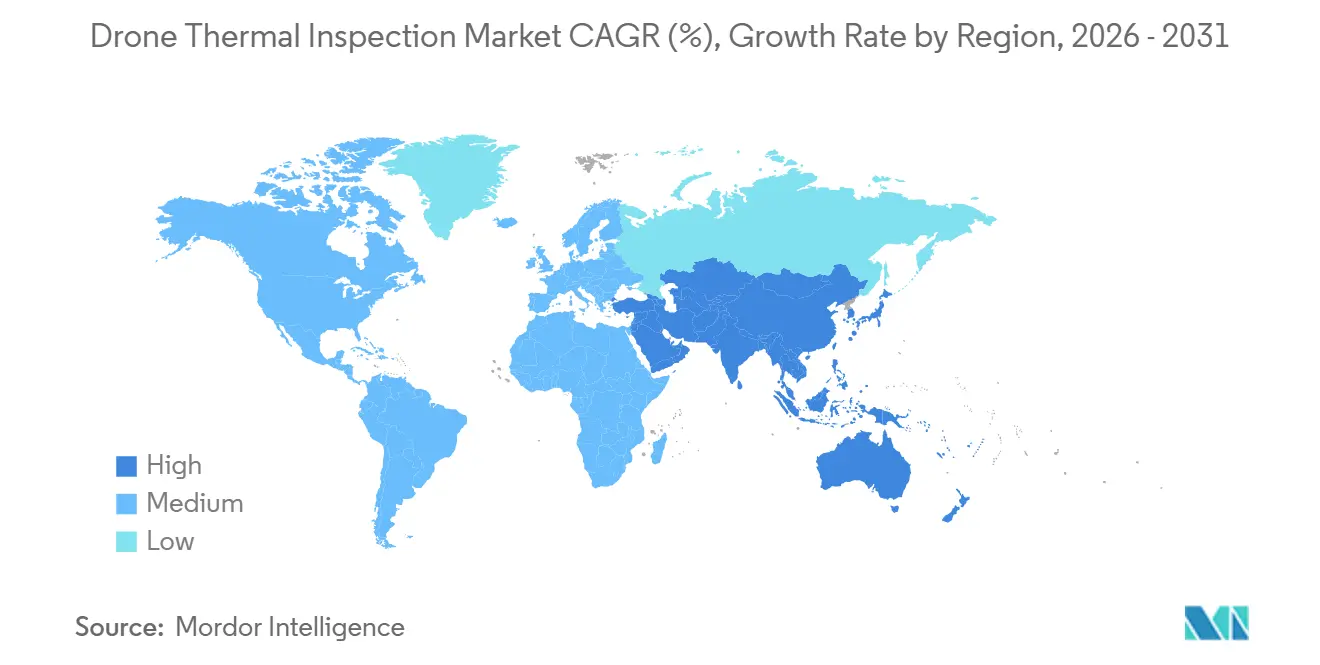
- Par géographie, l'Amérique du Nord détenait 34,91 % de la part de revenus en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 22,46 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de l'inspection thermique par drone
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Vieillissement des infrastructures électriques et d'énergie renouvelable | +3.8% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des programmes de maintenance prédictive | +3.2% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Normalisation réglementaire du BVLOS | +2.5% | Amérique du Nord et Union européenne, avec répercussions sur l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Détection des anomalies thermiques assistée par l'IA | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Demande d'inspection thermique après des événements météorologiques extrêmes | +1.6% | Amérique du Nord, Asie-Pacifique et Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Documentation thermographique imposée par les assurances et la conformité | +1.2% | Europe et Amérique du Nord, avec répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des infrastructures électriques et d'énergie renouvelable
Les réseaux électriques construits des années 1950 aux années 1980 nécessitent des contrôles d'état plus fréquents à mesure que les composants vieillissants restent en service. La Karnataka Power Transmission Corporation Limited a utilisé des drones à imagerie thermique sur plus de 3 370 km de lignes de transport à haute tension en 2025 et a identifié plus de 150 000 défauts techniques, tandis que les pannes liées au transport ont diminué de 85 %. Le marché de l'inspection thermique par drone bénéficie de cette exigence car l'imagerie thermique aérienne peut inspecter les conducteurs, les connexions, les postes électriques et les équipements associés sans accès manuel de routine. L'Agence internationale de l'énergie a signalé des ajouts record de capacités renouvelables mondiales en 2023 et 2024, ajoutant une base d'actifs installés plus importante nécessitant inspection et maintenance.[1]Agence internationale de l'énergie, « Renewables 2024 », Agence internationale de l'énergie, iea.org. Les travaux thermiques par drone peuvent fournir des enregistrements visuels reproductibles pour les exigences de maintenance, d'assurance et de garantie sur des sites dispersés. Ils aident également les services publics à comparer les nouvelles constatations avec les observations antérieures et à orienter les équipes de terrain vers les actifs présentant des différences de température répétées ou des anomalies visibles.
Expansion des programmes de maintenance prédictive
Les services publics, les opérateurs pétroliers et gaziers et les installations industrielles passent de calendriers d'inspection fixes à une maintenance basée sur l'état des actifs. AEP Ohio a piloté des inspections par drone en 2025 sur 4 % de son réseau de distribution et a trouvé plus de 150 problèmes de niveau 1, dont des anomalies thermiques détectées par des capteurs infrarouges. Les vols répétés créent un historique d'état qui aide les équipes de maintenance à comparer les mêmes actifs dans le temps. Le marché de l'inspection thermique par drone bénéficie lorsque ces enregistrements sont intégrés dans les programmes de fiabilité plutôt que comme relevé visuel distinct. La planification de mission connectée, le traitement des données et les flux de travail des ordres de travail peuvent réduire le délai entre une constatation et une décision de réparation. Les prestataires de services peuvent soutenir ce modèle avec des pilotes, des analystes, des processus de reporting et des inspections récurrentes pour les propriétaires d'actifs qui ne souhaitent pas développer toutes les capacités en interne.
Normalisation réglementaire du BVLOS
L'inspection longue portée reste étroitement liée aux règles régissant les vols au-delà de la ligne de visée visuelle. La Federal Aviation Administration a publié sa proposition de règlement, intitulée Normalizing Unmanned Aircraft Systems Beyond Visual Line of Sight Operations, en août 2025. La proposition décrit un cadre basé sur les performances pour les opérations qui s'étendent au-delà de l'observation visuelle directe du pilote. Le marché de l'inspection thermique par drone peut se développer plus efficacement lorsque les missions récurrentes sur des corridors ne dépendent pas d'autorisations spécifiques à chaque emplacement. Les progrès réglementaires influencent les investissements dans les aéronefs, les stations d'accueil, la formation et les systèmes de données, car les opérateurs ont besoin de la certitude que les routes définies peuvent être utilisées régulièrement. Un processus d'approbation cohérent soutiendrait l'inspection programmée des lignes de transport, des pipelines, des voies ferrées et des actifs offshore où une couverture continue peut justifier le coût des systèmes longue portée.
Détection des anomalies thermiques assistée par l'IA
L'imagerie thermique produit de grands volumes de données, et la révision manuelle peut limiter le nombre de sites qu'une équipe d'inspection peut traiter. Les systèmes assistés par l'IA peuvent trier les images, identifier les anomalies possibles et préparer les constatations pour un examinateur qualifié. Une étude de 2026 publiée dans Scientific Reports sur le cadre SolarIR-DETR a rapporté une précision moyenne de 82,82 % à IoU 0,5 et 29,5 % de paramètres en moins que les architectures de référence. Percepto a lancé sa plateforme d'intelligence d'inspection de nouvelle génération pour les infrastructures énergétiques en juin 2026, combinant des aéronefs autonomes, une autonomie embarquée et une analyse contextuelle. Le marché de l'inspection thermique par drone peut croître lorsque les équipes d'inspection réduisent le temps de révision d'images de routine et orientent les analystes qualifiés vers les constatations prioritaires. Le traitement en périphérie peut raccourcir le délai entre le vol et la classification initiale, tandis que la validation humaine reste nécessaire pour les rapports d'assurance, de sécurité et de maintenance.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Fragmentation de l'espace aérien et autorisations BVLOS | -3.8% | Mondial, particulièrement aigu en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Exigences d'interprétation et d'étalonnage des données thermiques | -2.6% | Mondial | Moyen terme (2-4 ans) |
| Limites d'autonomie des batteries pour les charges utiles radiométriques | -1.9% | Mondial, particulièrement pour les opérations BVLOS sur corridors | Long terme (≥ 4 ans) |
| Cybersécurité et restrictions sur les données des infrastructures critiques | -1.4% | Mondial, particulièrement aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation de l'espace aérien et autorisations BVLOS
Les règles nationales et les pratiques d'autorisation locales limitent encore l'ampleur des opérations de drones longue portée, car l'approbation d'une route peut ne pas s'appliquer aux infrastructures voisines. Le cadre proposé par la FAA indique que des travaux réglementaires se poursuivent, mais les opérations restent soumises aux exigences existantes jusqu'à l'entrée en vigueur d'une règle définitive. Cela crée une incertitude pour les entreprises qui ont besoin d'un accès prévisible aux longs corridors de transport ou de pipelines et peut retarder les investissements dans les flottes. Le marché de l'inspection thermique par drone est affecté car les aéronefs conçus pour les routes étendues peuvent ne pas être utilisés à leur pleine capacité technique. Les prestataires doivent également préparer des procédures différentes selon les juridictions, ce qui prolonge les périodes de planification et de récupération pour les équipements et les coûts de formation. Jusqu'à ce que les approbations deviennent plus stables, les opérations à courte portée et sur site resteront probablement les modèles d'inspection les plus accessibles.
Exigences d'interprtation et d'étalonnage des données thermiques
Une image thermique n'est utile que lorsque le capteur est étalonné et que les résultats sont interprétés correctement, car l'émissivité, la température réfléchie, la distance, les conditions météorologiques et l'angle de vue peuvent affecter la lecture. La norme IEC TS 62446-3 définit les conditions et les pratiques de reporting pour les tests thermographiques des systèmes photovoltaïques. Le marché de l'inspection thermique par drone doit donc soutenir du personnel qualifié et des procédures opérationnelles documentées, et pas seulement des caméras à plus haute résolution. Une interprétation incorrecte peut créer de fausses alarmes ou laisser des problèmes importants non résolus lorsqu'un rapport est utilisé dans des décisions d'assurance ou de garantie. La disponibilité de thermographes qualifiés peut limiter les programmes dans de nombreux endroits car une charge utile thermique ne crée pas automatiquement un enregistrement conforme aux exigences des assureurs. Les propriétaires d'actifs ont besoin de conditions de relevé comparables et de processus de révision défendables sur l'ensemble des cycles d'inspection, ce qui augmente les exigences des programmes mais soutient le travail récurrent pour les prestataires expérimentés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les plateformes multirotor dominent les travaux de routine tandis que les VTOL hybrides étendent la couverture
Les drones multirotor représentaient 58,47 % des revenus du marché de l'inspection thermique par drone en 2025, car ils peuvent opérer autour des postes électriques, des installations solaires en toiture, des installations industrielles et des espaces confinés. Leur capacité à décoller verticalement et à se maintenir en vol stationnaire près d'une cible rend possible l'inspection rapprochée de composants individuels. Les opérateurs peuvent les utiliser là où un positionnement précis est plus important que la distance maximale. Leur conception compacte facilite également le travail dans des endroits avec un espace de lancement limité. Les charges utiles radiométriques compatibles ont contribué à établir ces aéronefs dans les programmes utilitaires et commerciaux de routine. Les drones à voilure fixe jouent un rôle plus ciblé lorsque la vitesse sur corridor et l'endurance sont essentielles à la tâche d'inspection. Leur incapacité à se maintenir en vol stationnaire limite le temps disponible pour inspecter un seul composant depuis plusieurs positions. Le secteur de l'inspection thermique par drone utilise le plus souvent des systèmes à voilure fixe lorsque la route de l'actif est longue et que l'objectif d'inspection est une couverture étendue.
Les plateformes VTOL hybrides devraient se développer à un CAGR de 22,63 % jusqu'en 2031, les opérateurs cherchant une plus grande portée sans sacrifier la capacité de décollage vertical. Ces aéronefs peuvent soutenir les inspections des lignes de transport, des pipelines, des voies ferrées et d'autres actifs linéaires qui s'étendent au-delà d'un seul site. Le FIXAR 007 NG prend en charge des temps de vol dépassant 59 minutes avec une charge utile thermique et des distances allant jusqu'à 60 km en une seule sortie. Cette performance illustre pourquoi les aéronefs hybrides sont pertinents là où les limites de batterie des multirotors interrompent le travail sur corridor. Le marché de l'inspection thermique par drone peut utiliser les systèmes VTOL hybrides plus largement lorsque les autorisations opérationnelles permettent des routes longue distance cohérentes. Les systèmes drone-en-boîte peuvent également étendre l'utilité des multirotors sur des sites fixes en permettant des vols programmés et la recharge. La sélection des produits continuera de dépendre de la disposition des actifs, du temps de stationnement requis et des autorisations opérationnelles disponibles pour le prestataire.


Par type de charge utile thermique : les systèmes radiométriques dominent la documentation tandis que les systèmes multicapteurs progressent
Les charges utiles thermiques radiométriques représentaient 52,63 % des revenus du marché de l'inspection thermique par drone en 2025, car elles enregistrent des informations de température pour chaque pixel. Cette capacité soutient les enregistrements d'inspection qui nécessitent plus qu'un simple contraste visible entre les zones chaudes et froides. Les opérateurs peuvent utiliser les données radiométriques pour examiner la gravité et l'emplacement d'une anomalie possible. Les données sont pertinentes pour les inspections solaires, électriques et industrielles qui nécessitent des constatations documentées. Ces charges utiles sont couramment utilisées dans les programmes d'inspection qui nécessitent des enregistrements thermiques défendables pour la maintenance, l'assurance ou la révision de garantie. Les charges utiles non radiométriques restent pertinentes pour les travaux sensibles aux coûts qui se concentrent sur l'identification des différences de chaleur visibles. Leur utilisation est plus limitée lorsque l'opérateur a besoin d'informations de température absolue et de conditions de reporting contrôlées. La taille du marché de l'inspection thermique par drone pour les charges utiles radiométriques souligne l'importance de la qualité d'inspection documentée dans les opérations à forte intensité d'actifs.
Les charges utiles thermiques multicapteurs devraient progresser à un CAGR de 22,87 % jusqu'en 2031. Elles combinent la détection thermique radiométrique, le zoom optique et la télémétrie laser dans un seul cardan. Cette configuration peut réduire la nécessité d'effectuer des missions séparées pour la documentation thermique et visuelle. Une équipe d'inspection peut visualiser un problème thermique potentiel et collecter des preuves visuelles contextuelles lors du même vol. Les aéronefs multirotor et VTOL hybrides plus grands peuvent transporter ces charges utiles plus facilement à mesure que leur capacité s'améliore. L'accent mis par Teledyne FLIR sur l'imagerie thermique non refroidie dans le cadre de l'initiative DUTCH de l'armée américaine souligne les travaux continus sur les considérations de taille, de poids, de puissance et de coût pour les systèmes thermiques. Le secteur de l'inspection thermique par drone peut bénéficier de fournisseurs de charges utiles qui proposent des modules et des logiciels compatibles avec plusieurs plateformes de cellules. Cette structure permet aux opérateurs de sélectionner une combinaison aéronef-charge utile adaptée à chaque contexte d'inspection.
Par portée : le VLOS soutient les volumes actuels tandis que le BVLOS modifie l'économie des corridors
Les configurations courte portée/VLOS représentaient 61,38 % des revenus du marché de l'inspection thermique par drone en 2025, reflétant la base installée de travaux d'inspection sur site. Les postes électriques, les systèmes photovoltaïques en toiture, les parcs de réservoirs et les installations de fabrication s'inscrivent souvent dans une zone visuelle définie. Ces opérations peuvent être planifiées autour de groupes d'actifs plus petits et de trajets de vol plus courts. Les règles VLOS sont généralement plus établies que les autorisations d'exploitation longue portée. Cela rend les systèmes courte portée pratiques pour les inspections de maintenance de routine. Ils permettent également aux opérateurs d'effectuer des contrôles visuels et thermiques rapprochés de structures ou de composants individuels. Les opérations à portée moyenne et VLOS étendu offrent une option intermédiaire où un réseau d'observateurs ou des aides visuelles peuvent étendre la couverture. La part du marché de l'inspection thermique par drone détenue par les configurations courte portée souligne l'importance continue des modèles opérationnels accessibles.
Les configurations longue portée/BVLOS devraient se développer à un CAGR de 21,41 % jusqu'en 2031, car les actifs linéaires peuvent s'étendre sur de nombreux kilomètres. Le passage du VLOS au BVLOS peut réduire la nécessité de repositionnements répétés des équipes et de vols courts séparés. Il peut également soutenir la collecte continue de données sur les lignes de transport, les pipelines, les voies ferrées et les actifs éoliens offshore. Ce modèle opérationnel dépend des autorisations réglementaires, de communications fiables et de procédures de sensibilisation à l'espace aérien. Les aéronefs longue portée offrent un plein avantage économique uniquement lorsque les opérateurs peuvent voler régulièrement sur des routes planifiées. Le marché de l'inspection thermique par drone peut bénéficier de ce modèle à mesure que les voies d'approbation deviennent plus reproductibles. Dans le même temps, l'autonomie des batteries reste une contrainte pratique pour les longues missions avec des charges utiles radiométriques. Les prestataires doivent équilibrer la longueur de la route, la qualité de l'image, les conditions météorologiques, la puissance de réserve et la nécessité d'une collecte de données reproductible.
Par secteur d'utilisateur final : les services publics dominent la demande tandis que les prestataires de services soutiennent l'externalisation
Les services publics d'électricité représentaient 28,74 % des revenus du marché de l'inspection thermique par drone en 2025, ce qui en fait le plus grand groupe d'utilisateurs finaux. Le vieillissement des équipements de réseau, le renforcement face aux tempêtes et les exigences de fiabilité créent un besoin de contrôles d'état systématiques. L'imagerie thermique peut identifier des schémas de chaleur inhabituels au niveau des connexions électriques et d'autres composants. Les relevés aériens répétés permettent également aux services publics de constituer un enregistrement des résultats d'inspection sur les postes électriques, les lignes et les actifs de distribution. Les opérateurs d'énergie renouvelable constituent un autre groupe de clients important, car les installations solaires et éoliennes nécessitent une maintenance tout au long de leur durée de vie opérationnelle. Les compagnies pétrolières et gazières utilisent l'inspection thermique pour les toits de réservoirs, les canalisations aériennes et les équipements critiques. Les fabricants industriels, les entreprises de construction, les propriétaires immobiliers, les gouvernements et les services d'urgence stimulent la demande pour la maintenance électrique, l'évaluation des bâtiments, la recherche et le sauvetage, la cartographie des incendies de forêt et la protection des infrastructures. Le marché de l'inspection thermique par drone sert ces utilisateurs à travers différentes procédures de vol et besoins de reporting.
Les sociétés de services d'inspection devraient se développer à un CAGR de 22,92 % jusqu'en 2031, car de plus en plus de propriétaires d'actifs recherchent des programmes d'inspection gérés. Ce modèle donne accès à des pilotes, des charges utiles thermiques, des analystes, des plateformes de données et des procédures de reporting sans que le client ait à développer toutes les capacités en interne. Il est particulièrement pertinent lorsqu'un propriétaire d'actifs exploite plusieurs sites mais n'a pas besoin d'une équipe de drones à temps plein sur chaque site. La plateforme d'intelligence d'inspection 2026 de Percepto combine des drones autonomes, une IA contextuelle et des opérations à distance pour les clients des infrastructures énergétiques. De telles plateformes soutiennent des contrats basés sur les résultats centrés sur la fréquence d'inspection et les constatations de maintenance utiles. Le secteur de l'inspection thermique par drone devient également plus exigeant pour les petits prestataires, car les clients attendent des certifications, une gestion sécurisée des données et des opérations récurrentes fiables. Les sociétés de services qui répondent à ces besoins peuvent établir des relations clients à plus long terme grâce à des inspections répétées.
Analyse géographique
L'Amérique du Nord représentait 34,91 % des revenus mondiaux du marché de l'inspection thermique par drone en 2025. La région dispose d'une large base de clients dans les services publics, d'un secteur de services de drones commerciaux développé et d'une forte demande d'inspections des actifs de réseau et industriels. Le cadre BVLOS proposé par la FAA peut élargir la zone opérationnelle disponible pour les prestataires d'inspection longue portée agréés. Les services publics nord-américains peuvent utiliser des programmes de drones thermiques pour les réseaux de transport, les systèmes de distribution, les postes électriques et les zones à risque élevé d'incendie. Le Canada ajoute de la demande grâce à une activité d'inspection des services publics établie et à des conditions de test de drones. Le Mexique offre des opportunités à mesure que les infrastructures électriques se développent et que les prestataires de services recherchent des clients supplémentaires. La part du marché de l'inspection thermique par drone dans la région reflète son adoption établie par les services publics et la disponibilité de prestataires de services spécialisés.
L'Asie-Pacifique devrait se développer à un CAGR de 22,46 % jusqu'en 2031, ce qui en fait la zone régionale à la croissance la plus rapide. Les programmes d'inspection des réseaux en Chine soutiennent la demande pour le transport à ultra-haute tension, les postes électriques urbains et les réseaux de distribution. DJI Enterprise a remporté le premier appel d'offres 2026 de la State Grid Corporation of China pour l'approvisionnement en drones d'inspection à une offre de 1,83 milliard CNY (250 millions USD), couvrant des travaux dans 26 provinces. L'Inde dispose également d'un vaste réseau de transport vieillissant qui nécessite une surveillance de l'état. Le déploiement 2025 de la Karnataka Power Transmission Corporation Limited démontre le potentiel opérationnel des relevés thermiques par drone pour les réseaux de longues lignes. Le Japon et la Corée du Sud disposent de bases d'actifs industriels capables de soutenir la demande d'inspection. Le développement des infrastructures en Asie du Sud-Est peut offrir d'autres opportunités à mesure que les règles relatives aux drones et les pratiques opérationnelles arrivent à maturité.
L'Europe bénéficie d'approches établies en matière d'évaluation des risques pour les opérations de drones et d'exigences d'intégrité des actifs dans le secteur de l'énergie. L'activité d'inspection aérienne autonome centralisée de National Grid en Angleterre et au Pays de Galles démontre l'utilisation des opérations BVLOS pour les infrastructures de transport.[2]National Grid, « World-First Drone Inspections Help Keep Electricity Flowing », National Grid, nationalgrid.com. L'Allemagne, le Royaume-Uni et la France ont une demande liée à l'éolien offshore, aux réseaux de gaz vieillissants et aux exigences de maintenance du secteur énergétique. DRONE VOLT et SKIPPER NDT ont signé un accord de collaboration en 2026 pour intégrer l'IA, l'analyse géospatiale et la détection électromagnétique dans des plateformes de drones pour l'inspection des pipelines et des infrastructures critiques. L'Amérique du Sud en est à un stade plus précoce, bien que les activités pétrolières et gazières offshore du Brésil et la base renouvelable de l'Argentine puissent créer de la demande. Le Moyen-Orient et l'Afrique ont un potentiel dans la maintenance des services publics et du pétrole et du gaz, ainsi que dans l'inspection photovoltaïque associée aux grands programmes renouvelables. Le marché de l'inspection thermique par drone se développera à des vitesses différentes dans ces régions car l'accès réglementaire, la capacité de service et l'investissement dans les actifs varient selon les pays.

Paysage concurrentiel
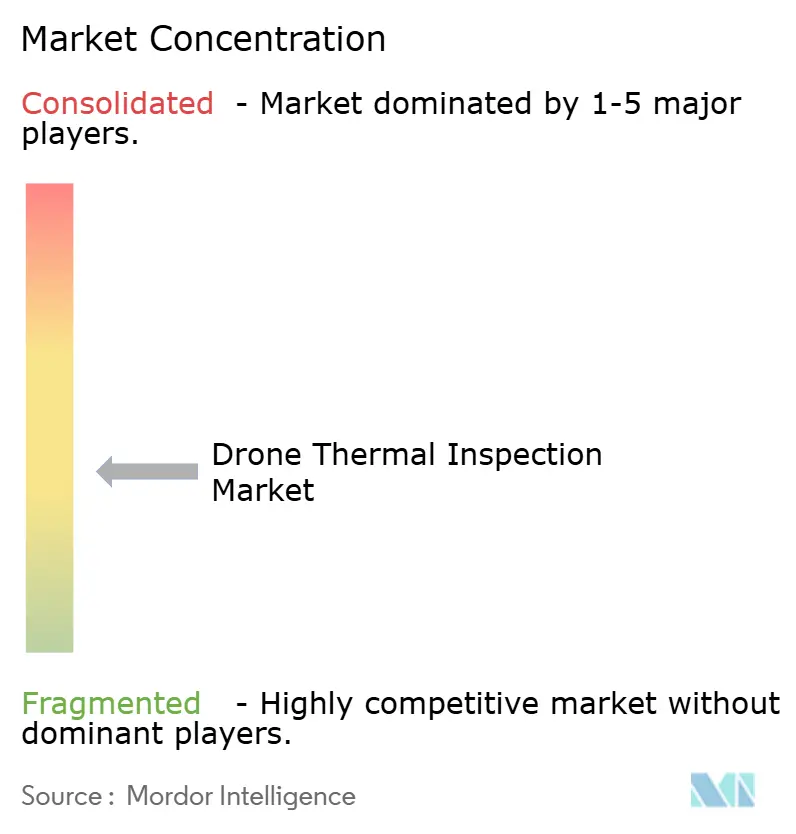
Le marché de l'inspection thermique par drone est modérément fragmenté car les fabricants de cellules, les fournisseurs de charges utiles thermiques, les plateformes d'autonomie et les prestataires de services s'adressent à différentes parties du flux de travail d'inspection. DJI occupe une position importante dans les déploiements liés aux grands services publics en Asie grâce à des plateformes à capacité thermique et à des systèmes de mission autonomes. Sa victoire à l'appel d'offres State Grid 2026 couvrait les travaux de transport, de postes électriques et de distribution dans 26 provinces chinoises. Les entreprises axées sur le matériel ajoutent de l'autonomie et de l'analyse afin que leurs systèmes puissent soutenir des flux de travail d'inspection plus complets. Les entreprises axées sur les logiciels proposent des opérations à distance et des services gérés pouvant générer des revenus récurrents. Cette structure signifie que les entreprises se font souvent concurrence à travers des capacités distinctes plutôt que des gammes de produits identiques. Les clients peuvent sélectionner séparément une cellule, une charge utile thermique et une plateforme logicielle lorsque leurs exigences opérationnelles diffèrent.
Les spécialistes des charges utiles thermiques restent importants car la qualité de l'inspection dépend des performances du capteur, de l'étalonnage et de la gestion des données. Teledyne FLIR a mis fin aux ventes du drone professionnel SIRAS en 2025 et s'est recentré sur les modules de caméra thermique et les logiciels embarqués via son programme Thermal by FLIR.[3] Teledyne FLIR, « Thermal by FLIR », Teledyne FLIR, teledyneflir.com. Cette décision illustre comment un fournisseur peut soutenir plusieurs partenaires fabricants de cellules plutôt que de concurrencer directement à chaque couche du système. Les travaux de l'entreprise sur l'imagerie non refroidie dans le cadre de l'initiative DUTCH reflètent également l'attention portée aux exigences de taille, de poids, de puissance et de coût pour les systèmes sans pilote. Le lancement de la plateforme de Percepto en juin 2026 représente une stratégie différente, combinant des aéronefs autonomes, l'IA et des opérations gérées pour les clients des services publics et du pétrole et du gaz. Le marché de l'inspection thermique par drone comprend donc à la fois des fournisseurs axés sur les composants et des entreprises proposant des services d'inspection complets. Ces approches peuvent coexister car les clients ont des préférences différentes en matière de propriété interne et de prestation externalisée.
La différenciation concurrentielle dépend de plus en plus de la qualité des résultats d'inspection plutôt que des seules spécifications des aéronefs. Les données d'entraînement d'IA spécifiques aux actifs, les examinateurs thermiques expérimentés et les méthodes de reporting peuvent être importants lorsque les clients ont besoin de décisions de maintenance utiles. Le LineDrone de DRONE VOLT, développé avec Hydro-Québec, a été présenté au CIGRE 2026 pour les travaux sur les lignes à très haute tension sous tension, notamment la corrosion des conducteurs et la mesure de l'état des joints. C'est un exemple d'une entreprise se concentrant sur un contexte d'inspection techniquement exigeant plutôt que sur une offre générale d'imagerie aérienne. Les petits prestataires de services peuvent également se positionner grâce à des relations opérationnelles étroites avec les équipes de maintenance et à une connaissance des exigences d'autorisation locales. Le marché de l'inspection thermique par drone peut soutenir plusieurs approches spécialisées car les classes d'actifs ont des risques, des règles de reporting et des conditions de vol différents. Les acheteurs évalueront probablement les fournisseurs sur la fiabilité de l'identification des défauts, la couverture de l'inspection, le délai d'exécution, la sécurité des données et la capacité à soutenir des programmes récurrents.
Leaders du secteur de l'inspection thermique par drone
DJI Technology Co., Ltd.
Skydio, Inc.
Teledyne FLIR LLC
Parrot Drones SAS
Autel Robotics Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Teledyne FLIR OEM a été sélectionné dans le cadre de l'initiative DUTCH (Delivering Unmatched Thermal Capability Hastened) de l'armée américaine pour faire progresser l'imagerie thermique non refroidie de nouvelle génération pour les systèmes aériens sans pilote. Le programme cible des réductions de taille, de poids, de puissance et de coût ainsi que la capacité nationale de fabrication infrarouge non refroidie, avec des implications pour les performances des charges utiles thermiques de drones commerciaux et la sécurité de la chaîne d'approvisionnement.
- Septembre 2026 : DRONE VOLT a annoncé un accord de coopération et d'investissement avec Sol.One (Sol1 BV) comprenant un engagement d'approvisionnement de 5 ans d'une valeur d'au moins 50 millions EUR (54,5 millions USD), dans le cadre duquel Sol.One commandera des systèmes de propulsion et des composants pour le drone Saboteur.
- Juillet 2026 : DJI a publié Terra 5.3.0, introduisant la reconstruction de cartes thermiques 2D qui fusionne simultanément les images thermiques et en lumière visible, un assistant IA intégré pour la classification des anomalies et la reconstruction 3D basée sur la vidéo. La mise à jour intègre l'analyse thermique dans le flux de travail standard de données de mission de DJI et permet aux opérateurs de générer des cartes d'anomalies thermiques géoréférencées sans logiciel de traitement tiers.
- Juillet 2026 : La proposition de réglementation BVLOS Part 108 de la FAA a avancé vers l'examen de l'OIRA le 10 juillet 2026. Cette étape a rapproché les inspections commerciales routinières par drone BVLOS d'un cadre réglementaire normalisé dans l'ensemble du système d'espace aérien national américain.


Périmètre du rapport mondial sur le marché de l'inspection thermique par drone
Le marché de l'inspection thermique par drone désigne le marché des systèmes aériens sans pilote équipés de caméras thermiques et de technologies de détection associées utilisées pour détecter, mesurer et analyser les variations de température dans les actifs, les équipements, les infrastructures et les environnements opérationnels. Ces solutions combinent des drones, des charges utiles thermiques, des systèmes d'acquisition de données, des logiciels d'analyse et des services associés pour permettre l'inspection à distance, sans contact et souvent automatisée d'actifs qui peuvent être difficiles, dangereux ou coûteux d'accès par des méthodes d'inspection conventionnelles.
Le rapport sur le marché de l'inspection thermique par drone est segmenté par type de produit (drones multirotor, drones à voilure fixe et drones VTOL hybrides), charge utile thermique (charges utiles thermiques radiométriques, charges utiles thermiques non radiométriques et charges utiles thermiques multicapteurs), portée (courte portée/VLOS, portée moyenne/VLOS étendu et longue portée/BVLOS), utilisateur final (services publics d'électricité, opérateurs d'énergie renouvelable, pétrole et gaz, fabricants industriels, entreprises de construction et d'immobilier, gouvernement et services d'urgence, sociétés de services d'inspection et autres secteurs d'utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Drones multirotor |
| Drones à voilure fixe |
| Drones VTOL hybrides |
| Charges utiles thermiques radiométriques |
| Charges utiles thermiques non radiométriques |
| Charges utiles thermiques multicapteurs |
| Courte portée / VLOS |
| Portée moyenne / VLOS étendu |
| Longue portée / BVLOS |
| Services publics d'électricité |
| Opérateurs d'énergie renouvelable |
| Compagnies pétrolières et gazières |
| Fabricants industriels |
| Entreprises de construction et d'immobilier |
| Gouvernement et services d'urgence |
| Sociétés de services d'inspection |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de produit | Drones multirotor | ||
| Drones à voilure fixe | |||
| Drones VTOL hybrides | |||
| Par type de charge utile thermique | Charges utiles thermiques radiométriques | ||
| Charges utiles thermiques non radiométriques | |||
| Charges utiles thermiques multicapteurs | |||
| Par portée / distance opérationnelle | Courte portée / VLOS | ||
| Portée moyenne / VLOS étendu | |||
| Longue portée / BVLOS | |||
| Par secteur d'utilisateur final | Services publics d'électricité | ||
| Opérateurs d'énergie renouvelable | |||
| Compagnies pétrolières et gazières | |||
| Fabricants industriels | |||
| Entreprises de construction et d'immobilier | |||
| Gouvernement et services d'urgence | |||
| Sociétés de services d'inspection | |||
| Autres secteurs d'utilisateurs finaux | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'inspection thermique par drone ?
La taille du marché de l'inspection thermique par drone était de 3,49 milliards USD en 2026 et devrait atteindre 8,59 milliards USD d'ici 2031 à un CAGR de 19,74 %. L'estimation reflète un besoin croissant de relevés thermiques programmés sur les actifs de réseau, renouvelables, industriels et énergétiques. Elle reflète également la valeur opérationnelle de l'inspection d'équipements dispersés sans recourir à une visite manuelle distincte pour chaque observation.
Qu'est-ce qui stimule la demande d'inspections thermiques par drone ?
Le vieillissement des réseaux électriques, les ajouts d'actifs renouvelables, les programmes de maintenance prédictive et la demande de relevés thermographiques documentés soutiennent l'adoption. Ces conditions rendent la collecte de données reproductible plus utile pour les équipes de maintenance gérant des actifs dispersés. L'exigence est la plus forte lorsqu'un opérateur a besoin d'observations cohérentes sur un grand nombre de composants, de sites ou de routes.
Quel type de drone domine les travaux d'inspection thermique ?
Les drones multirotor étaient en tête avec 58,47 % de la part de revenus en 2025, car ils peuvent se maintenir en vol stationnaire et opérer efficacement autour des actifs sur site. Ils sont bien adaptés aux postes électriques, aux installations en toiture, aux espaces confinés et à d'autres emplacements nécessitant un positionnement précis. Leur rôle pratique est le plus fort lorsque les angles de vue rapprochés et les trajectoires de vol contrôlées sont plus importants que la distance de la route.
Pourquoi les charges utiles thermiques radiométriques sont-elles importantes ?
Les charges utiles radiométriques détenaient 52,63 % de la part de revenus en 2025, car elles capturent des données de température par pixel pour des enregistrements d'inspection détaillés. Cela soutient les révisions où les opérateurs ont besoin de plus d'informations qu'une simple comparaison visuelle des schémas de chaleur. Un enregistrement de température documenté peut également soutenir les révisions de suivi lorsqu'une équipe doit comparer le même actif dans le temps.
Comment la capacité BVLOS affecte-t-elle les inspections thermiques ?
Les opérations BVLOS peuvent améliorer la couverture des lignes de transport, des pipelines, des voies ferrées et des actifs offshore, mais elles dépendent d'autorisations opérationnelles formelles. Un accès cohérent aux longues routes peut réduire le nombre de vols séparés et de déplacements d'équipes nécessaires pour un relevé. Il peut également aider un prestataire à planifier la collecte de données comme une route connectée plutôt qu'une séquence de missions locales déconnectées.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 22,46 % jusqu'en 2031, soutenue par les programmes d'inspection des réseaux et le déploiement des énergies renouvelables. Sa demande comprend de grands réseaux de transport, des actifs de production en expansion et un besoin croissant d'enregistrements de maintenance structurés. La région contient également des environnements opérationnels variés où les prestataires doivent aligner les équipements, les procédures de terrain et les autorisations avec les besoins des infrastructures locales.
Dernière mise à jour de la page le:



