
Tamaño y Participación del Mercado de Inspección Térmica con Drones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.49 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.59 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 19.74 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inspección Térmica con Drones por Mordor Intelligence
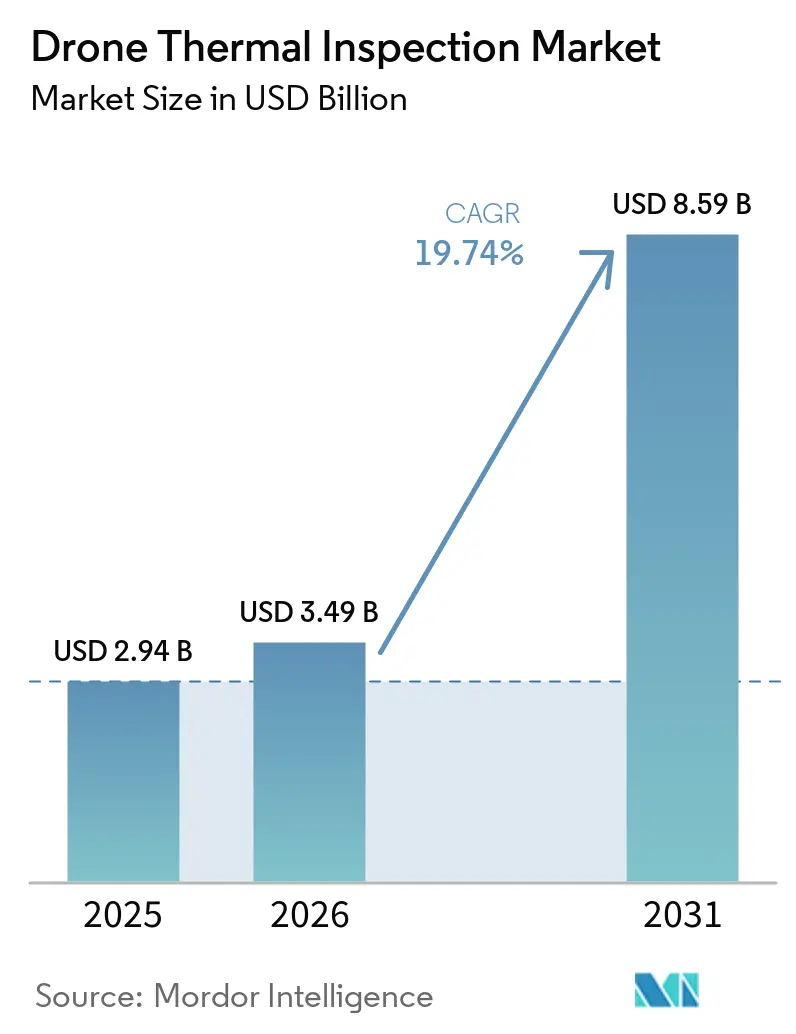
El tamaño del mercado de inspección térmica con drones fue valorado en 2,94 mil millones de USD en 2025 y se estima que se expandirá desde 3,49 mil millones de USD en 2026 hasta alcanzar 8,59 mil millones de USD en 2031, a una CAGR del 19,74% durante el período de pronóstico (2026-2031). Los programas de modernización de redes están incrementando la necesidad de inspecciones en activos de transmisión, distribución y subestaciones. Las incorporaciones de energías renovables también requieren levantamientos termográficos periódicos para registros de activos, seguros y procesos de garantía. Los sistemas de drones reducen el tiempo necesario para inspeccionar sitios de difícil acceso y producen datos de condición repetibles para los equipos de mantenimiento. Los docks autónomos, el procesamiento en el borde y los flujos de trabajo conectados pueden hacer que las inspecciones frecuentes sean más prácticas cuando el personal especializado es limitado. El mercado de inspeccin térmica con drones se beneficia, por tanto, tanto de la demanda de sustitución de inspecciones manuales como de la nueva demanda derivada de la expansión de la infraestructura energética.
Conclusiones Clave del Informe
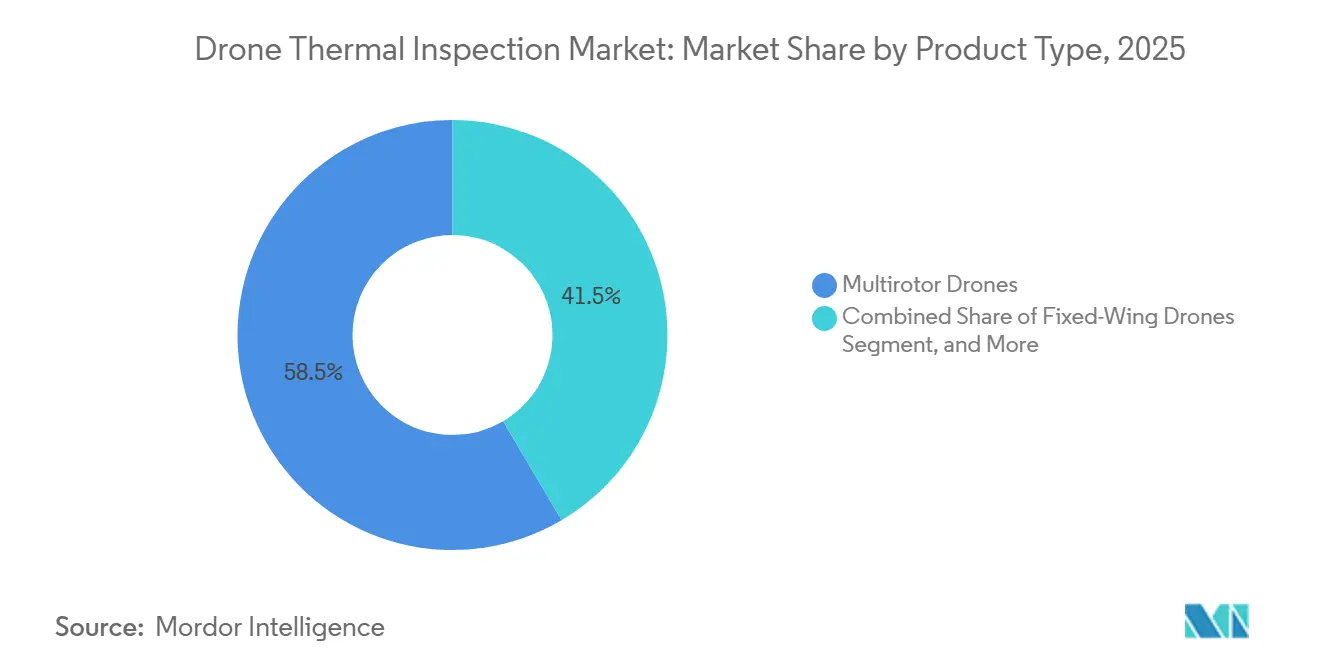
- Por tipo de producto, los drones multirrotor representaron el 58,47% de la participación en ingresos en 2025 en el mercado de inspección térmica con drones, mientras que se proyecta que los drones VTOL híbridos se expandirán a una CAGR del 22,63% hasta 2031.
- Por tipo de carga útil térmica, las cargas útiles térmicas radiométricas representaron el 52,63% de la participación en ingresos en 2025, mientras que se proyecta que las cargas útiles térmicas multisensor avanzarán a una CAGR del 22,87% hasta 2031.
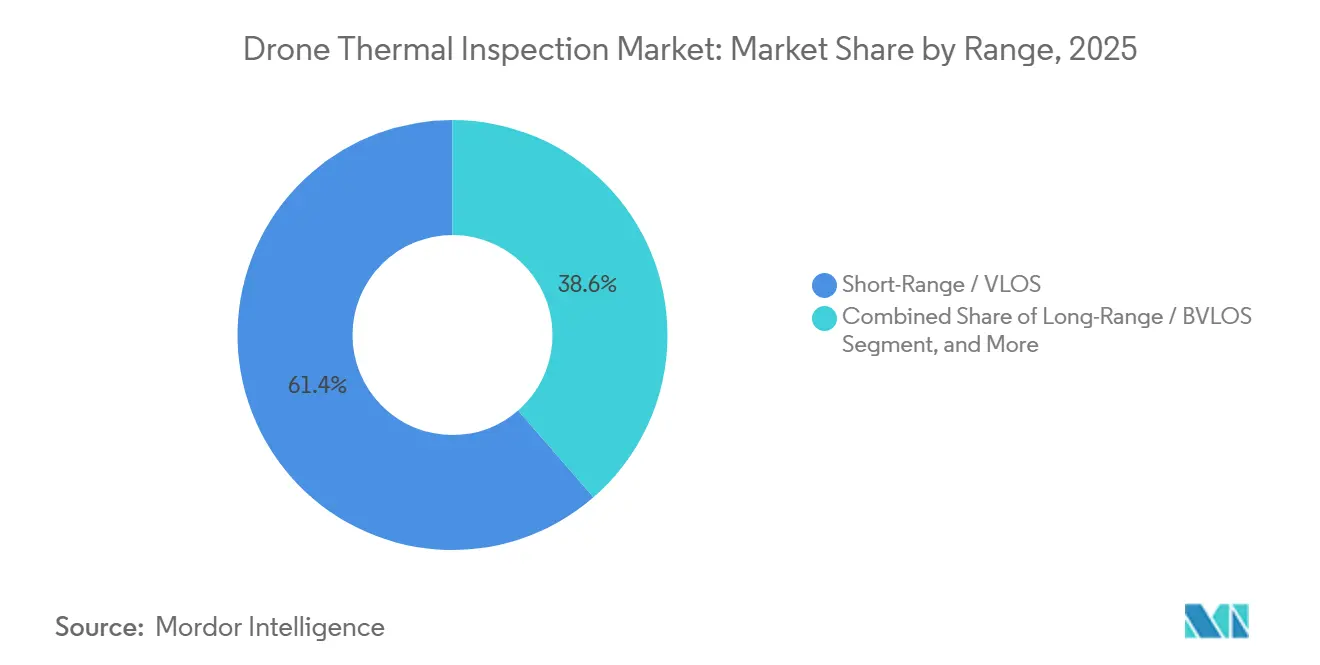
- Por alcance, las configuraciones de corto alcance/VLOS representaron el 61,38% de la participación en ingresos en 2025, mientras que se proyecta que las configuraciones de largo alcance/BVLOS se expandirán a una CAGR del 21,41% hasta 2031.
- Por industria de usuario final, las empresas de servicios eléctricos representaron el 28,74% de la participación en ingresos en 2025, mientras que se proyecta que las empresas de servicios de inspección crecerán a una CAGR del 22,92% hasta 2031 en el mercado de inspección térmica con drones.
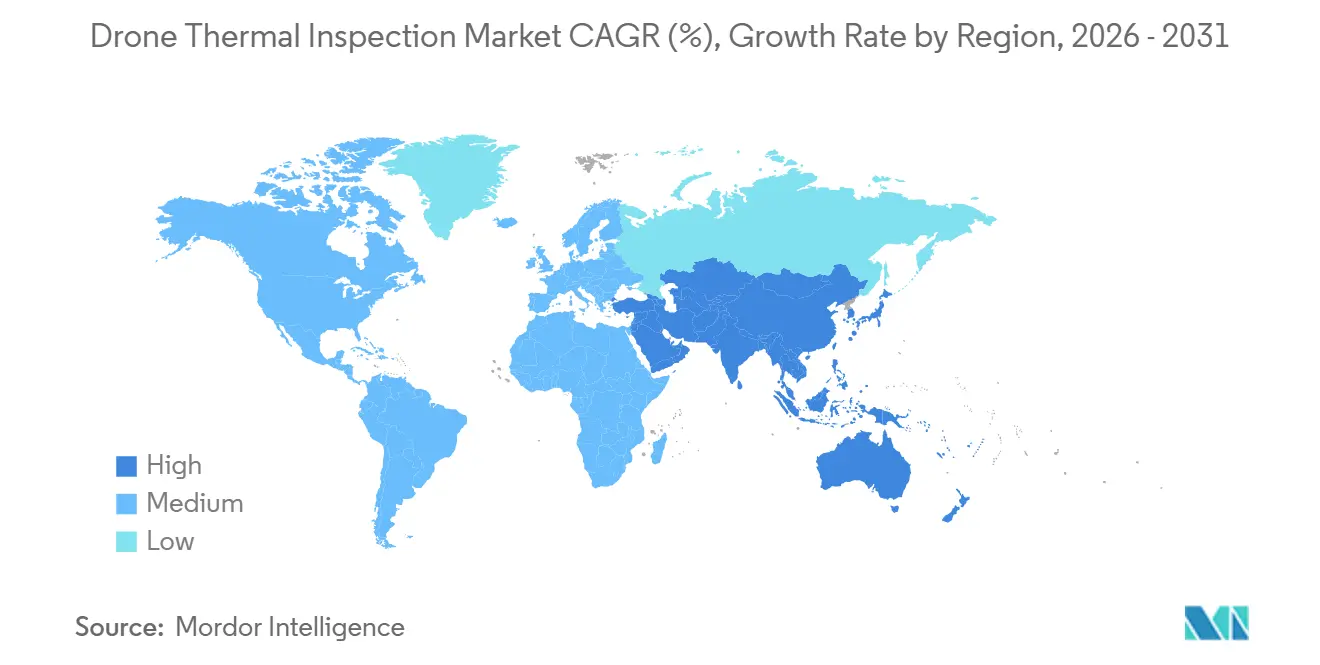
- Por geografía, América del Norte representó el 34,91% de la participación en ingresos en 2025, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 22,46% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Inspección Térmica con Drones
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la Infraestructura Eléctrica y de Energías Renovables | +3.8% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de los Programas de Mantenimiento Predictivo | +3.2% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Normalización Regulatoria del BVLOS | +2.5% | América del Norte y la Unión Europea, con extensión a Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Detección de Anomalías Térmicas Habilitada por IA | +2.1% | Global | Corto plazo (≤ 2 años) |
| Demanda de Inspección Térmica tras Eventos Meteorológicos Extremos | +1.6% | América del Norte, Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Documentación Termográfica Impulsada por Seguros y Cumplimiento Normativo | +1.2% | Europa y América del Norte, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Infraestructura Eléctrica y de Energías Renovables
Las redes eléctricas construidas entre las décadas de 1950 y 1980 requieren verificaciones de condición más frecuentes a medida que los componentes envejecidos permanecen en servicio. Karnataka Power Transmission Corporation Limited utilizó drones con imágenes térmicas en más de 3.370 km de líneas de transmisión de alta tensión en 2025 e identificó más de 150.000 defectos técnicos, mientras que las interrupciones relacionadas con la transmisión reportadas disminuyeron en un 85%. El mercado de inspección térmica con drones se beneficia de este requisito porque las imágenes térmicas aéreas pueden inspeccionar conductores, conexiones, subestaciones y equipos relacionados sin necesidad de acceso manual rutinario. La Agencia Internacional de Energía reportó adiciones récord de capacidad renovable global en 2023 y 2024, lo que amplía la base de activos instalados que requieren inspección y mantenimiento.[1]Agencia Internacional de Energía, "Renovables 2024," Agencia Internacional de Energía, iea.org. El trabajo térmico con drones puede proporcionar registros visuales repetibles para requisitos de mantenimiento, seguros y garantías en sitios dispersos. También ayuda a las empresas de servicios públicos a comparar nuevos hallazgos con observaciones anteriores y dirigir a los equipos de campo hacia activos con diferencias de temperatura recurrentes o anomalías visibles.
Expansión de los Programas de Mantenimiento Predictivo
Las empresas de servicios públicos, los operadores de petróleo y gas y las instalaciones industriales están pasando de calendarios de inspección fijos hacia un mantenimiento basado en la condición de los activos. AEP Ohio realizó un piloto de inspecciones con drones en 2025 en el 4% de su sistema de distribución y encontró más de 150 problemas de Nivel 1, incluidas anomalías térmicas detectadas por sensores infrarrojos. Los vuelos repetidos crean un historial de condición que ayuda a los equipos de mantenimiento a comparar los mismos activos a lo largo del tiempo. El mercado de inspección térmica con drones se beneficia cuando estos registros se incorporan a los programas de confiabilidad en lugar de tratarse como un levantamiento visual independiente. La planificación de misiones conectada, el procesamiento de datos y los flujos de trabajo de órdenes de trabajo pueden reducir el tiempo entre un hallazgo y una decisión de reparación. Los proveedores de servicios pueden apoyar este modelo con pilotos, analistas, procesos de reporte e inspecciones recurrentes para los propietarios de activos que no desean desarrollar todas las capacidades internamente.
Normalización Regulatoria del BVLOS
La inspección de largo alcance sigue estrechamente vinculada a las normas que rigen los vuelos más allá de la línea visual de visión. La Administración Federal de Aviación publicó su propuesta de norma, Normalización de las Operaciones de Sistemas de Aeronaves No Tripuladas Más Allá de la Línea Visual de Visión, en agosto de 2025. La propuesta describe un marco basado en el desempeño para operaciones que se extienden más allá de la observación visual directa del piloto. El mercado de inspección térmica con drones puede expandirse de manera más eficiente cuando las misiones recurrentes en corredores no dependen de aprobaciones específicas por ubicación. El avance regulatorio afecta la inversión en aeronaves, docks, capacitación y sistemas de datos, ya que los operadores necesitan certeza de que las rutas definidas pueden utilizarse de forma regular. Una vía de aprobación consistente apoyaría la inspección programada de líneas de transmisión, tuberías, ferrocarriles y activos en alta mar donde la cobertura continua puede justificar el costo de los sistemas de largo alcance.
Detección de Anomalías Térmicas Habilitada por IA
Las imágenes térmicas producen grandes volúmenes de datos, y la revisión manual puede limitar el número de sitios que un equipo de inspección puede procesar. Los sistemas habilitados por IA pueden clasificar imágenes, identificar posibles anomalías y preparar hallazgos para un revisor calificado. Un estudio de 2026 publicado en Scientific Reports sobre el marco SolarIR-DETR reportó una precisión media promedio del 82,82% en IoU 0,5 y un 29,5% menos de parámetros que las arquitecturas de referencia. Percepto lanzó su plataforma de inteligencia de inspección de próxima generación para infraestructura energética en junio de 2026, combinando aeronaves autónomas, autonomía a bordo y análisis contextual. El mercado de inspección térmica con drones puede crecer cuando los equipos de inspección reducen el tiempo de revisión rutinaria de imágenes y dirigen a los analistas calificados hacia hallazgos de mayor prioridad. El procesamiento en el borde puede acortar el tiempo entre el vuelo y la clasificación inicial, mientras que la validación humana sigue siendo necesaria para los informes de seguros, seguridad y mantenimiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación del Espacio Aéreo y Aprobaciones BVLOS | -3.8% | Global, agudo en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Requisitos de Interpretación y Calibración de Datos Térmicos | -2.6% | Global | Mediano plazo (2-4 años) |
| Limitaciones de Autonomía de Batería para Cargas Útiles Radiométricas | -1.9% | Global, particularmente para operaciones en corredores BVLOS | Largo plazo (≥ 4 años) |
| Restricciones de Ciberseguridad y Datos de Infraestructura Crítica | -1.4% | Global, agudo en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación del Espacio Aéreo y Aprobaciones BVLOS
Las normas nacionales y las prácticas de autorización local aún limitan la escala de las operaciones de drones de largo alcance, ya que la aprobación para una ruta puede no aplicarse a la infraestructura cercana. El marco propuesto por la FAA indica que el trabajo regulatorio continúa, pero las operaciones siguen sujetas a los requisitos existentes hasta que entre en vigor una norma definitiva. Esto genera incertidumbre para las empresas que necesitan acceso predecible a corredores largos de transmisión o tuberías y puede retrasar la inversión en flotas. El mercado de inspección térmica con drones se ve afectado porque las aeronaves diseñadas para rutas extendidas pueden no utilizarse a su plena capacidad técnica. Los proveedores también deben preparar procedimientos diferentes según las jurisdicciones, lo que extiende los períodos de planificación y recuperación para los costos de equipos y capacitación. Hasta que las aprobaciones sean más estables, es probable que las operaciones de corto alcance y las basadas en sitios específicos sigan siendo los modelos de inspección más accesibles.
Requisitos de Interpretación y Calibración de Datos Térmicos
Una imagen térmica solo es útil cuando el sensor está calibrado y los resultados se interpretan correctamente, ya que la emisividad, la temperatura reflejada, la distancia, las condiciones meteorológicas y el ángulo de visión pueden afectar la lectura. La norma IEC TS 62446-3 establece las condiciones y prácticas de reporte para las pruebas termográficas de sistemas fotovoltaicos. El mercado de inspección térmica con drones debe, por tanto, contar con personal calificado y procedimientos operativos documentados, no solo con cámaras de mayor resolución. Una interpretación incorrecta puede generar falsas alarmas o dejar problemas significativos sin resolver cuando un informe se utiliza en decisiones de seguros o garantías. La disponibilidad de termógrafos calificados puede limitar los programas en muchas ubicaciones, ya que una carga útil térmica no crea automáticamente un registro válido para seguros. Los propietarios de activos necesitan condiciones de levantamiento comparables y procesos de revisión defendibles en todos los ciclos de inspección, lo que eleva los requisitos del programa pero apoya el trabajo recurrente para los proveedores con experiencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Plataformas Multirrotor Lideran el Trabajo Rutinario Mientras que los VTOL Híbridos Amplían la Cobertura
Los drones multirrotor representaron el 58,47% de los ingresos del mercado de inspección térmica con drones en 2025, ya que pueden operar alrededor de subestaciones, instalaciones solares en tejados, instalaciones industriales y espacios confinados. Su capacidad de despegue vertical y de mantenerse estacionarios cerca de un objetivo hace posible la inspección detallada de componentes individuales. Los operadores pueden utilizarlos donde el posicionamiento preciso es más importante que la distancia máxima. Su diseño compacto también facilita el trabajo en lugares con espacio de despegue limitado. Las cargas útiles radiométricas compatibles han contribuido a establecer estas aeronaves en programas rutinarios de servicios públicos y comerciales. Los drones de ala fija desempeñan un papel más específico donde la velocidad en corredor y la autonomía son fundamentales para la tarea de inspección. Su incapacidad para mantenerse estacionarios limita el tiempo disponible para inspeccionar un componente individual desde varias posiciones. La industria de inspección térmica con drones utiliza con mayor frecuencia sistemas de ala fija cuando la ruta del activo es larga y el objetivo de inspección es la cobertura amplia.
Se proyecta que las plataformas VTOL híbridas se expandirán a una CAGR del 22,63% hasta 2031, a medida que los operadores buscan mayor alcance sin sacrificar la capacidad de despegue vertical. Estas aeronaves pueden apoyar inspecciones de líneas de transmisión, tuberías, ferrocarriles y otros activos lineales que se extienden más allá de un único sitio. El FIXAR 007 NG admite tiempos de vuelo superiores a 59 minutos con una carga útil térmica y distancias de hasta 60 km en una sola misión. Este rendimiento ilustra por qué las aeronaves híbridas son relevantes donde las limitaciones de batería de los multirrotor interrumpen el trabajo en corredores. El mercado de inspección térmica con drones puede utilizar los sistemas VTOL híbridos de manera más amplia cuando las aprobaciones operativas permitan rutas de larga distancia consistentes. Los sistemas de dron en caja también pueden ampliar la utilidad de los multirrotor en sitios fijos al permitir vuelos programados y recarga. La selección de productos seguirá dependiendo del diseño del activo, el tiempo de permanencia requerido y los permisos operativos disponibles para el proveedor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Carga Útil Térmica: Los Sistemas Radiométricos Lideran la Documentación Mientras que los Sistemas Multisensor Avanzan
Las cargas útiles térmicas radiométricas representaron el 52,63% de los ingresos del mercado de inspección térmica con drones en 2025, ya que registran información de temperatura para cada píxel. Esta capacidad apoya los registros de inspección que requieren más que un contraste visible entre áreas calientes y frías. Los operadores pueden utilizar datos radiométricos para revisar la gravedad y la ubicación de una posible anomalía. Los datos son relevantes para inspecciones solares, eléctricas e industriales que requieren hallazgos documentados. Estas cargas útiles se utilizan comúnmente en programas de inspección que requieren registros térmicos defendibles para revisiones de mantenimiento, seguros o garantías. Las cargas útiles no radiométricas siguen siendo relevantes para trabajos sensibles al costo que se centran en identificar diferencias de calor visibles. Su uso es más limitado cuando el operador necesita información de temperatura absoluta y condiciones de reporte controladas. El tamaño del mercado de inspección térmica con drones para cargas útiles radiométricas subraya la importancia de la calidad de inspección documentada en operaciones intensivas en activos.
Se proyecta que las cargas útiles térmicas multisensor avanzarán a una CAGR del 22,87% hasta 2031. Combinan detección térmica radiométrica, zoom óptico y telemetría láser en un único cardán. Esta configuración puede reducir la necesidad de realizar misiones separadas para documentación térmica y visual. Un equipo de inspección puede visualizar un posible problema térmico y recopilar evidencia visual contextual en el mismo vuelo. Las aeronaves multirrotor e VTOL híbridas más grandes pueden transportar estas cargas útiles con mayor facilidad a medida que mejora su capacidad. El enfoque de Teledyne FLIR en imágenes térmicas sin refrigeración bajo la iniciativa DUTCH del Ejército de los EE. UU. subraya el trabajo continuo en consideraciones de tamaño, peso, potencia y costo para los sistemas no tripulados. La industria de inspección térmica con drones puede beneficiarse de los proveedores de cargas útiles que ofrecen módulos y software compatibles con múltiples plataformas de aeronaves. Esta estructura permite a los operadores seleccionar una combinación de aeronave y carga útil que se adapte a cada entorno de inspección.
Por Alcance: El VLOS Apoya los Volúmenes Actuales Mientras que el BVLOS Transforma la Economía de los Corredores
Las configuraciones de corto alcance/VLOS representaron el 61,38% de los ingresos del mercado de inspección térmica con drones en 2025, lo que refleja la base instalada de trabajos de inspección en sitios específicos. Las subestaciones, los sistemas fotovoltaicos en tejados, los parques de tanques y las instalaciones de fabricación a menudo se encuentran dentro de un área visual definida. Estas operaciones pueden planificarse en torno a grupos de activos más pequeños y rutas de vuelo más cortas. Las normas VLOS están generalmente más establecidas que las aprobaciones operativas de largo alcance. Esto hace que los sistemas de corto alcance sean prácticos para inspecciones de mantenimiento rutinario. También permiten a los operadores realizar verificaciones visuales y térmicas detalladas de estructuras o componentes individuales. Las operaciones de alcance medio y VLOS extendido proporcionan una opción intermedia donde una red de observadores o ayudas visuales pueden ampliar la cobertura. La participación del mercado de inspección térmica con drones correspondiente a las configuraciones de corto alcance subraya la importancia continua de los modelos operativos accesibles.
Se proyecta que las configuraciones de largo alcance/BVLOS se expandirán a una CAGR del 21,41% hasta 2031, ya que los activos lineales pueden extenderse a lo largo de muchos kilómetros. El paso de VLOS a BVLOS puede reducir la necesidad de reposicionamiento repetido de equipos y vuelos cortos separados. También puede apoyar la recopilación continua de datos en líneas de transmisión, tuberías, ferrocarriles y activos de energía eólica en alta mar. Este modelo operativo depende de la aprobación regulatoria, comunicaciones confiables y procedimientos para la conciencia del espacio aéreo. Las aeronaves de largo alcance ofrecen pleno beneficio económico solo cuando los operadores pueden volar rutas planificadas de manera consistente. El mercado de inspección térmica con drones puede beneficiarse de este modelo a medida que las vías de aprobación se vuelvan más repetibles. Al mismo tiempo, la autonomía de la batería sigue siendo una restricción práctica para misiones largas con cargas útiles radiométricas. Los proveedores deben equilibrar la longitud de la ruta, la calidad de la imagen, las condiciones meteorológicas, la energía de reserva y la necesidad de una recopilación de datos repetible.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: Las Empresas de Servicios Públicos Lideran la Demanda Mientras que los Proveedores de Servicios Apoyan la Externalización
Las empresas de servicios eléctricos representaron el 28,74% de los ingresos del mercado de inspección térmica con drones en 2025, convirtiéndolas en el grupo de usuarios finales más grande. El envejecimiento de los equipos de red, el refuerzo ante tormentas y los requisitos de confiabilidad crean la necesidad de verificaciones sistemáticas de condición. Las imágenes térmicas pueden identificar patrones de calor inusuales en conexiones eléctricas y otros componentes. Los levantamientos aéreos repetidos también permiten a las empresas de servicios públicos construir un registro de resultados de inspección en subestaciones, líneas y activos de distribución. Los operadores de energías renovables son otro grupo de clientes importante, ya que las instalaciones solares y eólicas requieren mantenimiento durante toda su vida operativa. Las empresas de petróleo y gas utilizan la inspección térmica para techos de tanques, tuberías sobre el suelo y equipos críticos. Los fabricantes industriales, las empresas de construcción, los propietarios de bienes raíces, los gobiernos y los servicios de emergencia impulsan la demanda de mantenimiento eléctrico, evaluación de edificios, búsqueda y rescate, mapeo de incendios forestales y protección de infraestructura. El mercado de inspección térmica con drones atiende a estos usuarios a través de diferentes procedimientos de vuelo y necesidades de reporte.
Se proyecta que las empresas de servicios de inspección se expandirán a una CAGR del 22,92% hasta 2031, a medida que más propietarios de activos buscan programas de inspección gestionados. Este modelo proporciona acceso a pilotos, cargas útiles térmicas, analistas, plataformas de datos y procedimientos de reporte sin requerir que el cliente desarrolle todas las capacidades internamente. Es especialmente relevante cuando un propietario de activos opera varios sitios pero no necesita un equipo de drones a tiempo completo en cada ubicación. La plataforma de inteligencia de inspección de Percepto de 2026 combina drones autónomos, IA contextual y operaciones remotas para clientes de infraestructura energética. Dichas plataformas apoyan contratos basados en resultados centrados en la frecuencia de inspección y los hallazgos de mantenimiento útiles. La industria de inspección térmica con drones también se está volviendo más exigente para los proveedores más pequeños, ya que los clientes esperan certificación, manejo seguro de datos y operaciones recurrentes confiables. Las empresas de servicios que satisfacen estas necesidades pueden construir relaciones a largo plazo con los clientes a través de inspecciones repetidas.
Análisis Geográfico
América del Norte representó el 34,91% de los ingresos del mercado global de inspección térmica con drones en 2025. La región cuenta con una gran base de clientes de servicios públicos, un sector de servicios de drones comerciales desarrollado y una amplia demanda de inspecciones de activos de red e industriales. El marco BVLOS propuesto por la FAA puede ampliar el área operativa disponible para los proveedores de inspección de largo alcance aprobados. Las empresas de servicios públicos de América del Norte pueden utilizar programas de drones térmicos para redes de transmisión, sistemas de distribución, subestaciones y áreas de alto riesgo de incendio. Canadá añade demanda a través de la actividad establecida de inspección de servicios públicos y las condiciones de prueba de drones. México ofrece oportunidades a medida que la infraestructura eléctrica se expande y los proveedores de servicios buscan clientes adicionales. La participación del mercado de inspección térmica con drones en la región refleja su adopción establecida por parte de los servicios públicos y la disponibilidad de proveedores de servicios especializados.
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 22,46% hasta 2031, convirtiéndola en la región de más rápido crecimiento. Los programas de inspección de redes de China apoyan la demanda en transmisión de ultra alta tensión, subestaciones urbanas y redes de distribución. DJI Enterprise ganó la primera licitación de adquisición de drones de inspección de 2026 de State Grid Corporation of China por un monto de 1,83 mil millones de CNY (250 millones de USD), cubriendo trabajos en 26 provincias. India también cuenta con una red de transmisión grande y envejecida que requiere monitoreo de condición. El despliegue de 2025 de Karnataka Power Transmission Corporation Limited demuestra el potencial operativo de los levantamientos térmicos con drones para redes de líneas largas. Japón y Corea del Sur tienen bases de activos industriales capaces de apoyar la demanda de inspección. El desarrollo de infraestructura en el Sudeste Asiático puede ofrecer oportunidades adicionales a medida que las normas de drones y las prácticas operativas maduren.
Europa se beneficia de los enfoques establecidos para la evaluación de riesgos en operaciones de drones y de los requisitos de integridad de activos en el sector energético. La actividad de inspección aérea autónoma centralizada de National Grid en Inglaterra y Gales demuestra el uso de operaciones BVLOS para infraestructura de transmisión.[2]National Grid, "Inspecciones con Drones por Primera Vez en el Mundo Ayudan a Mantener el Flujo de Electricidad," National Grid, nationalgrid.com. Alemania, el Reino Unido y Francia tienen demanda vinculada a la energía eólica en alta mar, el envejecimiento de las redes de gas y los requisitos de mantenimiento del sector energético. DRONE VOLT y SKIPPER NDT firmaron un acuerdo de colaboración en 2026 para integrar IA, análisis geoespacial y detección electromagnética en plataformas de drones para la inspección de tuberías e infraestructura crítica. América del Sur se encuentra en una etapa más temprana, aunque las actividades de petróleo y gas en alta mar de Brasil y la base renovable de Argentina pueden generar demanda. Oriente Medio y África tienen potencial en el mantenimiento de servicios públicos y petróleo y gas, así como en la inspección fotovoltaica asociada a grandes programas de energías renovables. El mercado de inspección térmica con drones se desarrollará a diferentes velocidades en estas regiones, ya que el acceso regulatorio, la capacidad de servicio y la inversión en activos difieren según el país.

Panorama Competitivo
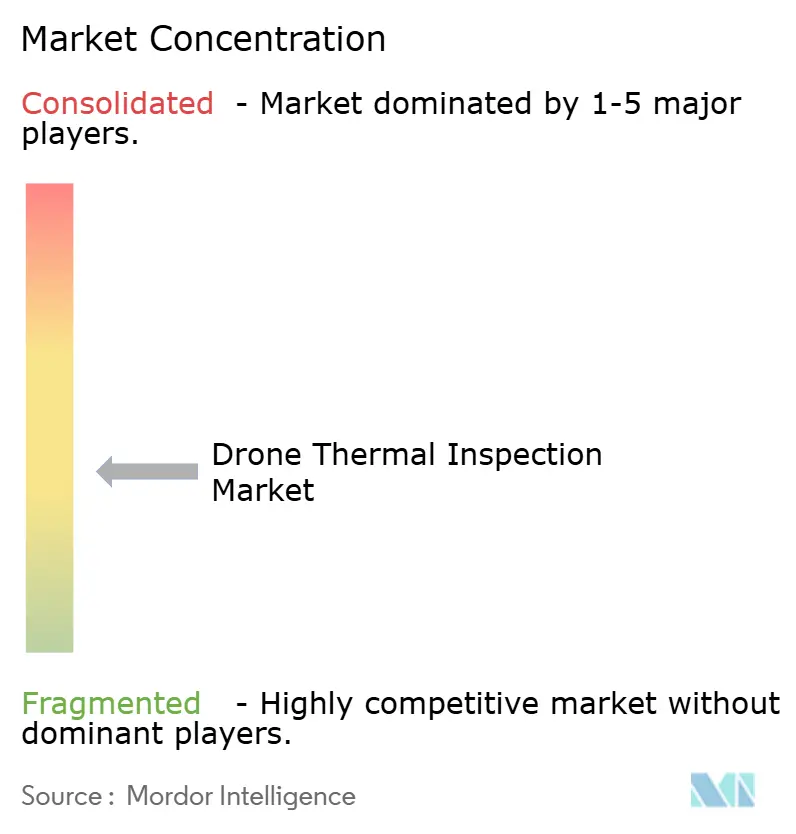
El mercado de inspección térmica con drones está moderadamente fragmentado porque los fabricantes de aeronaves, los proveedores de cargas útiles térmicas, las plataformas de autonomía y los proveedores de servicios abordan diferentes partes del flujo de trabajo de inspección. DJI tiene una posición destacada en los despliegues relacionados con grandes servicios públicos en Asia a través de plataformas con capacidad térmica y sistemas de misión autónomos. Su victoria en la licitación de State Grid de 2026 cubrió trabajos de transmisión, subestaciones y distribución en 26 provincias chinas. Las empresas centradas en hardware están añadiendo autonomía y análisis para que sus sistemas puedan apoyar flujos de trabajo de inspección más completos. Las empresas centradas en software ofrecen operaciones remotas y servicios gestionados que pueden generar ingresos recurrentes. Esta estructura significa que las empresas a menudo compiten a través de capacidades distintas en lugar de líneas de productos idénticas. Los clientes pueden seleccionar una aeronave, una carga útil térmica y una plataforma de software por separado cuando sus requisitos operativos difieren.
Los especialistas en cargas útiles térmicas siguen siendo importantes porque la calidad de la inspección depende del rendimiento del sensor, la calibración y el manejo de datos. Teledyne FLIR finalizó las ventas del dron profesional SIRAS en 2025 y reorientó su actividad hacia módulos de cámara térmica y software integrado a través de su programa Thermal by FLIR.[3] Teledyne FLIR, "Thermal by FLIR," Teledyne FLIR, teledyneflir.com. Este movimiento ilustra cómo un proveedor puede apoyar a múltiples socios de aeronaves en lugar de competir directamente en cada capa del sistema. El trabajo de la empresa en imágenes sin refrigeración bajo la iniciativa DUTCH también refleja atención a los requisitos de tamaño, peso, potencia y costo para los sistemas no tripulados. El lanzamiento de la plataforma de Percepto en junio de 2026 representa una estrategia diferente, combinando aeronaves autónomas, IA y operaciones gestionadas para clientes de servicios públicos y petróleo y gas. El mercado de inspección térmica con drones incluye, por tanto, tanto proveedores centrados en componentes como empresas que ofrecen servicios de inspección completos. Estos enfoques pueden coexistir porque los clientes tienen diferentes preferencias en cuanto a la propiedad interna y la entrega externalizada.
La diferenciación competitiva depende cada vez más de la calidad de los resultados de inspección y no solo de las especificaciones de las aeronaves. Los datos de entrenamiento de IA específicos para cada tipo de activo, los revisores térmicos con experiencia y los métodos de reporte pueden ser importantes cuando los clientes necesitan decisiones de mantenimiento útiles. El LineDrone de DRONE VOLT, desarrollado con Hydro-Québec, fue presentado en CIGRE 2026 para trabajos en líneas de extra alta tensión energizadas, incluida la corrosión de conductores y la medición de la condición de empalmes. Este es un ejemplo de una empresa que se concentra en un entorno de inspección técnicamente exigente en lugar de una oferta general de imágenes aéreas. Los proveedores de servicios más pequeños también pueden construir posiciones a través de relaciones operativas estrechas con los equipos de mantenimiento y la familiaridad con los requisitos de autorización locales. El mercado de inspección térmica con drones puede apoyar varios enfoques especializados porque las clases de activos tienen diferentes riesgos, normas de reporte y condiciones de vuelo. Es probable que los compradores evalúen a los proveedores en función de la confiabilidad de la identificación de defectos, la cobertura de inspección, el tiempo de respuesta, la seguridad de los datos y la capacidad de apoyar programas recurrentes.
Líderes de la Industria de Inspección Térmica con Drones
DJI Technology Co., Ltd.
Skydio, Inc.
Teledyne FLIR LLC
Parrot Drones SAS
Autel Robotics Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Teledyne FLIR OEM fue seleccionada bajo la iniciativa DUTCH (Delivering Unmatched Thermal Capability Hastened) del Ejército de los EE. UU. para avanzar en las imágenes térmicas sin refrigeración de próxima generación para sistemas aéreos no tripulados. El programa tiene como objetivo reducciones en tamaño, peso, potencia y costo, así como la capacidad de fabricación doméstica de infrarrojos sin refrigeración, con implicaciones para el rendimiento de las cargas útiles térmicas de drones comerciales y la seguridad de la cadena de suministro.
- Septiembre de 2026: DRONE VOLT anunció un acuerdo de cooperación e inversión con Sol.One (Sol1 BV) que comprende un compromiso de suministro de 5 años por un valor mínimo de 50 millones de EUR (54,5 millones de USD), en virtud del cual Sol.One ordenará sistemas de propulsión y componentes para el UAV Saboteur.
- Julio de 2026: DJI lanzó Terra 5.3.0, introduciendo la reconstrucción de mapas térmicos 2D que fusiona imágenes térmicas y de luz visible simultáneamente, un asistente de IA integrado para la clasificación de anomalías y la reconstrucción 3D basada en video. La actualización integra el análisis térmico en el flujo de trabajo estándar de datos de misión de DJI y permite a los operadores generar mapas de anomalías térmicas georreferenciados sin software de procesamiento de terceros.
- Julio de 2026: La propuesta de regulación BVLOS de la Parte 108 de la FAA avanzó a revisión de la OIRA el 10 de julio de 2026. Este hito posicionó las inspecciones comerciales rutinarias con drones BVLOS más cerca de una base regulatoria normalizada en todo el Sistema Nacional de Espacio Aéreo de los EE. UU.


Alcance del Informe Global del Mercado de Inspección Térmica con Drones
El Mercado de Inspección Térmica con Drones se refiere al mercado de sistemas aéreos no tripulados equipados con cámaras de imágenes térmicas y tecnologías de detección relacionadas que se utilizan para detectar, medir y analizar variaciones de temperatura en activos, equipos, infraestructura y entornos operativos. Estas soluciones combinan drones, cargas útiles térmicas, sistemas de adquisición de datos, software de análisis y servicios asociados para permitir la inspección remota, sin contacto y a menudo automatizada de activos que pueden ser difíciles, peligrosos o costosos de acceder mediante métodos de inspección convencionales.
El Informe del Mercado de Inspección Térmica con Drones está Segmentado por Tipo de Producto (Drones Multirrotor, Drones de Ala Fija y Drones VTOL Híbridos), Carga Útil Térmica (Cargas Útiles Térmicas Radiométricas, Cargas Útiles Térmicas No Radiométricas y Cargas Útiles Térmicas Multisensor), Alcance (Corto Alcance/VLOS, Alcance Medio/VLOS Extendido y Largo Alcance/BVLOS), Usuario Final (Empresas de Servicios Eléctricos, Operadores de Energías Renovables, Petróleo y Gas, Fabricantes Industriales, Empresas de Construcción e Inmobiliarias, Gobierno y Servicios de Emergencia, Empresas de Servicios de Inspección y Otras Industrias de Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Drones Multirrotor |
| Drones de Ala Fija |
| Drones VTOL Híbridos |
| Cargas Útiles Térmicas Radiométricas |
| Cargas Útiles Térmicas No Radiométricas |
| Cargas Útiles Térmicas Multisensor |
| Corto Alcance / VLOS |
| Alcance Medio / VLOS Extendido |
| Largo Alcance / BVLOS |
| Empresas de Servicios Eléctricos |
| Operadores de Energías Renovables |
| Empresas de Petróleo y Gas |
| Fabricantes Industriales |
| Empresas de Construcción e Inmobiliarias |
| Gobierno y Servicios de Emergencia |
| Empresas de Servicios de Inspección |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tipo de Producto | Drones Multirrotor | ||
| Drones de Ala Fija | |||
| Drones VTOL Híbridos | |||
| Por Tipo de Carga Útil Térmica | Cargas Útiles Térmicas Radiométricas | ||
| Cargas Útiles Térmicas No Radiométricas | |||
| Cargas Útiles Térmicas Multisensor | |||
| Por Alcance / Distancia Operativa | Corto Alcance / VLOS | ||
| Alcance Medio / VLOS Extendido | |||
| Largo Alcance / BVLOS | |||
| Por Industria de Usuario Final | Empresas de Servicios Eléctricos | ||
| Operadores de Energías Renovables | |||
| Empresas de Petróleo y Gas | |||
| Fabricantes Industriales | |||
| Empresas de Construcción e Inmobiliarias | |||
| Gobierno y Servicios de Emergencia | |||
| Empresas de Servicios de Inspección | |||
| Otras Industrias de Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de inspección térmica con drones?
El tamaño del mercado de inspección térmica con drones fue de 3,49 mil millones de USD en 2026 y se prevé que alcance 8,59 mil millones de USD en 2031 a una CAGR del 19,74%. La estimación refleja una creciente necesidad de levantamientos térmicos programados en activos de red, renovables, industriales y energéticos. También refleja el valor operativo de inspeccionar equipos dispersos sin depender de una visita manual separada para cada observación.
¿Qué impulsa la demanda de inspecciones térmicas con drones?
El envejecimiento de las redes eléctricas, las incorporaciones de activos renovables, los programas de mantenimiento predictivo y la demanda de levantamientos termográficos documentados apoyan la adopción. Estas condiciones hacen que la recopilación de datos repetible sea más útil para los equipos de mantenimiento que gestionan activos dispersos. El requisito es más fuerte donde un operador necesita observaciones consistentes en un gran número de componentes, sitios o rutas.
¿Qué tipo de dron lidera el trabajo de inspección térmica?
Los drones multirrotor lideraron con una participación en ingresos del 58,47% en 2025, ya que pueden mantenerse estacionarios y operar eficazmente alrededor de activos en sitios específicos. Son muy adecuados para subestaciones, instalaciones en tejados, espacios confinados y otras ubicaciones que requieren posicionamiento preciso. Su papel práctico es más fuerte cuando los ángulos de visión cercanos y las rutas de vuelo controladas son más importantes que la distancia de la ruta.
¿Por qué son importantes las cargas útiles térmicas radiométricas?
Las cargas útiles radiométricas representaron el 52,63% de la participación en ingresos en 2025, ya que capturan datos de temperatura por píxel para registros de inspección detallados. Esto apoya las revisiones donde los operadores necesitan más información que una comparación visual de patrones de calor. Un registro de temperatura documentado también puede apoyar revisiones de seguimiento cuando un equipo necesita comparar el mismo activo a lo largo del tiempo.
¿Cómo afecta la capacidad BVLOS a las inspecciones térmicas?
Las operaciones BVLOS pueden mejorar la cobertura de líneas de transmisión, tuberías, ferrocarriles y activos en alta mar, pero dependen de aprobaciones operativas formales. El acceso consistente a rutas largas puede reducir el número de vuelos separados y movimientos de equipos requeridos para un levantamiento. También puede ayudar a un proveedor a planificar la captura de datos como una ruta conectada en lugar de una secuencia de misiones locales desconectadas.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 22,46% hasta 2031, apoyada por programas de inspección de redes y el despliegue de energías renovables. Su demanda incluye grandes redes de transmisión, activos de generación en expansión y una creciente necesidad de registros de mantenimiento estructurados. La región también contiene entornos operativos variados donde los proveedores deben alinear equipos, procedimientos de campo y aprobaciones con las necesidades de infraestructura local.
Última actualización de la página el:



