
ドローンサーマルインスペクション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.49 十億米ドル |
| 市場規模 (2031) | 8.59 十億米ドル |
| Growth Rate (2026 - 2031) | 19.74 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドローンサーマルインスペクション市場分析
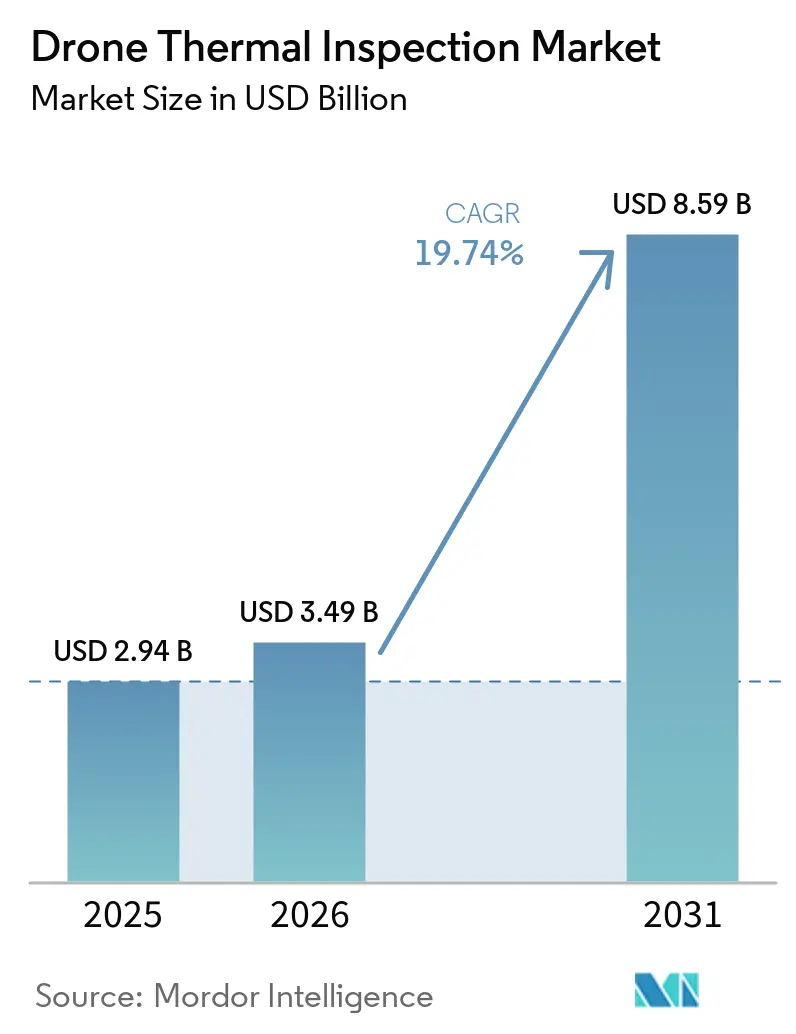
ドローンサーマルインスペクション市場規模は2025年に29.4 ビリオン 米ドルと評価され、2026年の34.9 ビリオン 米ドルから2031年には85.9 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは19.74%です。送電・配電・変電所資産全体にわたる点検需要の増加に伴い、グリッドの近代化プログラムが進展しています。再生可能エネルギーの追加導入も、資産記録・保険・保証プロセスのための定期的なサーモグラフィー調査を必要としています。ドローンシステムは困難な現場の点検に要する時間を短縮し、保守チームのために再現性のある状態データを生成します。自律型ドック、エッジ処理、および接続されたワークフローにより、熟練スタッフが限られている場合でも頻繁な点検がより実用的になります。したがって、ドローンサーマルインスペクション市場は、手動点検の代替需要と拡大するエネルギーインフラからの新規需要の両方から恩恵を受けています。
主要レポートのポイント
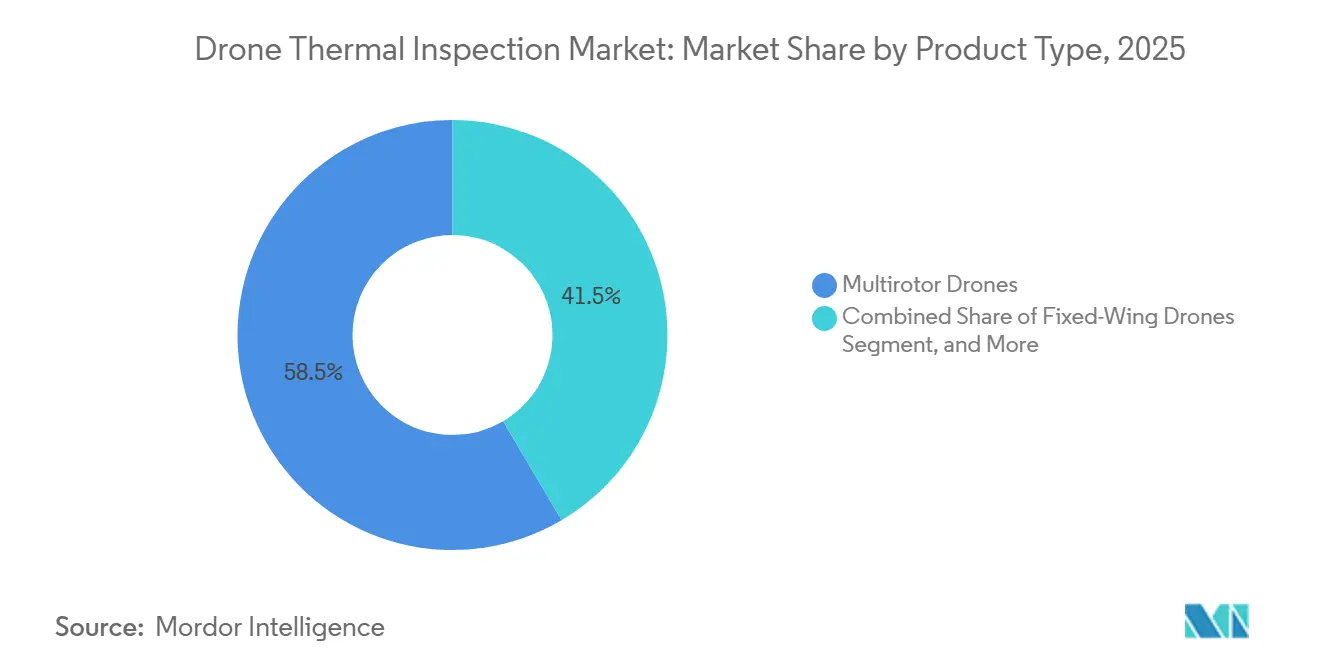
- 製品タイプ別では、マルチロータードローンが2025年のドローンサーマルインスペクション市場において58.47%の収益シェアを占め、ハイブリッドVTOLドローンは2031年までに22.63%のCAGRで拡大すると予測されています。
- サーマルペイロードタイプ別では、ラジオメトリックサーマルペイロードが2025年に52.63%の収益シェアを占め、マルチセンサーサーマルペイロードは2031年までに22.87%のCAGRで成長すると予測されています。
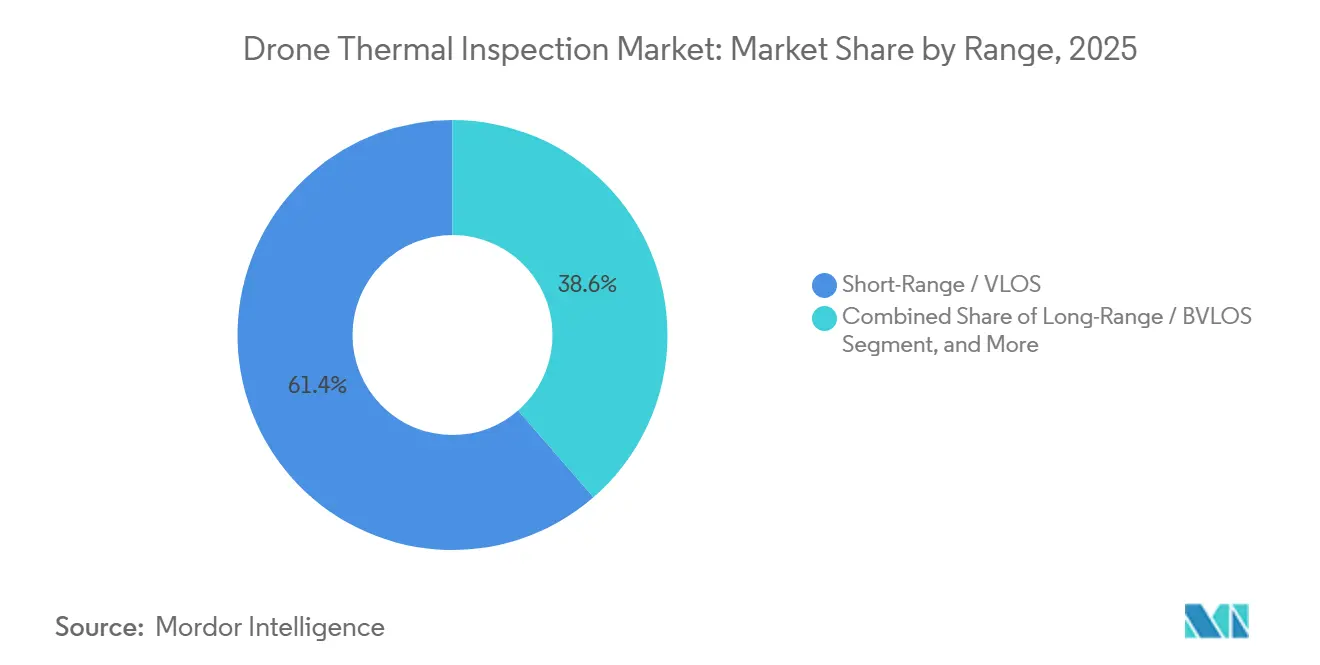
- 航続距離別では、短距離/VLOS構成が2025年に61.38%の収益シェアを占め、長距離/BVLOS構成は2031年までに21.41%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、電力会社が2025年に28.74%の収益シェアを占め、点検サービス会社はドローンサーマルインスペクション市場において2031年までに22.92%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に34.91%の収益シェアを占め、アジア太平洋地域は2031年までに22.46%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のドローンサーマルインスペクション市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した電力・再生可能エネルギーインフラ | +3.8% | 世界全体、特に北米・欧州・アジア太平洋地域に集中 | 長期(4年以上) |
| 予知保全プログラムの拡大 | +3.2% | 北米および欧州、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| BVLOS規制の標準化 | +2.5% | 北米および欧州連合、アジア太平洋地域・中東アフリカへの波及 | 中期(2〜4年) |
| AIを活用したサーマル異常検知 | +2.1% | 世界全体 | 短期(2年以内) |
| 極端な気象現象後のサーマルインスペクション需要 | +1.6% | 北米、アジア太平洋地域、中東・アフリカ | 短期(2年以内) |
| 保険・コンプライアンス主導のサーモグラフィー文書化 | +1.2% | 欧州および北米、アジア太平洋地域への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
老朽化した電力・再生可能エネルギーインフラ
1950年代から1980年代にかけて建設された電力網は、老朽化した設備が引き続き稼働しているため、より頻繁な状態確認が必要となっています。カルナータカ州電力送電公社は2025年に3,370 km以上の高圧送電線にわたってサーマルイメージングドローンを使用し、150,000件以上の技術的欠陥を特定した一方、送電関連の停電報告件数は85%減少しました。ドローンサーマルインスペクション市場は、空中サーマルイメージングが通常の手動アクセスなしに導体・接続部・変電所・関連設備を点検できるため、この需要から恩恵を受けています。国際エネルギー機関は2023年および2024年に世界の再生可能エネルギー設備容量が記録的な追加を達成したと報告しており、点検・保守が必要な設置済み資産基盤が拡大しています。[1]国際エネルギー機関、「再生可能エネルギー2024」、国際エネルギー機関、iea.org。 ドローンを活用したサーマル作業は、分散した現場における保守・保険・保証要件のための再現性ある視覚的記録を提供できます。また、電力会社が新たな所見を以前の観測と比較し、繰り返し温度差や目視可能な異常が見られる資産に向けてフィールドチームを誘導するのにも役立ちます。
予知保全プログラムの拡大
電力会社、石油・ガス事業者、および産業施設は、固定された点検スケジュールから資産状態に基づく保守へと移行しています。AEP Ohioは2025年に配電システムの4%にわたってドローン点検をパイロット実施し、赤外線センサーによって検出されたサーマル異常を含む150件以上のTier 1問題を発見しました。繰り返しの飛行により状態履歴が蓄積され、保守チームが同一資産を経時的に比較するのに役立ちます。ドローンサーマルインスペクション市場は、これらの記録が独立した目視調査としてではなく信頼性プログラムに組み込まれることで恩恵を受けます。接続されたミッション計画・データ処理・作業指示ワークフローにより、発見から修理決定までの時間を短縮できます。サービスプロバイダーは、すべての機能を内製化したくない資産オーナーに対して、パイロット・アナリスト・報告プロセス・定期点検でこのモデルをサポートできます。
BVLOS規制の標準化
長距離点検は、目視外飛行を規制するルールと密接に関連しています。米国連邦航空局は2025年8月に、無人航空機システムの目視外飛行運用の標準化に関する規則案を公表しました。この提案は、パイロットの直接目視観察を超えた運用のためのパフォーマンスベースの枠組みを概説しています。定期的な回廊ミッションが場所固有の承認に依存しなくなれば、ドローンサーマルインスペクション市場はより効率的に拡大できます。規制の進展は、航空機・ドック・訓練・データシステムへの投資に影響を与えます。なぜなら、事業者は定義されたートを定期的に使用できるという確信を必要とするからです。一貫した承認経路は、継続的なカバレッジが長距離システムのコストを正当化できる送電線・パイプライン・鉄道・洋上資産の定期点検をサポートするでしょう。
AIを活用したサーマル異常検知
サーマルイメージングは大量のデータを生成し、手動レビューは点検チームが処理できる現場数を制限する可能性があります。AIを活用したシステムは画像を分類し、可能性のある異常を特定し、資格を持つレビュアーのために所見を準備できます。2026年のScientific Reportsに掲載されたSolarIR-DETRフレームワークの研究では、IoU 0.5における平均適合率82.82%、ベンチマークアーキテクチャと比べてパラメータ数が29.5%少ないことが報告されました。Perceptoは2026年6月にエネルギーインフラ向けの次世代点検インテリジェンスプラットフォームを発表し、自律型航空機・機上自律性・コンテキスト情報を組み合わせています。点検チームが定型的な画像レビュー時間を削減し、資格を持つアナリストをより優先度の高い所見に集中させることができれば、ドローンサーマルインスペクション市場は成長できます。エッジ処理により飛行から初期分類までの時間を短縮できる一方、保険・安全・保守報告には引き続き人間による検証が必要です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した空域とBVLOS承認 | -3.8% | 世界全体、特にアジア太平洋地域と中東・アフリカで深刻 | 中期(2〜4年) |
| サーマルデータの解釈とキャリブレーション要件 | -2.6% | 世界全体 | 中期(2〜4年) |
| ラジオメトリックペイロードのバッテリー持続時間の限界 | -1.9% | 世界全体、特にBVLOS回廊運用において | 長期(4年以上) |
| サイバーセキュリティと重要インフラデータの制限 | -1.4% | 世界全体、特に北米と欧州で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化した空域とBVLOS承認
国家規則と地域の承認慣行は、ある路線の承認が近インフラに適用されない場合があるため、長距離ドローン運用の規模を依然として制限しています。FAAの提案された枠組みは継続的な規制作業を示していますが、最終規則が発効するまで運用は既存の要件に従います。これにより、長い送電線やパイプライン回廊への予測可能なアクセスを必要とする企業に不確実性が生じ、機材投資が遅れる可能性があります。ドローンサーマルインスペクション市場は、長距離ルート向けに設計された航空機がその技術的能力を最大限に発揮できない可能性があるため、影響を受けます。プロバイダーはまた、管轄区域をまたいで異なる手順を準備する必要があり、機材・訓練コストの計画・回収期間が延長されます。承認がより安定するまで、短距離・現場ベースの運用が引き続きよりアクセスしやすい点検モデルとなる可能性が高いです。
サーマルデータの解釈とキャリブレーション要件
サーマル画像は、放射率・反射温度・距離・天候・視野角が読み取り値に影響を与えるため、センサーがキャリブレーションされ結果が正しく解釈された場合にのみ有用です。IEC TS 62446-3は、太陽光発電システムのサーモグラフィー試験の条件と報告慣行を定めています。したがって、ドローンサーマルインスペクション市場は、高解像度カメラだけでなく、資格を持つ人員と文書化された運用手順をサポートする必要があります。誤った解釈は、報告書が保険や保証の決定に使用される場合、誤警報を生じさせたり重大な問題を未解決のままにしたりする可能性があります。サーマルペイロードが保険対応の記録を自動的に作成するわけではないため、資格を持つサーモグラファーの供給が多くの場所でプログラムを制限する可能性があります。資産オーナーは点検サイクル全体にわたって比較可能な調査条件と防御可能なレビュープロセスを必要としており、これによりプログラム要件は高まりますが、経験豊富なプロバイダーにとっては定期的な業務をサポートします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:マルチロータープラットフォームが定期業務をリードし、ハイブリッドVTOLがカバレッジを拡大
マルチロータードローンは、変電所・屋上太陽光アレイ・産業施設・狭小空間での運用が可能なため、2025年のドローンサーマルインスペクション市場収益の58.47%を占めました。垂直離着陸とターゲット近傍でのホバリング能力により、個々のコンポーネントの近接点検が可能です。最大距離よりも正確な位置決めが重要な場所で使用できます。コンパクトな設計により、発射スペースが限られた場所での作業もサポートします。互換性のあるラジオメトリックペイロードにより、これらの航空機は定期的な電力・商業プログラムに定着しています。固定翼ドローンは、回廊速度と持続時間が点検タスクの中心となる場合に、より特化した役割を果たします。ホバリングができないため、複数の位置から単一コンポーネントを点検するための時間が制限されます。ドローンサーマルインスペクション産業では、資産ルートが長く点検目的が広範なカバレッジである場合に、固定翼システムが最も多く使用されます。
ハイブリッドVTOLプラットフォームは、垂直離着陸能力を犠牲にせずに長距離を求める事業者が増えるにつれ、2031年までに22.63%のCAGRで拡大すると予測されています。これらの航空機は、単一現場を超えて延びる送電線・パイプライン・鉄道・その他の状資産の点検をサポートできます。FIXAR 007 NGは、サーマルペイロードを搭載して59分以上の飛行時間と1回のソーティで最大60 kmの距離をサポートします。このパフォーマンスは、マルチローターのバッテリー制限が回廊作業を中断させる場合にハイブリッド航空機が有効な理由を示しています。運用承認が一貫した長距離ルートを許可する場合、ドローンサーマルインスペクション市場はハイブリッドVTOLシステムをより広く活用できます。ドローンインアボックスシステムも、定期飛行と充電を可能にすることで固定現場でのマルチローターの有用性を拡大できます。製品選択は引き続き、資産レイアウト・必要な滞空時間・プロバイダーが利用可能な運用許可に依存します。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


サーマルペイロードタイプ別:ラジオメトリックシステムが文書化をリードし、マルチセンサーシステムが前進
ラジオメトリックサーマルペイロードは、各ピクセルの温度情報を記録するため、2025年のドローンサーマルインスペクション市場収益の52.63%を占めました。この機能は、高温域と低温域の視覚的なコントラスト以上の情報を必要とする点検記録をサポートします。事業者はラジオメトリックデータを使用して、可能性のある異常の深刻度と位置を確認できます。このデータは、文書化された所見を必要とする太陽光・電気・産業点検に関連しています。これらのペイロードは、保守・保険・保証レビューのための防御可能なサーマル記録を必要とする点検プログラムで一般的に使用されています。非ラジオメトリックペイロードは、目視可能な熱差の特定に焦点を当てたコスト重視の作業に引き続き関連しています。事業者が絶対温度情報と管理された報告条件を必要とする場合、その使用はより限定的です。ラジオメトリックペイロードのドローンサーマルインスペクション市場規模は、資産集約的な運用における文書化された点検品質の重要性を強調しています。
マルチセンサーサーマルペイロードは、2031年までに22.87%のCAGRで成長すると予測されています。これらは、ラジオメトリックサーマルセンシング・光学ズーム・レーザー測距を単一のジンバルに組み合わせています。この構成により、サーマルと視覚的文書化のために別々のミッションを飛行する必要性を減らすことができます。点検チームは、潜在的なサーマル問題を確認し、同一飛行で文脈的な視覚的証拠を収集できます。大型のマルチローターおよびハイブリッドVTOL航空機は、容量が向上するにつれてこれらのペイロードをより容易に搭載できます。米陸軍のDUTCHイニシアティブの下でのTeledyne FLIRの非冷却サーマルイメージングへの注力は、無人システムのサイズ・重量・電力・コストに関する継続的な取り組みを反映しています。ドローンサーマルインスペクション産業は、複数の機体プラットフォームと互換性のるモジュールとソフトウェアを提供するペイロードサプライヤーから恩恵を受けることができます。この構造により、事業者は各点検設定に適した機体とペイロードの組み合わせを選択できます。
航続距離別:VLOSが現在の量をサポートし、BVLOSが回廊経済を変革
短距離/VLOS構成は、現場ベースの点検作業の設置基盤を反映して、2025年のドローンサーマルインスペクション市場収益の61.38%を占めました。変電所・屋上太陽光発電システム・タンクファーム・製造施設は、多くの場合、定義された目視範囲内に収まります。これらの運用は、より小さな資産グループと短い飛行経路を中心に計画できます。VLOS規則は一般的に長距離運用承認よりも確立されています。これにより、短距離システムは定期保守点検に実用的です。また、事業者が個々の構造物やコンポーネントの近接目視・サーマル確認を実施することも可能です。中距離・拡張VLOS運用は、スポッターネットワークや視覚補助によってカバレッジを拡大できる中間的な選択肢を提供します。短距離構成が占めるドローンサーマルインスペクション市場シェアは、アクセスしやすい運用モデルの継続的な重要性を強調しています。
長距離/BVLOS構成は、線状資産が多くのキロメートルにわたって延びる可能性があるため、2031年までに21.41%のCAGRで拡大すると予測されています。VLOSからBVLOSへの移行により、調査に必要な乗員の再配置と個別の短距離飛行の回数を減らすことができます。また、送電線・パイプライン・鉄道・洋上風力資産にわたる継続的なデータ収集をサポートできます。この運用モデルは、規制承認・信頼性の高い通信・空域認識のための手順に依存しています。長距離航空機は、事業者が計画されたルートを一貫して飛行できる場合にのみ完全な経済的メリットを提供します。承認経路がより再現可能になるにつれて、ドローンサーマルインスペクション市場はこのモデルから恩恵を受けることができます。同時に、バッテリー持続時間はラジオメトリックペイロードを搭載した長距離ミッションにとって実際的な制約として残ります。プロバイダーは、ルート長・画像品質・天候・予備電力・再現可能なデータ収集の必要性のバランスを取る必要があります。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:電力会社が需要をリードし、サービスプロバイダーがアウトソーシングをサポート
電力会社は2025年のドローンサーマルインスペクション市場収益の28.74%を占め、最大のエンドユーザーグループとなっています。老朽化したグリッド設備・嵐への強化・信頼性要件により、体系的な状態確認の必要性が生じています。サーマルイメージングは、電気接続部やその他のコンポーネントの異常な熱パターンを特定できます。繰り返しの空中調査により、電力会社は変電所・送電線・配電資産にわたる点検結果の記録を構築できます。再生可能エネルギー事業者は、太陽光・風力設備が運用期間中を通じて保守を必要とするため、もう一つの重要な顧客グループです。石油・ガス会社は、タンク屋根・地上配管・重要設備のサーマル点検に使用しています。産業製造業者・建設会社・不動産オーナー・政府・緊急サービスは、電気保守・建物評価・捜索救助・山火事マッピング・インフラ保護の需要を牽引しています。ドローンサーマルインスペクション市場は、異なる飛行手順と報告ニーズを通じてこれらのユーザーにサービスを提供しています。
点検サービス会社は、より多くの資産オーナーが管理された点検プログラムを求めるにつれ、2031年までに22.92%のCAGRで拡大すると予測されています。このモデルは、顧客がすべての機能を内製化することなく、パイロット・サーマルペイロード・アナリスト・データプラットフォーム・報告手順へのアクセスを提供します。資産オーナーが複数の現場を運営しているが、各場所に常勤のドローンチームを必要としない場合に特に関連しています。Perceptoの2026年点検インテリジェンスプラットフォームは、エネルギーインフラ顧客向けに自律型ドローン・コンテキストAI・遠隔運用を組み合わせています。このようなプラットフォームは、点検頻度と有用な保守所見を中心とした成果ベースの契約をサポートします。ドローンサーマルインスペクション産業は、顧客が認証・安全なデータ処理・信頼性の高い定期運用を期待するにつれ、小規模プロバイダーにとってもより要求が高まっています。これらのニーズを満たすサービス会社は、定期点検を通じてより長期的な顧客関係を構築できます。
地域分析
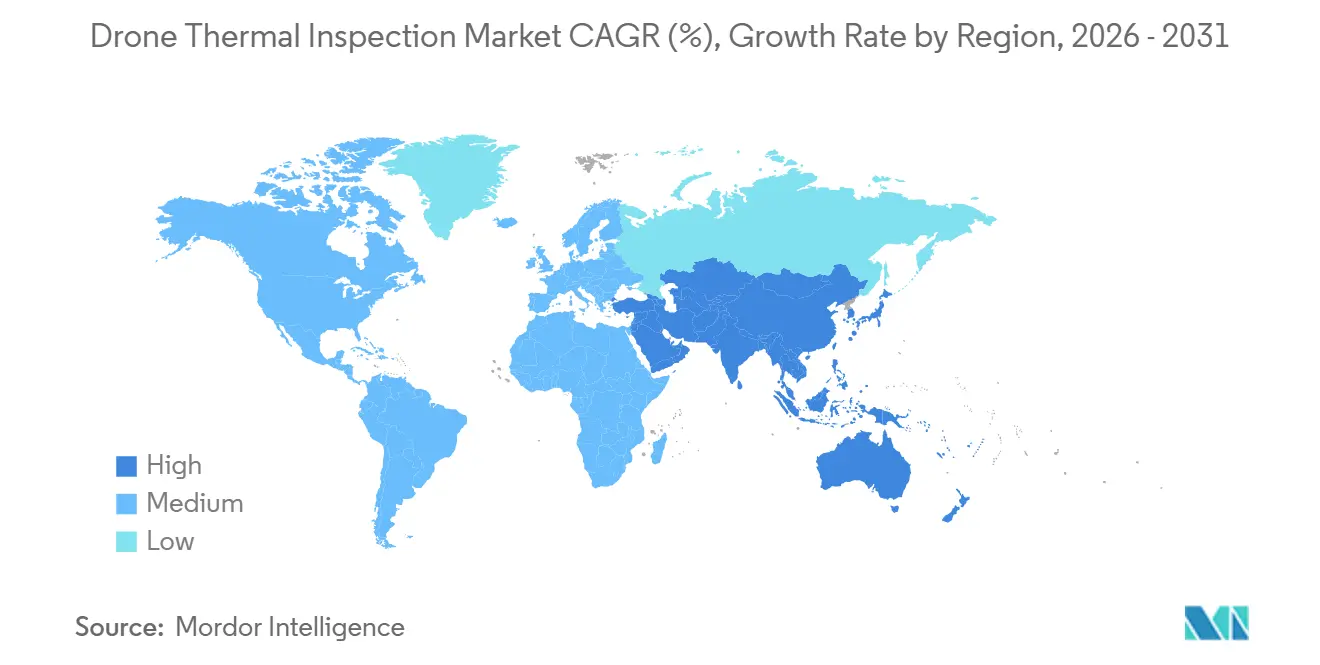
北米は2025年の世界のドローンサーマルインスペクション市場収益の34.91%を占めました。この地域には大規模な電力会社顧客基盤・発展した商業ドローンサービスセクター・グリッドおよび産業資産点検への幅広い需要があります。FAAが提案するBVLOS枠組みは、承認された長距離点検プロバイダーが利用可能な運用エリアを拡大できます。北米の電力会社は、送電網・配電システム・変電所・高火災リスク地域にサーマルドローンプログラムを使用できます。カナダは確立された電力会社点検活動とドローンテスト条件を通じて需要を追加しています。メキシコは電力インフラが拡大し、サービスプロバイダーが追加顧客を求めるにつれて機会を提供しています。この地域のドローンサーマルインスペクション市場シェアは、確立された電力会社の採用と専門サービスプロバイダーの利用可能性を反映しています。
アジア太平洋地域は2031年までに22.46%のCAGRで拡大すると予測されており、最も成長の速い地域となっています。中国のグリッド点検プログラムは、超高圧送電・都市変電所・配電網にわたる需要をサポートしています。DJI Enterpriseは、26省にわたる作業をカバーする2026年の中国国家電網公司の第一次ドローン点検調達において、18.3 ビリオン 人民元(2.5 ビリオン 米ドル)の入札で落札しました。インドにも状態監視が必要な大規模かつ老朽化した送電網があります。カルナータカ州電力送電公社の2025年の展開は、長距離ネットワークにおけるサーマルドローン調査の運用可能性を示しています。日本と韓国には点検需要をサポートできる産業資産基盤があります。東南アジアのインフラ開発は、ドローン規則と運用慣行が成熟するにつれてさらなる機会を提供できます。
欧は、ドローン運用のリスク評価への確立されたアプローチとエネルギーセクターの資産完全性要件から恩恵を受けています。イングランドおよびウェールズにおけるナショナルグリッドの集中型自律空中点検活動は、送電インフラへのBVLOS運用の活用を示しています。[2]ナショナルグリッド、「世界初のドローン点検が電力供給の維持に貢献」、ナショナルグリッド、nationalgrid.com。 ドイツ・英国・フランスは、洋上風力・老朽化ガス網・エネルギーセクターの保守要件に関連した需要があります。DRONE VOLTとSKIPPER NDTは、パイプラインおよび重要インフラ点検向けのドローンプラットフォームにAI・地理空間分析・電磁波検出を統合するための2026年協力協定を締結しました。南米は依然として初期段階にありますが、ブラジルの洋上石油・ガス活動とアルゼンチンの再生可能エネルギー基盤が需要を生み出す可能性があります。中東・アフリカは、電力・石油・ガス保守、および大規模再生可能エネルギープログラムに関連した太陽光発電点検において潜在性があります。ドローンサーマルインスペクション市場は、規制アクセス・サービス能力・資産投資が国によって異なるため、これらの地域で異なる速度で発展するでしょう。

競合環境
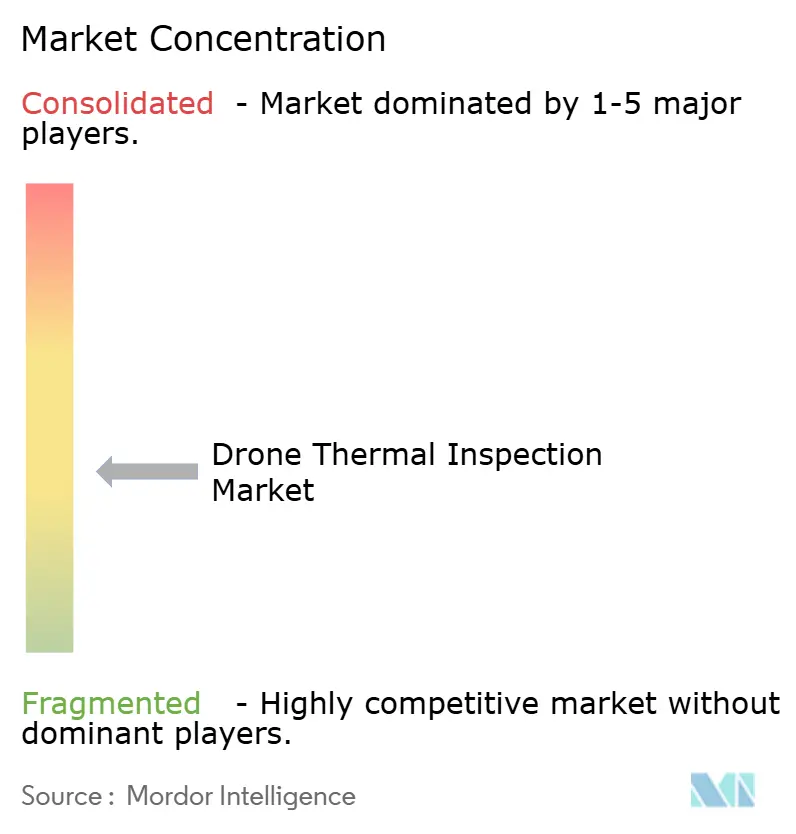
ドローンサーマルインスペクション市場は、機体メーカー・サーマルペイロードサプライヤー・自律性プラットフォーム・サービスプロバイダーが点検ワークフローの異なる部分に対応しているため、中程度に断片化しています。DJIは、サーマル対応プラットフォームと自律ミッションシステムを通じて、アジアにおける大規模な電力関連展開において顕著な地位を占めています。2026年の国家電網公司の調達落札は、中国26省にわたる送電・変電所・配電作業をカバーしました。ハードウェア重視の企業は、より完全な点検ワークフローをサポートできるよう自律性と分析機能を追加しています。ソフトウェア重視の企業は、定期的な収益を生み出せる遠隔運用とマネージドサービスを提供しています。この構造は、企業が同一の製品ラインではなく独自の能力を通じて競争することが多いことを意味します。顧客は、運用要件が異なる場合、機体・サーマルペイロード・ソフトウェアプラットフォームを個別に選択できます。
点検品質はセンサー性能・キャリブレーション・データ処理に依存するため、サーマルペイロード専門企業は引き続き重要です。Teledyne FLIRは2025年にSIRASプロフェッショナルドローンの販売を終了し、Thermal by FLIRプログラムを通じてサーマルカメラモジュールと組み込みソフトウェアに再注力しました。[3]Teledyne FLIR、「Thermal by FLIR」、Teledyne FLIR、teledyneflir.com。 この動きは、サプライヤーがシステムのすべての層で直接競争するのではなく、複数の機体パートナーをサポートできる方法を示しています。DUTCHイニシアティブの下での非冷却イメージングに関する同社の取り組みは、無人システムのサイズ・重量・電力・コスト要件への注目も反映しています。Perceptoの2026年6月のプラットフォーム発表は、電力・石油ガス顧客向けに自律型航空機・AI・マネージド運用を組み合わせた異なる戦略を示しています。したがって、ドローンサーマルインスペクション市場には、コンポーネント重視のサプライヤーと完全な点検サービスを提供する企業の両方が含まれています。顧客が内部所有とアウトソーシング提供に対して異なる好みを持っているため、これらのアプローチは共存できます。
競合上の差別化は、航空機仕様だけでなく点検成果の品質にますます依存しています。顧客が有用な保守決定を必要とする場合、資産固有のAIトレーニングデータ・経験豊富なサーマルレビュアー・報告方法が重要になる可能性があります。DRONE VOLTのLineDroneは、Hydro-Québecと共同開発され、導体腐食や継手状態測定を含む充電中の超高圧線での作業のためにCIGRE 2026で発表されました。これは、一般的な空中イメージングの提供ではなく、技術的に要求の高い点検設定に集中する企業の例です。小規模なサービスプロバイダーも、保守チームとの緊密な運用関係と地域の承認要件への精通を通じてポジションを構築できます。資産クラスには異なるリスク・報告規則・飛行条件があるため、ドローンサーマルインスペクション市場は複数の専門的アプローチをサポートできます。購入者は、欠陥特定の信頼性・点検カバレッジ・ターンアラウンドタイム・データセキュリティ・定期プログラムをサポートする能力でベンダーを評価する可能性が高いです。
ドローンサーマルインスペクション産業リーダー
DJI Technology Co., Ltd.
Skydio, Inc.
Teledyne FLIR LLC
Parrot Drones SAS
Autel Robotics Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:Teledyne FLIR OEMが、無人航空システム向け次世代非冷却サーマルイメージングの推進を目的とした米陸軍のDUTCH(Delivering Unmatched Thermal Capability Hastened)イニシアティブに選定されました。このプログラムは、サイズ・重量・電力・コストの削減と国内非冷却赤外線製造能力を目標としており、商業用ドローンサーマルペイロードの性能とサプライチェーンセキュリティに影響を与えます。
- 2026年9月:DRONE VOLTは、Sol.One(Sol1 BV)との協力・投資協定を発表しました。この協定には少なくとも5,000万ユーロ(5,450万米ドル)相当の5年間の供給コミットメントが含まれており、Sol.OneはSaboteur UAV向けの推進システムとコンポーネントを発注します。
- 2026年7月:DJIはTerra 5.3.0をリリースし、サーマルと可視光画像を同時に融合する2Dサーマルマップ再構築、異常分類のための組み込みAIアシスタント、ビデオベースの3D再構築を導入しました。このアップデートはサーマル分析をDJIの標準ミッションデータワークフローに組み込み、サードパーティの処理ソフトウェアなしに地理参照されたサーマル異常マップを生成できるようにします。
- 2026年7月:FAAのPart 108 BVLOS規則制定案が2026年7月10日にOIRAレビューに進みました。このマイルストーンにより、米国国家空域システム全体での定期的な商業BVLOS ドローン点検が標準的な規制基盤に近づきました。


世界のドローンサーマルインスペクション市場レポートの調査範囲
ドローンサーマルインスペクション市場とは、資産・設備・インフラ・運用環境における温度変化を検出・測定・分析するために使用されるサーマルイメージングカメラおよび関連センシング技術を搭載した無人航空システムの市場を指します。これらのソリューションは、ドローン・サーマルペイロード・データ収集システム・分析ソフトウェア・関連サービスを組み合わせて、従来の点検方法ではアクセスが困難・危険・コスト高となる可能性のある資産の遠隔・非接触・多くの場合自動化された点検を可能にします。
ドローンサーマルインスペクション市場レポートは、製品タイプ(マルチロータードローン、固定翼ドローン、ハイブリッドVTOLドローン)、サーマルペイロード(ラジオメトリックサーマルペイロード、非ラジオメトリックサーマルペイロード、マルチセンサーサーマルペイロード)、航続距離(短距離/VLOS、中距離/拡張VLOS、長距離/BVLOS)、エンドユーザー(電力会社、再生可能エネルギー事業者、石油・ガス、産業製造業者、建設・不動産会社、政府・緊急サービス、点検サービス会社、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化れています。市場予測は金額ベース(米ドル)で提供されます。
| マルチロータードローン |
| 固定翼ドローン |
| ハイブリッドVTOLドローン |
| ラジオメトリックサーマルペイロード |
| 非ラジオメトリックサーマルペイロード |
| マルチセンサーサーマルペイロード |
| 短距離/VLOS |
| 中距離/拡張VLOS |
| 長距離/BVLOS |
| 電力会社 |
| 再生可能エネルギー事業者 |
| 石油・ガス会社 |
| 産業製造業者 |
| 建設・不動産会社 |
| 政府・緊急サービス |
| 点検サービス会社 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
| 製品タイプ別 | マルチロータードローン | ||
| 固定翼ドローン | |||
| ハイブリッドVTOLドローン | |||
| サーマルペイロードタイプ別 | ラジオメトリックサーマルペイロード | ||
| 非ラジオメトリックサーマルペイロード | |||
| マルチセンサーサーマルペイロード | |||
| 航続距離/運用距離別 | 短距離/VLOS | ||
| 中距離/拡張VLOS | |||
| 長距離/BVLOS | |||
| エンドユーザー産業別 | 電力会社 | ||
| 再生可能エネルギー事業者 | |||
| 石油・ガス会社 | |||
| 産業製造業者 | |||
| 建設・不動産会社 | |||
| 政府・緊急サービス | |||
| 点検サービス会社 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| 中東その他 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| アフリカその他 | |||


レポートで回答される主要な質問
ドローンサーマルインスペクション市場の規模はどのくらいですか?
ドローンサーマルインスペクション市場規模は2026年に3.49 ビリオン 米ドルであり、19.74%のCAGRで2031年までに8.59 ビリオン 米ドルに達すると予測されています。この推計は、グリッド・再生可能エネルギー・産業・エネルギー資産にわたる定期的なサーマル調査への需要の高まりを反映しています。また、各観測のために個別の手動訪問に依存することなく分散した設備を点検する運用上の価値も反映しています。
ドローンサーマルインスペクションの需要を牽引するものは何ですか?
老朽化した電力網・再生可能エネルギー資産の追加・予知保全プログラム・文書化されたサーモグラフィー調査への需要が採用を支えています。これらの条件により、分散した資産を管理する保守チームにとって再現可能なデータ収集がより有用になります。この要件は、事業者が多数のコンポーネント・現場・ルートにわたって一貫した観測を必要とする場合に最も強くなります。
どのドローンタイプがサーマルインスペクション作業をリードしていますか?
マルチロータードローンは、現場ベースの資産周辺でホバリングして効果的に運用できるため、2025年に58.47%の収益シェアでリードしました。変電所・屋上設備・狭小空間・正確な位置決めが必要なその他の場所に適しています。近接した視野角と制御された飛行経路がルート距離よりも重要な場合に、実用的な役割が最も強くなります。
ラジオメトリックサーマルペイロードが重要な理由は何ですか?
ラジオメトリックペイロードは、詳細な点検記録のためにピクセルごとの温度データを取得するため、2025年に52.63%の収益シェアを占めました。これにより、事業者が熱パターンの視覚的比較以上の情報を必要とするレビューをサポートします。文書化された温度記録は、チームが同一資産を経時的に比較する必要がある場合のフォローアップレビューもサポートできます。
BVLOS能力はサーマルインスペクションにどのような影響を与えますか?
BVLOS運用は送電線・パイプライン・鉄道・洋上資産のカバレッジを改善できますが、正式な運用承認に依存しています。長距離ルートへの一貫したアクセスにより、調査に必要な個別飛行と乗員移動の回数を減らすことができます。また、プロバイダーが切断された一連のローカルミッションではなく、接されたルートとしてデータ取得を計画するのにも役立ちます。
最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は、グリッド点検プログラムと再生可能エネルギーの展開に支えられ、2031年までに22.46%のCAGRで拡大すると予測されています。その需要には、大規模な送電網・拡大する発電資産・体系的な保守記録への需要の増加が含まれます。この地域にはまた、プロバイダーが機材・現場手順・承認を地域のインフラニーズに合わせる必要がある多様な運用環境も含まれています。
最終更新日:



