
Tamanho e Participação do Mercado de Inspeção Hiperespectral por Drone
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 133.98 Milhões de dólares |
| Tamanho do Mercado (2031) | 278.26 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.74 % |
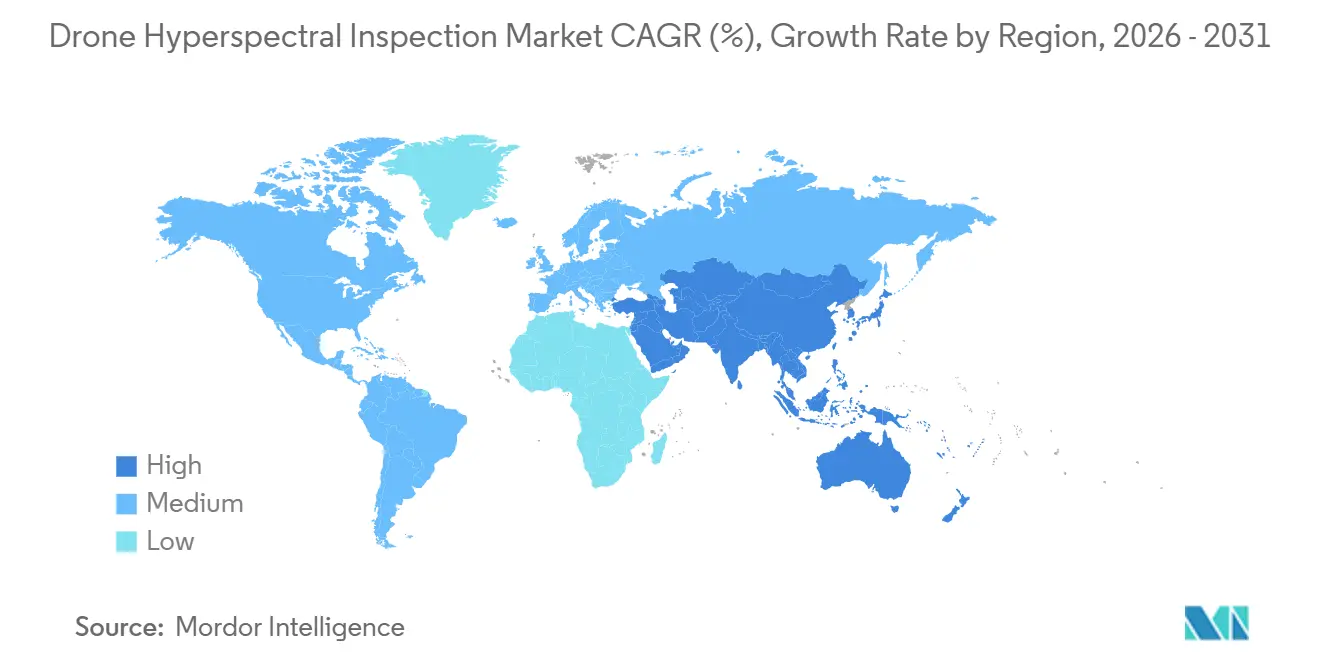
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
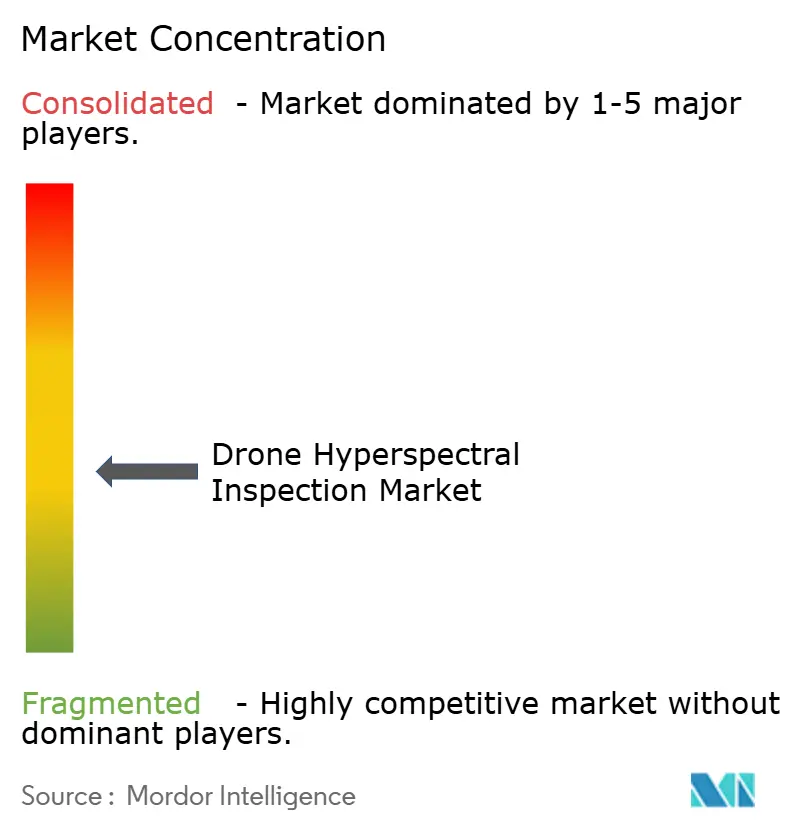
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Inspeção Hiperespectral por Drone pela Mordor Intelligence
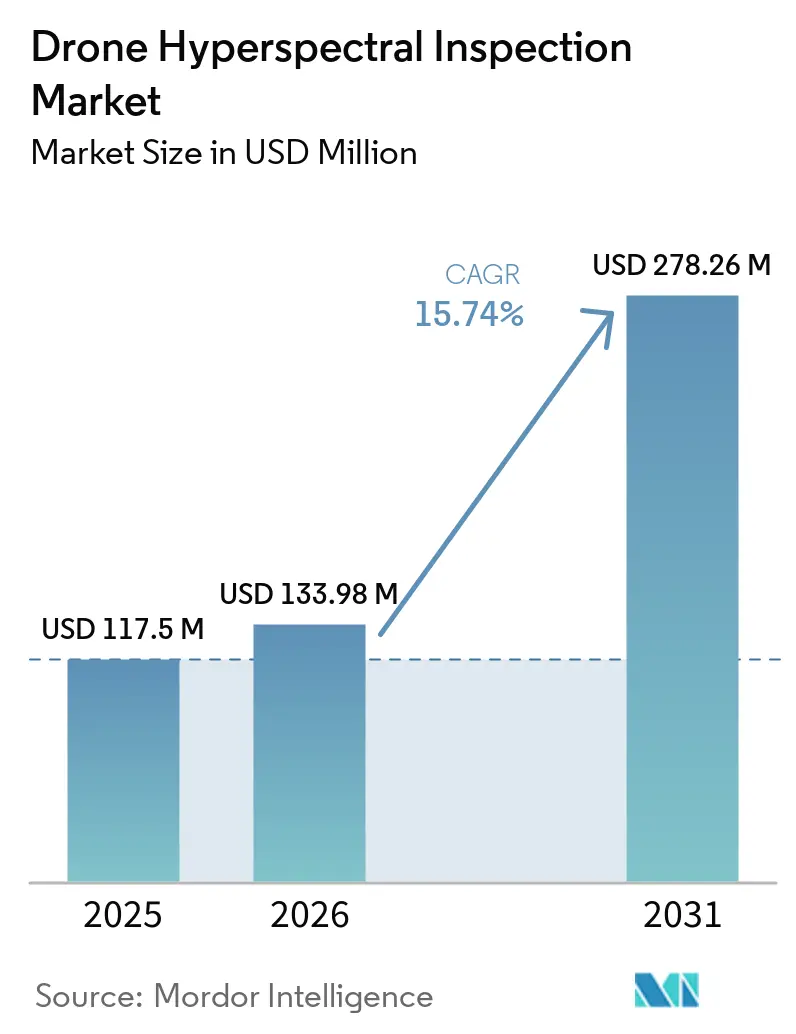
O tamanho do Mercado de Inspeção Hiperespectral por Drone está projetado em 117,50 milhões de USD em 2025, 133,98 milhões de USD em 2026, e deverá atingir 278,26 milhões de USD até 2031, expandindo-se a um CAGR de 15,74% de 2026 a 2031. A transição de projetos piloto para trabalhos recorrentes é mais pronunciada em áreas onde os operadores inspecionam minas, concessionárias e ativos públicos. Sensores menores e análises embarcadas tornam a coleta em campo mais prática para equipes comerciais. Aprovações mais amplas de operação além da linha de visada visual poderiam melhorar a viabilidade econômica de levantamentos em longos corredores. Os fornecedores competem cada vez mais com base em fluxos de trabalho integrados, e não apenas nas especificações dos sensores. As oportunidades mais expressivas concentram-se em serviços gerenciados de inspeção e bibliotecas espectrais validadas que reduzem as barreiras de adoção para novos usuários.
Principais Conclusões do Relatório
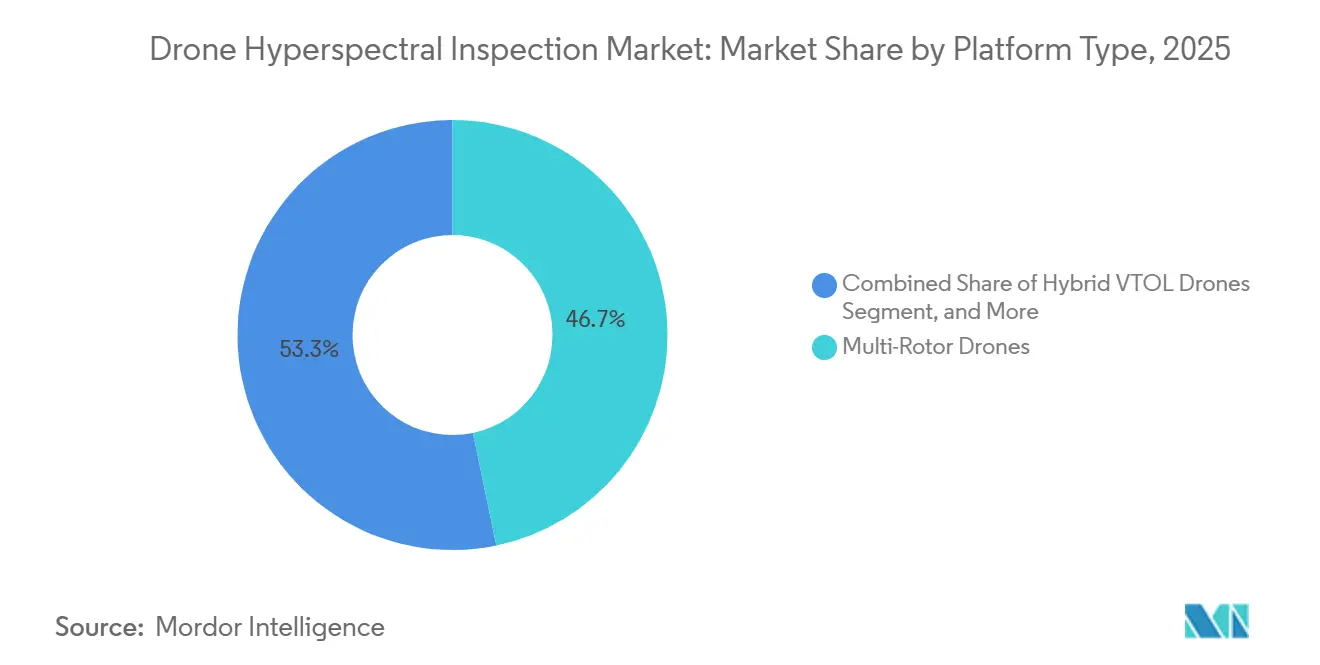
- Por tipo de plataforma, os drones multirrotor detinham 46,73% do Mercado de Inspeção Hiperespectral por Drone em 2025, enquanto os drones VTOL híbridos estão projetados para expandir a um CAGR de 18,93% até 2031.
- Por faixa espectral do sensor, o VNIR detinha 48,61% de participação em 2025, enquanto o SWIR-II está projetado para expandir a um CAGR de 18,47% até 2031.
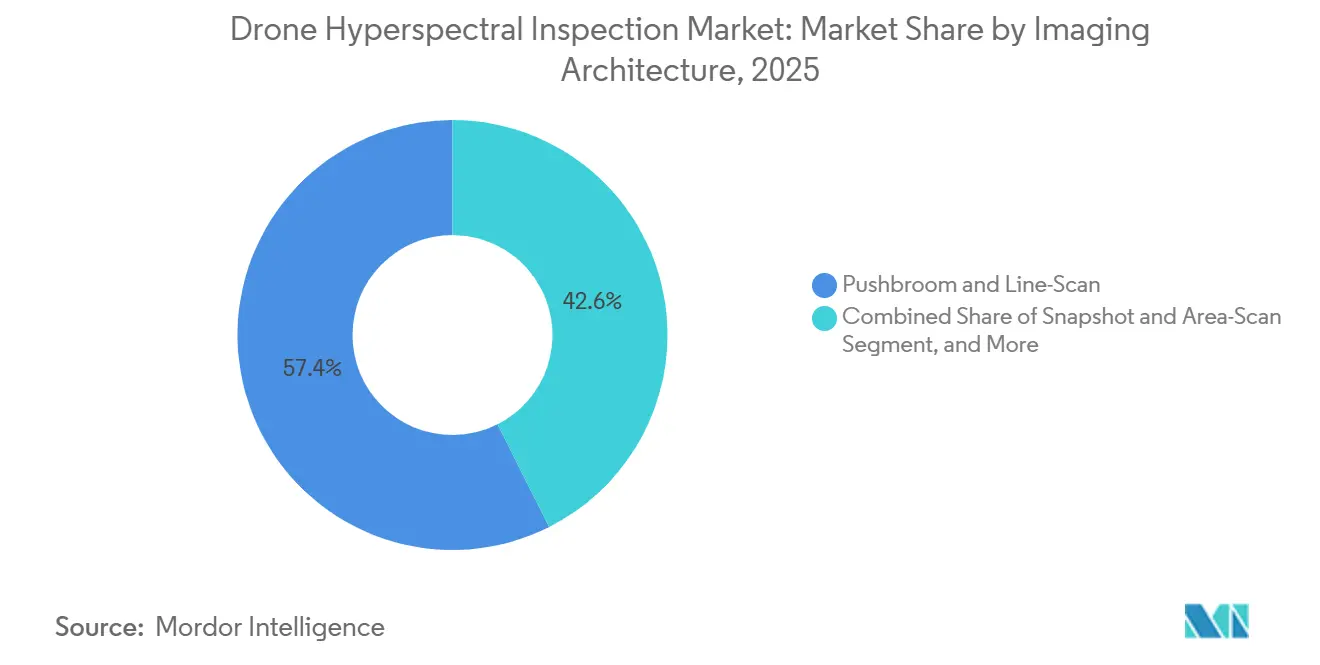
- Por arquitetura de imageamento, os sistemas pushbroom e de varredura linear detinham 57,43% de participação em 2025, enquanto os sistemas de captura instantânea e varredura de área estão projetados para expandir a um CAGR de 19,26% até 2031.
- Por indústria do usuário final, mineração e metais detinham 24,83% de participação em 2025, enquanto organizações governamentais e de defesa estão projetadas para expandir a um CAGR de 17,84% até 2031.
- Por geografia, a América do Norte detinha 34,71% de participação em 2025, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 18,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Inspeção Hiperespectral por Drone
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Cargas Úteis Hiperespectrais Miniaturizadas para Pequenos UAS | +3.2% | Global, com maior intensidade na América do Norte e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Análise Espectral Habilitada por IA para Inspeção em Tempo Quase Real | +2.8% | Global, liderado pela Ásia-Pacífico e pela América do Norte | Médio prazo (2-4 anos) |
| Monitoramento de Mineração e Ambiental com Alta Frequência de Revisita | +2.5% | Ásia-Pacífico, América do Sul, Oriente Médio e África, com expansão para a Europa | Médio prazo (2-4 anos) |
| Inspeção Não Destrutiva de Infraestrutura e Industrial | +2.2% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Inspeção por UAS em Faces Verticais e Visão Oblíqua | +1.8% | América do Norte e Europa, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Gêmeos Digitais Espectrais para Monitoramento de Ativos e Terrenos | +1.5% | Global, com adoção antecipada na América do Norte e no Norte da Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Miniaturização de Cargas Úteis Hiperespectrais para Pequenos UAS
O peso da carga útil caiu de 2,8 kg em 2018 para menos de 600 g em 2025 para instrumentos de captura instantânea, ampliando as opções de implantação além de grandes hexacópteros e aeronaves de asa fixa e alargando a base de plataformas disponíveis para o Mercado de Inspeção Hiperespectral por Drone.[1]Headwall Photonics, "Sistema de Imageamento Hiperespectral Nano HP VNIR Está Pronto para Voar no DJI Matrice 350," Headwall Photonics, headwall.com. A Headwall Photonics lançou o sistema Nano HP VNIR para o DJI Matrice 350 em novembro de 2025. A empresa o descreveu como a única carga útil hiperespectral com LiDAR integrado certificada para essa plataforma. O programa de Pesquisa de Inovação para Pequenas Empresas do Exército dos EUA continua a buscar sensores compactos e internamente calibrados para UAS dos Grupos 1 e 2. Uma massa de carga útil menor reduz os requisitos das aeronaves e pode simplificar a implantação de frotas em locais de inspeção dispersos. O benefício é particularmente relevante para prestadores de serviços que precisam mover equipamentos rapidamente entre múltiplos locais de clientes.[2]Pesquisa de Inovação para Pequenas Empresas do Exército dos EUA, "Miniaturização de Sensores Hiperespectrais para Aplicações em UAS," Exército dos EUA, armysbir.army.mil.
Análise Espectral Habilitada por IA para Inspeção em Tempo Quase Real
pode ser convertida em informações de campo utilizáveis. Um estudo de 2025 demonstrou correção radiométrica embarcada para 5.000 quadros de imagem em 1.000 ms em um UAS pushbroom VNIR, com testes de voo em Pequim previstos para setembro de 2026.[3]Jia Wan et al., "Design de Sistema de Processamento de Imagens Hiperespectrais em Tempo Real Embarcado para Veículos Aéreos Não Tripulados," Sensors, doi.org. O processamento durante o voo pode reduzir o atraso causado pelo download e revisão de dados após o pouso. Isso permite que as equipes examinem áreas anômalas enquanto as aeronaves e o pessoal permanecem no local. Também pode apoiar a revisão da rota de voo quando um sinal relevante é detectado. Essas capacidades aumentam o valor de cada hora de voo quando os locais de inspeção são remotos ou o acesso é restrito.
Necessidades de Alta Resolução e Alta Frequência de Revisita em Mineração e Monitoramento Ambiental
Os locais de mineração requerem detalhes espaciais de curto alcance e observações repetidas que satélites e levantamentos tripulados podem não fornecer na escala de cava necessária. Um projeto de 2025 utilizou imagens de drone VNIR-SWIR na mina de urânio legada de Mary Kathleen, em Queensland, e mapeou a contaminação de bacias de rejeitos em escala centimétrica. Um estudo separado de 2025 utilizou dados de 400-2.500 nm em Andong, Coreia do Sul, para mapear a serpentinização e o risco de contaminação relacionado ao amianto. Esses casos de uso requerem detalhes espectrais que sensores multiespectrais não conseguem fornecer. Levantamentos frequentes do local podem fornecer evidências necessárias para monitoramento ambiental e reconciliação de minério. O Mercado de Inspeção Hiperespectral por Drone, portanto, se beneficia onde os operadores precisam tanto de cobertura repetida quanto de resolução em nível de local.
Expansão da Inspeção Não Destrutiva de Infraestrutura e Industrial
As concessionárias estão indo além da inspeção visual quando imagens RGB não conseguem distinguir graus de corrosão, fadiga de materiais ou assinaturas de vazamento de hidrocarbonetos. A Flyscan anunciou a detecção combinada de vazamentos de metano e líquidos usando uma câmera HySpex SWIR e algoritmos de metano baseados em física em abril de 2026, reportando 12 vazamentos de metano ao longo de 4.400 milhas de dutos em uma única passagem aérea.[4] Flyscan, "Primeira Detecção de Vazamento de Metano e Líquido do Mundo," Flyscan, flyscan.com. O Fraunhofer IOSB demonstrou detecção de vazamento de óleo com um sensor VNIR-SWIR co-alinhado sobre 4,2 ha a 4 cm de resolução de pixel dentro de um ciclo de bateria de 12-18 minutos. Um estudo do IEEE também validou a classificação espectral de corrosão em torres de transmissão de alta tensão. O Mercado de Inspeção Hiperespectral por Drone pode se beneficiar quando essas avaliações reduzem a necessidade de técnicos se aproximarem de ativos energizados ou de difícil acesso. A proposta de regra Parte 108 da Administração Federal de Aviação dos EUA ainda estava em revisão em julho de 2026 e, se finalizada, poderia substituir isenções caso a caso por aprovações permanentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custos de Carga Útil, Calibração e Processamento de Dados | -2.4% | Global, mais agudo em mercados emergentes e em prestadores de serviços de pequeno e médio porte | Curto prazo (≤ 2 anos) |
| Autonomia de Voo Limitada e Dependência de Iluminação | -1.8% | Global, com maior impacto em regiões de alta latitude e equatoriais úmidas | Médio prazo (2-4 anos) |
| Fraca Interoperabilidade entre Software de Inspeção e de Planejamento de Minas | -1.4% | Global, particularmente em fluxos de trabalho maduros da América do Norte e da Europa | Médio prazo (2-4 anos) |
| Bibliotecas Espectrais Limitadas e Operadores Prontos para Missão | -1.0% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Carga Útil, Calibração e Processamento de Dados
Um sistema totalmente integrado pode ultrapassar 150.000 USD antes de o suporte operacional especializado ser incluído, limitando a propriedade interna para prestadores de serviços de inspeção menores e incentivando a subcontratação. Espectrômetros de grade SWIR pesam comumente 2-3 kg, o que pode reduzir a autonomia de drones multirrotor para 12-18 minutos. A mesma carga útil pode limitar uma missão a 4,2 ha a uma altitude de 80 m. A correção de corrente escura, a normalização radiométrica e a compensação atmosférica adicionam trabalho antes que os resultados possam ser entregues. Os aumentos de tarifas sobre semicondutores em 2025 elevaram a exposição ao fornecimento concentrado de arranjos de plano focal de InGaAs. Esses fatores retardam o uso mais amplo do Mercado de Inspeção Hiperespectral por Drone entre usuários de mineração e infraestrutura.
Autonomia de Voo Limitada e Dependência de Iluminação
enquanto trocas repetidas de bateria reduzem a vantagem operacional que os drones podem oferecer em relação às aeronaves tripuladas. Os sensores VNIR também requerem irradiância solar estável para calibração precisa de refletância. A cobertura de nuvens, ângulos solares baixos e condições sazonais de alta latitude podem comprometer uma sessão mesmo quando o equipamento funciona corretamente. O Fraunhofer IOSB registrou 12-18 minutos de autonomia para uma configuração VNIR-SWIR de 2,83 kg. As plataformas VTOL híbridas oferecem 4-6 horas com carga útil completa, mas estruturas mais pesadas podem limitar a seleção de sensores e a flexibilidade de implantação em todo o Mercado de Inspeção Hiperespectral por Drone. Os requisitos da Administração Federal de Aviação dos EUA e da Agência Europeia para a Segurança da Aviação também restringem as operações comerciais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Plataforma: Liderança dos Multirrotor Enfrenta Pressão de Autonomia dos VTOL Híbridos
Os drones multirrotor representaram 46,73% da participação do Mercado de Inspeção Hiperespectral por Drone em 2025, apoiados por opções estabelecidas de integração de carga útil. A Headwall e a Specim oferecem pacotes VNIR pré-alinhados para aeronaves DJI Matrice. A decolagem e pouso vertical é adequada para trabalhos de curto alcance em torno de torres, faces de minas e estruturas industriais. A plataforma também permite que as equipes pairem quando um local precisa de ângulos de visualização repetidos. As aeronaves de asa fixa continuam a desempenhar um papel em grandes levantamentos agrícolas e florestais. Sua autonomia suporta coleta em áreas mais amplas onde as condições de pista ou lançamento permitem operações. Os sistemas de rotor único permanecem relevantes para locais de alta altitude e cargas úteis mais pesadas em faces de minas. Essas aeronaves preenchem um papel mais restrito onde uma configuração multirrotor não consegue carregar com segurança o equipamento necessário. A base instalada de plataformas multirrotor comerciais oferece aos operadores um ponto de entrada familiar no Mercado de Inspeção Hiperespectral por Drone.
Os drones VTOL híbridos estão projetados para expandir a um CAGR de 18,93% de 2026 a 2031 no Mercado de Inspeção Hiperespectral por Drone. Esses sistemas combinam lançamento vertical com cruzeiro de asa fixa, melhorando assim a cobertura de corredores. Modelos comerciais estão disponíveis com capacidade de carga útil de 6-15 kg e autonomia de 4-10 horas. A AeroVironment integrou a carga útil Arkeus HSOR ao seu VTOL JUMP 20 em setembro de 2025. A empresa declarou que a configuração tem mais de 13 horas de autonomia e mais de 500 nm de alcance além da linha de visada. Um tempo de voo mais longo pode reduzir o número de lançamentos necessários para um contrato de duto ou transmissão. Isso pode reduzir os custos por hectare para empresas de serviços. Também pode mudar a forma como os fornecedores precificam inspeções de grande área. O Mercado de Inspeção Hiperespectral por Drone pode, portanto, ver aeronaves híbridas sendo usadas com mais frequência onde a distância é mais importante do que a capacidade de pairar.


Por Faixa Espectral do Sensor: VNIR Apoia Usos Estabelecidos Enquanto o SWIR-II Avança
O VNIR detinha 48,61% da participação do segmento em 2025 porque seus casos de uso são bem estabelecidos. A faixa de 400-1.000 nm suporta avaliação de vegetação, mineralogia de superfície e composição de pavimento. Os detectores baseados em CMOS também fornecem um caminho técnico comparativamente acessível. As cargas úteis Specim AFX10 e Headwall Nano HP suportam a implantação de VNIR em aeronaves multirrotor. Sua integração com equipamentos GNSS e IMU pode simplificar a configuração de levantamentos. O SWIR-I, cobrindo 1.000-1.700 nm, suporta mapeamento de umidade e classificação mineral selecionada. Também tem usos na detecção de hidrocarbonetos no infravermelho próximo. Essa base prática sustenta a demanda contínua por VNIR no Mercado de Inspeção Hiperespectral por Drone.
O SWIR-II está projetado para expandir a um CAGR de 18,47% de 2026 a 2031, a maior taxa entre as faixas espectrais. A faixa de 1.700-2.500 nm pode distinguir minerais argilosos e carbonatos com maior especificidade. As empresas de mineração usam essas informações para mapeamento mineral e análise de contaminação. Os operadores de dutos também precisam de assinaturas espectrais relacionadas ao metano que dependem dessa cobertura mais ampla. O anúncio da Flyscan em abril de 2026 mostrou uma aplicação comercial de dutos usando um pod HySpex SWIR. Um estudo de 2025 sobre minas de urânio legadas descobriu que dados VNIR-SWIR co-alinhados melhoraram o mapeamento de dispersão de contaminação. O MWIR e o LWIR permanecem configurações especializadas para defesa e monitoramento industrial de alta temperatura. O Mercado de Inspeção Hiperespectral por Drone provavelmente reterá essas faixas para missões onde sua capacidade espectral adicional justifica um custo de sistema mais elevado.
Por Arquitetura de Imageamento: Pushbroom Lidera em Corredores Enquanto a Captura Instantânea Avança em Locais Confinados
Os sistemas pushbroom e de varredura linear detinham 57,43% da participação do segmento em 2025. Seu desempenho de relação sinal-ruído suporta levantamentos em faixas georreferenciadas ao longo de ativos lineares. A arquitetura também funciona naturalmente com o movimento de avanço em aeronaves de asa fixa e VTOL híbridas. Programas estabelecidos usam ferramentas de processamento como ENVI, Pix4D e Agisoft para fluxos de trabalho pós-voo. Esses caminhos de software existentes apoiam a adoção em programas de inspeção gerenciados profissionalmente. Os sistemas são particularmente adequados para dutos, linhas de transmissão e amplos corredores de minas. Seu modelo operacional depende de movimento constante e geometria de voo repetível. Esse requisito é menos favorável para pairar perto de estruturas complexas. Mesmo assim, os sistemas pushbroom permanecem a abordagem preferida para muitos levantamentos de corredores no Mercado de Inspeção Hiperespectral por Drone.
Os sistemas de captura instantânea e varredura de área estão projetados para expandir a um CAGR de 19,26% de 2026 a 2031. Eles capturam um cubo hiperespectral completo em uma única aquisição sem exigir movimento da plataforma. Esse recurso é adequado para inspeções multirrotor de faces rochosas verticais, painéis solares e locais industriais confinados. O ULTRIS X20 Plus da Cubert foi objeto de uma aquisição de fonte única do Exército dos EUA em agosto de 2026. A aquisição indica que os sistemas de captura instantânea entraram nos canais de compras governamentais e de defesa. O MUSES9-DR da Spectricon fornece funções de aquisição e classificação durante o voo. Isso reduz os problemas de latência que historicamente limitaram os sistemas de captura instantânea em trabalhos sensíveis ao tempo. As arquiteturas de filtro sintonizável e transformada de Fourier permanecem escolhas especializadas para seleção de banda passante programável estreita ou resolução de fase gasosa. Seu custo mais elevado e tempo de aquisição mais longo limitam seu uso a requisitos que precisam dessas capacidades específicas no Mercado de Inspeção Hiperespectral por Drone.
Por Indústria do Usuário Final: Mineração Lidera a Adoção Enquanto a Defesa Impulsiona a Maior Taxa
Mineração e metais detinham 24,83% da participação do segmento em 2025. Os operadores usam imagens hiperespectrais para mapeamento de teor de minério, delineamento de zonas de alteração e monitoramento de rejeitos. Os dados de drone VNIR-SWIR podem fornecer resolução espacial 10-100 vezes mais fina do que imagens hiperespectrais de satélite. As equipes de mineração usam esse detalhe mais próximo em cavas ativas e locais legados. A tecnologia pode integrar mapeamento geológico e monitoramento ambiental em uma única missão. A agricultura e a silvicultura formam o próximo grupo de usuários importante. Eles usam dados VNIR para identificar estresse em culturas e variabilidade do solo. Os custos de aeronaves tripuladas podem tornar os levantamentos por drone mais atraentes para trabalhos localizados. A mineração retém o papel de liderança porque suas necessidades operacionais e ambientais dependem de cobertura detalhada e repetível.
As organizações governamentais e de defesa estão projetadas para expandir a um CAGR de 17,84% de 2026 a 2031. O interesse de aquisição do C5ISR do Exército dos EUA inclui imageamento hiperespectral Vis-SWIR e LWIR para integração em UAS. O Corpo de Aviação do Exército da Índia também determinou capacidade hiperespectral para UAVs autônomos usados em ambientes com negação de GPS. Esses requisitos sustentam a demanda por sensores que operam em missões especializadas. As concessionárias também estão gerando novos casos de uso comercial. O Grupo Elia estendeu seu estudo de viabilidade para avaliação hiperespectral de corrosão em torres metálicas de alta tensão até 2025-2026. O trabalho envolveu hardware da imec e software APIXA. Os prestadores de serviços de inspeção e integradores de sistemas permanecem importantes porque distribuem os altos custos de equipamentos entre múltiplos clientes. Esse papel apoia o acesso mais amplo ao Mercado de Inspeção Hiperespectral por Drone sem exigir que cada proprietário de ativo adquira um sistema completo.
Análise Geográfica
A América do Norte representou 34,71% da participação do Mercado de Inspeção Hiperespectral por Drone em 2025. As aquisições de defesa federal dos EUA, um ecossistema maduro de inspeção não tripulada e aplicações estabelecidas de petróleo, gás e concessionárias sustentaram a demanda regional. O Exército dos EUA emitiu solicitações de fonte única para um pacote Resonon Pika SWIR em julho de 2026 e um sistema Cubert ULTRIS X20 Plus em agosto de 2026. Essas compras sustentam a demanda por sensores que é menos dependente dos ciclos de inspeção comercial.
A Administração Federal de Aviação implementou seu processo de isenção da Seção 927 em 1º de abril de 2026, simplificando as aprovações de operação além da linha de visada visual para operações qualificadas. A proposta de regra Parte 108 estava em revisão em julho de 2026 e, se finalizada, poderia substituir isenções caso a caso por aprovações permanentes. Isso poderia reduzir o atrito de planejamento para inspeções longas de dutos e transmissão. A América do Norte mantém uma vantagem onde regulamentação e aquisições apoiam programas recorrentes de grande área.
A Ásia-Pacífico está projetada para expandir a um CAGR de 18,21% de 2026 a 2031. A China alocou 1,15 bilhões de CNY, equivalente a 158 milhões de USD, para pesquisa e desenvolvimento hiperespectral em 2025, enquanto os requerentes chineses detinham 32,5% das patentes hiperespectrais ativas no primeiro trimestre de 2026, acima dos 18,9% em 2020. O imageamento de captura instantânea, a reconstrução por compressão de dados e a óptica leve representaram 61,4% de 3.120 aplicações globais registradas em 2025, enquanto o mercado doméstico de drones do Japão atingiu 497,3 bilhões de JPY, equivalente a 3,4 bilhões de USD, no ano fiscal de 2025. O requisito militar da Índia para sensoriamento de UAS em ambientes com negação de GPS apoia o desenvolvimento doméstico de cargas úteis. A Europa permanece um centro para Specim, Cubert, Norsk Elektro Optikk e Senop, enquanto projetos europeus validaram o monitoramento de contaminação VNIR-SWIR em 2025, e os requisitos da Agência Europeia para a Segurança da Aviação complicam programas multinacionais. A demanda no Oriente Médio e África está vinculada a inspeções de mineração e petróleo e gás, enquanto a América do Sul depende de levantamentos de mineração e agricultura de precisão.

Cenário Competitivo
O Mercado de Inspeção Hiperespectral por Drone estava moderadamente fragmentado em 2025, com os principais fornecedores detendo coletivamente 55% da receita global. Headwall Photonics, Specim, Konica Minolta, Resonon e Cubert formam o grupo central de sensores comerciais. Nenhum fornecedor controla simultaneamente as camadas de sensor, plataforma e análise. Os fornecedores de plataformas e as empresas de serviços podem criar custos de mudança em nível de fluxo de trabalho ao integrar essas camadas.
A Headwall adquiriu a inno-spec GmbH em novembro de 2025, adicionando imageamento hiperespectral industrial e capacidades de processamento de dados. A Headwall também fez parceria com a GRYFN em abril de 2025 para conectar hardware de sensores com gerenciamento de dados baseado em nuvem. A Cubert ingressou no Grupo Emtek Hiperespectral em novembro de 2025, com investimento destinado a apoiar sua linha de câmeras de captura instantânea e expansão em defesa, análise ambiental e inspeção industrial. O trabalho da AeroVironment em 2025 com a Arkeus trouxe uma carga útil hiperespectral para a plataforma VTOL JUMP 20. Esses movimentos combinam hardware, tratamento de dados e capacidade de aeronaves.
Os serviços gerenciados de operação além da linha de visada visual podem agrupar plataformas, sensores e sistemas de gestão de ativos. Bibliotecas espectrais validadas podem reduzir o risco de planejamento de missão para usuários iniciantes. As empresas da camada de aplicação podem vincular cubos de dados hiperespectrais a softwares de planejamento de minas e SCADA. Os circuitos integrados fotônicos de silício sobre isolante para sensoriamento SWIR podem exercer pressão de custo sobre os especialistas em sensores.
Líderes do Setor de Inspeção Hiperespectral por Drone
-
Specim, Spectral Imaging Ltd.
-
Headwall Photonics, Inc.
-
Cubert GmbH
-
Resonon, Inc.
-
BaySpec, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Flyscan anunciou a primeira detecção combinada de vazamentos de metano e líquidos do mundo usando seu pod HySpex SWIR com novos algoritmos de metano baseados em física, identificando 12 vazamentos de metano ao longo de 4.400 milhas de dutos em uma única passagem aérea. O lançamento comercial tem como alvo o quarto trimestre de 2026.
- Abril de 2026: A Administração Federal de Aviação implementou a Seção 927 da Lei de Reautorização da Administração Federal de Aviação de 2024, estabelecendo um caminho de aprovação de operação além da linha de visada visual baseado em isenções que complementa a regulamentação pendente da Parte 108 e beneficia diretamente os prestadores que conduzem missões de inspeção hiperespectral de comprimento de corredor.
- Novembro de 2025: A Headwall Photonics lançou o sistema Nano HP VNIR para o DJI Matrice 350, a única carga útil hiperespectral com LiDAR integrado certificada para esta plataforma, expandindo seu mercado endereçável multirrotor além da geração Nano-Hyperspec.
- Novembro de 2025: A Headwall Photonics adquiriu a inno-spec GmbH, especialista em imageamento hiperespectral industrial e processamento de dados com 20 anos de experiência, consolidando hardware de sensores e capacidade analítica para ampliar seu mercado endereçável do sensoriamento remoto aerotransportado para a inspeção industrial em linha.


Escopo do Relatório Global do Mercado de Inspeção Hiperespectral por Drone
A Inspeção Hiperespectral por Drone refere-se à implantação de veículos aéreos não tripulados equipados com sensores avançados de imageamento hiperespectral que capturam dados espectrais detalhados em numerosas bandas de comprimento de onda estreitas, permitindo identificação precisa de materiais, análise da saúde da vegetação e detecção de anomalias estruturais a partir do ar para aplicações avançadas de sensoriamento remoto, monitoramento ambiental e manutenção preditiva.
O Relatório do Mercado de Inspeção Hiperespectral por Drone é Segmentado por Tipo de Plataforma (Drones de Asa Fixa, Drones Multirrotor, Drones de Rotor Único e Drones VTOL Híbridos), Faixa Espectral do Sensor (VNIR, 400-1.000 nm, SWIR-I (NIR-SWIR), 1.000-1.700 nm, SWIR-II, 1.700-2.500 nm e MWIR e LWIR, acima de 2.500 nm), Arquitetura de Imageamento (Pushbroom e Varredura Linear, Captura Instantânea e Varredura de Área, Filtro Sintonizável, Transformada de Fourier e Interferométrica e Outras Arquiteturas de Imageamento), Indústria do Usuário Final (Empresas de Mineração e Metais, Operadores de Concessionárias e Infraestrutura, Empresas de Agricultura e Silvicultura, Organizações Governamentais e de Defesa, Empresas Industriais e de Manufatura, Prestadores de Serviços de Inspeção e Integradores de Sistemas, Instituições de Pesquisa e Outras Indústrias do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Drones de Asa Fixa |
| Drones Multirrotor |
| Drones de Rotor Único |
| Drones VTOL Híbridos |
| VNIR, 400-1.000 nm |
| SWIR-I (NIR-SWIR), 1.000-1.700 nm |
| SWIR-II, 1.700-2.500 nm |
| MWIR e LWIR, acima de 2.500 nm |
| Pushbroom e Varredura Linear |
| Captura Instantânea e Varredura de Área |
| Filtro Sintonizável |
| Transformada de Fourier e Interferométrica |
| Outras Arquiteturas de Imageamento |
| Empresas de Mineração e Metais |
| Operadores de Concessionárias e Infraestrutura |
| Empresas de Agricultura e Silvicultura |
| Organizações Governamentais e de Defesa |
| Instituições de Pesquisa |
| Outras Indústrias do Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Tipo de Plataforma | Drones de Asa Fixa | ||
| Drones Multirrotor | |||
| Drones de Rotor Único | |||
| Drones VTOL Híbridos | |||
| Por Faixa Espectral do Sensor | VNIR, 400-1.000 nm | ||
| SWIR-I (NIR-SWIR), 1.000-1.700 nm | |||
| SWIR-II, 1.700-2.500 nm | |||
| MWIR e LWIR, acima de 2.500 nm | |||
| Por Arquitetura de Imageamento | Pushbroom e Varredura Linear | ||
| Captura Instantânea e Varredura de Área | |||
| Filtro Sintonizável | |||
| Transformada de Fourier e Interferométrica | |||
| Outras Arquiteturas de Imageamento | |||
| Por Indústria do Usuário Final | Empresas de Mineração e Metais | ||
| Operadores de Concessionárias e Infraestrutura | |||
| Empresas de Agricultura e Silvicultura | |||
| Organizações Governamentais e de Defesa | |||
| Instituições de Pesquisa | |||
| Outras Indústrias do Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Inspeção Hiperespectral por Drone?
O Mercado de Inspeção Hiperespectral por Drone está projetado em 133,98 milhões de USD em 2026 e deverá atingir 278,26 milhões de USD até 2031, a um CAGR de 15,74%.
Qual plataforma de drone lidera a adoção de inspeção hiperespectral?
Os drones multirrotor detinham 46,73% de participação em 2025 porque suportam operações de pairamento e integrações de carga útil comercial estabelecidas.
Por que o SWIR-II está ganhando adoção para inspeções?
O SWIR-II está projetado para expandir a um CAGR de 18,47% até 2031 porque suporta discriminação mineral e sensoriamento relacionado ao metano.
Qual é a arquitetura de imageamento de crescimento mais rápido?
Os sistemas de captura instantânea e varredura de área estão projetados para expandir a um CAGR de 19,26% até 2031, apoiados pelo imageamento de aquisição única em locais confinados.
Qual região deve expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 18,21% até 2031, apoiada pelo investimento em pesquisa da China e pela demanda de defesa da Índia.
O que restringe a implantação mais ampla de drones hiperespectrais?
O custo do sistema, a autonomia de voo limitada, a iluminação instável, as lacunas de software e a escassez de bibliotecas espectrais e operadores treinados permanecem restrições fundamentais.
Página atualizada pela última vez em:



