
Marktgröße und Marktanteil der Drohnen-Hyperspektralinspektion
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 133.98 Millionen US-Dollar |
| Marktgröße (2031) | 278.26 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Drohnen-Hyperspektralinspektion von Mordor Intelligence
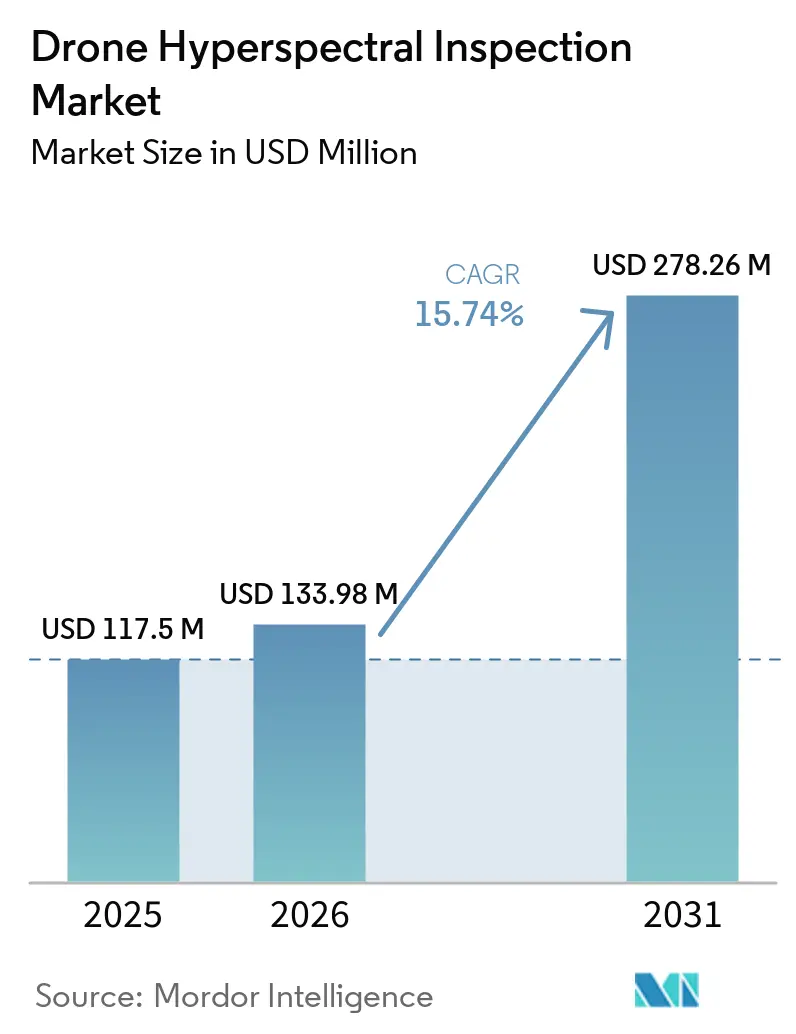
Die Marktgröße für Drohnen-Hyperspektralinspektion wird für 2025 auf 117,50 Millionen USD, für 2026 auf 133,98 Millionen USD geschätzt und soll bis 2031 einen Wert von 278,26 Millionen USD erreichen, mit einer CAGR von 15,74 % von 2026 bis 2031. Der Wandel von Pilotprojekten hin zu wiederkehrenden Aufträgen ist am ausgeprägtesten in Bereichen, in denen Betreiber Bergwerke, Versorgungsunternehmen und öffentliche Anlagen inspizieren. Kleinere Sensoren und bordeigene Analysen machen die Felderfassung für kommerzielle Teams praktikabler. Umfassendere Genehmigungen für den Betrieb jenseits der Sichtlinie könnten die Wirtschaftlichkeit von Langstreckenkorridorerhebungen verbessern. Anbieter konkurrieren zunehmend auf der Grundlage integrierter Arbeitsabläufe und nicht mehr allein auf der Grundlage von Sensorspezifikationen. Die stärksten Chancen liegen bei verwalteten Inspektionsdienstleistungen und validierten Spektralbibliotheken, die die Adoptionsbarrieren für neue Nutzer senken.
Wichtigste Erkenntnisse des Berichts
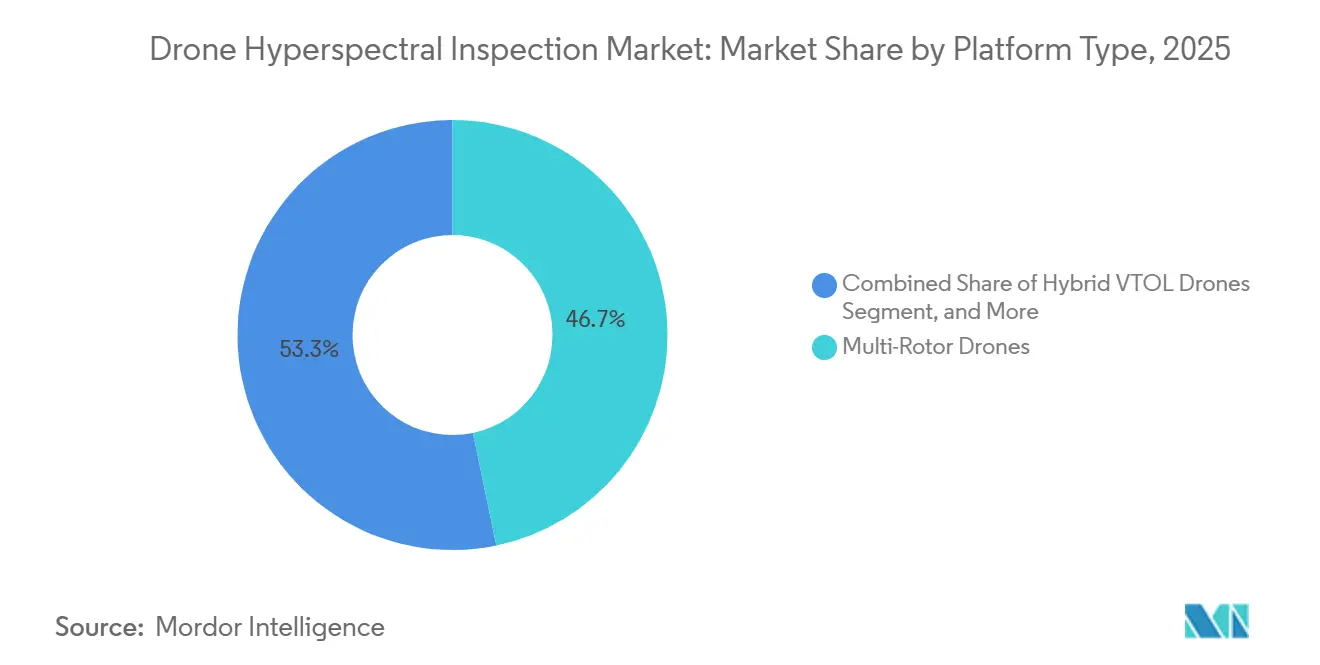
- Nach Plattformtyp hielten Multirotor-Drohnen im Jahr 2025 einen Anteil von 46,73 % am Markt für Drohnen-Hyperspektralinspektion, während Hybrid-VTOL-Drohnen bis 2031 voraussichtlich mit einer CAGR von 18,93 % wachsen werden.
- Nach Sensor-Spektralbereich hielt VNIR im Jahr 2025 einen Anteil von 48,61 %, während SWIR-II bis 2031 voraussichtlich mit einer CAGR von 18,47 % wachsen wird.
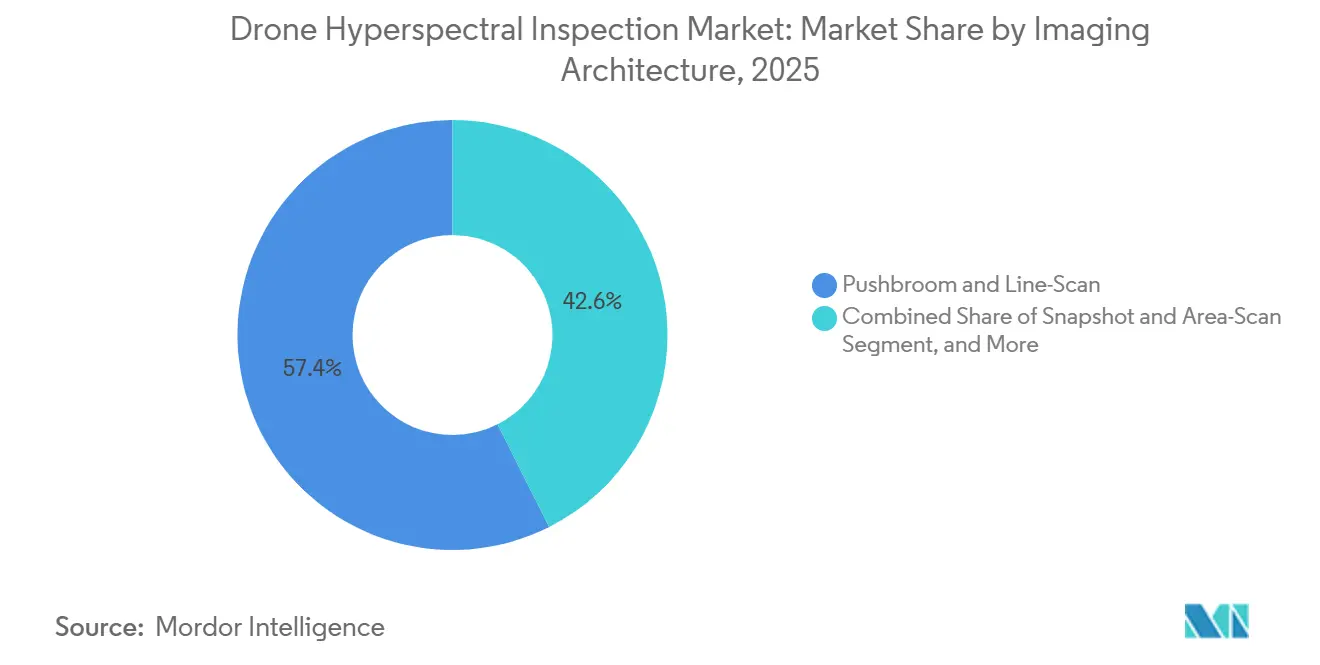
- Nach Bildgebungsarchitektur hielten Pushbroom- und Zeilenscan-Systeme im Jahr 2025 einen Anteil von 57,43 %, während Snapshot- und Flächenscan-Systeme bis 2031 voraussichtlich mit einer CAGR von 19,26 % wachsen werden.
- Nach Endnutzerbranche hielten Bergbau und Metalle im Jahr 2025 einen Anteil von 24,83 %, während Regierungs- und Verteidigungsorganisationen bis 2031 voraussichtlich mit einer CAGR von 17,84 % wachsen werden.
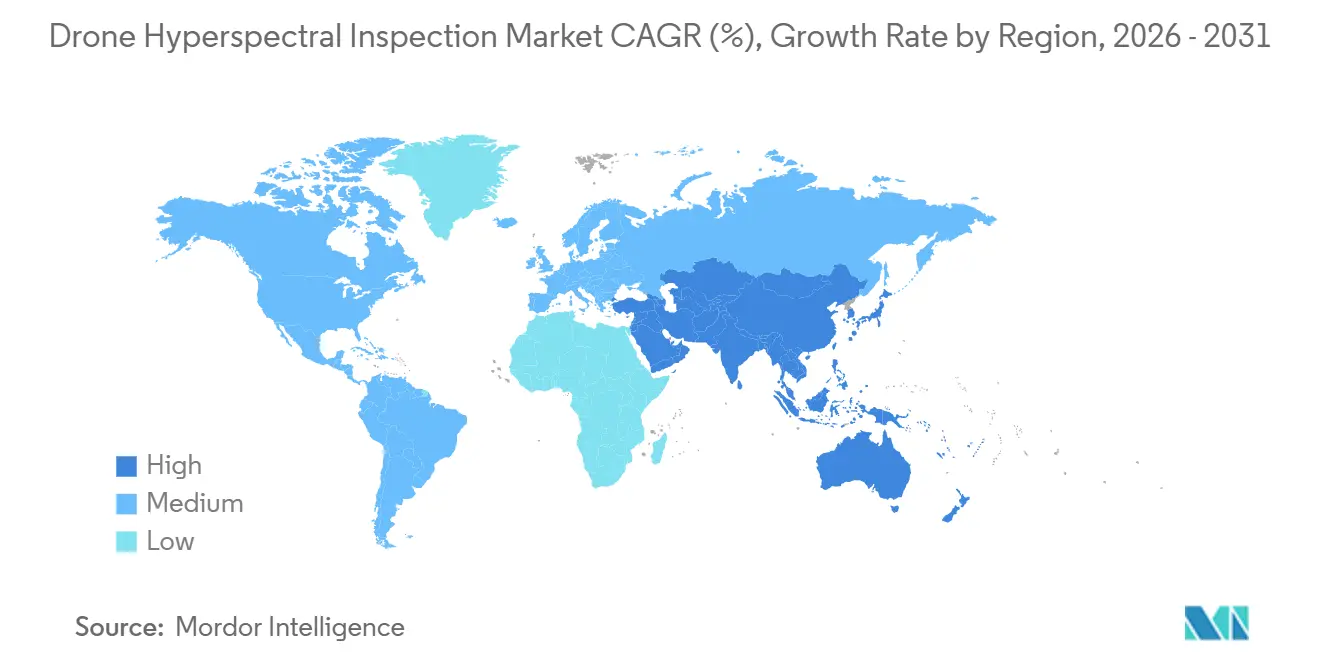
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 34,71 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 18,21 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum Markt für Drohnen-Hyperspektralinspektion
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Miniaturisierte Hyperspektral-Nutzlasten für kleine unbemannte Luftfahrtsysteme | +3.2% | Global, am stärksten in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Spektralanalyse für nahezu echtzeitfähige Inspektion | +2.8% | Global, angeführt vom asiatisch-pazifischen Raum und Nordamerika | Mittelfristig (2–4 Jahre) |
| Häufige Wiederholungsbefliegungen für Bergbau- und Umweltmonitoring | +2.5% | Asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika, mit Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| Zerstörungsfreie Infrastruktur- und Industrieinspektion | +2.2% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Inspektion vertikaler Flächen und Schrägansichten mit zweckgebundenen Nutzlasten für unbemannte Luftfahrtsysteme | +1.8% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Spektrale digitale Zwillinge für die Überwachung von Anlagen und Gelände | +1.5% | Global, mit früher Einführung in Nordamerika und Nordeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Miniaturisierung von Hyperspektral-Nutzlasten für kleine unbemannte Luftfahrtsysteme
Das Nutzlastgewicht sank von 2,8 kg im Jahr 2018 auf unter 600 g im Jahr 2025 für Snapshot-Instrumente, was die Einsatzmöglichkeiten über große Hexakopter und Starrflügler hinaus erweitert und die verfügbare Plattformbasis für den Markt für Drohnen-Hyperspektralinspektion verbreitert.[1]Headwall Photonics, „Nano HP VNIR Hyperspektral-Bildgebungssystem ist bereit für den Einsatz auf der DJI Matrice 350”, Headwall Photonics, headwall.com. Headwall Photonics brachte im November 2025 das Nano HP VNIR-System für die DJI Matrice 350 auf den Markt. Das Unternehmen bezeichnete es als die einzige Hyperspektral-Nutzlast mit integriertem LiDAR, die für diese Plattform zertifiziert ist. Das Programm für kleine Unternehmen im Bereich Forschung und Innovation des US-Heeres sucht weiterhin nach kompakten, intern kalibrierten Sensoren für unbemannte Luftfahrtsysteme der Gruppen 1 und 2. Eine geringere Nutzlastmasse reduziert die Anforderungen an das Luftfahrzeug und kann die Flottenbereitstellung an verteilten Inspektionsstandorten vereinfachen. Der Vorteil ist besonders relevant für Dienstleister, die Ausrüstung schnell zwischen mehreren Kundenstandorten transportieren müssen.[2]US-Heer, Programm für kleine Unternehmen im Bereich Forschung und Innovation, „Miniaturisierung von Hyperspektralsensoren für Anwendungen mit unbemannten Luftfahrtsystemen”, US-Heer, armysbir.army.mil.
KI-gestützte Spektralanalyse für nahezu echtzeitfähige Inspektion
können in nutzbare Feldinformationen umgewandelt werden. Eine Studie aus dem Jahr 2025 demonstrierte eine bordeigene radiometrische Korrektur für 5.000 Bildrahmen innerhalb von 1.000 ms auf einem VNIR-Pushbroom-Drohnensystem, mit geplanten Flugversuchen in Peking im September 2026.[3]Jia Wan et al., „Onboard Real-Time Hyperspectral Image Processing System Design for Unmanned Aerial Vehicles”, Sensors, doi.org. Die Verarbeitung während eines Fluges kann die Verzögerung reduzieren, die durch das Herunterladen und Überprüfen von Daten nach der Landung entsteht. Dies ermöglicht es den Besatzungen, anomale Bereiche zu untersuchen, während Luftfahrzeuge und Personal noch vor Ort sind. Es kann auch einen überarbeiteten Flugweg unterstützen, wenn ein relevantes Signal erkannt wird. Diese Fähigkeiten erhöhen den Wert jeder Flugstunde, wenn Inspektionsstandorte abgelegen sind oder der Zugang eingeschränkt ist.
Bedarf an hochauflösenden und häufigen Wiederholungsbefliegungen im Bergbau- und Umweltmonitoring
Bergbaustandorte erfordern räumliche Nahbereichsdetails und Wiederholungsbeobachtungen, die Satelliten und bemannte Erhebungen möglicherweise nicht in der erforderlichen Grubenmaßstabsauflösung liefern können. Ein Projekt aus dem Jahr 2025 verwendete VNIR-SWIR-Drohnenbilder am Uranbergbau-Altstandort Mary Kathleen in Queensland und kartierte Kontaminationen in Tailings-Speicherbecken im Zentimetermaßstab. Eine separate Studie aus dem Jahr 2025 verwendete Daten im Bereich 400–2.500 nm in Andong, Südkorea, um Serpentinisierung und asbestbezogene Kontaminationsrisiken zu kartieren. Diese Anwendungsfälle erfordern spektrale Details, die Multispektralsensoren nicht liefern können. Häufige Standorterhebungen können Belege für das Umweltmonitoring und die Erzabstimmung liefern. Der Markt für Drohnen-Hyperspektralinspektion profitiert daher dort, wo Betreiber sowohl eine wiederholte Abdeckung als auch eine standortbezogene Auflösung benötigen.
Ausweitung der zerstörungsfreien Infrastruktur- und Industrieinspektion
Versorgungsunternehmen gehen über die visuelle Inspektion hinaus, wenn RGB-Bilder keine Korrosionsgrade, Materialermüdung oder Kohlenwasserstoff-Lecksignaturen unterscheiden können. Flyscan kündigte im April 2026 eine kombinierte Methan- und Flüssigkeitsleckerkennung mit einer HySpex SWIR-Kamera und physikbasierten Methanalgorithmen an und meldete 12 Methanlecks über 7.081 km Pipeline in einem einzigen Überflug.[4] Flyscan, „Weltweit erste Methan- und Flüssigkeitsleckerkennung”, Flyscan, flyscan.com. Das Fraunhofer IOSB demonstrierte die Ölleckerkennung mit einem koaxial ausgerichteten VNIR-SWIR-Sensor über 4,2 ha bei 4 cm Pixelauflösung innerhalb eines 12–18-minütigen Akkuzyklus. Eine IEEE-Studie validierte zudem die spektrale Korrosionsklassifizierung an Hochspannungsübertragungsmasten. Der Markt für Drohnen-Hyperspektralinspektion kann davon profitieren, wenn diese Bewertungen den Bedarf an Technikern reduzieren, die sich unter Spannung stehenden oder schwer zugänglichen Anlagen nähern müssen. Die vorgeschlagene Regelung der US-amerikanischen Bundesluftfahrtbehörde gemäß Teil 108 befand sich im Juli 2026 noch in der Prüfung und könnte, wenn sie abgeschlossen wird, Einzelfallgenehmigungen durch dauerhafte Genehmigungen ersetzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Kosten für Nutzlast, Kalibrierung und Datenverarbeitung | -2.4% | Global, am stärksten in Schwellenmärkten sowie bei kleinen und mittleren Dienstleistern | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Flugausdauer und Abhängigkeit von der Beleuchtung | -1.8% | Global, mit stärkeren Auswirkungen in hochbreitengradigen und feuchten äquatorialen Regionen | Mittelfristig (2–4 Jahre) |
| Geringe Interoperabilität von Inspektions- und Bergbauplanungssoftware | -1.4% | Global, insbesondere in ausgereiften nordamerikanischen und europäischen Arbeitsabläufen | Mittelfristig (2–4 Jahre) |
| Begrenzte Spektralbibliotheken und einsatzbereite Bediener | -1.0% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Nutzlast, Kalibrierung und Datenverarbeitung
Ein vollständig integriertes System kann 150.000 USD übersteigen, bevor spezialisierter Betriebssupport einbezogen wird, was den internen Besitz für kleinere Inspektionsdienstleister einschränkt und die Vergabe von Unteraufträgen fördert. SWIR-Gitterspektrometer wiegen üblicherweise 2–3 kg, was die Ausdauer von Multirotor-Drohnen auf 12–18 Minuten reduzieren kann. Dieselbe Nutzlastbelastung kann einen Einsatz auf 4,2 ha bei einer Höhe von 80 m begrenzen. Dunkelstromkorrektur, radiometrische Normalisierung und atmosphärische Kompensation erhöhen den Aufwand, bevor Ergebnisse geliefert werden können. Halbleiter-Zollerhöhungen im Jahr 2025 erhöhten die Abhängigkeit vom konzentrierten Angebot an InGaAs-Fokalebenen-Arrays. Diese Faktoren verlangsamen die breitere Nutzung des Marktes für Drohnen-Hyperspektralinspektion bei Bergbau- und Infrastrukturanwendern.
Begrenzte Flugausdauer und Abhängigkeit von der Beleuchtung
während wiederholte Akkuwechsel den operativen Vorteil, den Drohnen gegenüber bemannten Luftfahrzeugen bieten können, verringern. VNIR-Sensoren erfordern zudem eine stabile Sonneneinstrahlung für eine genaue Reflexionskalibrierung. Bewölkung, niedrige Sonnenwinkel und saisonale Bedingungen in hohen Breitengraden können eine Sitzung beeinträchtigen, selbst wenn die Ausrüstung korrekt funktioniert. Das Fraunhofer IOSB verzeichnete 12–18 Minuten Ausdauer für eine 2,83 kg schwere VNIR-SWIR-Konfiguration. Hybrid-VTOL-Plattformen bieten 4–6 Stunden unter voller Nutzlast, aber schwerere Flugzeugzellen können die Sensorauswahl und die Einsatzflexibilität im gesamten Markt für Drohnen-Hyperspektralinspektion einschränken. Die Anforderungen der US-amerikanischen Bundesluftfahrtbehörde und der Europäischen Agentur für Flugsicherheit schränken zudem den kommerziellen Betrieb ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattformtyp: Multirotor-Führerschaft steht unter dem Druck der Ausdauer von Hybrid-VTOL-Drohnen
Multirotor-Drohnen machten im Jahr 2025 46,73 % des Marktanteils für Drohnen-Hyperspektralinspektion aus, unterstützt durch etablierte Nutzlastintegrationsoptionen. Headwall und Specim bieten vorab ausgerichtete VNIR-Pakete für DJI Matrice-Luftfahrzeuge an. Senkrechtstarts und -landungen eignen sich für Nahbereichsarbeiten an Masten, Bergbauflächen und Industriestrukturen. Die Plattform ermöglicht es den Besatzungen auch, zu schweben, wenn ein Standort wiederholte Betrachtungswinkel erfordert. Starrflügler spielen weiterhin eine Rolle bei großflächigen Landwirtschafts- und Forsterhebungen. Ihre Ausdauer unterstützt die Erfassung größerer Flächen, wo Start- oder Abflugbedingungen den Betrieb ermöglichen. Einrotor-Systeme bleiben relevant für Hochgebirgsstandorte und schwerere Nutzlasten an Bergbauflächen. Diese Luftfahrzeuge füllen eine engere Rolle aus, wo eine Multirotor-Konfiguration die erforderliche Ausrüstung nicht sicher tragen kann. Die installierte Basis kommerzieller Multirotor-Plattformen bietet Betreibern einen vertrauten Einstiegspunkt in den Markt für Drohnen-Hyperspektralinspektion.
Hybrid-VTOL-Drohnen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,93 % im Markt für Drohnen-Hyperspektralinspektion wachsen. Diese Systeme kombinieren Senkrechtstart mit Starrflügler-Reiseflug und verbessern dadurch die Korridorabdeckung. Kommerzielle Modelle sind mit einer Nutzlastkapazität von 6–15 kg und einer Ausdauer von 4–10 Stunden erhältlich. AeroVironment integrierte im September 2025 die Arkeus HSOR-Nutzlast in sein JUMP 20 VTOL. Das Unternehmen gab an, dass die Konfiguration eine Ausdauer von mehr als 13 Stunden und eine Reichweite von mehr als 926 km jenseits der Sichtlinie aufweist. Längere Flugzeiten können die Anzahl der erforderlichen Starts für einen Pipeline- oder Übertragungsauftrag reduzieren. Dies kann die Kosten pro Hektar für Dienstleistungsunternehmen senken. Es kann auch die Preisgestaltung von Anbietern für großflächige Inspektionen verändern. Der Markt für Drohnen-Hyperspektralinspektion könnte daher Hybrid-Luftfahrzeuge häufiger dort einsetzen, wo die Distanz wichtiger ist als die Schwebefähigkeit.


Nach Sensor-Spektralbereich: VNIR unterstützt etablierte Anwendungen, während SWIR-II Fortschritte macht
VNIR hielt im Jahr 2025 48,61 % des Segmentanteils, da seine Anwendungsfälle gut etabliert sind. Der Bereich 400–1.000 nm unterstützt die Vegetationsbewertung, Oberflächenmineralogie und Fahrbahnzusammensetzung. CMOS-basierte Detektoren bieten zudem einen vergleichsweise zugänglichen technischen Weg. Die Nutzlasten Specim AFX10 und Headwall Nano HP unterstützen den VNIR-Einsatz auf Multirotor-Luftfahrzeugen. Ihre Integration mit GNSS- und IMU-Ausrüstung kann die Erhebungseinrichtung vereinfachen. SWIR-I, das den Bereich 1.000–1.700 nm abdeckt, unterstützt die Feuchtigkeitskartierung und ausgewählte Mineralklassifizierung. Es hat auch Anwendungen bei der Nahinfrarot-Kohlenwasserstofferkennung. Diese praktische Grundlage unterstützt die anhaltende Nachfrage nach VNIR im Markt für Drohnen-Hyperspektralinspektion.
SWIR-II wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,47 % wachsen, der höchsten Rate unter den Spektralbereichen. Der Bereich 1.700–2.500 nm kann Tonminerale und Karbonate mit größerer Spezifität unterscheiden. Bergbauunternehmen nutzen diese Informationen für die Mineralkartierung und Kontaminationsanalyse. Pipeline-Betreiber benötigen auch methanbezogene Spektralsignaturen, die auf diese breitere Abdeckung angewiesen sind. Die Ankündigung von Flyscan im April 2026 zeigte eine kommerzielle Pipeline-Anwendung mit einem HySpex SWIR-Pod. Eine Studie aus dem Jahr 2025 über Uranbergbau-Altstandorte ergab, dass koaxial ausgerichtete VNIR-SWIR-Daten die Kartierung der Kontaminationsausbreitung verbesserten. MWIR und LWIR bleiben spezialisierte Konfigurationen für Verteidigungs- und Hochtemperatur-Industriemonitoring. Der Markt für Drohnen-Hyperspektralinspektion wird diese Bereiche wahrscheinlich für Missionen beibehalten, bei denen ihre zusätzliche Spektralfähigkeit höhere Systemkosten rechtfertigt.
Nach Bildgebungsarchitektur: Pushbroom führt bei Korridoren, während Snapshot bei beengten Standorten gewinnt
Pushbroom- und Zeilenscan-Systeme hielten im Jahr 2025 57,43 % des Segmentanteils. Ihre Signal-Rausch-Leistung unterstützt georeferenzierte Streifenerhebungen entlang linearer Anlagen. Die Architektur funktioniert auch natürlich mit der Vorwärtsbewegung auf Starrflügler- und Hybrid-VTOL-Luftfahrzeugen. Etablierte Programme verwenden Verarbeitungswerkzeuge wie ENVI, Pix4D und Agisoft für Nachflug-Arbeitsabläufe. Diese vorhandenen Software-Pfade unterstützen die Einführung in professionell verwalteten Inspektionsprogrammen. Die Systeme eignen sich besonders für Pipelines, Übertragungsleitungen und breite Bergbaukorridore. Ihr Betriebsmodell hängt von gleichmäßiger Bewegung und wiederholbarer Fluggeometrie ab. Diese Anforderung ist weniger günstig für das Schweben in der Nähe komplexer Strukturen. Dennoch bleiben Pushbroom-Systeme der bevorzugte Ansatz für viele Korridorerhebungen im Markt für Drohnen-Hyperspektralinspektion.
Snapshot- und Flächenscan-Systeme werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 19,26 % wachsen. Sie erfassen einen vollständigen Hyperspektralwürfel in einer einzigen Aufnahme, ohne dass eine Plattformbewegung erforderlich ist. Diese Funktion eignet sich für Multirotor-Inspektionen von vertikalen Felswänden, Solarmodulen und beengten Industriestandorten. Cuberts ULTRIS X20 Plus war Gegenstand einer Einzelquellenbeschaffung des US-Heeres im August 2026. Die Beschaffung zeigt, dass Snapshot-Systeme in staatliche und Verteidigungsbeschaffungskanäle eingetreten sind. Spectricons MUSES9-DR bietet Erfassungs- und Klassifizierungsfunktionen während des Fluges. Dies reduziert Latenzprobleme, die Snapshot-Systeme historisch bei zeitkritischen Arbeiten eingeschränkt haben. Abstimmbare Filter- und Fourier-Transform-Architekturen bleiben spezialisierte Optionen für schmale programmierbare Bandpassauswahl oder Gasphasenauflösung. Ihre höheren Kosten und längere Erfassungszeit begrenzen ihre Verwendung auf Anforderungen, die diese spezifischen Fähigkeiten im Markt für Drohnen-Hyperspektralinspektion benötigen.
Nach Endnutzerbranche: Bergbau führt bei der Einführung, während Verteidigung die höchste Wachstumsrate antreibt
Bergbau und Metalle hielten im Jahr 2025 24,83 % des Segmentanteils. Betreiber nutzen Hyperspektralbilder für die Erzgradkartierung, Abgrenzung von Alterationszonen und Tailings-Monitoring. Drohnen-VNIR-SWIR-Daten können eine räumliche Auflösung bieten, die 10–100 Mal feiner ist als satellitengestützte Hyperspektralbilder. Bergbauteams nutzen diese engere Detailgenauigkeit an aktiven Gruben und Altstandorten. Die Technologie kann geologische Kartierung und Umweltmonitoring in einer einzigen Mission integrieren. Landwirtschaft und Forstwirtschaft bilden die nächste wichtige Nutzergruppe. Sie verwenden VNIR-Daten zur Identifizierung von Pflanzenstress und Bodenvariabilität. Die Kosten für bemannte Luftfahrzeuge können Drohnenerhebungen für lokalisierte Arbeiten attraktiver machen. Bergbau behält die führende Rolle, da seine betrieblichen und ökologischen Anforderungen auf detaillierte, wiederholbare Abdeckung angewiesen sind.
Regierungs- und Verteidigungsorganisationen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 17,84 % wachsen. Das Beschaffungsinteresse des US-Heeres im Bereich C5ISR umfasst Vis-SWIR- und LWIR-Hyperspektralbildgebung für die Integration in unbemannte Luftfahrtsysteme. Das Heeresluftfahrtkorps Indiens hat zudem Hyperspektralkapazitäten für autonome unbemannte Luftfahrzeuge vorgeschrieben, die in GPS-verweigerten Umgebungen eingesetzt werden. Diese Anforderungen unterstützen die Nachfrage nach Sensoren, die über spezialisierte Missionen hinweg betrieben werden. Versorgungsunternehmen generieren ebenfalls neue kommerzielle Anwendungsfälle. Die Elia Group verlängerte ihre Machbarkeitsstudie zur hyperspektralen Korrosionsbewertung an Hochspannungsmetallmasten bis 2025–2026. Die Arbeit umfasste imec-Hardware und APIXA-Software. Inspektionsdienstleister und Systemintegratoren bleiben wichtig, da sie hohe Ausrüstungskosten auf mehrere Kunden verteilen. Diese Rolle unterstützt einen breiteren Zugang zum Markt für Drohnen-Hyperspektralinspektion, ohne dass jeder Anlagenbesitzer ein vollständiges System erwerben muss.
Geografische Analyse
Nordamerika machte im Jahr 2025 34,71 % des Marktanteils für Drohnen-Hyperspektralinspektion aus. Die US-amerikanische Bundesverteidigungsbeschaffung, ein ausgereiftes Ökosystem für unbemannte Inspektionen sowie etablierte Öl-, Gas- und Versorgungsanwendungen unterstützten die regionale Nachfrage. Das US-Heer gab im Juli 2026 Einzelquellenbeschaffungen für ein Resonon Pika SWIR-Paket und im August 2026 für ein Cubert ULTRIS X20 Plus-System heraus. Diese Käufe unterstützen die Sensornachfrage, die weniger von kommerziellen Inspektionszyklen abhängig ist.
Die US-amerikanische Bundesluftfahrtbehörde setzte am 1. April 2026 ihr Genehmigungsverfahren gemäß Abschnitt 927 um und vereinfachte damit die Genehmigungen für den Betrieb jenseits der Sichtlinie für qualifizierende Operationen. Die vorgeschlagene Regelung gemäß Teil 108 befand sich im Juli 2026 in der Prüfung und könnte, wenn sie abgeschlossen wird, Einzelfallgenehmigungen durch dauerhafte Genehmigungen ersetzen. Dies könnte den Planungsaufwand für lange Pipeline- und Übertragungsinspektionen reduzieren. Nordamerika behält einen Vorteil, wo Regulierung und Beschaffung wiederkehrende großflächige Programme unterstützen.
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 18,21 % wachsen. China stellte im Jahr 2025 1,15 Milliarden CNY, entsprechend 158 Millionen USD, für Hyperspektralforschung und -entwicklung bereit, während chinesische Antragsteller im ersten Quartal 2026 32,5 % der aktiven Hyperspektralpatente hielten, gegenüber 18,9 % im Jahr 2020. Snapshot-Bildgebung, Compressed-Sensing-Rekonstruktion und leichte Optiken machten 61,4 % der 3.120 weltweit im Jahr 2025 eingereichten Anmeldungen aus, während Japans inländisches Drohnengeschäft im Geschäftsjahr 2025 497,3 Milliarden JPY, entsprechend 3,4 Milliarden USD, erreichte. Indiens militärische Anforderung für die Sensorik unbemannter Luftfahrtsysteme in GPS-verweigerten Umgebungen unterstützt die inländische Nutzlastentwicklung. Europa bleibt ein Zentrum für Specim, Cubert, Norsk Elektro Optikk und Senop, während europäische Projekte im Jahr 2025 das VNIR-SWIR-Kontaminationsmonitoring validierten und die Anforderungen der Europäischen Agentur für Flugsicherheit länderübergreifende Programme erschweren. Die Nachfrage im Nahen Osten und Afrika ist an Bergbau- und Öl- und Gasinspektionen gebunden, während Südamerika auf Bergbau- und Präzisionslandwirtschaftserhebungen setzt.

Wettbewerbslandschaft
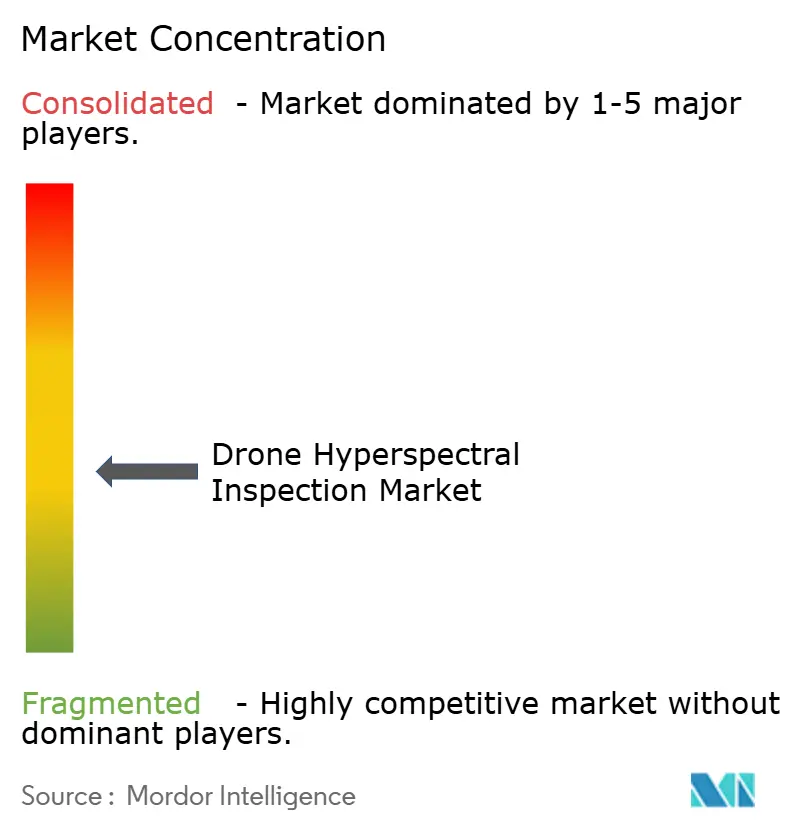
Der Markt für Drohnen-Hyperspektralinspektion war im Jahr 2025 mäßig fragmentiert, wobei die führenden Anbieter zusammen 55 % des globalen Umsatzes hielten. Headwall Photonics, Specim, Konica Minolta, Resonon und Cubert bilden die Kerngruppe der kommerziellen Sensoranbieter. Kein Anbieter kontrolliert gleichzeitig die Sensor-, Plattform- und Analyseebenen. Plattformanbieter und Dienstleistungsunternehmen können durch die Integration dieser Ebenen Wechselkosten auf Workflow-Ebene schaffen.
Headwall übernahm im November 2025 inno-spec GmbH und erweiterte damit seine industriellen Hyperspektralbildgebungs- und Datenverarbeitungskapazitäten. Headwall kooperierte im April 2025 auch mit GRYFN, um Sensorhardware mit cloudbasiertem Datenmanagement zu verbinden. Cubert trat im November 2025 der Emtek Hyperspectral Group bei, wobei die Investition die Weiterentwicklung seiner Snapshot-Kameralinie sowie die Expansion in den Bereichen Verteidigung, Umweltanalyse und Industrieinspektion unterstützen soll. AeroVironments Arbeit mit Arkeus im Jahr 2025 brachte eine Hyperspektral-Nutzlast auf die JUMP 20 VTOL-Plattform. Diese Schritte kombinieren Hardware-, Datenverarbeitungs- und Luftfahrzeugkapazitäten.
Verwaltete Dienste jenseits der Sichtlinie können Plattformen, Sensoren und Anlagenmanagementsysteme bündeln. Validierte Spektralbibliotheken können das Missionsplanungsrisiko für Erstnutzer reduzieren. Unternehmen auf Anwendungsebene können Hyperspektral-Datenwürfel mit Bergbauplanungs- und SCADA-Software verknüpfen. Photonisch integrierte Schaltkreise auf Silizium-auf-Isolator-Basis für die SWIR-Sensorik könnten Kostendruck auf Sensorspezialistenerzeugen.
Marktführer der Drohnen-Hyperspektralinspektion
Specim, Spectral Imaging Ltd.
Headwall Photonics, Inc.
Cubert GmbH
Resonon, Inc.
BaySpec, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Flyscan kündigte die weltweit erste kombinierte Methan- und Flüssigkeitsleckerkennung mit seinem HySpex SWIR-Pod und neuen physikbasierten Methanalgorithmen an, wobei 12 Methanlecks über 7.081 km Pipeline in einem einzigen Überflug identifiziert wurden. Die kommerzielle Markteinführung ist für das vierte Quartal 2026 geplant.
- April 2026: Die US-amerikanische Bundesluftfahrtbehörde setzte Abschnitt 927 des Reauthorization Act der US-amerikanischen Bundesluftfahrtbehörde von 2024 um und schuf damit einen genehmigungsbasierten Zulassungsweg für den Betrieb jenseits der Sichtlinie, der die ausstehende Regelgebung gemäß Teil 108 ergänzt und Anbietern, die Hyperspektral-Inspektionsmissionen in Korridorlänge durchführen, direkt zugute kommt.
- November 2025: Headwall Photonics brachte das Nano HP VNIR-System für die DJI Matrice 350 auf den Markt, die einzige Hyperspektral-Nutzlast mit integriertem LiDAR, die für diese Plattform zertifiziert ist, und erweiterte damit seinen adressierbaren Multirotor-Markt über die Nano-Hyperspec-Generation hinaus.
- November 2025: Headwall Photonics übernahm inno-spec GmbH, einen 20-jährigen Spezialisten für industrielle Hyperspektralbildgebung und Datenverarbeitung, und konsolidierte damit Sensorhardware und Analysekapazitäten, um seinen adressierbaren Markt von der luftgestützten Fernerkundung auf die inline-industrielle Inspektion auszuweiten.


Globaler Berichtsumfang des Marktes für Drohnen-Hyperspektralinspektion
Drohnen-Hyperspektralinspektion bezeichnet den Einsatz unbemannter Luftfahrzeuge, die mit fortschrittlichen Hyperspektral-Bildgebungssensoren ausgestattet sind und detaillierte Spektraldaten über zahlreiche schmale Wellenlängenbänder erfassen. Dies ermöglicht eine präzise Materialidentifikation, Analyse der Vegetationsgesundheit und Erkennung struktureller Anomalien aus der Luft für fortschrittliche Fernerkundung, Umweltmonitoring und vorausschauende Wartungsanwendungen.
Der Bericht zum Markt für Drohnen-Hyperspektralinspektion ist segmentiert nach Plattformtyp (Starrflügler-Drohnen, Multirotor-Drohnen, Einrotor-Drohnen und Hybrid-VTOL-Drohnen), Sensor-Spektralbereich (VNIR, 400–1.000 nm, SWIR-I (NIR-SWIR), 1.000–1.700 nm, SWIR-II, 1.700–2.500 nm sowie MWIR und LWIR, über 2.500 nm), Bildgebungsarchitektur (Pushbroom und Zeilenscan, Snapshot und Flächenscan, abstimmbarer Filter, Fourier-Transform und interferometrisch sowie weitere Bildgebungsarchitekturen), Endnutzerbranche (Bergbau- und Metallunternehmen, Versorgungsunternehmen und Infrastrukturbetreiber, Landwirtschafts- und Forstunternehmen, Regierungs- und Verteidigungsorganisationen, Industrie- und Fertigungsunternehmen, Inspektionsdienstleister und Systemintegratoren, Forschungseinrichtungen sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Starrflügler-Drohnen |
| Multirotor-Drohnen |
| Einrotor-Drohnen |
| Hybrid-VTOL-Drohnen |
| VNIR, 400–1.000 nm |
| SWIR-I (NIR-SWIR), 1.000–1.700 nm |
| SWIR-II, 1.700–2.500 nm |
| MWIR und LWIR, über 2.500 nm |
| Pushbroom und Zeilenscan |
| Snapshot und Flächenscan |
| Abstimmbarer Filter |
| Fourier-Transform und interferometrisch |
| Weitere Bildgebungsarchitekturen |
| Bergbau- und Metallunternehmen |
| Versorgungsunternehmen und Infrastrukturbetreiber |
| Landwirtschafts- und Forstunternehmen |
| Regierungs- und Verteidigungsorganisationen |
| Forschungseinrichtungen |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Plattformtyp | Starrflügler-Drohnen | ||
| Multirotor-Drohnen | |||
| Einrotor-Drohnen | |||
| Hybrid-VTOL-Drohnen | |||
| Nach Sensor-Spektralbereich | VNIR, 400–1.000 nm | ||
| SWIR-I (NIR-SWIR), 1.000–1.700 nm | |||
| SWIR-II, 1.700–2.500 nm | |||
| MWIR und LWIR, über 2.500 nm | |||
| Nach Bildgebungsarchitektur | Pushbroom und Zeilenscan | ||
| Snapshot und Flächenscan | |||
| Abstimmbarer Filter | |||
| Fourier-Transform und interferometrisch | |||
| Weitere Bildgebungsarchitekturen | |||
| Nach Endnutzerbranche | Bergbau- und Metallunternehmen | ||
| Versorgungsunternehmen und Infrastrukturbetreiber | |||
| Landwirtschafts- und Forstunternehmen | |||
| Regierungs- und Verteidigungsorganisationen | |||
| Forschungseinrichtungen | |||
| Weitere Endnutzerbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Drohnen-Hyperspektralinspektion?
Der Markt für Drohnen-Hyperspektralinspektion wird für 2026 auf 133,98 Millionen USD geschätzt und soll bis 2031 einen Wert von 278,26 Millionen USD erreichen, bei einer CAGR von 15,74 %.
Welche Drohnenplattform führt bei der Einführung der Hyperspektralinspektion?
Multirotor-Drohnen hielten im Jahr 2025 einen Anteil von 46,73 %, da sie Schwebeoperationen und etablierte kommerzielle Nutzlastintegrationen unterstützen.
Warum gewinnt SWIR-II bei Inspektionen an Bedeutung?
SWIR-II wird voraussichtlich bis 2031 mit einer CAGR von 18,47 % wachsen, da es die Mineraldiskriminierung und methanbezogene Sensorik unterstützt.
Was ist die am schnellsten wachsende Bildgebungsarchitektur?
Snapshot- und Flächenscan-Systeme werden voraussichtlich bis 2031 mit einer CAGR von 19,26 % wachsen, unterstützt durch Einzelaufnahme-Bildgebung an beengten Standorten.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 18,21 % wachsen, unterstützt durch chinesische Forschungsinvestitionen und indische Verteidigungsnachfrage.
Was schränkt den breiteren Einsatz von Hyperspektral-Drohnen ein?
Systemkosten, begrenzte Flugausdauer, instabile Beleuchtung, Software-Lücken sowie Mängel an Spektralbibliotheken und ausgebildeten Bedienern bleiben wesentliche Einschränkungen.
Seite zuletzt aktualisiert am:



