
Tamaño y Participación del Mercado de Inspección Hiperspectral con Drones
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 133.98 Millones de dólares |
| Tamaño del Mercado (2031) | 278.26 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.74 % |
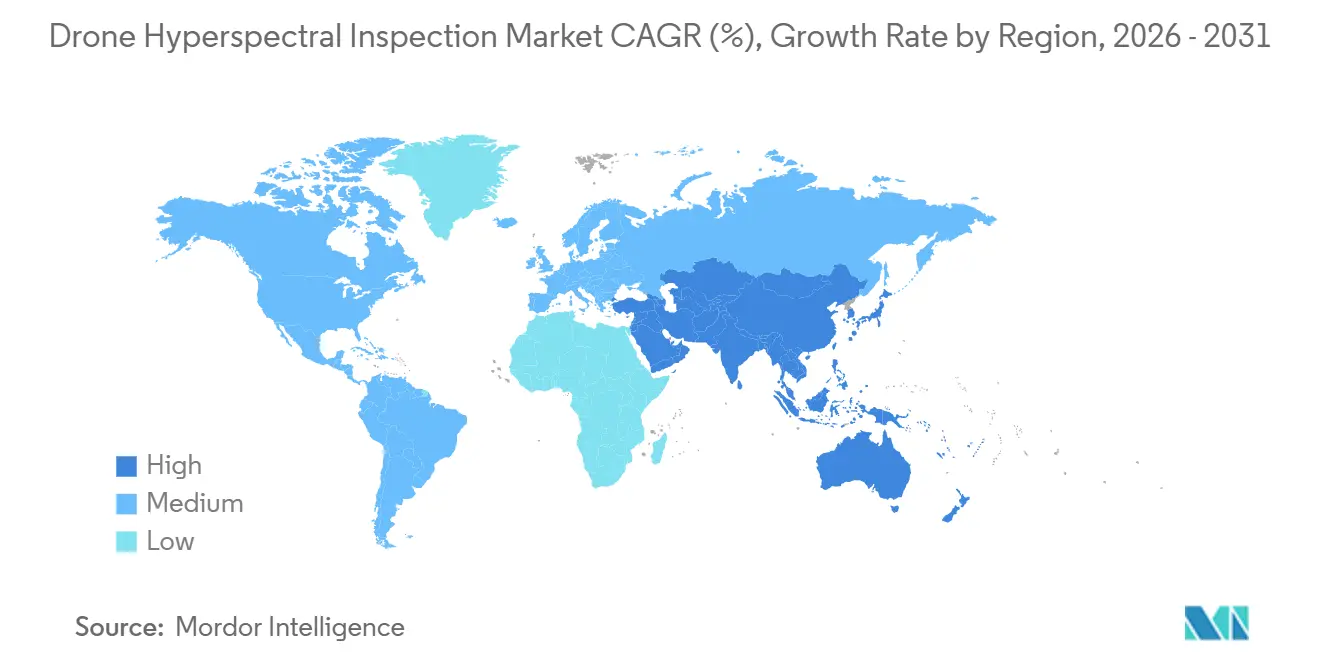
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
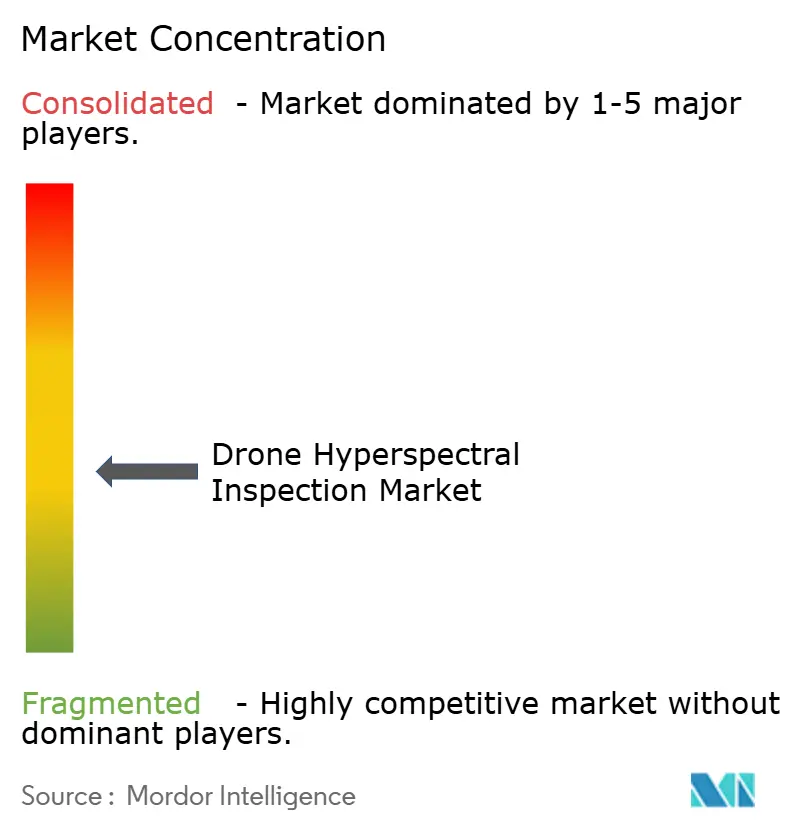
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Inspección Hiperspectral con Drones por Mordor Intelligence
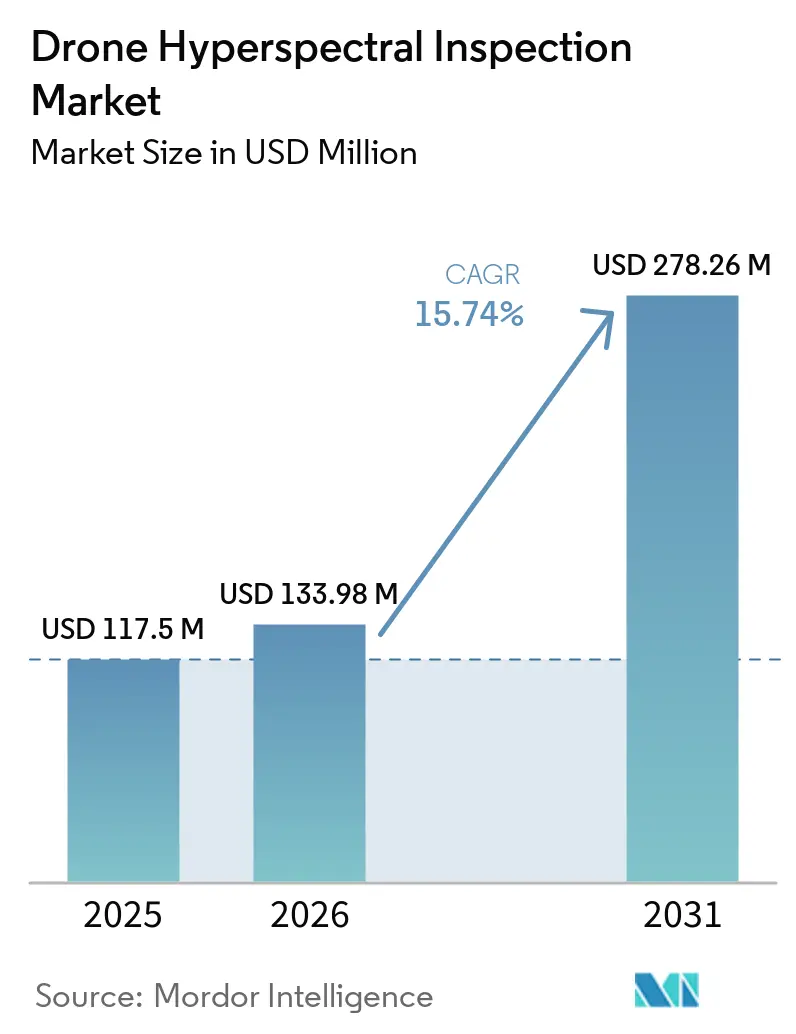
Se proyecta que el tamaño del Mercado de Inspección Hiperspectral con Drones sea de 117,50 millones de USD en 2025, 133,98 millones de USD en 2026, y alcance 278,26 millones de USD en 2031, expandiéndose a una CAGR del 15,74% de 2026 a 2031. El cambio de vuelos piloto a trabajos recurrentes es más pronunciado en áreas donde los operadores inspeccionan minas, servicios públicos y activos públicos. Los sensores más pequeños y los análisis a bordo hacen que la recopilación en campo sea más práctica para los equipos comerciales. Las aprobaciones más amplias para operaciones más allá de la línea de visión visual podrían mejorar la economía de los levantamientos en corredores largos. Los proveedores compiten cada vez más en flujos de trabajo integrados en lugar de en especificaciones de sensores únicamente. Las oportunidades más sólidas se centran en los servicios de inspección gestionados y las bibliotecas espectrales validadas que reducen las barreras de adopción para nuevos usuarios.
Conclusiones Clave del Informe
- Por tipo de plataforma, los drones multirrotor representaron el 46,73% del Mercado de Inspección Hiperspectral con Drones en 2025, mientras que se proyecta que los drones VTOL híbridos se expandan a una CAGR del 18,93% hasta 2031.
- Por rango espectral del sensor, VNIR representó el 48,61% de la participación en 2025, mientras que se proyecta que SWIR-II se expanda a una CAGR del 18,47% hasta 2031.
- Por arquitectura de imagen, los sistemas pushbroom y de exploración lineal representaron el 57,43% de la participación en 2025, mientras que se proyecta que los sistemas de instantánea y exploración de área se expandan a una CAGR del 19,26% hasta 2031.
- Por industria del usuario final, minería y metales representaron el 24,83% de la participación en 2025, mientras que se proyecta que las organizaciones gubernamentales y de defensa se expandan a una CAGR del 17,84% hasta 2031.
- Por geografía, América del Norte representó el 34,71% de la participación en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 18,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Inspección Hiperspectral con Drones
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cargas Útiles Hiperespectrales Miniaturizadas para UAS Pequeños | +3.2% | Global, más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Análisis Espectral Habilitado por IA para Inspección en Tiempo Casi Real | +2.8% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Monitoreo Ambiental y Minero con Alta Frecuencia de Revisita | +2.5% | Asia-Pacífico, América del Sur, Oriente Medio y África, con extensión a Europa | Mediano plazo (2-4 años) |
| Inspección No Destructiva de Infraestructura e Industria | +2.2% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Inspección UAS de Cara Vertical y Vista Oblicua | +1.8% | América del Norte y Europa, con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Gemelos Digitales Espectrales para Monitoreo de Activos y Terreno | +1.5% | Global, con adopción temprana en América del Norte y el norte de Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Miniaturización de Cargas Útiles Hiperespectrales para UAS Pequeños
El peso de la carga útil cayó de 2,8 kg en 2018 a menos de 600 g en 2025 para instrumentos de instantánea, ampliando las opciones de despliegue más allá de los grandes hexacópteros y aeronaves de ala fija y ampliando la base de plataformas disponibles para el Mercado de Inspección Hiperspectral con Drones.[1]Headwall Photonics, "Sistema de Imagen Hiperspectral VNIR Nano HP Listo para Volar en el DJI Matrice 350," Headwall Photonics, headwall.com. Headwall Photonics lanzó el sistema Nano HP VNIR para el DJI Matrice 350 en noviembre de 2025. La empresa lo describió como la única carga útil hiperspectral con LiDAR integrado certificado para esa plataforma. El programa de Investigación de Innovación para Pequeñas Empresas del Ejército de los Estados Unidos continúa buscando sensores compactos y calibrados internamente para UAS del Grupo 1 y Grupo 2. Una menor masa de carga útil reduce los requisitos de la aeronave y puede simplificar el despliegue de flotas en múltiples ubicaciones de inspección dispersas. El beneficio es particularmente relevante para los proveedores de servicios que deben trasladar equipos rápidamente entre múltiples sitios de clientes.[2]Investigación de Innovación para Pequeñas Empresas del Ejército de los Estados Unidos, "Miniaturización de Sensores Hiperespectrales para Aplicaciones UAS," Ejército de los Estados Unidos, armysbir.army.mil.
Análisis Espectral Habilitado por IA para Inspección en Tiempo Casi Real
puede convertirse en información de campo utilizable. Un estudio de 2025 demostró la corrección radiométrica a bordo de 5.000 fotogramas de imagen en 1.000 ms en un UAS pushbroom VNIR, con pruebas de vuelo en Pekín previstas para septiembre de 2026.[3]Jia Wan et al., "Diseño de Sistema de Procesamiento de Imágenes Hiperespectrales en Tiempo Real a Bordo para Vehículos Aéreos No Tripulados," Sensors, doi.org. El procesamiento durante un vuelo puede reducir el retraso causado por la descarga y revisión de datos tras el aterrizaje. Esto permite a los equipos examinar áreas anómalas mientras las aeronaves y el personal permanecen en el sitio. También puede respaldar una ruta de vuelo revisada cuando se detecta una señal relevante. Estas capacidades aumentan el valor de cada hora de vuelo cuando las ubicaciones de inspección son remotas o el acceso está restringido.
Necesidades de Alta Resolución y Alta Frecuencia de Revisita en Minería y Monitoreo Ambiental
Los sitios mineros requieren detalle espacial de corto alcance y observaciones repetidas que los satélites y los levantamientos tripulados pueden no proporcionar a la escala de pit requerida. Un proyecto de 2025 utilizó imágenes de drones VNIR-SWIR en la mina de uranio legada Mary Kathleen en Queensland y mapeó la contaminación de almacenamiento de relaves a escala centimétrica. Un estudio separado de 2025 utilizó datos de 400-2.500 nm en Andong, Corea del Sur, para mapear la serpentinización y el riesgo de contaminación relacionado con el asbesto. Estos casos de uso requieren un detalle espectral que los sensores multiespectrales no pueden proporcionar. Los levantamientos frecuentes del sitio pueden respaldar la evidencia necesaria para el monitoreo ambiental y la reconciliación de mineral. El Mercado de Inspección Hiperspectral con Drones se beneficia, por tanto, donde los operadores necesitan tanto cobertura repetida como resolución a nivel de sitio.
Expansión de la Inspección No Destructiva de Infraestructura e Industria
Las empresas de servicios públicos están yendo más allá de la inspección visual cuando las imágenes RGB no pueden distinguir los grados de corrosión, la fatiga de materiales o las firmas de fugas de hidrocarburos. Flyscan anunció la detección combinada de fugas de metano y líquidos utilizando una cámara HySpex SWIR y algoritmos de metano basados en física en abril de 2026, reportando 12 fugas de metano en 4.400 millas de tubería durante un solo paso aéreo.[4] Flyscan, "Primera Detección Mundial de Fugas de Metano y Líquidos," Flyscan, flyscan.com. Fraunhofer IOSB demostró la detección de fugas de aceite con un sensor VNIR-SWIR coalineado sobre 4,2 ha a 4 cm de resolución de píxel dentro de un ciclo de batería de 12-18 minutos. Un estudio del IEEE también validó la clasificación espectral de corrosión en torres de transmisión de alta tensión. El Mercado de Inspección Hiperspectral con Drones puede beneficiarse cuando estas evaluaciones reducen la necesidad de que los técnicos se acerquen a activos energizados o de difícil acceso. La propuesta de regla Parte 108 de la Administración Federal de Aviación de los Estados Unidos seguía bajo revisión en julio de 2026 y, de ser finalizada, podría reemplazar las exenciones caso por caso con aprobaciones permanentes.
Análisis del Impacto de las Restricciones*
| Restriccin | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Carga Útil, Calibración y Procesamiento de Datos | -2.4% | Global, más agudo en mercados emergentes y proveedores de servicios pequeños y medianos | Corto plazo (≤ 2 años) |
| Autonomía de Vuelo Limitada y Dependencia de la Iluminación | -1.8% | Global, con mayor impacto en regiones de alta latitud y zonas ecuatoriales húmedas | Mediano plazo (2-4 años) |
| Débil Interoperabilidad del Software de Inspección y Planificación Minera | -1.4% | Global, particularmente en flujos de trabajo maduros de América del Norte y Europa | Mediano plazo (2-4 años) |
| Bibliotecas Espectrales Limitadas y Operadores Listos para Misión | -1.0% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Carga Útil, Calibración y Procesamiento de Datos
Un sistema totalmente integrado puede superar los 150.000 USD antes de incluir el soporte operativo especializado, lo que limita la propiedad interna para los proveedores de servicios de inspección más pequeños y fomenta la subcontratación. Los espectrómetros de rejilla SWIR pesan comúnmente entre 2 y 3 kg, lo que puede reducir la autonomía de los multirrotor a 12-18 minutos. La misma carga útil puede limitar una salida a 4,2 ha a una altitud de 80 m. La corrección de corriente oscura, la normalización radiométrica y la compensación atmosférica añaden trabajo antes de que los resultados puedan ser entregados. Los aumentos de aranceles a semiconductores en 2025 incrementaron la exposición a la oferta concentrada de matrices de plano focal de InGaAs. Estos factores ralentizan el uso más amplio del Mercado de Inspección Hiperspectral con Drones entre los usuarios de minería e infraestructura.
Autonomía de Vuelo Limitada y Dependencia de la Iluminación
mientras que los intercambios repetidos de batería reducen la ventaja operativa que los drones pueden ofrecer sobre las aeronaves tripuladas. Los sensores VNIR también requieren una irradiancia solar estable para una calibración de reflectancia precisa. La cobertura de nubes, los ángulos solares bajos y las condiciones estacionales de alta latitud pueden comprometer una sesión incluso cuando el equipo funciona correctamente. Fraunhofer IOSB registró entre 12 y 18 minutos de autonomía para una configuración VNIR-SWIR de 2,83 kg. Las plataformas VTOL híbridas ofrecen entre 4 y 6 horas con carga útil completa, pero los armazones más pesados pueden limitar la selección de sensores y la flexibilidad de despliegue en el Mercado de Inspección Hiperspectral con Drones. Los requisitos de la Administración Federal de Aviación de los Estados Unidos y la Agencia de Seguridad Aérea de la Unión Europea también restringen las operaciones comerciales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Plataforma: El Liderazgo Multirrotor Enfrenta la Presión de Autonomía de los VTOL Híbridos
Los drones multirrotor representaron el 46,73% de la participación del Mercado de Inspección Hiperspectral con Drones en 2025, respaldados por opciones de integración de carga útil bien establecidas. Headwall y Specim ofrecen paquetes VNIR prealineados para aeronaves DJI Matrice. El despegue y aterrizaje vertical es adecuado para trabajos de corto alcance alrededor de torres, frentes de mina y estructuras industriales. La plataforma también permite a los equipos mantener posición estacionaria cuando un sitio necesita ángulos de visión repetidos. Las aeronaves de ala fija continúan desempeñando un papel en los grandes levantamientos agrícolas y forestales. Su autonomía respalda la recopilación en áreas más amplias donde las condiciones de pista o lanzamiento permiten las operaciones. Los sistemas de rotor único siguen siendo relevantes para sitios de gran altitud y cargas útiles más pesadas en frentes de mina. Estas aeronaves ocupan un papel más reducido donde una configuración multirrotor no puede transportar de forma segura el equipo requerido. La base instalada de plataformas multirrotor comerciales ofrece a los operadores un punto de entrada familiar al Mercado de Inspección Hiperspectral con Drones.
Se proyecta que los drones VTOL híbridos se expandan a una CAGR del 18,93% de 2026 a 2031 dentro del Mercado de Inspección Hiperspectral con Drones. Estos sistemas combinan el lanzamiento vertical con el crucero de ala fija, mejorando así la cobertura de corredores. Los modelos comerciales están disponibles con una capacidad de carga útil de 6-15 kg y una autonomía de 4-10 horas. AeroVironment integró la carga útil Arkeus HSOR con su VTOL JUMP 20 en septiembre de 2025. La empresa declaró que la configuración tiene más de 13 horas de autonomía y más de 500 millas náuticas de alcance más allá de la línea de visión. Un mayor tiempo de vuelo puede reducir el número de lanzamientos necesarios para un contrato de tubería o transmisión. Esto puede reducir los costos por hectárea para las empresas de servicios. También puede cambiar la forma en que los proveedores fijan el precio de las inspecciones de gran área. El Mercado de Inspección Hiperspectral con Drones puede, por tanto, ver aeronaves híbridas utilizadas con mayor frecuencia donde la distancia es más importante que la capacidad de vuelo estacionario.
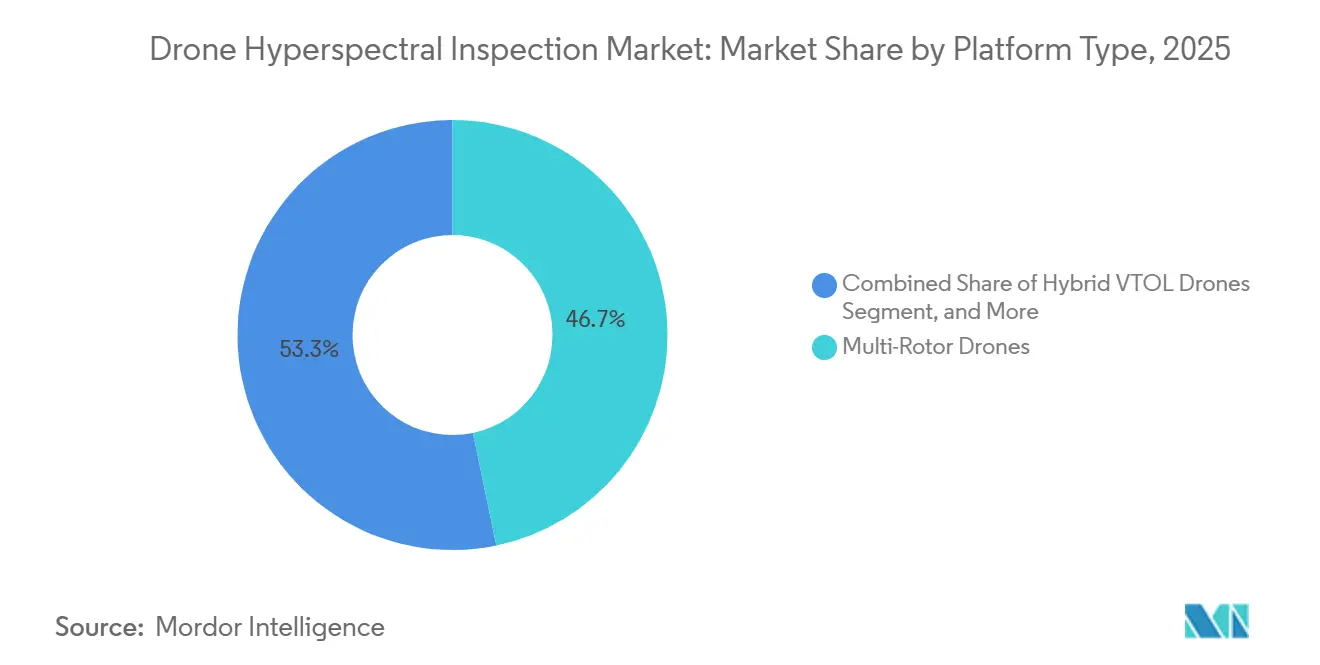
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Rango Espectral del Sensor: VNIR Respalda Usos Establecidos Mientras SWIR-II Avanza
VNIR representó el 48,61% de la participación del segmento en 2025 porque sus casos de uso están bien establecidos. El rango de 400-1.000 nm respalda la evaluación de vegetación, la mineralogía superficial y la composición del pavimento. Los detectores basados en CMOS también proporcionan una vía técnica comparativamente accesible. Las cargas útiles Specim AFX10 y la serie Headwall Nano HP respaldan el despliegue VNIR en aeronaves multirrotor. Su integración con equipos GNSS e IMU puede simplificar la configuración del levantamiento. SWIR-I, que cubre 1.000-1.700 nm, respalda el mapeo de humedad y la clasificación mineral selectiva. También tiene usos en la detección de hidrocarburos en el infrarrojo cercano. Esta base práctica respalda la demanda continua de VNIR dentro del Mercado de Inspección Hiperspectral con Drones.
Se proyecta que SWIR-II se expanda a una CAGR del 18,47% de 2026 a 2031, la tasa más alta entre los rangos espectrales. El rango de 1.700-2.500 nm puede distinguir minerales de arcilla y carbonatos con mayor especificidad. Las empresas mineras utilizan esta información para el mapeo mineral y el análisis de contaminación. Los operadores de tuberías también necesitan firmas espectrales relacionadas con el metano que dependen de esta cobertura más amplia. El anuncio de Flyscan en abril de 2026 mostró una aplicación comercial de tuberías utilizando un módulo HySpex SWIR. Un estudio de 2025 sobre minas de uranio legadas encontró que los datos VNIR-SWIR coalineados mejoraron el mapeo de dispersión de contaminación. MWIR y LWIR siguen siendo configuraciones especializadas para defensa y monitoreo industrial de alta temperatura. Es probable que el Mercado de Inspección Hiperspectral con Drones retenga estos rangos para misiones donde su capacidad espectral adicional justifica un mayor costo del sistema.
Por Arquitectura de Imagen: Pushbroom Lidera en Corredores Mientras la Instantánea Gana en Sitios Confinados
Los sistemas pushbroom y de exploración lineal representaron el 57,43% de la participación del segmento en 2025. Su rendimiento de relación señal-ruido respalda los levantamientos de franjas georeferenciadas a lo largo de activos lineales. La arquitectura también funciona de forma natural con el movimiento hacia adelante en aeronaves de ala fija y VTOL híbridas. Los programas establecidos utilizan herramientas de procesamiento como ENVI, Pix4D y Agisoft para los flujos de trabajo posteriores al vuelo. Estas vías de software existentes respaldan la adopción en programas de inspección gestionados profesionalmente. Los sistemas son particularmente adecuados para tuberías, líneas de transmisión y amplios corredores mineros. Su modelo operativo depende de un movimiento constante y una geometría de vuelo repetible. Ese requisito es menos favorable para el vuelo estacionario cerca de estructuras complejas. Aun así, los sistemas pushbroom siguen siendo el enfoque preferido para muchos levantamientos de corredores en el Mercado de Inspección Hiperspectral con Drones.
Se proyecta que los sistemas de instantánea y exploración de área se expandan a una CAGR del 19,26% de 2026 a 2031. Capturan un cubo hiperspectral completo en una sola adquisición sin requerir movimiento de la plataforma. Esta característica es adecuada para inspecciones multirrotor de frentes de roca verticales, paneles solares y sitios industriales confinados. El ULTRIS X20 Plus de Cubert fue objeto de una adquisición de fuente única del Ejército de los Estados Unidos en agosto de 2026. La adquisición indica que los sistemas de instantánea han entrado en los canales de compra gubernamentales y de defensa. El MUSES9-DR de Spectricon proporciona funciones de adquisición y clasificación durante el vuelo. Esto reduce los problemas de latencia que históricamente han limitado los sistemas de instantánea en trabajos sensibles al tiempo. Las arquitecturas de filtro sintonizable y transformada de Fourier siguen siendo opciones especializadas para la selección de banda de paso programable estrecha o la resolución en fase gaseosa. Su mayor costo y mayor tiempo de adquisición limitan su uso a requisitos que necesitan estas capacidades específicas en el Mercado de Inspección Hiperspectral con Drones.
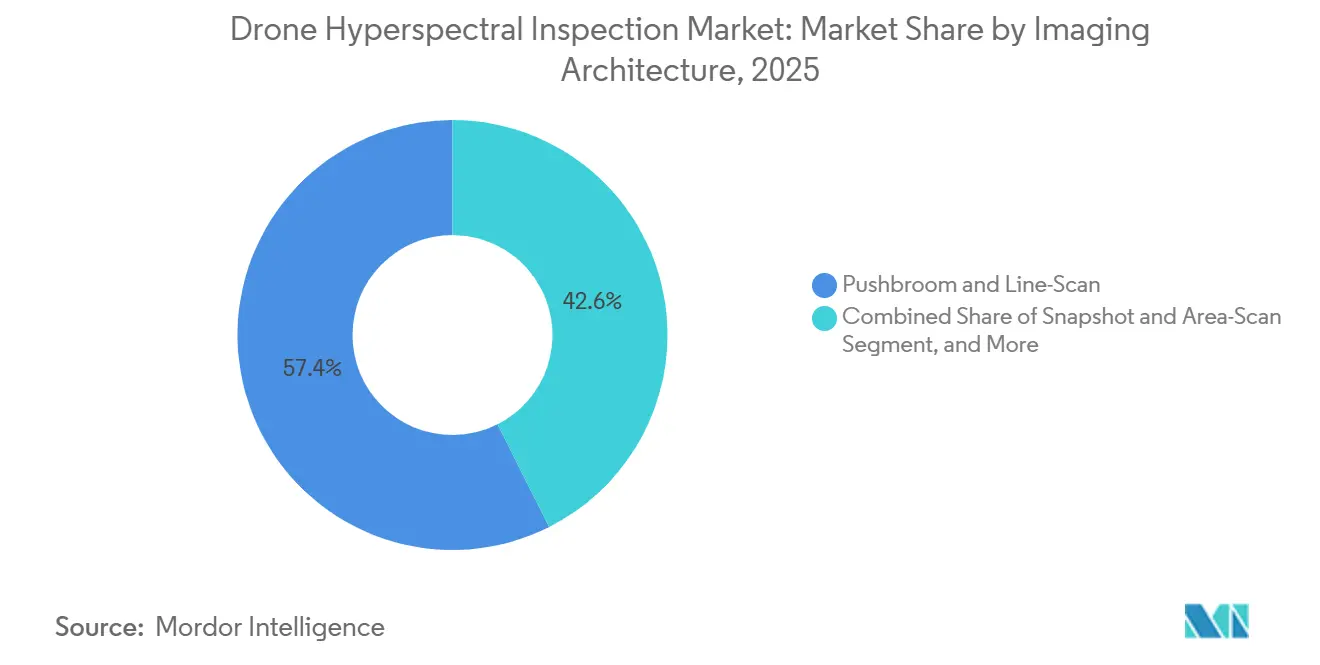
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria del Usuario Final: Minería Lidera la Adopción Mientras Defensa Impulsa la Mayor Tasa
Minería y metales representaron el 24,83% de la participación del segmento en 2025. Los operadores utilizan imágenes hiperespectrales para el mapeo de grado de mineral, la delineación de zonas de alteración y el monitoreo de relaves. Los datos de drones VNIR-SWIR pueden proporcionar una resolución espacial entre 10 y 100 veces más fina que las imágenes hiperespectrales satelitales. Los equipos mineros utilizan este mayor detalle en pozos activos y sitios legados. La tecnología puede integrar el mapeo geológico y el monitoreo ambiental dentro de una sola misión. Agricultura y silvicultura forman el siguiente grupo de usuarios importante. Utilizan datos VNIR para identificar el estrés de los cultivos y la variabilidad del suelo. Los costos de las aeronaves tripuladas pueden hacer que los levantamientos con drones sean más atractivos para trabajos localizados. La minería retiene el papel principal porque sus necesidades operativas y ambientales dependen de una cobertura detallada y repetible.
Se proyecta que las organizaciones gubernamentales y de defensa se expandan a una CAGR del 17,84% de 2026 a 2031. El interés de adquisición del C5ISR del Ejército de los Estados Unidos incluye imágenes hiperespectrales Vis-SWIR y LWIR para integración en UAS. El Cuerpo de Aviación del Ejército de la India también exigió capacidad hiperspectral para UAV autónomos utilizados en entornos con negación de GPS. Estos requisitos respaldan la demanda de sensores que operan en misiones especializadas. Las empresas de servicios públicos también están generando nuevos casos de uso comerciales. El Grupo Elia extendió su estudio de viabilidad para la evaluación hiperspectral de corrosión en torres metálicas de alta tensión durante 2025-2026. El trabajo involucró hardware de imec y software APIXA. Los proveedores de servicios de inspección e integradores de sistemas siguen siendo importantes porque distribuyen los altos costos de equipos entre múltiples clientes. Este papel respalda un acceso más amplio al Mercado de Inspección Hiperspectral con Drones sin requerir que cada propietario de activos adquiera un sistema completo.
Análisis Geográfico
América del Norte representó el 34,71% de la participación del Mercado de Inspección Hiperspectral con Drones en 2025. La adquisición de defensa federal de los Estados Unidos, un ecosistema de inspección no tripulada maduro, y las aplicaciones establecidas de petróleo y gas y servicios públicos respaldaron la demanda regional. El Ejército de los Estados Unidos emitió solicitudes de fuente única para un paquete Resonon Pika SWIR en julio de 2026 y un sistema Cubert ULTRIS X20 Plus en agosto de 2026. Estas compras respaldan la demanda de sensores que es menos dependiente de los ciclos de inspección comercial.
La Administración Federal de Aviación implementó su proceso de exención de la Sección 927 el 1 de abril de 2026, agilizando las aprobaciones para operaciones más allá de la línea de visión visual para operaciones calificadas. La propuesta de regla Parte 108 estaba bajo revisión en julio de 2026 y, de ser finalizada, podría reemplazar las exenciones caso por caso con aprobaciones permanentes. Esto podría reducir la fricción de planificación para las inspecciones largas de tuberías y transmisión. América del Norte mantiene una ventaja donde la regulación y la adquisición respaldan programas recurrentes de gran área.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,21% de 2026 a 2031. China asignó 1.150 millones de CNY, equivalentes a 158 millones de USD, a investigación y desarrollo hiperspectral en 2025, mientras que los solicitantes chinos representaron el 32,5% de las patentes hiperespectrales activas en el primer trimestre de 2026, frente al 18,9% en 2020. Las imágenes de instantánea, la reconstrucción por detección comprimida y la óptica ligera representaron el 61,4% de las 3.120 solicitudes globales presentadas en 2025, mientras que el negocio doméstico de drones de Japón alcanzó 497.300 millones de JPY, equivalentes a 3.400 millones de USD, en el año fiscal 2025. El requisito militar de la India para la detección UAS en entornos con negación de GPS respalda el desarrollo de cargas útiles domésticas. Europa sigue siendo un centro para Specim, Cubert, Norsk Elektro Optikk y Senop, mientras que los proyectos europeos validaron el monitoreo de contaminación VNIR-SWIR en 2025, y los requisitos de la Agencia de Seguridad Aérea de la Unión Europea complican los programas multinacionales. La demanda de Oriente Medio y África está vinculada a las inspecciones mineras y de petróleo y gas, mientras que América del Sur depende de los levantamientos mineros y de agricultura de precisión.

Panorama Competitivo
El Mercado de Inspección Hiperspectral con Drones estaba moderadamente fragmentado en 2025, con los principales proveedores representando colectivamente el 55% de los ingresos globales. Headwall Photonics, Specim, Konica Minolta, Resonon y Cubert forman el grupo central de sensores comerciales. Ningún proveedor controla simultáneamente las capas de sensor, plataforma y análisis. Los proveedores de plataformas y las empresas de servicios pueden crear costos de cambio a nivel de flujo de trabajo al integrar esas capas.
Headwall adquirió inno-spec GmbH en noviembre de 2025, añadiendo capacidades de imagen hiperspectral industrial y procesamiento de datos. Headwall también se asoció con GRYFN en abril de 2025 para conectar el hardware del sensor con la gestión de datos basada en la nube. Cubert se unió al Grupo Emtek Hyperspectral en noviembre de 2025, con una inversión destinada a respaldar su línea de cámaras de instantánea y la expansión en defensa, análisis ambiental e inspección industrial. El trabajo de AeroVironment en 2025 con Arkeus incorporó una carga útil hiperspectral a la plataforma VTOL JUMP 20. Estos movimientos combinan hardware, manejo de datos y capacidad de aeronave.
Los servicios gestionados más allá de la línea de visión visual pueden agrupar plataformas, sensores y sistemas de gestión de activos. Las bibliotecas espectrales validadas pueden reducir el riesgo de planificación de misiones para los usuarios por primera vez. Las empresas de la capa de aplicación pueden vincular los cubos de datos hiperespectrales con el software de planificación minera y SCADA. Los circuitos integrados fotónicos de silicio sobre aislante para detección SWIR pueden ejercer presión de costos sobre los especialistas en sensores.
Líderes de la Industria de Inspección Hiperspectral con Drones
-
Specim, Spectral Imaging Ltd.
-
Headwall Photonics, Inc.
-
Cubert GmbH
-
Resonon, Inc.
-
BaySpec, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Flyscan anunció la primera detección combinada mundial de fugas de metano y líquidos utilizando su módulo HySpex SWIR con nuevos algoritmos de metano basados en física, identificando 12 fugas de metano en 4.400 millas de tubería en un solo paso aéreo. El lanzamiento comercial tiene como objetivo el cuarto trimestre de 2026.
- Abril de 2026: La Administración Federal de Aviación implementó la Sección 927 de la Ley de Reautorización de la Administración Federal de Aviación de 2024, estableciendo una vía de aprobación para operaciones más allá de la línea de visión visual basada en exenciones que complementa la elaboración de normas pendiente de la Parte 108 y beneficia directamente a los proveedores que realizan misiones de inspección hiperspectral de longitud de corredor.
- Noviembre de 2025: Headwall Photonics lanzó el sistema Nano HP VNIR para el DJI Matrice 350, la única carga útil hiperspectral con LiDAR integrado certificado para esta plataforma, ampliando su mercado direccionable multirrotor más allá de la generación Nano-Hyperspec.
- Noviembre de 2025: Headwall Photonics adquirió inno-spec GmbH, un especialista de 20 años en imagen hiperspectral industrial y procesamiento de datos, consolidando el hardware del sensor y la capacidad analítica para ampliar su mercado direccionable desde la teledetección aérea hasta la inspección industrial en línea.


Alcance del Informe Global del Mercado de Inspección Hiperspectral con Drones
La Inspección Hiperspectral con Drones se refiere al despliegue de vehículos aéreos no tripulados equipados con sensores de imagen hiperspectral avanzados que capturan datos espectrales detallados en numerosas bandas de longitud de onda estrechas, lo que permite la identificación precisa de materiales, el análisis de la salud de la vegetación y la detección de anomalías estructurales desde el aire para aplicaciones avanzadas de teledetección, monitoreo ambiental y mantenimiento predictivo.
El Informe del Mercado de Inspección Hiperspectral con Drones está segmentado por tipo de plataforma (drones de ala fija, drones multirrotor, drones de rotor único y drones VTOL híbridos), rango espectral del sensor (VNIR, 400-1.000 nm, SWIR-I (NIR-SWIR), 1.000-1.700 nm, SWIR-II, 1.700-2.500 nm, y MWIR y LWIR, por encima de 2.500 nm), arquitectura de imagen (pushbroom y exploración lineal, instantánea y exploración de área, filtro sintonizable, transformada de Fourier e interferométrica, y otras arquitecturas de imagen), industria del usuario final (empresas mineras y metalúrgicas, operadores de servicios públicos e infraestructura, empresas agrícolas y forestales, organizaciones gubernamentales y de defensa, empresas industriales y manufactureras, proveedores de servicios de inspección e integradores de sistemas, instituciones de investigación y otras industrias del usuario final) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Drones de Ala Fija |
| Drones Multirrotor |
| Drones de Rotor Único |
| Drones VTOL Híbridos |
| VNIR, 400-1.000 nm |
| SWIR-I (NIR-SWIR), 1.000-1.700 nm |
| SWIR-II, 1.700-2.500 nm |
| MWIR y LWIR, por encima de 2.500 nm |
| Pushbroom y Exploración Lineal |
| Instantánea y Exploración de Área |
| Filtro Sintonizable |
| Transformada de Fourier e Interferométrica |
| Otras Arquitecturas de Imagen |
| Empresas Mineras y Metalúrgicas |
| Operadores de Servicios Públicos e Infraestructura |
| Empresas Agrícolas y Forestales |
| Organizaciones Gubernamentales y de Defensa |
| Instituciones de Investigación |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tipo de Plataforma | Drones de Ala Fija | ||
| Drones Multirrotor | |||
| Drones de Rotor Único | |||
| Drones VTOL Híbridos | |||
| Por Rango Espectral del Sensor | VNIR, 400-1.000 nm | ||
| SWIR-I (NIR-SWIR), 1.000-1.700 nm | |||
| SWIR-II, 1.700-2.500 nm | |||
| MWIR y LWIR, por encima de 2.500 nm | |||
| Por Arquitectura de Imagen | Pushbroom y Exploración Lineal | ||
| Instantánea y Exploración de Área | |||
| Filtro Sintonizable | |||
| Transformada de Fourier e Interferométrica | |||
| Otras Arquitecturas de Imagen | |||
| Por Industria del Usuario Final | Empresas Mineras y Metalúrgicas | ||
| Operadores de Servicios Públicos e Infraestructura | |||
| Empresas Agrícolas y Forestales | |||
| Organizaciones Gubernamentales y de Defensa | |||
| Instituciones de Investigación | |||
| Otras Industrias del Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Inspección Hiperspectral con Drones?
Se proyecta que el Mercado de Inspección Hiperspectral con Drones sea de 133,98 millones de USD en 2026 y alcance 278,26 millones de USD en 2031, a una CAGR del 15,74%.
¿Qué plataforma de drones lidera la adopción de la inspección hiperspectral?
Los drones multirrotor representaron el 46,73% de la participación en 2025 porque respaldan las operaciones de vuelo estacionario y las integraciones de carga útil comercial establecidas.
¿Por qué SWIR-II está ganando adopción para las inspecciones?
Se proyecta que SWIR-II se expanda a una CAGR del 18,47% hasta 2031 porque respalda la discriminación mineral y la detección relacionada con el metano.
¿Cuál es la arquitectura de imagen de más rápido crecimiento?
Se proyecta que los sistemas de instantánea y exploración de área se expandan a una CAGR del 19,26% hasta 2031, respaldados por la imagen de adquisición única en sitios confinados.
¿Qué región se espera que se expanda más rápidamente?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,21% hasta 2031, respaldada por la inversión en investigación de China y la demanda de defensa de la India.
¿Qué restringe el despliegue más amplio de drones hiperespectrales?
El costo del sistema, la autonomía de vuelo limitada, la iluminación inestable, las brechas de software y la escasez de bibliotecas espectrales y operadores capacitados siguen siendo restricciones clave.
Última actualización de la página el:



