
ドローン・ハイパースペクトル検査市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
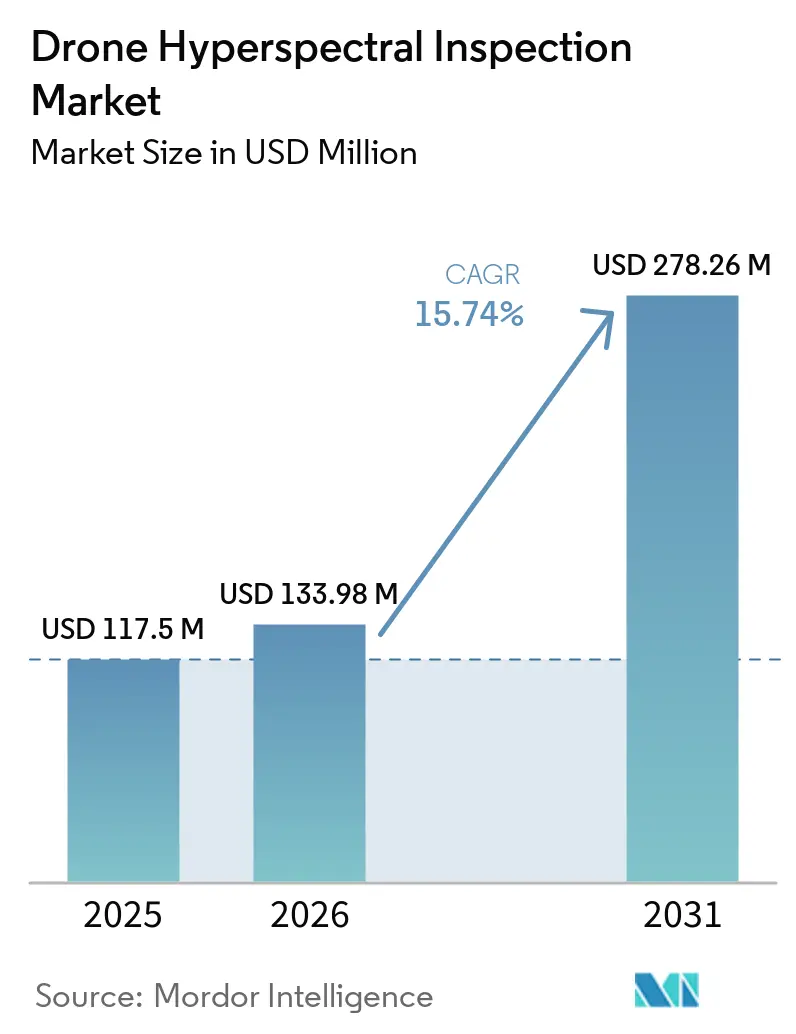
| 市場規模 (2026) | 133.98 百万米ドル |
| 市場規模 (2031) | 278.26 百万米ドル |
| 成長率 (2026 - 2031) | 15.74 % |
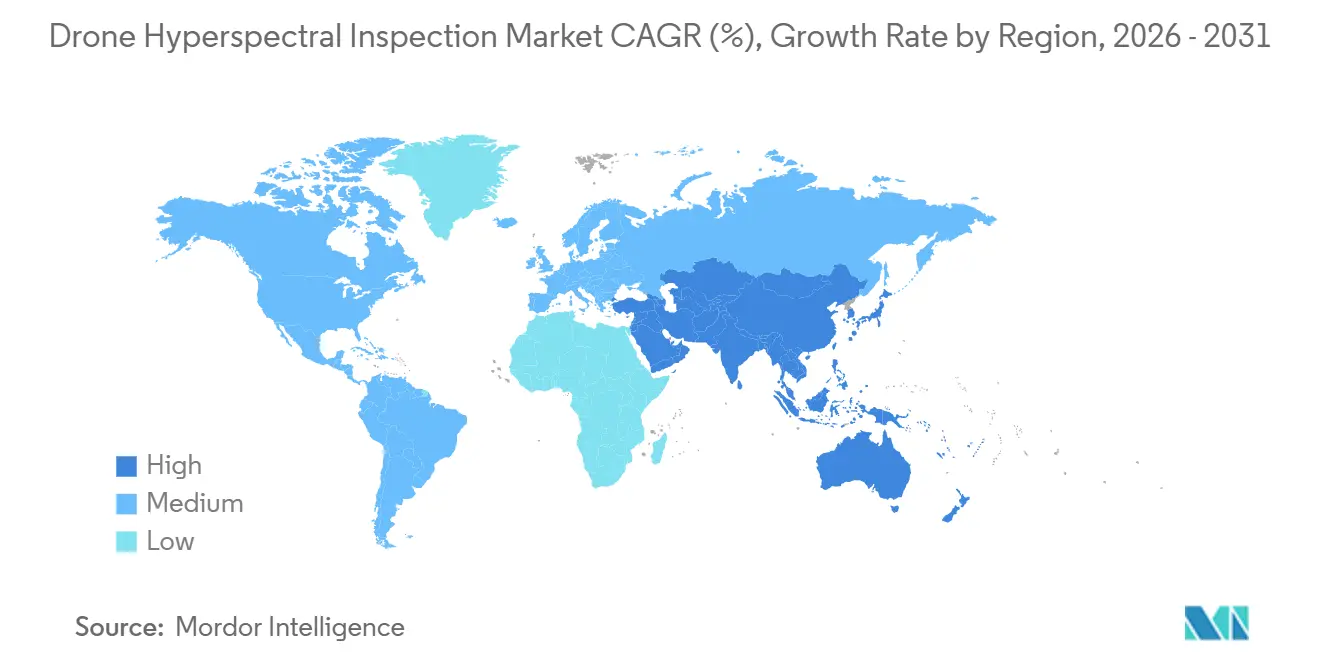
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
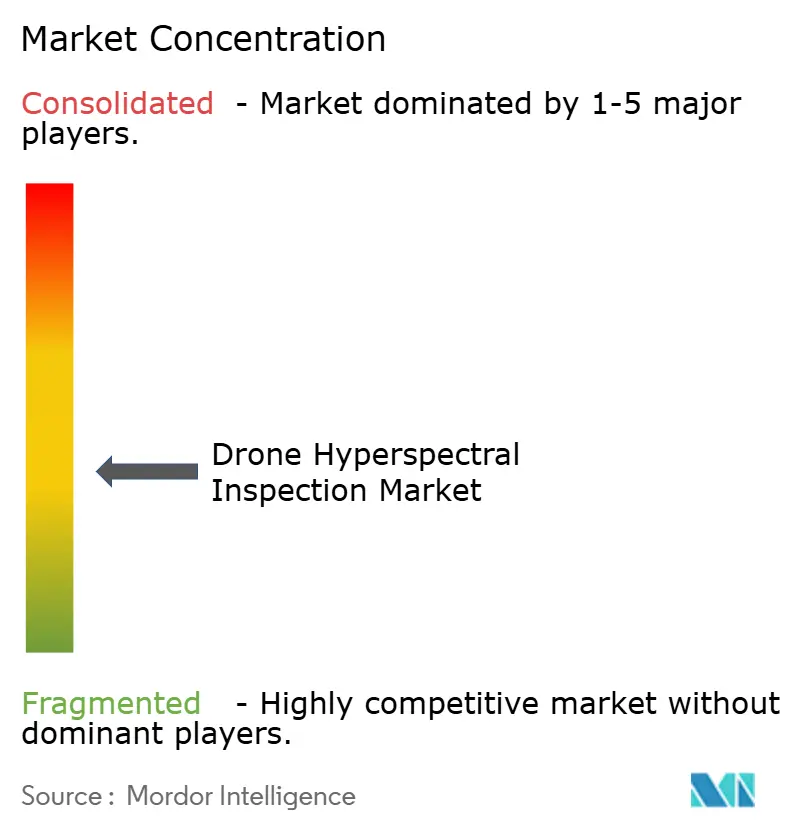
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドローン・ハイパースペクトル検査市場分析
ドローン・ハイパースペクトル検査市場の規模は、2025年に117.50 ミリオン 米ドル、2026年に133.98 ミリオン 米ドルと予測され、2031年までに278.26 ミリオン 米ドルに達し、2026年から2031年にかけてCAGR 15.74%で拡大する見込みです。パイロット業務から継続的な業務への移行は、鉱山・公益事業・公共資産を検査するオペレーターが活動する分野で最も顕著です。小型センサーと機上搭載型アナリティクスにより、商業チームにとってのフィールドデータ収集がより実用的になっています。目視外飛行承認の拡大により、長距離コリドー調査の経済性が向上する可能性があります。ベンダーはセンサー仕様だけでなく、統合ワークフローでの競争を強めています。最大の機会は、新規ユーザーの導入障壁を低減するマネージド検査サービスと検証済みスペクトルライブラリに集中しています。
主要レポートのポイント
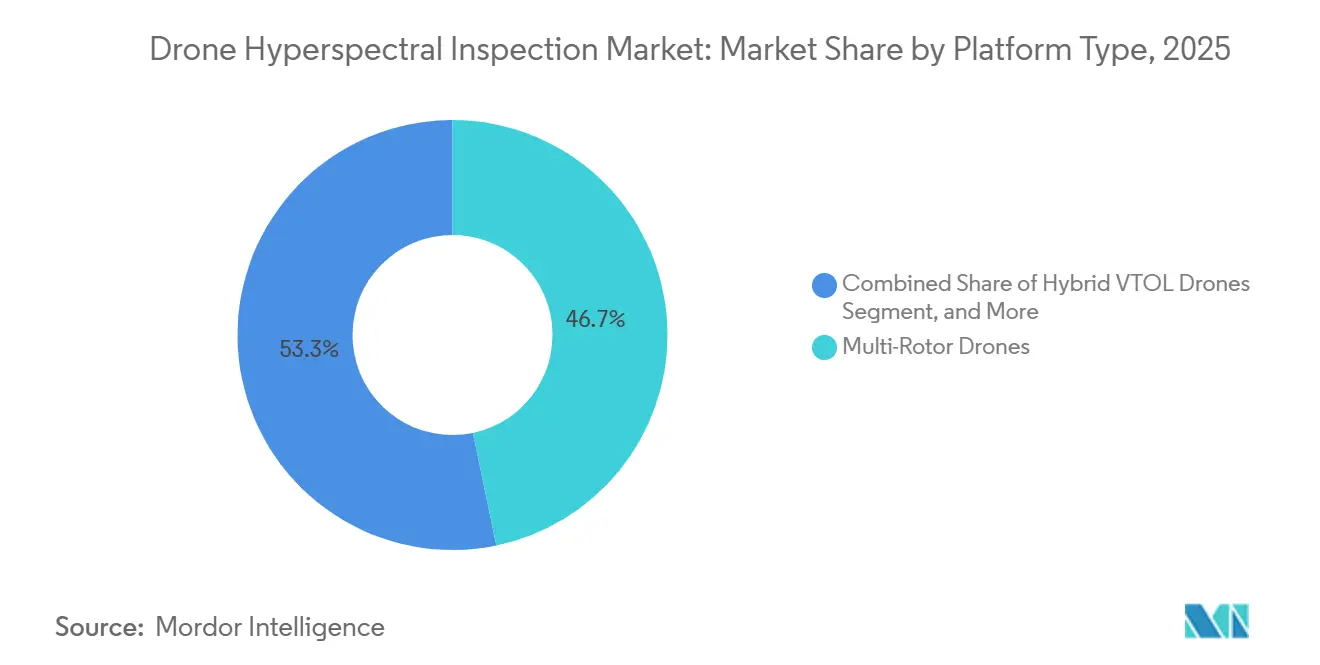
- プラットフォームタイプ別では、マルチローターロードローン2025年のドローン・ハイパースペクトル検査市場の46.73%を占め、ハイブリッドVTOLドローンは2031年にかけてCAGR 18.93%で拡大する見込みです。
- センサースペクトル範囲別では、VNIRが2025年に48.61%のシェアを占め、SWIR-IIは2031年にかけてCAGR 18.47%で拡大する見込みです。
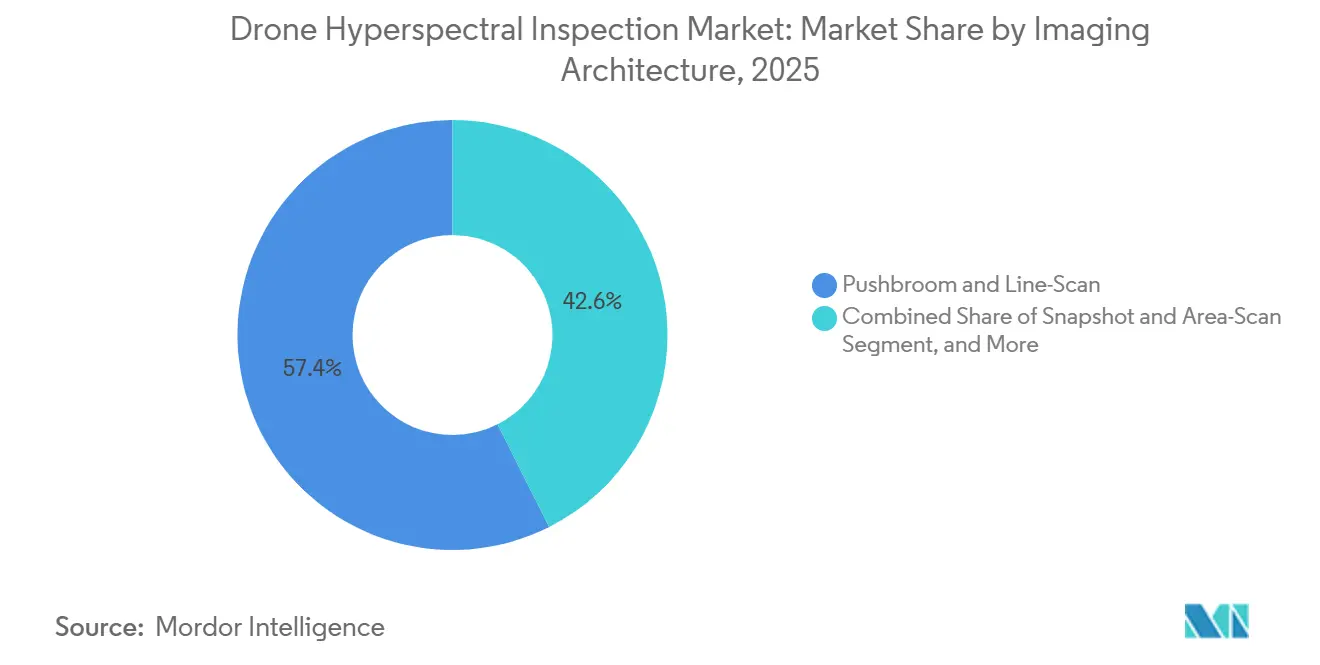
- イメージングアーキテクチャ別では、プッシュブルームおよびラインスキャンシステムが2025年に57.43%のシェアを占め、スナップショットおよびエリアスキャンシステムは2031年にかけてCAGR 19.26%で拡大する見込みです。
- エンドユーザー産業別では、鉱業・金属が2025年に24.83%のシェアを占め、政府・防衛組織は2031年にかけてCAGR 17.84%で拡大する見込みです。
- 地域別では、北米が2025年に34.71%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 18.21%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルドローン・ハイパースペクトル検査市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小型UAS向けハイパースペクトルペイロードの小型化 | +3.2% | グロバル、特に北米とアジア太平洋地域 | 短期(2年以内) |
| ほぼリアルタイム検査のためのAI対応スペクトルアナリティクス | +2.8% | グローバル、アジア太平洋地域と北米が主導 | 中期(2〜4年) |
| 鉱業および環境モニタリングにおける高頻度再訪 | +2.5% | アジア太平洋地域、南米、中東・アフリカ、欧州への波及あり | 中期(2〜4年) |
| 非破壊インフラおよび産業検査 | +2.2% | 北米と欧州 | 中期(2〜4年) |
| 垂直面および斜め視点UAS検査 | +1.8% | 北米と欧州、中東・アフリカへの波及あり | 長期(4年以上) |
| 資産・地形モニタリングのためのスペクトルデジタルツイン | +1.5% | グローバル、北米と北欧での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
小型UAS向けハイパースペクトルペイロードの小型化
スナップショット機器のペイロード重量は2018年の2.8 kgから2025年には600 g未満に低下し、大型ヘキサコプターや固定翼機を超えた展開オプションが拡大し、ドローン・ハイパースペクトル検査市場で利用可能なプラットフォームベースが広がっています。[1]Headwall Photonics、「Nano HP VNIR ハイパースペクトルイメージングシステムがDJI Matrice 350での飛行準備完了」、Headwall Photonics、headwall.com。 Headwall Photonicsは2025年11月にDJI Matrice 350向けNano HP VNIRシステムを発売しました。同社はこれを、そのプラットフォームに認定された統合LiDAR搭載の唯一のハイパースペクトルペイロードと説明しています。米国陸軍中小企業イノベーション研究プログラムは、グループ1およびグループ2 UAS向けのコンパクトな内部校正センサーを引き続き求めています。ペイロード質量の低減により機体要件が緩和され、分散した検査拠点へのフリート展開が簡素化される可能性があります。この利点は、複数のクライアントサイト間で機材を迅速に移動させる必要があるサービスプロバイダーにとって特に重要です。[2]米国陸軍中小企業イノベーション研究、「UAS用途向けハイパースペクトルセンサーの小型化」、米国陸軍、armysbir.army.mil。
ほぼリアルタイム検査のためのAI対応スペクトルアナリティクス
使用可能なフィールド情報に変換することができます。2025年の研究では、VNIR プッシュブルームUASにおいて1,000 ms以内に5,000フレームの機上放射補正が実証され、2026年9月に北京での飛行試験が計画されています。[3]Jia Wan他、「無人航空機向け機上リアルタイムハイパースペクトル画像処理システムの設計」、Sensors、doi.org。 飛行中の処理により、着陸後のデータダウンロードとレビューによる遅延を低減できます。これにより、機体と人員が現場に留まっている間に異常領域を検査することが可能になります。また、関連するシグナルが検出された際に飛行経路を修正することも支援できます。これらの機能は、検査場所が遠隔地であったり、アクセスが制限されている場合に、各飛行時間の価値を高めます。
鉱業および環境モニタリングにおける高解像度・高頻度再訪ニーズ
鉱山サイトでは、衛星や有人調査ではピットスケールで必要な精度を提供できない場合がある、近距離空間詳細と繰り返し観測が必要です。2025年のプロジェクトでは、クイーンズランド州のメアリー・キャスリーンウラン遺産鉱山においてVNIR-SWIRドローン画像を使用し、センチメートルスケールで廃棄物貯蔵汚染をマッピングしました。別の2025年の研究では、韓国の安東において400〜2,500 nmデータを使用し、蛇紋岩化とアスベスト関連汚染リスクをマッピングしました。これらのユースケースは、マルチスペクトルセンサーでは提供できないスペクトル詳細を必要とします。頻繁なサイト調査は、環境モニタリングと鉱石調整に必要なエビデンスを支援できます。したがって、ドローン・ハイパースペクトル検査市場は、オペレーターが繰り返しカバレッジとサイトレベルの解像度の両方を必要とする場所で恩恵を受けます。
非破壊インフラおよび産業検査の拡大
公益事業者は、RGB画像では腐食グレード、材料疲労、または炭化水素漏洩シグネチャを区別できない場合に、目視検査を超えた手法に移行しています。Flyscanは2026年4月に、HySpex SWIRカメラと物理ベースのメタンアルゴリズムを使用した複合メタン・液体漏洩検出を発表し、1回の航空パスで4,400マイルのパイプラインにわたって12件のメタン漏洩を報告しました。[4] Flyscan、「世界初のメタンおよび液体漏洩検出」、Flyscan、flyscan.com。 Fraunhofer IOSBは、12〜18分のバッテリーサイクル内で4.2 haにわたり4 cmピクセル解像度で、同軸VNIR-SWIRセンサーを使用した油漏洩検出を実証しました。IEEEの研究でも、高圧送電鉄塔におけるスペクトル腐食分類が検証されました。ドローン・ハイパースペクトル検査市場は、これらの評価により技術者が通電中または接近困難な資産に近づく必要性が低減される場合に恩恵を受けることができます。米国連邦航空局のPart 108規則案は2026年7月時点で審査中であり、最終化されれば、個別免除を常設承認に置き換える可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ペイロード・校正・データ処理コスト | -2.4% | グローバル、新興市場および中小規模サービスプロバイダーで最も深刻 | 短期(2年以内) |
| 限られた飛行持続時間と照明依存性 | -1.8% | グローバル、高緯度および湿潤赤道地域でより大きな影響 | 中期(2〜4年) |
| 検査・鉱山計画ソフトウェアとの相互運用性の低さ | -1.4% | グローバル、特に成熟した北米および欧州のワークフロー | 中期(2〜4年) |
| スペクトルライブラリの不足とミッション対応オペレーターの不足 | -1.0% | アジア太平洋地域、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いペイロード・校正・データ処理コスト
完全統合システムは専門的な運用サポートを含む前に150,000 米ドルを超える場合があり、小規模な検査サービスプロバイダーの自社所有を制限し、外注を促進しています。SWIR回折格子分光計は一般的に2〜3 kgの重量があり、マルチローターの持続時間を12〜18分に低下させる可能性があります。同じペイロード負荷により、高度80 mでのソーティを4.2 haに制限する場合があります。ダーク電流補正、放射正規化、大気補償により、結果を提供する前に作業が追加されます。2025年の半導体関税引き上げにより、InGaAs焦点面アレイの集中供給へのエクスポージャーが高まりました。これらの要因により、鉱業およびインフラユーザーの間でドローン・ハイパースペクトル検査市場のより広い利用が遅れています。
限られた飛行持続時間と照明依存性
繰り返しのバッテリー交換により、ドローンが有人航空機に対して提供できる運用上の優位性が低下します。VNIRセンサーも正確な反射率校正のために安定した太陽放射照度を必要とします。雲量、低い太陽高度角、季節的な高緯度条件は、機器が常に機能していても、セッションを損なう可能性があります。Fraunhofer IOSBは、2.83 kg VNIR-SWIR構成で12〜18分の持続時間を記録しました。ハイブリッドVTOLプラットフォームはフルペイロードで4〜6時間を提供しますが、重い機体はドローン・ハイパースペクトル検査市場全体でセンサー選択と展開の柔軟性を制限する可能性があります。米国連邦航空局および欧州航空安全機関の要件も商業運用を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォームタイプ別:マルチローターのリーダーシップはハイブリッドVTOLの持続時間圧力に直面
マルチローターロードローンは2025年のドローン・ハイパースペクトル検査市場シェアの46.73%を占め、確立されたペイロード統合オプションに支えられています。HeadwallとSpecimはDJI Matrice機向けの事前整合VNIRパッケージを提供しています。垂直離着陸は、鉄塔、鉱山面、産業構造物周辺の近距離作業に適しています。このプラットフォームにより、サイトが繰り返しの視野角を必要とする場合にクルーがホバリングすることも可能です。固定翼機は大規模な農業・林業調査において引き続き役割を果たしています。その持続時間は、滑走路または発射条件が運用を許可する広域収集を支援します。シングルローターシステムは、高高度サイトおよび重い鉱山面ペイロードに対して引き続き関連性があります。これらの機体は、マルチローター構成が必要な機器を安全に搭載できない場合に、より狭い役割を担います。商業用マルチローターロードプラットフォームの既存ベースにより、オペレーターはドローン・ハイパースペクトル検査市場への親しみやすい参入点を得ています。
ハイブリッドVTOLドローンは、ドローン・ハイパースペクトル検査市場において2026年から2031年にかけてCAGR 18.93%で拡大する見込みです。これらのシステムは垂直発射と固定翼クルーズを組み合わせ、コリドーカバレッジを向上させます。商業モデルは6〜15 kgのペイロード容量と4〜10時間の持続時間で利用可能です。AeroVironmentは2025年9月にJUMP 20 VTOLにArkeus HSORペイロードを統合しました。同社は、この構成が13時間以上の持続時間と500 nm以上の目視外飛行範囲を持つと述べています。より長い飛行時間により、パイプラインまたは送電契約に必要な発射回数を削減できます。これにより、サービス会社のヘクタール当たりコストが低下する可能性があります。また、サプライヤーが広域検査の価格設定を変更する方法にも影響を与える可能性があります。したがって、ドローン・ハイパースペクトル検査市場では、距離がホバリング能力よりも重要な場合にハイブリッド機がより頻繁に使用されるようになる可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


センサースペクトル範囲別:VNIRが確立された用途を支援しSWIR-IIが進展
VNIRは2025年にセグメトシェアの48.61%を占め、そのユースケースが確立されているためです。400〜1,000 nmの範囲は植生評価、表面鉱物学、舗装組成を支援します。CMOSベースの検出器も比較的アクセスしやすい技術的経路を提供します。Specim AFX10およびHeadwall Nano HPシリーズのペイロードは、マルチローター機でのVNIR展開を支援します。GNSSおよびIMU機器との統合により、調査設定が簡素化される可能性があります。SWIR-Iは1,000〜1,700 nmをカバーし、水分マッピングと選択的な鉱物分類を支援します。また、近赤外線炭化水素検出にも用途があります。この実用的な基盤により、ドローン・ハイパースペクトル検査市場内でのVNIRへの継続的な需要が支えられています。
SWIR-IIは2026年から2031年にかけてCAGR 18.47%で拡大する見込みであり、スペクトル範囲の中で最高の成長率です。1,700〜2,500 nmの範囲は、粘土鉱物と炭酸塩をより高い特異性で区別できます。鉱業会社はこの情報を鉱物マッピングと汚染分析に使用しています。パイプラインオペレーターも、この広いカバレッジに依存するメタン関連スペクトルシグネチャを必要としています。Flyscanの2026年4月の発表では、HySpex SWIRポッドを使用した商業パイプラインアプリケーションが示されました。2025年のウラン遺産鉱山に関する研究では、同軸VNIR-SWIRデータが汚染拡散マッピングを改善することが判明しました。MWIRとLWIRは、防衛および高温産業モニタリング向けの特殊構成として残っています。ドローン・ハイパースペクトル検査市場は、追加のスペクトル能力がより高いシステムコストを正当化するミッションのためにこれらの範囲を保持する可能性が高いです。
イメージングアーキテクチャ別:プッシュブルームがコリドーをリードしスナップショットが狭小サイトで拡大
プッシュブルームおよびラインスキャンシステムは2025年にセグメントシェアの57.43%を占めました。そのシグナル対ノイズ性能は、線形資産に沿った地理参照ストリップ調査を支援します。このアーキテクチャは、固定翼およびハイブリッドVTOL機の前進運動とも自然に機能します。確立されたプログラムは、飛行後ワークフローにENVI、Pix4D、Agisoftなどの処理ツールを使用しています。これらの既存のソフトウェア経路は、専門的に管理された検査プログラムでの採用を支援します。これらのシステムは、パイプライン、送電線、広い鉱山コリドーに特に適しています。その運用モデルは、安定した動きと繰り返し可能な飛行ジオメトリに依存しています。この要件は、複雑な構造物の近くでのホバリングには適していません。それでも、プッシュブルームシステムはドローン・ハイパースペクトル検査市場の多くのコリドー調査で好まれるアプローチであり続けています。
スナップショットおよびエリアスキャンシステムは2026年から2031年にかけてCAGR 19.26%で拡大する見込みです。これらはプラットフォームの動きを必要とせず、1回の取得で完全なハイパースペクトルキューブをキャプチャします。この機能は、垂直岩盤面、太陽光パネル、狭小産業サイトのマルチローター検査に適しています。CubertのULTRIS X20 Plusは2026年8月に米国陸軍の単独調達の対象となりました。この調達は、スナップショットシステムが政府・防衛の購買チャネルに参入したことを示しています。SpectrionのMUSES9-DRは飛行中に取得と分類機能を提供します。これにより、時間的に敏感な作業においてスナップショットシステムを歴史的に制限してきたレイテンシの問題が軽減されます。チューナブルフィルターおよびフーリエ変換アーキテクチャは、狭い可変バンドパス選択またはガス相分解能のための特殊な選択肢として残っています。より高いコストと長い取得時間により、ドローン・ハイパースペクトル検査市場でこれらの特定の能力を必要とする要件への使用が制限されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:鉱業が採用をリードし防衛が最高成長率を牽引
鉱業・金属は2025年にセグメントシェアの24.83%を占めました。オペレーターは鉱石品位マッピング、変質帯の画定、廃棄物モニタリングにハイパースペクトル画像を使用しています。ドローンVNIR-SWIRデータは、衛星ハイパースペクトル画像より10〜100倍細かい空間解像度を提供できます。鉱業チームはこの詳細を稼働中のピットと遺産サイトで使用しています。この技術は、単一のミッション内で地質マッピングと環境モニタリングを統合できます。農業・林業は次に重要なユーザーグループを形成しています。これらは作物ストレスと土壌変動性を特定するためにVNIRデータを使用しています。有人航空機のコストにより、局所的な作業ではドローン調査がより魅力的になる可能性があります。鉱業は、その運用・環境ニーズが詳細で繰り返し可能なカバレッジに依存しているため、主導的な役割を維持しています。
政府・防衛組織は2026年から2031年にかけてCAGR 17.84%で拡大する見込みです。米国陸軍C5ISRの調達関心には、UAS統合向けのVis-SWIRおよびLWIRハイパースペクトルイメージングが含まれます。インド陸軍航空隊も、GPS拒否環境で使用される自律型UAVにハイパースペクトル能力を義務付けました。これらの要件は、特殊ミッションにわたって動作するセンサーへの需要を支援します。公益事業者も新しい商業ユースケースを生み出しています。Elia Groupは2025〜2026年にかけて高圧金属鉄塔のハイパースペクトル腐食評価の実現可能性調査を延長しました。この作業にはimecハードウェアとAPIXAソフトウェアが関与しました。検査サービスプロバイダーとシステムインテグレーターは、高い機器コストを複数のクライアントに分散させるため引き続き重要です。この役割は、各資産所有者がフルシステムを購入することなく、ドローン・ハイパースペクトル検査市場へのより広いアクセスを支援します。
地域分析
北米は2025年のドローン・ハイパースペクトル検査市場シェアの34.71%を占めました。米国連邦防衛調達、成熟した無人検査エコシステム、確立された石油・ガスおよび公益事業アプリケーションが地域需要を支えました。米国陸軍は2026年7月にResonon Pika SWIRパッケージ、2026年8月にCubert ULTRIS X20 Plusシステムの単独調達要請を発行しました。これらの購入は、商業検査サイクルへの依存度が低いセンサー需要を支援します。
連邦航空局は2026年4月1日にSection 927免除プロセスを実施し、適格な運用に対する目視外飛行承認を合理化しました。Part 108規則案は2026年7月時点で審査中であり、最終化されれば、個別免除を常設承認に置き換える可能性があります。これにより、長距離パイプラインおよび送電検査の計画上の摩擦が低減される可能性があります。北米は、規制と調達が定期的な広域プログラムを支援する場所で優位性を維持しています。
アジア太平洋地域は2026年から2031年にかけてCAGR 18.21%で拡大する見込みです。中国は2025年にハイパースペクトル研究開発に115億人民元(1億5,800万 米ドル相当)を配分し、中国の出願者は2026年第1四半期に有効なハイパースペクトル特許の32.5%を保有し、2020年の18.9%から増加しました。スナップショットイメージング、圧縮センシング再構成、軽量光学は2025年に提出された3,120件のグローバル出願の61.4%を占め、日本の国内ドローンビジネスは2025年度に4,973億円(34億 米ドル相当)に達しました。インドの軍事的なGPS拒否UASセンシング要件は国内ペイロード開発を支援しています。欧州はSpecim、Cubert、Norsk Elektro Optikk、Senopの拠点であり続け、欧州のプロジェクトは2025年にVNIR-SWIR汚染モニタリングを検証し、欧州航空安全機関の要件が多国間プログラムを複雑にしています。中東・アフリカの需要は鉱業および石油・ガス検査に結びついており、南米は鉱業と精密農業調査に依存しています。

競合環境
ドローン・ハイパースペクトル検査市場は2025年に中程度の分散状態にあり、主要ベンダーが合計でグローバル収益の55%を占めていました。Headwall Photonics、Specim、コニカミノルタ、Resonon、Cubertがコア商業センサーグループを形成しています。センサー、プラットフォーム、アナリティクスの各レイヤーを同時に支配するベンダーはいません。プラットフォームサプライヤーとサービス会社は、これらのレイヤーを統合することでワークフローレベルの切り替えコストを生み出すことができます。
Headwallは2025年11月にinno-spec GmbHを買収し、産業用ハイパースペクトルイメージングとデータ処理能力を追加しました。Headwallはまた2025年4月にGRYFNとパートナーシップを締結し、センサーハードウェアをクラウドベースのデータ管理と接続しました。Cubertは2025年11月にEmtek Hyperspectral Groupに参加し、投資はスナップショットカメララインと防衛、環境分析、産業検査での拡大を支援することを目的としています。AeroVironmentの2025年のArkeusとの取り組みにより、JUMP 20 VTOLプラットフォームにハイパースペクトルペイロードが搭載されました。これらの動きはハードウェア、データ処理、航機能力を組み合わせています。
マネージド目視外飛行サービスは、プラットフォーム、センサー、資産管理システムをバンドルできます。検証済みスペクトルライブラリは、初めてのユーザーのミッション計画リスクを低減できます。アプリケーション層の企業は、ハイパースペクトルデータキューブを鉱山計画およびSCADAソフトウェアにリンクする可能性があります。SWIR センシング向けシリコン・オン・インシュレーター光子集積回路は、センサー専門企業にコスト圧力をかける可能性があります。
ドローン・ハイパースペクトル検査産業リーダー
Specim, Spectral Imaging Ltd.
Headwall Photonics, Inc.
Cubert GmbH
Resonon, Inc.
BaySpec, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年4月:Flyscanは、新しい物理ベースのメタンアルゴリズムを搭載したHySpex SWIRポッドを使用した世界初の複合メタン・液体漏洩検出を発表し、1回の航空パスで4,400マイルのパイプラインにわたって12件のメタン漏洩を特定しました。商業ローンチは2026年第4四半期を目標としています。
- 2026年4月:連邦航空局は2024年連邦航空局再授権法のSection 927を実施し、免除ベースの目視外飛行承認経路を確立しました。これは保留中のPart 108規則制定を補完し、コリドー長のハイパースペクトル検査ミッションを実施するプロバイダーに直接利益をもたらします。
- 2025年11月:Headwall PhotonicsはDJI Matrice 350向けNano HP VNIRシステムを発売しました。これはこのプラットフォームに認定された統合LiDAR搭載の唯一のハイパースペクトルペイロードであり、Nano-Hyperspec世代を超えてマルチローターの対応可能市場を拡大しています。
- 2025年11月:Headwall Photonicsは20年の産業用ハイパースペクトルイメージングおよびデータ処理専門企業であるinno-spec GmbHを買収し、センサーハードウェアとアナリティクス能力を統合して、空中リモートセンシングからインライン産業検査へと対応可能市場を拡大しました。


グローバルドローン・ハイパースペクトル検査市場レポートの調査範囲
ドローン・ハイパースペクトル検査とは、多数の狭い波長帯域にわたって詳細なスペクトルデータをキャプチャする高度なハイパースペクトルイメージングセンサーを搭載した無人航空機の展開を指し、高度なリモートセンシング、環境モニタリング、予知保全アプリケーションのために、空中からの正確な材料識別、植生健全性分析、構造異常検出を可能にします。
ドローン・ハイパースペクトル検査市場レポートは、プラットフォームタイプ(固定翼ドローン、マルチローターロードローン、シングルローターロードローン、ハイブリッドVTOLドローン)、センサースペクトル範囲(VNIR、400〜1,000 nm、SWIR-I(NIR-SWIR)、1,000〜1,700 nm、SWIR-II、1,700〜2,500 nm、MWIRおよびLWIR、2,500 nm以上)、イメージングアーキテクチャ(プッシュブルームおよびラインスキャン、スナップショットおよびエリアスキャン、チューナブルフィルター、フーリエ変換および干渉計、その他のイメージングアーキテクチャ)、エンドユーザー産業(鉱業・金属企業、公益事業・インフラオペレーター、農業・林業企業、政府・防衛組織、産業・製造企業、検査サービスプロバイダーおよびシステムインテグレーター、研究機関、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋地域、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 固定翼ドローン |
| マルチローターロードローン |
| シングルローターロードローン |
| ハイブリッドVTOLドローン |
| VNIR、400〜1,000 nm |
| SWIR-I(NIR-SWIR)、1,000〜1,700 nm |
| SWIR-II、1,700〜2,500 nm |
| MWIRおよびLWIR、2,500 nm以上 |
| プッシュブルームおよびラインスキャン |
| スナップショットおよびエリアスキャン |
| チューナブルフィルター |
| フーリエ変換および干渉計 |
| その他のイメージングアーキテクチャ |
| 鉱業・金属企業 |
| 公益事業・インフラオペレーター |
| 農業・林業企業 |
| 政府・防衛組織 |
| 研究機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| プラットフォームタイプ別 | 固定翼ドローン | ||
| マルチローターロードローン | |||
| シングルローターロードローン | |||
| ハイブリッドVTOLドローン | |||
| センサースペクトル範囲別 | VNIR、400〜1,000 nm | ||
| SWIR-I(NIR-SWIR)、1,000〜1,700 nm | |||
| SWIR-II、1,700〜2,500 nm | |||
| MWIRおよびLWIR、2,500 nm以上 | |||
| イメージングアーキテクチャ別 | プッシュブルームおよびラインスキャン | ||
| スナップショットおよびエリアスキャン | |||
| チューナブルフィルター | |||
| フーリエ変換および干渉計 | |||
| その他のイメージングアーキテクチャ | |||
| エンドユーザー産業別 | 鉱業・金属企業 | ||
| 公益事業・インフラオペレーター | |||
| 農業・林業企業 | |||
| 政府・防衛組織 | |||
| 研究機関 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋地域 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋地域 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
ドローン・ハイパースペクトル検査市場の規模はどのくらいです?
ドローン・ハイパースペクトル検査市場は2026年に133.98 ミリオン 米ドルと予測され、CAGR 15.74%で2031年までに278.26 ミリオン 米ドルに達する見込みです。
ハイパースペクトル検査の採用をリードするドローンプラットフォームはどれですか?
マルチローターロードローンは2025年に46.73%のシェアを占めました。これはホバリング運用と確立された商業ペイロード統合を支援するためです。
SWIR-IIが検査での採用を拡大している理由は何ですか?
SWIR-IIは鉱物識別とメタン関連センシングを支援するため、2031年にかけてCAGR 18.47%で拡大する見込みです。
最も成長が速いイメージングアーキテクチャは何ですか?
スナップショットおよびエリアスキャンシステムは、狭小サイトでの単一取得イメージングに支えられ、2031年にかけてCAGR 19.26%で拡大する見込みです。
最も急速に拡大すると予想される地域はどこですか?
アジア太平洋地域は、中国の研究投資とインドの防衛需要に支えられ、2031年にかけてCAGR 18.21%で拡大する見込みです。
ハイパースペクトルドローンのより広い展開を制限するものは何ですか?
システムコスト、限られた飛行持続時間、不安定な照明、ソフトウェアのギャップ、スペクトルライブラリと訓練を受けたオペレーターの不足が主要な制約として残っています。
最終更新日:



