
Taille et part du marché de l'inspection hyperspectrale par drone
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 133.98 Millions de dollars américains |
| Taille du Marché (2031) | 278.26 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 15.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'inspection hyperspectrale par drone par Mordor Intelligence
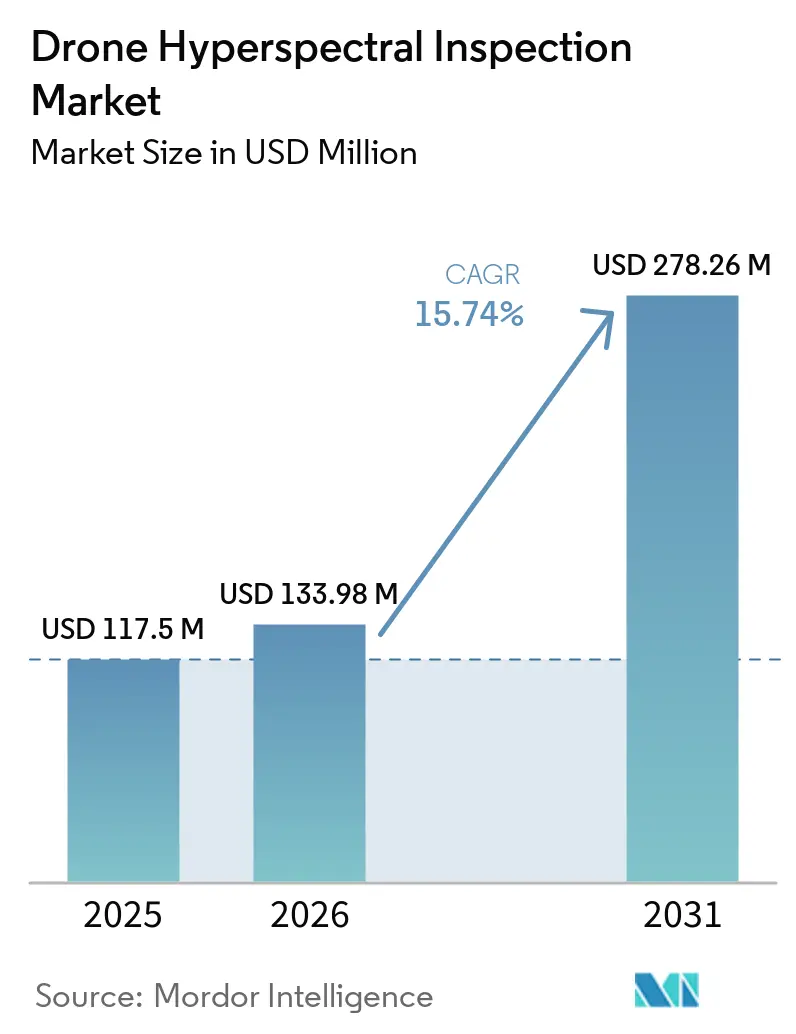
La taille du marché de l'inspection hyperspectrale par drone est projetée à 117,50 millions USD en 2025, 133,98 millions USD en 2026, et devrait atteindre 278,26 millions USD d'ici 2031, avec une expansion à un CAGR de 15,74 % de 2026 à 2031. Le passage des missions ponctuelles aux travaux récurrents est le plus prononcé dans les domaines où les opérateurs inspectent des mines, des réseaux de services publics et des actifs publics. Des capteurs plus compacts et des analyses embarquées rendent la collecte sur le terrain plus pratique pour les équipes commerciales. Des autorisations plus larges de vol hors vue directe pourraient améliorer la rentabilité des relevés sur de longs corridors. Les fournisseurs se font de plus en plus concurrence sur la base de flux de travail intégrés plutôt que sur les seules spécifications des capteurs. Les opportunités les plus importantes se concentrent sur les services d'inspection gérés et les bibliothèques spectrales validées qui réduisent les obstacles à l'adoption pour les nouveaux utilisateurs.
Points clés du rapport
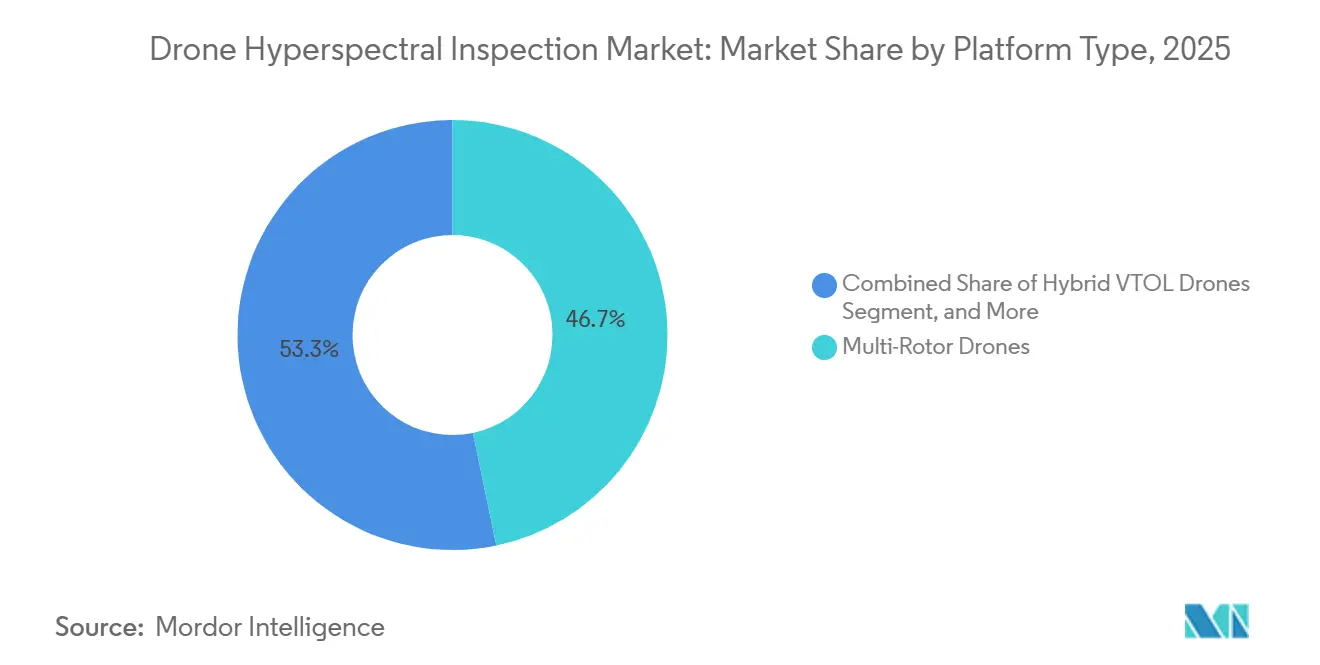
- Par type de plateforme, les drones multi-rotors détenaient 46,73 % du marché de l'inspection hyperspectrale par drone en 2025, tandis que les drones VTOL hybrides devraient se développer à un CAGR de 18,93 % jusqu'en 2031.
- Par plage spectrale du capteur, le VNIR détenait une part de 48,61 % en 2025, tandis que le SWIR-II devrait se développer à un CAGR de 18,47 % jusqu'en 2031.
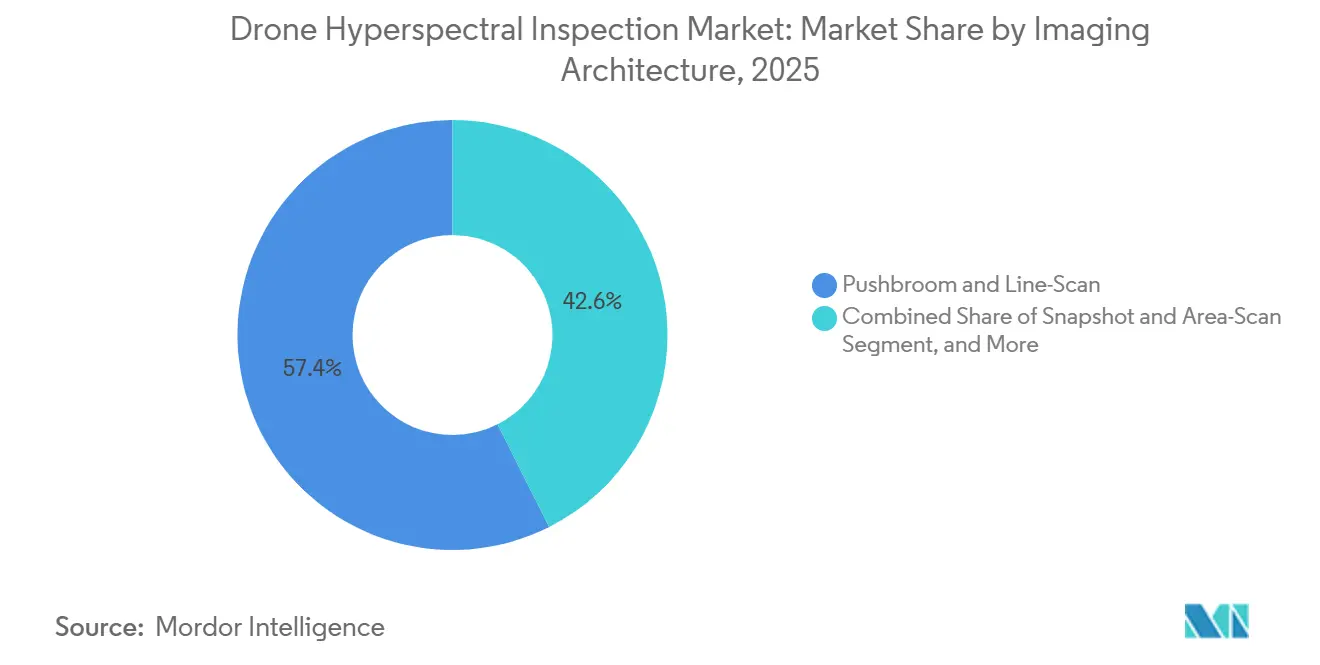
- Par architecture d'imagerie, les systèmes pushbroom et à balayage linéaire détenaient une part de 57,43 % en 2025, tandis que les systèmes à acquisition instantanée et à balayage de surface devraient se développer à un CAGR de 19,26 % jusqu'en 2031.
- Par secteur d'utilisation final, les mines et métaux détenaient une part de 24,83 % en 2025, tandis que les organisations gouvernementales et de défense devraient se développer à un CAGR de 17,84 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de 34,71 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 18,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'inspection hyperspectrale par drone
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Miniaturisation des charges utiles hyperspectrales pour les petits UAS | +3.2% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Analyses spectrales assistées par l'IA pour une inspection quasi en temps réel | +2.8% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Surveillance minière et environnementale à haute fréquence de revisite | +2.5% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique, avec des retombées vers l'Europe | Moyen terme (2-4 ans) |
| Inspection non destructive des infrastructures et de l'industrie | +2.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Inspection UAS de faces verticales et en vue oblique | +1.8% | Amérique du Nord et Europe, avec des retombées vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Jumeaux numériques spectraux pour la surveillance des actifs et du terrain | +1.5% | Mondial, avec une adoption précoce en Amérique du Nord et en Europe du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Miniaturisation des charges utiles hyperspectrales pour les petits UAS
Le poids de la charge utile est passé de 2,8 kg en 2018 à moins de 600 g en 2025 pour les instruments à acquisition instantanée, élargissant les options de déploiement au-delà des grands hexacoptères et des aéronefs à voilure fixe et élargissant la base de plateformes disponibles pour le marché de l'inspection hyperspectrale par drone.[1]Headwall Photonics, "Le système d'imagerie hyperspectrale Nano HP VNIR est prêt à voler sur le DJI Matrice 350," Headwall Photonics, headwall.com. Headwall Photonics a lancé le système Nano HP VNIR pour le DJI Matrice 350 en novembre 2025. L'entreprise l'a décrit comme la seule charge utile hyperspectrale avec LiDAR intégré certifiée pour cette plateforme. Le programme de recherche sur l'innovation des petites entreprises de l'armée américaine continue de rechercher des capteurs compacts et à étalonnage interne pour les UAS de groupe 1 et de groupe 2. Une masse de charge utile plus faible réduit les exigences relatives aux aéronefs et peut simplifier le déploiement de flottes sur des sites d'inspection dispersés. Cet avantage est particulièrement pertinent pour les prestataires de services qui doivent déplacer rapidement leur équipement entre plusieurs sites clients.[2]Programme de recherche sur l'innovation des petites entreprises de l'armée américaine, "Miniaturisation des capteurs hyperspectraux pour les applications UAS," Armée américaine, armysbir.army.mil.
Analyses spectrales assistées par l'IA pour une inspection quasi en temps réel
peuvent être converties en informations de terrain exploitables. Une étude de 2025 a démontré une correction radiométrique embarquée pour 5 000 images en 1 000 ms sur un UAS pushbroom VNIR, avec des essais en vol à Pékin prévus pour septembre 2026.[3]Jia Wan et al., "Conception d'un système de traitement d'images hyperspectrales embarqué en temps réel pour les véhicules aériens sans pilote," Sensors, doi.org. Le traitement pendant le vol peut réduire le délai causé par le téléchargement et l'examen des données après l'atterrissage. Cela permet aux équipes d'examiner les zones anormales pendant que les aéronefs et le personnel restent sur site. Cela peut également permettre de modifier le plan de vol lorsqu'un signal pertinent est détecté. Ces capacités augmentent la valeur de chaque heure de vol lorsque les sites d'inspection sont éloignés ou que l'accès est restreint.
Besoins en haute résolution et en revisite fréquente dans le domaine de la surveillance minière et environnementale
Les sites miniers nécessitent des détails spatiaux à courte portée et des observations répétées que les satellites et les relevés habités peuvent ne pas fournir à l'échelle requise de la fosse. Un projet de 2025 a utilisé des images de drone VNIR-SWIR sur la mine d'uranium de Mary Kathleen dans le Queensland et a cartographié la contamination des bassins de résidus à l'échelle centimétrique. Une étude distincte de 2025 a utilisé des données de 400 à 2 500 nm à Andong, en Corée du Sud, pour cartographier la serpentinisation et le risque de contamination lié à l'amiante. Ces cas d'usage nécessitent un niveau de détail spectral que les capteurs multispectraux ne peuvent pas fournir. Des relevés fréquents du site peuvent fournir les preuves nécessaires à la surveillance environnementale et à la réconciliation du minerai. Le marché de l'inspection hyperspectrale par drone bénéficie donc des situations où les opérateurs ont besoin à la fois d'une couverture répétée et d'une résolution à l'échelle du site.
Expansion de l'inspection non destructive des infrastructures et de l'industrie
Les gestionnaires de réseaux de services publics vont au-delà de l'inspection visuelle lorsque l'imagerie RVB ne peut pas distinguer les grades de corrosion, la fatigue des matériaux ou les signatures de fuite d'hydrocarbures. Flyscan a annoncé une détection combinée de fuites de méthane et de liquides à l'aide d'une caméra HySpex SWIR et d'algorithmes de méthane basés sur la physique en avril 2026, signalant 12 fuites de méthane sur 4 400 miles de pipeline lors d'un seul passage aérien.[4] Flyscan, "Première mondiale : détection de fuites de méthane et de liquides," Flyscan, flyscan.com. Fraunhofer IOSB a démontré la détection de fuites d'huile avec un capteur VNIR-SWIR co-aligné sur 4,2 ha à une résolution de pixel de 4 cm dans un cycle de batterie de 12 à 18 minutes. Une étude IEEE a également validé la classification spectrale de la corrosion sur des pylônes de transport haute tension. Le marché de l'inspection hyperspectrale par drone peut bénéficier de ces évaluations lorsqu'elles réduisent la nécessité pour les techniciens d'approcher des actifs sous tension ou difficiles d'accès. La règle proposée par la Federal Aviation Administration des États-Unis (Partie 108) était encore en cours d'examen en juillet 2026 et, si elle est finalisée, pourrait remplacer les dérogations au cas par cas par des approbations permanentes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de charge utile, d'étalonnage et de traitement des données | -2.4% | Mondial, plus aigu dans les marchés émergents et les petites et moyennes entreprises de services | Court terme (≤ 2 ans) |
| Autonomie de vol limitée et dépendance à l'éclairage | -1.8% | Mondial, avec un impact plus important dans les régions à haute latitude et les régions équatoriales humides | Moyen terme (2-4 ans) |
| Faible interopérabilité des logiciels d'inspection et de planification minière | -1.4% | Mondial, en particulier dans les flux de travail matures d'Amérique du Nord et d'Europe | Moyen terme (2-4 ans) |
| Bibliothèques spectrales limitées et manque d'opérateurs prêts pour les missions | -1.0% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de la charge utile, de l'étalonnage et du traitement des données
Un système entièrement intégré peut dépasser 150 000 USD avant l'inclusion d'un support opérationnel spécialisé, ce qui limite la propriété en interne pour les petits prestataires de services d'inspection et encourage la sous-traitance. Les spectromètres à réseau SWIR pèsent généralement 2 à 3 kg, ce qui peut réduire l'autonomie des multi-rotors à 12-18 minutes. La même contrainte de charge utile peut limiter une sortie à 4,2 ha à une altitude de 80 m. La correction du courant d'obscurité, la normalisation radiométrique et la compensation atmosphérique ajoutent du travail avant que les résultats puissent être livrés. Les augmentations des droits de douane sur les semi-conducteurs en 2025 ont accru l'exposition à l'approvisionnement concentré en réseaux de plans focaux InGaAs. Ces facteurs ralentissent l'utilisation plus large du marché de l'inspection hyperspectrale par drone parmi les utilisateurs du secteur minier et des infrastructures.
Autonomie de vol limitée et dépendance à l'éclairage
tandis que les échanges répétés de batteries réduisent l'avantage opérationnel que les drones peuvent offrir par rapport aux aéronefs habités. Les capteurs VNIR nécessitent également une irradiance solaire stable pour un étalonnage précis de la réflectance. La couverture nuageuse, les faibles angles solaires et les conditions saisonnières à haute latitude peuvent compromettre une session même lorsque l'équipement fonctionne correctement. Fraunhofer IOSB a enregistré 12 à 18 minutes d'autonomie pour une configuration VNIR-SWIR de 2,83 kg. Les plateformes VTOL hybrides offrent 4 à 6 heures sous charge utile complète, mais des cellules plus lourdes peuvent limiter la sélection des capteurs et la flexibilité de déploiement sur l'ensemble du marché de l'inspection hyperspectrale par drone. Les exigences de la Federal Aviation Administration des États-Unis et de l'Agence de la sécurité aérienne de l'Union européenne contraignent également les opérations commerciales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de plateforme : le leadership des multi-rotors fait face à la pression de l'autonomie des VTOL hybrides
Les drones multi-rotors représentaient 46,73 % de la part du marché de l'inspection hyperspectrale par drone en 2025, soutenus par des options d'intégration de charges utiles bien établies. Headwall et Specim proposent des packages VNIR pré-alignés pour les aéronefs DJI Matrice. Le décollage et l'atterrissage verticaux conviennent aux travaux à courte portée autour des pylônes, des fronts de taille de mines et des structures industrielles. La plateforme permet également aux équipes de rester en vol stationnaire lorsqu'un site nécessite des angles de vue répétés. Les aéronefs à voilure fixe continuent de jouer un rôle dans les grands relevés agricoles et forestiers. Leur autonomie permet une collecte sur de plus grandes surfaces lorsque les conditions de piste ou de lancement le permettent. Les systèmes mono-rotor restent pertinents pour les sites en altitude et les charges utiles plus lourdes sur les fronts de taille de mines. Ces aéronefs occupent un rôle plus étroit là où une configuration multi-rotor ne peut pas transporter en toute sécurité l'équipement requis. La base installée de plateformes multi-rotors commerciales offre aux opérateurs un point d'entrée familier sur le marché de l'inspection hyperspectrale par drone.
Les drones VTOL hybrides devraient se développer à un CAGR de 18,93 % de 2026 à 2031 sur le marché de l'inspection hyperspectrale par drone. Ces systèmes combinent le lancement vertical avec la croisière à voilure fixe, améliorant ainsi la couverture des corridors. Des modèles commerciaux sont disponibles avec une capacité de charge utile de 6 à 15 kg et une autonomie de 4 à 10 heures. AeroVironment a intégré la charge utile Arkeus HSOR à son VTOL JUMP 20 en septembre 2025. L'entreprise a indiqué que la configuration dispose de plus de 13 heures d'autonomie et de plus de 500 nm de portée hors vue directe. Un temps de vol plus long peut réduire le nombre de décollages nécessaires pour un contrat de pipeline ou de transport d'énergie. Cela peut réduire les coûts par hectare pour les entreprises de services. Cela peut également modifier la façon dont les fournisseurs fixent le prix des inspections sur de grandes surfaces. Le marché de l'inspection hyperspectrale par drone pourrait donc voir les aéronefs hybrides utilisés plus souvent là où la distance est plus importante que la capacité de vol stationnaire.


Par plage spectrale du capteur : le VNIR soutient les usages établis tandis que le SWIR-II progresse
Le VNIR détenait 48,61 % de la part du segment en 2025 car ses cas d'usage sont bien établis. La plage de 400 à 1 000 nm prend en charge l'évaluation de la végétation, la minéralogie de surface et la composition des revêtements de chaussée. Les détecteurs à base de CMOS offrent également une voie technique comparativement accessible. Les charges utiles Specim AFX10 et Headwall Nano HP prennent en charge le déploiement VNIR sur des aéronefs multi-rotors. Leur intégration avec les équipements GNSS et IMU peut simplifier la configuration des relevés. Le SWIR-I, couvrant 1 000 à 1 700 nm, prend en charge la cartographie de l'humidité et la classification sélective des minéraux. Il est également utilisé pour la détection d'hydrocarbures dans le proche infrarouge. Cette base pratique soutient la demande continue de VNIR sur le marché de l'inspection hyperspectrale par drone.
Le SWIR-II devrait se développer à un CAGR de 18,47 % de 2026 à 2031, le taux le plus élevé parmi les plages spectrales. La plage de 1 700 à 2 500 nm peut distinguer les minéraux argileux et les carbonates avec une plus grande spécificité. Les sociétés minières utilisent ces informations pour la cartographie minérale et l'analyse de la contamination. Les opérateurs de pipelines ont également besoin de signatures spectrales liées au méthane qui reposent sur cette couverture plus large. L'annonce de Flyscan en avril 2026 a montré une application commerciale de pipeline utilisant un pod HySpex SWIR. Une étude de 2025 sur les mines d'uranium en héritage a révélé que les données VNIR-SWIR co-alignées amélioraient la cartographie de la dispersion de la contamination. Le MWIR et le LWIR restent des configurations spécialisées pour la défense et la surveillance industrielle à haute température. Le marché de l'inspection hyperspectrale par drone est susceptible de conserver ces plages pour les missions où leur capacité spectrale supplémentaire justifie un coût système plus élevé.
Par architecture d'imagerie : le pushbroom domine les corridors tandis que l'acquisition instantanée progresse sur les sites confinés
Les systèmes pushbroom et à balayage linéaire détenaient 57,43 % de la part du segment en 2025. Leurs performances en termes de rapport signal sur bruit prennent en charge les relevés en bandes géoréférencées le long d'actifs linéaires. L'architecture fonctionne également naturellement avec le mouvement vers l'avant sur les aéronefs à voilure fixe et les VTOL hybrides. Les programmes établis utilisent des outils de traitement tels qu'ENVI, Pix4D et Agisoft pour les flux de travail post-vol. Ces voies logicielles existantes soutiennent l'adoption dans les programmes d'inspection gérés de manière professionnelle. Les systèmes sont particulièrement adaptés aux pipelines, aux lignes de transport d'énergie et aux larges corridors miniers. Leur modèle opérationnel dépend d'un mouvement régulier et d'une géométrie de vol reproductible. Cette exigence est moins favorable pour le vol stationnaire à proximité de structures complexes. Même ainsi, les systèmes pushbroom restent l'approche privilégiée pour de nombreux relevés de corridors sur le marché de l'inspection hyperspectrale par drone.
Les systèmes à acquisition instantanée et à balayage de surface devraient se développer à un CAGR de 19,26 % de 2026 à 2031. Ils capturent un cube hyperspectral complet en une seule acquisition sans nécessiter de mouvement de la plateforme. Cette caractéristique convient aux inspections multi-rotors de faces rocheuses verticales, de panneaux solaires et de sites industriels confinés. L'ULTRIS X20 Plus de Cubert a fait l'objet d'un appel d'offres à source unique de l'armée américaine en août 2026. Cet appel d'offres indique que les systèmes à acquisition instantanée ont intégré les canaux d'achat gouvernementaux et de défense. Le MUSES9-DR de Spectricon fournit des fonctions d'acquisition et de classification pendant le vol. Cela réduit les problèmes de latence qui ont historiquement limité les systèmes à acquisition instantanée dans les travaux urgents. Les architectures à filtre accordable et à transformée de Fourier restent des choix spécialisés pour la sélection de bande passante programmable étroite ou la résolution en phase gazeuse. Leur coût plus élevé et leur temps d'acquisition plus long limitent leur utilisation aux exigences qui nécessitent ces capacités spécifiques sur le marché de l'inspection hyperspectrale par drone.
Par secteur d'utilisation final : le secteur minier mène l'adoption tandis que la défense affiche le taux de croissance le plus élevé
Les mines et métaux détenaient 24,83 % de la part du segment en 2025. Les opérateurs utilisent l'imagerie hyperspectrale pour la cartographie de la teneur en minerai, la délimitation des zones d'altération et la surveillance des bassins de résidus. Les données de drone VNIR-SWIR peuvent fournir une résolution spatiale 10 à 100 fois supérieure à celle de l'imagerie hyperspectrale satellitaire. Les équipes minières utilisent ce niveau de détail plus fin sur les fosses actives et les sites en héritage. La technologie peut intégrer la cartographie géologique et la surveillance environnementale dans une seule mission. L'agriculture et la sylviculture constituent le prochain groupe d'utilisateurs important. Ils utilisent les données VNIR pour identifier le stress des cultures et la variabilité des sols. Les coûts des aéronefs habités peuvent rendre les relevés par drone plus attractifs pour les travaux localisés. Le secteur minier conserve le rôle de leader car ses besoins opérationnels et environnementaux reposent sur une couverture détaillée et reproductible.
Les organisations gouvernementales et de défense devraient se développer à un CAGR de 17,84 % de 2026 à 2031. L'intérêt de l'armée américaine pour les achats C5ISR comprend l'imagerie hyperspectrale Vis-SWIR et LWIR pour l'intégration UAS. Le Corps d'aviation de l'armée indienne a également rendu obligatoire la capacité hyperspectrale pour les UAV autonomes utilisés dans des environnements sans GPS. Ces exigences soutiennent la demande de capteurs opérant dans le cadre de missions spécialisées. Les gestionnaires de réseaux de services publics génèrent également de nouveaux cas d'usage commerciaux. Le Groupe Elia a prolongé son étude de faisabilité pour l'évaluation hyperspectrale de la corrosion sur les pylônes métalliques haute tension jusqu'en 2025-2026. Les travaux ont impliqué du matériel imec et le logiciel APIXA. Les prestataires de services d'inspection et les intégrateurs de systèmes restent importants car ils répartissent les coûts élevés des équipements entre plusieurs clients. Ce rôle favorise un accès plus large au marché de l'inspection hyperspectrale par drone sans que chaque propriétaire d'actif ait à acheter un système complet.
Analyse géographique
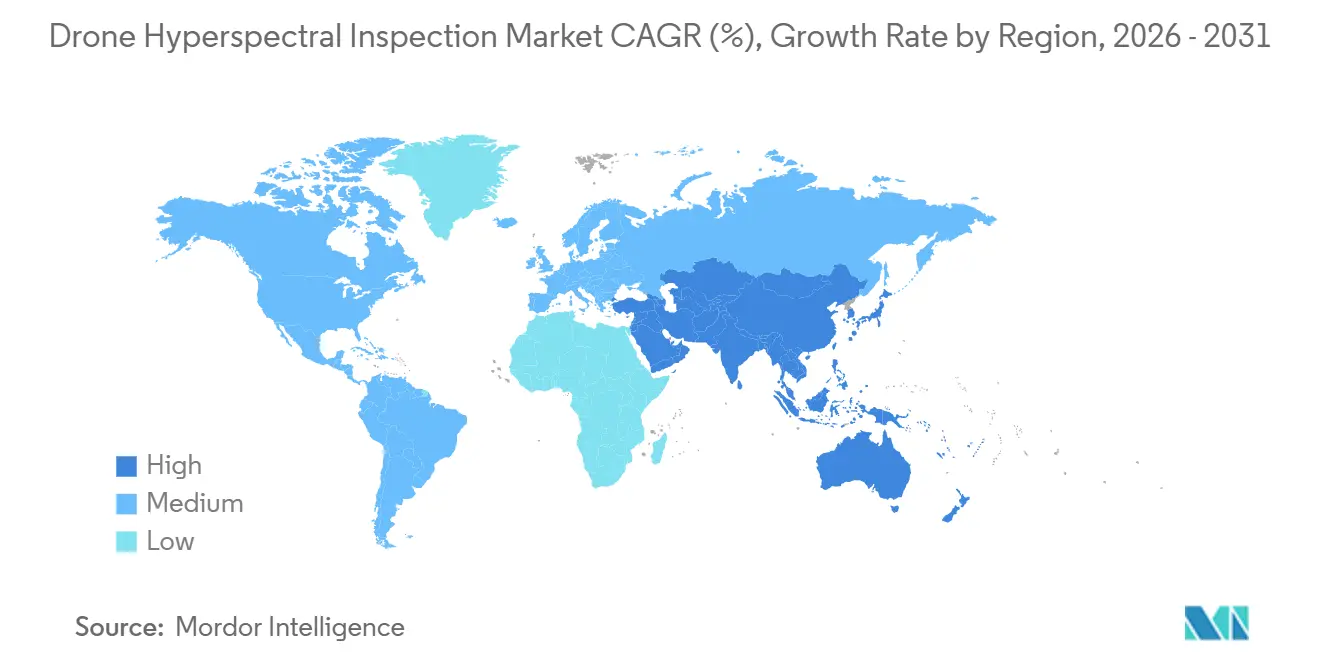
L'Amérique du Nord représentait 34,71 % de la part du marché de l'inspection hyperspectrale par drone en 2025. Les achats de défense fédéraux américains, un écosystème d'inspection sans pilote mature et des applications établies dans les secteurs du pétrole et du gaz et des services publics ont soutenu la demande régionale. L'armée américaine a émis des appels d'offres à source unique pour un package Resonon Pika SWIR en juillet 2026 et un système Cubert ULTRIS X20 Plus en août 2026. Ces achats soutiennent la demande de capteurs qui dépend moins des cycles d'inspection commerciaux.
La Federal Aviation Administration a mis en œuvre son processus de dérogation de la Section 927 le 1er avril 2026, rationalisant les approbations de vol hors vue directe pour les opérations éligibles. La règle proposée de la Partie 108 était en cours d'examen en juillet 2026 et, si elle est finalisée, pourrait remplacer les dérogations au cas par cas par des approbations permanentes. Cela pourrait réduire les frictions de planification pour les longues inspections de pipelines et de lignes de transport d'énergie. L'Amérique du Nord conserve un avantage là où la réglementation et les marchés publics soutiennent des programmes récurrents sur de grandes surfaces.
L'Asie-Pacifique devrait se développer à un CAGR de 18,21 % de 2026 à 2031. La Chine a alloué 1,15 milliard CNY, soit l'équivalent de 158 millions USD, à la recherche et au développement hyperspectral en 2025, tandis que les demandeurs chinois détenaient 32,5 % des brevets hyperspectraux actifs au premier trimestre 2026, contre 18,9 % en 2020. L'imagerie à acquisition instantanée, la reconstruction par acquisition comprimée et l'optique légère représentaient 61,4 % des 3 120 demandes mondiales déposées en 2025, tandis que le marché intérieur japonais des drones a atteint 497,3 milliards JPY, soit l'équivalent de 3,4 milliards USD, au cours de l'exercice fiscal 2025. L'exigence militaire indienne en matière de détection UAS en environnement sans GPS soutient le développement de charges utiles nationales. L'Europe reste un centre pour Specim, Cubert, Norsk Elektro Optikk et Senop, tandis que des projets européens ont validé la surveillance de la contamination VNIR-SWIR en 2025, et les exigences de l'Agence de la sécurité aérienne de l'Union européenne compliquent les programmes multinationaux. La demande au Moyen-Orient et en Afrique est liée aux inspections minières et pétrolières et gazières, tandis que l'Amérique du Sud s'appuie sur les relevés miniers et d'agriculture de précision.

Paysage concurrentiel
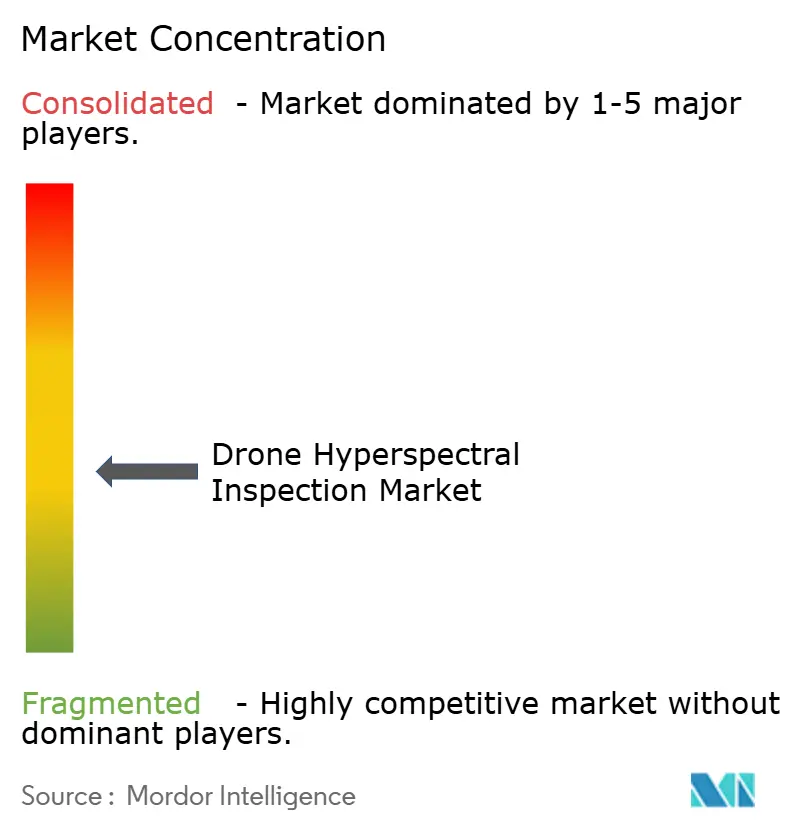
Le marché de l'inspection hyperspectrale par drone était modérément fragmenté en 2025, les principaux fournisseurs détenant collectivement 55 % des revenus mondiaux. Headwall Photonics, Specim, Konica Minolta, Resonon et Cubert forment le groupe de capteurs commerciaux de base. Aucun fournisseur ne contrôle simultanément les couches capteur, plateforme et analyse. Les fournisseurs de plateformes et les entreprises de services peuvent créer des coûts de changement au niveau des flux de travail en intégrant ces couches.
Headwall a acquis inno-spec GmbH en novembre 2025, ajoutant des capacités d'imagerie hyperspectrale industrielle et de traitement des données. Headwall s'est également associé à GRYFN en avril 2025 pour connecter le matériel de capteur à la gestion des données basée sur le cloud. Cubert a rejoint le Groupe Emtek Hyperspectral en novembre 2025, avec un investissement destiné à soutenir sa gamme de caméras à acquisition instantanée et son expansion dans la défense, l'analyse environnementale et l'inspection industrielle. Les travaux d'AeroVironment en 2025 avec Arkeus ont apporté une charge utile hyperspectrale à la plateforme VTOL JUMP 20. Ces mouvements combinent les capacités matérielles, de gestion des données et aéronautiques.
Les services gérés hors vue directe peuvent regrouper des plateformes, des capteurs et des systèmes de gestion des actifs. Des bibliothèques spectrales validées peuvent réduire le risque de planification de mission pour les nouveaux utilisateurs. Les entreprises de la couche applicative peuvent relier les cubes de données hyperspectrales aux logiciels de planification minière et SCADA. Les circuits intégrés photoniques sur silicium sur isolant pour la détection SWIR pourraient exercer une pression sur les coûts des spécialistes des capteurs.
Leaders du secteur de l'inspection hyperspectrale par drone
Specim, Spectral Imaging Ltd.
Headwall Photonics, Inc.
Cubert GmbH
Resonon, Inc.
BaySpec, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Flyscan a annoncé la première détection combinée mondiale de fuites de méthane et de liquides à l'aide de son pod HySpex SWIR avec de nouveaux algorithmes de méthane basés sur la physique, identifiant 12 fuites de méthane sur 4 400 miles de pipeline en un seul passage aérien. Le lancement commercial vise le quatrième trimestre 2026.
- Avril 2026 : La FAA a mis en œuvre la Section 927 de la loi de réautorisation de la FAA de 2024, établissant une voie d'approbation BVLOS basée sur des dérogations qui complète la réglementation en attente de la Partie 108 et bénéficie directement aux prestataires effectuant des missions d'inspection hyperspectrale sur des corridors de grande longueur.
- Novembre 2025 : Headwall Photonics a lancé le système Nano HP VNIR pour le DJI Matrice 350, la seule charge utile hyperspectrale avec LiDAR intégré certifiée pour cette plateforme, élargissant son marché adressable multi-rotor au-delà de la génération Nano-Hyperspec.
- Novembre 2025 : Headwall Photonics a acquis inno-spec GmbH, un spécialiste de l'imagerie hyperspectrale industrielle et du traitement des données fort de 20 ans d'expérience, consolidant le matériel de capteur et les capacités d'analyse pour élargir son marché adressable de la télédétection aéroportée à l'inspection industrielle en ligne.


Périmètre du rapport mondial sur le marché de l'inspection hyperspectrale par drone
L'inspection hyperspectrale par drone désigne le déploiement de véhicules aériens sans pilote équipés de capteurs d'imagerie hyperspectrale avancés qui capturent des données spectrales détaillées sur de nombreuses bandes de longueurs d'onde étroites, permettant une identification précise des matériaux, une analyse de la santé de la végétation et une détection des anomalies structurelles depuis les airs pour des applications avancées de télédétection, de surveillance environnementale et de maintenance prédictive.
Le rapport sur le marché de l'inspection hyperspectrale par drone est segmenté par type de plateforme (drones à voilure fixe, drones multi-rotors, drones mono-rotor et drones VTOL hybrides), plage spectrale du capteur (VNIR, 400-1 000 nm, SWIR-I (NIR-SWIR), 1 000-1 700 nm, SWIR-II, 1 700-2 500 nm, et MWIR et LWIR, au-dessus de 2 500 nm), architecture d'imagerie (pushbroom et balayage linéaire, acquisition instantanée et balayage de surface, filtre accordable, transformée de Fourier et interférométrique, et autres architectures d'imagerie), secteur d'utilisation final (sociétés minières et métallurgiques, opérateurs de services publics et d'infrastructures, entreprises agricoles et forestières, organisations gouvernementales et de défense, entreprises industrielles et manufacturières, prestataires de services d'inspection et intégrateurs de systèmes, institutions de recherche et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Drones à voilure fixe |
| Drones multi-rotors |
| Drones mono-rotor |
| Drones VTOL hybrides |
| VNIR, 400-1 000 nm |
| SWIR-I (NIR-SWIR), 1 000-1 700 nm |
| SWIR-II, 1 700-2 500 nm |
| MWIR et LWIR, au-dessus de 2 500 nm |
| Pushbroom et balayage linéaire |
| Acquisition instantanée et balayage de surface |
| Filtre accordable |
| Transformée de Fourier et interférométrique |
| Autres architectures d'imagerie |
| Sociétés minières et métallurgiques |
| Opérateurs de services publics et d'infrastructures |
| Entreprises agricoles et forestières |
| Organisations gouvernementales et de défense |
| Institutions de recherche |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de plateforme | Drones à voilure fixe | ||
| Drones multi-rotors | |||
| Drones mono-rotor | |||
| Drones VTOL hybrides | |||
| Par plage spectrale du capteur | VNIR, 400-1 000 nm | ||
| SWIR-I (NIR-SWIR), 1 000-1 700 nm | |||
| SWIR-II, 1 700-2 500 nm | |||
| MWIR et LWIR, au-dessus de 2 500 nm | |||
| Par architecture d'imagerie | Pushbroom et balayage linéaire | ||
| Acquisition instantanée et balayage de surface | |||
| Filtre accordable | |||
| Transformée de Fourier et interférométrique | |||
| Autres architectures d'imagerie | |||
| Par secteur d'utilisation final | Sociétés minières et métallurgiques | ||
| Opérateurs de services publics et d'infrastructures | |||
| Entreprises agricoles et forestières | |||
| Organisations gouvernementales et de défense | |||
| Institutions de recherche | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'inspection hyperspectrale par drone ?
Le marché de l'inspection hyperspectrale par drone devrait atteindre 133,98 millions USD en 2026 et 278,26 millions USD d'ici 2031, à un CAGR de 15,74 %.
Quelle plateforme de drone mène l'adoption de l'inspection hyperspectrale ?
Les drones multi-rotors détenaient une part de 46,73 % en 2025 car ils prennent en charge les opérations en vol stationnaire et les intégrations de charges utiles commerciales établies.
Pourquoi le SWIR-II gagne-t-il en adoption pour les inspections ?
Le SWIR-II devrait se développer à un CAGR de 18,47 % jusqu'en 2031 car il prend en charge la discrimination minérale et la détection liée au méthane.
Quelle est l'architecture d'imagerie à la croissance la plus rapide ?
Les systèmes à acquisition instantanée et à balayage de surface devraient se développer à un CAGR de 19,26 % jusqu'en 2031, soutenus par l'imagerie en acquisition unique sur des sites confinés.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 18,21 % jusqu'en 2031, soutenue par les investissements chinois en recherche et la demande de défense indienne.
Qu'est-ce qui freine le déploiement plus large des drones hyperspectraux ?
Le coût des systèmes, l'autonomie de vol limitée, l'éclairage instable, les lacunes logicielles et les pénuries de bibliothèques spectrales et d'opérateurs formés restent des contraintes clés.
Dernière mise à jour de la page le:



