
Tamanho e Participação do Mercado de Wafer de Silício para DRAM
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.34 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.74 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Wafer de Silício para DRAM por Mordor Intelligence
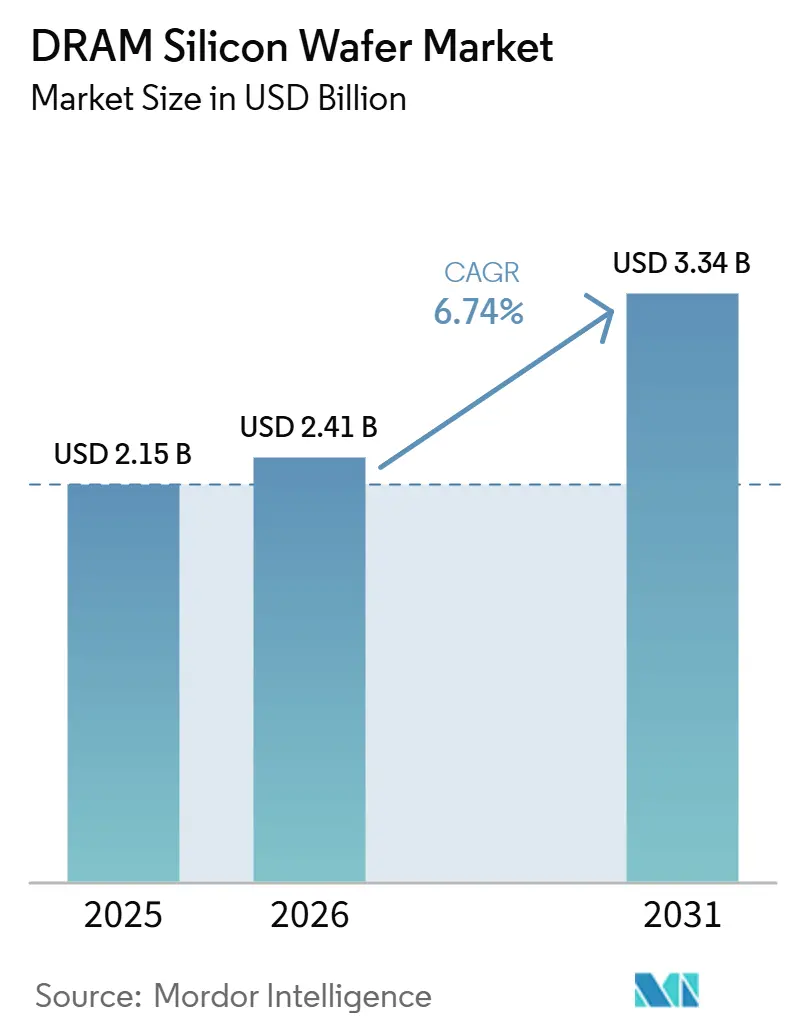
O tamanho do mercado de wafer de silício para DRAM está projetado em 2,15 bilhões de USD em 2025, 2,41 bilhões de USD em 2026, e deve atingir 3,34 bilhões de USD até 2031, crescendo a um CAGR de 6,74% de 2026 a 2031. A demanda está sendo remodelada por um mix de memória que agora atribui muito mais peso aos nós HBM e DRAM avançados, os quais consomem a capacidade qualificada de wafers de 300mm mais rapidamente do que os produtos DRAM convencionais e mantêm o fornecimento efetivo restrito mesmo com o aumento da capacidade instalada. O mercado também é sustentado pelo ciclo mais amplo de infraestrutura de inteligência artificial, à medida que fabricantes de memória, fornecedores de wafers e fornecedores de equipamentos priorizam a produção de nós avançados, compromissos de fornecimento de longo prazo e qualidade de substrato em detrimento do simples crescimento de volume. Isso fortaleceu a disciplina de precificação para os principais fornecedores de wafers, especialmente onde os relacionamentos com clientes dependem de longos ciclos de qualificação e controle consistente de defeitos, em vez de transações spot. Os incentivos públicos nos Estados Unidos, na Coreia do Sul e no Japão estão ampliando o mapa futuro de fornecimento, mas esses projetos ainda precisam de tempo de construção, aceleração e aprovação do cliente antes de poderem aliviar materialmente a restrição comercial. O resultado é um mercado com alta visibilidade de demanda, resposta lenta de fornecimento e uma estrutura competitiva que continua a favorecer escala, precisão de processo e históricos estabelecidos de aprovação de clientes.
Principais Conclusões do Relatório
- Por diâmetro do wafer, os wafers de 300mm detinham 86,43% da participação do mercado de wafer de silício para DRAM em 2025 e estão projetados para expandir a um CAGR de 7,32% até 2031.
- Por tipo de wafer, os wafers polidos representaram 94,28% do tamanho do mercado de wafer de silício para DRAM em 2025, enquanto os wafers epitaxiais estão projetados para expandir a um CAGR de 7,51% até 2031.
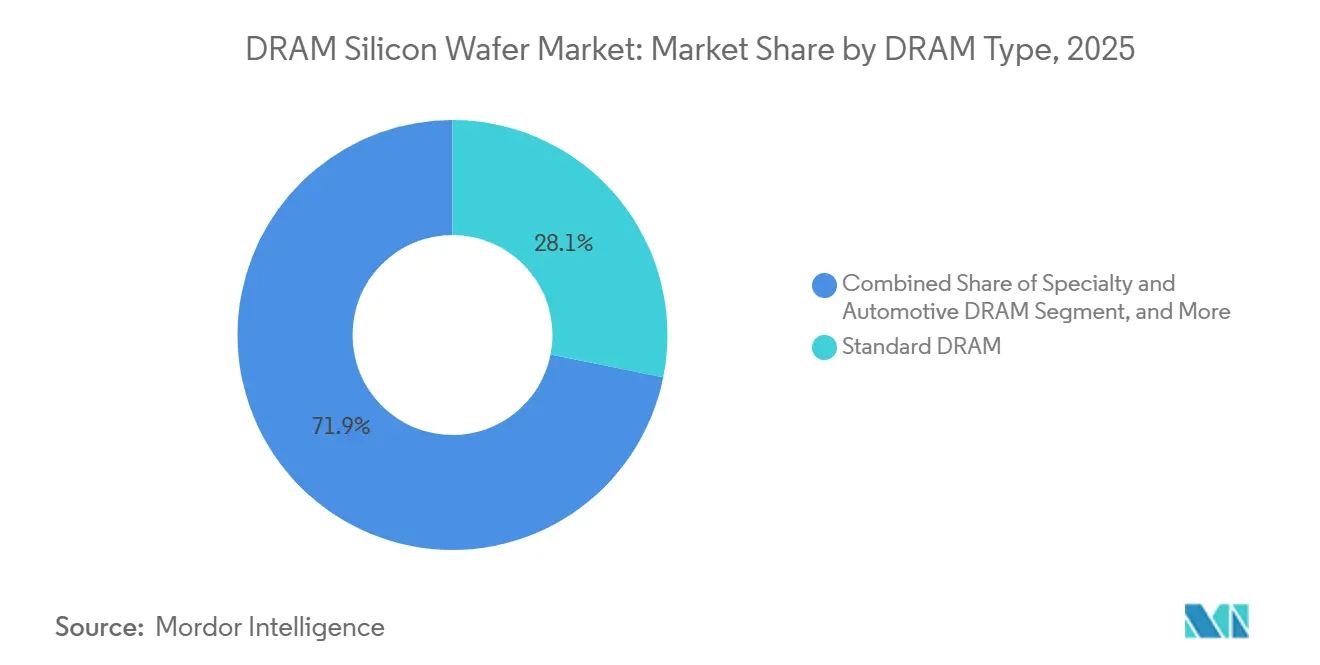
- Por tipo de DRAM, a DRAM padrão detinha 28,14% de participação em 2025, enquanto a DRAM para servidor está projetada para expandir a um CAGR de 7,26% até 2031.
- Por geografia, a Ásia-Pacífico detinha 78,64% de participação em 2025, enquanto a América do Norte está projetada para crescer a um CAGR de 8,18% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente por HBM e Nós DRAM Avançados | +2.1% | Coreia do Sul, Japão, Taiwan | Curto prazo (≤ 2 anos) |
| Expansão de Memória para Inteligência Artificial e Centros de Dados | +1.9% | Global, com concentração na América do Norte e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Migração para 300mm em Substratos com Uso Intensivo de Memória | +1.3% | Global, com expansão para a América do Norte e Europa | Médio prazo (2-4 anos) |
| Incentivos Governamentais para Cadeias de Fornecimento Domésticas de Wafers | +0.8% | América do Norte, Coreia do Sul, Japão | Longo prazo (≥ 4 anos) |
| Requisitos Rigorosos de Controle de Processo para Rendimento e Uniformidade de DRAM | +0.5% | Japão, Coreia do Sul, Taiwan | Curto prazo (≤ 2 anos) |
| Localização do Fornecimento em Fluxos de Wafers Especiais | +0.4% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por HBM e Nós DRAM Avançados
O mercado de wafer de silício para DRAM está sendo impulsionado pela maior demanda por HBM e nós DRAM avançados, pois esses produtos exigem controle de processo mais rigoroso, material de partida mais consistente e acesso confiável a wafers polidos premium de 300mm em ciclos de produção mais longos. A SEMI relatou que as remessas globais de wafers de silício cresceram 5,8% em 2025, atingindo 12.973 MSI, com a demanda por wafers polidos vinculada ao HBM e a demanda por wafers epitaxiais avançados vinculada à lógica como os principais impulsionadores de volume por trás da recuperação. Essa divisão de produtos é importante para os fornecedores de substratos porque os programas de memória avançada agora absorvem uma parcela maior da capacidade qualificada, deixando menos espaço para alocação flexível nas linhas DRAM padrão. O Korea JoongAng Daily relatou em maio de 2026 que a Samsung acelerou a construção de sua fábrica de chips P6 em Pyeongtaek porque a demanda não mostrava sinais de arrefecimento, o que reforça a atração contínua dos programas de memória avançada em toda a cadeia de fornecimento regional. No mercado de wafer de silício para DRAM, isso mantém a atenção dos clientes fixada na entrega pontual de substratos de alta qualidade, em vez de apenas na contagem nominal de fábricas, porque o pool de wafers qualificados permanece a restrição real.
Expansão de Memória para Inteligência Artificial e Centros de Dados
O mercado de wafer de silício para DRAM também está se beneficiando das construções de centros de dados de inteligência artificial, que estão elevando a demanda tanto por produtos HBM quanto por memória de servidor de grande capacidade, ampliando o número de programas de memória com uso intensivo de wafers que percorrem a cadeia de fornecimento. A SEMI estimou que os gastos com equipamentos de front-end atingirão 133 bilhões de USD em 2026, enquanto os gastos com equipamentos de memória isoladamente crescerão 13% no mesmo ano, indicando com que força o capital está sendo direcionado para a capacidade avançada de semicondutores. Esse padrão de gastos é importante porque mostra que a infraestrutura de inteligência artificial não está puxando apenas uma família de produtos de memória, mas sim reforçando um ciclo de investimento maior que abrange a demanda por wafers, a demanda por ferramentas e a atividade de qualificação. A Associação da Indústria de Semicondutores declarou que as empresas de chips dos EUA compram 13,5 bilhões de USD em wafers de silício anualmente, e que esse valor deve atingir 18,3 bilhões de USD até 2029, destacando o crescente peso econômico da disponibilidade de substratos para a produção futura de semicondutores.[1] No mercado de wafer de silício para DRAM, a implantação mais ampla de servidores de inteligência artificial apoia maior visibilidade de pedidos tanto para wafers polidos padrão quanto para graus de substrato mais avançados, à medida que a aquisição de memória se amplia em vez de se estreitar para um único tipo de dispositivo.
Migração para 300mm em Substratos com Uso Intensivo de Memória
O mercado de wafer de silício para DRAM continua a se mover em direção aos substratos de 300mm porque os nós DRAM avançados não são economicamente viáveis em diâmetros menores, e o ecossistema de produção para memória moderna tornou-se profundamente otimizado em torno de ferramentas de processo de 12 polegadas e aprendizado de rendimento. A SUMCO afirmou que a demanda por wafers de 300mm cresceu 9% em 2025 e apontou para o momentum contínuo em aplicações DRAM avançadas e de lógica até 2026, o que confirma que a mudança de demanda ainda está ativa e não concluída. A SEMI também relatou que as remessas mundiais de wafers de silício aumentaram 13,1% em relação ao ano anterior no primeiro trimestre de 2026, atingindo 3.275 MSI, com memória avançada e lógica liderando a recuperação nas remessas do setor. A Siltronic encerrou sua linha SD para wafers de até 150mm durante 2025, indicando que os fornecedores estão desativando a capacidade de diâmetro legado em vez de reconstruí-la e direcionando a atenção para linhas de maior diâmetro que melhor se adequam ao mix de demanda atual. Isso deixa o mercado de wafer de silício para DRAM ainda mais centrado nas plataformas de 300mm, onde escala, histórico de qualificação e controle rigoroso de defeitos decidem cada vez mais a receita, a preferência do cliente e o valor de capacidade de longo prazo.
Incentivos Governamentais para Cadeias de Fornecimento Domésticas de Wafers
O mercado de wafer de silício para DRAM também está sendo moldado por programas de financiamento público destinados a localizar o fornecimento estratégico de wafers e reduzir a dependência de um estreito corredor de produção transfronteiriço para materiais de silício avançados. O NIST concedeu até 406 milhões de USD à GlobalWafers America e à MEMC LLC em dezembro de 2024 para apoiar 4 bilhões de USD em investimentos planejados em wafers de silício de 300mm no Texas e no Missouri, o que marcou um dos esforços mais claros para construir escala doméstica de substratos nos Estados Unidos. O Seoul Economic Daily relatou que o Fundo Nacional de Crescimento da Coreia do Sul apoiou a SK Siltron com 2,3 trilhões de KRW (1,59 bilhão de USD), com a nova fábrica de 12 polegadas em Gumi visando operações em plena escala a partir de julho de 2026. O relatório anual de 2025 da Shin-Etsu Chemical também destacou a importância do arcabouço de apoio doméstico a semicondutores do Japão, no qual a produção local de wafers permanece estreitamente vinculada aos esforços nacionais para fortalecer as cadeias de fornecimento de chips avançados. Esses programas não mudarão rapidamente o fornecimento comercial de curto prazo, mas estão expandindo o mapa de produção futuro do mercado de wafer de silício para DRAM e tornando a presença doméstica um requisito competitivo mais forte para acordos de longo prazo com clientes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intensidade de Capital da Expansão de Wafers de 300mm | -0.9% | Global, concentrado no Japão, Coreia do Sul, Alemanha e Estados Unidos | Médio prazo (2-4 anos) |
| Dependência de Matéria-Prima e Polissilício de Alta Pureza | -0.7% | Global, concentrado no Leste Asiático para polissilício de ultrapureza | Longo prazo (≥ 4 anos) |
| Risco de Qualificação e Longos Ciclos de Aprovação de Clientes | -0.5% | Global, com exposição desproporcional para entrantes na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Volatilidade da Cadeia de Fornecimento Decorrente da Realocação Geopolítica | -0.4% | Núcleo da Ásia-Pacífico, com expansão para a América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Intensidade de Capital da Expansão de Wafers de 300mm
O mercado de wafer de silício para DRAM ainda enfrenta um teto rígido de fornecimento porque a expansão de 300mm é cara, leva anos para ser acelerada e sobrecarrega os fornecedores com depreciação pesada antes que as novas linhas contribuam plenamente para os lucros ou a geração de caixa. A Siltronic afirmou que sua nova fábrica de 300mm em Singapura adicionou 343 milhões de EUR (388 milhões de USD) à depreciação de 2025, empurrando o EBIT do ano inteiro para -26 milhões de EUR (-29 milhões de USD) mesmo com a receita permanecendo estável, mostrando quão longo pode ser o ciclo de retorno para nova capacidade de wafers. A SUMCO também relatou um prejuízo operacional de 5,3 bilhões de JPY (34 milhões de USD) no primeiro trimestre de 2026 e atribuiu essa pressão principalmente à maior depreciação decorrente de gastos de capital anteriores, e não a um colapso na demanda final. Os fornecedores, portanto, absorvem anos de custos antes que a nova produção se torne comercialmente eficiente, o que retarda o ritmo em que novos investimentos podem aliviar a restrição nas remessas aos clientes, na precificação e na alocação de contratos. Para o mercado de wafer de silício para DRAM, a intensidade de capital é uma restrição direta porque limita a resposta rápida de fornecimento mesmo quando a visibilidade de pedidos é forte e os compradores estão dispostos a se comprometer com acordos mais longos.
Dependência de Matéria-Prima e Polissilício de Alta Pureza
O mercado de wafer de silício para DRAM também permanece exposto à concentração de matéria-prima, pois o polissilício de grau semicondutor é difícil de escalar, purificar e qualificar de acordo com os padrões rigorosos exigidos para wafers de memória avançada. A OCDE afirmou que 85% do fornecimento de polissilício de grau solar tem origem na China, enquanto o fornecimento de grau semicondutor ainda depende fortemente da infraestrutura de processamento do Leste Asiático, deixando a cadeia de fornecimento mais ampla vulnerável a riscos de concentração regional. O NIST concedeu à Hemlock Semiconductor até 325 milhões de USD em janeiro de 2025 para construir nova capacidade de polissilício de grau semicondutor em Michigan, o que mostra que a diversificação upstream tornou-se uma prioridade estratégica de infraestrutura em vez de uma decisão rotineira de fornecimento. A Associação da Indústria de Semicondutores alertou em agosto de 2025 que qualquer interrupção na disponibilidade de polissilício de grau semicondutor afetaria diretamente a produção de wafers em todas as classes de diâmetro, tornando a segurança da matéria-prima uma questão operacional direta para o fornecimento de wafers a jusante. Isso deixa o mercado de wafer de silício para DRAM exposto a oscilações de custo de insumos e preocupações com segurança de fornecimento mesmo quando as carteiras de pedidos dos clientes permanecem saudáveis e a demanda por memória avançada continua a se expandir.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Diâmetro do Wafer:
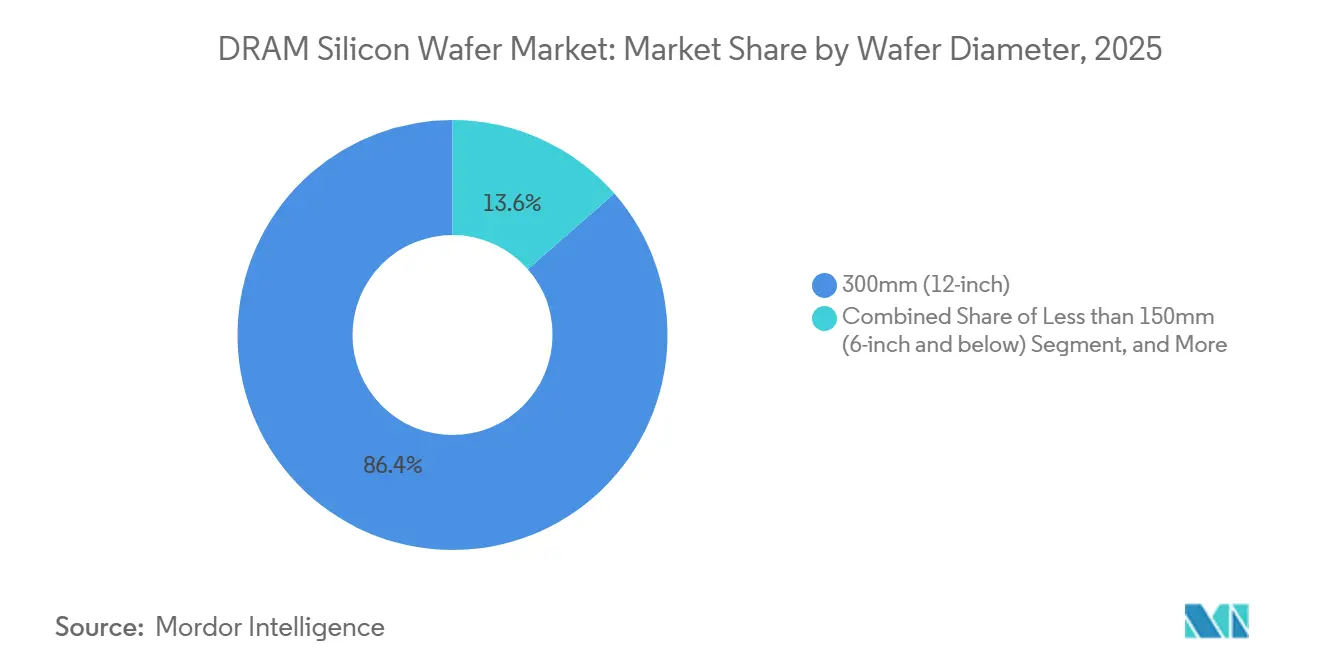
Substratos de 300mm Definem as Prioridades de CapacidadeO segmento de 300mm detinha 86,43% da participação do mercado de wafer de silício para DRAM em 2025, tornando-o o centro claro de demanda, planejamento de investimentos e atividade de qualificação de clientes em toda a cadeia de fornecimento. Ele lidera porque as células DRAM avançadas exigem litografia rigorosa, forte controle de rendimento e uma infraestrutura de processo madura, que só são economicamente viáveis na escala de 300mm para produção comercial em nós líderes. A SUMCO afirmou que a demanda por wafers de 300mm cresceu 9% em 2025 e apontou para o momentum contínuo em aplicações DRAM avançadas até 2026, o que sustenta a visão de que a classe de maior diâmetro ainda está ganhando importância prática nos programas atuais dos clientes.[2] A SEMI relatou que as remessas mundiais de wafers de silício aumentaram 13,1% em relação ao ano anterior no primeiro trimestre de 2026, atingindo 3.275 MSI, com memória avançada e lógica liderando a recuperação, o que se alinha estreitamente com o perfil de demanda que favorece o consumo de substratos de 300mm.
Os diâmetros menores permanecem vinculados a usos especiais e legados, portanto não competem em escala para programas DRAM avançados e não alteram materialmente onde o principal valor comercial do mercado de wafer de silício para DRAM está sendo criado. A Siltronic afirmou que os estoques dos clientes permaneceram elevados fora das aplicações vinculadas à inteligência artificial no início de 2026, indicando condições mais fracas para a demanda por wafers não avançados e sublinhando o crescente fosso entre a economia de diâmetros avançados e legados. A empresa também encerrou sua linha SD para wafers de até 150mm em 2025, reforçando que a capacidade de diâmetro legado está sendo desativada em vez de renovada, à medida que os fornecedores reformulam seus portfólios em torno de classes de substratos mais relevantes. No mercado de wafer de silício para DRAM, o diâmetro do wafer agora funciona como um proxy claro para a geração de nó, porque os 300mm se alinham com a DRAM avançada, enquanto os formatos menores ficam na borda da categoria e atraem muito menos investimento estratégico.

Por Tipo de Wafer:
Wafers Epitaxiais Ganham Terreno à Medida que o Controle de Nó se IntensificaOs wafers polidos representaram 94,28% do mercado de wafer de silício para DRAM em 2025, sublinhando com que firmeza a produção atual de HBM3E e DRAM convencional ainda depende do material polido prime padrão que há muito tempo foi qualificado em linhas de memória de alto volume. O segmento permanece dominante porque os programas de produção atuais já possuem históricos de qualificação profundos, contratos de longo prazo e receitas operacionais estáveis construídas em torno de wafers polidos de 300mm que os clientes podem escalar de forma confiável. A SEMI afirmou que a demanda por wafers polidos vinculada ao HBM foi um dos principais impulsionadores da recuperação de remessas de 2025, confirmando que os substratos polidos permanecem centrais para o ciclo de crescimento atual, em vez de serem substituídos por um novo formato de wafer. Isso mantém os substratos polidos no núcleo da receita e do volume operacional atual, mesmo que os clientes comecem a exigir controle mais rigoroso sobre os materiais de partida nos nós mais avançados.
Os wafers epitaxiais são o tipo de wafer de crescimento mais rápido e estão projetados para expandir a um CAGR de 7,51% até 2031, refletindo a crescente sensibilidade ao controle de contaminação, estabilidade de resistividade e densidade de defeitos nos nós DRAM de ponta, onde as margens de processo são mais estreitas. A SEMI também apontou para a forte demanda por wafers epitaxiais avançados em lógica durante 2025, indicando que a capacidade epi já está se tornando um diferenciador mais amplo em toda a fabricação avançada de semicondutores e não é mais um recurso técnico de nicho. Para os fornecedores que podem atender a ambos os formatos, o mix de produtos está se deslocando para um portfólio de maior valor, enquanto os wafers polidos continuam a definir o volume base de remessas do mercado de wafer de silício para DRAM em toda a produção de memória atual. Isso significa que os wafers polidos provavelmente manterão a maior base durante o período de previsão, enquanto os wafers epi ganham participação nos fluxos de processo mais exigentes, onde a sensibilidade ao rendimento e a consistência do material são mais importantes.
Por Tipo de DRAM:
DRAM para Servidor Lidera o Crescimento Enquanto a DRAM Padrão Mantém a Maior BaseA DRAM padrão detinha uma participação de 28,14% em 2025, tornando-a a maior base no mercado de wafer de silício para DRAM, mesmo após a demanda por memória de inteligência artificial ter se acelerado e redirecionado a atenção do setor para produtos premium. Sua posição reflete a escala da demanda de PCs e eletrônicos de consumo, que ainda usa uma parcela significativa da capacidade de wafers de nós maduros e mantém a DRAM padrão relevante para o planejamento de capacidade em grandes partes da cadeia de fornecimento. A DRAM para servidor está projetada para expandir a um CAGR de 7,26% até 2031, à medida que os hiperescaladores adicionam RDIMMs DDR5 de alta capacidade ao lado do HBM em plataformas de servidores de inteligência artificial e aumentam a demanda por produtos de memória que ficam fora da categoria restrita de HBM. Isso dá ao mercado de wafer de silício para DRAM duas camadas de crescimento simultâneas, uma vinculada a produtos HBM premium e outra vinculada à memória de servidor de grande volume, que juntas esticam a demanda pelo mesmo pool de substratos avançados.
A DRAM móvel desempenha um papel importante porque as plataformas LPDDR permanecem centrais para smartphones premium e dispositivos de inteligência artificial de borda, preservando assim uma base estável de demanda por wafers relacionada à memória fora do ciclo de construção de centros de dados. A DRAM gráfica também está se beneficiando dos lançamentos mais recentes de GPUs, que estão impulsionando a demanda por wafers em direção a nós de processo mais rigorosos e apoiando outro nicho de uso de substratos relacionados à memória avançada. A DRAM especial e automotiva adiciona estabilidade porque os ciclos de qualificação são longos, os períodos de conquista de design são estendidos e os programas aprovados são mais difíceis de interromper uma vez que o fornecimento é aceito em sistemas de eletrônica veicular e industrial. Como resultado, o mercado de wafer de silício para DRAM atrai demanda tanto de aplicações de servidor de crescimento rápido quanto de usos finais mais estáveis que ajudam a suavizar o ciclo quando categorias individuais de memória se movem em velocidades diferentes.
Análise Geográfica
Mercado de Wafer de Silício para DRAM na Coreia do Sul e no Japão
A Ásia-Pacífico detinha 78,64% da participação no mercado de wafer de silício para DRAM em 2025, mantendo-se como o principal centro operacional da categoria e o principal corredor que conecta o fornecimento de substratos à fabricação avançada de memória. A Coreia do Sul está no núcleo dessa posição, pois a Samsung Electronics e a SK Hynix ancoram a base global para a produção avançada de DRAM e HBM, conferindo ao país um papel desproporcional na atração de fornecimento qualificado de wafers por meio de programas de clientes plurianuais. O Korea JoongAng Daily reportou que o complexo P5 e o P6 de implantação acelerada de Pyeongtaek, da Samsung, devem atingir uma capacidade combinada de 600.000 wafers por mês, apontando para outro grande aumento na demanda de substratos vinculados à memória na mesma região geográfica. O Japão fortalece o mesmo corredor, pois a Shin-Etsu Handotai Co., Ltd. e a SUMCO Corporation juntas fornecem mais da metade do volume global de wafers de 300 mm, vinculando estreitamente a produção japonesa de wafers à produção sul-coreana de memória e mantendo a região altamente interdependente.
Mercado de Wafer de Silício para DRAM na América do Norte
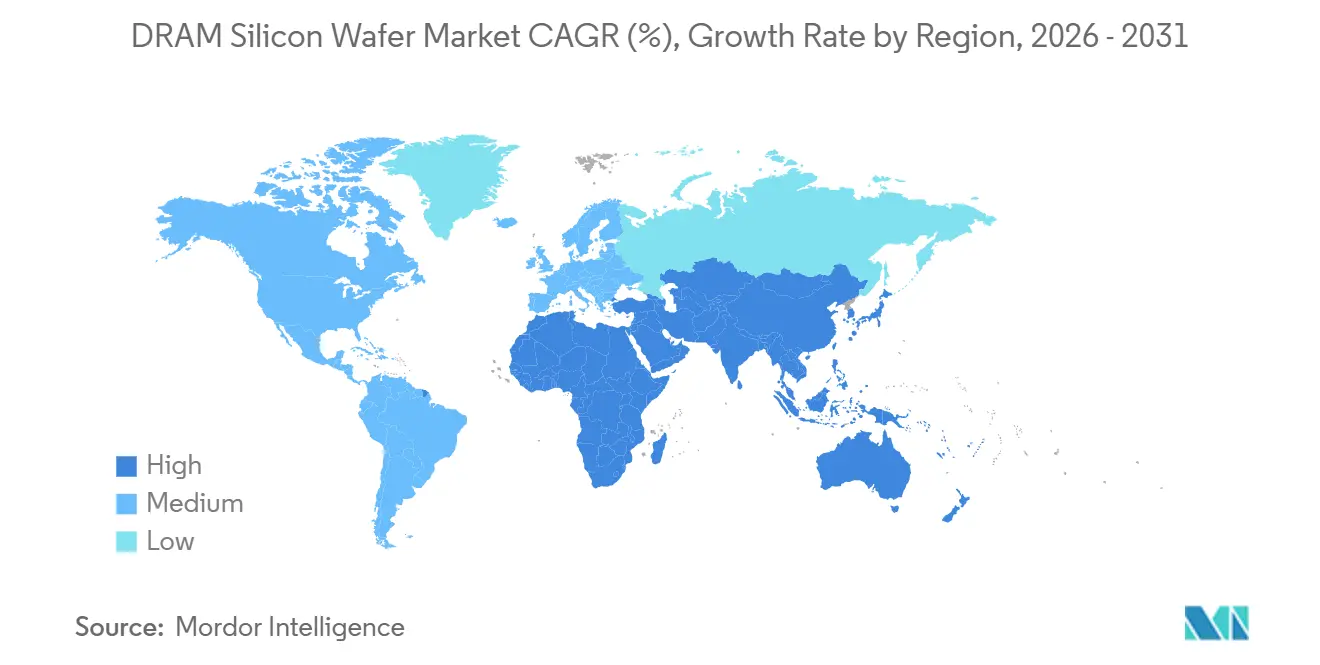
Projeta-se que a América do Norte cresça a um CAGR de 8,18% até 2031, tornando-a o segmento regional de crescimento mais rápido do mercado de wafer de silício para DRAM e o exemplo mais claro da localização do fornecimento passando da política para a capacidade física. Essa mudança é impulsionada pelo apoio da Lei CHIPS ao fornecimento local de wafers, que estava amplamente ausente na escala comercial avançada de 300 mm nos Estados Unidos antes do início do atual ciclo de investimentos. O NIST informou que a GlobalWafers America e a MEMC LLC receberam até 406 milhões de USD em financiamento direto para apoiar 4 bilhões de USD em investimentos em wafers no Texas e no Missouri, o que confere à região uma base mais sólida para o abastecimento doméstico de substratos.[3] O projeto de Sherman, no Texas, está posicionado como a primeira planta avançada de wafers de silício de 300 mm em alto volume dos Estados Unidos, o que é relevante por aproximar os clientes de memória e lógica do fornecimento local de material inicial. A projeção da Semiconductor Industry Association de que as compras norte-americanas de wafers de silício atingirão 18,3 bilhões de USD até 2029 explica por que os compradores domésticos estão pressionando por uma base de fornecimento mais ampla e resiliente.
Mercado de Wafer de Silício para DRAM na Europa e na China
A Europa permanece mais concentrada em torno da produção de wafers de grau especial e da pesquisa de processos do que em torno de nova capacidade em escala greenfield, o que a mantém relevante em termos de profundidade tecnológica, mas menos central para ganhos de participação de capacidade no curto prazo no mercado de wafer de silício para DRAM. A Siltronic AG informou que sua fábrica em Singapura entrou em depreciação em agosto de 2025 e que a receita de 2026 sofreria pressão das taxas de câmbio, do encerramento da linha SD e das correções de estoque fora dos mercados mais fortes vinculados à IA, o que demonstra que os fornecedores de origem europeia ainda estão equilibrando o crescimento avançado com uma exposição legada mais fraca. A China também está tentando aprofundar a autossuficiência regional, com o Nikkei Asia reportando uma meta de política para que os fabricantes de chips domésticos adquiram mais de 70% de seus wafers de silício de fornecedores chineses até o final de 2026, o que sustenta planos de expansão local mesmo sob pressão de preços. Em todo o mercado de wafer de silício para DRAM, a geografia está, portanto, se deslocando de um único corredor de produção liderado pela Ásia para um mapa mais amplo, mas ainda altamente concentrado, onde as metas de fornecimento doméstico estão crescendo mais rapidamente do que a nova capacidade qualificada.
Cenário Competitivo
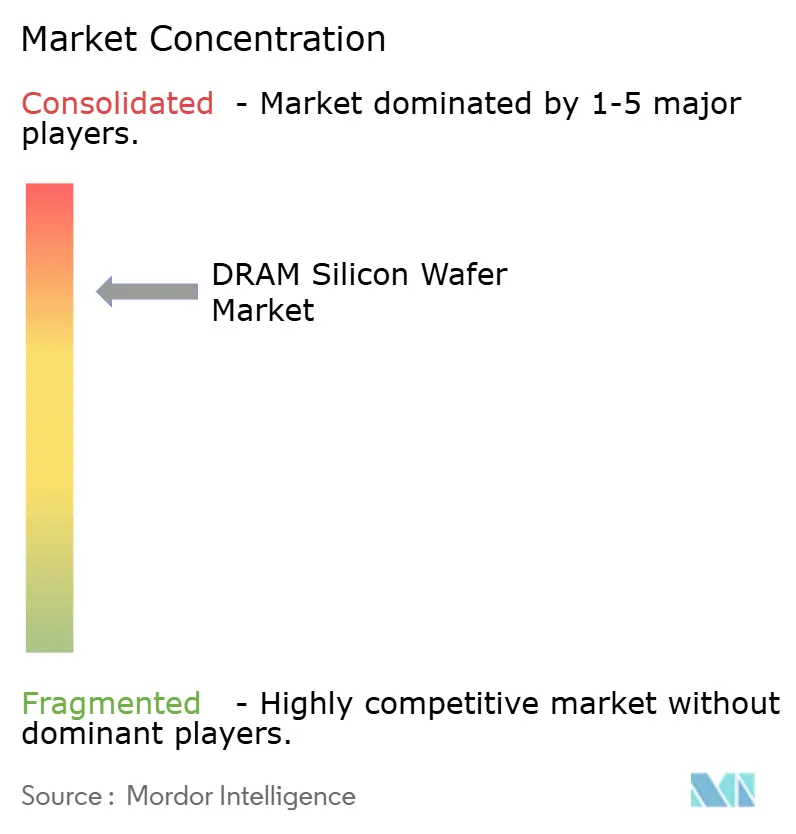
O mercado de wafer de silício para DRAM permanece altamente concentrado, com a Shin-Etsu Handotai, a SUMCO Corporation, a GlobalWafers, a Siltronic AG e a SK Siltron controlando 90% da capacidade global de wafers polidos prime de 300mm, deixando apenas espaço limitado para fornecedores menores influenciarem o topo do fornecimento comercial. Esse nível de concentração dá aos fornecedores líderes forte influência sobre o cronograma de qualificação, a estrutura de contratos e a alocação de capacidade entre os clientes de memória que precisam de qualidade estável de wafers e entrega confiável ao longo de longos ciclos de aprovação. A vantagem competitiva do grupo principal vem da qualidade do crescimento de cristais, do controle de defeitos e da capacidade de fornecer produção estável em requisitos de nós avançados que os clientes não podem trocar facilmente sem risco operacional. No mercado de wafer de silício para DRAM, isso mantém escala, disciplina de processo e longo histórico com clientes mais importantes do que a simples expansão de capacidade nominal.
O investimento estratégico permaneceu o principal padrão competitivo em 2025 e 2026, à medida que fornecedores e fabricantes de memória se moveram para garantir a disponibilidade futura de wafers em vez de depender da flexibilidade de compra de curto prazo. A Siltronic continuou a acelerar sua fábrica de 300mm em Singapura, mesmo que o maior ônus de depreciação tenha pesado sobre os lucros de curto prazo, sublinhando com que força a empresa está apostando na demanda futura por wafers avançados, apesar da pressão financeira de curto prazo.[4] A GlobalWafers avançou seu projeto no Texas com apoio federal, dando-lhe uma rota direta para uma nova posição de fornecimento doméstico para clientes de semicondutores dos EUA que desejam um fornecedor local de 300mm de alto volume. A SK Siltron também avançou com sua expansão em Gumi, apoiada pelo Fundo Nacional de Crescimento da Coreia do Sul, para aumentar a produção de 12 polegadas a partir de julho de 2026 e fortalecer seu papel dentro da cadeia de fornecimento de memória regional. Esses movimentos mostram que a competição no mercado de wafer de silício para DRAM está centrada em quem pode colocar a capacidade qualificada de 300mm online mais rapidamente sem comprometer o desempenho de defeitos, a confiança do cliente ou a disciplina operacional.
Os fornecedores chineses permanecem os desafiantes mais ativos porque o apoio político está incentivando a expansão e a consolidação local de wafers, mesmo que fechar a lacuna técnica e de qualificação leve mais tempo do que adicionar capacidade nominal. O Nikkei Asia relatou que a China queria que os fabricantes de chips domésticos adquirissem mais de 70% de seus wafers de silício de fornecedores chineses até o final de 2026, o que dá ao NSIG e aos players locais relacionados uma meta doméstica clara para expansão e captação de clientes. Mesmo assim, os novos entrantes ainda enfrentam padrões rigorosos de planaridade, pureza, nanotopografia e uniformidade, e devem passar por ciclos de qualificação de vários anos antes de poderem alterar materialmente a participação comercial no fornecimento de memória avançada. O mercado de wafer de silício para DRAM, portanto, permanece oligopolístico hoje, mesmo que os desafiantes regionais trabalhem para reduzir a lacuna por meio de expansão de escala apoiada por políticas, consolidação de portfólio e engajamento mais longo com clientes.
Líderes do Setor de Wafer de Silício para DRAM
-
Shin-Etsu Handotai Co., Ltd.
-
SUMCO Corporation
-
GlobalWafers Co., Ltd.
-
Siltronic AG
-
SK Siltron Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Wafer de Silício para DRAM Empresas cobertas neste relatório
- Shin-Etsu Handotai Co., Ltd.
- SUMCO Corporation
- GlobalWafers Co., Ltd.
- Siltronic AG
- SK Siltron Co., Ltd.
- Soitec S.A.
- Okmetic Oyj
- Wafer Works Corporation
- RS Technologies Co., Ltd.
- Topsil Semiconductor Materials A/S
- Shanghai Simgui Technology Co., Ltd.
- National Silicon Industry Group Co., Ltd.
- GRINM Semiconductor Materials Co., Ltd.
- Zhejiang Jinruihong Technology Co., Ltd.
- Hangzhou Semiconductor Wafer Co., Ltd.
- Zhonghuan Advanced Semiconductor Materials Co., Ltd.
- FST Corporation
Desenvolvimentos industriais recentes em Mercado de Wafer de Silício para DRAM
- Maio de 2026: O Korea Development Bank e o Woori Bank organizaram 2,5 trilhões de KRW (1,72 bilhão de USD) em financiamento de aquisição para a aquisição planejada pelo Grupo Doosan de uma participação de 70,6% na SK Siltron da SK Inc., avaliando a empresa em 5 trilhões de KRW (3,45 bilhões de USD). O financiamento ressaltou o interesse apoiado pelo Estado da Coreia do Sul em preservar sua cadeia de fornecimento de wafers de semicondutores.
- Abril de 2026: A SEMI relatou que as remessas mundiais de wafers de silício aumentaram 13,1% em relação ao ano anterior no primeiro trimestre de 2026, atingindo 3.275 MSI, impulsionadas pela forte demanda por aplicações de centros de dados de inteligência artificial, incluindo lógica avançada, HBM e dispositivos de gerenciamento de energia cada vez mais, enquanto a demanda sequencial caiu 4,7% em linha com a sazonalidade típica.
- Fevereiro de 2026: O conselho da SK Hynix aprovou um investimento de 21,61 trilhões de KRW (15,7 bilhões de USD) para construir as fases 2 a 6 de seu primeiro complexo de fábrica de fabricação no Cluster de Semicondutores de Yongin, de março de 2026 a dezembro de 2030, com produção dedicada a HBM e DRAM avançada.
- Fevereiro de 2026: A SEMI relatou que as remessas globais de wafers de silício cresceram 5,8% em 2025, atingindo 12.973 MSI, com o ano marcando um ponto de inflexão à medida que a demanda por wafers polidos para HBM e a demanda por wafers epitaxiais de lógica avançada retornaram os volumes ao crescimento. A receita de wafers caiu 1,2% para 11,4 bilhões de USD porque os preços de semicondutores convencionais permaneceram fracos.
Escopo do Relatório do Mercado Global de Wafer de Silício para DRAM
O mercado de wafer de silício para DRAM abrange a produção, o fornecimento e o uso de wafers de silício especificamente projetados para a fabricação de chips de memória de acesso aleatório dinâmico (DRAM). O escopo inclui wafers utilizados em processos de fabricação de DRAM para aplicações em eletrônicos de consumo, centros de dados, sistemas automotivos, equipamentos industriais e outros setores de usuários finais com uso intensivo de memória.
O Relatório do Mercado de Wafer de Silício para DRAM é Segmentado por Diâmetro do Wafer (300mm [12 Polegadas], 200mm [8 Polegadas] e Menos de 150mm [6 Polegadas e Abaixo]), Tipo de Wafer (Wafers Polidos e Wafers Epitaxiais [Epi]), Tipo de DRAM (DRAM Padrão, DRAM Móvel [LPDDR], DRAM Gráfico [GDDR], DRAM para Servidor e DRAM Especial e Automotivo), e Geografia (América do Norte, Europa, Ásia-Pacífico e Resto do Mundo). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| 300mm (12 polegadas) |
| 200mm (8 polegadas) |
| Menos de 150mm (6 polegadas e abaixo) |
| Wafers Polidos |
| Wafers Epitaxiais (Epi) |
| DRAM Padrão |
| DRAM Móvel (LPDDR) |
| DRAM Gráfico (GDDR) |
| DRAM para Servidor |
| DRAM Especial e Automotivo |
| América do Norte | |
| Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Taiwan | |
| Resto da Ásia-Pacífico | |
| Resto do Mundo |
| Por Diâmetro do Wafer | 300mm (12 polegadas) | |
| 200mm (8 polegadas) | ||
| Menos de 150mm (6 polegadas e abaixo) | ||
| Por Tipo de Wafer | Wafers Polidos | |
| Wafers Epitaxiais (Epi) | ||
| Por Tipo de DRAM | DRAM Padrão | |
| DRAM Móvel (LPDDR) | ||
| DRAM Gráfico (GDDR) | ||
| DRAM para Servidor | ||
| DRAM Especial e Automotivo | ||
| Por Geografia | América do Norte | |
| Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Taiwan | ||
| Resto da Ásia-Pacífico | ||
| Resto do Mundo | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e a previsão para o mercado de wafer de silício para DRAM?
O mercado de wafer de silício para DRAM foi avaliado em 2,15 bilhões de USD em 2025, está avaliado em 2,41 bilhões de USD em 2026 e está previsto para atingir 3,34 bilhões de USD até 2031 a um CAGR de 6,74% no período de 2026 a 2031.
Qual diâmetro de wafer lidera a demanda na produção de wafer de silício para DRAM?
O segmento de 300mm liderou com 86,43% de participação em 2025 porque os nós DRAM avançados dependem da economia de processo de 12 polegadas, de ecossistemas de ferramentas maduros e de fabricação de maior rendimento.
Qual tipo de wafer está se expandindo mais rapidamente neste espaço?
Os wafers epitaxiais estão projetados para crescer a um CAGR de 7,51% até 2031, enquanto os wafers polidos ainda detinham a participação dominante de 94,28% em 2025 porque permanecem o formato base para a produção de memória de alto volume atual.
Qual categoria de produto DRAM está crescendo mais rapidamente?
A DRAM para servidor está projetada para expandir a um CAGR de 7,26% até 2031, à medida que os hiperescaladores adicionam mais RDIMMs DDR5 ao lado do HBM em implantações de servidores de inteligência artificial, mesmo que a DRAM padrão tenha permanecido a maior categoria em 2025.
Qual região domina e qual região está crescendo mais rapidamente?
A Ásia-Pacífico dominou com 78,64% de participação em 2025 porque combina fábricas de memória sul-coreanas com os principais fornecedores japoneses de wafers, enquanto a América do Norte é a região de crescimento mais rápido com um CAGR de 8,18% até 2031 devido à localização apoiada pela Lei CHIPS.
Por que o fornecimento permanece restrito mesmo com novos anúncios de investimento?
O fornecimento permanece restrito porque as fábricas de 300mm levam anos para serem construídas e qualificadas, os ônus de depreciação são pesados durante a aceleração, o polissilício de grau semicondutor está concentrado e a base de fornecedores qualificados ainda é controlada por um pequeno grupo de grandes incumbentes.