
Tamanho e Participação do Mercado de Leitores de Código de Marcação Direta em Peças
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.63 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Leitores de Código de Marcação Direta em Peças por Mordor Intelligence
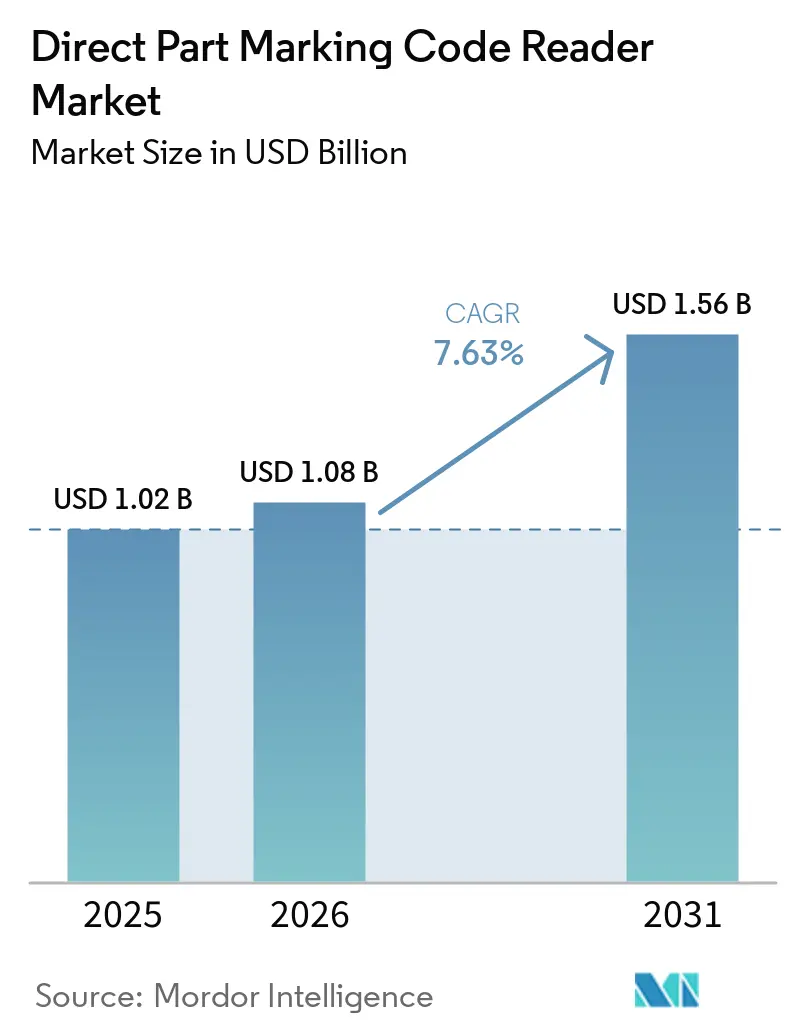
O tamanho do Mercado de Leitores de Código de Marcação Direta em Peças está projetado em 1,02 bilhão de USD em 2025, 1,08 bilhão de USD em 2026, e deve atingir 1,56 bilhão de USD até 2031, expandindo-se a um CAGR de 7,63% de 2026 a 2031. As normas regulatórias de rastreabilidade estão tornando os identificadores permanentes legíveis necessários em dispositivos médicos, componentes automotivos e peças aeroespaciais. Os sistemas de manufatura conectados também posicionam os leitores mais próximos dos registros de produção, qualidade e empresariais. Os fornecedores estão respondendo com modelos de imagem, decodificação por inteligência artificial e modelos de serviço que suportam condições exigentes de linha. Trabalhos de retrofit dispendiosos, qualidade de marcação irregular e requisitos de segurança de dispositivos conectados ainda retardam a adoção em muitas plantas existentes.
Principais Conclusões do Relatório
- Por oferta, o hardware deteve 68,43% da participação do Mercado de Leitores de Código de Marcação Direta em Peças em 2025, enquanto os serviços estão projetados para expandir a um CAGR de 9,23% até 2031.
- Por tecnologia, o CMOS baseado em imagem representou 69,73% do segmento de tecnologia em 2025, enquanto a tecnologia híbrida e multimodal está projetada para expandir a um CAGR de 10,37% até 2031.
- Pelo método de marcação, a gravação a laser deteve 51,83% do segmento em 2025 e está projetada para expandir a um CAGR de 10,83% até 2031.
- Por aplicação, a rastreabilidade de componentes representou 29,63% do segmento em 2025, enquanto serialização, recall e conformidade estão projetados para expandir a um CAGR de 10,93% até 2031.
- Por setor de usuário final, o automotivo deteve 27,83% do segmento em 2025, enquanto dispositivos médicos e produtos farmacêuticos estão projetados para expandir a um CAGR de 10,43% até 2031.
- Por geografia, a sia-Pacífico representou 38,53% da participação do Mercado de Leitores de Código de Marcação Direta em Peças em 2025 e está projetada para expandir a um CAGR de 10,27% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Leitores de Código de Marcação Direta em Peças
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Rastreabilidade na Manufatura Regulamentada | +2.1% | Global, com maior concentração na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Indústria 4.0 e Integração MES-ERP | +1.7% | Global, com Ásia-Pacífico e Europa liderando a escala de implantação | Médio prazo (2 a 4 anos) |
| Manufatura de Componentes Eletrônicos e Automotivos | +1.5% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Necessidade de Leitura de Códigos Danificados e de Baixo Contraste | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Retroalimentação de Marcação para Leitura no Controle de Qualidade | +0.6% | Regiões com alta densidade automotiva, incluindo Alemanha, Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Decodificação por Inteligência Artificial para Linhas de Produção com Superfícies Mistas | +0.5% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Rastreabilidade Fortalecem a Demanda Regulatória
O Mercado de Leitores de Código de Marcação Direta em Peças se beneficia de normas que exigem que um identificador durável permaneça vinculado a cada peça regulamentada. O Regulamento do Sistema de Gestão da Qualidade da FDA entrou em vigor em 2 de fevereiro de 2026 e alinha os sistemas de qualidade de dispositivos com os requisitos da ISO 13485, incluindo controles relacionados ao UDI.[1] U.S. Food and Drug Administration, "Regulamento do Sistema de Gestão da Qualidade," U.S. Food and Drug Administration O módulo de UDI e Registro de Dispositivos do EUDAMED tornou-se obrigatório em 28 de maio de 2026, tornando as obrigações de registro mais imediatas para os fabricantes de dispositivos afetados. Os produtores que comercializam o mesmo dispositivo em várias jurisdições frequentemente precisam suportar processos separados de registro e rastreabilidade. Esse requisito favorece os leitores capazes de verificar identificadores legíveis por máquina durante a produção. Os fornecedores automotivos e aeroespaciais também enfrentam especificações de clientes para qualidade consistente de marcação direta em peças.[2]Comissão Europeia, "UDI/Registro de Dispositivos," Comissão Europeia
A Integração da Indústria 4.0 e MES-ERP Apoia a Produção Conectada
O Mercado de Leitores de Código de Marcação Direta em Peças é apoiado por fabricantes que vinculam eventos de leitura a registros de produção e empresariais. A ISA-95 define modelos para a troca de informações entre sistemas empresariais e operações de manufatura.[3] Sociedade Internacional de Automação, "ISA-95: Integração de Sistemas de Controle Empresarial," Sociedade Internacional de Automação, Um leitor pode enviar a identidade de uma peça a um sistema de execução de manufatura, atualizar uma ordem de trabalho e suportar um registro de não conformidade sem reinserção de dados. Essa capacidade torna o dispositivo parte do fluxo de informações de produção, em vez de uma ferramenta de inspeção separada. Os leitores conectados devem funcionar com comunicações de fábrica como OPC UA, PROFINET e EtherNet/IP. A retroalimentação de marcação para leitura também pode permitir que uma falha de leitura acione uma revisão do processo de marcação a montante.
A Produção de Eletrônicos e Automotivos Sustenta a Demanda por Leitores
O Mercado de Leitores de Código de Marcação Direta em Peças acompanha os volumes de produção em plantas de componentes eletrônicos e automotivos. As linhas de eletrônicos utilizam identificadores permanentes para suportar a rastreabilidade em processos de wafer, placa de circuito impresso e dispositivos encapsulados. A eletrificação automotiva adiciona componentes que requerem marcações capazes de suportar calor, abrasão e exposição química. Os sistemas de marcação a laser podem aplicar marcações diretas em peças metálicas que atendem às necessidades de rastreabilidade industrial. Células, módulos e pacotes de baterias, portanto, criam aplicações onde etiquetas convencionais são inadequadas. As redes de serviço também podem usar peas marcadas para verificar componentes de reposição quando o software e o hardware do veículo devem permanecer vinculados.
A Decodificação por Inteligência Artificial Melhora os Resultados em Marcações Difíceis
O Mercado de Leitores de Código de Marcação Direta em Peças está se beneficiando de ferramentas de decodificação projetadas para códigos danificados, fracos e irregulares. Os leitores convencionais podem rejeitar um código quando seu contraste ou refletância cai abaixo de um limite fixo. A Keyence afirma que sua série SR-X utiliza um chip de inteligência artificial dedicado e aprendizado baseado em mais de 100.000 imagens de código.[4]Keyence Corporation, "Leitor de Código com Inteligência Artificial Série SR-X," Keyence Corporation Essa abordagem pode suportar leituras em superfícies com óleo, marcações rasas, perda parcial de tinta ou pequenos defeitos. Uma pesquisa publicada em 2026 relatou uma precisão média de 95,68% para o reconhecimento de código de barras em condições industriais difíceis. O desgaste progressivo nas ferramentas de punção por ponto ainda pode alterar a qualidade da marcação o suficiente para exigir manutenção e reajuste.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Capital e Integração em Instalações Existentes | -1.8% | Global, mais agudo na América do Sul, Sul e Sudeste Asiático e economias europeias com predominância de PMEs | Médio prazo (2 a 4 anos) |
| Legibilidade de Marcações Reflexivas, Curvas e Danificadas | -1.3% | Global, especialmente automotivo e aeroespacial | Curto prazo (≤ 2 anos) |
| Calibração entre Combinações de Marcação e Leitor | -0.8% | Global | Médio prazo (2 a 4 anos) |
| Exposição à Segurança Cibernética de Leitores Conectados | -0.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Custos de Retrofit em Instalações Existentes Restringem as Decisões de Atualização
O Mercado de Leitores de Código de Marcação Direta em Peças enfrenta sua maior barreira em instalações mais antigas que não foram projetadas para dispositivos conectados modernos. Os controladores lógicos programáveis legados podem precisar de tradução de protocolo antes que um leitor possa enviar dados a um sistema de execução de manufatura. O tempo de engenharia e o software de gateway podem custar de 2 a 3 vezes mais do que o hardware do leitor. Plantas menores na América do Sul, Sudeste Asiático e partes da Europa podem ter dificuldade em justificar essa despesa total. Os contratos de leitor como serviço e de calibração gerenciada transferem os gastos dos orçamentos de capital para os orçamentos operacionais. Esses arranjos podem melhorar o acesso, ao mesmo tempo em que criam um relacionamento mais longo com o fornecedor que os compradores devem avaliar cuidadosamente.
A Variação de Superfície Limita a Leitura Confiável
O Mercado de Leitores de Código de Marcação Direta em Peças deve abordar a marcação de superfícies curvas, reflexivas e tensionadas. Marcações por punção por ponto em alumínio fundido, marcações a laser em fixadores polidos e marcações químicas em superfícies eletrolíticas requerem diferentes configurações de iluminação e decodificação. Um dispositivo calibrado para um material pode retornar leituras intermitentes sem resultado em outro. Linhas com materiais mistos podem, portanto, sofrer atrasos quando as marcações precisam de inspeção ou ajuste repetidos. A OMRON introduziu o VHV5-F em abril de 2025 com foco automático e decodificação X-Mode 6.0 para condições de leitura difíceis. A ISO/IEC 29158 fornece uma base para a avaliação da qualidade de marcação direta em peças, embora as implementações específicas por material permaneçam irregulares.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta: O Hardware Detém a Maior Base de Receita Enquanto os Serviços Expandem Mais Rapidamente
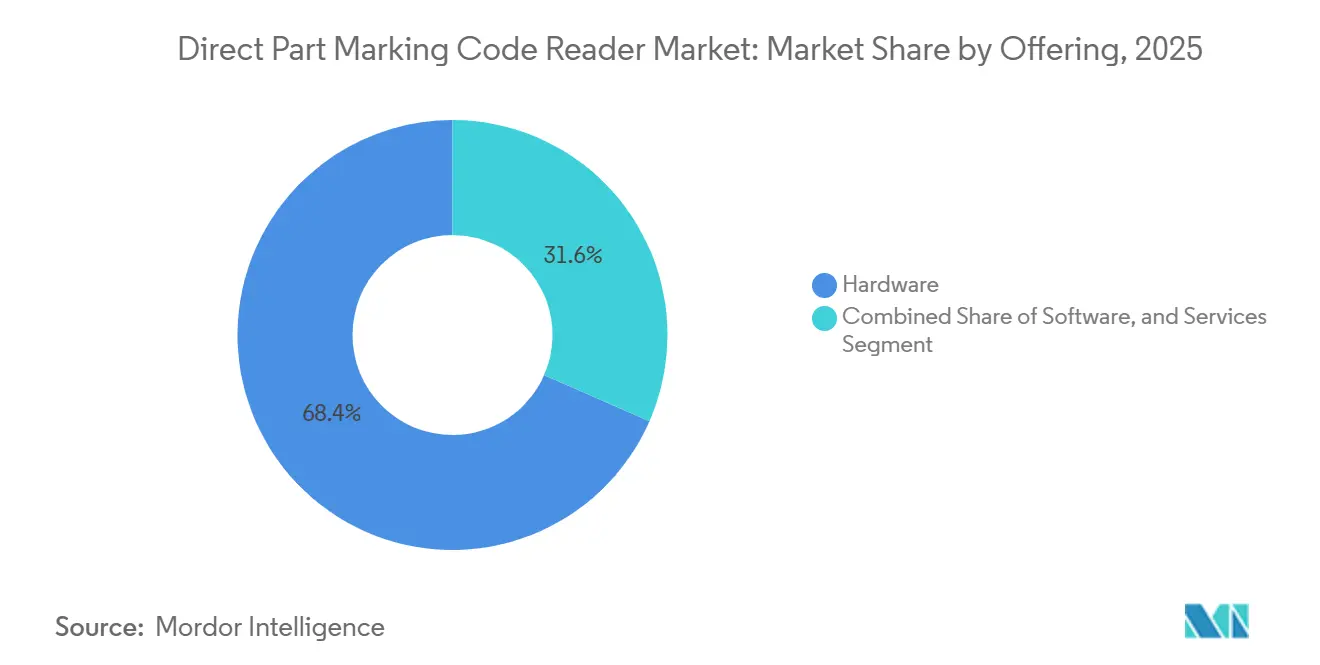
O hardware deteve 68,43% da participação do Mercado de Leitores de Código de Marcação Direta em Peças em 2025, refletindo a natureza intensiva em capital das implantações de montagem fixa. As linhas automotivas, eletrônicas e aeroespaciais precisam de leitores, lentes, iluminação e suportes compatíveis com o movimento das peças e a localização do código. Essas instalações suportam inspeção estável em altas velocidades de produção. As plantas também favorecem o processamento local, onde o tempo de resposta e a continuidade da linha são importantes. A grande base instalada cria oportunidades recorrentes para substituição, alterações de configuração e atualizações de desempenho.
O software desempenha um papel menor na receita, mas está ganhando valor à medida que as funções de decodificação por inteligência artificial e gerenciamento de modelos se tornam requisitos padrão de compra. Ele ajuda os leitores a lidar com contraste variável, posicionamento de código e condições de superfície em linhas de produção. Os serviços estão projetados para expandir a um CAGR de 9,23% até 2031, a taxa mais rápida neste segmento. Calibração, manutenção e atualizações de modelos de inteligência artificial ajudam os fabricantes a manter o desempenho à medida que as marcações e as condições de linha mudam. A Cognex introduziu os leitores de código de barras com inteligência artificial DataMan 290 e 390 em janeiro de 2025 para aplicações com qualidade de código e condições de superfície variáveis. O Mercado de Leitores de Código de Marcação Direta em Peças está migrando para modelos de suporte contínuo sem reduzir a necessidade de hardware dedicado.


Por Tecnologia: O CMOS Lidera o Uso Atual Enquanto os Sistemas Híbridos Ganham Relevância
A tecnologia CMOS baseada em imagem representou 69,73% da participação do Mercado de Leitores de Código de Marcação Direta em Peças em 2025. Sua posição reflete um equilíbrio de custo, qualidade de imagem e aplicabilidade em produção eletrônica, automotiva e industrial geral. Os sistemas CMOS capturam códigos densos e suportam arranjos de iluminação para superfícies de peças variadas. Eles também se adaptam a linhas que lidam com vários tamanhos de código, posições de marcação e variantes de produto. A imagem de estado sólido permanece uma base prática para fornecedores que adicionam funções de inteligência artificial a plataformas de leitores existentes.
Os leitores baseados em laser mantêm um papel em aplicações de longa distância com superfícies marcadas de forma consistente e condições de visualização claras. A tecnologia híbrida e multimodal está projetada para expandir a um CAGR de 10,37% até 2031. Esses dispositivos combinam imagem com luz estruturada ou múltiplas fontes de iluminação para linhas que utilizam gravação a laser, punção por ponto e marcações a jato de tinta. Essa flexibilidade pode reduzir a necessidade de um leitor separado em cada estação de marcação. A Keyence lançou a série SR-X em abril de 2024 com processamento paralelo de 6 núcleos, um chip de inteligência artificial dedicado e foco automático de 32 mm a 1.000 mm. O Mercado de Leitores de Código de Marcação Direta em Peças está migrando para sistemas capazes de operar em condições de produção mistas.
Por Método de Marcação: A Gravação a Laser Lidera a Adoção e a Expansão Prevista
A gravação a laser deteve 51,83% do segmento de método de marcação em 2025. O método cria um código permanente em peças metálicas sem o uso de materiais consumíveis. Ele pode manter a legibilidade após calor, abrasão e exposição química. Essas propriedades suportam seu uso em componentes de motor, dispositivos implantáveis, fixadores aeroespaciais e peças relacionadas a baterias. Os códigos Data Matrix gravados a laser também suportam inspeção formal em relação às expectativas de qualidade de marcação.
A gravação a laser está projetada para expandir a um CAGR de 10,83% até 2031, a taxa mais rápida entre os métodos de marcação listados. O desenvolvimento de laser de fibra está melhorando a marcação em materiais sensíveis ao calor. A punção por ponto mantém uma base instalada orientada por custo, na qual o menor custo de equipamento importa mais do que a qualidade de marcação fina. A gravação química permanece relevante em aplicações especializadas de eletrônicos e semicondutores onde a perturbação da superfície deve ser limitada. As marcações a jato de tinta, moldadas e por aspersão térmica são usadas em materiais não metálicos e aplicações de embalagem onde a penetração na superfície é inadequada. O Mercado de Leitores de Código de Marcação Direta em Peças deve suportar essas alternativas, mesmo que a gravação a laser permaneça seu caso de uso industrial central.
Por Aplicação: A Rastreabilidade de Componentes Detém o Maior Papel Enquanto a Conformidade Acelera
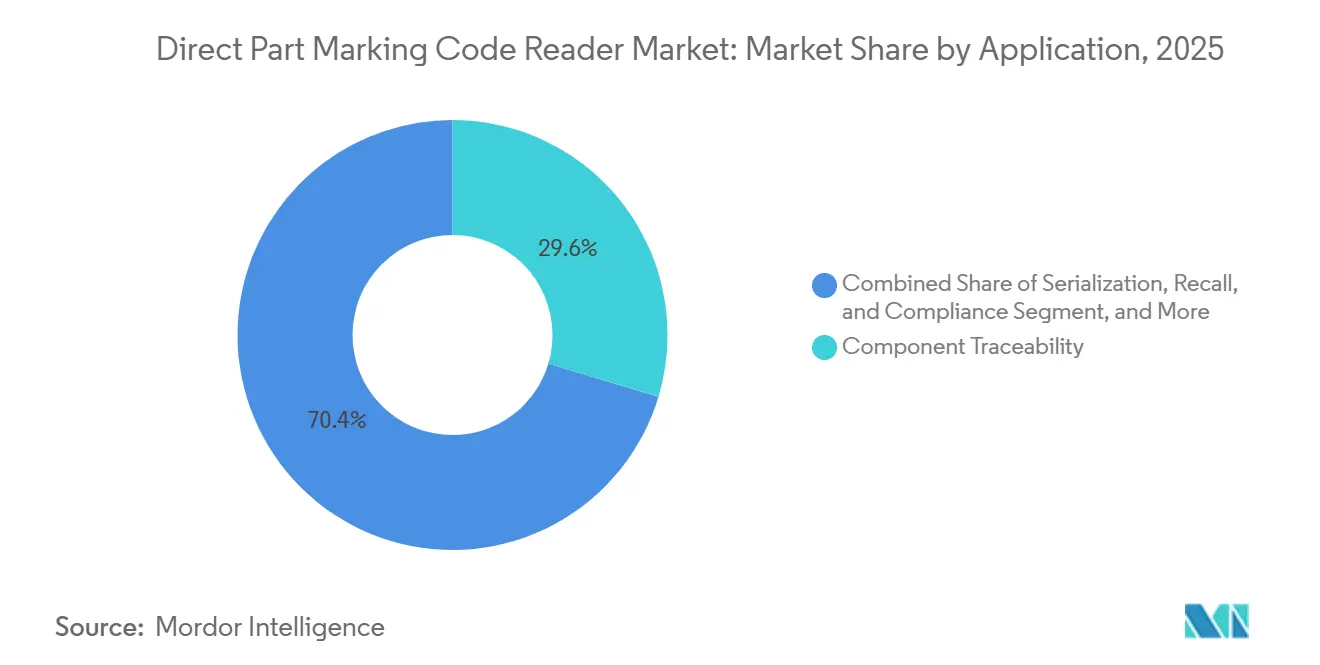
A rastreabilidade de componentes representou 29,63% do segmento de aplicação em 2025. Ela conecta a identidade de cada peça ao ponto de produção e preserva o vínculo durante a montagem, distribuição, serviço e fim de vida útil. Os fabricantes usam o registro para localizar componentes dentro de um histórico de produção ou cadeia de suprimentos. Essa função suporta a gestão da qualidade ao identificar lotes e peças específicos. Ela também fornece as informações base utilizadas por muitas outras aplicações de leitores.
O rastreamento de trabalho em processo acompanha as peças pelas estações de trabalho, enquanto a inspeção de qualidade e a verificação de marcação avaliam se os códigos atendem aos requisitos de legibilidade. O rastreamento de inventário e ativos estende o uso de leitores a armazéns e operações de manutenção, onde as etiquetas podem se deteriorar. Serialização, recall e conformidade estão projetados para expandir a um CAGR de 10,93% até 2031. A orientação preliminar da FDA emitida em junho de 2025 abordou os requisitos de UDI para produtos combinados, apoiando o uso mais amplo de identificadores para produtos que combinam elementos de dispositivo e medicamento ou biológico. A verificação de remessa e peças de serviço também ganha relevância à medida que os fabricantes buscam componentes autenticados nos canais de serviço.
Por Setor de Usuário Final: O Automotivo Lidera a Demanda Atual Enquanto os Usos Médicos Avançam
O automotivo deteve 27,83% do segmento de usuário final em 2025. O setor investiu em rastreabilidade de componentes em operações de trem de força, chassi e fornecedores por décadas. As regras de qualidade e as especificações dos fabricantes de equipamentos originais reforçam o requisito de marcações permanentes legíveis. Os veículos eletrificados adicionam peças relacionadas a baterias que precisam de identificação durável em condições operacionais exigentes. As linhas automotivas de alto rendimento também favorecem leitores de montagem fixa que podem fornecer inspeção consistente.
Eletrônicos e semicondutores formam o próximo grande grupo de usuários finais porque componentes de alto valor precisam de identificação em etapas de produção complexas. Aeroespacial e defesa utilizam leitores premium onde o histórico rigoroso de peças e a qualidade do código são necessários. Dispositivos médicos e produtos farmacêuticos estão projetados para expandir a um CAGR de 10,43% até 2031. A OMRON introduziu o Sistema de Verificação de Código de Barras VHV5-SRV em junho de 2026 para inspeção inline de 100% na produção farmacêutica e de ciências da vida. Maquinário industrial, logística, alimentos e bebidas, energia e serviços públicos adicionam aplicações diversas e menores. Sua adoção depende das necessidades de rastreabilidade, dos níveis de automação e da capacidade de justificar os custos de instalação.
Análise Geográfica
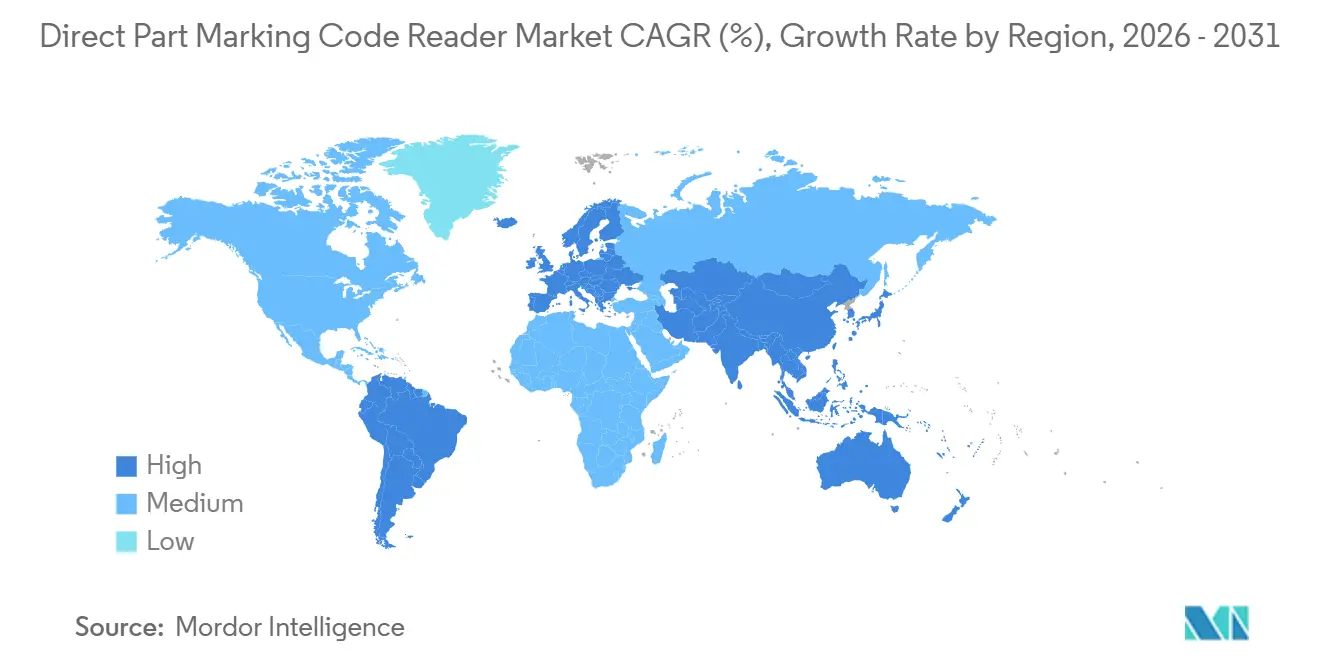
A Ásia-Pacífico representou 38,53% da participação do Mercado de Leitores de Código de Marcação Direta em Peças em 2025 e está projetada para expandir a um CAGR de 10,27% até 2031. A região combina grandes bases de produção de eletrônicos, semicondutores e automotivos. China, Japão, Coreia do Sul e Índia suportam redes densas de fornecedores que precisam de identificação e verificação de componentes. O Japão também é sede de fornecedores estabelecidos, incluindo Keyence, OMRON, Panasonic Industry e DENSO WAVE. A Índia está adicionando capacidade de montagem de eletrônicos por meio do programa de Incentivo Vinculado à Produção para fabricação de dispositivos móveis e semicondutores. Essas condições posicionam a demanda por leitores próxima às instalações onde as marcações permanentes são criadas e verificadas.
A América do Norte e a Europa formam o próximo grande conjunto combinado de demanda para o Mercado de Leitores de Código de Marcação Direta em Peças. A demanda norte-americana vem da produção de trem de força automotivo e baterias para veículos elétricos, aeroespacial e defesa, e fabricação de dispositivos médicos. As mudanças no sistema de qualidade da FDA que entraram em vigor em 2026 aumentam o foco nos controles de produção relacionados ao UDI. Os clusters alemães de automotivo e maquinário industrial, as cadeias de suprimentos aeroespaciais francesas e a manufatura de precisão na Itália e na Espanha suportam a Europa. Os requisitos europeus de dispositivos conectados também tornam a segurança cibernética um fator nas decisões de aquisição de leitores em rede.
A América do Sul, o Oriente Médio e a África, e outros locais europeus oferecem oportunidades em desenvolvimento com diferentes restrições. O Brasil lidera a demanda sul-americana por meio da montagem automotiva no corredor de manufatura de São Paulo. As subsidiárias de fabricantes de equipamentos originais globais frequentemente alinham as especificações locais de marcação e verificação com os padrões globais de fornecedores. A Arábia Saudita e os Emirados Árabes Unidos estão construindo capacidade industrial em áreas que incluem produtos farmacêuticos e manutenção aeroespacial. As plantas de montagem automotiva da África do Sul e a atividade de reparo e recondicionamento da Nigéria representam uma contribuição africana mais limitada. O acesso a capital, a infraestrutura de produção e os requisitos de conformidade determinarão o momento de uma adoção mais ampla nessas localidades.

Cenário Competitivo
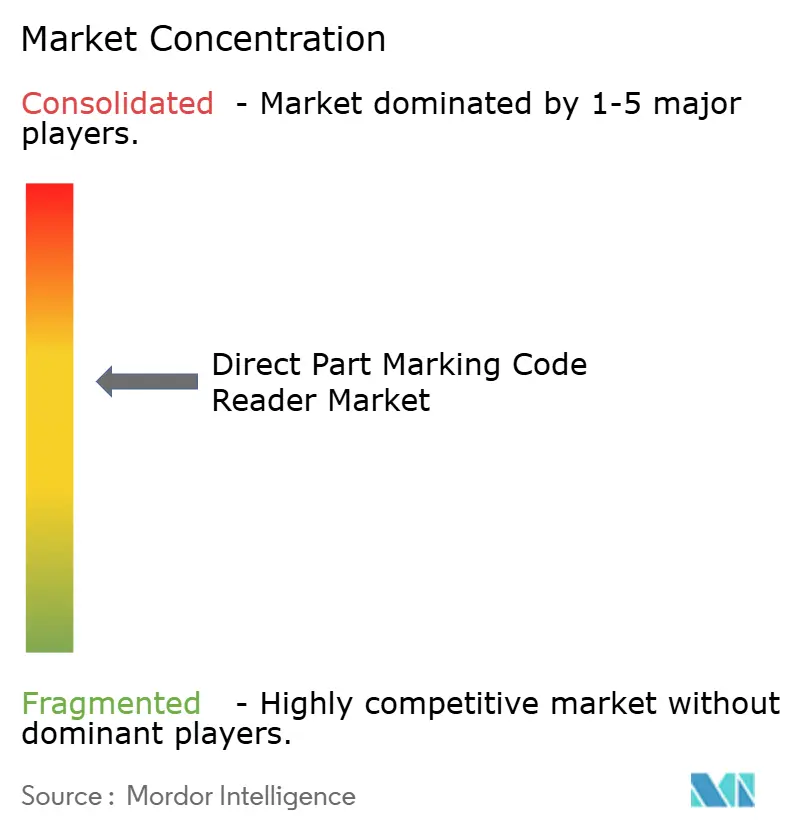
O Mercado de Leitores de Código de Marcação Direta em Peças é moderadamente consolidado em sistemas industriais de montagem fixa. Cognex, Keyence, OMRON e SICK têm posições fortes em aplicações que requerem leitura de marcação direta em peças de nível industrial. A concorrência é mais fragmentada em sistemas portáteis, scanners de logística e produtos regionais de médio mercado. Os fornecedores diferenciam-se cada vez mais por meio de precisão de decodificação, processamento de borda e integração com sistemas de fábrica conectados. Isso desloca a seleção de produtos além da óptica e do fator de forma do dispositivo. Os compradores também comparam a profundidade do suporte de aplicação para suas peças, marcações, superfícies e comunicações de linha.
A Cognex lançou o Sistema de Visão In-Sight 3900 em maio de 2026 com resolução de até 25 MP e processamento de inteligência artificial de borda sem um PC externo. A OMRON introduziu o verificador inline VHV5 em março de 2026 para verificação em tempo real de códigos Code 128, Data Matrix, QR e marcações diretas em peças. A Zebra Technologies anunciou o Sensor de Visão Inteligente NS42 em setembro de 2026 com funções de aprendizado profundo para caracteres em relevo e marcações a laser. Esses movimentos mostram que as empresas líderes estão ampliando o escopo das funções de inspeção, leitura e verificação. O Mercado de Leitores de Código de Marcação Direta em Peças também é moldado por capacidades de middleware e gerenciamento de modelos que conectam os leitores aos sistemas de produção.
Os leitores de marcação direta em peças de menor preço apresentam uma oportunidade para fabricantes de pequeno e médio porte que não podem suportar orçamentos complexos de integração. Essa necessidade é especialmente relevante na América do Sul, Sudeste Asiático e Europa Oriental. A Hikrobot Technology e outros concorrentes chineses competem com plataformas orientadas por custo para aplicações padrão de Data Matrix gravado a laser. Os fornecedores estabelecidos mantêm vantagem em aplicações que requerem iluminação complexa, recuperação de códigos difíceis ou processos documentados de segurança cibernética. A IEC 62443 aborda a segurança cibernética para sistemas de automação e controle industrial, o que aumenta a importância do desenvolvimento seguro de produtos para leitores conectados. O Mercado de Leitores de Código de Marcação Direta em Peças, portanto, tem espaço para competição de preços, enquanto os requisitos de alta confiabilidade favorecem fornecedores com capacidades de aplicação mais profundas.
Líderes do Setor de Leitores de Código de Marcação Direta em Peças
-
Cognex Corporation
-
Keyence Corporation
-
Zebra Technologies Corporation
-
Datalogic S.p.A.
-
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A SICK lançou o sensingCam SEC200, um leitor de código compacto baseado em imagem para ambientes logísticos e industriais, suportando códigos 1D e 2D, QR e Data Matrix com resolução de ≥0,2 mm, com capacidade de múltiplos códigos de até 25 códigos por leitura e integração Ethernet para conectividade IIoT. O produto amplia o portfólio da SICK para identificação industrial de custo acessível e fortalece sua posição contra concorrentes de médio mercado.
- Setembro de 2026: A SICK lançou o sensingCam SEC200, um leitor de código compacto baseado em imagem para ambientes logísticos e industriais, suportando códigos 1D e 2D, QR e Data Matrix com resolução de ≥0,2 mm, com capacidade de múltiplos códigos de até 25 códigos por leitura e integração Ethernet para conectividade IIoT. O produto amplia o portfólio da SICK para identificação industrial de custo acessível e fortalece sua posição contra concorrentes de médio mercado.
- Junho de 2026: A OMRON Automation lançou o Sistema de Verificação de Código de Barras VHV5-SRV, uma solução de verificação de marcação direta em peças inline operando a até 1.000 marcações por minuto e em conformidade com os padrões ISO/IEC para códigos 1D, 2D e de marcação direta em peças. O sistema combina funções de leitor e verificador para verificação em linha de produção farmacêutica, de ciências da vida e automotiva.
- Maio de 2026: A Cognex lançou o Sistema de Visão In-Sight 3900, alimentado pelas plataformas Qualcomm Dragonwing, com resolução de até 25 MP, processamento 4 vezes mais rápido do que a geração predecessora e execução completa de inteligência artificial de borda sem um PC externo. O sistema integra o Cognex OneVision para gerenciamento de modelos de inteligência artificial da nuvem à borda e tem como alvo aplicações de embalagem de alta velocidade, automotivas e de inspeção de eletrônicos.


Escopo do Relatório Global do Mercado de Leitores de Código de Marcação Direta em Peças
Os Leitores de Código de Marcação Direta em Peças são sistemas ópticos de leitura especializados projetados para ler códigos permanentes de alto ou baixo contraste gravados, estampados ou impressos diretamente em componentes industriais, permitindo rastreabilidade robusta, controle de qualidade e gestão do ciclo de vida em ambientes de manufatura severos onde etiquetas tradicionais não podem ser utilizadas.
O Relatório do Mercado de Leitores de Código de Marcação Direta em Peças é Segmentado por Oferta (Hardware, Software e Serviços), Tecnologia (CMOS Baseado em Imagem, Baseado em Laser e Híbrido e Multimodal), Método de Marcação (Gravação a Laser, Punção por Ponto, Gravação Química e Marcações a Jato de Tinta, Moldadas e por Aspersão Térmica), Aplicação (Rastreabilidade de Componentes, Rastreamento de Trabalho em Processo, Inspeção de Qualidade e Verificação de Marcação, Rastreamento de Inventário e Ativos, Serialização, Recall e Conformidade, Verificação de Remessa e Peças de Serviço e Outras Aplicações), Setor de Usuário Final (Automotivo, Eletrônicos e Semicondutores, Aeroespacial e Defesa, Dispositivos Médicos e Produtos Farmacêuticos, Maquinário Industrial e Metais, Transporte e Logística, Alimentos, Bebidas e Bens de Consumo, Energia e Serviços Públicos e Outros Setores de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Software |
| Serviços |
| CMOS Baseado em Imagem |
| Baseado em Laser |
| Híbrido e Multimodal |
| Gravação a Laser |
| Punção por Ponto |
| Gravação Química |
| Marcações a Jato de Tinta, Moldadas e por Aspersão Térmica |
| Rastreabilidade de Componentes |
| Rastreamento de Trabalho em Processo |
| Inspeção de Qualidade e Verificação de Marcação |
| Rastreamento de Inventário e Ativos |
| Serialização, Recall e Conformidade |
| Verificação de Remessa e Peças de Serviço |
| Outras Aplicações |
| Automotivo |
| Eletrônicos e Semicondutores |
| Aeroespacial e Defesa |
| Dispositivos Médicos e Produtos Farmacêuticos |
| Maquinário Industrial e Metais |
| Transporte e Logística |
| Alimentos, Bebidas e Bens de Consumo |
| Energia e Serviços Públicos |
| Outros Setores de Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Oferta | Hardware | ||
| Software | |||
| Serviços | |||
| Por Tecnologia | CMOS Baseado em Imagem | ||
| Baseado em Laser | |||
| Híbrido e Multimodal | |||
| Por Método de Marcação | Gravação a Laser | ||
| Punção por Ponto | |||
| Gravação Química | |||
| Marcações a Jato de Tinta, Moldadas e por Aspersão Térmica | |||
| Por Aplicação | Rastreabilidade de Componentes | ||
| Rastreamento de Trabalho em Processo | |||
| Inspeção de Qualidade e Verificação de Marcação | |||
| Rastreamento de Inventário e Ativos | |||
| Serialização, Recall e Conformidade | |||
| Verificação de Remessa e Peças de Serviço | |||
| Outras Aplicações | |||
| Por Setor de Usuário Final | Automotivo | ||
| Eletrônicos e Semicondutores | |||
| Aeroespacial e Defesa | |||
| Dispositivos Médicos e Produtos Farmacêuticos | |||
| Maquinário Industrial e Metais | |||
| Transporte e Logística | |||
| Alimentos, Bebidas e Bens de Consumo | |||
| Energia e Serviços Públicos | |||
| Outros Setores de Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Leitores de Código de Marcação Direta em Peças?
O Mercado de Leitores de Código de Marcação Direta em Peças é de 1,08 bilhão de USD em 2026 e está projetado para atingir 1,56 bilhão de USD até 2031 a um CAGR de 7,63%.
O que está impulsionando a demanda por leitores de código de marcação direta em peças?
As normas de identificação de dispositivos médicos, a rastreabilidade regulamentada, os sistemas de fábrica conectados e a produção automotiva e eletrônica suportam a adoção.
Qual oferta lidera a receita de leitores de código de marcação direta em peças?
O hardware deteve 68,43% da receita em 2025, enquanto os serviços estão projetados para expandir a um CAGR de 9,23% até 2031.
Qual tecnologia é mais utilizada para leitura de marcação direta em peças?
O CMOS baseado em imagem deteve 69,73% do segmento de tecnologia em 2025, enquanto os sistemas híbridos e multimodais têm o CAGR projetado mais rápido de 10,37%.
Qual setor de usuário final tem a demanda mais forte?
O automotivo deteve 27,83% do segmento de usuário final em 2025. Dispositivos médicos e produtos farmacêuticos estão projetados para expandir a um CAGR de 10,43% até 2031.
Qual região lidera a demanda por leitores de marcação direta em peças?
A Ásia-Pacífico representou 38,53% da receita em 2025 e está projetada para expandir a um CAGR de 10,27% até 2031.
Página atualizada pela última vez em:



