
Taille et part du marché des lecteurs de codes à marquage direct sur pièce
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.08 Milliards de dollars |
| Taille du Marché (2031) | 1.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.63 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des lecteurs de codes à marquage direct sur pièce par Mordor Intelligence
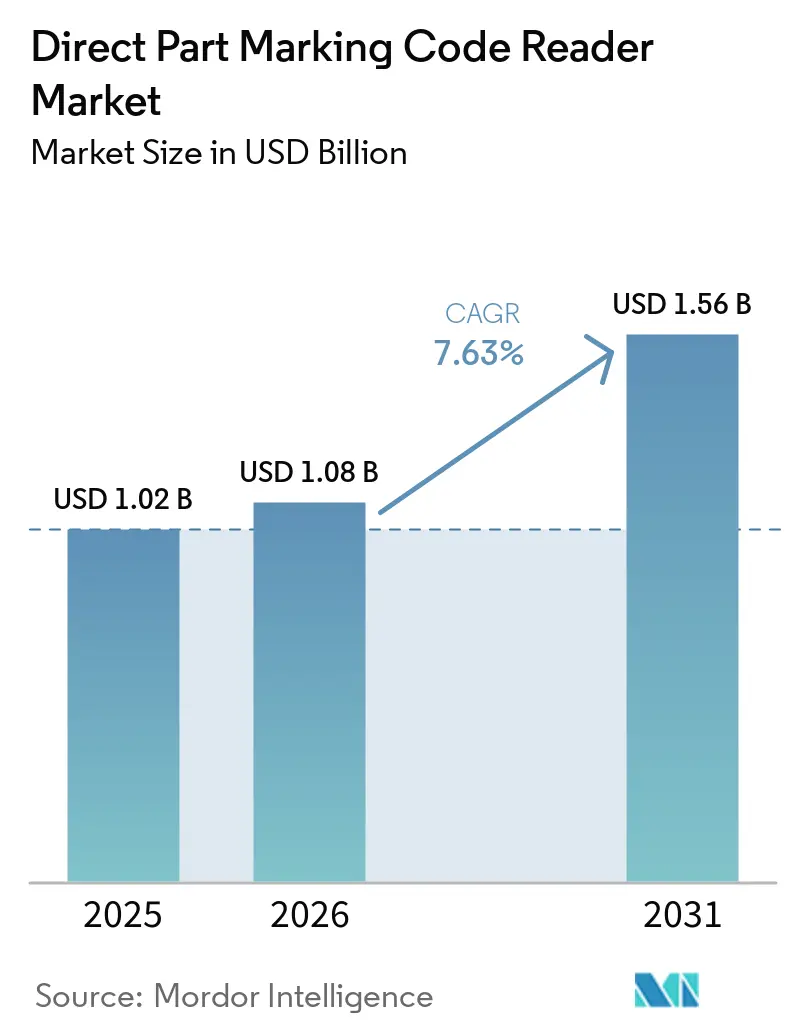
La taille du marché des lecteurs de codes à marquage direct sur pièce est projetée à 1,02 milliard USD en 2025, 1,08 milliard USD en 2026, et devrait atteindre 1,56 milliard USD d'ici 2031, avec une expansion à un CAGR de 7,63 % de 2026 à 2031. Les réglementations en matière de traçabilité rendent nécessaires des identifiants permanents lisibles pour les dispositifs médicaux, les composants automobiles et les pièces aérospatiales. Les systèmes de fabrication connectés rapprochent également les lecteurs des enregistrements de production, de qualité et d'entreprise. Les fournisseurs répondent avec des modèles d'imagerie, de décodage par intelligence artificielle et de services qui prennent en charge des conditions de ligne exigeantes. Les coûts élevés de modernisation, la qualité inégale des marquages et les exigences de sécurité des appareils connectés ralentissent encore l'adoption dans de nombreuses usines existantes.
Principaux enseignements du rapport
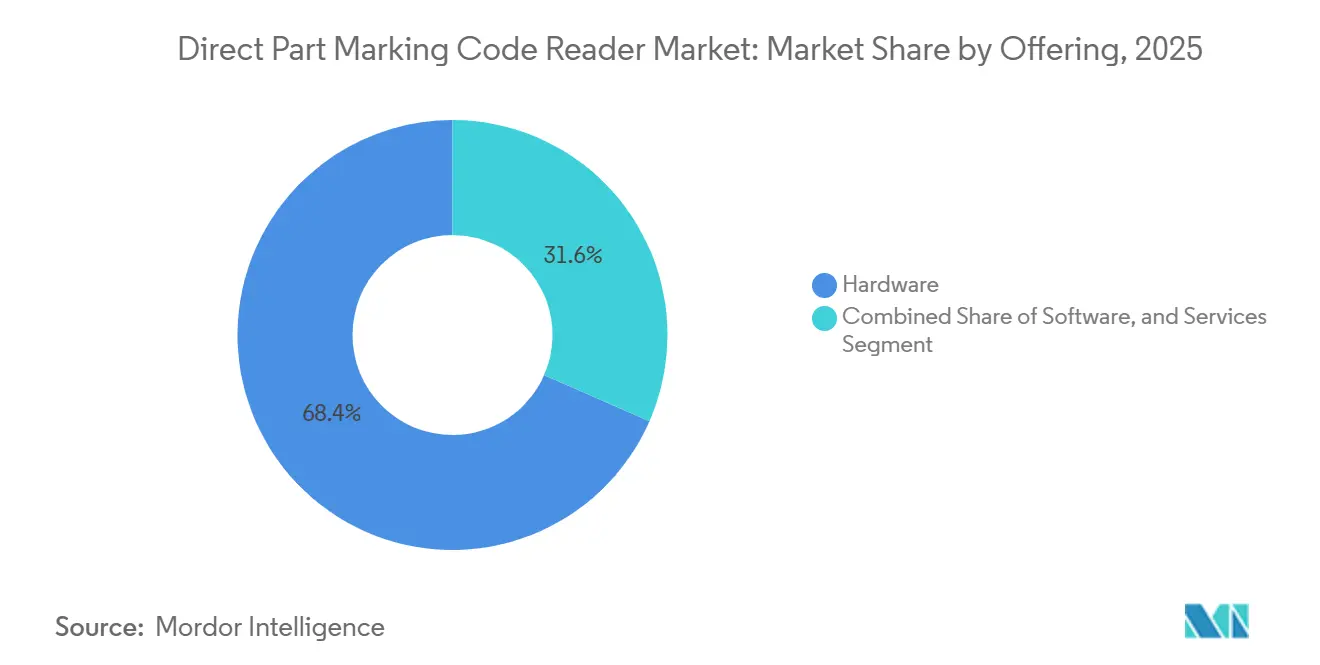
- Par offre, le matériel représentait 68,43 % de la part du marché des lecteurs de codes à marquage direct sur pièce en 2025, tandis que les services devraient se développer à un CAGR de 9,23 % jusqu'en 2031.
- Par technologie, le CMOS à base d'image représentait 69,73 % du segment technologique en 2025, tandis que la technologie hybride et multimodale devrait se développer à un CAGR de 10,37 % jusqu'en 2031.
- Par méthode de marquage, la gravure laser représentait 51,83 % du segment en 2025 et devrait se développer à un CAGR de 10,83 % jusqu'en 2031.
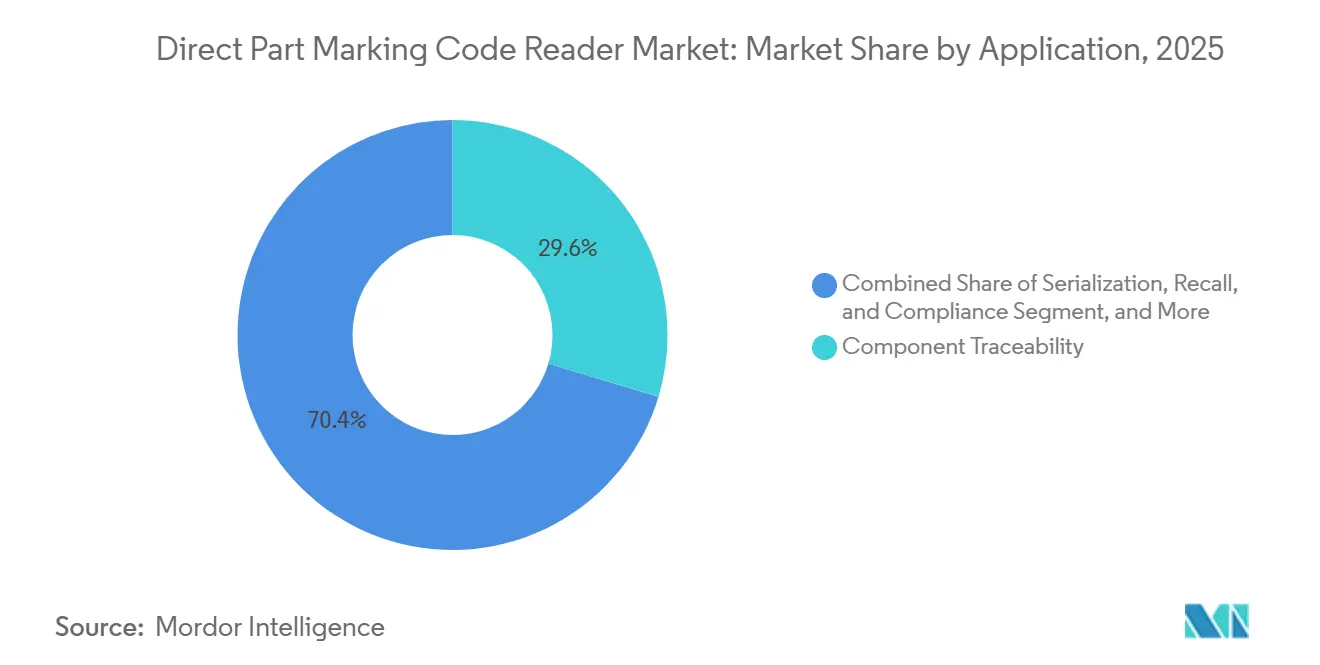
- Par application, la traçabilité des composants représentait 29,63 % du segment en 2025, tandis que la sérialisation, le rappel et la conformité devraient se développer à un CAGR de 10,93 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile représentait 27,83 % du segment en 2025, tandis que les dispositifs médicaux et les produits pharmaceutiques devraient se développer à un CAGR de 10,43 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 38,53 % de la part du marché des lecteurs de codes à marquage direct sur pièce en 2025 et devrait se développer à un CAGR de 10,27 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des lecteurs de codes à marquage direct sur pièce
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de traçabilité dans la fabrication réglementée | +2.1% | Mondial, avec la plus forte concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Industrie 4.0 et intégration MES-ERP | +1.7% | Mondial, avec l'Asie-Pacifique et l'Europe en tête de l'échelle de déploiement | Moyen terme (2 à 4 ans) |
| Fabrication de composants électroniques et automobiles | +1.5% | Cœur Asie-Pacifique, avec des retombées vers l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Nécessité de lire des codes endommagés et à faible contraste | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Retour d'information marquage-lecture pour le contrôle qualité | +0.6% | Régions à forte densité automobile, notamment l'Allemagne, le Japon et la Corée du Sud | Long terme (≥ 4 ans) |
| Décodage par intelligence artificielle pour les lignes de production à surfaces mixtes | +0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les mandats de traçabilité renforcent la demande réglementaire
Le marché des lecteurs de codes à marquage direct sur pièce bénéficie de réglementations qui exigent qu'un identifiant durable reste lié à chaque pièce réglementée. La réglementation du système de management de la qualité de la FDA est entrée en vigueur le 2 février 2026 et aligne les systèmes qualité des dispositifs sur les exigences de la norme ISO 13485, y compris les contrôles liés à l'UDI.[1] U.S. Food and Drug Administration, "Réglementation du système de management de la qualité," U.S. Food and Drug Administration Le module UDI et enregistrement des dispositifs d'EUDAMED est devenu obligatoire le 28 mai 2026, rendant les obligations d'enregistrement plus immédiates pour les fabricants de dispositifs concernés. Les producteurs vendant le même dispositif dans plusieurs juridictions doivent souvent prendre en charge des processus d'enregistrement et de traçabilité distincts. Cette exigence favorise les lecteurs capables de vérifier les identifiants lisibles par machine pendant la production. Les fournisseurs automobiles et aérospatiaux font également face à des spécifications clients pour une qualité constante des marquages directs sur pièce.[2]Commission européenne, "UDI/Enregistrement des dispositifs," Commission européenne
L'industrie 4.0 et l'intégration MES-ERP soutiennent la production connectée
Le marché des lecteurs de codes à marquage direct sur pièce est soutenu par des fabricants qui relient les événements de lecture aux enregistrements de production et d'entreprise. La norme ISA-95 définit des modèles pour l'échange d'informations entre les systèmes d'entreprise et les opérations de fabrication.[3] Société internationale de l'automatisation, "ISA-95 : Intégration des systèmes de contrôle d'entreprise," Société internationale de l'automatisation, Un lecteur peut envoyer l'identité d'une pièce à un système d'exécution de la fabrication, mettre à jour un ordre de travail et prendre en charge un enregistrement de non-conformité sans ressaisie de données. Cette capacité fait du dispositif une partie intégrante du flux d'informations de production plutôt qu'un outil d'inspection distinct. Les lecteurs connectés doivent fonctionner avec les communications d'usine telles qu'OPC UA, PROFINET et EtherNet/IP. Le retour d'information marquage-lecture peut également permettre à un échec de lecture de déclencher un examen du processus de marquage en amont.
La production électronique et automobile soutient la demande de lecteurs
Le marché des lecteurs de codes à marquage direct sur pièce suit les volumes de production dans les usines de composants électroniques et automobiles. Les lignes électroniques utilisent des identifiants permanents pour prendre en charge la traçabilité à travers les processus de plaquette, de carte de circuit imprimé et de dispositif emballé. L'électrification automobile ajoute des composants nécessitant des marquages capables de résister à la chaleur, à l'abrasion et à l'exposition chimique. Les systèmes de marquage laser peuvent appliquer des marquages directs sur pièce aux pièces métalliques répondant aux besoins de la traçabilité industrielle. Les cellules, modules et packs de batteries créent donc des applications où les étiquettes ordinaires sont inadaptées. Les réseaux de service peuvent également utiliser des pièces marquées pour vérifier les composants de remplacement lorsque les logiciels et le matériel du véhicule doivent rester liés.
Le décodage par intelligence artificielle améliore les résultats sur les marquages difficiles
Le marché des lecteurs de codes à marquage direct sur pièce bénéficie d'outils de décodage conçus pour les codes endommagés, peu visibles et irréguliers. Les lecteurs conventionnels peuvent rejeter un code lorsque son contraste ou sa réflectance tombe en dessous d'un seuil fixe. Keyence indique que sa série SR-X utilise une puce d'intelligence artificielle dédiée et un apprentissage basé sur plus de 100 000 images de codes.[4]Keyence Corporation, "Lecteur de codes de la série SR-X alimenté par l'intelligence artificielle," Keyence Corporation Cette approche peut prendre en charge des lectures sur des surfaces avec de l'huile, des marquages peu profonds, une perte d'encre partielle ou de petits défauts. Une recherche publiée en 2026 a rapporté une précision moyenne de 95,68 % pour la reconnaissance de codes-barres dans des conditions industrielles difficiles. L'usure progressive des outils de poinçonnage peut encore modifier suffisamment la qualité du marquage pour nécessiter une maintenance et un réglage.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement et d'intégration dans les installations existantes | -1.8% | Mondial, plus aigu en Amérique du Sud, en Asie du Sud et du Sud-Est, et dans les économies européennes à forte proportion de PME | Moyen terme (2 à 4 ans) |
| Lisibilité des marquages réfléchissants, courbes et endommagés | -1.3% | Mondial, notamment dans les secteurs automobile et aérospatial | Court terme (≤ 2 ans) |
| Étalonnage entre les combinaisons marquage-lecteur | -0.8% | Mondial | Moyen terme (2 à 4 ans) |
| Exposition aux risques de cybersécurité liés aux lecteurs connectés | -0.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts de modernisation des installations existantes contraignent les décisions de mise à niveau
Le marché des lecteurs de codes à marquage direct sur pièce fait face à son obstacle le plus important dans les installations plus anciennes qui n'ont pas été conçues pour les appareils connectés modernes. Les automates programmables industriels existants peuvent nécessiter une traduction de protocole avant qu'un lecteur puisse envoyer des données à un système d'exécution de la fabrication. Le temps d'ingénierie et les logiciels de passerelle peuvent coûter 2 à 3 fois plus cher que le matériel du lecteur. Les petites usines en Amérique du Sud, en Asie du Sud-Est et dans certaines parties de l'Europe peuvent avoir du mal à justifier cette dépense totale. Les contrats de lecteur en tant que service et d'étalonnage géré transfèrent les dépenses des budgets d'investissement vers les budgets d'exploitation. Ces arrangements peuvent améliorer l'accès, tout en créant une relation fournisseur plus longue que les acheteurs doivent évaluer soigneusement.
La variation de surface limite la fiabilité de la lecture
Le marché des lecteurs de codes à marquage direct sur pièce doit traiter le marquage des surfaces courbes, réfléchissantes et contraintes. Les marquages par poinçonnage sur l'aluminium coulé, les marquages laser sur les fixations polies et les marquages chimiques sur les surfaces électrolytiques nécessitent des paramètres d'éclairage et de décodage différents. Un appareil étalonné pour un matériau peut produire des non-lectures intermittentes sur un autre. Les lignes à matériaux mixtes peuvent donc subir des retards lorsque les marquages nécessitent une inspection ou un ajustement répétés. OMRON a introduit le VHV5-F en avril 2025 avec mise au point automatique et décodage X-Mode 6.0 pour les conditions de lecture difficiles. La norme ISO/IEC 29158 fournit une base pour l'évaluation de la qualité des marquages directs sur pièce, bien que les mises en œuvre spécifiques aux matériaux restent inégales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre : le matériel détient la plus grande base de revenus tandis que les services se développent le plus rapidement
Le matériel représentait 68,43 % de la part du marché des lecteurs de codes à marquage direct sur pièce en 2025, reflétant la nature capitalistique des déploiements à montage fixe. Les lignes automobiles, électroniques et aérospatiales nécessitent des lecteurs, des objectifs, des éclairages et des supports adaptés au mouvement des pièces et à l'emplacement des codes. Ces installations prennent en charge une inspection stable à des vitesses de production élevées. Les usines favorisent également le traitement local, où le temps de réponse et la continuité de la ligne sont importants. La grande base installée crée des opportunités récurrentes de remplacement, de modifications de configuration et de mises à niveau des performances.
Le logiciel joue un rôle de revenus plus modeste mais gagne en valeur à mesure que le décodage par intelligence artificielle et les fonctions de gestion des modèles deviennent des exigences d'achat standard. Il aide les lecteurs à gérer le contraste variable, le positionnement des codes et les conditions de surface sur les lignes de production. Les services devraient se développer à un CAGR de 9,23 % jusqu'en 2031, le taux le plus rapide de ce segment. L'étalonnage, la maintenance et les mises à jour des modèles d'intelligence artificielle aident les fabricants à maintenir les performances à mesure que les marquages et les conditions de ligne évoluent. Cognex a introduit les lecteurs de codes-barres DataMan 290 et 390 alimentés par l'intelligence artificielle en janvier 2025 pour les applications avec une qualité de code et des conditions de surface variables. Le marché des lecteurs de codes à marquage direct sur pièce évolue vers des modèles de support continu sans réduire le besoin de matériel dédié.


Par technologie : le CMOS domine l'utilisation actuelle tandis que les systèmes hybrides gagnent en pertinence
La technologie CMOS à base d'image représentait 69,73 % de la part du marché des lecteurs de codes à marquage direct sur pièce en 2025. Sa position reflète un équilibre entre coût, qualité d'image et applicabilité dans les productions électroniques, automobiles et industrielles générales. Les systèmes CMOS capturent des codes denses et prennent en charge des configurations d'éclairage pour des surfaces de pièces variées. Ils s'adaptent également aux lignes qui gèrent plusieurs tailles de codes, positions de marquage et variantes de produits. L'imagerie à semi-conducteurs reste une base pratique pour les fournisseurs qui ajoutent des fonctions d'intelligence artificielle aux plateformes de lecteurs existantes.
Les lecteurs à base laser conservent un rôle dans les applications à longue distance de travail avec des surfaces marquées de manière cohérente et des conditions de visualisation claires. La technologie hybride et multimodale devrait se développer à un CAGR de 10,37 % jusqu'en 2031. Ces appareils combinent l'imagerie avec la lumière structurée ou plusieurs sources d'illumination pour les lignes utilisant la gravure laser, le poinçonnage et les marquages à jet d'encre. Cette flexibilité peut réduire le besoin d'un lecteur distinct à chaque poste de marquage. Keyence a lancé la série SR-X en avril 2024 avec un traitement parallèle à 6 cœurs, une puce d'intelligence artificielle dédiée et une mise au point automatique de 32 mm à 1 000 mm. Le marché des lecteurs de codes à marquage direct sur pièce évolue vers des systèmes capables de fonctionner dans des conditions de production mixtes.
Par méthode de marquage : la gravure laser mène l'adoption et l'expansion prévisionnelle
La gravure laser représentait 51,83 % du segment des méthodes de marquage en 2025. La méthode crée un code permanent sur les pièces métalliques sans utilisation de matériaux consommables. Elle peut conserver sa lisibilité après une exposition à la chaleur, à l'abrasion et aux produits chimiques. Ces propriétés soutiennent son utilisation sur les composants de moteur, les dispositifs implantables, les fixations aérospatiales et les pièces liées aux batteries. Les codes Data Matrix gravés au laser prennent également en charge l'inspection formelle par rapport aux attentes de qualité de marquage.
La gravure laser devrait se développer à un CAGR de 10,83 % jusqu'en 2031, le taux le plus rapide parmi les méthodes de marquage répertoriées. Le développement des lasers à fibre améliore le marquage sur les matériaux sensibles à la chaleur. Le poinçonnage conserve une base installée axée sur les coûts dans laquelle les dépenses d'équipement inférieures importent plus que la qualité de marquage fine. La gravure chimique reste pertinente dans les applications électroniques et semi-conductrices spécialisées où la perturbation de surface doit être limitée. Les marquages à jet d'encre, moulés et par projection thermique sont utilisés dans les matériaux non métalliques et les applications d'emballage où la pénétration de surface est inadaptée. Le marché des lecteurs de codes à marquage direct sur pièce doit prendre en charge ces alternatives, même si la gravure laser reste son cas d'utilisation industriel central.
Par application : la traçabilité des composants détient le rôle le plus important tandis que la conformité s'accélère
La traçabilité des composants représentait 29,63 % du segment des applications en 2025. Elle relie l'identité de chaque pièce au point de production et préserve le lien tout au long de l'assemblage, de la distribution, du service et de la fin de vie. Les fabricants utilisent l'enregistrement pour localiser les composants dans un historique de production ou de chaîne d'approvisionnement. Cette fonction soutient la gestion de la qualité en identifiant des lots et des pièces spécifiques. Elle fournit également les informations de base utilisées par de nombreuses autres applications de lecteurs.
Le suivi des encours de fabrication suit les pièces à travers les postes de travail, tandis que l'inspection qualité et la vérification de marquage évaluent si les codes répondent aux exigences de lisibilité. Le suivi des stocks et des actifs étend l'utilisation des lecteurs aux entrepôts et aux opérations de maintenance, où les étiquettes peuvent se détériorer. La sérialisation, le rappel et la conformité devraient se développer à un CAGR de 10,93 % jusqu'en 2031. Les orientations provisoires de la FDA publiées en juin 2025 ont abordé les exigences UDI pour les produits combinés, soutenant une utilisation plus large des identifiants pour les produits combinant des éléments de dispositif et de médicament ou biologiques. La vérification des expéditions et des pièces de service gagne également en pertinence à mesure que les fabricants recherchent des composants authentifiés dans les canaux de service.
Par secteur d'utilisation final : l'automobile mène la demande actuelle tandis que les usages médicaux progressent
L'automobile représentait 27,83 % du segment des utilisateurs finaux en 2025. Le secteur a investi dans la traçabilité des composants à travers les opérations de groupe motopropulseur, de châssis et de fournisseurs depuis des décennies. Les règles de qualité et les spécifications des équipementiers renforcent l'exigence de marquages permanents lisibles. Les véhicules électrifiés ajoutent des pièces liées aux batteries nécessitant une identification durable dans des conditions d'exploitation exigeantes. Les lignes automobiles à haut débit favorisent également les lecteurs à montage fixe capables de fournir une inspection cohérente.
L'électronique et les semi-conducteurs constituent le prochain groupe majeur d'utilisateurs finaux car les composants de haute valeur nécessitent une identification à travers des étapes de production complexes. L'aérospatiale et la défense utilisent des lecteurs haut de gamme où un historique strict des pièces et une qualité de code élevée sont requis. Les dispositifs médicaux et les produits pharmaceutiques devraient se développer à un CAGR de 10,43 % jusqu'en 2031. OMRON a introduit le système de vérification de codes-barres VHV5-SRV en juin 2026 pour une inspection en ligne à 100 % dans la production pharmaceutique et des sciences de la vie. Les machines industrielles, la logistique, l'alimentation et les boissons, l'énergie et les services publics ajoutent des applications diverses et plus modestes. Leur adoption dépend des besoins de traçabilité, des niveaux d'automatisation et de la capacité à justifier les coûts d'installation.
Analyse géographique
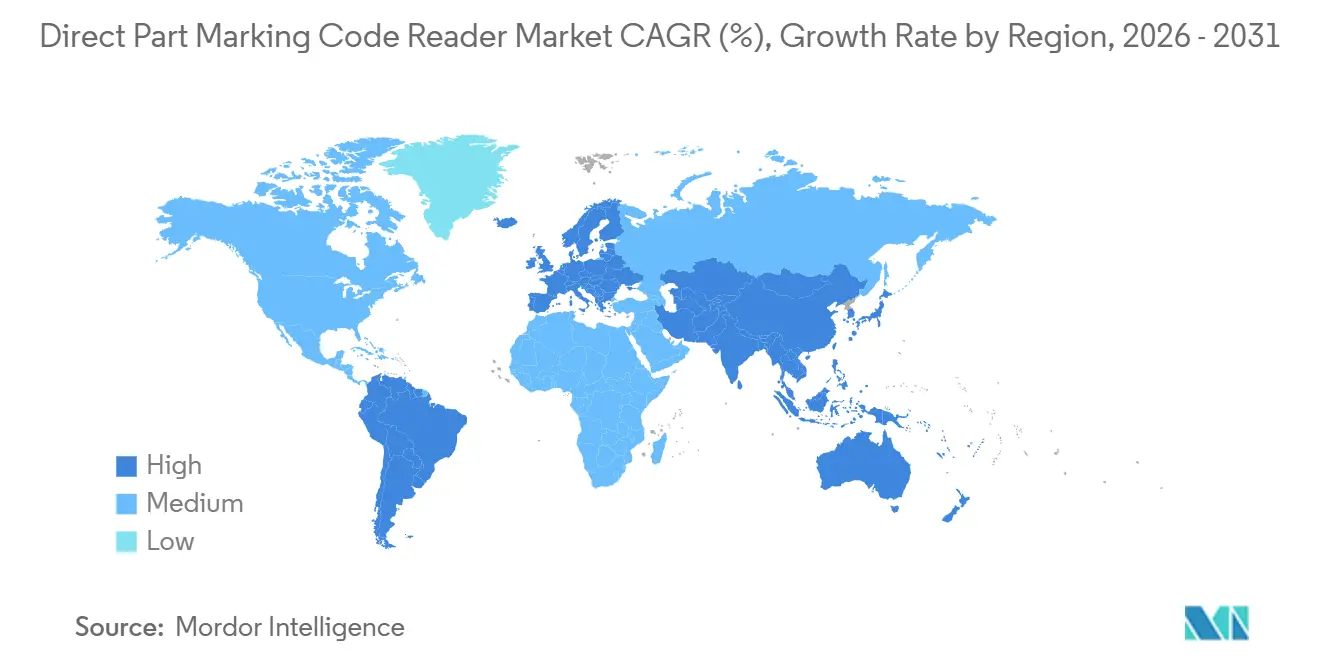
L'Asie-Pacifique représentait 38,53 % de la part du marché des lecteurs de codes à marquage direct sur pièce en 2025 et devrait se développer à un CAGR de 10,27 % jusqu'en 2031. La région combine de grandes bases de production électronique, semi-conductrice et automobile. La Chine, le Japon, la Corée du Sud et l'Inde soutiennent des réseaux de fournisseurs denses qui nécessitent l'identification et la vérification des composants. Le Japon abrite également des fournisseurs établis, notamment Keyence, OMRON, Panasonic Industry et DENSO WAVE. L'Inde ajoute des capacités d'assemblage électronique grâce au programme d'incitation liée à la production pour la fabrication de téléphones mobiles et de semi-conducteurs. Ces conditions placent la demande de lecteurs à proximité des installations où les marquages permanents sont créés et vérifiés.
L'Amérique du Nord et l'Europe constituent le prochain grand bassin de demande combinée pour le marché des lecteurs de codes à marquage direct sur pièce. La demande nord-américaine provient de la production de groupes motopropulseurs automobiles et de batteries pour véhicules électriques, de l'aérospatiale et de la défense, et de la fabrication de dispositifs médicaux. Les modifications du système qualité de la FDA entrées en vigueur en 2026 renforcent l'accent sur les contrôles de production liés à l'UDI. Les clusters automobiles et de machines industrielles allemands, les chaînes d'approvisionnement aérospatiales françaises et la fabrication de précision en Italie et en Espagne soutiennent l'Europe. Les exigences européennes en matière d'appareils connectés font également de la cybersécurité un facteur dans les décisions d'approvisionnement pour les lecteurs en réseau.
L'Amérique du Sud, le Moyen-Orient et l'Afrique, ainsi que d'autres sites européens offrent des opportunités en développement avec des contraintes différentes. Le Brésil mène la demande sud-américaine grâce à l'assemblage automobile autour du corridor manufacturier de São Paulo. Les filiales des équipementiers mondiaux alignent souvent les spécifications locales de marquage et de vérification sur les normes mondiales des fournisseurs. L'Arabie saoudite et les Émirats arabes unis développent des capacités industrielles dans des domaines incluant les produits pharmaceutiques et la maintenance aérospatiale. Les usines d'assemblage automobile d'Afrique du Sud et les activités de réparation et de remise en état du Nigeria représentent une contribution africaine plus limitée. L'accès au capital, l'infrastructure de production et les exigences de conformité détermineront le calendrier d'une adoption plus large dans ces régions.

Paysage concurrentiel
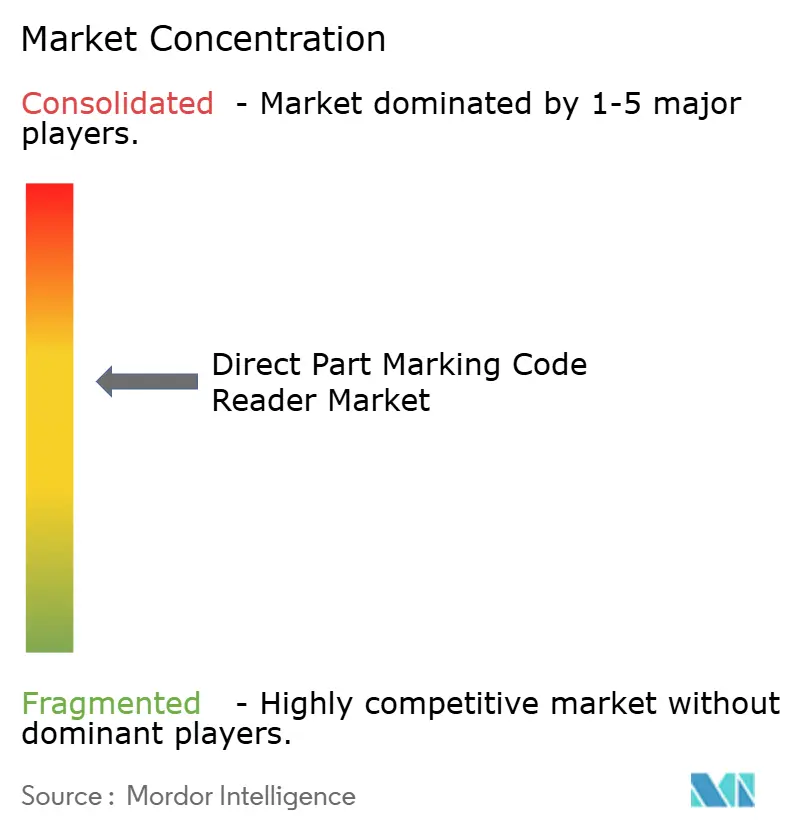
Le marché des lecteurs de codes à marquage direct sur pièce est modérément consolidé dans les systèmes industriels à montage fixe. Cognex, Keyence, OMRON et SICK occupent des positions solides dans les applications nécessitant une lecture de marquage direct sur pièce de qualité industrielle. La concurrence est plus fragmentée dans les systèmes portables, les scanners logistiques et les produits régionaux de milieu de gamme. Les fournisseurs se différencient de plus en plus par la précision du décodage, le traitement en périphérie et l'intégration avec les systèmes d'usine connectés. Cela déplace la sélection des produits au-delà de l'optique et du facteur de forme de l'appareil. Les acheteurs comparent également la profondeur du support applicatif pour leurs pièces, marquages, surfaces et communications de ligne.
Cognex a lancé le système de vision In-Sight 3900 en mai 2026 avec une résolution allant jusqu'à 25 mégapixels et un traitement d'intelligence artificielle en périphérie sans PC externe. OMRON a introduit le vérificateur en ligne VHV5 en mars 2026 pour la vérification en temps réel des codes Code 128, Data Matrix, QR et des marquages directs sur pièce. Zebra Technologies a annoncé le capteur de vision intelligent NS42 en septembre 2026 avec des fonctions d'apprentissage profond pour les caractères en relief et les marquages laser. Ces évolutions montrent que les entreprises leaders élargissent la portée des fonctions d'inspection, de lecture et de vérification. Le marché des lecteurs de codes à marquage direct sur pièce est également façonné par les capacités de middleware et de gestion des modèles qui connectent les lecteurs aux systèmes de production.
Les lecteurs de marquage direct sur pièce à prix réduit représentent une opportunité pour les fabricants de petite et moyenne taille qui ne peuvent pas prendre en charge des budgets d'intégration complexes. Ce besoin est particulièrement pertinent en Amérique du Sud, en Asie du Sud-Est et en Europe de l'Est. Hikrobot Technology et d'autres challengers chinois concurrencent avec des plateformes orientées vers les coûts pour les applications standard de Data Matrix gravé au laser. Les fournisseurs établis conservent un avantage dans les applications nécessitant un éclairage complexe, la récupération de codes difficiles ou des processus de cybersécurité documentés. La norme IEC 62443 traite de la cybersécurité pour les systèmes d'automatisation et de contrôle industriels, ce qui renforce l'importance du développement sécurisé des produits pour les lecteurs connectés. Le marché des lecteurs de codes à marquage direct sur pièce offre donc de la place pour la concurrence par les prix, tandis que les exigences de haute fiabilité favorisent les fournisseurs disposant de capacités applicatives plus approfondies.
Leaders du secteur des lecteurs de codes à marquage direct sur pièce
-
Cognex Corporation
-
Keyence Corporation
-
Zebra Technologies Corporation
-
Datalogic S.p.A.
-
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : SICK a lancé le sensingCam SEC200, un lecteur de codes compact à base d'image pour les environnements logistiques et industriels prenant en charge les codes 1D et 2D, QR et Data Matrix à une résolution de ≥ 0,2 mm, avec une capacité multi-codes allant jusqu'à 25 codes par lecture et une intégration Ethernet pour la connectivité IIoT. Le produit étend le portefeuille de SICK vers l'identification industrielle accessible en termes de coûts et renforce sa position face aux challengers du milieu de gamme.
- Septembre 2026 : SICK a lancé le sensingCam SEC200, un lecteur de codes compact à base d'image pour les environnements logistiques et industriels prenant en charge les codes 1D et 2D, QR et Data Matrix à une résolution de ≥ 0,2 mm, avec une capacité multi-codes allant jusqu'à 25 codes par lecture et une intégration Ethernet pour la connectivité IIoT. Le produit étend le portefeuille de SICK vers l'identification industrielle accessible en termes de coûts et renforce sa position face aux challengers du milieu de gamme.
- Juin 2026 : OMRON Automation a lancé le système de vérification de codes-barres VHV5-SRV, une solution de vérification de marquage direct sur pièce en ligne fonctionnant à jusqu'à 1 000 marquages par minute et conforme aux normes ISO/IEC pour les codes 1D, 2D et les marquages directs sur pièce. Le système combine les fonctions de lecteur et de vérificateur pour la vérification en ligne de production pharmaceutique, des sciences de la vie et automobile.
- Mai 2026 : Cognex a lancé le système de vision In-Sight 3900, alimenté par les plateformes Qualcomm Dragonwing, avec une résolution allant jusqu'à 25 mégapixels, un traitement 4 fois plus rapide que la génération précédente et une exécution complète de l'intelligence artificielle en périphérie sans PC externe. Le système intègre Cognex OneVision pour la gestion des modèles d'intelligence artificielle du cloud à la périphérie et cible les applications d'inspection à grande vitesse dans l'emballage, l'automobile et l'électronique.


Portée du rapport mondial sur le marché des lecteurs de codes à marquage direct sur pièce
Les lecteurs de codes à marquage direct sur pièce sont des systèmes de lecture optique spécialisés conçus pour lire des codes permanents à contraste élevé ou faible gravés, estampillés ou imprimés directement sur des composants industriels, permettant une traçabilité robuste, un contrôle qualité et une gestion du cycle de vie dans des environnements de fabrication difficiles où les étiquettes traditionnelles ne peuvent pas être utilisées.
Le rapport sur le marché des lecteurs de codes à marquage direct sur pièce est segmenté par offre (matériel, logiciel et services), technologie (CMOS à base d'image, laser et hybride et multimodal), méthode de marquage (gravure laser, poinçonnage, gravure chimique et marquages à jet d'encre, moulés et par projection thermique), application (traçabilité des composants, suivi des encours de fabrication, inspection qualité et vérification de marquage, suivi des stocks et des actifs, sérialisation, rappel et conformité, vérification des expéditions et des pièces de service, et autres applications), secteur d'utilisation final (automobile, électronique et semi-conducteurs, aérospatiale et défense, dispositifs médicaux et produits pharmaceutiques, machines industrielles et métaux, transport et logistique, alimentation, boissons et biens de consommation, énergie et services publics, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| CMOS à base d'image |
| Laser |
| Hybride et multimodal |
| Gravure laser |
| Poinçonnage |
| Gravure chimique |
| Marquages à jet d'encre, moulés et par projection thermique |
| Traçabilité des composants |
| Suivi des encours de fabrication |
| Inspection qualité et vérification de marquage |
| Suivi des stocks et des actifs |
| Sérialisation, rappel et conformité |
| Vérification des expéditions et des pièces de service |
| Autres applications |
| Automobile |
| Électronique et semi-conducteurs |
| Aérospatiale et défense |
| Dispositifs médicaux et produits pharmaceutiques |
| Machines industrielles et métaux |
| Transport et logistique |
| Alimentation, boissons et biens de consommation |
| Énergie et services publics |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par offre | Matériel | ||
| Logiciel | |||
| Services | |||
| Par technologie | CMOS à base d'image | ||
| Laser | |||
| Hybride et multimodal | |||
| Par méthode de marquage | Gravure laser | ||
| Poinçonnage | |||
| Gravure chimique | |||
| Marquages à jet d'encre, moulés et par projection thermique | |||
| Par application | Traçabilité des composants | ||
| Suivi des encours de fabrication | |||
| Inspection qualité et vérification de marquage | |||
| Suivi des stocks et des actifs | |||
| Sérialisation, rappel et conformité | |||
| Vérification des expéditions et des pièces de service | |||
| Autres applications | |||
| Par secteur d'utilisation final | Automobile | ||
| Électronique et semi-conducteurs | |||
| Aérospatiale et défense | |||
| Dispositifs médicaux et produits pharmaceutiques | |||
| Machines industrielles et métaux | |||
| Transport et logistique | |||
| Alimentation, boissons et biens de consommation | |||
| Énergie et services publics | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des lecteurs de codes à marquage direct sur pièce ?
Le marché des lecteurs de codes à marquage direct sur pièce est évalué à 1,08 milliard USD en 2026 et devrait atteindre 1,56 milliard USD d'ici 2031 à un CAGR de 7,63 %.
Qu'est-ce qui stimule la demande de lecteurs de codes à marquage direct sur pièce ?
Les règles d'identification des dispositifs médicaux, la traçabilité réglementée, les systèmes d'usine connectés, ainsi que la production automobile et électronique soutiennent l'adoption.
Quelle offre mène les revenus des lecteurs de codes à marquage direct sur pièce ?
Le matériel représentait 68,43 % des revenus en 2025, tandis que les services devraient se développer à un CAGR de 9,23 % jusqu'en 2031.
Quelle technologie est la plus utilisée pour la lecture de marquage direct sur pièce ?
Le CMOS à base d'image représentait 69,73 % du segment technologique en 2025, tandis que les systèmes hybrides et multimodaux affichent le CAGR prévisionnel le plus rapide à 10,37 %.
Quel secteur d'utilisation final présente la demande la plus forte ?
L'automobile représentait 27,83 % du segment des utilisateurs finaux en 2025. Les dispositifs médicaux et les produits pharmaceutiques devraient se développer à un CAGR de 10,43 % jusqu'en 2031.
Quelle région mène la demande de lecteurs de marquage direct sur pièce ?
L'Asie-Pacifique représentait 38,53 % des revenus en 2025 et devrait se développer à un CAGR de 10,27 % jusqu'en 2031.
Dernière mise à jour de la page le:



