
Tamaño y Participación del Mercado de Lectores de Códigos de Marcado Directo de Piezas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.56 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.63 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Lectores de Códigos de Marcado Directo de Piezas por Mordor Intelligence
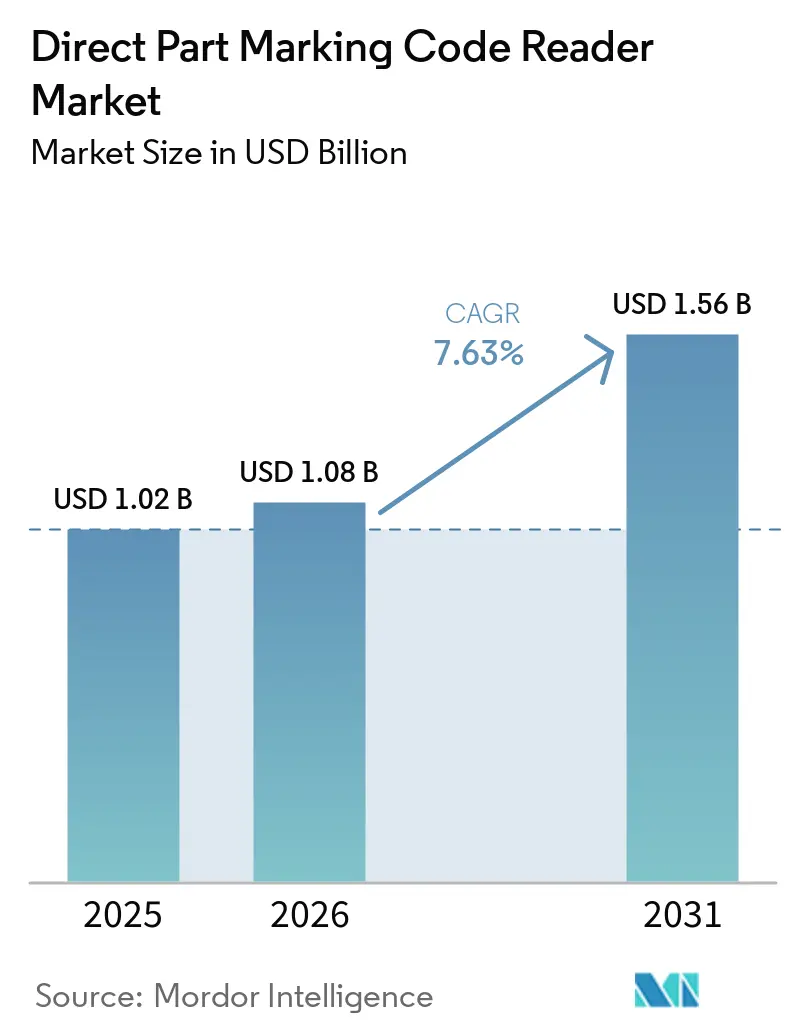
Se proyecta que el tamaño del Mercado de Lectores de Códigos de Marcado Directo de Piezas sea de 1,02 mil millones de USD en 2025, 1,08 mil millones de USD en 2026, y alcance 1,56 mil millones de USD en 2031, expandiéndose a una CAGR del 7,63% de 2026 a 2031. Las normativas de trazabilidad regulatoria están haciendo necesarios los identificadores permanentes legibles en dispositivos médicos, componentes automotrices y piezas aeroespaciales. Los sistemas de fabricación conectados también sitúan los lectores más cerca de los registros de producción, calidad y empresariales. Los proveedores están respondiendo con modelos de imagen, decodificación con inteligencia artificial y modelos de servicio que soportan condiciones de línea exigentes. Los costosos trabajos de modernización, la calidad desigual de las marcas y los requisitos de seguridad de los dispositivos conectados aún frenan la adopción en muchas plantas existentes.
Conclusiones Clave del Informe
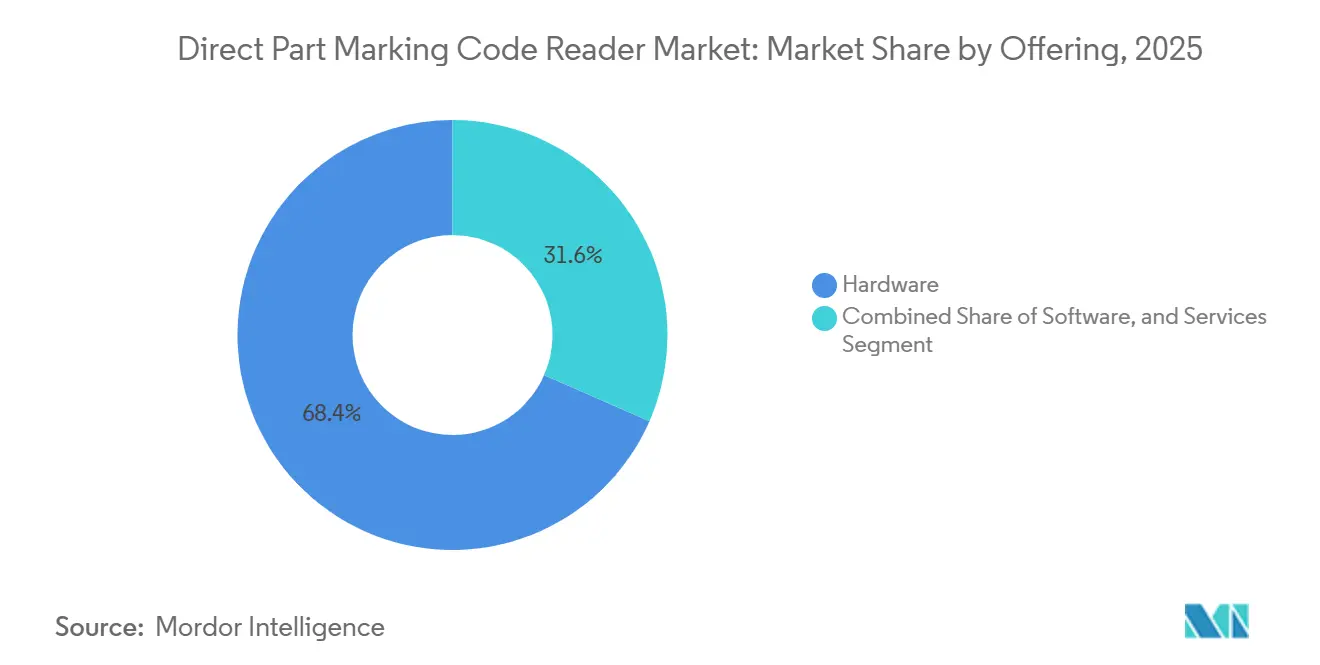
- Por oferta, el hardware representó el 68,43% de la participación del Mercado de Lectores de Códigos de Marcado Directo de Piezas en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 9,23% hasta 2031.
- Por tecnología, el CMOS basado en imagen representó el 69,73% del segmento de tecnología en 2025, mientras que se proyecta que la tecnología híbrida y multimodal se expanda a una CAGR del 10,37% hasta 2031.
- Por método de marcado, el grabado láser representó el 51,83% del segmento en 2025 y se proyecta que se expanda a una CAGR del 10,83% hasta 2031.
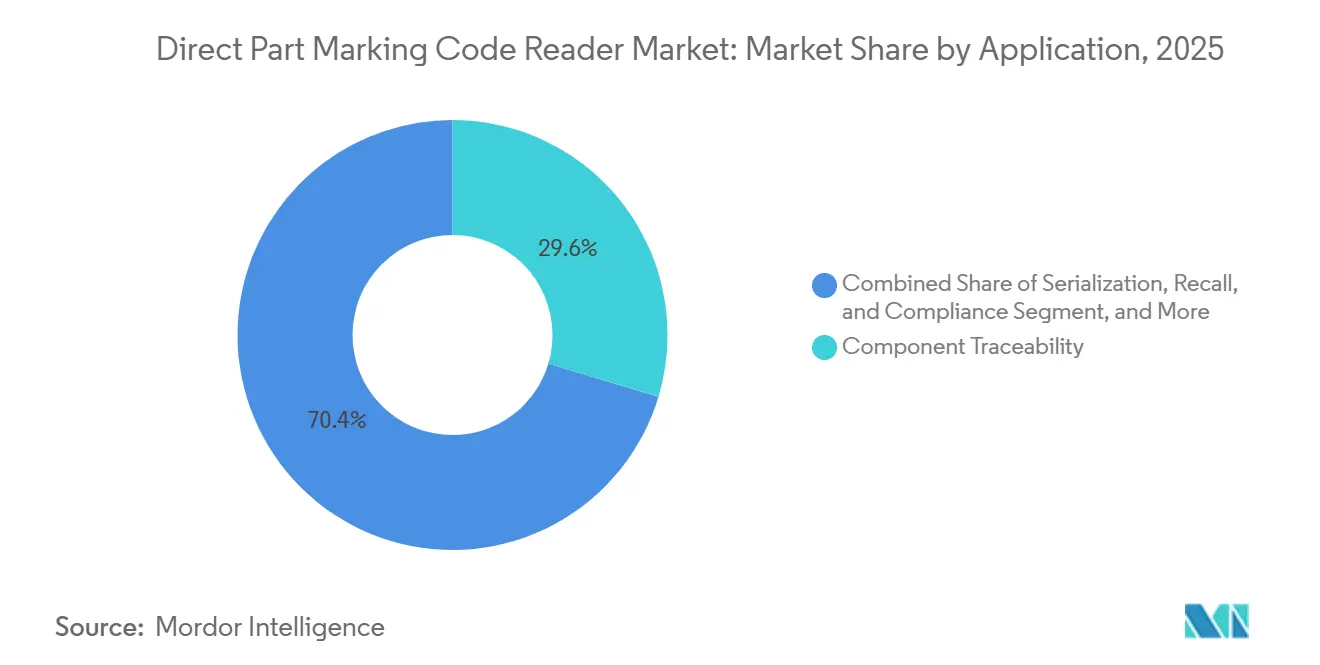
- Por aplicación, la trazabilidad de componentes representó el 29,63% del segmento en 2025, mientras que se proyecta que la serialización, la recuperación y el cumplimiento normativo se expandan a una CAGR del 10,93% hasta 2031.
- Por industria de usuario final, el sector automotriz representó el 27,83% del segmento en 2025, mientras que se proyecta que los dispositivos médicos y productos farmacéuticos se expandan a una CAGR del 10,43% hasta 2031.
- Por geografía, Asia-Pacífico representó el 38,53% de la participación del Mercado de Lectores de Códigos de Marcado Directo de Piezas en 2025 y se proyecta que se expanda a una CAGR del 10,27% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Lectores de Códigos de Marcado Directo de Piezas
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Trazabilidad en la Fabricación Regulada | +2.1% | Global, con mayor concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Industria 4.0 e Integración MES-ERP | +1.7% | Global, con Asia-Pacífico y Europa liderando la escala de implementación | Mediano plazo (2-4 años) |
| Fabricación de Componentes Electrónicos y Automotrices | +1.5% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte y Europa | Mediano plazo (2-4 años) |
| Necesidad de Leer Códigos Dañados y de Bajo Contraste | +0.9% | Global | Corto plazo (≤ 2 años) |
| Retroalimentación de Marca a Lectura para el Control de Calidad | +0.6% | Regiones con alta densidad automotriz, incluidas Alemania, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Decodificación con Inteligencia Artificial para Líneas de Producción con Superficies Mixtas | +0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Mandatos de Trazabilidad Refuerzan la Demanda Regulatoria
El Mercado de Lectores de Códigos de Marcado Directo de Piezas se beneficia de normativas que exigen que un identificador duradero permanezca vinculado a cada pieza regulada. El Reglamento del Sistema de Gestión de Calidad de la FDA entró en vigor el 2 de febrero de 2026 y alinea los sistemas de calidad de dispositivos con los requisitos de la norma ISO 13485, incluidos los controles relacionados con el UDI.[1] Administración de Alimentos y Medicamentos de los Estados Unidos, "Reglamento del Sistema de Gestión de Calidad", Administración de Alimentos y Medicamentos de los Estados Unidos El módulo de UDI y Registro de Dispositivos de EUDAMED se volvió obligatorio el 28 de mayo de 2026, lo que hizo más inmediatas las obligaciones de registro para los fabricantes de dispositivos afectados. Los productores que comercializan el mismo dispositivo en varias jurisdicciones a menudo deben gestionar procesos separados de registro y trazabilidad. Este requisito favorece a los lectores que pueden verificar identificadores legibles por máquina durante la producción. Los proveedores automotrices y aeroespaciales también enfrentan especificaciones de clientes para una calidad consistente de marcado directo de piezas.[2]Comisión Europea, "UDI/Registro de Dispositivos", Comisión Europea
La Integración de la Industria 4.0 y MES-ERP Apoya la Producción Conectada
El Mercado de Lectores de Códigos de Marcado Directo de Piezas está respaldado por fabricantes que vinculan los eventos de escaneo con los registros de producción y empresariales. La norma ISA-95 define modelos para el intercambio de información entre los sistemas empresariales y las operaciones de fabricación.[3] Sociedad Internacional de Automatización, "ISA-95: Integración de Sistemas de Control Empresarial", Sociedad Internacional de Automatización, Un lector puede enviar la identidad de una pieza a un sistema de ejecución de fabricación, actualizar una orden de trabajo y respaldar un registro de no conformidad sin necesidad de reingresar datos. Esta capacidad convierte al dispositivo en parte del flujo de información de producción en lugar de una herramienta de inspección independiente. Los lectores conectados deben funcionar con las comunicaciones de fábrica como OPC UA, PROFINET y EtherNet/IP. La retroalimentación de marca a lectura también puede permitir que una lectura fallida desencadene una revisión del proceso de marcado previo.
La Producción Electrónica y Automotriz Sostiene la Demanda de Lectores
El Mercado de Lectores de Códigos de Marcado Directo de Piezas sigue los volúmenes de producción en plantas de componentes electrónicos y automotrices. Las líneas de electrónica utilizan identificadores permanentes para respaldar la trazabilidad en los procesos de obleas, placas de circuito impreso y dispositivos empaquetados. La electrificación automotriz añade componentes que requieren marcas capaces de resistir el calor, la abrasión y la exposición química. Los sistemas de marcado láser pueden aplicar marcas directas de piezas en partes metálicas que satisfacen las necesidades de la trazabilidad industrial. Las celdas, módulos y paquetes de baterías crean, por tanto, aplicaciones donde las etiquetas convencionales son inadecuadas. Las redes de servicio también pueden utilizar piezas marcadas para verificar componentes de repuesto cuando el software y el hardware del vehículo deben permanecer vinculados.
La Decodificación con Inteligencia Artificial Mejora los Resultados en Marcas Difíciles
El Mercado de Lectores de Códigos de Marcado Directo de Piezas se está beneficiando de herramientas de decodificación diseñadas para códigos dañados, tenues y desiguales. Los lectores convencionales pueden rechazar un código cuando su contraste o reflectancia cae por debajo de un umbral fijo. Keyence afirma que su serie SR-X utiliza un chip de inteligencia artificial dedicado y aprendizaje basado en más de 100.000 imágenes de códigos.[4]Keyence Corporation, "Lector de Códigos con Inteligencia Artificial Serie SR-X", Keyence Corporation Este enfoque puede admitir lecturas en superficies con aceite, marcas superficiales, pérdida parcial de tinta o pequeños defectos. Una investigación publicada en 2026 reportó una precisión media promedio del 95,68% para el reconocimiento de códigos de barras en condiciones industriales difíciles. El desgaste progresivo en las herramientas de punzonado aún puede cambiar la calidad de la marca lo suficiente como para requerir mantenimiento y reajuste.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Capital y de Integración en Instalaciones Existentes | -1.8% | Global, más agudo en América del Sur, Asia Meridional y Sudoriental, y economías europeas con predominio de pymes | Mediano plazo (2-4 años) |
| Legibilidad de Marcas Reflectantes, Curvas y Dañadas | -1.3% | Global, especialmente en los sectores automotriz y aeroespacial | Corto plazo (≤ 2 años) |
| Calibración entre Combinaciones de Marcado y Lector | -0.8% | Global | Mediano plazo (2-4 años) |
| Exposición a Ciberseguridad por Lectores Conectados | -0.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Costos de Modernización en Instalaciones Existentes Limitan las Decisiones de Actualización
El Mercado de Lectores de Códigos de Marcado Directo de Piezas enfrenta su mayor barrera en instalaciones antiguas que no fueron diseñadas para dispositivos conectados modernos. Los controladores lógicos programables heredados pueden necesitar traducción de protocolos antes de que un lector pueda enviar datos a un sistema de ejecución de fabricación. El tiempo de ingeniería y el software de pasarela pueden costar entre 2 y 3 veces más que el hardware del lector. Las plantas más pequeñas en América del Sur, el Sudeste Asiático y partes de Europa pueden tener dificultades para justificar ese gasto total. Los contratos de lector como servicio y de calibración gestionada trasladan el gasto de los presupuestos de capital a los presupuestos operativos. Estos acuerdos pueden mejorar el acceso, al tiempo que crean una relación más prolongada con el proveedor que los compradores deben evaluar cuidadosamente.
La Variación de Superficies Limita la Lectura Confiable
El Mercado de Lectores de Códigos de Marcado Directo de Piezas debe abordar el marcado de superficies curvas, reflectantes y sometidas a tensión. Las marcas de punzonado en aluminio fundido, las marcas láser en sujetadores pulidos y las marcas químicas en superficies electrolíticas requieren diferentes configuraciones de iluminación y decodificación. Un dispositivo calibrado para un material puede generar lecturas intermitentes fallidas en otro. Las líneas de materiales mixtos pueden, por tanto, experimentar retrasos cuando las marcas requieren inspección o ajuste repetidos. OMRON introdujo el VHV5-F en abril de 2025 con enfoque automático y decodificación X-Mode 6.0 para condiciones de lectura difíciles. La norma ISO/IEC 29158 proporciona una base para la evaluación de la calidad del marcado directo de piezas, aunque las implementaciones específicas por material siguen siendo desiguales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: El Hardware Mantiene la Mayor Base de Ingresos Mientras los Servicios se Expanden Más Rápido
El hardware representó el 68,43% de la participación del Mercado de Lectores de Códigos de Marcado Directo de Piezas en 2025, lo que refleja la naturaleza intensiva en capital de los despliegues de montaje fijo. Las líneas automotrices, electrónicas y aeroespaciales necesitan lectores, lentes, iluminación y soportes adaptados al movimiento de las piezas y la ubicación del código. Estas instalaciones respaldan una inspección estable a altas velocidades de producción. Las plantas también favorecen el procesamiento local, donde el tiempo de respuesta y la continuidad de la línea son importantes. La gran base instalada crea oportunidades recurrentes para reemplazos, cambios de configuración y mejoras de rendimiento.
El software desempeña un papel menor en los ingresos, pero está ganando valor a medida que la decodificación con inteligencia artificial y las funciones de gestión de modelos se convierten en requisitos de compra estándar. Ayuda a los lectores a manejar el contraste variable, la ubicación del código y las condiciones de superficie en las líneas de producción. Se proyecta que los servicios se expandan a una CAGR del 9,23% hasta 2031, la tasa más rápida en este segmento. La calibración, el mantenimiento y las actualizaciones de modelos de inteligencia artificial ayudan a los fabricantes a mantener el rendimiento a medida que cambian las marcas y las condiciones de la línea. Cognex introdujo los lectores de códigos de barras con inteligencia artificial DataMan 290 y 390 en enero de 2025 para aplicaciones con calidad de código variable y condiciones de superficie. El Mercado de Lectores de Códigos de Marcado Directo de Piezas está avanzando hacia modelos de soporte continuo sin reducir la necesidad de hardware dedicado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología: El CMOS Lidera el Uso Actual Mientras los Sistemas Híbridos Ganan Relevancia
La tecnología CMOS basada en imagen representó el 69,73% de la participación del Mercado de Lectores de Códigos de Marcado Directo de Piezas en 2025. Su posición refleja un equilibrio entre costo, calidad de imagen y aplicabilidad en la producción electrónica, automotriz e industrial general. Los sistemas CMOS capturan códigos densos y admiten configuraciones de iluminación para diversas superficies de piezas. También se adaptan a líneas que manejan varios tamaños de código, posiciones de marca y variantes de producto. La imagen de estado sólido sigue siendo una base práctica para los proveedores que añaden funciones de inteligencia artificial a las plataformas de lectores existentes.
Los lectores basados en láser conservan un papel en aplicaciones de largo alcance con superficies marcadas de manera consistente y condiciones de visión claras. Se proyecta que la tecnología híbrida y multimodal se expanda a una CAGR del 10,37% hasta 2031. Estos dispositivos combinan imagen con luz estructurada o múltiples fuentes de iluminación para líneas que utilizan grabado láser, punzonado e impresión por chorro de tinta. Esta flexibilidad puede reducir la necesidad de un lector separado en cada estación de marcado. Keyence lanzó la serie SR-X en abril de 2024 con procesamiento paralelo de 6 núcleos, un chip de inteligencia artificial dedicado y enfoque automático de 32 mm a 1.000 mm. El Mercado de Lectores de Códigos de Marcado Directo de Piezas está evolucionando hacia sistemas que pueden funcionar en condiciones de producción mixtas.
Por Método de Marcado: El Grabado Láser Lidera la Adopción y la Expansión Proyectada
El grabado láser representó el 51,83% del segmento de métodos de marcado en 2025. El método crea un código permanente en piezas metálicas sin el uso de materiales consumibles. Puede mantener la legibilidad tras la exposición al calor, la abrasión y productos químicos. Estas propiedades respaldan su uso en componentes de motores, dispositivos implantables, sujetadores aeroespaciales y piezas relacionadas con baterías. Los códigos Data Matrix grabados con láser también admiten inspección formal frente a las expectativas de calidad de la marca.
Se proyecta que el grabado láser se expanda a una CAGR del 10,83% hasta 2031, la tasa más rápida entre los métodos de marcado enumerados. El desarrollo de láseres de fibra está mejorando el marcado en materiales sensibles al calor. El punzonado mantiene una base instalada impulsada por el costo, en la que el menor gasto en equipos importa más que la calidad de marca fina. El grabado químico sigue siendo relevante en aplicaciones especializadas de electrónica y semiconductores donde la perturbación de la superficie debe ser limitada. Las marcas por chorro de tinta, moldeadas y por proyección térmica se utilizan en materiales no metálicos y aplicaciones de embalaje donde la penetración de la superficie es inadecuada. El Mercado de Lectores de Códigos de Marcado Directo de Piezas debe admitir estas alternativas, incluso cuando el grabado láser sigue siendo su caso de uso industrial central.
Por Aplicación: La Trazabilidad de Componentes Mantiene el Mayor Rol Mientras el Cumplimiento Normativo se Acelera
La trazabilidad de componentes representó el 29,63% del segmento de aplicaciones en 2025. Conecta la identidad de cada pieza con el punto de producción y preserva el vínculo a través del ensamblaje, la distribución, el servicio y el fin de vida útil. Los fabricantes utilizan el registro para localizar componentes dentro de un historial de producción o cadena de suministro. Esta función respalda la gestión de calidad al identificar lotes y piezas específicos. También proporciona la información base utilizada por muchas otras aplicaciones de lectores.
El seguimiento del trabajo en proceso rastrea las piezas a través de las estaciones de trabajo, mientras que la inspección de calidad y la verificación de marcas evalúan si los códigos cumplen los requisitos de legibilidad. El seguimiento de inventario y activos extiende el uso de lectores a almacenes y operaciones de mantenimiento, donde las etiquetas pueden deteriorarse. Se proyecta que la serialización, la recuperación y el cumplimiento normativo se expandan a una CAGR del 10,93% hasta 2031. La guía preliminar de la FDA emitida en junio de 2025 abordó los requisitos de UDI para productos combinados, respaldando un uso más amplio de identificadores para productos que combinan elementos de dispositivo y fármaco o biológicos. La verificación de envíos y piezas de servicio también gana relevancia a medida que los fabricantes buscan componentes autenticados a través de los canales de servicio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: El Sector Automotriz Lidera la Demanda Actual Mientras los Usos Médicos Avanzan
El sector automotriz representó el 27,83% del segmento de usuarios finales en 2025. El sector ha invertido en trazabilidad de componentes en operaciones de tren motriz, chasis y proveedores durante décadas. Las normas de calidad y las especificaciones de los fabricantes de equipos originales refuerzan el requisito de marcas permanentes legibles. Los vehículos electrificados añaden piezas relacionadas con baterías que necesitan identificación duradera en condiciones operativas exigentes. Las líneas automotrices de alto rendimiento también favorecen los lectores de montaje fijo que pueden proporcionar una inspección consistente.
La electrónica y los semiconductores forman el siguiente grupo principal de usuarios finales porque los componentes de alto valor necesitan identificación a través de complejos pasos de producción. El sector aeroespacial y de defensa utiliza lectores de alta gama donde se requiere un historial estricto de piezas y calidad de código. Se proyecta que los dispositivos médicos y productos farmacéuticos se expandan a una CAGR del 10,43% hasta 2031. OMRON introdujo el Sistema de Verificación de Códigos de Barras VHV5-SRV en junio de 2026 para la inspección en línea al 100% en la producción farmacéutica y de ciencias de la vida. La maquinaria industrial, la logística, los alimentos y bebidas, la energía y los servicios públicos añaden aplicaciones diversas y más pequeñas. Su adopción depende de las necesidades de trazabilidad, los niveles de automatización y la capacidad de justificar los costos de instalación.
Análisis Geográfico
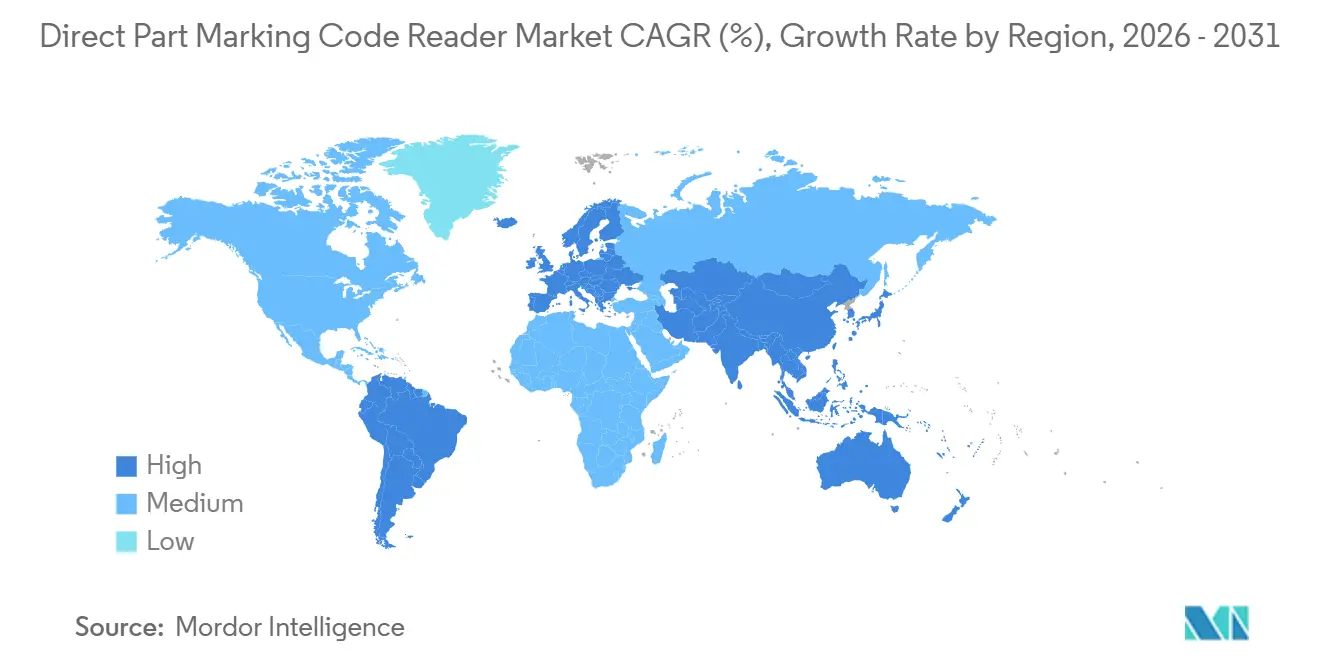
Asia-Pacífico representó el 38,53% de la participación del Mercado de Lectores de Códigos de Marcado Directo de Piezas en 2025 y se proyecta que se expanda a una CAGR del 10,27% hasta 2031. La región combina grandes bases de producción de electrónica, semiconductores y componentes automotrices. China, Japón, Corea del Sur e India cuentan con densas redes de proveedores que necesitan identificación y verificación de componentes. Japón también alberga proveedores establecidos, incluidos Keyence, OMRON, Panasonic Industry y DENSO WAVE. India está añadiendo capacidad de ensamblaje electrónico a través del programa de Incentivos Vinculados a la Producción para la fabricación de teléfonos móviles y semiconductores. Estas condiciones sitúan la demanda de lectores cerca de las instalaciones donde se crean y verifican las marcas permanentes.
América del Norte y Europa forman el siguiente grupo combinado de demanda importante para el Mercado de Lectores de Códigos de Marcado Directo de Piezas. La demanda norteamericana proviene de la producción de trenes motrices automotrices y baterías para vehículos eléctricos, el sector aeroespacial y de defensa, y la fabricación de dispositivos médicos. Los cambios en el sistema de calidad de la FDA que entraron en vigor en 2026 aumentan el enfoque en los controles de producción relacionados con el UDI. Los clústeres alemanes de automoción y maquinaria industrial, las cadenas de suministro aeroespaciales francesas y la fabricación de precisión en Italia y España respaldan a Europa. Los requisitos europeos de dispositivos conectados también hacen de la ciberseguridad un factor en las decisiones de adquisición de lectores en red.
América del Sur, Oriente Medio y África, y otras ubicaciones europeas ofrecen oportunidades en desarrollo con diferentes limitaciones. Brasil lidera la demanda sudamericana a través del ensamblaje automotriz en torno al corredor manufacturero de São Paulo. Las filiales de fabricantes de equipos originales globales a menudo alinean las especificaciones locales de marcado y verificación con los estándares de proveedores mundiales. Arabia Saudita y los Emiratos Árabes Unidos están desarrollando capacidad industrial en áreas que incluyen productos farmacéuticos y mantenimiento aeroespacial. Las plantas de ensamblaje automotriz de Sudáfrica y la actividad de reparación y reacondicionamiento de Nigeria representan una contribución africana más limitada. El acceso al capital, la infraestructura de producción y los requisitos de cumplimiento normativo determinarán el momento de una adopción más amplia en estas ubicaciones.

Panorama Competitivo
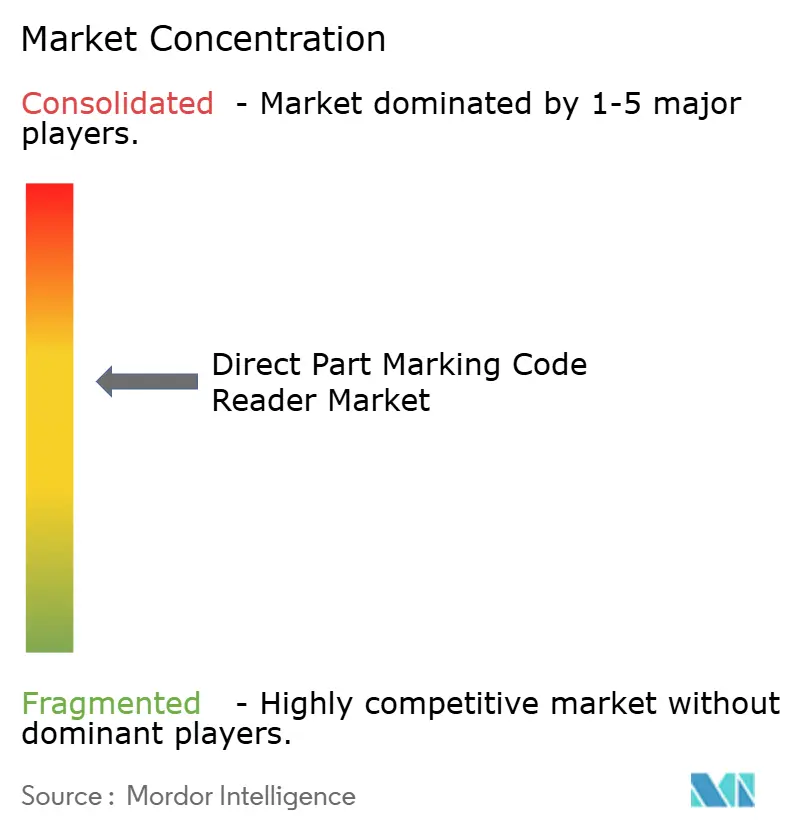
El Mercado de Lectores de Códigos de Marcado Directo de Piezas está moderadamente consolidado en los sistemas industriales de montaje fijo. Cognex, Keyence, OMRON y SICK tienen posiciones sólidas en aplicaciones que requieren lectura de marcado directo de piezas de grado industrial. La competencia es más fragmentada en sistemas portátiles, escáneres logísticos y productos de mercado medio regional. Los proveedores se diferencian cada vez más a través de la precisión de decodificación, el procesamiento en el borde y la integración con sistemas de fábrica conectados. Esto desplaza la selección de productos más allá de la óptica y el factor de forma del dispositivo. Los compradores también comparan la profundidad del soporte de aplicaciones para sus piezas, marcas, superficies y comunicaciones de línea.
Cognex lanzó el Sistema de Visión In-Sight 3900 en mayo de 2026 con hasta 25 MP de resolución y procesamiento de inteligencia artificial en el borde sin una PC externa. OMRON introdujo el verificador en línea VHV5 en marzo de 2026 para la verificación en tiempo real de códigos Code 128, Data Matrix, QR y marcas directas de piezas. Zebra Technologies anunció el Sensor de Visión Inteligente NS42 en septiembre de 2026 con funciones de aprendizaje profundo para caracteres en relieve y marcas láser. Estos movimientos muestran que las empresas líderes están ampliando el alcance de las funciones de inspección, lectura y verificación. El Mercado de Lectores de Códigos de Marcado Directo de Piezas también está moldeado por las capacidades de middleware y gestión de modelos que conectan los lectores con los sistemas de producción.
Los lectores de marcado directo de piezas de menor precio presentan una oportunidad para los fabricantes pequeños y medianos que no pueden asumir presupuestos de integración complejos. Esta necesidad es especialmente relevante en América del Sur, el Sudeste Asiático y Europa del Este. Hikrobot Technology y otros competidores chinos compiten con plataformas orientadas al costo para aplicaciones estándar de Data Matrix grabado con láser. Los proveedores establecidos mantienen una ventaja en aplicaciones que requieren iluminación compleja, recuperación de códigos difíciles o procesos de ciberseguridad documentados. La norma IEC 62443 aborda la ciberseguridad para los sistemas de automatización y control industrial, lo que aumenta la importancia del desarrollo seguro de productos para los lectores conectados. El Mercado de Lectores de Códigos de Marcado Directo de Piezas tiene, por tanto, margen para la competencia de precios, mientras que los requisitos de alta fiabilidad favorecen a los proveedores con capacidades de aplicación más profundas.
Líderes de la Industria de Lectores de Códigos de Marcado Directo de Piezas
-
Cognex Corporation
-
Keyence Corporation
-
Zebra Technologies Corporation
-
Datalogic S.p.A.
-
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: SICK lanzó el sensingCam SEC200, un lector de códigos compacto basado en imagen para entornos logísticos e industriales que admite códigos 1D y 2D, QR y Data Matrix con una resolución de ≥0,2 mm, con capacidad de lectura múltiple de hasta 25 códigos por escaneo e integración Ethernet para conectividad IIoT. El producto amplía el portafolio de SICK hacia la identificación industrial de costo accesible y refuerza su posición frente a los competidores del mercado medio.
- Septiembre de 2026: SICK lanzó el sensingCam SEC200, un lector de códigos compacto basado en imagen para entornos logísticos e industriales que admite códigos 1D y 2D, QR y Data Matrix con una resolución de ≥0,2 mm, con capacidad de lectura múltiple de hasta 25 códigos por escaneo e integración Ethernet para conectividad IIoT. El producto amplía el portafolio de SICK hacia la identificación industrial de costo accesible y refuerza su posición frente a los competidores del mercado medio.
- Junio de 2026: OMRON Automation lanzó el Sistema de Verificación de Códigos de Barras VHV5-SRV, una solución de verificación de marcado directo de piezas en línea que opera a hasta 1.000 marcas por minuto y cumple con las normas ISO/IEC para códigos 1D, 2D y de marcado directo de piezas. El sistema combina funciones de lector y verificador para la verificación en línea de producción farmacéutica, de ciencias de la vida y automotriz.
- Mayo de 2026: Cognex lanzó el Sistema de Visión In-Sight 3900, impulsado por plataformas Qualcomm Dragonwing, con hasta 25 MP de resolución, procesamiento 4 veces más rápido que su generación predecesora y ejecución completa de inteligencia artificial en el borde sin una PC externa. El sistema integra Cognex OneVision para la gestión de modelos de inteligencia artificial de la nube al borde y está orientado a aplicaciones de empaque de alta velocidad, automotriz e inspección electrónica.


Alcance del Informe Global del Mercado de Lectores de Códigos de Marcado Directo de Piezas
Los Lectores de Códigos de Marcado Directo de Piezas son sistemas de escaneo óptico especializados diseñados para leer códigos permanentes de alto o bajo contraste grabados, estampados o impresos directamente sobre componentes industriales, lo que permite una trazabilidad robusta, control de calidad y gestión del ciclo de vida en entornos de fabricación exigentes donde no se pueden utilizar etiquetas tradicionales.
El Informe del Mercado de Lectores de Códigos de Marcado Directo de Piezas está segmentado por Oferta (Hardware, Software y Servicios), Tecnología (CMOS Basado en Imagen, Basado en Láser, e Híbrido y Multimodal), Método de Marcado (Grabado Láser, Punzonado, Grabado Químico y Marcas por Chorro de Tinta, Moldeadas y por Proyección Térmica), Aplicación (Trazabilidad de Componentes, Seguimiento del Trabajo en Proceso, Inspección de Calidad y Verificación de Marcas, Seguimiento de Inventario y Activos, Serialización, Recuperación y Cumplimiento Normativo, Verificación de Envíos y Piezas de Servicio, y Otras Aplicaciones), Industria de Usuario Final (Automotriz, Electrónica y Semiconductores, Aeroespacial y Defensa, Dispositivos Médicos y Productos Farmacéuticos, Maquinaria Industrial y Metales, Transporte y Logística, Alimentos, Bebidas y Bienes de Consumo, Energía y Servicios Públicos, y Otras Industrias de Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Software |
| Servicios |
| CMOS Basado en Imagen |
| Basado en Láser |
| Híbrido y Multimodal |
| Grabado Láser |
| Punzonado |
| Grabado Químico |
| Marcas por Chorro de Tinta, Moldeadas y por Proyección Térmica |
| Trazabilidad de Componentes |
| Seguimiento del Trabajo en Proceso |
| Inspección de Calidad y Verificación de Marcas |
| Seguimiento de Inventario y Activos |
| Serialización, Recuperación y Cumplimiento Normativo |
| Verificación de Envíos y Piezas de Servicio |
| Otras Aplicaciones |
| Automotriz |
| Electrónica y Semiconductores |
| Aeroespacial y Defensa |
| Dispositivos Médicos y Productos Farmacéuticos |
| Maquinaria Industrial y Metales |
| Transporte y Logística |
| Alimentos, Bebidas y Bienes de Consumo |
| Energía y Servicios Públicos |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Oferta | Hardware | ||
| Software | |||
| Servicios | |||
| Por Tecnología | CMOS Basado en Imagen | ||
| Basado en Láser | |||
| Híbrido y Multimodal | |||
| Por Método de Marcado | Grabado Láser | ||
| Punzonado | |||
| Grabado Químico | |||
| Marcas por Chorro de Tinta, Moldeadas y por Proyección Térmica | |||
| Por Aplicación | Trazabilidad de Componentes | ||
| Seguimiento del Trabajo en Proceso | |||
| Inspección de Calidad y Verificación de Marcas | |||
| Seguimiento de Inventario y Activos | |||
| Serialización, Recuperación y Cumplimiento Normativo | |||
| Verificación de Envíos y Piezas de Servicio | |||
| Otras Aplicaciones | |||
| Por Industria de Usuario Final | Automotriz | ||
| Electrónica y Semiconductores | |||
| Aeroespacial y Defensa | |||
| Dispositivos Médicos y Productos Farmacéuticos | |||
| Maquinaria Industrial y Metales | |||
| Transporte y Logística | |||
| Alimentos, Bebidas y Bienes de Consumo | |||
| Energía y Servicios Públicos | |||
| Otras Industrias de Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Lectores de Códigos de Marcado Directo de Piezas?
El Mercado de Lectores de Códigos de Marcado Directo de Piezas es de 1,08 mil millones de USD en 2026 y se proyecta que alcance 1,56 mil millones de USD en 2031 a una CAGR del 7,63%.
¿Qué está impulsando la demanda de lectores de códigos de marcado directo de piezas?
Las normas de identificación de dispositivos médicos, la trazabilidad regulada, los sistemas de fábrica conectados y la producción automotriz y electrónica respaldan la adopción.
¿Qué oferta lidera los ingresos del mercado de lectores de códigos de marcado directo de piezas?
El hardware representó el 68,43% de los ingresos en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 9,23% hasta 2031.
¿Qué tecnología se utiliza más para la lectura de marcado directo de piezas?
El CMOS basado en imagen representó el 69,73% del segmento de tecnología en 2025, mientras que los sistemas híbridos y multimodales tienen la CAGR proyectada más rápida del 10,37%.
¿Qué sector de usuario final tiene la mayor demanda?
El sector automotriz representó el 27,83% del segmento de usuarios finales en 2025. Se proyecta que los dispositivos médicos y productos farmacéuticos se expandan a una CAGR del 10,43% hasta 2031.
¿Qué región lidera la demanda de lectores de marcado directo de piezas?
Asia-Pacífico representó el 38,53% de los ingresos en 2025 y se proyecta que se expanda a una CAGR del 10,27% hasta 2031.
Última actualización de la página el:



