
Marktgröße und Marktanteil für Direct-Part-Marking-Code-Reader
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.08 Milliarden US-Dollar |
| Marktgröße (2031) | 1.56 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.63 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Direct-Part-Marking-Code-Reader von Mordor Intelligence
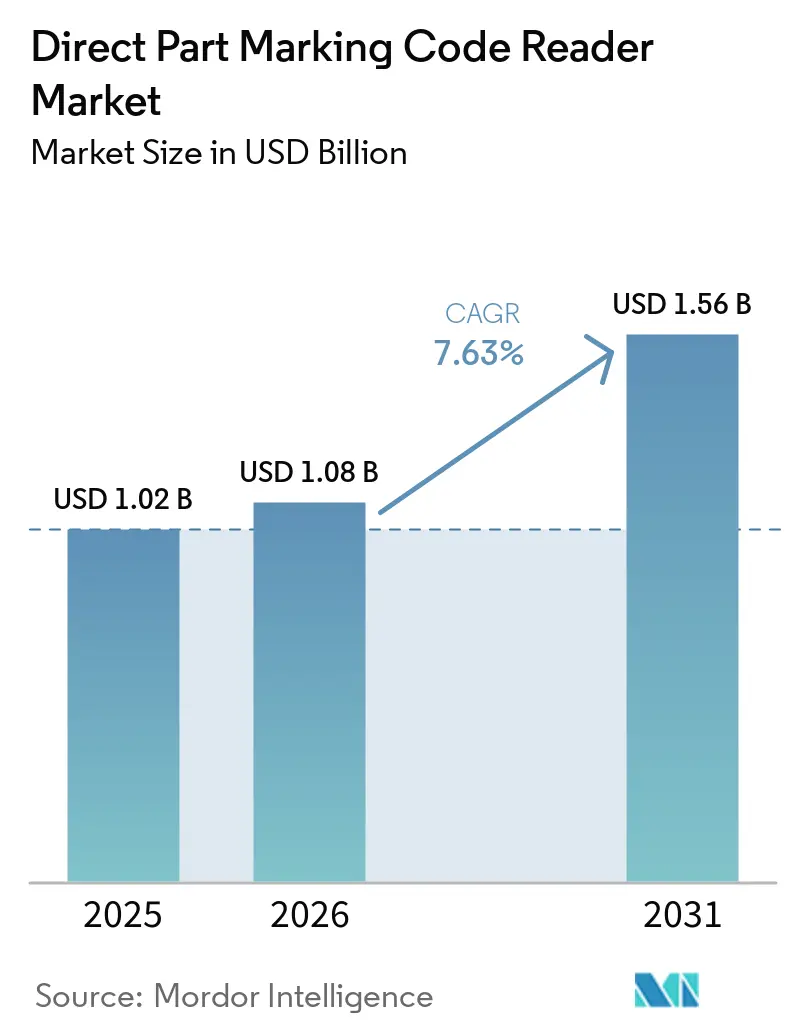
Die Marktgröße für Direct-Part-Marking-Code-Reader wird für 2025 auf 1,02 Milliarden USD, für 2026 auf 1,08 Milliarden USD geschätzt und soll bis 2031 einen Wert von 1,56 Milliarden USD erreichen, mit einer CAGR von 7,63 % von 2026 bis 2031. Regulatorische Rückverfolgbarkeitsvorschriften machen dauerhaft lesbare Kennzeichnungen für Medizinprodukte, Automobilkomponenten und Luft- und Raumfahrtteile erforderlich. Vernetzte Fertigungssysteme bringen Lesegeräte auch näher an Produktions-, Qualitäts- und Unternehmensaufzeichnungen heran. Lieferanten reagieren mit Bildgebung, KI-gestützter Dekodierung und Servicemodellen, die anspruchsvolle Linienbedingungen unterstützen. Kostspielige Nachrüstarbeiten, ungleichmäßige Markierungsqualität und Sicherheitsanforderungen für vernetzte Geräte verlangsamen die Einführung in vielen bestehenden Werken nach wie vor.
Wichtigste Erkenntnisse des Berichts
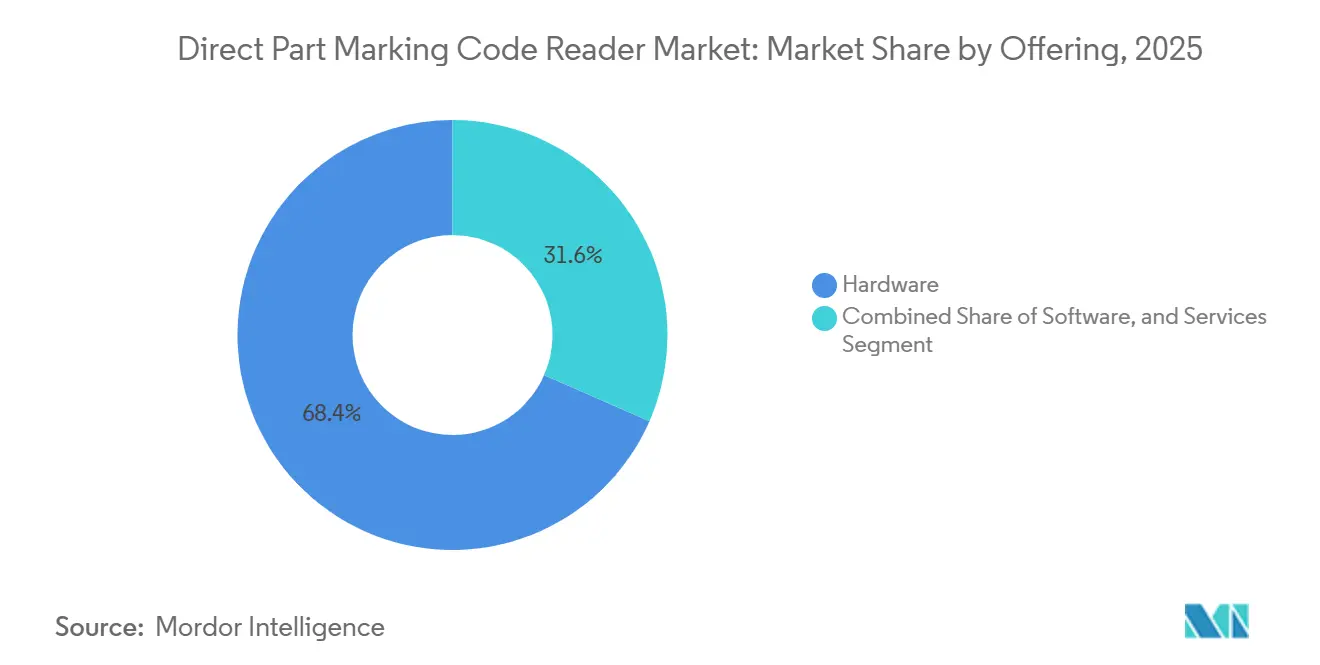
- Nach Angebot hielt Hardware im Jahr 2025 einen Anteil von 68,43 % am Markt für Direct-Part-Marking-Code-Reader, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 9,23 % wachsen werden.
- Nach Technologie entfiel im Jahr 2025 ein Anteil von 69,73 % des Technologiesegments auf bildbasiertes CMOS, während hybrid und multimodale Technologie bis 2031 voraussichtlich mit einer CAGR von 10,37 % wachsen wird.
- Nach Markierungsverfahren hielt Laserätzen im Jahr 2025 einen Anteil von 51,83 % des Segments und wird bis 2031 voraussichtlich mit einer CAGR von 10,83 % wachsen.
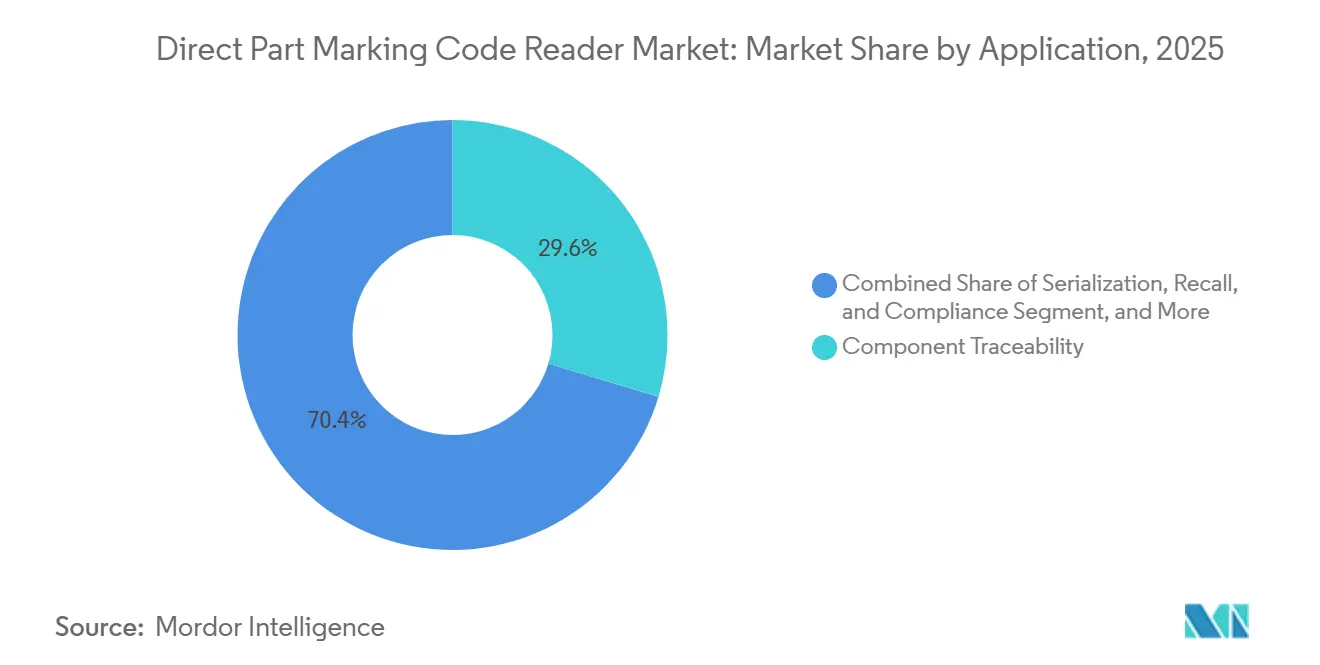
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 29,63 % des Segments auf die Komponentenverfolgung, während Serialisierung, Rückruf und Compliance bis 2031 voraussichtlich mit einer CAGR von 10,93 % wachsen werden.
- Nach Endverbraucherbranche hielt die Automobilindustrie im Jahr 2025 einen Anteil von 27,83 % des Segments, während Medizinprodukte und Pharmazeutika bis 2031 voraussichtlich mit einer CAGR von 10,43 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 38,53 % am Markt für Direct-Part-Marking-Code-Reader auf den asiatisch-pazifischen Raum, der bis 2031 voraussichtlich mit einer CAGR von 10,27 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Direct-Part-Marking-Code-Reader
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückverfolgbarkeitspflichten in der regulierten Fertigung | +2.1% | Global, mit höchster Konzentration in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Industrie 4.0 und MES-ERP-Integration | +1.7% | Global, mit asiatisch-pazifischem Raum und Europa als führende Regionen beim Einsatzumfang | Mittelfristig (2–4 Jahre) |
| Elektronik- und Automobilkomponentenfertigung | +1.5% | Kern im asiatisch-pazifischen Raum, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Notwendigkeit, beschädigte und kontrastarme Codes zu lesen | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Markierungs-zu-Lese-Rückmeldung für die Qualitätskontrolle | +0.6% | Automobilintensive Regionen, darunter Deutschland, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| KI-Dekodierung für gemischte Produktionslinien mit unterschiedlichen Oberflächen | +0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückverfolgbarkeitspflichten stärken die regulatorische Nachfrage
Der Markt für Direct-Part-Marking-Code-Reader profitiert von Vorschriften, die verlangen, dass eine dauerhafte Kennzeichnung mit jedem regulierten Teil verknüpft bleibt. Die FDA-Verordnung zum Qualitätsmanagementsystem trat am 2. Februar 2026 in Kraft und gleicht die Qualitätssysteme für Geräte mit den Anforderungen der ISO 13485 ab, einschließlich UDI-bezogener Kontrollen.[1] U.S. Food and Drug Administration, "Verordnung zum Qualitätsmanagementsystem," U.S. Food and Drug Administration Das EUDAMED-UDI- und Geräteregistrierungsmodul wurde am 28. Mai 2026 verpflichtend, was die Registrierungspflichten für betroffene Gerätehersteller unmittelbarer machte. Hersteller, die dasselbe Gerät in mehreren Ländern vertreiben, müssen häufig separate Registrierungs- und Rückverfolgbarkeitsprozesse unterstützen. Diese Anforderung begünstigt Lesegeräte, die maschinenlesbare Kennzeichnungen während der Produktion verifizieren können. Automobil- und Luft- und Raumfahrtlieferanten sehen sich ebenfalls Kundenspezifikationen für eine gleichbleibende Qualität von Direct-Part-Markierungen gegenüber.[2]Europäische Kommission, "UDI/Geräteregistrierung," Europäische Kommission
Industrie 4.0 und MES-ERP-Integration unterstützen die vernetzte Produktion
Der Markt für Direct-Part-Marking-Code-Reader wird von Herstellern unterstützt, die Scanereignisse mit Produktions- und Geschäftsaufzeichnungen verknüpfen. ISA-95 definiert Modelle für den Informationsaustausch zwischen Unternehmenssystemen und Fertigungsabläufen.[3] Internationale Gesellschaft für Automatisierung, "ISA-95: Integration von Unternehmens- und Steuerungssystemen," Internationale Gesellschaft für Automatisierung, Ein Lesegerät kann eine Teileidentität an ein Manufacturing-Execution-System senden, einen Arbeitsauftrag aktualisieren und einen Nichtkonformitätsdatensatz unterstützen, ohne Daten erneut eingeben zu müssen. Diese Fähigkeit macht das Gerät zu einem Teil des Produktionsinformationsflusses und nicht zu einem separaten Prüfwerkzeug. Vernetzte Lesegeräte müssen mit Fabrikkommunikationsprotokollen wie OPC UA, PROFINET und EtherNet/IP zusammenarbeiten. Die Markierungs-zu-Lese-Rückmeldung kann es auch ermöglichen, dass ein fehlgeschlagener Lesevorgang eine Überprüfung des vorgelagerten Markierungsprozesses auslöst.
Elektronik- und Automobilproduktion hält die Nachfrage nach Lesegeräten aufrecht
Der Markt für Direct-Part-Marking-Code-Reader folgt den Produktionsvolumina in Elektronik- und Automobilkomponentenwerken. Elektroniklinien verwenden dauerhafte Kennzeichnungen zur Unterstützung der Rückverfolgbarkeit über Wafer-, Leiterplatten- und verpackte Geräteprozesse hinweg. Die Elektrifizierung von Fahrzeugen fügt Komponenten hinzu, die Markierungen erfordern, die Hitze, Abrieb und chemischer Einwirkung standhalten. Lasermarkiersysteme können Direct-Part-Markierungen auf Metallteile aufbringen, die den Anforderungen der industriellen Rückverfolgbarkeit entsprechen. Batteriezellen, -module und -pakete schaffen daher Anwendungen, bei denen herkömmliche Etiketten ungeeignet sind. Servicenetzwerke können markierte Teile auch verwenden, um Ersatzkomponenten zu verifizieren, wenn Fahrzeugsoftware und -hardware verknüpft bleiben müssen.
KI-Dekodierung verbessert Ergebnisse bei schwierigen Markierungen
Der Markt für Direct-Part-Marking-Code-Reader profitiert von Dekodierungswerkzeugen, die für beschädigte, schwache und ungleichmäßige Codes entwickelt wurden. Herkömmliche Lesegeräte können einen Code ablehnen, wenn sein Kontrast oder seine Reflexion unter einen festen Schwellenwert fällt. Keyence gibt an, dass seine SR-X-Serie einen dedizierten KI-Chip und ein auf mehr als 100.000 Code-Bildern basierendes Lernverfahren verwendet.[4]Keyence Corporation, "KI-gestützter Code-Reader SR-X-Serie," Keyence Corporation Dieser Ansatz kann Lesevorgänge auf Oberflächen mit Öl, flachen Markierungen, partiellem Tintenverlust oder kleinen Defekten unterstützen. Eine im Jahr 2026 veröffentlichte Studie berichtete von einer mittleren durchschnittlichen Präzision von 95,68 % bei der Barcode-Erkennung unter schwierigen industriellen Bedingungen. Fortschreitender Verschleiß bei Nadelprägungswerkzeugen kann die Markierungsqualität dennoch so weit verändern, dass Wartung und Neukalibrierung erforderlich werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapital- und Integrationskosten bei Bestandsanlagen | -1.8% | Global, am stärksten in Südamerika, Süd- und Südostasien sowie KMU-geprägten europäischen Volkswirtschaften | Mittelfristig (2–4 Jahre) |
| Lesbarkeit von reflektierenden, gekrümmten und beschädigten Markierungen | -1.3% | Global, insbesondere Automobil- und Luft- und Raumfahrtbranche | Kurzfristig (≤ 2 Jahre) |
| Kalibrierung über Markierungs-Lesegerät-Kombinationen hinweg | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsrisiken durch vernetzte Lesegeräte | -0.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachrüstkosten bei Bestandsanlagen schränken Upgrade-Entscheidungen ein
Der Markt für Direct-Part-Marking-Code-Reader sieht sich in älteren Anlagen, die nicht für moderne vernetzte Geräte ausgelegt wurden, mit der größten Hürde konfrontiert. Ältere speicherprogrammierbare Steuerungen benötigen möglicherweise eine Protokollübersetzung, bevor ein Lesegerät Daten an ein Manufacturing-Execution-System senden kann. Ingenieursstunden und Gateway-Software können 2–3 Mal so viel kosten wie die Lesegeräte-Hardware. Kleinere Betriebe in Südamerika, Südostasien und Teilen Europas haben möglicherweise Schwierigkeiten, diesen Gesamtaufwand zu rechtfertigen. Lesegerät-als-Dienstleistung und verwaltete Kalibrierungsverträge verlagern die Ausgaben von Investitionsbudgets auf Betriebsbudgets. Diese Vereinbarungen können den Zugang verbessern, schaffen aber auch eine längere Lieferantenbeziehung, die Käufer sorgfältig bewerten müssen.
Oberflächenvariationen schränken die zuverlässige Lesbarkeit ein
Der Markt für Direct-Part-Marking-Code-Reader muss die Markierung von gekrümmten, reflektierenden und beanspruchten Oberflächen berücksichtigen. Nadelprägungsmarkierungen auf Aluminiumguss, Lasermarkierungen auf polierten Befestigungselementen und chemische Markierungen auf elektrolytischen Oberflächen erfordern unterschiedliche Beleuchtungs- und Dekodierungseinstellungen. Ein für ein Material kalibriertes Gerät kann bei einem anderen intermittierende Leseausfälle verursachen. Linien mit gemischten Materialien können daher Verzögerungen erfahren, wenn Markierungen wiederholt geprüft oder angepasst werden müssen. OMRON stellte im April 2025 den VHV5-F mit Autofokus und X-Mode-6.0-Dekodierung für schwierige Lesebedingungen vor. ISO/IEC 29158 bietet eine Grundlage für die Qualitätsbewertung von Direct-Part-Markierungen, obwohl materialspezifische Implementierungen nach wie vor uneinheitlich sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot: Hardware hält die größte Umsatzbasis, während Dienstleistungen am schnellsten wachsen
Hardware hielt im Jahr 2025 einen Anteil von 68,43 % am Markt für Direct-Part-Marking-Code-Reader, was die kapitalintensive Natur von fest montierten Installationen widerspiegelt. Automobil-, Elektronik- und Luft- und Raumfahrtlinien benötigen Lesegeräte, Objektive, Beleuchtung und Halterungen, die auf Teilebewegung und Code-Position abgestimmt sind. Diese Installationen unterstützen eine stabile Prüfung bei hohen Produktionsgeschwindigkeiten. Werke bevorzugen auch die lokale Verarbeitung, bei der Reaktionszeit und Linienkontinuität wichtig sind. Die große installierte Basis schafft wiederkehrende Möglichkeiten für Austausch, Konfigurationsänderungen und Leistungsverbesserungen.
Software spielt eine kleinere Umsatzrolle, gewinnt aber an Wert, da KI-Dekodierungs- und Modellverwaltungsfunktionen zu Standardkaufanforderungen werden. Sie hilft Lesegeräten, variablen Kontrast, Code-Platzierung und Oberflächenbedingungen über Produktionslinien hinweg zu bewältigen. Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 9,23 % wachsen, der schnellsten Rate in diesem Segment. Kalibrierung, Wartung und KI-Modellaktualisierungen helfen Herstellern, die Leistung aufrechtzuerhalten, wenn sich Markierungen und Linienbedingungen ändern. Cognex stellte im Januar 2025 die KI-gestützten Barcode-Lesegeräte DataMan 290 und 390 für Anwendungen mit variabler Code-Qualität und Oberflächenbedingungen vor. Der Markt für Direct-Part-Marking-Code-Reader entwickelt sich in Richtung fortlaufender Supportmodelle, ohne den Bedarf an dedizierter Hardware zu verringern.


Nach Technologie: CMOS führt die aktuelle Nutzung an, während hybride Systeme an Relevanz gewinnen
Bildbasierte CMOS-Technologie entfiel im Jahr 2025 auf einen Anteil von 69,73 % am Markt für Direct-Part-Marking-Code-Reader. Ihre Position spiegelt eine Balance aus Kosten, Bildqualität und Anwendbarkeit in der Elektronik-, Automobil- und allgemeinen Industrieproduktion wider. CMOS-Systeme erfassen dichte Codes und unterstützen Beleuchtungsanordnungen für unterschiedliche Teiloberflächen. Sie passen auch zu Linien, die mehrere Code-Größen, Markierungspositionen und Produktvarianten verarbeiten. Festkörperbildgebung bleibt eine praktische Grundlage für Lieferanten, die KI-Funktionen zu bestehenden Lesegeräteplattformen hinzufügen.
Laserbasierte Lesegeräte behalten eine Rolle in Anwendungen mit großem Abstand, gleichmäßig markierten Oberflächen und klaren Sichtbedingungen. Hybrid und multimodale Technologie wird bis 2031 voraussichtlich mit einer CAGR von 10,37 % wachsen. Diese Geräte kombinieren Bildgebung mit strukturiertem Licht oder mehreren Beleuchtungsquellen für Linien, die Laserätzen, Nadelprägung und Tintenstrahldruck verwenden. Diese Flexibilität kann den Bedarf an einem separaten Lesegerät an jeder Markierungsstation reduzieren. Keyence brachte im April 2024 die SR-X-Serie mit 6-Kern-Parallelverarbeitung, einem dedizierten KI-Chip und Autofokus von 32 mm bis 1.000 mm auf den Markt. Der Markt für Direct-Part-Marking-Code-Reader verlagert sich hin zu Systemen, die unter gemischten Produktionsbedingungen arbeiten können.
Nach Markierungsverfahren: Laserätzen führt die Einführung und die Prognoseexpansion an
Laserätzen hielt im Jahr 2025 einen Anteil von 51,83 % des Markierungsverfahrensegments. Das Verfahren erzeugt einen dauerhaften Code auf Metallteilen ohne den Einsatz von Verbrauchsmaterialien. Es kann die Lesbarkeit nach Hitze-, Abrieb- und chemischer Einwirkung erhalten. Diese Eigenschaften unterstützen seinen Einsatz bei Motorkomponenten, implantierbaren Geräten, Luft- und Raumfahrtbefestigungselementen und batteriebezogenen Teilen. Lasergeätzte Data-Matrix-Codes unterstützen auch die formale Prüfung anhand von Markierungsqualitätserwartungen.
Laserätzen wird bis 2031 voraussichtlich mit einer CAGR von 10,83 % wachsen, der schnellsten Rate unter den aufgeführten Markierungsverfahren. Die Entwicklung von Faserlasern verbessert die Markierung auf wärmeempfindlichen Materialien. Nadelprägung behält eine kostengetriebene installierte Basis, bei der niedrigere Gerätekosten wichtiger sind als feine Markierungsqualität. Chemisches Ätzen bleibt in spezialisierten Elektronik- und Halbleiteranwendungen relevant, bei denen Oberflächenstörungen begrenzt sein müssen. Tintenstrahl-, Form- und Thermospritzkennzeichnungen werden bei Nichtmetallmaterialien und Verpackungsanwendungen eingesetzt, bei denen eine Oberflächendurchdringung ungeeignet ist. Der Markt für Direct-Part-Marking-Code-Reader muss diese Alternativen unterstützen, auch wenn Laserätzen sein zentraler industrieller Anwendungsfall bleibt.
Nach Anwendung: Komponentenverfolgung hält die größte Rolle, während Compliance sich beschleunigt
Komponentenverfolgung entfiel im Jahr 2025 auf einen Anteil von 29,63 % des Anwendungssegments. Sie verbindet die Identität jedes Teils mit dem Produktionspunkt und erhält die Verknüpfung durch Montage, Vertrieb, Service und Lebensende aufrecht. Hersteller nutzen den Datensatz, um Komponenten innerhalb einer Produktions- oder Lieferkettenhistorie zu lokalisieren. Diese Funktion unterstützt das Qualitätsmanagement durch die Identifizierung spezifischer Chargen und Teile. Sie liefert auch die Basisinformationen, die von vielen anderen Lesegeräteanwendungen genutzt werden.
Die Verfolgung von Teilen in der Fertigung verfolgt Teile durch Arbeitsstationen, während Qualitätsprüfung und Markierungsverifizierung beurteilen, ob Codes die Lesbarkeitsanforderungen erfüllen. Bestands- und Anlagenverfolgung erweitert den Einsatz von Lesegeräten in Lagerhäuser und Wartungsabläufe, wo Etiketten sich verschlechtern können. Serialisierung, Rückruf und Compliance werden bis 2031 voraussichtlich mit einer CAGR von 10,93 % wachsen. Ein im Juni 2025 veröffentlichter FDA-Leitlinienentwurf befasste sich mit UDI-Anforderungen für Kombinationsprodukte und unterstützt die breitere Verwendung von Kennzeichnungen für Produkte, die Geräte- und Arzneimittel- oder biologische Elemente kombinieren. Versand- und Serviceteilverifizierung gewinnt ebenfalls an Relevanz, da Hersteller authentifizierte Komponenten über Servicekanäle hinweg anstreben.
Nach Endverbraucherbranche: Automobilindustrie führt die aktuelle Nachfrage an, während medizinische Anwendungen zunehmen
Die Automobilindustrie hielt im Jahr 2025 einen Anteil von 27,83 % des Endverbrauchersegments. Der Sektor hat seit Jahrzehnten in die Komponentenverfolgung in Antriebsstrang-, Fahrwerk- und Lieferantenbetrieben investiert. Qualitätsvorschriften und OEM-Spezifikationen verstärken die Anforderung an lesbare dauerhafte Markierungen. Elektrifizierte Fahrzeuge fügen batteriebezogene Teile hinzu, die eine dauerhafte Kennzeichnung unter anspruchsvollen Betriebsbedingungen benötigen. Hochdurchsatz-Automobillinien bevorzugen auch fest montierte Lesegeräte, die eine gleichbleibende Prüfung gewährleisten können.
Elektronik und Halbleiter bilden die nächste wichtige Endverbrauchergruppe, da hochwertige Komponenten durch komplexe Produktionsschritte hindurch identifiziert werden müssen. Luft- und Raumfahrt sowie Verteidigung setzen Premium-Lesegeräte ein, bei denen strenge Teilehistorie und Code-Qualität erforderlich sind. Medizinprodukte und Pharmazeutika werden bis 2031 voraussichtlich mit einer CAGR von 10,43 % wachsen. OMRON stellte im Juni 2026 das VHV5-SRV-Barcode-Verifizierungssystem für die 100%ige Inline-Prüfung in der Pharma- und Life-Sciences-Produktion vor. Industriemaschinen, Logistik, Lebensmittel und Getränke, Energie und Versorgungsunternehmen fügen diverse, kleinere Anwendungen hinzu. Ihre Einführung hängt von Rückverfolgbarkeitsanforderungen, Automatisierungsgraden und der Möglichkeit ab, Installationskosten zu rechtfertigen.
Geografische Analyse
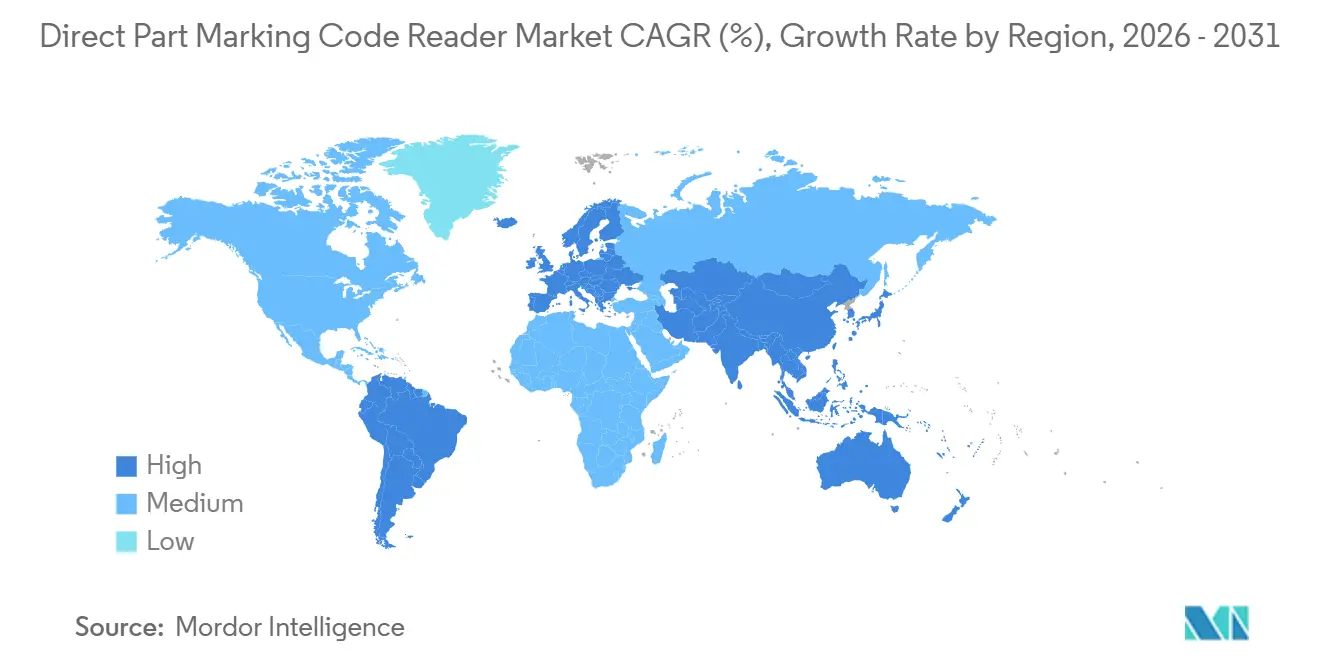
Der asiatisch-pazifische Raum entfiel im Jahr 2025 auf einen Anteil von 38,53 % am Markt für Direct-Part-Marking-Code-Reader und wird bis 2031 voraussichtlich mit einer CAGR von 10,27 % wachsen. Die Region vereint große Produktionsbasen für Elektronik, Halbleiter und Automobile. China, Japan, Südkorea und Indien unterstützen dichte Lieferantennetzwerke, die Komponentenidentifikation und -verifizierung benötigen. Japan ist auch die Heimat etablierter Lieferanten, darunter Keyence, OMRON, Panasonic Industry und DENSO WAVE. Indien baut durch das Production-Linked-Incentive-Programm für Mobilfertigung und Halbleiter Elektronikmontagkapazitäten auf. Diese Bedingungen platzieren die Nachfrage nach Lesegeräten in der Nähe der Anlagen, in denen dauerhafte Markierungen erstellt und geprüft werden.
Nordamerika und Europa bilden den nächsten wichtigen kombinierten Nachfragepool für den Markt für Direct-Part-Marking-Code-Reader. Die nordamerikanische Nachfrage kommt aus der Automobil-Antriebsstrang- und EV-Batterieproduktion, der Luft- und Raumfahrt sowie Verteidigung und der Medizinproduktherstellung. Änderungen des FDA-Qualitätssystems, die 2026 in Kraft traten, erhöhen den Fokus auf UDI-bezogene Produktionskontrollen. Deutsche Automobil- und Industriemaschinenclusters, französische Luft- und Raumfahrtlieferketten sowie Präzisionsfertigung in Italien und Spanien unterstützen Europa. Europäische Anforderungen an vernetzte Geräte machen Cybersicherheit auch zu einem Faktor bei Beschaffungsentscheidungen für vernetzte Lesegeräte.
Südamerika, der Nahe Osten und Afrika sowie andere europäische Standorte bieten sich entwickelnde Möglichkeiten mit unterschiedlichen Einschränkungen. Brasilien führt die südamerikanische Nachfrage durch Automobilmontage rund um den Fertigungskorridor São Paulo an. Tochtergesellschaften globaler OEMs richten lokale Markierungs- und Verifizierungsspezifikationen häufig an weltweiten Lieferantenstandards aus. Saudi-Arabien und die Vereinigten Arabischen Emirate bauen industrielle Kapazitäten in Bereichen auf, die Pharmazeutika und Luft- und Raumfahrtwartung umfassen. Südafrikas Automobilmontagewerke und Nigerias Reparatur- und Aufarbeitungsaktivitäten tragen zu einem begrenzteren afrikanischen Beitrag bei. Zugang zu Kapital, Produktionsinfrastruktur und Compliance-Anforderungen werden den Zeitpunkt einer breiteren Einführung an diesen Standorten bestimmen.

Wettbewerbslandschaft
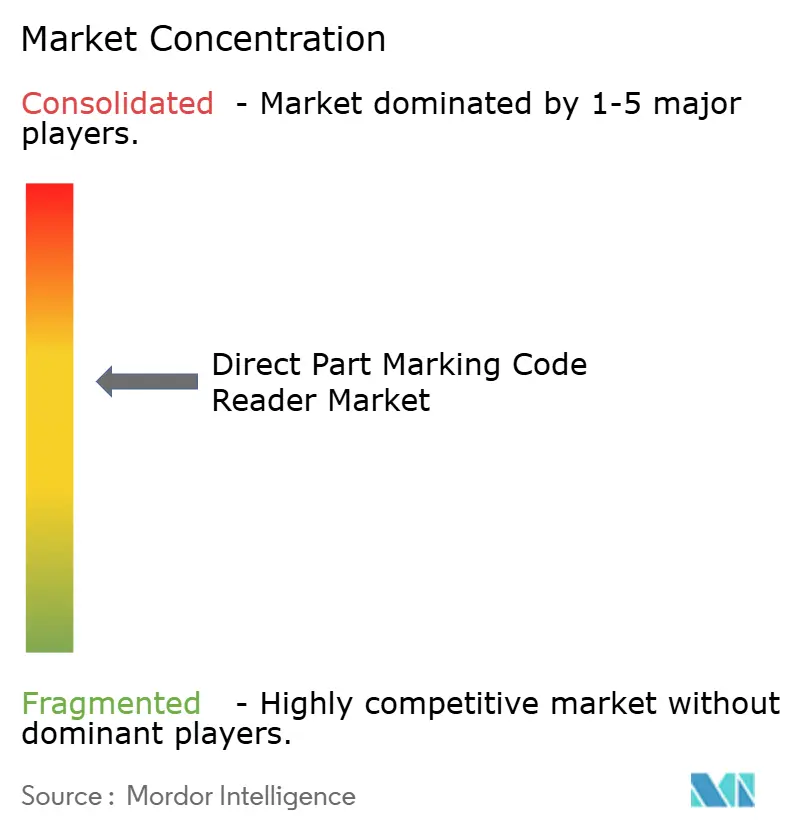
Der Markt für Direct-Part-Marking-Code-Reader ist bei industriellen fest montierten Systemen mäßig konsolidiert. Cognex, Keyence, OMRON und SICK haben starke Positionen in Anwendungen, die industrietaugliches Direct-Part-Marking-Lesen erfordern. Der Wettbewerb ist bei Handlesegeräten, Logistikscannern und regionalen Mittelmarkprodukten fragmentierter. Lieferanten differenzieren sich zunehmend durch Dekodierungsgenauigkeit, Edge-Verarbeitung und Integration mit vernetzten Fabriksystemen. Dies verlagert die Produktauswahl über Optik und Geräteformfaktor hinaus. Käufer vergleichen auch die Tiefe der Anwendungsunterstützung für ihre Teile, Markierungen, Oberflächen und Linienkommunikationen.
Cognex brachte im Mai 2026 das In-Sight-3900-Vision-System mit bis zu 25 MP Auflösung und Edge-KI-Verarbeitung ohne externen PC auf den Markt. OMRON stellte im März 2026 den VHV5-Inline-Verifizierer für die Echtzeit-Verifizierung von Code 128, Data Matrix, QR und Direct-Part-Markierungen vor. Zebra Technologies kündigte im September 2026 den NS42 Smart Vision Sensor mit Deep-Learning-Funktionen für geprägte Zeichen und Lasermarkierungen an. Diese Schritte zeigen, dass führende Unternehmen den Umfang der Prüf-, Lese- und Verifizierungsfunktionen erweitern. Der Markt für Direct-Part-Marking-Code-Reader wird auch durch Middleware- und Modellverwaltungsfähigkeiten geprägt, die Lesegeräte mit Produktionssystemen verbinden.
Preisgünstigere Direct-Part-Marking-Lesegeräte bieten eine Chance für kleine und mittelständische Hersteller, die keine komplexen Integrationsbudgets unterstützen können. Dieser Bedarf ist besonders relevant in Südamerika, Südostasien und Osteuropa. Hikrobot Technology und andere chinesische Herausforderer konkurrieren mit kostenorientierten Plattformen für Standard-Laserätzen-Data-Matrix-Anwendungen. Etablierte Lieferanten behalten einen Vorteil in Anwendungen, die komplexe Beleuchtung, schwierige Code-Wiederherstellung oder dokumentierte Cybersicherheitsprozesse erfordern. IEC 62443 befasst sich mit der Cybersicherheit für industrielle Automatisierungs- und Steuerungssysteme, was die Bedeutung einer sicheren Produktentwicklung für vernetzte Lesegeräte erhöht. Der Markt für Direct-Part-Marking-Code-Reader hat daher Raum für Preiswettbewerb, während Hochzuverlässigkeitsanforderungen Anbieter mit tieferen Anwendungsfähigkeiten begünstigen.
Branchenführer im Markt für Direct-Part-Marking-Code-Reader
-
Cognex Corporation
-
Keyence Corporation
-
Zebra Technologies Corporation
-
Datalogic S.p.A.
-
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: SICK brachte den sensingCam SEC200 auf den Markt, einen kompakten bildbasierten Code-Reader für Logistik- und Industrieumgebungen, der 1D- und 2D-Codes, QR- und Data-Matrix-Codes bei einer Auflösung von ≥0,2 mm unterstützt, mit einer Mehrcode-Fähigkeit von bis zu 25 Codes pro Scan und Ethernet-Integration für IIoT-Konnektivität. Das Produkt erweitert das Portfolio von SICK in den kosteneffizienten Bereich der industriellen Identifikation und stärkt seine Position gegenüber Mittelmarkherausforderern.
- September 2026: SICK brachte den sensingCam SEC200 auf den Markt, einen kompakten bildbasierten Code-Reader für Logistik- und Industrieumgebungen, der 1D- und 2D-Codes, QR- und Data-Matrix-Codes bei einer Auflösung von ≥0,2 mm unterstützt, mit einer Mehrcode-Fähigkeit von bis zu 25 Codes pro Scan und Ethernet-Integration für IIoT-Konnektivität. Das Produkt erweitert das Portfolio von SICK in den kosteneffizienten Bereich der industriellen Identifikation und stärkt seine Position gegenüber Mittelmarkherausforderern.
- Juni 2026: OMRON Automation brachte das VHV5-SRV-Barcode-Verifizierungssystem auf den Markt, eine Inline-Direct-Part-Marking-Verifizierungslösung, die mit bis zu 1.000 Markierungen pro Minute arbeitet und den ISO/IEC-Standards für 1D-, 2D- und Direct-Part-Marking-Codes entspricht. Das System kombiniert Lesegerät- und Verifiziererfunktionen für die Produktionslinienverifizierung in der Pharma-, Life-Sciences- und Automobilindustrie.
- Mai 2026: Cognex brachte das In-Sight-3900-Vision-System auf den Markt, das von Qualcomm-Dragonwing-Plattformen angetrieben wird, mit bis zu 25 MP Auflösung, 4-mal schnellerer Verarbeitung als die Vorgängergeneration und vollständiger Edge-KI-Ausführung ohne externen PC. Das System integriert Cognex OneVision für Cloud-to-Edge-KI-Modellverwaltung und zielt auf Hochgeschwindigkeitsverpackungs-, Automobil- und Elektronikinspektionsanwendungen ab.


Globaler Berichtsumfang für den Markt für Direct-Part-Marking-Code-Reader
Direct-Part-Marking-Code-Reader sind spezialisierte optische Scansysteme, die entwickelt wurden, um dauerhafte, kontrastreiche oder kontrastarme Codes zu lesen, die direkt auf industrielle Komponenten geätzt, gestempelt oder gedruckt wurden. Sie ermöglichen eine robuste Rückverfolgbarkeit, Qualitätskontrolle und Lebenszyklusverwaltung in rauen Fertigungsumgebungen, in denen herkömmliche Etiketten nicht verwendet werden können.
Der Markt für Direct-Part-Marking-Code-Reader ist segmentiert nach Angebot (Hardware, Software und Dienstleistungen), Technologie (bildbasiertes CMOS, laserbasiert sowie hybrid und multimodal), Markierungsverfahren (Laserätzen, Nadelprägung, chemisches Ätzen sowie Tintenstrahl-, Form- und Thermospritzkennzeichnungen), Anwendung (Komponentenverfolgung, Verfolgung von Teilen in der Fertigung, Qualitätsprüfung und Markierungsverifizierung, Bestands- und Anlagenverfolgung, Serialisierung, Rückruf und Compliance, Versand- und Serviceteilverifizierung sowie weitere Anwendungen), Endverbraucherbranche (Automobilindustrie, Elektronik und Halbleiter, Luft- und Raumfahrt sowie Verteidigung, Medizinprodukte und Pharmazeutika, Industriemaschinen und Metalle, Transport und Logistik, Lebensmittel, Getränke und Konsumgüter, Energie und Versorgungsunternehmen sowie weitere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Bildbasiertes CMOS |
| Laserbasiert |
| Hybrid und multimodal |
| Laserätzen |
| Nadelprägung |
| Chemisches Ätzen |
| Tintenstrahl-, Form- und Thermospritzkennzeichnungen |
| Komponentenverfolgung |
| Verfolgung von Teilen in der Fertigung |
| Qualitätsprüfung und Markierungsverifizierung |
| Bestands- und Anlagenverfolgung |
| Serialisierung, Rückruf und Compliance |
| Versand- und Serviceteilverifizierung |
| Weitere Anwendungen |
| Automobilindustrie |
| Elektronik und Halbleiter |
| Luft- und Raumfahrt sowie Verteidigung |
| Medizinprodukte und Pharmazeutika |
| Industriemaschinen und Metalle |
| Transport und Logistik |
| Lebensmittel, Getränke und Konsumgüter |
| Energie und Versorgungsunternehmen |
| Weitere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Angebot | Hardware | ||
| Software | |||
| Dienstleistungen | |||
| Nach Technologie | Bildbasiertes CMOS | ||
| Laserbasiert | |||
| Hybrid und multimodal | |||
| Nach Markierungsverfahren | Laserätzen | ||
| Nadelprägung | |||
| Chemisches Ätzen | |||
| Tintenstrahl-, Form- und Thermospritzkennzeichnungen | |||
| Nach Anwendung | Komponentenverfolgung | ||
| Verfolgung von Teilen in der Fertigung | |||
| Qualitätsprüfung und Markierungsverifizierung | |||
| Bestands- und Anlagenverfolgung | |||
| Serialisierung, Rückruf und Compliance | |||
| Versand- und Serviceteilverifizierung | |||
| Weitere Anwendungen | |||
| Nach Endverbraucherbranche | Automobilindustrie | ||
| Elektronik und Halbleiter | |||
| Luft- und Raumfahrt sowie Verteidigung | |||
| Medizinprodukte und Pharmazeutika | |||
| Industriemaschinen und Metalle | |||
| Transport und Logistik | |||
| Lebensmittel, Getränke und Konsumgüter | |||
| Energie und Versorgungsunternehmen | |||
| Weitere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Direct-Part-Marking-Code-Reader?
Der Markt für Direct-Part-Marking-Code-Reader hat im Jahr 2026 einen Wert von 1,08 Milliarden USD und wird bis 2031 voraussichtlich einen Wert von 1,56 Milliarden USD bei einer CAGR von 7,63 % erreichen.
Was treibt die Nachfrage nach Direct-Part-Marking-Code-Readern an?
Identifikationsvorschriften für Medizinprodukte, regulierte Rückverfolgbarkeit, vernetzte Fabriksysteme sowie die Automobil- und Elektronikproduktion unterstützen die Einführung.
Welches Angebot führt den Umsatz mit Direct-Part-Marking-Code-Readern an?
Hardware hielt im Jahr 2025 einen Anteil von 68,43 % des Umsatzes, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 9,23 % wachsen werden.
Welche Technologie wird am häufigsten für das Direct-Part-Marking-Lesen eingesetzt?
Bildbasiertes CMOS hielt im Jahr 2025 einen Anteil von 69,73 % des Technologiesegments, während hybrid und multimodale Systeme mit einer prognostizierten CAGR von 10,37 % das schnellste Wachstum aufweisen.
Welcher Endverbrauchersektor hat die stärkste Nachfrage?
Die Automobilindustrie hielt im Jahr 2025 einen Anteil von 27,83 % des Endverbrauchersegments. Medizinprodukte und Pharmazeutika werden bis 2031 voraussichtlich mit einer CAGR von 10,43 % wachsen.
Welche Region führt die Nachfrage nach Direct-Part-Marking-Readern an?
Der asiatisch-pazifische Raum entfiel im Jahr 2025 auf einen Anteil von 38,53 % des Umsatzes und wird bis 2031 voraussichtlich mit einer CAGR von 10,27 % wachsen.
Seite zuletzt aktualisiert am:



