
ダイレクトパーツマーキングコードリーダー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.08 十億米ドル |
| 市場規模 (2031) | 1.56 十億米ドル |
| Growth Rate (2026 - 2031) | 7.63 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるダイレクトパーツマーキングコードリーダー市場分析
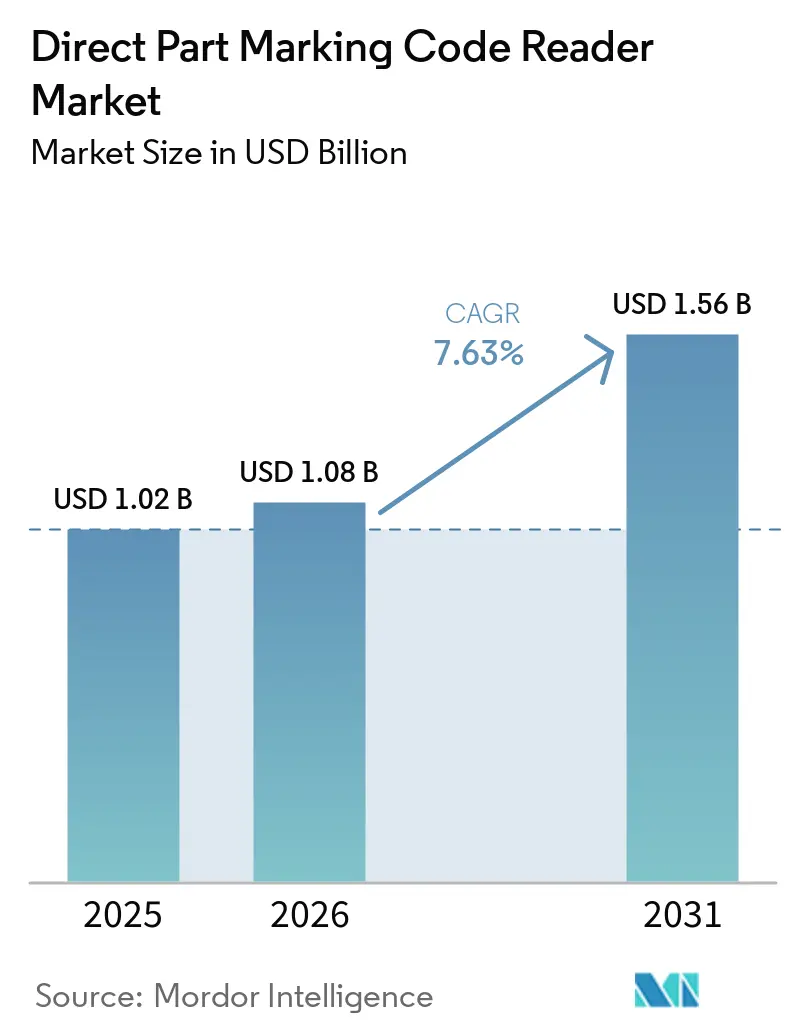
ダイレクトパーツマーキングコードリーダー市場規模は、2025年に1.02 ビリオン 米ドル、2026年に1.08 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 7.63%で拡大し、2031年までに1.56 ビリオン 米ドルに達する見込みです。規制上のトレーサビリティ規則により、医療機器、自動車部品、航空宇宙部品において読み取り可能な恒久的識別子が必要とされています。コネクテッド製造システムもリーダーを生産、品質、企業記録に近づけています。サプライヤーは、厳しいライン条件に対応するイメージング、AIデコーディング、サービスモデルで対応しています。コストのかかる改修作業、マーク品質のばらつき、コネクテッドデバイスのセキュリティ要件が、既存の多くの工場での導入を依然として遅らせています。
主要レポートのポイント
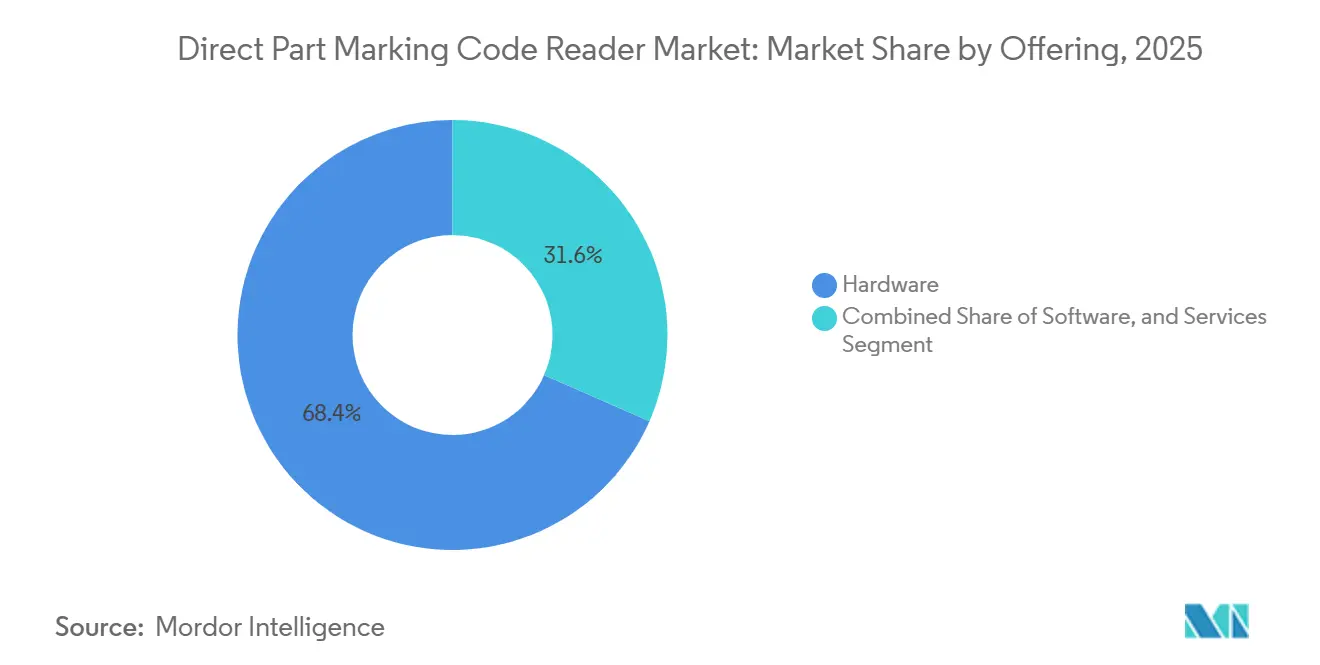
- 提供形態別では、ハードウェアが2025年のダイレクトパーツマーキングコードリーダー市場シェアの68.43%を占め、サービスは2031年にかけてCAGR 9.23%で拡大する見込みです。
- 技術別では、イメージベースCMOSが2025年の技術セグメントの69.73%を占め、ハイブリッドおよびマルチモーダル技術は2031年にかけてCAGR 10.37%で拡大する見込みです。
- マーキング方法別では、レーザーエッチングが2025年のセグメントの51.83%を占め、2031年にかけてCAGR 10.83%で拡大する見込みです。
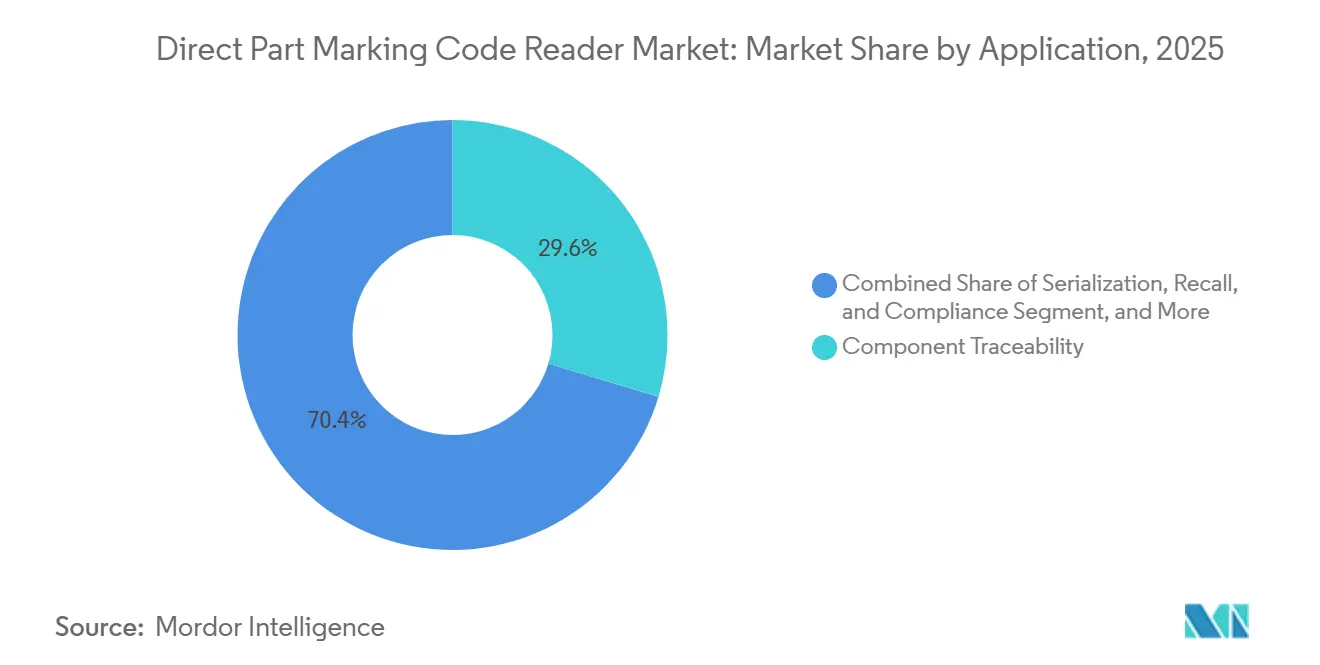
- 用途別では、部品トレーサビリテが2025年のセグメントの29.63%を占め、シリアライゼーション、リコール、コンプライアンスは2031年にかけてCAGR 10.93%で拡大する見込みです。
- エンドユーザー産業別では、自動車が2025年のセグメントの27.83%を占め、医療機器および医薬品は2031年にかけてCAGR 10.43%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年のダイレクトパーツマーキングコードリーダー市場シェアの38.53%を占め、2031年にかけてCAGR 10.27%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ダイレクトパーツマーキングコードリーダー市場のグローバルトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制された製造業におけるトレーサビリティ義務 | +2.1% | 北米と欧州に最も集中するグローバル | 中期(2〜4年) |
| インダストリー4.0およびMES-ERP統合 | +1.7% | アジア太平洋と欧州が導入規模をリードするグローバル | 中期(2〜4年) |
| 電子機器および自動車部品製造 | +1.5% | アジア太平洋がコアで、北米と欧州に波及 | 中期(2〜4年) |
| 損傷した低コントラストコードのみ取りニーズ | +0.9% | グローバル | 短期(2年以内) |
| 品質管理のためのマーク対読み取りフィードバック | +0.6% | ドイツ、日本、韓国を含む自動車密集地域 | 長期(4年以上) |
| 混合表面生産ラインのためのAIデコーディング | +0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
トレーサビリティ義務が規制需要を強化
ダイレクトパーツマーキングコードリーダー市場は、規制された各部品に耐久性のある識別子を紐付けることを義務付ける規則から恩恵を受けています。FDA品質マネジメントシステム規制は2026年2月2日に発効し、UDI関連管理を含むISO 13485要件とデバイス品質システムを整合させています。[1]米国食品医薬品局、「品質マネジメントシステム規制」、米国食品医薬品局 EUDAMEDのUDIおよびデバイス登録モジュールは2026年5月28日に義務化され、対象デバイスメーカーにとって登録義務がより直近のものとなりました。複数の法域で同一デバイスを販売るメーカーは、別々の登録およびトレーサビリティプロセスをサポートしなければならないことが多くあります。この要件は、製造中に機械可読識別子を検証できるリーダーを有利にします。自動車および航空宇宙のサプライヤーも、一貫したダイレクトパーツマーク品質に関する顧客仕様に直面しています。[2]欧州委員会、「UDI/デバイス登録」、欧州委員会
インダストリー4.0およびMES-ERP統合がコネクテッド生産を支援
ダイレクトパーツマーキングコードリーダー市場は、スキャンイベントを生産および業務記録に紐付けるメーカーによって支えられています。ISA-95は、エンタープライズシステムと製造オペレーション間の情報交換モデルを定義しています。[3]国際オートメーション学会、「ISA-95:エンタープライズ制御システム統合」、国際オートメーション学会 リーダーは部品のIDを製造実行システムに送信し、作業指示を更新し、データを再入力することなく不適合記録をサポートできます。この機能により、デバイスは独立した検査ツールではなく、生産情報フローの一部となります。コネクテッドリーダーは、OPC UA、PROFINET、EtherNet/IPなどの工場通信と連携する必要があります。マーク対読み取りフィードバックにより、読み取り失敗が上流のマーキングプロセスのレビューをトリガーすることも可能です。
電子機器および自動車生産がリーダー需要を持続
ダイレクトパーツマーキングコードリーダー市場は、電子機器および自動車部品工場の生産量に連動しています。電子機器ラインは、ウェーハ、プリント回路基板、パッケージデバイスのプロセス全体でトレーサビリティをサポートするために恒久的識別子を使用します。自動車の電動化により、熱、摩耗、化学的暴露に耐えられるマークが必要な部品が追加されています。レーザーマーキングシステムは、産業用トレーサビリティのニーズを満たす金属部品にダイレクトパーツマークを適用できます。バッテリーセル、モジュール、パックは、通常のラベルが不適切な用途を生み出します。サービスネットワークも、車両のソフトウェアとハードウェアを紐付けたままにする必要がある場合に、マーク付き部品を使用して交換部品を検証できます。
AIデコーディングが困難なマークの結果を改善
ダイレクトパーツマーキングコードリーダー市場は、損傷した、かすかな、不均一なコード向けに設計されたデコーディングツールから恩恵を受けています。従来のリーダーは、コントラストや反射率が固定閾値を下回るとコードを拒否することがあります。Keyenceは、SR-Xシリーズが専用AIチップと10万枚以上のコード画像に基づく学習を使用していると述べています。[4]Keyence Corporation、「AIパワードコードリーダーSR-Xシリーズ」、Keyence Corporation このアプローチは、油分のある表面、浅いマーク、部分的なインク損失、または小さな欠陥のある表面での読み取りをサポートできます。2026年に発表された研究では、困難な産業条件下でのバーコード認識において平均精度95.68%が報告されました。ドットピーンツールの進行的な摩耗は、依然としてマーク品質を変化させ、メンテナンスと再調整が必要になることがあります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブラウンフィールドの設備投資および統合コスト | -1.8% | 南米、南アジアおよび東南アジア、中小企業が多い欧州経済圏で最も深刻なグローバル | 中期(2〜4年) |
| 反射面、曲面、損傷マークの読み取り性 | -1.3% | グローバル、特に自動車および航空宇宙 | 短期(2年以内) |
| マーキングとリーダーの組み合わせにわたるキャリブレーション | -0.8% | グローバル | 中期(2〜4年) |
| コネクテッドリーダーからのサイバーセキュリティリスク | -0.6% | 北米と欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ブラウンフィールドの改修コストがアップグレード判断を制約
ダイレクトパーツマーキングコードリーダー市場は、現代のコネクテッドデバイス向けに設計されていない古い施設において最大の障壁に直面しています。レガシープログラマブルロジックコントローラーは、リーダーが製造実行システムにデータを送信する前にプロトコル変換が必要になる場合があります。エンジニアリング時間とゲートウェイソフトウェアは、リーダーハードウェアの2〜3倍のコストがかかることがあります。南米、東南アジア、欧州の一部の小規模工場は、その総費用を正当化するのに苦労する場合があります。リーダーアズアサービスおよびマネージドキャリブレーション契約は、支出を設備投資予算から運営予算にシフトします。これらの取り決めはアクセスを改善できる一方で、購入者が慎重に評価しなければならない長期的なサプライヤー関係を生み出します。
表面のばらつきが信頼性の高い読み取りを制限
ダイレクトパーツマーキングコードリーダー市場は、曲面、反射面、応力のかかった表面のマーキングに対処しなければなりません。鋳造アルミニウムへのドットピーンマーク、研磨されたファスナーへのレーザーマーク、電解表面への化学マークは、それぞれ異なる照明とデコーディング設定を必要とします。ある材料向けにキャリブレーションされたデバイスは、別の材料で断続的な読み取り不能を返すことがあります。混合材料ラインは、マークが繰り返し検査や調整を必要とする場合に遅延が生じることがあります。OMRONは2025年4月に、困難な読み取り条件向けのオートフォーカスとX-Mode 6.0デコーディングを備えたVHV5-Fを発表しました。ISO/IEC 29158はダイレクトパーツマーク品質評価の基準を提供していますが、材料固有の実装は依然として不均一です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:ハードウェアが最大の収益基盤を保持し、サービスが最速で拡大
ハードウェアは2025年のダイレクトパーツマーキングコードリーダー市場シェアの68.43%を占め、固定マウント展開の資本集約的な性質を反しています。自動車、電子機器、航空宇宙ラインは、部品の動きとコード位置に合わせたリーダー、レンズ、照明、マウントを必要とします。これらの設置は、高い生産速度での安定した検査をサポートします。工場はまた、応答時間とライン継続性が重要な場合に、ローカル処理を好みます。大規模な設置済みベースは、交換、設定変更、性能アップグレードの繰り返しの機会を生み出します。
ソフトウェアは収益面での役割は小さいですが、AIデコーディングとモデル管理機能が標準的な購入要件となるにつれて価値を高めています。ソフトウェアは、生産ライン全体でのコントラストのばらつき、コード配置、表面条件にリーダーが対応するのを助けます。サービスは2031年にかけてCAGR 9.23%で拡大する見込みであり、このセグメントで最速の成長率です。キャリブレーション、メンテナンス、AIモデルの更新は、マークとライン条件が変化する中でメーカーが性能を維持するのを助けます。Cognexは2025年1月に、コード品質と表面条件が変動する用途向けにDataMan 290および390 AIパワードバーコードリーダーを発表しました。ダイレクトパーツマーキングコードリーダー市場は、専用ハードウェアの必要性を減らすことなく、継続的なサポートモデルへと移行しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


技術別:CMOSが現在の使用をリードし、ハイブリッドシステムが関連性を高める
イメージベースCMOS技術は2025年のダイレクトパーツマーキングコードリーダー市場シェアの69.73%を占めました。その地位は、電子機器、自動車、一般産業生産全体でのコスト、画像品質、適用性のバランスを反映しています。CMOSシステムは高密度コードをキャプチャし、さまざまな部品表面に対応した照明配置をサポートします。また、複数のコードサイズ、マーク位置、製品バリアントを扱うラインにも適合します。ソリッドステートイメージングは、既存のリーダープラットフォームにAI機能を追加するサプライヤーにとって実用的な基盤であり続けます。
レーザーベースリーダーは、一貫してマークされた表面と明確な視野条件を持つ長距離スタンドオフ用途での役割を維持しています。ハイブリッドおよびマルチモーダル技術は2031年にかけてCAGR 10.37%で拡大する見込みです。これらのデバイスは、レーザーエッチング、ドットピーン、インクジェットマークを使用するラインに対して、イメージングと構造化光または複数の照明源を組み合わせます。この柔軟性により、各マーキングステーションに個別のリーダーを設置する必要性を減らすことができます。Keyenceは2024年4月に、6コア並列処理、専用AIチップ、32mmから1,000mmのオートフォーカスを備えたSR-Xシリーズを発売しました。ダイレクトパーツマーキングコードリーダー市場は、混合生産条件に対応できるシステムへとシフトしています。
マーキング方法別:レーザーエッチングが導入と予測拡大をリード
レーザーエッチングは2025年のマーキング方法セグメントの51.83%を占めました。この方法は、消耗材料を使用せずに金属部品に恒久的なコードを作成します。熱、摩耗、化学的暴露後も読み取り可能性を維持できます。これらの特性は、エンジン部品、埋め込み型デバイス、航空宇宙ファスナー、バッテリー関連部品での使用をサポートします。レーザーエッチングされたデータマトリックスコードも、マーク品質基準に対する正式な検査をサポートします。
レーザーエッチングは2031年にかけてCAGR 10.83%で拡大する見込みであり、記載されたマーキング方法の中で最速の成長率です。ファイバーレーザーの開発により、熱に敏感な材料へのマーキングが改善されています。ドットピーンは、細かいマーク品質よりも低い設備コストが重要なコスト主導の設置済みベースを維持しています。ケミカルエッチングは、表面の乱れを最小限に抑える必要がある特殊な電子機器および半導体用途で引き続き関連性があります。インクジェット、モールド、溶射マークは、表面への浸透が不適切な非金属材料およびパッケージング用途で使用されます。ダイレクトパーツマーキングコードリーダー市場は、レーザーエッチングが中心的な産業用途であり続ける中でも、これらの代替手段をサポートしなければなりません。
用途別:部品トレーサビリティが最大の役割を保持し、コンプライアンスが加速
部品トレーサビリティは2025年の用途セグメントの29.63%を占めました。各部品のIDを生産ポイントに紐付け、組み立て、流通、サービス、廃棄までのリンクを維持します。メーカーは記録を使用して、生産またはサプライチェーンの履歴内の部品を特定します。この機能は、特定のロットと部品を識別することで品質管理をサポートします。また、他の多くのリーダー用途で使用される基本情報も提供します。
仕掛品追跡は作業ステーションを通じて部品を追跡し、品質検査およびマーク検証はコードが読み取り可能性要件を満たしているかどうかを評価します。在庫および資産追跡は、ラベルが劣化する可能性がある倉庫やメンテナンス業務へのリーダーの使用を拡大します。シリアライゼーション、リコール、コンプライアンスは2031年にかけてCAGR 10.93%で拡大する見込みです。2025年6月に発行されたFDAドラフトガイダンスは、コンビネーション製品のUDI要件に対応し、デバイスと薬物または生物学的要素を組み合わせた製品の識別子のより広い使用をサポートしています。出荷およびサービス部品の検証も、メーカーがサービスチャネル全体で認証された部品を求めるにつれて関連性が高まっています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:自動車が現在の需要をリード、医療用途が進展
自動車は2025年のエンドユーザーセグメントの27.83%を占めました。このセクターは数十年にわたり、パワートレイン、シャシー、サプライヤー業務全体で部品トレーサビリティに投資してきました。品質規則とOEM仕様は、読み取り可能な恒久的マークの要件を強化しています。電動化された車両は、厳しい動作条件下での耐久性のある識別が必要なバッテリー関連部品を追加します。高スループットの自動車ラインも、一貫した検査を提供できる固定マウントリーダーを好みます。
電子機器および半導体は、高価値部品が複雑な生産ステップを通じて識別を必要とするため、次の主要なエンドユーザーグループを形成しています。航空宇宙および防衛は、厳格な部品履歴とコード品質が要求されるプレミアムリーダーを使用します。医療機器および医薬品は2031年にかけてCAGR 10.43%で拡大する見込みです。OMRONは2026年6月に、医薬品およびライフサイエンス生産における100%インライン検査向けにVHV5-SRVバーコード検証システムを発表しました。産業機械、物流、食品・飲料、エネルギー、ユーティリティは多様な小規模用途を追加します。これらの導入は、トレーサビリティニーズ、自動化レベル、設置コストを正当化する能力に依存します。
地域分析
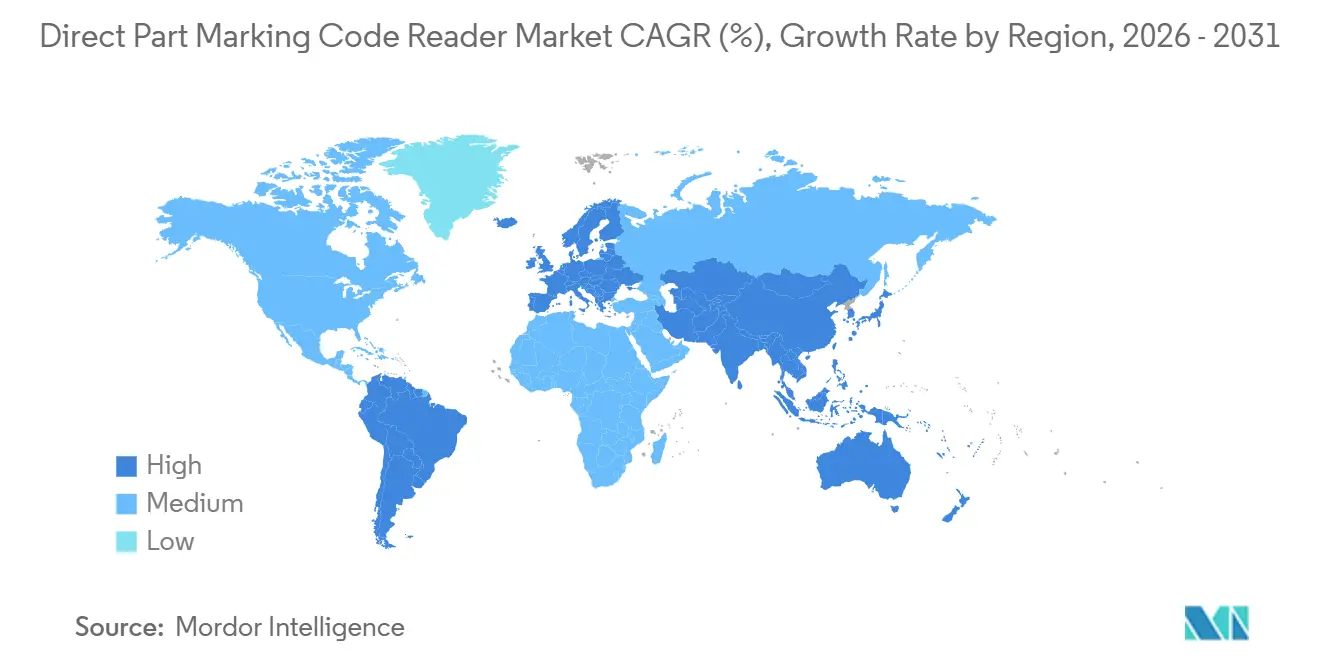
アジア太平洋は2025年のダイレクトパーツマーキングコードリーダー市場シェアの38.53%を占め、2031年にかけてCAGR 10.27%で拡大する見込みです。この地域は、大規模な電子機器、半導体、自動車生産基盤を組み合わせています。中国、日本、韓国、インドは、部品識別と検証を必要とする密なサプライヤーネットワークをサポートしています。日本はまた、Keyence、OMRON、Panasonic Industry、DENSO WAVEを含む確立されたサプライヤーの本拠地でもあります。インドは、携帯電話製造および半導体向けの生産連動型インセンティブプログラムを通じて電子機器組み立て能力を追加しています。これらの条件により、リーダーの需要は恒久的マークが作成・確認される施設の近くに置かれます。
北米と欧州は、ダイレクトパーツマーキングコードリーダー市場の次の主要な合計需要プールを形成しています。北米の需要は、自動車パワートレインおよびEVバッテリー生産、航空宇宙および防衛、医療機器製造から来ています。2026年に発効したFDA品質システムの変更により、UDI関連の生産管理への注目が高まっています。ドイツの自動車および産業機械クラスター、フランスの航空宇宙サプライチェーン、イタリアとスペインの精密製造が欧州をサポートしています。欧州のコネクテッドデバイス要件も、ネットワーク接続されたリーダーの調達決定においてサイバーセキュリティを重要な要素にしています。
南米、中東・アフリカ、その他の欧州地域は、異なる制約を持つ発展途上の機会を提供しています。ブラジルはサンパウロ製造回廊周辺の自動車組み立てを通じて南米の需要をリードしています。グローバルOEMの子会社は、現地のマーク・検証仕様をグローバルサプライヤー基準に合わせることが多くあります。サウジアラビアとアラブ首長国連邦は、医薬品や航空宇宙メンテナンスを含む分野で産業能力を構築しています。南アフリカの自動車組み立て工場とナイジェリアの修理・改修活動は、より限定的なアフリカへの貢献を占めています。資本へのアクセス、生産インフラ、コンプライアンス要件が、これらの地域でのより広い導のタイミングを決定します。

競合ランドスケープ
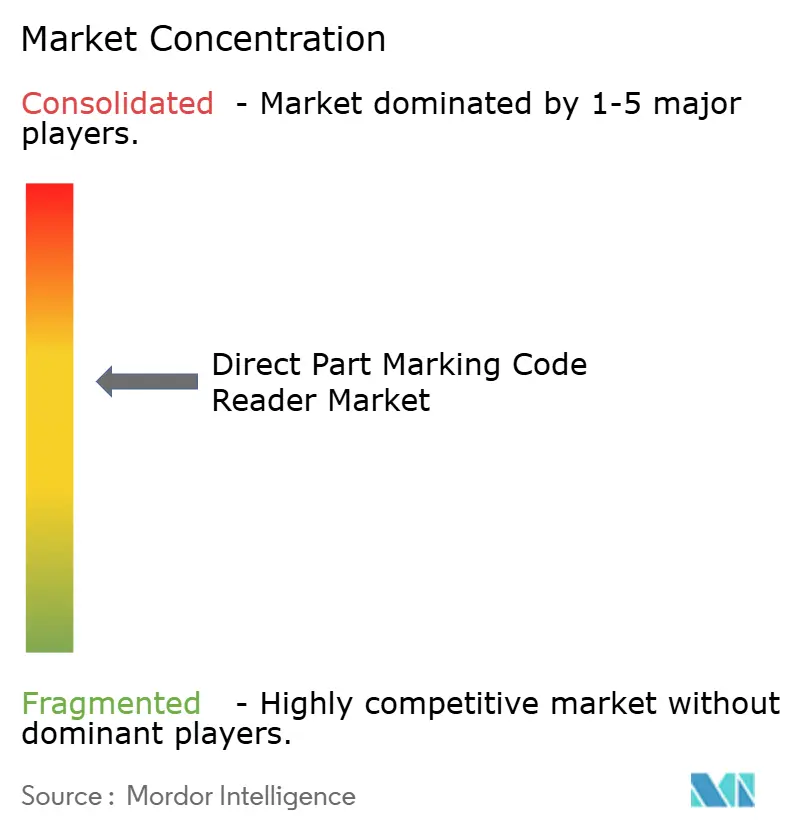
ダイレクトパーツマーキングコードリーダー市場は、産業用固定マウントシステムにおいて中程度に集約されています。Cognex、Keyence、OMRON、SICKは、産業グレードのダイレクトパーツマーク読み取りを必要とする用途で強固な地位を持っています。ハンドヘルドシステム、物流スキャナー、地域の中間市場製品では競争がより分散しています。サプライヤーは、デコーディング精度、エッジ処理、コネクテッドファクトリーシステムとの統合を通じて差別化を図っています。これにより、製品選択は光学系とデバイスフォームファクターを超えたものになります。購入者はまた、部品、マーク、表面、ラインコミュニケーションに対するアプリケーションサポートの深さを比較します。
Cognexは2026年5月に、外部PCなしで最大25MPの解像度とエッジAI処理を備えたIn-Sight 3900ビジョンシステムを発売しました。OMRONは2026年3月に、Code 128、データマトリックス、QR、ダイレクトパーツマークのリアルタイム検証向けにVHV5インラインベリファイアを発表しました。Zebra Technologiesは2026年9月に、エンボス文字とレーザーマーク向けのディープラーニング機能を備えたNS42スマートビジョンセンサーを発表しました。これらの動きは、主要企業が検査、読み取り、検証機能の範囲を拡大していることを示しています。ダイレクトパーツマーキングコードリーダー市場は、リーダーを生産システムに接続するミドルウェアとモデル管理機能によっても形成されています。
低価格のダイレクトパーツマークリーダーは、複雑な統合予算をサポートできない中小規模メーカーに機会を提供します。このニーズは、南米、東南アジア、東欧で特に関連性があります。Hikrobot Technologyおよびその他の中国の挑戦者は、標準的なレーザーエッチングデータマトリックス用途向けにコスト志向のプラットフォームで競争しています。確立されたサプライヤーは、複雑な照明、困難なコードの回復、または文書化されたサイバーセキュリティプロセスを必要とする用途で優位性を維持しています。IEC 62443は産業オートメーションおよび制御システムのサイバーセキュリティに対応しており、コネクテッドリーダーの安全な製品開発の重要性を高めています。ダイレクトパーツマーキングコードリーダー市場は、したがって価格競争の余地がある一方で、高信頼性要件はより深いアプリケーション能力を持つベンダーを有利にします。
ダイレクトパーツマーキングコードリーダー産業リーダー
Cognex Corporation
Keyence Corporation
Zebra Technologies Corporation
Datalogic S.p.A.
Honeywell International Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:SICKは、1Dおよび2Dコード、QR、データマトリックスコードをサポートし、解像度≥0.2mm、1スキャンあたり最大25コードのマルチコード機能、IIoT接続のためのイーサネット統合を備えた、物流および産業環境向けのコンパクトなイメージベースコードリーダーであるsensingCam SEC200を発売しました。この製品はSICKのポートフォリオをコストアクセスしやすい産業識別に拡大し、中間市場の挑戦者に対するポジションを強化します。
- 2026年9月:SICKは、1Dおよび2Dコード、QR、データマトリックスコードをサポートし、解像度≥0.2mm、1スキャンあたり最大25コードのマルチコード機能、IIoT接続のためのイーサネット統合を備えた、物流および産業環境向けのコンパクトなイメージベースコードリーダーであるsensingCam SEC200を発売しました。この製品はSICKのポートフォリオをコストアクセスしやすい産業識別に拡大し、中間市場の挑戦者に対するポジションを強化します。
- 2026年6月:OMRON Automationは、1分あたり最大1,000マークで動作し、1D、2D、ダイレクトパーツマークコードのISO/IEC規格に準拠したインラインダイレクトパーツマーク検証ソリューションであるVHV5-SRVバーコード検証システムを発売しました。このシステムは、医薬品、ライフサイエンス、自動車生産ラインの検証向けにリーダーとベリファイアの機能を組み合わせています。
- 2026年5月:Cognexは、Qualcomm Dragonwingプラットフォームを搭載し、最大25MPの解像度、前世代比4倍の処理速度、外部PCなしの完全なエッジAI実行を備えたIn-Sight 3900ビジョンシステムを発売しました。このシステムはCognex OneVisionをクラウドからエッジへのAIモデル管理に統合し、高速パッケージング、自動車、電子機器検査用途をターゲットとしています。


グローバルダイレクトパーツマーキングコードリーダー市場レポートの範囲
ダイレクトパーツマーキングコードリーダーは、産業部品に直接エッチング、スタンプ、または印刷された恒久的な高コントラストたは低コントラストコードを読み取るために設計された特殊な光学スキャニングシステムであり、従来のラベルが使用できない過酷な製造環境において堅牢なトレーサビリティ、品質管理、ライフサイクル管理を可能にします。
ダイレクトパーツマーキングコードリーダー市場レポートは、提供形態(ハードウェア、ソフトウェア、サービス)、技術(イメージベースCMOS、レーザーベース、ハイブリッドおよびマルチモーダル)、マーキング方法(レーザーエッチング、ドットピーン、ケミカルエッチング、インクジェット・モールド・溶射マーク)、用途(部品トレーサビリティ、仕掛品追跡、品質検査およびマーク検証、在庫および資産追跡、シリアライゼーション・リコール・コンプライアンス、出荷およびサービス部品検証、その他の用途)、エンドユーザー産業(自動車、電子機器および半導体、航空宇宙および防衛、医療機器および医薬品、産業機械および金属、輸送および物流、食品・飲料・消費財、エネルギーおよびユーティリティ、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| イメージベースCMOS |
| レーザーベース |
| ハイブリッドおよびマルチモーダル |
| レーザーエッチング |
| ドットピーン |
| ケミカルエッチング |
| インクジェット、モールド、溶射マーク |
| 部品トレーサビリティ |
| 仕掛品追跡 |
| 品質検査およびマーク検証 |
| 在庫および資産追跡 |
| シリアライゼーション、リコール、コンプライアンス |
| 出荷およびサービス部品検証 |
| その他の用途 |
| 自動車 |
| 電子機器および半導体 |
| 航空宇宙および防衛 |
| 医療機器および医薬品 |
| 産業機械および金属 |
| 輸送および物流 |
| 食品、飲料、消費財 |
| エネルギーおよびユーティリティ |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 提供形態別 | ハードウェア | ||
| ソフトウェア | |||
| サービス | |||
| 技術別 | イメージベースCMOS | ||
| レーザーベース | |||
| ハイブリッドおよびマルチモーダル | |||
| マーキング方法別 | レーザーエッチング | ||
| ドットピーン | |||
| ケミカルエッチング | |||
| インクジェット、モールド、溶射マーク | |||
| 用途別 | 部品トレーサビリティ | ||
| 仕掛品追跡 | |||
| 品質検査およびマーク検証 | |||
| 在庫および資産追跡 | |||
| シリアライゼーション、リコール、コンプライアンス | |||
| 出荷およびサービス部品検証 | |||
| その他の用途 | |||
| エンドユーザー産業別 | 自動車 | ||
| 電子機器および半導体 | |||
| 航空宇宙および防衛 | |||
| 医療機器および医薬品 | |||
| 産業機械および金属 | |||
| 輸送および物流 | |||
| 食品、飲料、消費財 | |||
| エネルギーおよびユーティリティ | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
ダイレクトパーツマーキングコードリーダー市場の規模は?
ダイレクトパーツマーキングコードリーダー市場は2026年に1.08 ビリオン 米ドルであり、CAGR 7.63%で2031年までに1.56 ビリオン 米ドルに達する見込みです。
ダイレクトパーツマーキングコードリーダーの需要を促進しているものは何ですか?
医療機器識別規則、規制されたトレーサビリティ、コネクテッドファクトリーシステム、自動車および電子機器生産が導入を支えています。
ダイレクトパーツマーキングコードリーダーの収益をリードしている提供形態はどれですか?
ハードウェアは2025年の収益の68.43%を占め、サービスは2031年にかけてCAGR 9.23%で拡大する見込みです。
ダイレクトパーツマーク読み取りに最も使用されている技術はどれですか?
イメージベースCMOSは2025年の技術セグメントの69.73%を占め、ハイブリッドおよびマルチモーダルシステムは10.37%で最速の予測CAGRを持っています。
最も強い需要を持つエンドユーザーセクターはどれですか?
自動車は2025年のエンドユーザーセグメントの27.83%を占めました。医療機器および医薬品は2031年にかけてCAGR 10.43%で拡大する見込みです。
ダイレクトパーツマーキングリーダーの需要をリードしている地域はどこですか?
アジア太平洋は2025年の収益の38.53%を占め、2031年にかけてCAGR 10.27%で拡大する見込みです。
最終更新日:



