
Tamanho e Participação do Mercado de Dispositivos de Raios-X Digitais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 16.15 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.23 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.52 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
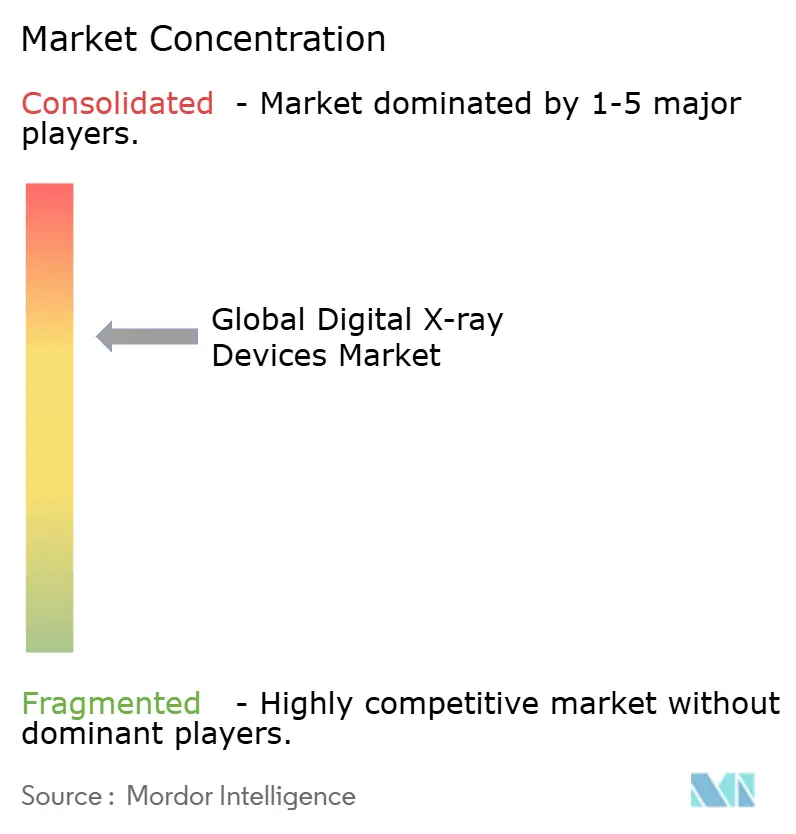
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Raios-X Digitais por Mordor Intelligence
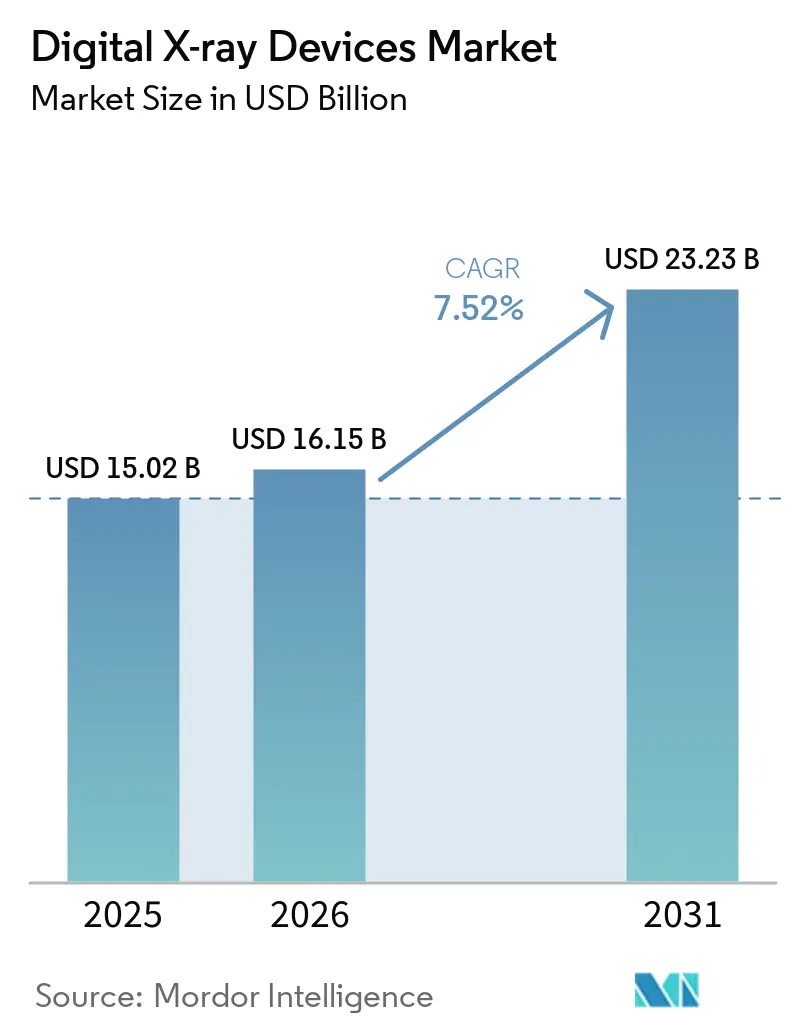
O tamanho do mercado de dispositivos de raios X digitais foi avaliado em USD 15,02 bilhões em 2025 e estima-se que cresça de USD 16,15 bilhões em 2026 para atingir USD 23,23 bilhões até 2031, a um CAGR de 7,52% durante o período de previsão (2026-2031). A substituição contínua de sistemas de filme e radiografia computadorizada (CR), maior ênfase no gerenciamento de dose e a crescente integração de IA sustentam essa trajetória de crescimento. As penalidades intensificadas do Medicare sobre CR, o aumento da demanda por imagens de doenças crônicas e a otimização do fluxo de trabalho hospitalar continuam a acelerar as atualizações para radiografia direta (DR), enquanto as plataformas portáteis ampliam o acesso além do campus hospitalar. Detectores prontos para IA, tecnologia de contagem de fótons e soluções de fluxo de trabalho habilitadas para nuvem elevam os padrões de desempenho, criando nova pressão competitiva para os fornecedores tradicionais. Simultaneamente, restrições de matérias-primas em cintiladores de terras raras e lacunas no quadro de radiologistas introduzem riscos operacionais, obrigando os provedores a buscar inovações orientadas à produtividade.
Principais Conclusões do Relatório
- Por tecnologia, a radiografia direta liderou com 83,90% do tamanho do mercado de dispositivos de raios X digitais em 2025; a radiografia computadorizada deve declinar à medida que a DR avança a um CAGR de 7,95% até 2031.
- Por aplicação, a imagem torácica e pulmonar representou 32,21% da participação de receita em 2025; a imagem odontológica está pronta para expandir a um CAGR de 8,64% até 2031.
- Por portabilidade, os sistemas fixos baseados em sala detinham 63,25% do tamanho do mercado de dispositivos de raios X digitais em 2025, enquanto os sistemas portáteis exibem o maior CAGR projetado de 8,12% entre 2026 e 2031.
- Por usuário final, os hospitais responderam por 56,74% da participação do mercado de dispositivos de raios X digitais em 2025; os centros cirúrgicos ambulatoriais registram o crescimento mais rápido com um CAGR de 8,47% até 2031.
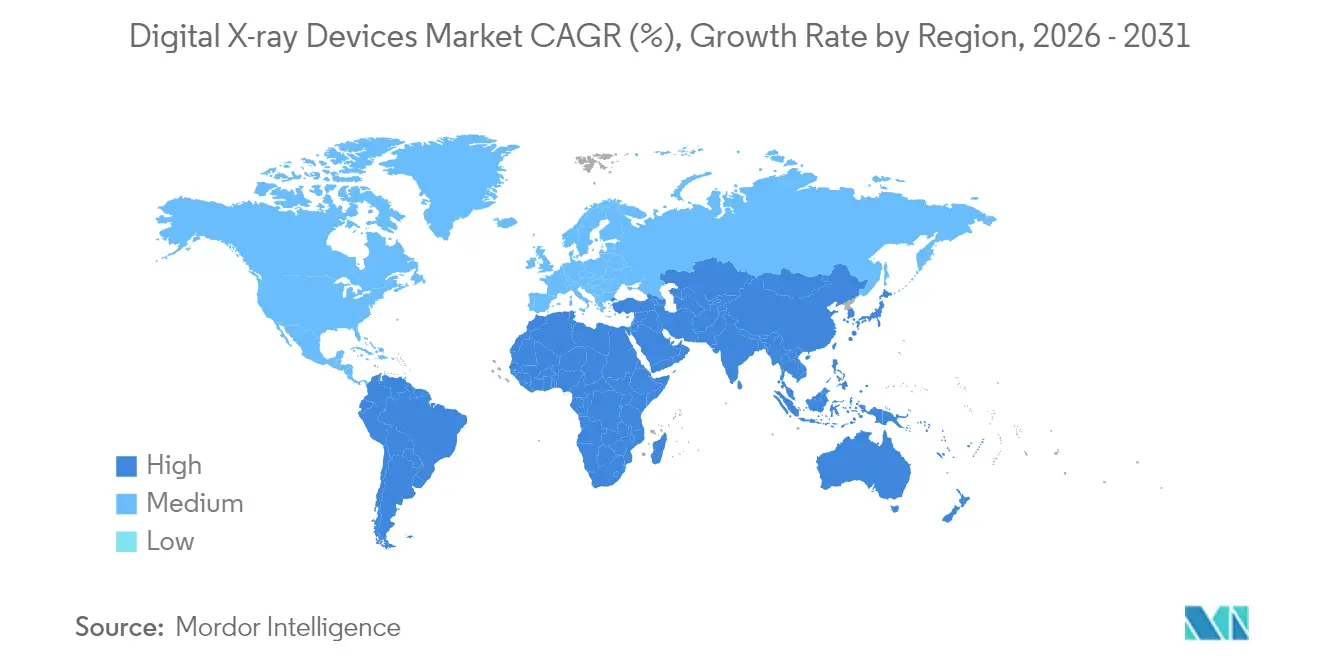
- Por geografia, a América do Norte manteve uma participação de 38,10% em 2025; a Ásia-Pacífico deve alcançar o CAGR regional mais rápido de 8,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente prevalência de doenças crônicas e distúrbios ortopédicos | +2.1% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Atualizações rápidas de detectores e IA em painéis de DR | +1.8% | América do Norte e APAC como núcleo, com expansão para a Europa | Médio prazo (2-4 anos) |
| Economia de custos e redução de dose em comparação com filme/CR | +1.5% | Global, particularmente em mercados emergentes | Curto prazo (≤ 2 anos) |
| Incentivos de aquisição para atualizações de retrofit em hospitais de médio porte | +1.2% | América do Norte e Europa, com expansão para APAC | Médio prazo (2-4 anos) |
| Crescimento dos ecossistemas de imagem no ponto de atendimento e domiciliar | +0.9% | Global, com adoção antecipada em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Expansão de redes de telerradiologia orientadas por IA | +0.7% | Global, acelerada em regiões carentes | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças Crônicas e Distúrbios Ortopédicos
O envelhecimento da população global amplia a base de pacientes que necessitam de imagens musculoesqueléticas e torácicas. Osteoporose, osteoartrite e doenças cardiopulmonares dominam agora o diagnóstico ambulatorial, impulsionando acompanhamentos radiográficos regulares que criam utilização repetida de equipamentos. A Organização Mundial da Saúde projeta que os distúrbios crônicos serão responsáveis por quase três quartos das mortes mundiais até 2030[1], consolidando firmemente a radiografia como ferramenta diagnóstica de primeira linha. As plataformas de DR aprimoradas por IA agregam valor ao detectar fraturas vertebrais sutis durante estudos de rotina, conforme demonstrado pelo algoritmo HealthOST da Nanox AI, que identificou milhares de casos não diagnosticados em unidades do NHS. A detecção precoce reduz os custos subsequentes e apoia o reembolso para imagens preventivas. A crescente demanda por imagens ortopédicas, portanto, sustenta a colocação consistente de unidades em hospitais, centros de imagem e clínicas ambulatoriais dentro do mercado de dispositivos de raios X digitais.
Atualizações Rápidas de Detectores e IA em Painéis de DR
Os detectores de painel plano agora incorporam computação embarcada que melhora os parâmetros de exposição, a supressão de ruído e a colimação automatizada. As arquiteturas de contagem de fótons aprimoram ainda mais a resolução espacial e as relações contraste-ruído, fornecendo aos clínicos mais informações diagnósticas em doses menores. Siemens Healthineers, GE Healthcare e outros fabricantes de equipamentos originais investem fortemente em roteiros conjuntos de hardware e software que estendem os ciclos de vida competitivos das frotas instaladas. A colaboração da GE Healthcare com a NVIDIA[2] ilustra essa mudança, com o objetivo de automatizar o posicionamento de imagens e as verificações de qualidade, reduzindo assim os tempos de exame e melhorando a produtividade dos técnicos. As instalações, portanto, priorizam detectores que possam receber atualizações contínuas de firmware, protegendo os investimentos de capital e reforçando o ritmo de inovação do mercado de dispositivos de raios X digitais.
Economia de Custos e Redução de Dose em Comparação com Filme/CR
A radiografia direta elimina o processamento de filmes, o descarte de produtos químicos e os custos de armazenamento físico. Além disso, o Medicare impõe um corte anual de 7% no reembolso de imagens de CR, acelerando a economia de conversão para locais que ainda utilizam sistemas de cassete. As plataformas de DR mostram consistentemente uma exposição à radiação 30–50% menor, ao mesmo tempo em que reduzem os tempos de ciclo de exame de minutos para segundos, permitindo que os departamentos de radiologia gerenciem volumes maiores de pacientes sem aumentar o quadro de pessoal. Esses ganhos reduzem os períodos de retorno para menos de dois anos em muitos centros de alto volume, tornando a adoção de DR financeiramente atraente tanto em mercados desenvolvidos quanto em mercados sensíveis ao preço. Os benefícios ambientais da eliminação de produtos químicos também ressoam com as metas de sustentabilidade hospitalar.
Incentivos de Aquisição para Atualizações de Retrofit em Hospitais de Médio Porte
Os kits de retrofit convertem salas analógicas ou de CR existentes em suítes completas de DR a um custo comparativamente modesto. Detectores sem fio e estações de trabalho modulares minimizam o tempo de inatividade da sala e preservam a infraestrutura legada. Contratos de serviço de equipamentos gerenciados liderados pelo governo em várias economias emergentes financiam essas atualizações, distribuindo o ônus financeiro ao longo de pagamentos de serviço plurianuais, ao mesmo tempo em que garantem o tempo de atividade. Para provedores sem orçamentos de capital completos, modelos de assinatura e pagamentos baseados em resultados tornam a DR acessível, o que, por sua vez, expande os volumes endereçáveis dentro do mercado de dispositivos de raios X digitais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto CAPEX e custo total de propriedade | -1.4% | Global; agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Lacunas de reembolso em ambientes ambulatoriais | -0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de radiologistas qualificados para fluxos de trabalho avançados de DR e IA | -0.6% | Global; mais grave em mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Risco na cadeia de suprimentos de cintiladores de terras raras | -0.4% | Global; concentrado na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX e Custo Total de Propriedade
Salas de DR premium com recursos avançados de IA podem ultrapassar USD 500.000, representando barreiras financeiras significativas para pequenos hospitais. Contratos de manutenção contínua, atualizações de segurança cibernética e substituições periódicas de detectores inflam os gastos ao longo do ciclo de vida. Nos Estados Unidos, os ajustes da Tabela de Honorários Médicos de 2025 cortaram o reembolso global de imagens em 3,55%, prolongando os horizontes de retorno sobre o investimento para novos equipamentos. As instalações, portanto, examinam os planos de capital com mais cuidado, atrasando algumas compras e favorecendo seletivamente kits de retrofit ou detectores recondicionados.
Lacunas de Reembolso em Ambientes Ambulatoriais
Os centros de imagem ambulatoriais e independentes dependem de reembolsos previsíveis para cobrir os arrendamentos de equipamentos. Os pagadores comerciais espelham cada vez mais os ajustes descendentes do Medicare, enquanto novos arranjos baseados em valor vinculam o pagamento aos resultados diagnósticos. Os centros menores não têm poder de negociação para negociar taxas mais altas, pressionando as margens e limitando os gastos de capital em DR. A complexidade regulatória em torno do reembolso de IA adiciona incerteza, amortecendo ainda mais o apetite de compra entre os provedores ambulatoriais dentro do mercado de dispositivos de raios X digitais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
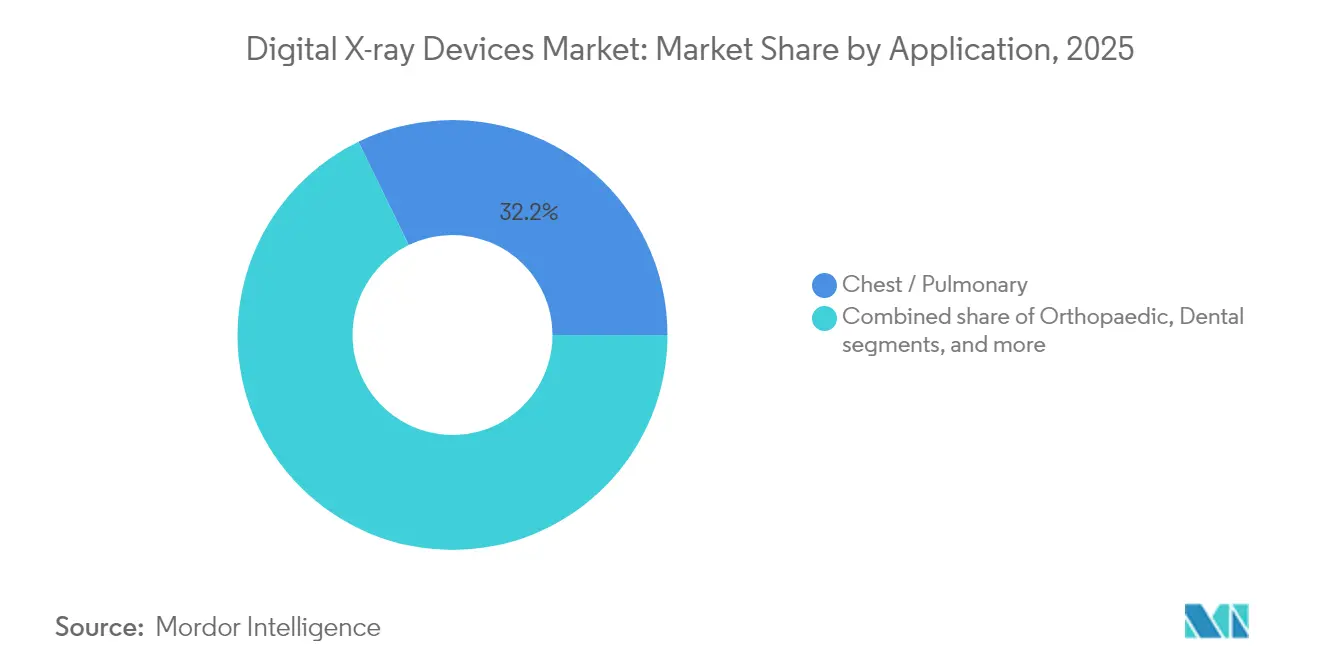
A Dominância da Imagem Torácica Impulsiona o Crescimento do VolumeOs estudos torácicos e pulmonares representaram 32,21% do tamanho do mercado de dispositivos de raios-X digitais em 2025. A elevada frequência de exames em ambientes de emergência, cuidados intensivos e consultas externas de rotina sustenta a utilização dos sistemas e incentiva a atualização contínua dos detectores. Detectores de painel plano de raios-X de silício amorfo são utilizados em imagens torácicas e ortopédicas. Os algoritmos de triagem por inteligência artificial para pneumonia e tuberculose aumentam a confiança diagnóstica, reforçando a radiografia digital como a modalidade de escolha para a avaliação respiratória de primeira linha. A imagiologia dentária regista a expansão mais rápida, com um CAGR de 8,64%, impulsionada por sensores intraorais compactos e deteção de cáries assistida por inteligência artificial, que agilizam os fluxos de trabalho no consultório. A imagiologia ortopédica também cresce de forma constante, à medida que as populações idosas necessitam de avaliações frequentes de fraturas e monitorização pós-operatória.
Além dos volumes, a radiografia torácica lidera a adoção de inteligência artificial porque as bibliotecas de imagens são extensas e a rotulagem é padronizada, permitindo o desenvolvimento rápido de algoritmos. Os sistemas portáteis de radiografia torácica implementados durante surtos de doenças infeciosas demonstraram um valor inequívoco, assegurando a continuidade dos cuidados e reduzindo os riscos de contaminação cruzada. Os consultórios dentários beneficiam da reconstrução tridimensional e das consultas baseadas na nuvem, aumentando o potencial de receita por visita. Em conjunto, estes fatores ampliam a combinação de aplicações do mercado de dispositivos de raios-X digitais, equilibrando segmentos maduros de elevado volume com nichos de especialidade de crescimento mais rápido.


Por Tecnologia:
A Transformação da Radiografia Direta se AceleraAs plataformas de radiografia direta capturaram 83,90% da participação do mercado de dispositivos de raios X digitais em 2025, com expansão contínua sustentada por qualidade de imagem superior, velocidade de fluxo de trabalho e reembolso favorável. Os detectores de contagem de fótons em avaliação mostram promessa para separação de dupla energia e dose mais baixa com igual resolução, marcando o próximo salto na inovação de detectores. A radiografia computadorizada permanece apenas em instalações com restrições orçamentárias, mas as crescentes penalidades de reembolso e a queda no preço das unidades de DR de nível básico impulsionam a conversão.
O setor de dispositivos de raios X digitais agora se diferencia principalmente no desempenho integrado de software, em vez do tamanho bruto do pixel do detector. Protocolos de aquisição inteligentes, alertas de manutenção preditiva e garantia de qualidade automatizada aumentam a confiança clínica enquanto reduzem os custos de serviço. Consequentemente, as equipes de aquisição avaliam a capacidade total do ecossistema de software antes de se comprometer com o hardware, cimentando o papel da radiografia direta como espinha dorsal tecnológica do mercado de dispositivos de raios X digitais.
Por Portabilidade:
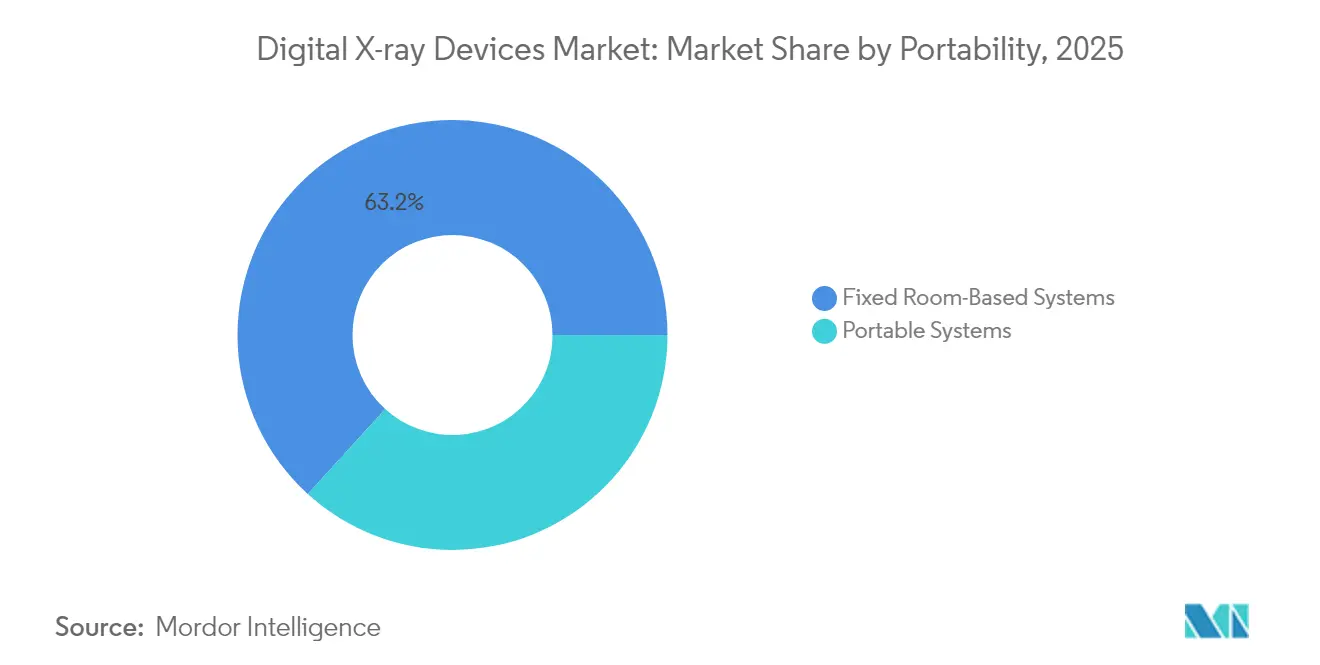
Sistemas Móveis Impulsionam a Expansão do AcessoOs sistemas fixos responderam por 63,25% do tamanho do mercado de dispositivos de raios X digitais em 2025, atendendo a centros de trauma, salas de cirurgia e departamentos de radiologia que exigem alta fidelidade de imagem e alto rendimento. Os sistemas portáteis avançam a um CAGR de 8,12% devido à adoção no ponto de atendimento, em UTIs e em cuidados domiciliares. Unidades portáteis com peso inferior a 4 kg permitem que os clínicos realizem exames em ambulâncias, clínicas rurais e ambientes residenciais sem transporte do paciente. Os testes de campo do sistema compacto X-air da Fujifilm registraram zero consultas perdidas, sublinhando o valor da mobilidade em comunidades geograficamente dispersas.
Melhorias nas baterias, blindagem leve e transferência de imagens por Wi-Fi reduzem os tempos de configuração e aceleram as decisões clínicas. A DR portátil também apoia a resposta a crises, permitindo triagem rápida durante desastres ou pandemias. À medida que os pagadores reembolsam cada vez mais os diagnósticos domiciliares, a mobilidade se torna uma dimensão competitiva central, ancorando o crescimento futuro em todo o mercado de dispositivos de raios X digitais.
Por Usuário Final:
Centros Ambulatoriais Lideram a Transformação do CrescimentoOs hospitais retiveram 56,74% da participação do mercado de dispositivos de raios X digitais em 2025, aproveitando amplas linhas de serviço e equipe disponível dia e noite para gerar volume de exames. No entanto, os centros cirúrgicos ambulatoriais registram um CAGR de 8,47% até 2031, impulsionados pela preferência dos pagadores por procedimentos ambulatoriais de menor custo e pela demanda dos pacientes por atendimento conveniente. Os centros exclusivos de imagem e as clínicas de atendimento de urgência também adquirem suítes compactas de DR para diferenciar suas ofertas de serviços.
O tamanho do mercado de dispositivos de raios X digitais para ambientes ambulatoriais aumenta ainda mais à medida que as ferramentas de IA reduzem a dependência de técnicos especializados, mitigando a taxa de vacância de 18,1% relatada para técnicos em radiologia em 2024. Os fornecedores de equipamentos respondem com pacotes completos que incluem treinamento, PACS em nuvem e suporte remoto. Essas soluções permitem que sites menores implantem imagens sofisticadas com quadro de pessoal limitado, impulsionando vendas incrementais de unidades e reforçando as tendências de descentralização.
Análise Geográfica
Mercado de Dispositivos de Raios-X Digitais da América do Norte
A América do Norte gerou 38,10% da receita de 2025 no mercado de dispositivos de raios-X digitais, ancorada por redes hospitalares maduras e ciclos de atualização acelerados motivados pelas penalidades do Medicare. Os fabricantes de equipamentos originais aumentaram as remessas de detectores após os hospitais norte-americanos priorizarem segurança radiológica, cibersegurança e prontidão para inteligência artificial em seus orçamentos de capital de 2025. O Canadá aplica metas semelhantes de redução de dose, enquanto o esquema de substituição do Seguro Popular do México canaliza recursos para centros de imagem provinciais. Apesar dessa escala, o crescimento anual modera para 7,05%, pois a substituição, e não a nova instalação, domina a demanda.
Mercado de Dispositivos de Raios-X Digitais da APAC, EMEA e América do Sul
A Ásia-Pacífico é o território de crescimento mais rápido, com CAGR de 8,55%, impulsionado por programas de construção de hospitais públicos de vários bilhões de dólares e pela expansão da cobertura de seguros da classe média. O plano Healthy China 2030 da China determina a expansão da capacidade de imagem no nível municipal, incentivando os fabricantes de equipamentos originais regionais a localizar a montagem de detectores. As iniciativas de cidades inteligentes e Ayushman Bharat da Índia ampliam o alcance diagnóstico rural, estimulando as vendas de radiografia digital portátil robusta. Enquanto isso, os fornecedores japoneses e sul-coreanos adquirem protótipos de contagem de fótons de alta tecnologia para subespecialidades cardiovasculares e oncológicas. No entanto, o risco na cadeia de suprimentos de cintiladores de terras raras pode elevar os preços finais caso as restrições à exportação persistam, introduzindo volatilidade nos ciclos de aquisição da Ásia-Pacífico. A Europa registra um CAGR estável de 7,45% até 2031, à medida que os sistemas universais de saúde substituem as frotas envelhecidas de radiografia computadorizada. A Diretiva Europeia de Proteção Radiológica impõe software de rastreamento de dose, elevando a adoção de radiografia digital com capacidade de inteligência artificial. A Alemanha e a França investem em redes de telerradiologia para atender regiões rurais, enquanto o Reino Unido avança com centros de diagnóstico comunitários que favorecem a radiografia digital portátil. O Oriente Médio e a África demonstram um CAGR de 8,02%, impulsionado por investimentos em múltiplas clínicas nos estados do Conselho de Cooperação do Golfo e pela expansão da penetração de seguros na África do Sul. A América do Sul cresce 7,78% com o modelo de concessão público-privada do Brasil financiando equipamentos de diagnóstico, combatendo a histórica suboferta.

Panorama regulatório
Nos Estados Unidos, os sistemas de raios X digitais e seus principais componentes devem cumprir os padrões de desempenho da FDA para radiografia diagnóstica (21 CFR 1020.30-1020.33), além de requisitos aplicáveis como o 21 CFR 1020.40 para sistemas de raios X do tipo gabinete. Essas regras definem expectativas quanto à blindagem, emissão de radiação, rotulagem e garantia de qualidade tanto para fabricantes quanto para prestadores de serviços. Separadamente, em 17 de junho de 2026, a FDA estabeleceu o status de classe II com controles especiais para softwares de imagem quantitativa baseados em aprendizado de máquina na radiologia, incluindo caminhos que permitem planos de controle de mudanças predeterminados, o que é relevante para fluxos de trabalho de DR habilitados por IA integrados com recursos de aquisição de raios X e controle de qualidade.
Na Europa, a conformidade permanece ancorada no Regulamento de Dispositivos Médicos da UE (MDR 2017/745), com ênfase contínua em avaliação clínica, vigilância pós-comercialização e rastreabilidade para equipamentos de radiografia e software integrado. A Comissão Europeia publicou uma proposta de Pacote de Simplificação legislativa em 16 de dezembro de 2025 para alterar o MDR/IVDR e reduzir a carga administrativa, mas ela ainda não havia sido promulgada até metade de 2026, portanto os fabricantes continuam planejando com base nos requisitos vigentes de avaliação de conformidade do MDR. Na China, a NMPA emitiu em fevereiro de 2026 um Plano de Desenvolvimento e Revisão de Normas da Indústria de Dispositivos Médicos para 2026 que inclui trabalhos de normas relacionadas à radiografia digital, e novos requisitos de BPF para dispositivos médicos entram em vigor em 1º de novembro de 2026, aumentando as exigências de documentação, controle de processos e preparação para auditorias nas cadeias de suprimento de dispositivos e detectores que atendem ao mercado.
Análise da cadeia de valor
A cadeia de valor dos dispositivos de raios X digitais vai desde matérias-primas, como cintiladores (incluindo materiais à base de césio e gadolínio) e vidro especial de grande área, até componentes essenciais como sensores CMOS, backplanes de TFT, conjuntos de gerador e tubo, e ânodos rotativos. Em seguida, os fabricantes de equipamentos originais (OEMs) integram detectores, gantries ou carrinhos móveis, software de aquisição e conectividade com PACS/RIS em sistemas de imagem completos.
A infraestrutura regulatória e de qualidade, incluindo os sistemas de qualidade ISO 13485, a segurança IEC 60601-1, a proteção contra radiação IEC 60601-1-3 e a norma IEC 60601-2-54 para radiografia/radioscopia, atua como camada de controle em todo o processo de design, fabricação e verificação. Os requisitos de documentação de cibersegurança têm se tornado cada vez mais evidentes nas revisões de sistemas conectados em rede dentro das submissões pré-comercialização. Os pontos de estrangulamento se concentram na capacidade limitada de refino de materiais cintiladores especiais, na alocação restrita de fábricas de semicondutores para sensores de imagem, e em extensões periódicas nos prazos de entrega de substratos de vidro de grande área (frequentemente citadas na faixa de 16 a 20 semanas), que podem se propagar para a disponibilidade de detectores e sistemas. Os ciclos de qualificação e mudança de projeto geralmente levam de 12 a 24 meses para novas tecnologias de detectores, criando um atraso estrutural entre a inovação em materiais ou sensores e a disponibilidade comercial ampla, enquanto a escassez de componentes pode estender os prazos de produção por vários meses. Além das vendas de equipamentos, a captura de valor se concentra em serviços, contratos de equipamentos gerenciados, ciclos de substituição de detectores e licenciamento recorrente de software, aumentando o papel das organizações de serviço de campo, distribuidores e parceiros de integração de TI empresarial na economia total do ciclo de vida.
Cenário Competitivo
As multinacionais de primeiro nível — Siemens Healthineers, GE Healthcare e Philips — mantêm portfólios extensos que abrangem suítes baseadas em sala, carrinhos móveis, detectores e informática empresarial. Elas se beneficiam de acordos de serviço verticalmente integrados e redes de canais estabelecidas, capturando contratos plurianuais de equipamentos gerenciados com grandes sistemas de saúde. A Siemens canalizou USD 27,38 bilhões para o desenvolvimento de tecnologia médica e abriu novas linhas de detectores de alto rendimento em 2025, garantindo a continuidade do fornecimento a longo prazo. A colaboração da GE Healthcare com a NVIDIA em 2025 posiciona a empresa na vanguarda das soluções de fluxo de trabalho autônomo, reformulando a dinâmica competitiva em direção ao valor do software.
Fabricantes de segundo nível, como Canon Medical, Agfa-Gevaert, Carestream e Fujifilm, aproveitam o patrimônio especializado em imagem e a produção eficiente em termos de custo para atender segmentos orientados ao valor. Eles se diferenciam por meio de kits de retrofit, detectores sem fio e pacotes de financiamento personalizados que ressoam com hospitais de médio porte. Enquanto isso, disruptores especializados como a Nanox visam a acessibilidade com designs de fonte de raios X de cátodo frio[4], usando modelos de assinatura para penetrar em mercados com poucos recursos. Fornecedores exclusivos de IA, incluindo Aidoc e Lunit, fazem parceria com fabricantes de equipamentos originais de hardware para agrupar algoritmos de suporte à decisão, migrando a ênfase competitiva dos componentes físicos para a inteligência de imagem.
Os depósitos de patentes para sensores de contagem de fótons, cintiladores de perovskita e colimação automatizada ultrapassam 5.000 pedidos desde 2022, indicando velocidade de inovação sustentada. As alianças na cadeia de suprimentos com fornecedores de cintiladores e fábricas de eletrônicos tornaram-se alavancas estratégicas críticas, particularmente após o quadro de licenciamento de exportação da China sobre gadolínio e lutécio. Os fornecedores que se protegem com acordos de fornecimento multirregionais e programas de reciclagem ganham resiliência, um diferenciador cada vez mais importante dentro do mercado de dispositivos de raios X digitais.
Líderes do Setor de Dispositivos de Raios-X Digitais
-
Canon Medical Systems Corporation
-
Fujifilm Holdings Corporation
-
GE Healthcare
-
Koninklijke Philips N.V.
-
Siemens Healthineers AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Raios-X Digitais
- Agfa-Gevaert
- Analogic
- Canon
- Carestream Health
- DRGEM Corporation
- Esaote S.p.A.
- FUJIFILM
- GE Healthcare
- Hitachi
- Hologic
- Konica Minolta
- Koninklijke Philips
- Lotus Healthcare
- Mindray
- Planmed
- Samsung Group
- Shimadzu
- Siemens Healthineers
- Skanray Technologies Limited
- United Imaging Healthcare Co., Ltd.
- Varex Imaging
- Vieworks Co., Ltd.

Oportunidades de mercado e perspectivas futuras
A governança de dose e a padronização de dados estão criando um espaço específico em atualizações de DR que incorporam monitoramento e relatório de dose ao fluxo de trabalho de rotina. Em fevereiro de 2026, a Comissão Europeia emitiu a Recomendação (Euratom) 2026/403 sobre o estabelecimento e uso de níveis de referência diagnósticos e apoio à padronização de dados de dose, incentivando os prestadores a operacionalizar o rastreamento consistente de dose entre unidades e fornecedores. Isso aumenta a demanda por salas de DR e sistemas portáteis capazes de exportar metadados estruturados de dose e exame de forma confiável, reforçando o argumento comercial para a substituição de instalações antigas de filme/CR e digitais não conectadas.
A automação de fluxo de trabalho é outra área de oportunidade concreta, ligada à escassez de radiologistas técnicos e às restrições de vazão, com a diferenciação avançando na direção de orientação no próprio dispositivo, verificações automáticas de qualidade e atualização de software. Em junho de 2026, a Agfa Radiology Solutions destacou recursos de automação inteligente em plataformas de DR voltados para reduzir a carga de trabalho manual por meio de orientação baseada em IA e garantia de qualidade automatizada, alinhando as prioridades de compra em direção à produtividade e repetibilidade tanto em salas fixas quanto em ambientes móveis. No lado do hardware, as melhorias de desempenho por dose em pilhas de detectores mais novos apoiam programas de retrofit e renovação de frota, especialmente onde restrições de capital favorecem atualizações em etapas por meio de detectores sem fio, estações de trabalho modulares e modelos de serviço gerenciado, em vez de reconstruções completas de salas.
Recent Industry Developments in Mercado de Dispositivos de Raios-X Digitais
- Janeiro de 2026: a Fujifilm anunciou a primeira instalação no Reino Unido da atualizada sala de raios X digital FDR Visionary Suite, na The Yorkshire Clinic. A instalação indica o investimento contínuo na modernização de DR baseada em salas e oferece um site de referência para atualizações focadas em fluxo de trabalho em mercados hospitalares europeus maduros.
- Novembro de 2025: a Canon Medical Systems iniciou as vendas do sistema móvel de raios X Mobirex i9 / Smart Edition, equipado com um detector de radiografia digital da série CXDI. O lançamento reforça a ênfase competitiva em carrinhos móveis de DR que combinam portabilidade com compatibilidade de ecossistema de detectores para imagens mais rápidas à beira do leito.
- Fevereiro de 2024: a Canon Medical Systems Europe apresentou o Xavion, um sistema digital de R/F controlado remotamente com suporte de IA, no Congresso Europeu de Radiologia. O anúncio destacou movimentos mais amplos dos fornecedores em direção à operação assistida por IA e a recursos de controle remoto que podem melhorar a consistência e reduzir a carga do operador em ambientes de imagem de alto volume.


Mercado de Dispositivos de Raios-X Digitais Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de dispositivos de raios-X digitais abrange sistemas de radiografia médica que capturam imagens utilizando radiografia computadorizada ou sensores digitais diretos em hospitais, centros de diagnóstico e ambientes de atendimento similares. Inclui sistemas de raios-X digitais fixos e portáteis e acessórios relacionados ao nível do dispositivo vendidos com o equipamento.
Exclusões do escopo: Imagens veterinárias, testes não destrutivos industriais e softwares de análise de imagens independentes estão excluídos do dimensionamento deste mercado.
Visão Geral da Segmentação
- Por Aplicação
- Ortopédica
- Torácica / Pulmonar
- Odontológica
- Cardiovascular
- Oncológica
- Outras Aplicações
- Por Tecnologia
- Radiografia Computadorizada (CR)
- Radiografia Direta (DR)
- Detectores de Painel Plano
- Painéis CCD/CMOS
- Por Portabilidade
- Sistemas Fixos Baseados em Sala
- Sistemas Portáteis
- Unidades Portáteis
- Carrinhos Móveis
- Por Usuário Final
- Hospitais
- Centros de Imagem Diagnóstica
- Centros Cirúrgicos Ambulatoriais (ASCs)
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o quadro inicial de demanda, oferta e regulamentação para sistemas de radiografia digital e radiografia computadorizada. Referenciamos fontes públicas como os bancos de dados de dispositivos da FDA dos EUA, estatísticas de saúde da OCDE, indicadores do sistema de saúde da Organização Mundial da Saúde, dados macroeconômicos do Banco Mundial e publicações de sociedades de radiologia e associações hospitalares, o que ajuda a orientar os volumes de procedimentos e a capacidade de imagem de forma direcional.
Em paralelo, analisamos relatórios anuais de empresas, apresentações para investidores, brochuras de produtos e cobertura de imprensa de renome para compreender os ciclos de atualização de produtos, as mudanças de CR para DR e os gatilhos típicos de compra (por exemplo, reformas de salas e substituição de frotas). Quando necessário, também utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, bancos de dados de patentes e dados de importação e exportação em nível de remessa para verificar a presença de fornecedores e os fluxos comerciais. Essas fontes documentais não são exaustivas, e também utilizamos outros materiais públicos para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar o que é contabilizado como uma venda de dispositivo de raios-X digital e, em seguida, em testar as premissas de precificação e substituição que são difíceis de inferir apenas a partir de dados públicos. Conversamos com fabricantes, distribuidores, parceiros de serviço, administradores de radiologia e equipes de aquisição ou biomédicas na APAC, EMEA e nas Américas. As discussões foram utilizadas para alinhar as taxas de adoção, o cronograma de substituição da base instalada e as faixas de preço típicas dos sistemas por portabilidade e ambiente.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 16% | APAC: 43% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 32% | EMEA: 30% |
| Players menores: 21% | Gerentes: 52% | Américas: 27% |
Dimensionamento e Previsão do Mercado
O dimensionamento partiu de uma construção de cima para baixo, na qual os sinais de demanda e capacidade de imagem foram reconstruídos por região e, em seguida, traduzidos em demanda de dispositivos utilizando lógica de penetração e substituição para radiografia digital e radiografia computadorizada. Para manter o modelo fundamentado, utilizamos aproximações de baixo para cima como verificações cruzadas, como a amostragem de preços médios de venda por tipo de sistema e a multiplicação por volumes estimados de remessas de unidades ou volumes de atualização, confirmando em seguida por meio de verificações nos canais de distribuidores e hospitais.
Os insumos rastreados (ilustrativos) incluíram a mudança de CR para DR, a participação de instalações portáteis versus fixas, os ciclos de substituição de sistemas da base instalada, o crescimento de procedimentos nos principais usos clínicos e o movimento de preços impulsionado pelos custos dos detectores e pelo cronograma de atualização de produtos. Onde os dados eram escassos, as lacunas foram tratadas utilizando intervalos conservadores confirmados em entrevistas e, em seguida, aplicando pesos regionais com base na infraestrutura de saúde e nos padrões de aquisição.
Para as previsões, foi utilizada análise de cenários, apoiada por métodos de tendência de séries curtas, como suavização exponencial para indicadores de demanda estável. Em seguida, ajustamos os resultados utilizando o consenso de especialistas sobre ondas de atualização, ciclos orçamentários e mudanças regulatórias ou de reembolso. A previsão foi finalizada somente após as premissas prospectivas terem sido verificadas quanto à consistência interna, como se os volumes de unidades implícitos eram realistas em relação às expansões de capacidade e ao cronograma de substituição.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio de triangulação entre múltiplos sinais, incluindo a direção de procedimentos e capacidade, o movimento comercial quando relevante e os comentários sobre receita e mix de produtos dos fornecedores. Verificações de variância foram realizadas nos níveis regional e global, e quaisquer valores discrepantes foram revisados por outro analista antes da aprovação. Isso ajuda a identificar problemas como dupla contagem de atividades de retrofit ou superestimação dos preços médios de venda (ASPs).
O modelo é atualizado em um ciclo anual, e atualizações intermediárias são acionadas quando há eventos relevantes, como ações regulatórias importantes, mudanças repentinas nas aquisições ou mudanças tecnológicas notáveis que afetam os preços e o mix. Antes da entrega, realizamos uma revisão atualizada para que os indicadores públicos mais recentes e os novos aprendizados primários sejam refletidos nos números finais.
Tamanho do Mercado de Dispositivos de Raios-X Digitais da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
É normal observar diferentes tamanhos de mercado publicados para dispositivos de raios-X digitais, pois as equipes contabilizam diferentes categorias de produtos e também tratam a precificação, o mix e a geografia de maneiras distintas. As variações também podem decorrer de se os valores refletem a receita na saída da fábrica ou o valor do canal, e da rapidez com que as premissas são atualizadas quando os sistemas portáteis ganham participação.
Neste mercado, as lacunas geralmente surgem do que é contabilizado como um dispositivo de raios-X digital e de quão de perto o modelo acompanha o mix de DR versus CR ao longo do tempo. Algumas estimativas incluem sistemas específicos para odontologia ou elementos de serviço vendidos com o equipamento, enquanto outras limitam o mercado à receita de dispositivos de radiografia médica. A combinação de preços é outro fator determinante, pois a média de sistemas portáteis e de sala fixa sem um mix claro pode alterar o total, especialmente quando o momento da conversão de moeda difere entre os publicadores. Essas verificações de escopo e mix são aplicadas de forma consistente e, em seguida, reavaliadas por meio de entrevistas antes que os números sejam finalizados pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,15 bilhões de USD (2026) | |
| Consultoria Global A | 14,23 bilhões de USD (2026) | Utiliza uma precificação e um mix de produtos mais restritos para DR versus CR e tende a calcular a média da portabilidade sem refletir totalmente as instalações de sala fixa de maior preço, o que reduz o preço médio de venda implícito e o total. |
| Publicador do Setor B | 14,30 bilhões de USD (2025) | Define a receita na saída da fábrica e inclui serviços relacionados vendidos com os produtos, além de incorporar categorias mais amplas de sistemas odontológicos e associados, o que altera a comparabilidade anual e pode deslocar os totais em relação a uma visão apenas de hardware. |
A dispersão entre esses números decorre principalmente do que é contabilizado como uma venda de dispositivo e de como o mix de sistemas e a precificação são combinados entre ambientes fixos e portáteis. Ao manter as regras de escopo explícitas e vincular os totais às verificações de adoção, substituição e precificação que podem ser reexecutadas a cada ano, o tamanho do mercado permanece rastreável a insumos claros em vez de inclusões ocultas.


Principais Questões Respondidas no Relatório
O que está levando os provedores de saúde a substituir os equipamentos de radiografia computadorizada por sistemas de radiografia direta?
As penalidades de reembolso sobre tecnologias legadas, combinadas com as eficiências de fluxo de trabalho e as reduções de dose de radiação proporcionadas pela radiografia direta, estão promovendo atualizações rápidas de equipamentos.
Como as unidades portáteis de raios X digitais estão reformulando os fluxos de trabalho diagnósticos?
Os sistemas portáteis e móveis estendem a imagem para salas de emergência, leitos de terapia intensiva e ambientes de cuidados domiciliares, permitindo triagem mais rápida e reduzindo a necessidade de mover pacientes frágeis.
Por que a inteligência artificial se tornou um diferenciador-chave entre os fornecedores de raios X digitais?
Os algoritmos embarcados melhoram a qualidade da imagem, automatizam o posicionamento e sinalizam possíveis anomalias, permitindo que as instalações aumentem o rendimento e mitiguem a escassez de radiologistas.
Quais desafios na cadeia de suprimentos afetam a disponibilidade futura de detectores?
Os controles de exportação sobre elementos de terras raras usados em cintiladores criam riscos de fornecimento, incentivando os fabricantes a diversificar fornecedores e explorar materiais alternativos.
Como os centros cirúrgicos ambulatoriais estão influenciando as decisões de compra no setor de imagem?
Sua preferência por sistemas compactos e de fácil instalação que se integram perfeitamente aos prontuários eletrônicos de saúde está incentivando os fornecedores a desenvolver soluções de raios X completas e centradas em software.
De que forma os kits de retrofit de detectores estão apoiando a adoção de tecnologia em hospitais de médio porte?
As opções de retrofit permitem que as instalações convertam salas existentes para operação digital sem grandes obras, distribuindo os custos de capital ao longo do tempo enquanto obtêm benefícios imediatos de produtividade.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

