
Tamanho e Participação do Mercado de Detectores de Radiografia Digital
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.65 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.70 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Detectores de Radiografia Digital por Mordor Intelligence
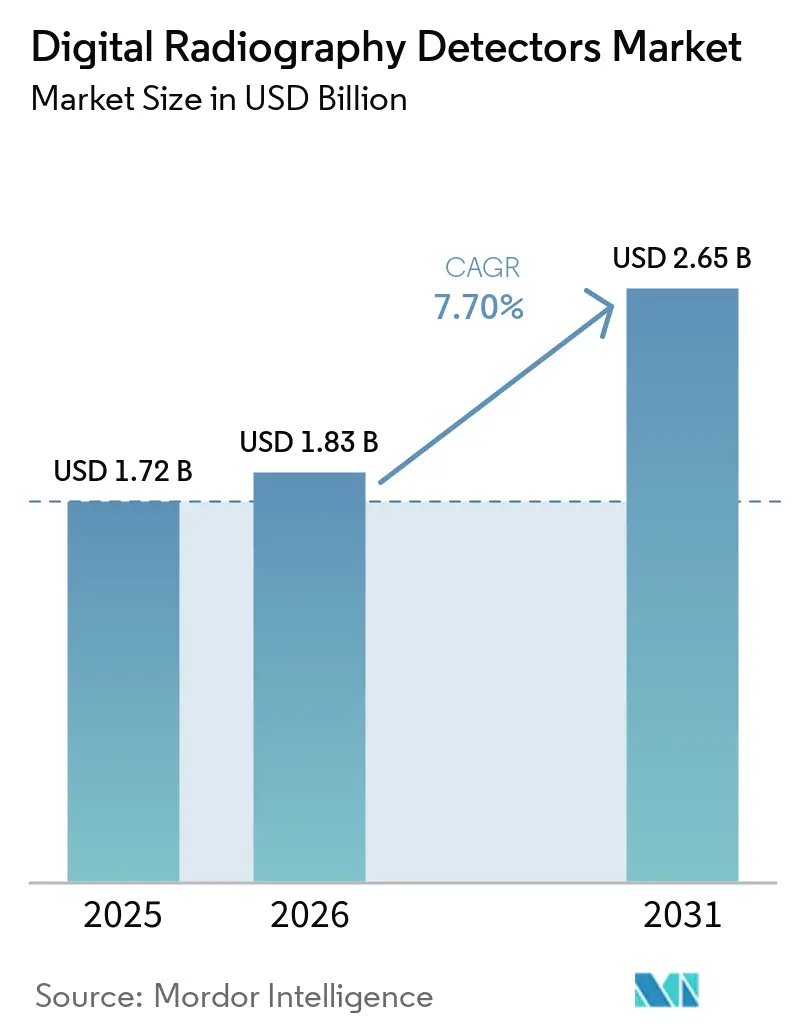
O tamanho do Mercado de Detectores de Radiografia Digital deve crescer de 1,72 bilhões de USD em 2025 para 1,83 bilhões de USD em 2026 e está previsto para atingir 2,65 bilhões de USD até 2031, a um CAGR de 7,70% no período de 2026 a 2031.
O mercado de detectores de radiografia digital é impulsionado pela substituição de sistemas de radiografia computadorizada e de imagem baseados em filme por plataformas de detectores digitais. Os hospitais também estão priorizando atualizações que melhoram a qualidade da imagem, ao mesmo tempo em que auxiliam no gerenciamento da dose de radiação e do tempo de fluxo de trabalho. A demanda por imagem portátil está ampliando o uso de detectores em unidades de terapia intensiva, departamentos de emergência e ambientes de beira de leito. Os fornecedores estão respondendo com designs de detectores que combinam operação sem fio, software de processamento de imagem e integração mais fácil com salas de imagem existentes. O mercado de detectores de radiografia digital também enfrenta decisões de compra mais lentas, onde orçamentos de equipamentos, validação de software e requisitos de interoperabilidade prolongam o tempo necessário para concluir as atualizações.
Principais Conclusões do Relatório
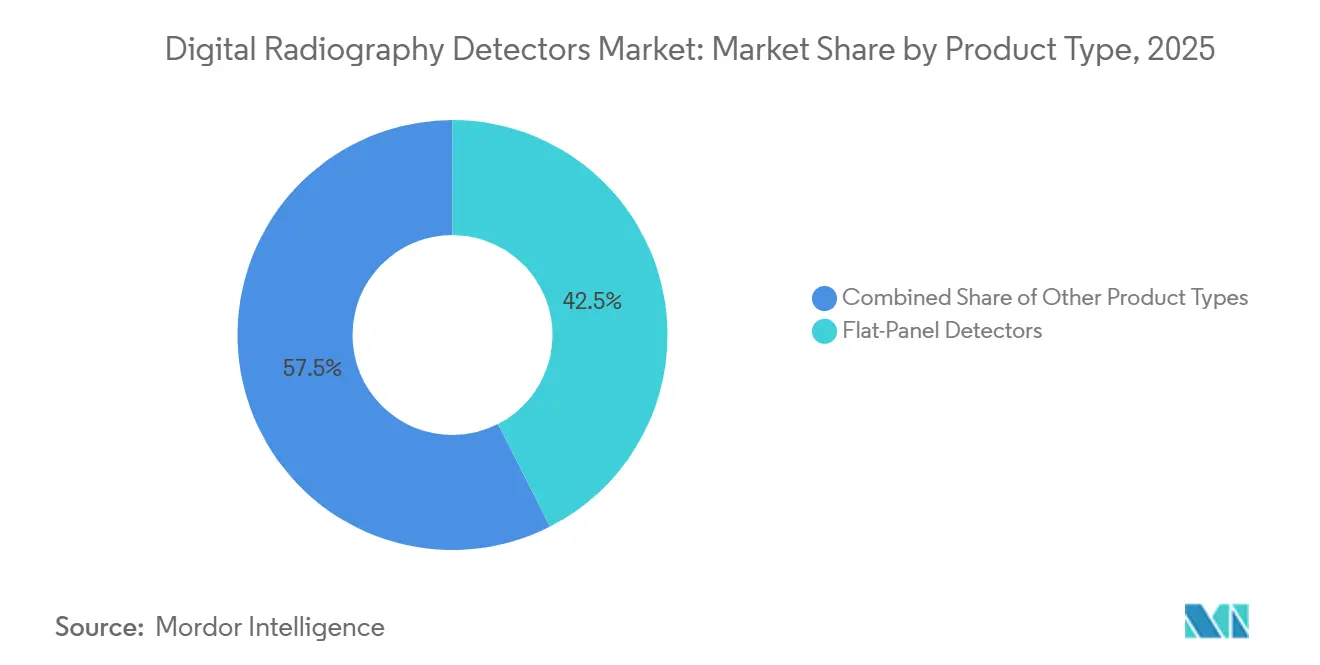
- Por tipo de produto, os Detectores de Painel Plano detinham 42,5% da receita em 2025. Os Detectores de Radiografia Computadorizada devem registrar um CAGR de 8,5% até 2031.
- Por tecnologia de detector, o Silício Amorfo detinha 36,8% da receita em 2025, enquanto os Detectores CMOS/IGZO devem registrar o maior CAGR de 9,4% até 2031.
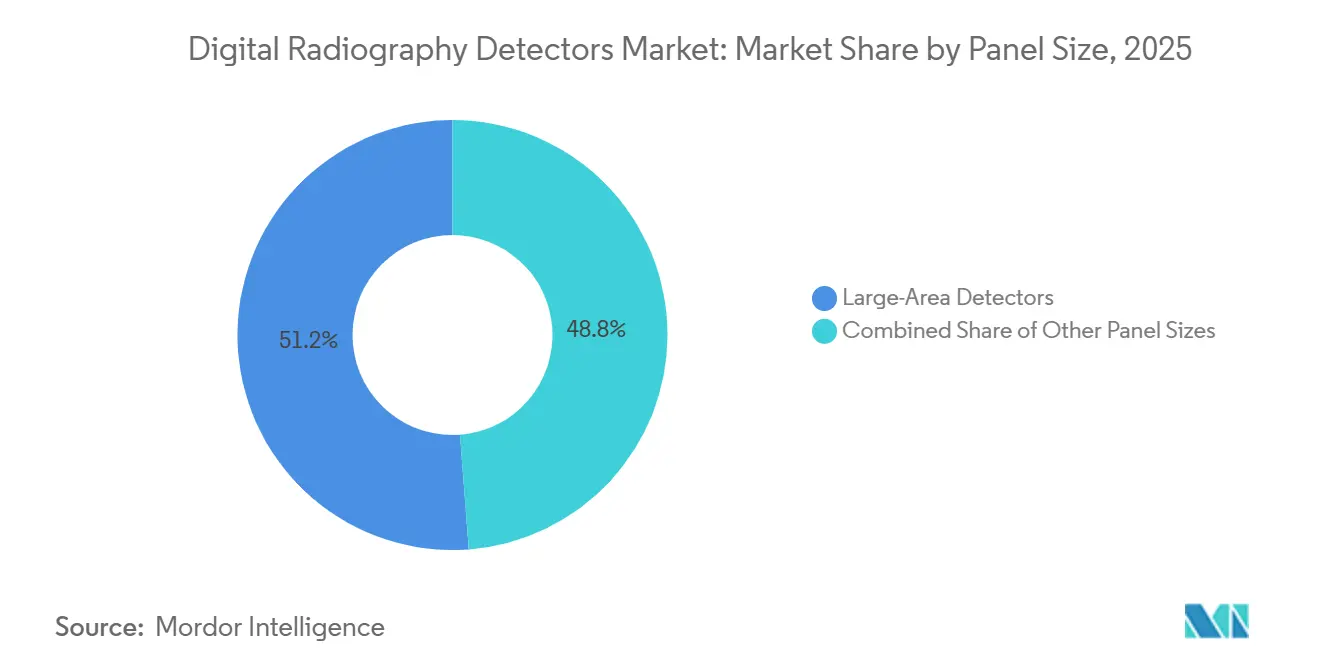
- Por tamanho de painel, os Detectores de Grande Área representaram 51,2% da receita em 2025 e devem registrar o maior CAGR de 7,8% até 2031.
- Por modalidade, os Detectores Fixos detinham 58,4% da receita em 2025, enquanto os Detectores Portáteis devem registrar um CAGR de 8,8% até 2031.
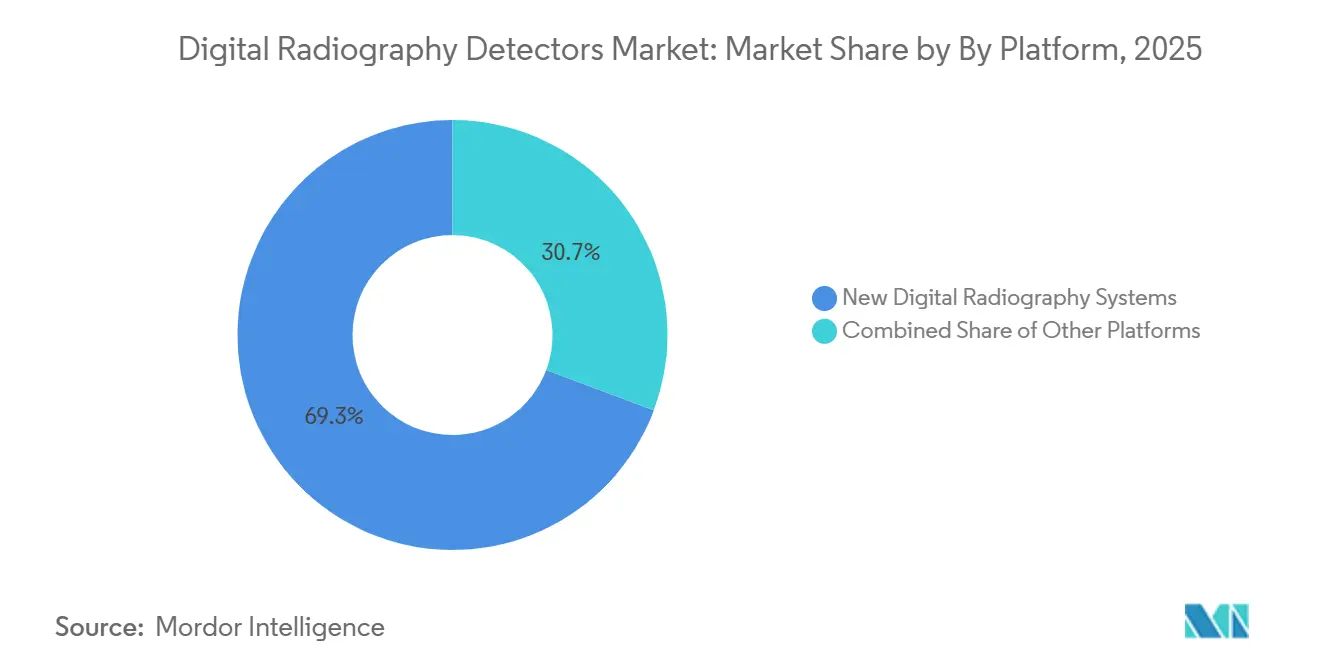
- Por plataforma, os Novos Sistemas de Radiografia Digital detinham 69,3% da receita em 2025, enquanto os Sistemas de Retrofit devem registrar o maior CAGR de 8,5% até 2031.
- Por aplicação, a Radiografia Geral detinha 31,7% da receita em 2025, enquanto a Imagem em Oncologia e Mamografia deve registrar um CAGR de 9,1% até 2031.
- Por usuário final, Hospitais e Clínicas detinham 56,1% da receita em 2025, enquanto os Centros de Diagnóstico por Imagem devem registrar o maior CAGR de 8,2% até 2031.
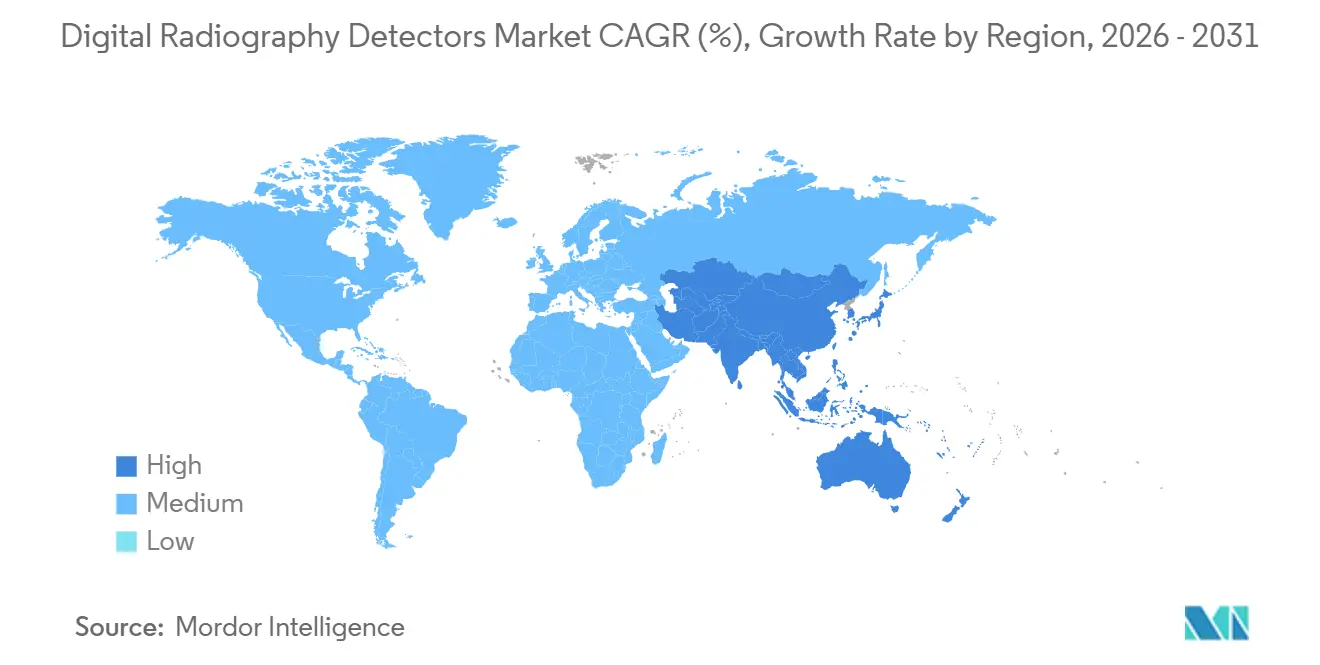
- Por geografia, a Ásia-Pacífico detinha 35,2% da receita em 2025 e deve registrar o maior CAGR de 8,6% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição de Sistemas de Radiografia Computadorizada e de Filme Legados | +2.0% | Global, maior na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Demanda por Imagem Diagnóstica de Menor Dose e Maior Qualidade | +1.5% | América do Norte, Europa, Japão | Médio prazo (2-4 anos) |
| Expansão da Radiografia Móvel e de Beira de Leito no Ponto de Cuidado | +1.2% | Global, com aceleração na Ásia-Pacífico e África Subsaariana | Curto prazo (≤ 2 anos) |
| Expansão da Infraestrutura de Saúde em Economias Emergentes | +1.0% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Médio prazo (2-4 anos) |
| Aquisição de Imagem e Calibração de Detectores Habilitadas por IA | +0.8% | América do Norte, Europa, China | Longo prazo (≥ 4 anos) |
| Fabricação Localizada de Detectores em Mercados Emergentes | +0.6% | China, com potencial expansão para Índia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição de Sistemas de Radiografia Computadorizada e de Filme Legados
A aposentadoria dos sistemas de radiografia computadorizada oferece ao mercado de detectores de radiografia digital uma ampla base de oportunidades de substituição. Um sistema baseado em cassete desativado pode ser substituído por uma sala de radiografia digital completa ou por um detector de painel plano compatível com um gerador de raios X existente. Os fluxos de trabalho modernos de radiografia digital retornam imagens em 10 a 15 segundos, em comparação com 30 a 45 segundos nos ciclos de leitura de cassete de radiografia computadorizada. Esse processo mais curto pode aumentar o número de pacientes atendidos em uma sala de imagem. A Agfa Radiology Solutions[1] instalou uma sala DR 600 no Bon Secours Hospital em Cork em abril de 2025, substituindo a unidade analógica mais antiga do hospital. Substituições semelhantes sustentam a demanda mesmo quando os hospitais não estão construindo novos departamentos de imagem.
Demanda por Imagem Diagnóstica de Menor Dose e Maior Qualidade
O mercado de detectores de radiografia digital se beneficia quando os prestadores incluem qualidade de imagem e gerenciamento de radiação como parte da seleção de equipamentos. A Detection Technology afirma que a tecnologia IGZO TFT pode permitir pitches de pixel abaixo de 100 μm, em comparação com 140 μm nos designs convencionais de silício amorfo. Pitches de pixel menores podem suportar imagens detalhadas em oncologia e exames de pequena anatomia. Um estudo de 2025 relatou que a redução de ruído baseada em IA da Canon manteve a qualidade de imagem diagnóstica na radiografia neonatal portátil enquanto reduzia a dose. O Japão atualizou seus Níveis de Referência Diagnóstica nacionais em 2025, reforçando a importância do gerenciamento de dose na prática radiológica. Fornecedores que combinam hardware de detector com suporte de exposição e processamento de imagem podem atender a esses requisitos clínicos e de aquisição.
Expansão da Radiografia Móvel e de Beira de Leito no Ponto de Cuidado
A imagem móvel está criando demanda por detectores que possam ser usados com segurança e consistência fora de salas de radiografia fixas. A Varex Imaging descreve detectores portáteis sem fio que pesam menos de 3 kg e podem transmitir imagens diagnósticas de 14 por 17 polegadas em menos de 4 segundos. Isso suporta imagem de beira de leito para pacientes que não podem ser movidos facilmente de ambientes de terapia intensiva ou de emergência. A FUJIFILM lançou o DR CALNEO Go iQ no Japão em junho de 2025 com um segundo monitor e recursos de posicionamento assistido por câmera. O uso mais amplo de painéis sem fio também torna a manutenção de bateria, a coordenação sem fio e os procedimentos de limpeza mais importantes nas decisões de compra. A Unitaid e a Clinton Health Access Initiative anunciaram um acordo em 2025 para expandir o acesso a um dispositivo de raios X ultraportátil compatível com IA em programas elegíveis em 138 países de baixa e média renda.
Expansão da Infraestrutura de Saúde em Economias Emergentes
A nova capacidade hospitalar em economias emergentes pode levar diretamente a instalações de radiografia digital em vez da adoção intermediária de radiografia computadorizada. Esse padrão oferece ao mercado de detectores de radiografia digital oportunidades em instalações que estão adicionando serviços de imagem pela primeira vez. Uganda implantou 11 caminhões de raios X OneStopTB em 2025, com detectores digitais EasyDR e software CAD4TB para triagem comunitária de tuberculose. A implantação mostra como a radiografia portátil pode ser usada fora das salas de imagem hospitalares tradicionais. A mesma necessidade existe onde os hospitais estão expandindo serviços na Ásia-Pacífico, no Oriente Médio e em partes da África. A demanda nesses ambientes pode favorecer sistemas que equilibrem desempenho do detector, necessidades de treinamento, mobilidade e suporte de serviço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Aquisição e Ciclo de Vida do Detector | -1.2% | Global, mais agudo em países de baixa e média renda e hospitais de Nível 2 e Nível 3 | Curto prazo (≤ 2 anos) |
| Ciclos Lentos de Retrofit de Salas de Radiografia | -0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Concentração do Fornecimento de Substrato de Filme Fino e Materiais Especiais | -0.7% | Cadeias de suprimento globais de substrato IGZO e cintilador CsI | Longo prazo (≥ 4 anos) |
| Carga de Interoperabilidade, Cibersegurança e Validação de Software | -0.5% | América do Norte, Europa e mercados avançados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Aquisição e Ciclo de Vida do Detector
Os altos custos de aquisição e ciclo de vida limitam o ritmo das compras de detectores digitais, particularmente em hospitais menores e ambientes de menor renda. O investimento inclui o detector ou sistema de imagem, instalação, treinamento de pessoal e suporte de serviço. A pressão de custos pode encorajar os compradores a manter equipamentos de radiografia computadorizada em funcionamento por mais tempo do que o planejado. Também pode mover as aquisições em direção a painéis de retrofit em vez de projetos de substituição de sala completa. O acordo de 2025 da Unitaid[2] e da Clinton Health Access Initiative mostra como programas alternativos de financiamento e acesso com desconto podem ajudar a expandir o acesso à imagem portátil. O mercado de detectores de radiografia digital, portanto, depende tanto do desempenho do equipamento quanto da rota de financiamento disponível para o comprador.
Ciclos Lentos de Retrofit de Salas de Radiografia
As atualizações de salas de radiografia podem ser adiadas porque os hospitais tomam decisões de capital em meio a muitas prioridades clínicas concorrentes. A substituição de um detector pode exigir verificações no gerador, layout da sala, fluxo de trabalho DICOM, sistemas de informação radiológica e sistemas de arquivamento e comunicação de imagens. A Canon Medical afirma que seu detector CXDI-Elite usa detecção automática de exposição para permitir instalações de retrofit sem modificações no lado do gerador. Reduzir o trabalho de instalação pode tornar as propostas de retrofit mais fáceis de aprovar pelos hospitais. Mesmo assim, a validação de software e as revisões de cibersegurança podem prolongar o tempo de implementação para equipamentos de imagem em rede. Esses atrasos restringem as conversões de curto prazo, mas também deixam um pipeline contínuo de salas que ainda requerem atualizações futuras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Detectores de Painel Plano Lideram em Receita e Expandem o Alcance TecnológicoOs Detectores de Painel Plano detinham 42,5% da participação do mercado de detectores de radiografia digital em 2025. A categoria abrange painéis de silício amorfo de nível básico e designs IGZO de maior desempenho usados em ambientes de imagem mais exigentes. Sua posição reflete a substituição contínua dos sistemas de placa de fósforo de radiografia computadorizada. Os produtos de painel plano podem ser instalados em novas salas ou usados para atualizar geradores de raios X existentes. Essa flexibilidade suporta aquisições em hospitais com diferentes orçamentos de equipamentos. O tamanho do mercado de detectores de radiografia digital para sistemas de painel plano também é sustentado pelo uso em radiografia geral, mamografia, imagem pediátrica e imagem dinâmica.
Os Detectores de Radiografia Computadorizada permanecem presentes em ambientes de menor volume e sensíveis ao preço. Sua base instalada está diminuindo à medida que os fluxos de trabalho digitais se tornam mais práticos para operações de imagem de rotina. A Varex Imaging relata progresso técnico contínuo no design de detectores, incluindo desenvolvimentos que suportam uso de imagem portátil e fixo. Formatos CMOS maiores também podem reduzir a diferença histórica entre painéis CMOS e painéis de silício amorfo. Essas mudanças ampliam a gama de ambientes clínicos que podem usar sistemas de painel plano. A categoria de produto está, portanto, posicionada para manter sua liderança durante o período de previsão.


Por Tecnologia de Detector:
CMOS/IGZO Expande-se Além do Silício AmorfoO Silício Amorfo detinha 36,8% da participação de mercado de detectores de radiografia digital em 2025. Continua sendo amplamente utilizado por ter um longo histórico de implantação clínica e uma cadeia de fornecimento consolidada. A tecnologia também é empregada em ambientes de alta dose e industriais, onde suas características operacionais são bem compreendidas. Os Detectores CMOS/IGZO devem crescer a um CAGR de 9,4% até 2031, o ritmo mais rápido entre as categorias tecnológicas. A Detection Technology identifica menor corrente de fuga, leitura de pixel mais rápida e passos de pixel abaixo de 100 μm como vantagens da tecnologia TFT IGZO. Essas características são relevantes onde resolução e captura rápida de imagens são importantes.
A Detection Technology[3] lançou o detector de painel plano X-Panel 2520z FOM IGZO-TFT na IDS 2025 em Colônia. O produto introduziu a tecnologia IGZO em um formato de detector CBCT odontológico de 25 por 20 cm. O selênio amorfo continua a atender aplicações de mamografia por permitir conversão direta. Os detectores baseados em cintilador permanecem importantes para a radiografia geral, onde a conversão indireta oferece um equilíbrio prático entre custo e desempenho. O mercado de detectores de radiografia digital continuará a utilizar múltiplas tecnologias de detector, pois os requisitos clínicos variam conforme a tarefa de imagem.
Por Tamanho de Painel:
Formatos de Grande Área Suportam Imagem de Alto VolumeOs Detectores de Grande Área representaram 51,2% da participação do mercado de detectores de radiografia digital em 2025. São amplamente utilizados para fluxos de trabalho de imagem de tórax, coluna vertebral e fluoroscopia de corpo inteiro. A mesma categoria tem previsão de crescimento a um CAGR de 7,8% até 2031. Painéis grandes também podem suportar imagem ortopédica de perna inteira e coluna inteira com aquisições costuradas. Isso evita etapas repetidas de posicionamento durante exames que requerem ampla cobertura anatômica. O tamanho do mercado de detectores de radiografia digital para formatos de grande área está, portanto, vinculado à imagem de rotina e alto volume e fluxos de trabalho ortopédicos especializados.
A Agfa Radiology Solutions descreve sua instalação DR 600 no GPR Klinikum Rüsselsheim na Alemanha como incluindo detectores de grande área e costura de perna inteira e coluna inteira. Os Detectores de Área Média continuam a servir imagem intraoperatória e de extremidades. Os Detectores de Pequena Área são usados em CBCT dental e imagem veterinária portátil, onde tamanho compacto e baixo peso são importantes. Formatos menores também estão ganhando acesso à tecnologia de substrato avançada. Esses usos mantêm a seleção de tamanho de painel estreitamente conectada ao fluxo de trabalho clínico. Os sistemas de grande área permanecem a principal categoria de receita devido aos amplos volumes de imagem tratados em exames de tórax e esqueléticos.

Por Modalidade:
Sistemas Fixos Mantêm Liderança de Receita Enquanto o Uso Portátil CresceOs Detectores Fixos detinham 58,4% da participação do mercado de detectores de radiografia digital em 2025. As salas fixas permanecem centrais para serviços de alto rendimento de tórax, esquelético e fluoroscopia em hospitais terciários. Os Detectores Portáteis têm previsão de crescimento a um CAGR de 8,8% até 2031, a taxa de modalidade mais rápida. Seu uso está vinculado à imagem de beira de leito em unidades de terapia intensiva, departamentos de emergência e enfermarias cirúrgicas. Os sistemas portáteis reduzem a necessidade de transportar pacientes em estado crítico ou difíceis de mover. O mercado de detectores de radiografia digital continua a precisar de configurações fixas e portáteis porque seus papéis no cuidado ao paciente diferem.
A Canon Medical introduziu o Mobirex i9 Smart Edition no Japão em setembro de 2025, combinando o painel CXDI-Elite com assistência de exposição integrada e redução de ruído baseada em IA. O produto ilustra o esforço para tornar a imagem de beira de leito mais rápida e fácil de operar. Os sistemas fixos também estão avançando por meio da integração de funções de radiografia, imagem serial e fluoroscopia de baixa dose. A Canon Medical descreveu sua instalação Adora DRFi na Alemanha como um sistema que combina essas funções de imagem em uma única unidade. Os detectores dinâmicos e de fluoroscopia atendem a uma parcela menor da demanda, mas são usados onde a imagem procedural em tempo real é necessária. As decisões de modalidade dependem, portanto, da condição do paciente, do rendimento da sala e do ambiente clínico.
Por Plataforma:
Novos Sistemas Lideram a Receita Enquanto os Retrofits Crescem Mais RápidoOs Novos Sistemas de Radiografia Digital detinham 69,3% da participação do mercado de detectores de radiografia digital em 2025. Isso reflete a demanda de novos hospitais, primeiras instalações digitais e projetos completos de substituição de sala. Os Sistemas de Retrofit têm previsão de crescimento a um CAGR de 8,5% até 2031. Um retrofit pode substituir o detector enquanto preserva um gerador de raios X existente e grande parte da infraestrutura da sala. Isso pode reduzir a interrupção em comparação com uma renovação completa da sala. O mercado de detectores de radiografia digital atende a ambas as abordagens porque os prestadores usam diferentes caminhos de investimento para modernizar a capacidade de imagem.
O design CXDI-Elite da Canon Medical destina-se a simplificar o trabalho de retrofit, evitando alterações no lado do gerador. Essa abordagem pode suportar atualizações somente de detector em salas que permanecem clinicamente úteis. Os novos sistemas continuam a liderar a receita porque combinam o detector com uma sala de imagem completa. Os retrofits crescem mais rápido porque oferecem uma rota de menor interrupção para instalações com infraestrutura existente utilizável.
Por Aplicação:
Oncologia e Mamografia Mostram o Crescimento Mais RápidoA Radiografia Geral detinha 31,7% da participação de mercado de detectores de radiografia digital em 2025. Permanece como a maior aplicação porque os procedimentos de radiografia de rotina geram altos volumes de exames. A Imagem em Oncologia e Mamografia deve crescer a um CAGR de 9,1% até 2031. Um estudo de rastreamento mamográfico de 2025 relatou uma taxa de detecção de câncer 10,5% maior para a tomossíntese digital de mama com passo de pixel de 70 μm em comparação com sistemas de 100 μm. Evidências clínicas desse tipo sustentam a demanda por plataformas de detectores premium em mamografia.
A imagem ortopédica e de trauma também se beneficia da resolução de painéis de grande área, particularmente em exames com carga de peso. A imagem cardiovascular permanece outra aplicação relevante para o desempenho dinâmico dos detectores. A GE HealthCare afirma que o Pristina Recon DL combina aprendizado profundo e reconstrução iterativa para melhorar o desempenho da imagem em mamografia. A imagem odontológica, veterinária e industrial são áreas menores de demanda no mercado de detectores de radiografia digital. Seus requisitos frequentemente favorecem painéis compactos de mais fácil posicionamento. Custos mais baixos para painéis compactos avançados poderiam ampliar a adoção nessas aplicações. Os requisitos de aplicação continuarão a moldar o equilíbrio entre tamanho do detector, resolução, dose e mobilidade.
Por Usuário Final:
Hospitais Lideram a Demanda Enquanto os Centros de Imagem se ExpandemHospitais e Clínicas detinham 56,1% da participação do mercado de detectores de radiografia digital em 2025. Esses locais operam departamentos de imagem de alta complexidade e podem precisar de configurações de detector fixas, portáteis e especializadas ao mesmo tempo. Os Centros de Imagem Diagnóstica têm previsão de crescimento a um CAGR de 8,2% até 2031. Seu crescimento está vinculado à transferência de alguns volumes de imagem de departamentos hospitalares para instalações ambulatoriais. Os centros de imagem frequentemente podem avaliar os investimentos em detectores diretamente em relação ao volume de exames e à capacidade de serviço. O mercado de detectores de radiografia digital está, portanto, atendendo tanto a redes hospitalares abrangentes quanto a prestadores ambulatoriais mais focados.
A Apollo Hospitals instalou um sistema de radiografia digital de piso Samsung GF85 em sua instalação do Distrito Financeiro de Hyderabad em 2025. A instalação ilustra como as principais redes hospitalares estão adicionando capacidade integrada de radiografia digital. Os fabricantes de equipamentos originais e institutos de pesquisa permanecem usuários iniciais importantes de novos conceitos de detectores CMOS e de camada dupla. Seu trabalho pode gerar as evidências clínicas posteriormente consideradas pelos hospitais. Centros de atendimento odontológico e instalações veterinárias também adicionam demanda à medida que as opções de detector compacto se tornam mais acessíveis. As necessidades dos usuários finais diferem em escala, mas cada grupo requer qualidade de imagem confiável e um fluxo de trabalho prático.
Análise Geográfica
Mercado de Detectores de Radiografia Digital da APAC
A Ásia-Pacífico detinha 35,2% da participação de mercado de detectores de radiografia digital em 2025 e deve expandir a um CAGR de 8,6% até 2031. A região se beneficia de investimentos hospitalares, programas de renovação de equipamentos e crescente capacidade de fabricação doméstica. O Japão representa um segmento tecnológico de maior valor, onde a orientação sobre dose e os recursos avançados de detectores permanecem importantes. Os Níveis de Referência de Diagnóstico do Japão de 2025 fornecem um referencial nacional para a gestão de radiação. A Canon Medical lançou o Radrex i5/Flex Edition no Japão em março de 2025 com seu detector CXDI-Elite e recursos de processamento de imagem por inteligência artificial. A instalação de radiografia digital da Apollo Hospitals em 2025 também demonstra o investimento contínuo de grandes redes de saúde indianas.
Mercado de Detectores de Radiografia Digital da América do Norte e Europa
A América do Norte e a Europa possuem bases instaladas de imagiologia bem estabelecidas, mas os seus fatores de procura diferem. As aquisições na América do Norte são moldadas pelo investimento em fluxos de trabalho com suporte de IA, expectativas de cibersegurança e requisitos regulatórios para dispositivos de imagiologia conectados. A Varex Imaging apresentou os detetores sem fio LUMEN HD e LUMEN HD Pro na RSNA 2024 para utilizações em imagiologia portátil e à beira do leito. A procura europeia é sustentada pela substituição regular de equipamentos de sala envelhecidos. O Liverpool Women's NHS Foundation Trust colocou em funcionamento uma sala Agfa DR 800 em abril de 2025. O Bon Secours Hospital em Cork instalou a primeira sala Agfa DR 600 da Irlanda em abril de 2025. Estes exemplos demonstram uma procura baseada na substituição de salas, e não apenas na construção de novos hospitais.
Mercado de Detectores de Radiografia Digital do Médio Oriente, África e América do Sul
O Oriente Médio e África e a América do Sul combinam compras hospitalares avançadas com grandes necessidades não atendidas de primeira instalação. Os estados do Conselho de Cooperação do Golfo e as redes de hospitais privados no Brasil podem apoiar a aquisição de equipamentos premium. Ambientes rurais e comunitários na África requerem soluções portáteis e orientações operacionais adequadas. O Ministério da Saúde da Zâmbia emitiu diretrizes operacionais nacionais para unidades portáteis de raios X digitais em 2025. Os 11 caminhões de raios X OneStopTB de Uganda demonstram um modelo de saúde pública para a implantação de radiografia digital portátil. Os fornecedores nessas regiões buscam equipamentos que se adequem à expansão diagnóstica privada e aos orçamentos de capital disponíveis.
Cenário Competitivo
Concentração do Mercado
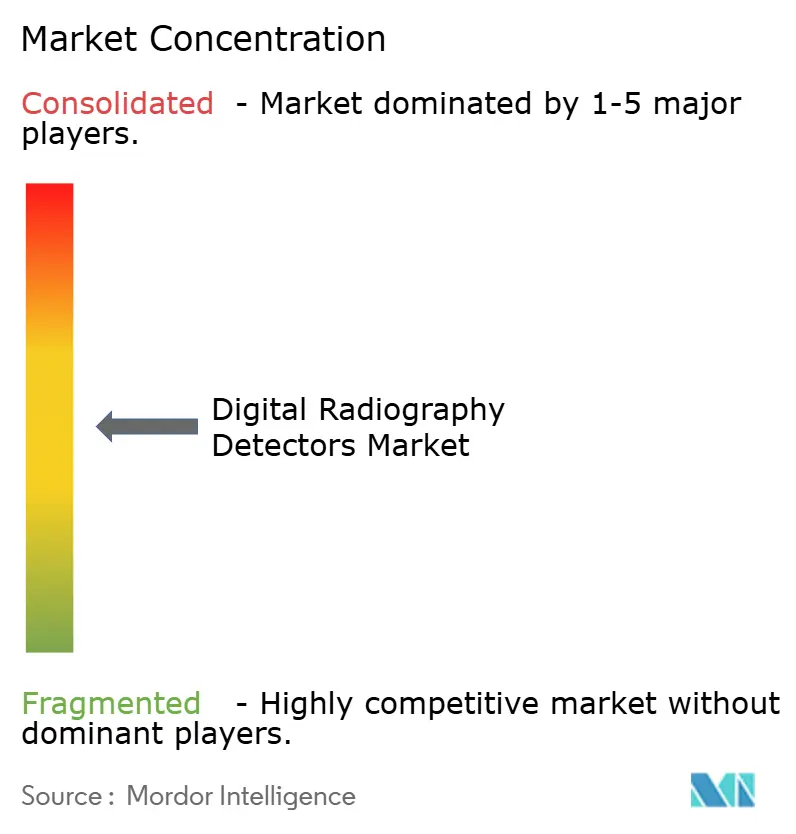
O mercado de detectores de radiografia digital inclui um nível superior moderadamente consolidado e um nível intermediário mais fragmentado. Varex Imaging, Canon Medical, FUJIFILM, GE HealthCare, Siemens Healthineers e Konica Minolta estão entre os fornecedores de imagem estabelecidos. O mercado também identifica Vieworks, Rayence, iRay Technology, Detection Technology e KA Imaging como concorrentes especializados em detectores. A concorrência difere entre ecossistemas de detectores integrados e ofertas de painéis independentes. Os sistemas integrados utilizam software, suporte de dose e ferramentas de fluxo de trabalho para fortalecer a conexão entre o fornecedor e o cliente. Os painéis independentes competem de forma mais direta em preço, disponibilidade, desempenho do detector e prazo de entrega.
A Varex Imaging desenvolveu parcerias OEM de longa data em aplicações médicas, odontológicas e industriais. Tais relacionamentos podem ser difíceis de replicar rapidamente por novos fornecedores. A Detection Technology expandiu seu portfólio odontológico em 2025 com o lançamento do detector X-Panel 2520z FOM IGZO-TFT. A Canon Medical lançou seu Mobirex i9 Smart Edition em 2025 para uso em radiografia digital à beira do leito. A FUJIFILM[4] também lançou o DR CALNEO Go iQ em 2025, adicionando recursos de fluxo de trabalho portátil e posicionamento. Esses movimentos mostram que os fornecedores estão competindo por meio de design de produto e suporte ao fluxo de trabalho, além do hardware do detector.
Os fornecedores chineses estão expandindo do fornecimento doméstico para a concorrência no exterior, enquanto os fabricantes OEM europeus e norte-americanos estão fortalecendo a integração de software em suas ofertas. As plataformas de software da Agfa, Konica Minolta, GE HealthCare e Canon Medical são ferramentas que podem tornar o fluxo de trabalho de imagem mais conectado. O detector de dupla energia de disparo único da KA Imaging está posicionado para aplicações onde imagens de baixa e alta energia são capturadas simultaneamente. As arquiteturas de detectores de contagem de fótons, painéis CMOS de grande área para fluoroscopia e plataformas de gestão de frota são apontadas como áreas de interesse futuro. Essas oportunidades permanecem vinculadas à capacidade de comprovar valor clínico e confiabilidade operacional.
Líderes do Setor de Detectores de Radiografia Digital
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
GE HealthCare Technologies Inc.
-
Canon Medical Systems Corporation
-
FUJIFILM Holdings Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Detectores de Radiografia Digital Empresas cobertas neste relatório
- Varex Imaging
- Trixell
- Canon
- FUJIFILM
- Carestream Health
- Thales Group
- Agfa-Gevaert
- Konica Minolta
- Siemens Healthineers
- Koninklijke Philips
- GE HealthCare Technologies Inc.
- Rayence Co., Ltd.
- Vieworks Co., Ltd.
- iRay Technology Company Limited
- DRTECH Corporation
- Hamamatsu Photonics
- Teledyne Technologies
- Detection Technology Plc
- KA Imaging Inc.
- Analogic
- Shimadzu
- United Imaging Healthcare Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Detectores de Radiografia Digital
- Agosto de 2026: A Konica Minolta publicou pesquisa sobre um modelo aprimorado de segmentação por IA para seu sistema de análise de radiografia dinâmica DM-MODE, demonstrando localização confiável do diafragma em casos complexos com sobreposição cardíaca ou contraste reduzido, aprimorando a utilidade de imagem pulmonar funcional em ambientes clínicos de alto volume.
- Setembro de 2025: A Canon Medical Systems lançou a unidade de radiografia digital móvel de beira de leito Mobirex i9 Smart Edition no Japão, combinando o detector de painel plano CXDI-Elite IGZO com Assistência AEC Integrada e redução de ruído por IA para implantação rápida de beira de leito em ambientes de UTI, emergência e enfermaria.
- Junho de 2025: A FUJIFILM lançou o sistema de radiografia digital portátil DR CALNEO Go iQ no Japão, com interface de comando de segundo monitor e autoposicionamento assistido por câmera, suportado pela série de detectores de painel plano CALNEO Flow, visando imagem de alta mobilidade em enfermaria e beira de leito.
- Abril de 2025: A sala de raios X digital multifuncional Agfa Radiology DR 800 entrou em plena operação no Liverpool Women's NHS Foundation Trust, substituindo um sistema legado e permitindo imagem integrada neonatal e adulta com processamento fluoroscópico Dynamic MUSICA.
Escopo do Relatório Global do Mercado de Detectores de Radiografia Digital
Visão geral da segmentação
| Detectores de Painel Plano |
| Detectores de Radiografia Computadorizada |
| Silício Amorfo |
| Selênio Amorfo |
| Detectores CMOS/IGZO |
| Detectores Baseados em Cintilador |
| Detectores de Grande Área |
| Detectores de Área Média |
| Detectores de Pequena Área |
| Detectores Fixos |
| Detectores Portáteis |
| Detectores Dinâmicos/Fluoroscopia |
| Novos Sistemas de Radiografia Digital |
| Sistemas de Retrofit |
| Radiografia Geral |
| Imagem Ortopédica e de Trauma |
| Imagem Cardiovascular |
| Imagem de Oncologia e Mamografia |
| Imagem Odontológica |
| Imagem Veterinária e Industrial |
| Hospitais e Clínicas |
| Centros de Imagem Diagnóstica |
| Centros de Atendimento Odontológico |
| Instalações Veterinárias |
| Fabricantes de Equipamentos Originais e Institutos de Pesquisa |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Detectores de Painel Plano | |
| Detectores de Radiografia Computadorizada | ||
| Por Tecnologia de Detector | Silício Amorfo | |
| Selênio Amorfo | ||
| Detectores CMOS/IGZO | ||
| Detectores Baseados em Cintilador | ||
| Por Tamanho de Painel | Detectores de Grande Área | |
| Detectores de Área Média | ||
| Detectores de Pequena Área | ||
| Por Modalidade | Detectores Fixos | |
| Detectores Portáteis | ||
| Detectores Dinâmicos/Fluoroscopia | ||
| Por Plataforma | Novos Sistemas de Radiografia Digital | |
| Sistemas de Retrofit | ||
| Por Aplicação | Radiografia Geral | |
| Imagem Ortopédica e de Trauma | ||
| Imagem Cardiovascular | ||
| Imagem de Oncologia e Mamografia | ||
| Imagem Odontológica | ||
| Imagem Veterinária e Industrial | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Centros de Imagem Diagnóstica | ||
| Centros de Atendimento Odontológico | ||
| Instalações Veterinárias | ||
| Fabricantes de Equipamentos Originais e Institutos de Pesquisa | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de detectores de radiografia digital em 2026?
O tamanho do mercado de detectores de radiografia digital é de 1,83 bilhões de USD em 2026 e tem previsão de atingir 2,65 bilhões de USD até 2031 a um CAGR de 7,7%. A previsão reflete a demanda de substituição, as necessidades de imagem móvel e o uso mais amplo de fluxos de trabalho digitais na prática clínica.
O que está impulsionando a adoção de detectores digitais nos hospitais?
A substituição de sistemas de radiografia computadorizada e analógicos, as necessidades de imagem de menor dose e a demanda por fluxos de trabalho mais rápidos são fatores-chave. A nova capacidade hospitalar e a capacidade de usar detectores portáteis à beira do leito também suportam a adoção em sistemas de saúde estabelecidos e em desenvolvimento.
Qual tecnologia de detector está crescendo mais rapidamente?
Os Detectores CMOS/IGZO têm previsão de crescimento a um CAGR de 9,4% até 2031, suportados por leitura rápida e capacidade de pitch de pixel menor. A tecnologia é relevante para aplicações que requerem imagem detalhada, incluindo odontológica, oncológica, mamografia e outros usos de pequena anatomia.
Por que os detectores de radiografia portáteis estão se tornando mais importantes?
Os detectores portáteis permitem imagem de beira de leito em unidades de terapia intensiva, departamentos de emergência e outros ambientes onde mover pacientes é difícil. Seu uso também torna o gerenciamento de bateria, a limpeza do detector, a coordenação sem fio e o posicionamento simples parte do processo de avaliação para os hospitais.
Qual aplicação está crescendo mais rapidamente para detectores de radiografia digital?
A Imagem de Oncologia e Mamografia tem previsão de crescimento a um CAGR de 9,1% até 2031, suportada pela demanda por imagem mamária de alta resolução. As evidências sobre o desempenho de detecção de câncer estão aumentando o valor atribuído à resolução do detector e à capacidade de processamento de imagem nas decisões de equipamentos de mamografia.
Qual região lidera a demanda por detectores de radiografia digital?
A Ásia-Pacífico detinha 35,2% da receita em 2025 e tem previsão de crescimento a um CAGR de 8,6% até 2031. O crescimento regional é suportado pelo investimento hospitalar, modernização de equipamentos, desenvolvimento de fabricação doméstica e demanda de grandes sistemas de saúde, incluindo China, Índia e Japão.