
Marktgröße und Marktanteile für Digitale Radiografie-Detektoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.83 Milliarden US-Dollar |
| Marktgröße (2031) | 2.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.70 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Digitale Radiografie-Detektoren von Mordor Intelligence
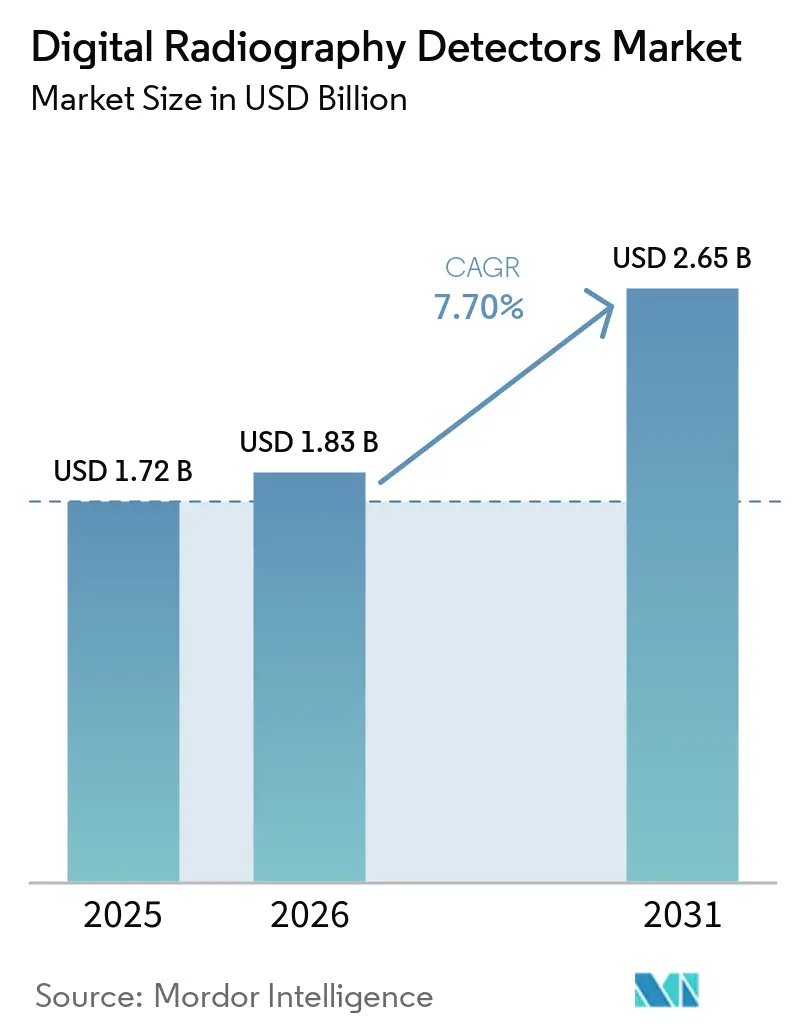
Die Größe des Marktes für digitale Radiographie-Detektoren wird voraussichtlich von 1,72 Milliarden USD im Jahr 2025 auf 1,83 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 7,70 % über den Zeitraum 2026–2031 einen Wert von 2,65 Milliarden USD erreichen.
Der Markt für Digitale Radiografie-Detektoren wird durch den Ersatz von Computerradiografie- und filmbasierten Bildgebungssystemen durch digitale Detektorplattformen gestützt. Krankenhäuser bevorzugen zudem Aufrüstungen, die die Bildqualität verbessern und gleichzeitig die Strahlendosis und die Workflow-Zeit reduzieren. Die steigende Nachfrage nach portabler Bildgebung weitet den Einsatz von Detektoren in Intensivstationen, Notaufnahmen und am Krankenbett aus. Anbieter reagieren mit Detektordesigns, die drahtlosen Betrieb, Bildverarbeitungssoftware und eine einfachere Integration in bestehende Bildgebungsräume kombinieren. Der Markt für Digitale Radiografie-Detektoren sieht sich auch mit langsameren Kaufentscheidungen konfrontiert, bei denen Gerätebudgets, Softwarevalidierung und Interoperabilitätsanforderungen die für Aufrüstungen benötigte Zeit verlängern.
Wichtigste Erkenntnisse des Berichts
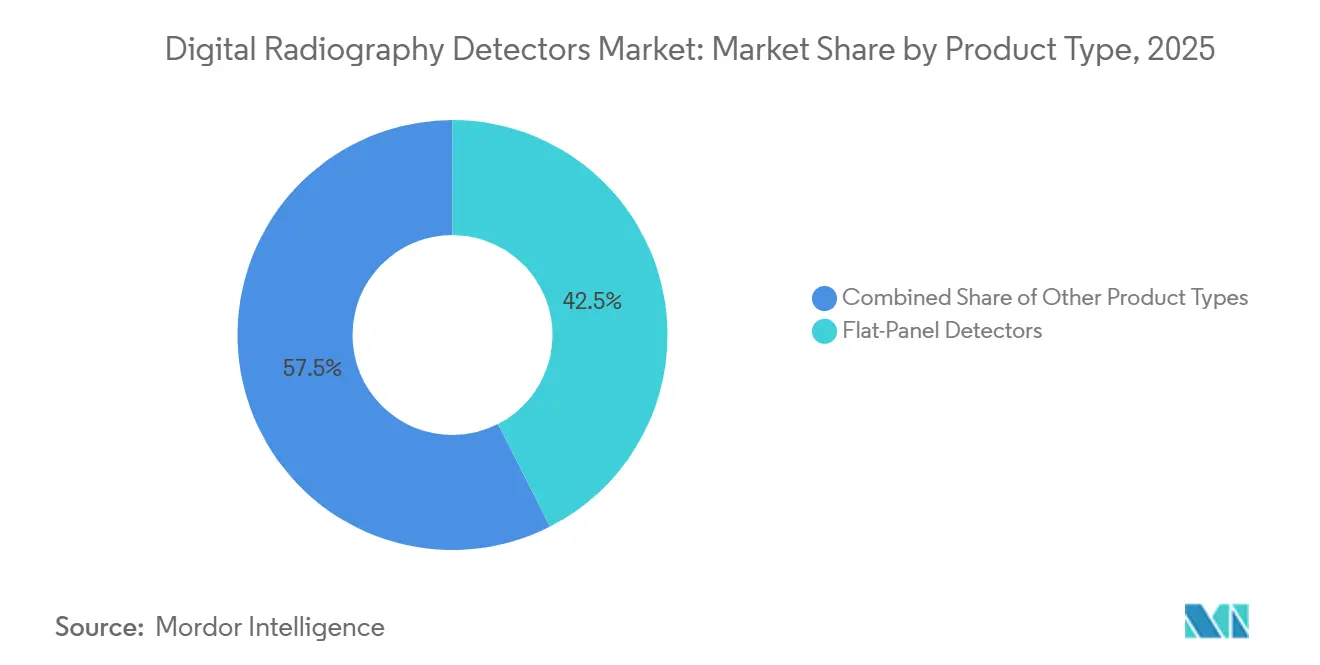
- Nach Produkttyp hielten Flachbild-Detektoren im Jahr 2025 einen Umsatzanteil von 42,5 %. Computed-Radiographie-Detektoren werden voraussichtlich bis 2031 eine CAGR von 8,5 % verzeichnen.
- Nach Detektortechnologie hielt amorphes Silizium im Jahr 2025 einen Umsatzanteil von 36,8 %, während CMOS/IGZO-Detektoren bis 2031 die höchste CAGR von 9,4 % verzeichnen sollen.
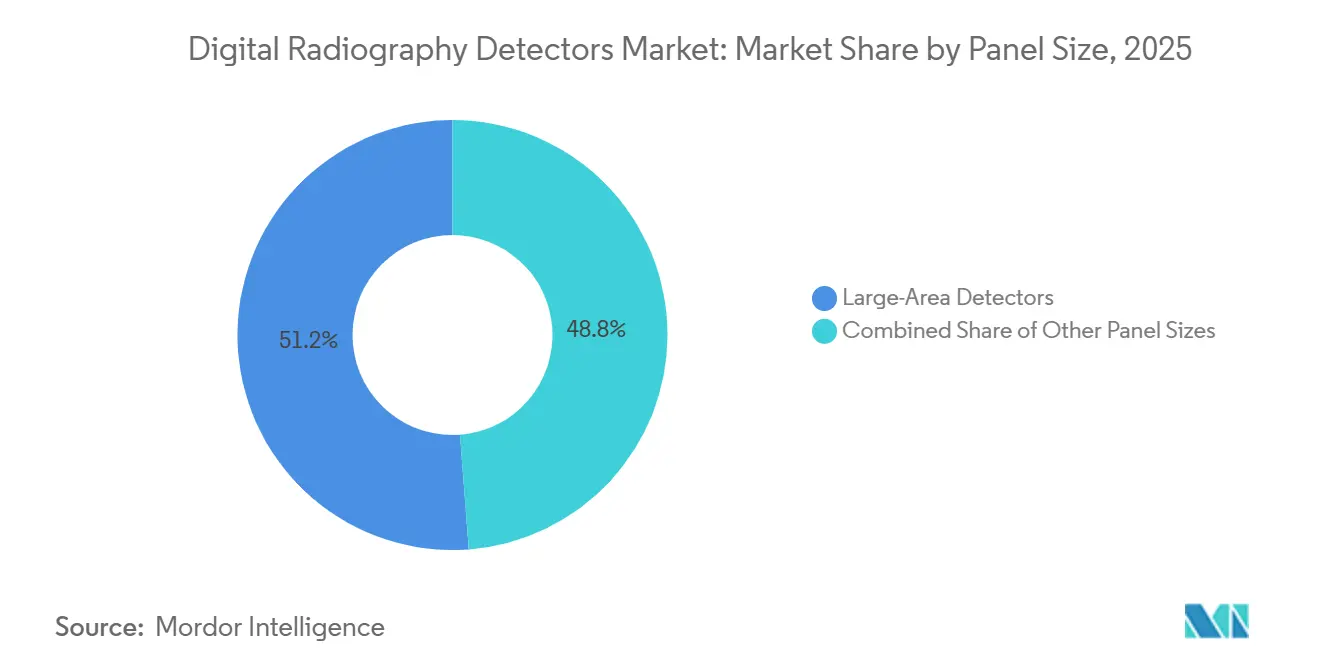
- Nach Panelgröße entfielen im Jahr 2025 51,2 % des Umsatzes auf Großflächen-Detektoren, die bis 2031 ebenfalls die höchste CAGR von 7,8 % erzielen sollen.
- Nach Modalität hielten stationäre Detektoren im Jahr 2025 einen Umsatzanteil von 58,4 %, während portable Detektoren bis 2031 eine CAGR von 8,8 % verzeichnen sollen.
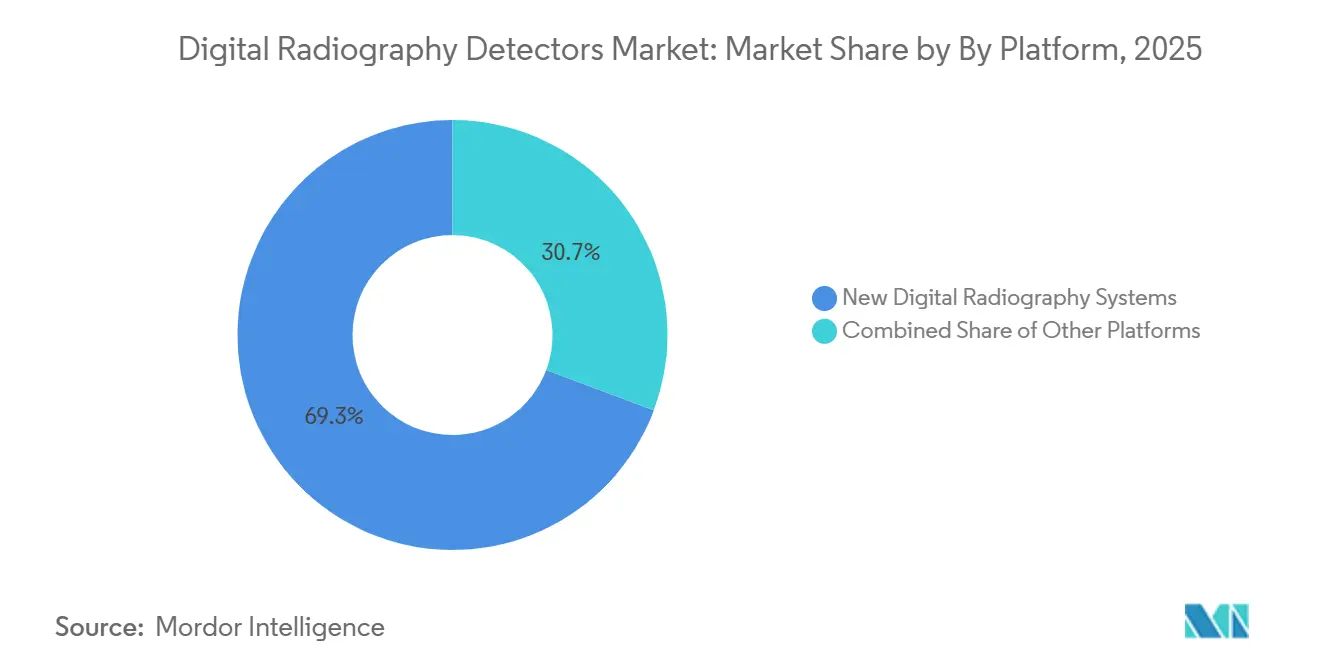
- Nach Plattform hielten neue digitale Radiographie-Systeme im Jahr 2025 einen Umsatzanteil von 69,3 %, während Nachrüstsysteme bis 2031 die höchste CAGR von 8,5 % erzielen sollen.
- Nach Anwendung hielt die allgemeine Radiographie im Jahr 2025 einen Umsatzanteil von 31,7 %, während Onkologie- und Mammographie-Bildgebung bis 2031 eine CAGR von 9,1 % verzeichnen soll.
- Nach Endnutzer hielten Krankenhäuser und Kliniken im Jahr 2025 einen Umsatzanteil von 56,1 %, während diagnostische Bildgebungszentren bis 2031 die höchste CAGR von 8,2 % erzielen sollen.
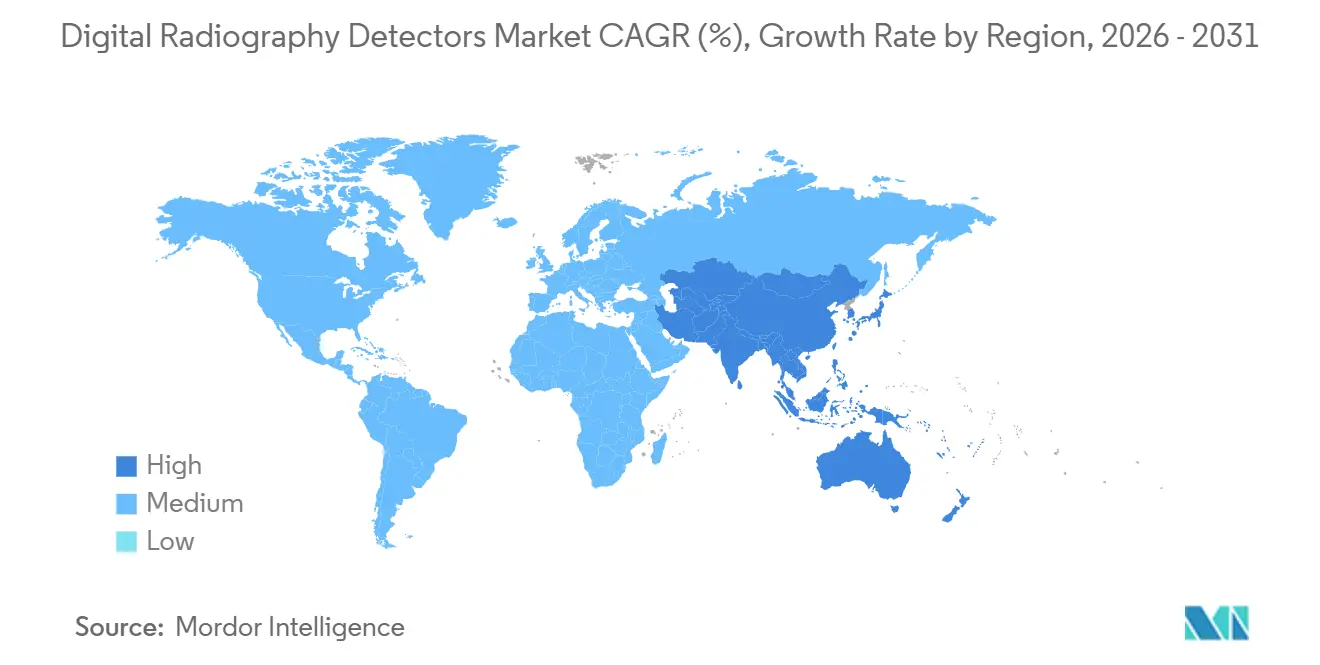
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Umsatzanteil von 35,2 % und soll bis 2031 die höchste CAGR von 8,6 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatz von Computerradiografie- und Legacy-Filmsystemen | +2.0% | Global, am stärksten im asiatisch-pazifischen Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Diagnostischer Bildgebung mit niedrigerer Dosis und höherer Qualität | +1.5% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Ausweitung der mobilen und patientennahen Radiografie am Krankenbett | +1.2% | Global, mit Beschleunigung im asiatisch-pazifischen Raum und in Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Gesundheitsinfrastruktur in Schwellenländern | +1.0% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Mittelfristig (2–4 Jahre) |
| KI-gestützte Bildaufnahme und Detectorkalibrierung | +0.8% | Nordamerika, Europa, China | Langfristig (≥ 4 Jahre) |
| Lokalisierte Detektorherstellung in Schwellenländern | +0.6% | China, mit potenziellem Übertragungseffekt auf Indien und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz von Computerradiografie- und Legacy-Filmsystemen
Die Außerbetriebnahme von Computed-Radiographie-Systemen bietet dem Markt für digitale Radiographie-Detektoren ein großes Potenzial an Ersatzmöglichkeiten. Ein außer Betrieb genommenes kassettenbetriebenes System kann durch einen vollständigen digitalen Radiographie-Raum oder durch einen Flachbild-Detektor ersetzt werden, der mit einem vorhandenen Röntgengenerator kompatibel ist. Moderne digitale Radiographie-Workflows liefern Bilder in 10 bis 15 Sekunden, verglichen mit 30 bis 45 Sekunden bei Computed-Radiographie-Kassetten-Leserzyklen. Dieser kürzere Prozess kann die Anzahl der in einer Bildgebungseinheit behandelten Patienten erhöhen. Agfa Radiology Solutions[1] installierte im April 2025 einen DR 600-Raum im Bon Secours Hospital in Cork und ersetzte damit die älteste Analogeinheit des Krankenhauses. Ähnliche Ersetzungen stützen die Nachfrage, auch wenn Krankenhäuser keine neuen Bildgebungsabteilungen errichten.
Nachfrage nach Diagnostischer Bildgebung mit niedrigerer Dosis und höherer Qualität
Der Markt für Digitale Radiografie-Detektoren profitiert, wenn Anbieter Bildqualität und Strahlungsmanagement in die Geräteauswahl einbeziehen. Detection Technology gibt an, dass die IGZO-TFT-Technologie Pixelabstände unter 100 μm ermöglichen kann, verglichen mit 140 μm bei herkömmlichen Amorphen-Silizium-Designs. Kleinere Pixelabstände können eine detaillierte Bildgebung in der Onkologie und bei Untersuchungen kleiner Anatomien unterstützen. Eine Studie aus dem Jahr 2025 berichtete, dass Canons KI-basierte Rauschreduzierung die diagnostische Bildqualität bei der portablen neonatalen Radiografie aufrechterhielt und gleichzeitig die Dosis reduzierte. Japan aktualisierte 2025 seine nationalen Diagnostischen Referenzwerte und unterstrich damit die Bedeutung des Dosismanagements in der radiologischen Praxis. Anbieter, die Detektorhardware mit Belichtungsunterstützung und Bildverarbeitung kombinieren, können diese klinischen und beschaffungsbezogenen Anforderungen erfüllen.
Ausweitung der mobilen und patientennahen Radiografie am Krankenbett
Mobile Bildgebung schafft Nachfrage nach Detektoren, die sicher und konsistent außerhalb fester Radiografieräume eingesetzt werden können. Varex Imaging beschreibt drahtlose portable Detektoren, die weniger als 3 kg wiegen und diagnostische Bilder im Format 14 mal 17 Zoll in weniger als 4 Sekunden übertragen können. Dies unterstützt die Bildgebung am Krankenbett für Patienten, die nicht leicht aus der Intensivstation oder der Notaufnahme bewegt werden können. FUJIFILM brachte im Juni 2025 in Japan den DR CALNEO Go iQ mit einem zweiten Monitor und kameragestützten Positionierungsfunktionen auf den Markt. Die zunehmende Nutzung drahtloser Panels macht auch Batteriewartung, drahtlose Koordination und Reinigungsverfahren bei Kaufentscheidungen wichtiger. Unitaid und die Clinton Health Access Initiative gaben 2025 eine Vereinbarung bekannt, den Zugang zu einem ultraportablen KI-kompatiblen Röntgengerät in 138 einkommensschwachen und mittleren Ländern im Rahmen förderfähiger Programme auszuweiten.
Ausbau der Gesundheitsinfrastruktur in Schwellenländern
Neue Krankenhauskapazitäten in Schwellenländern können direkt zu digitalen Radiografieinstallationen führen, anstatt eine zwischenzeitliche Einführung der Computerradiografie zu durchlaufen. Dieses Muster bietet dem Markt für Digitale Radiografie-Detektoren Chancen in Einrichtungen, die erstmals Bildgebungsleistungen einführen. Uganda setzte 2025 11 OneStopTB-Röntgen-Trucks mit EasyDR-Digitaldetektoren und CAD4TB-Software für das gemeindebasierte Tuberkulose-Screening ein. Der Einsatz zeigt, wie portable Radiografie außerhalb traditioneller Krankenhausbildgebungsräume genutzt werden kann. Derselbe Bedarf besteht, wo Krankenhäuser ihre Leistungen im asiatisch-pazifischen Raum, im Nahen Osten und in Teilen Afrikas ausbauen. Die Nachfrage in diesen Umgebungen kann Systeme begünstigen, die Detektorleistung, Schulungsbedarf, Mobilität und Serviceunterstützung in Einklang bringen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Lebenszykluskosten für Detektoren | -1.2% | Global, am stärksten in einkommensschwachen und mittleren Ländern sowie in Krankenhäusern der Versorgungsstufen 2 und 3 | Kurzfristig (≤ 2 Jahre) |
| Langsame Nachrüstzyklen für Radiografieräume | -0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Konzentration der Lieferkette für Dünnschicht-Rückseitenplatten und Spezialmaterialien | -0.7% | Globale IGZO-Substrat- und CsI- Szintillator-Lieferketten | Langfristig (≥ 4 Jahre) |
| Interoperabilität, Cybersicherheit und Softwarevalidierungsaufwand | -0.5% | Nordamerika, Europa und fortgeschrittene asiatisch-pazifische Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Lebenszykluskosten für Detektoren
Hohe Anschaffungs- und Lebenszykluskosten begrenzen das Tempo der Käufe digitaler Detektoren, insbesondere in kleineren Krankenhäusern und einkommensschwächeren Umgebungen. Die Investition umfasst den Detektor oder das Bildgebungssystem, die Installation, die Mitarbeiterschulung und den Serviceunterhalt. Kostendruck kann Käufer dazu veranlassen, funktionierende Computerradiografiegeräte länger als geplant zu behalten. Er kann auch die Beschaffung in Richtung Nachrüstpanels statt vollständiger Raumrenovierungsprojekte lenken. Die Vereinbarung von Unitaid[2] und der Clinton Health Access Initiative aus dem Jahr 2025 zeigt, wie alternative Finanzierungsmodelle und vergünstigte Zugangsprogramme dazu beitragen können, den Zugang zu portabler Bildgebung zu erweitern. Der Markt für Digitale Radiografie-Detektoren hängt daher sowohl von der Geräteleistung als auch von der dem Käufer zur Verfügung stehenden Finanzierungsroute ab.
Langsame Nachrüstzyklen für Radiografieräume
Aufrüstungen von Radiografieräumen können verzögert werden, weil Krankenhäuser Kapitalentscheidungen über viele konkurrierende klinische Prioritäten hinweg treffen. Ein Detektoraustausch kann Prüfungen des Generators, des Raumlayouts, des DICOM-Workflows, der radiologischen Informationssysteme und der Bildarchivierungssysteme erfordern. Canon Medical gibt an, dass sein CXDI-Elite-Detektor eine automatische Belichtungserkennung verwendet, um Nachrüstinstallationen ohne generatorseitige Modifikationen zu ermöglichen. Die Reduzierung des Installationsaufwands kann Nachrüstvorschläge für Krankenhäuser leichter genehmigbar machen. Dennoch können Softwarevalidierung und Cybersicherheitsprüfungen die Implementierungszeit für vernetzte Bildgebungsgeräte verlängern. Diese Verzögerungen hemmen kurzfristige Umstellungen, hinterlassen aber auch eine fortlaufende Pipeline von Räumen, die noch zukünftige Aufrüstungen benötigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Flachbilddetektoren führen beim Umsatz und erweitern die TechnologiereichweiteFlachbilddetektoren hielten im Jahr 2025 einen Marktanteil von 42,5 % am Markt für Digitale Radiografie-Detektoren. Die Kategorie umfasst Amorphe-Silizium-Panels der Einstiegsklasse und leistungsstärkere IGZO-Designs für anspruchsvollere Bildgebungsumgebungen. Ihre Position spiegelt den anhaltenden Ersatz von Computerradiografie-Phosphorplatten-Systemen wider. Flachbildprodukte können in neuen Räumen installiert oder zur Aufrüstung vorhandener Röntgengeneratoren verwendet werden. Diese Flexibilität unterstützt die Beschaffung in Krankenhäusern mit unterschiedlichen Gerätebudgets. Die Marktgröße für Digitale Radiografie-Detektoren bei Flachbildsystemen wird auch durch den Einsatz in der allgemeinen Radiografie, Mammografie, pädiatrischen Bildgebung und dynamischen Bildgebung gestützt.
Computerradiografie-Detektoren sind weiterhin in Umgebungen mit geringem Volumen und preissensiblen Einstellungen präsent. Ihre installierte Basis nimmt ab, da digitale Workflows für routinemäßige Bildgebungsoperationen praktischer werden. Varex Imaging berichtet von kontinuierlichem technischen Fortschritt im Detektordesign, einschließlich Entwicklungen, die portable und feste Bildgebungsanwendungen unterstützen. Größere CMOS-Formate können auch die historische Lücke zwischen CMOS-Panels und Amorphen-Silizium-Panels verringern. Diese Veränderungen erweitern die Bandbreite klinischer Umgebungen, die Flachbildsysteme nutzen können. Die Produktkategorie ist daher positioniert, ihre Führungsposition während des Prognosezeitraums zu behalten.


Nach Detektortechnologie:
CMOS/IGZO expandiert über Amorphes Silizium hinausAmorphes Silizium hielt im Jahr 2025 einen Marktanteil von 36,8 % am Markt für digitale Radiographie-Detektoren. Es wird weiterhin häufig eingesetzt, da es eine lange klinische Einsatzgeschichte und eine etablierte Lieferkette aufweist. Die Technologie wird auch in Hochdosis- und industriellen Umgebungen eingesetzt, wo ihre Betriebseigenschaften gut bekannt sind. CMOS/IGZO-Detektoren werden bis 2031 mit einer CAGR von 9,4 % wachsen – der höchsten Rate unter den Technologiekategorien. Detection Technology nennt geringeren Leckstrom, schnellere Pixelauslesung und Pixelabstände unter 100 μm als Vorteile der IGZO-TFT-Technologie. Diese Merkmale sind dort relevant, wo Auflösung und schnelle Bilderfassung wichtig sind.
Detection Technology[3] stellte auf der IDS 2025 in Köln den Flachbild-Detektor X-Panel 2520z FOM IGZO-TFT vor. Das Produkt führte die IGZO-Technologie in einem 25 mal 20 cm großen dentalen CBCT-Detektorformat ein. Amorphes Selen wird weiterhin für Mammographie-Anwendungen eingesetzt, da es eine Direktkonversion ermöglicht. Szintillatorbasierte Detektoren bleiben für die allgemeine Radiographie wichtig, wo die indirekte Konversion ein praktisches Kosten-Leistungs-Gleichgewicht bietet. Der Markt für digitale Radiographie-Detektoren wird weiterhin mehrere Detektortechnologien nutzen, da die klinischen Anforderungen je nach Bildgebungsaufgabe variieren.
Nach Panelgröße:
Großflächenformate unterstützen die Bildgebung mit hohem VolumenGroßflächendetektoren entfielen im Jahr 2025 auf 51,2 % des Marktanteils am Markt für Digitale Radiografie-Detektoren. Sie werden häufig für Brust-, Wirbelsäulen- und Ganzkörper-Fluoroskopie-Bildgebungs-Workflows eingesetzt. Dieselbe Kategorie wird voraussichtlich bis 2031 mit einer CAGR von 7,8 % wachsen. Großflächenpanels können auch die orthopädische Bildgebung des gesamten Beins und der gesamten Wirbelsäule mit zusammengesetzten Aufnahmen unterstützen. Dies vermeidet wiederholte Positionierungsschritte bei Untersuchungen, die eine breite anatomische Abdeckung erfordern. Die Marktgröße für Digitale Radiografie-Detektoren bei Großflächenformaten ist daher mit routinemäßiger Bildgebung mit hohem Volumen und spezialisierten orthopädischen Workflows verbunden.
Agfa Radiology Solutions beschreibt seine DR 600-Installation im GPR Klinikum Rüsselsheim in Deutschland als eine Installation mit Großflächendetektoren und Ganzbein- und Ganzwirbelsäulen-Stitching. Mittelflächendetektoren werden weiterhin für intraoperative und Extremitätenbildgebung eingesetzt. Kleinflächendetektoren werden in der dentalen CBCT und der portablen Veterinärbildgebung eingesetzt, wo kompakte Größe und geringes Gewicht wichtig sind. Kleinere Formate erhalten auch Zugang zu fortschrittlicher Rückseitenplatten-Technologie. Diese Anwendungen halten die Panelgrößenauswahl eng mit dem klinischen Workflow verbunden. Großflächensysteme bleiben die primäre Umsatzkategorie aufgrund der breiten Bildgebungsvolumina bei Brust- und Skelettuntersuchungen.

Nach Modalität:
Festsysteme behalten die Umsatzführerschaft, während der portable Einsatz wächstFestdetektoren hielten im Jahr 2025 einen Marktanteil von 58,4 % am Markt für Digitale Radiografie-Detektoren. Feste Räume bleiben zentral für Hochdurchsatz-Brust-, Skelett- und Fluoroskopiedienste in Tertiärkrankenhäusern. Portable Detektoren werden voraussichtlich bis 2031 mit einer CAGR von 8,8 % wachsen, der schnellsten Modalitätsrate. Ihr Einsatz ist mit der Bildgebung am Krankenbett in Intensivstationen, Notaufnahmen und chirurgischen Stationen verbunden. Portable Systeme reduzieren die Notwendigkeit, kritisch kranke oder schwer zu bewegende Patienten zu transportieren. Der Markt für Digitale Radiografie-Detektoren benötigt weiterhin sowohl feste als auch portable Konfigurationen, da ihre Rollen in der Patientenversorgung unterschiedlich sind.
Canon Medical stellte im September 2025 in Japan die Mobirex i9 Smart Edition vor, die das CXDI-Elite-Panel mit integrierter Belichtungsunterstützung und KI-basierter Rauschreduzierung kombiniert. Das Produkt veranschaulicht die Bemühungen, die Bildgebung am Krankenbett schneller und einfacher zu bedienen. Festsysteme entwickeln sich auch durch die Integration von Radiografie-, Serienbildgebungs- und Niedrigdosis-Fluoroskopiefunktionen weiter. Canon Medical beschrieb seine Adora DRFi-Installation in Deutschland als ein System, das diese Bildgebungsfunktionen in einer Einheit kombiniert. Dynamische und Fluoroskopiedetektoren bedienen einen kleineren Teil der Nachfrage, werden aber dort eingesetzt, wo Echtzeit-Verfahrensbildgebung benötigt wird. Modalitätsentscheidungen hängen daher vom Patientenzustand, dem Raumdurchsatz und dem klinischen Umfeld ab.
Nach Plattform:
Neue Systeme führen beim Umsatz, während Nachrüstungen schneller wachsenNeue Digitale Radiografiesysteme hielten im Jahr 2025 einen Marktanteil von 69,3 % am Markt für Digitale Radiografie-Detektoren. Dies spiegelt die Nachfrage aus neuen Krankenhäusern, erstmaligen digitalen Installationen und vollständigen Raumersatzprojekten wider. Nachrüstsysteme werden voraussichtlich bis 2031 mit einer CAGR von 8,5 % wachsen. Eine Nachrüstung kann den Detektor ersetzen und dabei einen vorhandenen Röntgengenerator und einen Großteil der Rauminfrastruktur erhalten. Dies kann im Vergleich zu einer vollständigen Raumrenovierung die Unterbrechung reduzieren. Der Markt für Digitale Radiografie-Detektoren bedient beide Ansätze, da Anbieter unterschiedliche Investitionswege zur Modernisierung der Bildgebungskapazität nutzen.
Das CXDI-Elite-Design von Canon Medical soll die Nachrüstarbeit vereinfachen, indem generatorseitige Änderungen vermieden werden. Dieser Ansatz kann reine Detektoraufrüstungen in Räumen unterstützen, die klinisch weiterhin nützlich sind. Neue Systeme führen weiterhin beim Umsatz, da sie den Detektor mit einem vollständigen Bildgebungsraum kombinieren. Nachrüstungen wachsen schneller, da sie einen weniger störenden Weg für Einrichtungen mit nutzbarer vorhandener Infrastruktur bieten.
Nach Anwendung:
Onkologie und Mammografie zeigen das schnellste WachstumDie allgemeine Radiographie hielt im Jahr 2025 einen Marktanteil von 31,7 % am Markt für digitale Radiographie-Detektoren. Sie bleibt die größte Anwendung, da routinemäßige Radiographieverfahren hohe Untersuchungsvolumina erzeugen. Onkologie- und Mammographie-Bildgebung wird bis 2031 mit einer CAGR von 9,1 % wachsen. Eine Mammographie-Screening-Studie aus dem Jahr 2025 berichtete von einer um 10,5 % höheren Krebserkennungsrate bei der digitalen Brusttomosynthese mit 70-μm-Pixelabstand im Vergleich zu 100-μm-Systemen. Klinische Belege dieser Art stützen die Nachfrage nach Premium-Detektorplattformen in der Mammographie.
Die orthopädische und Traumabildgebung profitiert ebenfalls von der Auflösung großflächiger Panels, insbesondere bei belastungsabhängigen Untersuchungen. Die kardiovaskuläre Bildgebung bleibt eine weitere bedeutende Anwendung für die dynamische Detektorleistung. GE HealthCare gibt an, dass Pristina Recon DL Deep Learning und iterative Rekonstruktion kombiniert, um die Leistung der Mammographie-Bildgebung zu verbessern. Dentalbildgebung, Veterinärmedizin und industrielle Bildgebung sind kleinere Nachfragebereiche im Markt für digitale Radiographie-Detektoren. Ihre Anforderungen begünstigen häufig kompakte Panels, die leichter zu positionieren sind. Niedrigere Kosten für kompakte fortschrittliche Panels könnten die Akzeptanz in diesen Anwendungen ausweiten. Die Anwendungsanforderungen werden weiterhin das Gleichgewicht zwischen Detectorgröße, Auflösung, Dosis und Mobilität bestimmen.
Nach Endnutzer:
Krankenhäuser führen die Nachfrage, während Bildgebungszentren expandierenKrankenhäuser und Kliniken hielten im Jahr 2025 einen Marktanteil von 56,1 % am Markt für Digitale Radiografie-Detektoren. Diese Standorte betreiben Bildgebungsabteilungen mit hoher Akuität und benötigen möglicherweise gleichzeitig feste, portable und spezialisierte Detectorkonfigurationen. Diagnostische Bildgebungszentren werden voraussichtlich bis 2031 mit einer CAGR von 8,2 % wachsen. Ihr Wachstum ist mit der Verlagerung einiger Bildgebungsvolumina von Krankenhausabteilungen zu ambulanten Einrichtungen verbunden. Bildgebungszentren können Detektorinvestitionen oft direkt gegen Untersuchungsvolumen und Servicekapazität abwägen. Der Markt für Digitale Radiografie-Detektoren bedient daher sowohl umfassende Krankenhausnetzwerke als auch stärker fokussierte ambulante Anbieter.
Apollo Hospitals installierte 2025 ein bodenmontiertes digitales Radiografiesystem Samsung GF85 in seiner Einrichtung im Hyderabad Financial District. Die Installation veranschaulicht, wie große Krankenhausnetzwerke integrierte digitale Radiografiekapazitäten hinzufügen. OEMs und Forschungsinstitute bleiben wichtige frühe Nutzer neuer CMOS- und Doppelschicht-Detektorkonzepte. Ihre Arbeit kann klinische Belege generieren, die später von Krankenhäusern berücksichtigt werden. Dentalzentren und Veterinäreinrichtungen fügen ebenfalls Nachfrage hinzu, da kompakte Detektoroptionen zugänglicher werden. Die Bedürfnisse der Endnutzer unterscheiden sich im Umfang, aber jede Gruppe benötigt zuverlässige Bildqualität und einen praktischen Workflow.
Geografische Analyse
APAC-Markt für digitale Radiografiedetektoren
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 35,2 % am Markt für digitale Radiographie-Detektoren und wird bis 2031 voraussichtlich mit einer CAGR von 8,6 % wachsen. Die Region profitiert von KrankenhausInvestitionen, Geräteerneuerungsprogrammen und einer wachsenden inländischen Fertigungskapazität. Japan repräsentiert ein höherwertiges Technologiesegment, in dem Dosisführung und fortschrittliche Detektorfunktionen weiterhin wichtig sind. Japans Diagnostische Referenzwerte 2025 bieten einen nationalen Referenzrahmen für das Strahlungsmanagement. Canon Medical brachte im März 2025 in Japan den Radrex i5/Flex Edition mit seinem CXDI-Elite-Detektor und KI-Bildverarbeitungsfunktionen auf den Markt. Die digitale Radiographie-Installation von Apollo Hospitals im Jahr 2025 zeigt auch die anhaltenden Investitionen großer indischer Gesundheitsnetzwerke.
Markt für digitale Radiografiedetektoren in Nordamerika und Europa
Nordamerika und Europa verfügen über etablierte installierte Bildgebungsbasen, jedoch unterscheiden sich ihre Nachfreibetreiber. Der nordamerikanische Einkauf wird durch Investitionen in KI-gestützte Arbeitsabläufe, Anforderungen an die Cybersicherheit und regulatorische Anforderungen an vernetzte Bildgebungsgeräte geprägt. Varex Imaging stellte auf der RSNA 2024 die drahtlosen Detektoren LUMEN HD und LUMEN HD Pro für den tragbaren und bettseitigen Bildgebungseinsatz vor. Die europäische Nachfrage wird durch den regelmäßigen Austausch veralteter Raumgeräte gestützt. Der Liverpool Women's NHS Foundation Trust nahm im April 2025 einen Agfa DR 800-Raum in Betrieb. Das Bon Secours Hospital in Cork installierte im April 2025 Irlands ersten Agfa DR 600-Raum. Diese Beispiele zeigen eine Nachfrage, die auf dem Raumaustausch basiert und nicht ausschließlich auf dem Neubau von Krankenhäusern.
Markt für digitale Radiografiedetektoren im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten und Afrika sowie Südamerika verbinden fortschrittliche Krankenhausbeschaffung mit einem erheblichen ungedeckten Erstinstallationsbedarf. Staaten des Golfkooperationsrats und private Krankenhausnetzwerke in Brasilien können die Beschaffung von Premium-Geräten unterstützen. Ländliche und kommunale Einrichtungen in Afrika benötigen portable Lösungen und geeignete Betriebsanleitungen. Das Gesundheitsministerium Sambias erließ 2025 nationale Betriebsrichtlinien für portable digitale Röntgengeräte. Ugandas 11 OneStopTB-Röntgen-Trucks zeigen ein Modell des öffentlichen Gesundheitswesens für den Einsatz portabler digitaler Radiographie. Anbieter in diesen Regionen suchen nach Geräten, die zur privaten Diagnostikerweiterung und den verfügbaren Kapitalbudgets passen.
Wettbewerbslandschaft
Marktkonzentration
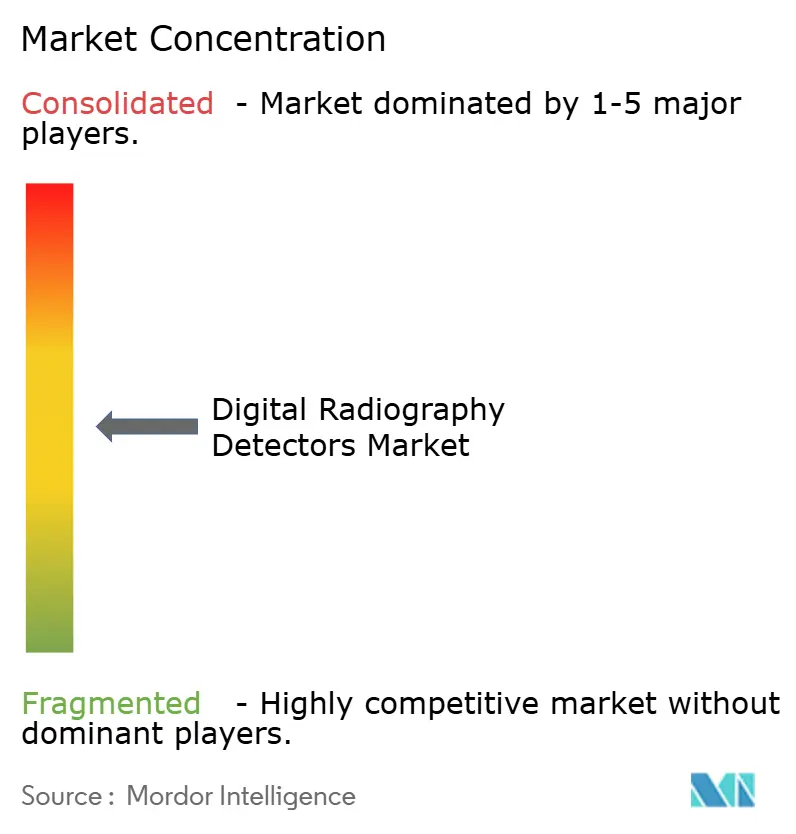
Der Markt für digitale Radiographie-Detektoren umfasst ein mäßig konsolidiertes oberes Segment und ein stärker fragmentiertes mittleres Segment. Varex Imaging, Canon Medical, FUJIFILM, GE HealthCare, Siemens Healthineers und Konica Minolta gehören zu den etablierten Bildgebungsanbietern. Darüber hinaus werden Vieworks, Rayence, iRay Technology, Detection Technology und KA Imaging als spezialisierte detektorfokussierte Wettbewerber identifiziert. Der Wettbewerb unterscheidet sich zwischen integrierten Detektor-Ökosystemen und eigenständigen Panel-Angeboten. Integrierte Systeme nutzen Software, Dosisunterstützung und Workflow-Tools, um die Verbindung zwischen Anbieter und Kunde zu stärken. Eigenständige Panels konkurrieren stärker direkt über Preis, Verfügbarkeit, Detektorleistung und Lieferzeit.
Varex Imaging hat langjährige OEM-Partnerschaften in medizinischen, dentalen und industriellen Anwendungen aufgebaut. Solche Beziehungen sind für neue Anbieter schwer schnell zu replizieren. Detection Technology erweiterte im Jahr 2025 sein Dentalportfolio durch die Einführung des X-Panel 2520z FOM IGZO-TFT-Detektors. Canon Medical brachte 2025 seinen Mobirex i9 Smart Edition für den digitalen Radiographie-Einsatz am Krankenbett auf den Markt. FUJIFILM[4] brachte 2025 ebenfalls den DR CALNEO Go iQ auf den Markt und ergänzte damit portable Workflow- und Positionierungsfunktionen. Diese Schritte zeigen, dass Anbieter neben der Detektorhardware auch über Produktdesign und Workflow-Unterstützung konkurrieren.
Chinesische Anbieter expandieren von der inländischen Versorgung in den internationalen Wettbewerb, während europäische und nordamerikanische OEMs die Softwareintegration in ihren Angeboten stärken. Softwareplattformen von Agfa, Konica Minolta, GE HealthCare und Canon Medical werden als Werkzeuge betrachtet, die den Bildgebungs-Workflow vernetzter gestalten können. Der Einzelschuss-Dual-Energie-Detektor von KA Imaging ist für Anwendungen positioniert, bei denen Niedrig- und Hochenergie-Bilder gemeinsam erfasst werden. Photonenzählende Detektorarchitekturen, großflächige CMOS-Panels für die Fluoroskopie und Flottenmanagement-Plattformen werden als Bereiche zukünftigen Interesses genannt. Diese Chancen bleiben an die Fähigkeit geknüpft, klinischen Nutzen und betriebliche Zuverlässigkeit nachzuweisen.
Branchenführer im Markt für Digitale Radiografie-Detektoren
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
GE HealthCare Technologies Inc.
-
Canon Medical Systems Corporation
-
FUJIFILM Holdings Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Radiographie-Detektoren Unternehmen in diesem Bericht
- Varex Imaging
- Trixell
- Canon
- FUJIFILM
- Carestream Health
- Thales Group
- Agfa-Gevaert
- Konica Minolta
- Siemens Healthineers
- Koninklijke Philips
- GE HealthCare Technologies Inc.
- Rayence Co., Ltd.
- Vieworks Co., Ltd.
- iRay Technology Company Limited
- DRTECH Corporation
- Hamamatsu Photonics
- Teledyne Technologies
- Detection Technology Plc
- KA Imaging Inc.
- Analogic
- Shimadzu
- United Imaging Healthcare Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für digitale Radiographie-Detektoren
- August 2026: Konica Minolta veröffentlichte Forschungsergebnisse zu einem verbesserten KI-Segmentierungsmodell für sein DM-MODE-System zur dynamischen Radiografieanalyse, das eine zuverlässige Zwerchfelllokalisation in komplexen Fällen mit kardialer Überlappung oder reduziertem Kontrast demonstriert und den Nutzen der funktionellen Lungenbildgebung in klinischen Umgebungen mit hohem Volumen verbessert.
- September 2025: Canon Medical Systems brachte in Japan die Mobirex i9 Smart Edition als mobiles DR-Gerät für den Krankenbetteinsatz auf den Markt, das den CXDI-Elite IGZO-Flachbilddetektor mit integrierter AEC-Unterstützung und KI-Rauschreduzierung für den schnellen Einsatz am Krankenbett in Intensivstationen, Notaufnahmen und Stationen kombiniert.
- Juni 2025: FUJIFILM brachte in Japan das portable DR-System DR CALNEO Go iQ auf den Markt, das eine Zweitmonitur-Befehlsschnittstelle und kameragestützte automatische Positionierung bietet, unterstützt durch die CALNEO Flow-Flachbilddetektor-Serie, mit dem Ziel der hochmobilen Stations- und Krankenbettbildgebung.
- April 2025: Der digitale Röntgenraum Agfa Radiology DR 800 Multi-Tool wurde beim Liverpool Women's NHS Foundation Trust vollständig in Betrieb genommen, ersetzte ein Legacy-System und ermöglichte integrierte neonatale und erwachsene Bildgebung mit dynamischer MUSICA-Fluoroskopieverarbeitung.
Berichtsumfang des globalen Marktes für Digitale Radiografie-Detektoren
Segmentierungsübersicht
| Flachbilddetektoren |
| Computerradiografie-Detektoren |
| Amorphes Silizium |
| Amorphes Selen |
| CMOS/IGZO-Detektoren |
| Szintillatorbasierte Detektoren |
| Großflächendetektoren |
| Mittelflächendetektoren |
| Kleinflächendetektoren |
| Festdetektoren |
| Portable Detektoren |
| Dynamische Detektoren und Fluoroskopiedetektoren |
| Neue Digitale Radiografiesysteme |
| Nachrüstsysteme |
| Allgemeine Radiografie |
| Orthopädische und Traumabildgebung |
| Kardiovaskuläre Bildgebung |
| Onkologie- und Mammografiebildgebung |
| Dentalbildgebung |
| Veterinär- und Industriebildgebung |
| Krankenhäuser und Kliniken |
| Diagnostische Bildgebungszentren |
| Dentalzentren |
| Veterinäreinrichtungen |
| OEMs und Forschungsinstitute |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Flachbilddetektoren | |
| Computerradiografie-Detektoren | ||
| Nach Detektortechnologie | Amorphes Silizium | |
| Amorphes Selen | ||
| CMOS/IGZO-Detektoren | ||
| Szintillatorbasierte Detektoren | ||
| Nach Panelgröße | Großflächendetektoren | |
| Mittelflächendetektoren | ||
| Kleinflächendetektoren | ||
| Nach Modalität | Festdetektoren | |
| Portable Detektoren | ||
| Dynamische Detektoren und Fluoroskopiedetektoren | ||
| Nach Plattform | Neue Digitale Radiografiesysteme | |
| Nachrüstsysteme | ||
| Nach Anwendung | Allgemeine Radiografie | |
| Orthopädische und Traumabildgebung | ||
| Kardiovaskuläre Bildgebung | ||
| Onkologie- und Mammografiebildgebung | ||
| Dentalbildgebung | ||
| Veterinär- und Industriebildgebung | ||
| Nach Endnutzer | Krankenhäuser und Kliniken | |
| Diagnostische Bildgebungszentren | ||
| Dentalzentren | ||
| Veterinäreinrichtungen | ||
| OEMs und Forschungsinstitute | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was ist der Wert des Marktes für Digitale Radiografie-Detektoren im Jahr 2026?
Die Marktgröße für Digitale Radiografie-Detektoren beträgt im Jahr 2026 1,83 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 7,7 % 2,65 Milliarden USD erreichen. Die Prognose spiegelt Ersatznachfrage, mobile Bildgebungsbedürfnisse und eine breitere Nutzung digitaler Workflows in der klinischen Praxis wider.
Was treibt die Einführung digitaler Detektoren in Krankenhäusern an?
Der Ersatz von Computerradiografie- und Analogsystemen, der Bedarf an Bildgebung mit niedrigerer Dosis und die Nachfrage nach schnelleren Workflows sind Schlüsselfaktoren. Neue Krankenhauskapazitäten und die Möglichkeit, portable Detektoren am Krankenbett einzusetzen, unterstützen ebenfalls die Einführung in etablierten und sich entwickelnden Gesundheitssystemen.
Welche Detektortechnologie wächst am schnellsten?
CMOS/IGZO-Detektoren werden voraussichtlich bis 2031 mit einer CAGR von 9,4 % wachsen, unterstützt durch schnelle Auslesung und kleinere Pixelabstandsfähigkeit. Die Technologie ist relevant für Anwendungen, die detaillierte Bildgebung erfordern, einschließlich Dental-, Onkologie-, Mammografie- und anderer Kleinanatomie-Anwendungen.
Warum werden portable Radiografie-Detektoren immer wichtiger?
Portable Detektoren ermöglichen die Bildgebung am Krankenbett in Intensivstationen, Notaufnahmen und anderen Umgebungen, in denen das Bewegen von Patienten schwierig ist. Ihr Einsatz macht auch Batteriemanagement, Detectorreinigung, drahtlose Koordination und einfache Positionierung zu einem Teil des Bewertungsprozesses für Krankenhäuser.
Welche Anwendung wächst am schnellsten für Digitale Radiografie-Detektoren?
Onkologie- und Mammografiebildgebung wird voraussichtlich bis 2031 mit einer CAGR von 9,1 % wachsen, unterstützt durch die Nachfrage nach hochauflösender Brustbildgebung. Belege zur Krebserkennungsleistung erhöhen den Stellenwert von Detektorauflösung und Bildverarbeitungskapazität bei Mammografiegeäteentscheidungen.
Welche Region führt die Nachfrage nach Digitalen Radiografie-Detektoren an?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Umsatzanteil von 35,2 % und wird voraussichtlich bis 2031 mit einer CAGR von 8,6 % wachsen. Das regionale Wachstum wird durch Krankenhaussinvestitionen, Gerätemodernisierung, die Entwicklung der inländischen Fertigung und die Nachfrage großer Gesundheitssysteme einschließlich Chinas, Indiens und Japans gestützt.