
Tamaño y Participación del Mercado de Detectores de Radiografía Digital
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
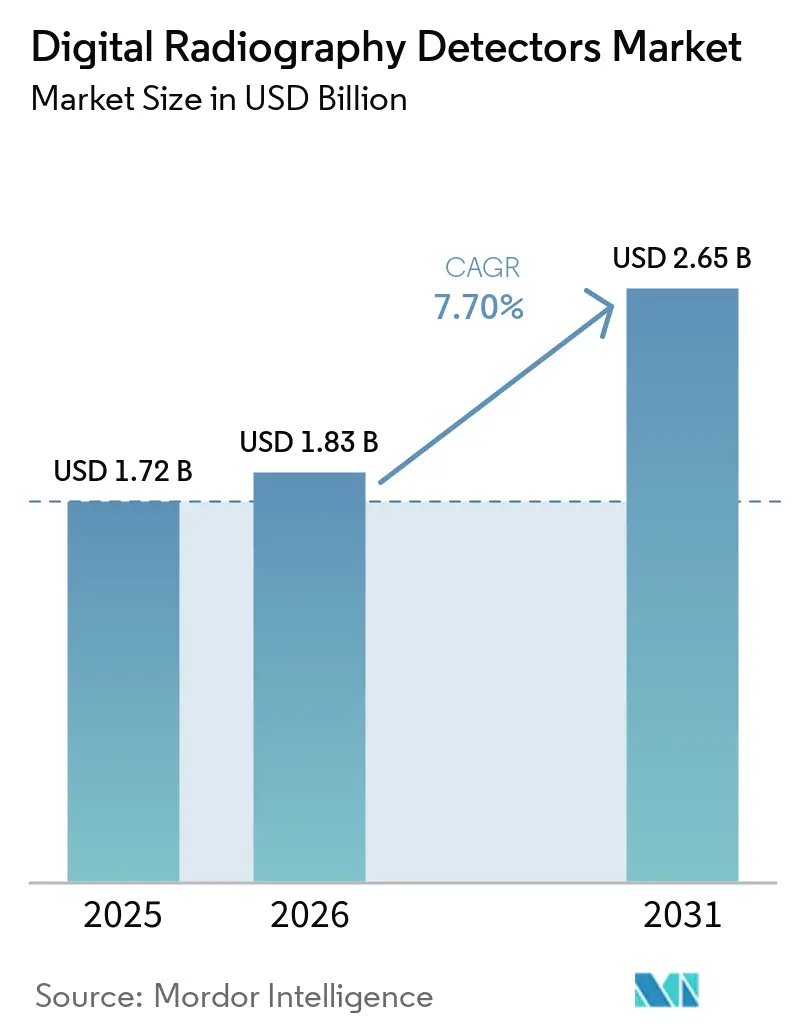
| Tamaño del Mercado (2026) | 1.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.65 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.70 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Detectores de Radiografía Digital por Mordor Intelligence
Se espera que el tamaño del Mercado de Detectores de Radiografía Digital crezca de 1,72 mil millones de USD en 2025 a 1,83 mil millones de USD en 2026, y se prevé que alcance los 2,65 mil millones de USD para 2031, con una CAGR del 7,70% durante el período 2026-2031.
El mercado de detectores de radiografía digital está respaldado por la sustitución de sistemas de radiografía computarizada e imagen basada en película por plataformas de detectores digitales. Los hospitales también están favoreciendo las actualizaciones que mejoran la calidad de imagen al tiempo que ayudan a gestionar la dosis de radiación y el tiempo de flujo de trabajo. La demanda de imagen portátil está ampliando el uso de detectores en unidades de cuidados intensivos, servicios de urgencias y entornos de cabecera. Los proveedores están respondiendo con diseños de detectores que combinan operación inalámbrica, software de procesamiento de imágenes e integración más sencilla con las salas de imagen existentes. El mercado de detectores de radiografía digital también enfrenta decisiones de compra más lentas donde los presupuestos de equipos, la validación de software y los requisitos de interoperabilidad amplían el tiempo necesario para completar las actualizaciones.
Conclusiones Clave del Informe
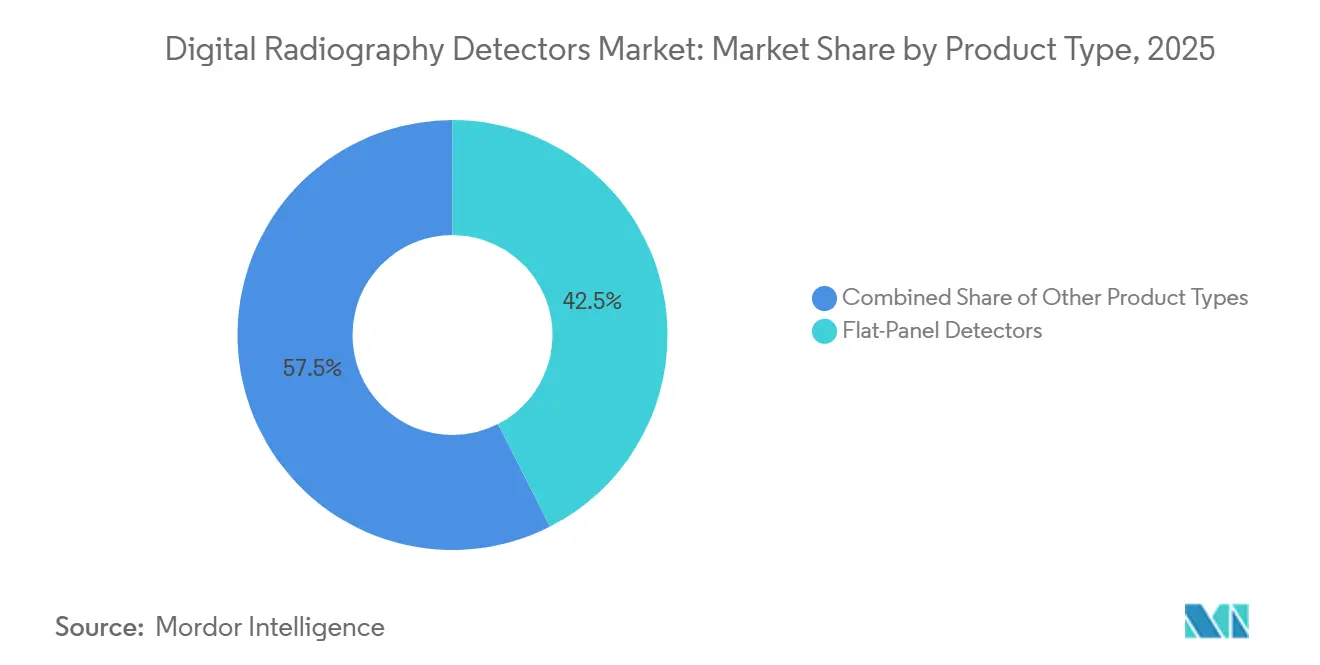
- Por tipo de producto, los Detectores de Panel Plano representaron el 42,5% de los ingresos en 2025. Se espera que los Detectores de Radiografía Computarizada registren una CAGR del 8,5% hasta 2031.
- Por tecnología de detector, el Silicio Amorfo representó el 36,8% de los ingresos en 2025, mientras que se espera que los Detectores CMOS/IGZO registren la CAGR más alta, del 9,4%, hasta 2031.
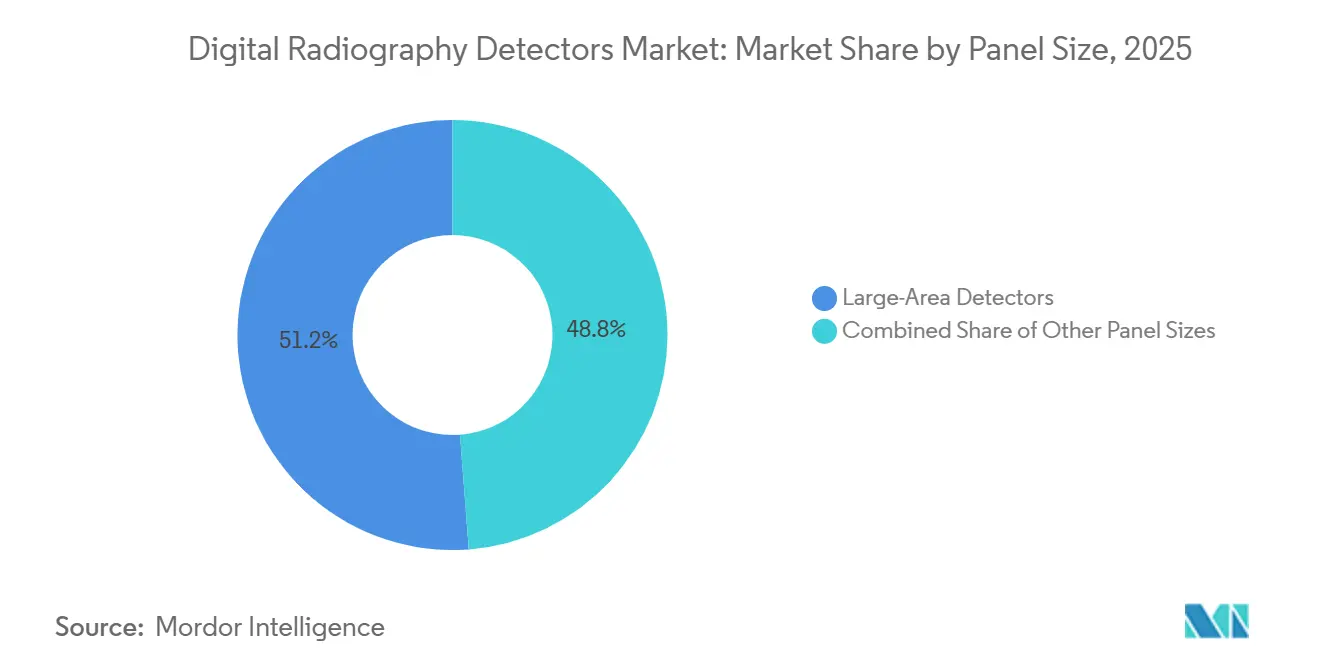
- Por tamaño de panel, los Detectores de Gran Área representaron el 51,2% de los ingresos en 2025 y se espera que registren la CAGR más alta, del 7,8%, hasta 2031.
- Por modalidad, los Detectores Fijos representaron el 58,4% de los ingresos en 2025, mientras que se espera que los Detectores Portátiles registren una CAGR del 8,8% hasta 2031.
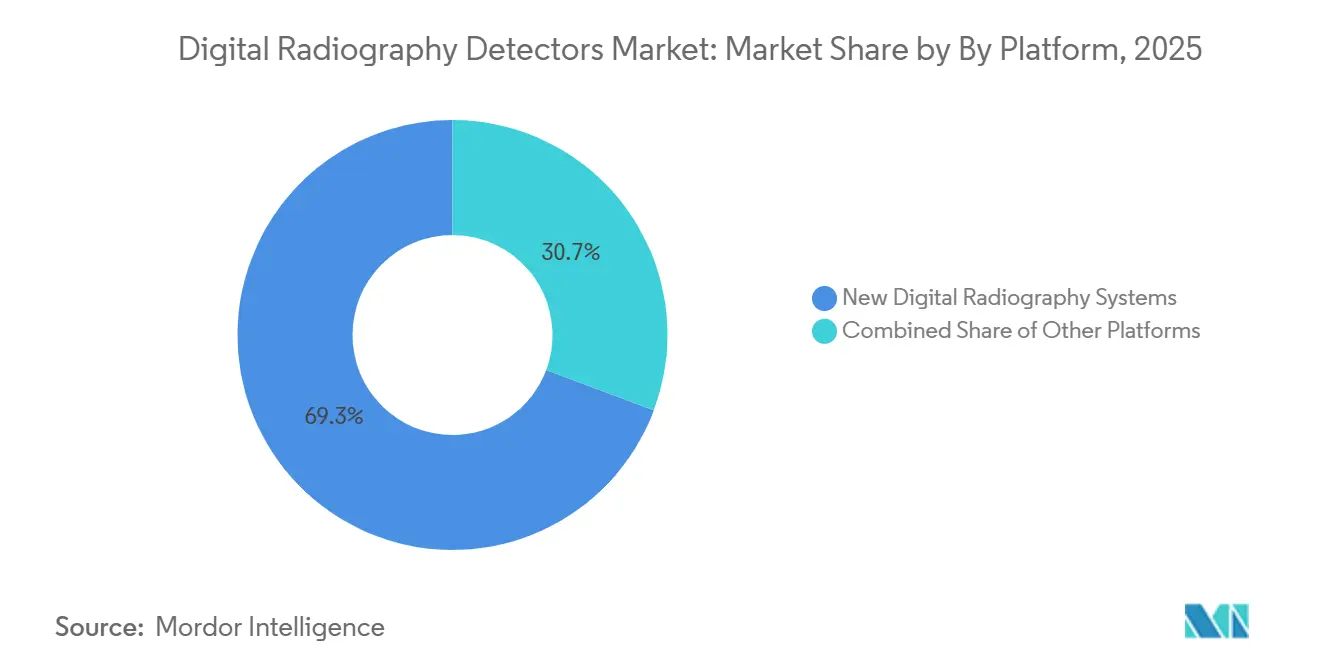
- Por plataforma, los Nuevos Sistemas de Radiografía Digital representaron el 69,3% de los ingresos en 2025, mientras que se espera que los Sistemas de Modernización registren la CAGR más alta, del 8,5%, hasta 2031.
- Por aplicación, la Radiografía General representó el 31,7% de los ingresos en 2025, mientras que se espera que la Imagen en Oncología y Mamografía registre una CAGR del 9,1% hasta 2031.
- Por usuario final, los Hospitales y Clínicas representaron el 56,1% de los ingresos en 2025, mientras que se espera que los Centros de Diagnóstico por Imagen registren la CAGR más alta, del 8,2%, hasta 2031.
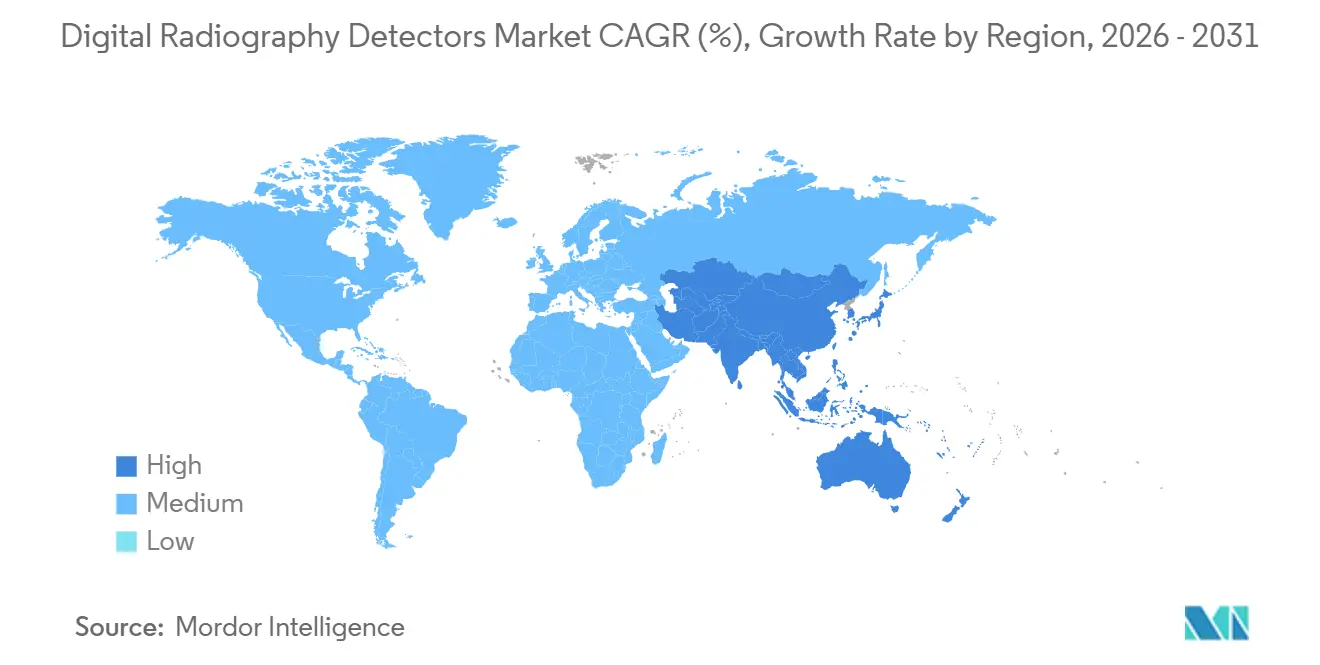
- Por geografía, Asia-Pacífico representó el 35,2% de los ingresos en 2025 y se espera que registre la CAGR más alta, del 8,6%, hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución de Sistemas de Radiografía Computarizada y Película Analógica Heredada | +2.0% | Global, mayor en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Demanda de Imagen Diagnóstica de Mayor Calidad y Menor Dosis | +1.5% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Expansión de la Radiografía Móvil y de Punto de Atención en Cabecera | +1.2% | Global, con aceleración en Asia-Pacífico y África Subsahariana | Corto plazo (≤ 2 años) |
| Expansión de la Infraestructura Sanitaria en Economías Emergentes | +1.0% | Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2-4 años) |
| Adquisición de Imágenes y Calibración de Detectores Habilitadas por IA | +0.8% | América del Norte, Europa, China | Largo plazo (≥ 4 años) |
| Fabricación Localizada de Detectores en Mercados Emergentes | +0.6% | China, con posible expansión a India y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución de Sistemas de Radiografía Computarizada y Película Analógica Heredada
La retirada de los sistemas de radiografía computarizada ofrece al mercado de detectores de radiografía digital una amplia base de oportunidades de reemplazo. Un sistema retirado basado en casetes puede sustituirse por una sala de radiografía digital completa o por un detector de panel plano que funcione con un generador de rayos X existente. Los flujos de trabajo modernos de radiografía digital devuelven imágenes en 10 a 15 segundos, en comparación con los 30 a 45 segundos de los ciclos de lectura de casetes de radiografía computarizada. Este proceso más corto puede aumentar el número de pacientes atendidos en una sala de diagnóstico por imagen. Agfa Radiology Solutions[1] instaló una sala DR 600 en el Bon Secours Hospital de Cork en abril de 2025, reemplazando la unidad analógica más antigua del hospital. Reemplazos similares sostienen la demanda incluso cuando los hospitales no están construyendo nuevos departamentos de diagnóstico por imagen.
Demanda de Imagen Diagnóstica de Mayor Calidad y Menor Dosis
El mercado de detectores de radiografía digital se beneficia cuando los proveedores incorporan la calidad de imagen y la gestión de la radiación como parte de la selección de equipos. Detection Technology afirma que la tecnología TFT de IGZO puede permitir pasos de píxel inferiores a 100 μm, en comparación con los 140 μm de los diseños convencionales de silicio amorfo. Los pasos de píxel más pequeños pueden favorecer la imagen detallada en oncología y exámenes de anatomía pequeña. Un estudio de 2025 informó que la reducción de ruido basada en IA de Canon mantuvo la calidad de imagen diagnóstica en radiografía neonatal portátil al tiempo que reducía la dosis. Japón actualizó sus Niveles de Referencia Diagnósticos nacionales en 2025, reforzando la importancia de la gestión de dosis en la práctica radiológica. Los proveedores que combinan hardware de detector con soporte de exposición y procesamiento de imágenes pueden responder a estos requisitos clínicos y de adquisición.
Expansión de la Radiografía Móvil y de Punto de Atención en Cabecera
La imagen móvil está generando demanda de detectores que puedan utilizarse de forma segura y consistente fuera de las salas de radiografía fijas. Varex Imaging describe detectores portátiles inalámbricos que pesan menos de 3 kg y pueden transmitir imágenes diagnósticas de 14 por 17 pulgadas en menos de 4 segundos. Esto respalda la imagen en cabecera para pacientes que no pueden trasladarse fácilmente desde cuidados intensivos o urgencias. FUJIFILM lanzó el DR CALNEO Go iQ en Japón en junio de 2025 con un segundo monitor y funciones de posicionamiento asistido por cámara. El uso más amplio de paneles inalámbricos también hace que el mantenimiento de baterías, la coordinación inalámbrica y los procedimientos de limpieza sean más importantes en las decisiones de compra. Unitaid y la Iniciativa Clinton de Acceso a la Salud anunciaron un acuerdo en 2025 para ampliar el acceso a un dispositivo de rayos X ultraportátil compatible con IA en programas elegibles de 138 países de ingresos bajos y medios.
Expansión de la Infraestructura Sanitaria en Economías Emergentes
La nueva capacidad hospitalaria en economías emergentes puede conducir directamente a instalaciones de radiografía digital en lugar de la adopción intermedia de radiografía computarizada. Este patrón ofrece al mercado de detectores de radiografía digital oportunidades en instalaciones que están incorporando servicios de imagen por primera vez. Uganda desplegó 11 camiones de rayos X OneStopTB en 2025, con detectores digitales EasyDR y software CAD4TB para el cribado comunitario de tuberculosis. El despliegue muestra cómo la radiografía portátil puede utilizarse fuera de las salas de imagen hospitalarias tradicionales. La misma necesidad existe donde los hospitales están ampliando servicios en Asia-Pacífico, Oriente Medio y partes de África. La demanda en estos entornos puede favorecer sistemas que equilibren el rendimiento del detector, las necesidades de formación, la movilidad y el soporte de servicio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Adquisición y Ciclo de Vida del Detector | -1.2% | Global, más agudo en países de ingresos bajos y medios y hospitales de Nivel 2 y Nivel 3 | Corto plazo (≤ 2 años) |
| Ciclos Lentos de Retroadaptación de Salas de Radiografía | -0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Concentración del Suministro de Sustratos de Película Delgada y Materiales Especiales | -0.7% | Cadenas de suministro globales de sustratos IGZO y centelleadores de CsI | Largo plazo (≥ 4 años) |
| Carga de Interoperabilidad, Ciberseguridad y Validación de Software | -0.5% | América del Norte, Europa y mercados avanzados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Adquisición y Ciclo de Vida del Detector
Los altos costos de adquisición y ciclo de vida limitan el ritmo de las compras de detectores digitales, particularmente en hospitales más pequeños y entornos de menores ingresos. La inversión incluye el detector o sistema de imagen, la instalación, la formación del personal y el soporte de servicio. La presión de costos puede llevar a los compradores a mantener el equipo de radiografía computarizada en funcionamiento durante más tiempo del previsto. También puede orientar la adquisición hacia paneles de retroadaptación en lugar de proyectos de sustitución de sala completa. El acuerdo de 2025 de Unitaid[2] y la Iniciativa Clinton de Acceso a la Salud muestra cómo los programas de financiamiento alternativo y acceso con descuento pueden ayudar a ampliar el acceso a la imagen portátil. El mercado de detectores de radiografía digital depende, por tanto, tanto del rendimiento del equipo como de la vía de financiamiento disponible para el comprador.
Ciclos Lentos de Retroadaptación de Salas de Radiografía
Las actualizaciones de salas de radiografía pueden retrasarse porque los hospitales toman decisiones de capital entre muchas prioridades clínicas en competencia. La sustitución de un detector puede requerir verificaciones en el generador, la distribución de la sala, el flujo de trabajo DICOM, los sistemas de información radiológica y los sistemas de archivo y comunicación de imágenes. Canon Medical afirma que su detector CXDI-Elite utiliza detección automática de exposición para permitir instalaciones de retroadaptación sin modificaciones en el lado del generador. Reducir el trabajo de instalación puede facilitar la aprobación de propuestas de retroadaptación por parte de los hospitales. Aun así, la validación de software y las revisiones de ciberseguridad pueden ampliar el tiempo de implementación de los equipos de imagen en red. Estos retrasos frenan las conversiones a corto plazo, pero también dejan una cartera continua de salas que aún requieren futuras actualizaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Detectores de Panel Plano Lideran en Ingresos y Amplían el Alcance TecnológicoLos Detectores de Panel Plano representaron el 42,5% de la participación del mercado de detectores de radiografía digital en 2025. La categoría abarca paneles de silicio amorfo de nivel básico y diseños IGZO de mayor rendimiento utilizados en entornos de imagen más exigentes. Su posición refleja la continua sustitución de los sistemas de placa de fósforo de radiografía computarizada. Los productos de panel plano pueden instalarse en nuevas salas o utilizarse para actualizar generadores de rayos X existentes. Esta flexibilidad respalda la adquisición en hospitales con diferentes presupuestos de equipos. El tamaño del mercado de detectores de radiografía digital para sistemas de panel plano también está respaldado por su uso en radiografía general, mamografía, imagen pediátrica e imagen dinámica.
Los Detectores de Radiografía Computarizada siguen presentes en entornos de bajo volumen y sensibles al precio. Su base instalada está disminuyendo a medida que los flujos de trabajo digitales se vuelven más prácticos para las operaciones de imagen rutinaria. Varex Imaging informa de un progreso técnico continuo en el diseo de detectores, incluidos desarrollos que respaldan el uso de imagen portátil y fija. Los formatos CMOS más grandes también pueden reducir la brecha histórica entre los paneles CMOS y los paneles de silicio amorfo. Estos cambios amplían la gama de entornos clínicos que pueden utilizar sistemas de panel plano. La categoría de producto está, por tanto, posicionada para mantener su liderazgo durante el período de pronóstico.


Por Tecnología de Detector:
CMOS/IGZO se Expande Más Allá del Silicio AmorfoEl Silicio Amorfo representó el 36,8% de la cuota del mercado de detectores de radiografía digital en 2025. Sigue siendo ampliamente utilizado debido a su largo historial de implementación clínica y a una cadena de suministro consolidada. La tecnología también se emplea en entornos de alta dosis e industriales, donde sus características operativas son bien conocidas. Se prevé que los Detectores CMOS/IGZO crezcan a una CAGR del 9,4% hasta 2031, la tasa más alta entre las categorías tecnológicas. Detection Technology identifica la menor corriente de fuga, una lectura de píxeles más rápida y pasos de píxel inferiores a 100 μm como ventajas de la tecnología TFT de IGZO. Estas características son relevantes cuando la resolución y la captura rápida de imágenes son importantes.
Detection Technology[3] lanzó el detector de panel plano X-Panel 2520z FOM IGZO-TFT en IDS 2025 en Colonia. El producto introdujo la tecnología IGZO en un formato de detector CBCT dental de 25 por 20 cm. El selenio amorfo continúa siendo utilizado en aplicaciones de mamografía porque permite la conversión directa. Los detectores basados en centelleadores siguen siendo importantes para la radiografía general, donde la conversión indirecta ofrece un equilibrio práctico entre costo y rendimiento. El mercado de detectores de radiografía digital continuará utilizando múltiples tecnologías de detección, ya que los requisitos clínicos varían según la tarea de imagen.
Por Tamaño de Panel:
Los Formatos de Gran Área Respaldan la Imagen de Alto VolumenLos Detectores de Gran Área representaron el 51,2% de la participación del mercado de detectores de radiografía digital en 2025. Se utilizan ampliamente para flujos de trabajo de imagen de tórax, columna vertebral y fluoroscopia de cuerpo completo. La misma categoría tiene una CAGR proyectada de crecimiento del 7,8% hasta 2031. Los paneles grandes también pueden respaldar la imagen ortopédica de pierna completa y columna completa con adquisiciones combinadas. Esto evita pasos de posicionamiento repetidos durante exámenes que requieren una cobertura anatómica amplia. El tamaño del mercado de detectores de radiografía digital para formatos de gran área está, por tanto, vinculado a la imagen rutinaria de alto volumen y a los flujos de trabajo ortopédicos especializados.
Agfa Radiology Solutions describe su instalación DR 600 en GPR Klinikum Rüsselsheim en Alemania como incluyendo detectores de gran área y combinación de pierna completa y columna completa. Los Detectores de Área Media continúan sirviendo a la imagen intraoperatoria y de extremidades. Los Detectores de Pequeña Área se utilizan en CBCT dental e imagen veterinaria portátil, donde el tamaño compacto y el bajo peso son importantes. Los formatos más pequeños también están ganando acceso a tecnología de plano posterior avanzada. Estos usos mantienen la selección del tamaño de panel estrechamente vinculada al flujo de trabajo clínico. Los sistemas de gran área siguen siendo la categoría de ingresos principal debido a los amplios volúmenes de imagen gestionados en exámenes de tórax y esqueléticos.

Por Modalidad:
Los Sistemas Fijos Mantienen el Liderazgo en Ingresos Mientras Crece el Uso PortátilLos Detectores Fijos representaron el 58,4% de la participación del mercado de detectores de radiografía digital en 2025. Las salas fijas siguen siendo fundamentales para los servicios de tórax, esquelético y fluoroscopia de alto rendimiento en hospitales terciarios. Se prevé que los Detectores Portátiles crezcan a una CAGR del 8,8% hasta 2031, la tasa de modalidad más rápida. Su uso está vinculado a la imagen en cabecera en unidades de cuidados intensivos, servicios de urgencias y salas quirúrgicas. Los sistemas portátiles reducen la necesidad de trasladar a pacientes en estado crítico o difíciles de mover. El mercado de detectores de radiografía digital sigue necesitando configuraciones tanto fijas como portátiles porque sus funciones en la atención al paciente difieren.
Canon Medical presentó el Mobirex i9 Smart Edition en Japón en septiembre de 2025, combinando el panel CXDI-Elite con asistencia de exposición integrada y reducción de ruido basada en IA. El producto ilustra el esfuerzo por hacer que la imagen en cabecera sea más rápida y fácil de operar. Los sistemas fijos también están avanzando mediante la integración de funciones de radiografía, imagen en serie y fluoroscopia de baja dosis. Canon Medical describió su instalación Adora DRFi en Alemania como un sistema que combina estas funciones de imagen en una sola unidad. Los detectores dinámicos y de fluoroscopia sirven a una porción menor de la demanda, pero se utilizan donde se necesita imagen procedimental en tiempo real. Las decisiones de modalidad dependen, por tanto, de la condición del paciente, el rendimiento de la sala y el entorno clínico.
Por Plataforma:
Los Nuevos Sistemas Lideran los Ingresos Mientras las Retroadaptaciones Crecen Más RápidoLos Nuevos Sistemas de Radiografía Digital representaron el 69,3% de la participación del mercado de detectores de radiografía digital en 2025. Esto refleja la demanda de nuevos hospitales, primeras instalaciones digitales y proyectos de sustitución de sala completa. Se prevé que los Sistemas de Retroadaptación crezcan a una CAGR del 8,5% hasta 2031. Una retroadaptación puede reemplazar el detector preservando un generador de rayos X existente y gran parte de la infraestructura de la sala. Esto puede reducir la interrupción en comparación con una renovación de sala completa. El mercado de detectores de radiografía digital sirve a ambos enfoques porque los proveedores utilizan diferentes vías de inversión para modernizar la capacidad de imagen.
El diseño CXDI-Elite de Canon Medical está destinado a simplificar el trabajo de retroadaptación evitando cambios en el lado del generador. Este enfoque puede respaldar actualizaciones exclusivas del detector en salas que siguen siendo clínicamente útiles. Los nuevos sistemas continúan liderando los ingresos porque combinan el detector con una sala de imagen completa. Las retroadaptaciones crecen más rápido porque ofrecen una vía de menor interrupción para instalaciones con infraestructura existente utilizable.
Por Aplicación:
Oncología y Mamografía Muestran el Crecimiento Más RápidoLa Radiografía General representó el 31,7% de la cuota del mercado de detectores de radiografía digital en 2025. Sigue siendo la aplicación más grande porque los procedimientos de radiografía rutinaria generan altos volúmenes de exámenes. Se prevé que la Imagen en Oncología y Mamografía crezca a una CAGR del 9,1% hasta 2031. Un estudio de cribado mamográfico de 2025 reportó una tasa de detección de cáncer un 10,5% mayor para la tomosíntesis digital de mama con paso de píxel de 70 μm en comparación con los sistemas de 100 μm. La evidencia clínica de este tipo respalda la demanda de plataformas de detectores premium en mamografía.
La imagen ortopédica y traumatológica también se beneficia de la resolución de los paneles de gran área, especialmente en exámenes con carga de peso. La imagen cardiovascular sigue siendo otra aplicación relevante para el rendimiento dinámico de los detectores. GE HealthCare afirma que Pristina Recon DL combina aprendizaje profundo y reconstrucción iterativa para mejorar el rendimiento de la imagen en mamografía. La imagen dental, veterinaria e industrial son áreas de menor demanda en el mercado de detectores de radiografía digital. Sus requisitos suelen favorecer paneles compactos que son más fáciles de posicionar. La reducción de costos de los paneles avanzados compactos podría ampliar la adopción en estas aplicaciones. Los requisitos de cada aplicación seguirán determinando el equilibrio entre el tamaño del detector, la resolución, la dosis y la movilidad.
Por Usuario Final:
Los Hospitales Lideran la Demanda Mientras los Centros de Imagen se ExpandenLos Hospitales y Clínicas representaron el 56,1% de la participación del mercado de detectores de radiografía digital en 2025. Estos centros operan departamentos de imagen de alta complejidad y pueden necesitar configuraciones de detector fijas, portátiles y especializadas al mismo tiempo. Se prevé que los Centros de Imagen Diagnóstica crezcan a una CAGR del 8,2% hasta 2031. Su crecimiento está vinculado al traslado de algunos volúmenes de imagen desde los departamentos hospitalarios hacia instalaciones ambulatorias. Los centros de imagen a menudo pueden evaluar las inversiones en detectores directamente frente al volumen de exámenes y la capacidad de servicio. El mercado de detectores de radiografía digital sirve, por tanto, tanto a redes hospitalarias integrales como a proveedores ambulatorios más especializados.
Apollo Hospitals instaló un sistema de radiografía digital de piso Samsung GF85 en su instalación del Distrito Financiero de Hyderabad en 2025. La instalación ilustra cómo las grandes redes hospitalarias están añadiendo capacidad integrada de radiografía digital. Los fabricantes de equipos originales e institutos de investigación siguen siendo usuarios tempranos importantes de los nuevos conceptos de detectores CMOS y de doble capa. Su trabajo puede generar la evidencia clínica que los hospitales consideran posteriormente. Los centros de atención dental y las instalaciones veterinarias también añaden demanda a medida que las opciones de detector compacto se vuelven más accesibles. Las necesidades de los usuarios finales difieren en escala, pero cada grupo requiere una calidad de imagen confiable y un flujo de trabajo práctico.
Análisis Geográfico
Mercado de Detectores de Radiografía Digital de Asia-Pacífico
Asia-Pacífico representó el 35,2% de la cuota del mercado de detectores de radiografía digital en 2025 y se prevé que se expanda a una CAGR del 8,6% hasta 2031. La región se beneficia de la inversión hospitalaria, los programas de renovación de equipos y la creciente capacidad de fabricación nacional. Japón representa un segmento tecnológico de mayor valor, donde la orientación sobre dosis y las características avanzadas de los detectores siguen siendo importantes. Los Niveles de Referencia de Diagnóstico de Japón para 2025 proporcionan un marco de referencia nacional para la gestión de la radiación. Canon Medical lanzó el Radrex i5/Flex Edition en Japón en marzo de 2025 con su detector CXDI-Elite y funciones de procesamiento de imágenes con inteligencia artificial. La instalación de radiografía digital de Apollo Hospitals en 2025 también muestra la inversión continua de las grandes redes de atención médica de la India.
Mercado de Detectores de Radiografía Digital de América del Norte y Europa
América del Norte y Europa cuentan con bases instaladas de diagnóstico por imagen consolidadas, aunque sus factores de demanda difieren. Las adquisiciones en América del Norte están determinadas por la inversión en flujos de trabajo asistidos por inteligencia artificial, las expectativas en materia de ciberseguridad y los requisitos regulatorios para dispositivos de diagnóstico por imagen conectados. Varex Imaging presentó los detectores inalámbricos LUMEN HD y LUMEN HD Pro en la RSNA 2024 para usos de diagnóstico portátil y a pie de cama. La demanda europea está respaldada por la sustitución periódica de equipos de sala obsoletos. El Liverpool Women's NHS Foundation Trust puso en funcionamiento una sala Agfa DR 800 en abril de 2025. El Bon Secours Hospital de Cork instaló la primera sala Agfa DR 600 de Irlanda en abril de 2025. Estos ejemplos muestran una demanda basada en la sustitución de salas y no únicamente en la construcción de nuevos hospitales.
Mercado de Detectores de Radiografía Digital de Oriente Medio y África y América del Sur
Oriente Medio y África y América del Sur combinan la adquisición de equipos hospitalarios avanzados con importantes necesidades de primera instalación aún no satisfechas. Los estados del Consejo de Cooperación del Golfo y las redes de hospitales privados en Brasil pueden respaldar la adquisición de equipos premium. Los entornos rurales y comunitarios en África requieren soluciones portátiles y orientación operativa adecuada. El Ministerio de Salud de Zambia emitió directrices operativas nacionales para unidades portátiles de rayos X digitales en 2025. Los 11 camiones de rayos X OneStopTB de Uganda muestran un modelo de salud pública para el despliegue de radiografía digital portátil. Los proveedores en estas áreas buscan equipos que se adapten a la expansión del diagnóstico privado y a los presupuestos de capital disponibles.
Panorama Competitivo
Concentración del Mercado
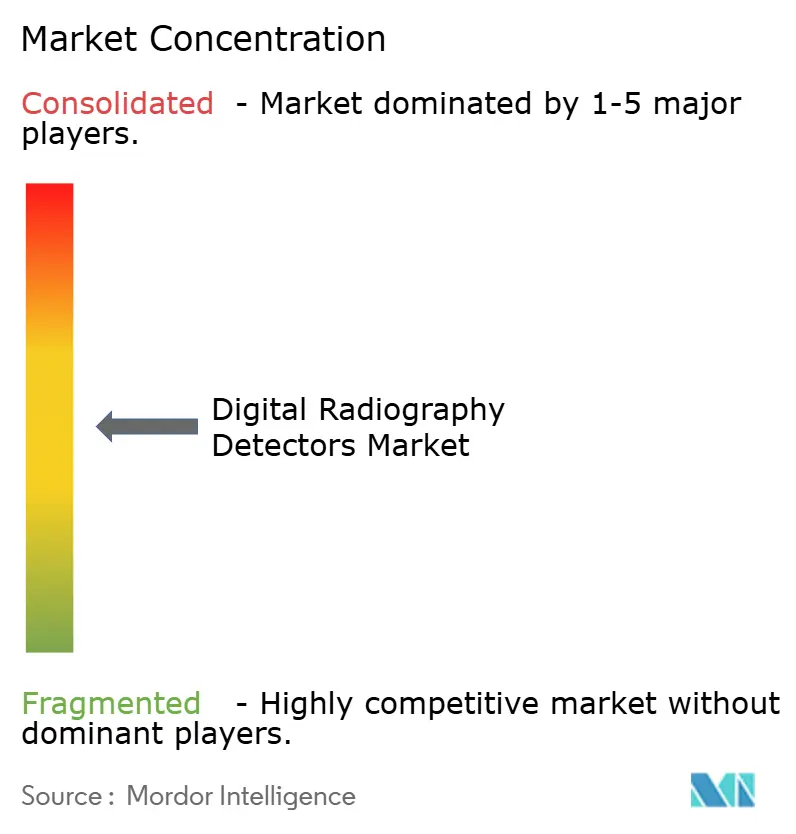
El mercado de detectores de radiografía digital incluye un nivel superior moderadamente consolidado y un nivel intermedio más fragmentado. Varex Imaging, Canon Medical, FUJIFILM, GE HealthCare, Siemens Healthineers y Konica Minolta se encuentran entre los proveedores de imagen consolidados. También se identifican Vieworks, Rayence, iRay Technology, Detection Technology y KA Imaging como competidores especializados en detectores. La competencia difiere entre los ecosistemas de detectores integrados y las ofertas de paneles independientes. Los sistemas integrados utilizan software, soporte de dosis y herramientas de flujo de trabajo para fortalecer la relación entre el proveedor y el cliente. Los paneles independientes compiten más directamente en precio, disponibilidad, rendimiento del detector y tiempo de entrega.
Varex Imaging ha desarrollado asociaciones OEM de larga trayectoria en aplicaciones médicas, dentales e industriales. Dichas relaciones pueden ser difíciles de igualar rápidamente para los nuevos proveedores. Detection Technology amplió su cartera dental en 2025 con el lanzamiento del detector X-Panel 2520z FOM IGZO-TFT. Canon Medical lanzó su Mobirex i9 Smart Edition en 2025 para uso de radiografía digital a pie de cama. FUJIFILM[4] también lanzó el DR CALNEO Go iQ en 2025, incorporando funciones de flujo de trabajo portátil y posicionamiento. Estos movimientos muestran que los proveedores compiten a través del diseño de productos y el soporte del flujo de trabajo, además del hardware del detector.
Los proveedores chinos están expandiéndose desde el suministro nacional hacia la competencia en el extranjero, mientras que los fabricantes de equipos originales europeos y norteamericanos están reforzando la integración de software en sus ofertas. Las plataformas de software de Agfa, Konica Minolta, GE HealthCare y Canon Medical son herramientas que pueden hacer que el flujo de trabajo de imagen esté más conectado. El detector de doble energía de disparo único de KA Imaging está posicionado para aplicaciones donde se capturan simultáneamente imágenes de baja y alta energía. Las arquitecturas de detectores de conteo de fotones, los paneles CMOS de gran área para fluoroscopia y las plataformas de gestión de flotas son áreas de interés futuro. Estas oportunidades siguen vinculadas a la capacidad de demostrar valor clínico y fiabilidad operativa.
Líderes de la Industria de Detectores de Radiografía Digital
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
GE HealthCare Technologies Inc.
-
Canon Medical Systems Corporation
-
FUJIFILM Holdings Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Detectores de Radiografía Digital Empresas cubiertas en este informe
- Varex Imaging
- Trixell
- Canon
- FUJIFILM
- Carestream Health
- Thales Group
- Agfa-Gevaert
- Konica Minolta
- Siemens Healthineers
- Koninklijke Philips
- GE HealthCare Technologies Inc.
- Rayence Co., Ltd.
- Vieworks Co., Ltd.
- iRay Technology Company Limited
- DRTECH Corporation
- Hamamatsu Photonics
- Teledyne Technologies
- Detection Technology Plc
- KA Imaging Inc.
- Analogic
- Shimadzu
- United Imaging Healthcare Co., Ltd.
Desarrollos recientes de la industria en Mercado de Detectores de Radiografía Digital
- Agosto de 2026: Konica Minolta publicó investigaciones sobre un modelo mejorado de segmentación con IA para su sistema de análisis de radiografía dinámica DM-MODE, demostrando una localización confiable del diafragma en casos complejos con superposición cardíaca o contraste reducido, mejorando la utilidad de la imagen pulmonar funcional en entornos clínicos de alto volumen.
- Septiembre de 2025: Canon Medical Systems lanzó la unidad de radiografía digital móvil de cabecera Mobirex i9 Smart Edition en Japón, combinando el detector de panel plano CXDI-Elite IGZO con Asistencia AEC integrada y reducción de ruido con IA para un despliegue rápido en cabecera en entornos de UCI, urgencias y salas.
- Junio de 2025: FUJIFILM lanzó el sistema de radiografía digital portátil DR CALNEO Go iQ en Japón, con una interfaz de mando de segundo monitor y autoposicionamiento asistido por cámara, respaldado por la serie de detectores de panel plano CALNEO Flow, orientado a la imagen de alta movilidad en salas y cabecera.
- Abril de 2025: La sala de rayos X digital multifunción Agfa Radiology DR 800 entró en pleno funcionamiento en Liverpool Women's NHS Foundation Trust, reemplazando un sistema heredado y habilitando la imagen integrada neonatal y de adultos con procesamiento fluoroscópico Dynamic MUSICA.
Alcance del Informe Global del Mercado de Detectores de Radiografía Digital
Resumen de la segmentación
| Detectores de Panel Plano |
| Detectores de Radiografía Computarizada |
| Silicio Amorfo |
| Selenio Amorfo |
| Detectores CMOS/IGZO |
| Detectores Basados en Centelleador |
| Detectores de Gran Área |
| Detectores de Área Media |
| Detectores de Pequeña Área |
| Detectores Fijos |
| Detectores Portátiles |
| Detectores Dinámicos/de Fluoroscopia |
| Nuevos Sistemas de Radiografía Digital |
| Sistemas de Retroadaptación |
| Radiografía General |
| Imagen Ortopédica y Traumatológica |
| Imagen Cardiovascular |
| Imagen de Oncología y Mamografía |
| Imagen Dental |
| Imagen Veterinaria e Industrial |
| Hospitales y Clínicas |
| Centros de Imagen Diagnóstica |
| Centros de Atención Dental |
| Instalaciones Veterinarias |
| Fabricantes de Equipos Originales e Institutos de Investigación |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Consejo de Cooperación del Golfo |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Detectores de Panel Plano | |
| Detectores de Radiografía Computarizada | ||
| Por Tecnología de Detector | Silicio Amorfo | |
| Selenio Amorfo | ||
| Detectores CMOS/IGZO | ||
| Detectores Basados en Centelleador | ||
| Por Tamaño de Panel | Detectores de Gran Área | |
| Detectores de Área Media | ||
| Detectores de Pequeña Área | ||
| Por Modalidad | Detectores Fijos | |
| Detectores Portátiles | ||
| Detectores Dinámicos/de Fluoroscopia | ||
| Por Plataforma | Nuevos Sistemas de Radiografía Digital | |
| Sistemas de Retroadaptación | ||
| Por Aplicación | Radiografía General | |
| Imagen Ortopédica y Traumatológica | ||
| Imagen Cardiovascular | ||
| Imagen de Oncología y Mamografía | ||
| Imagen Dental | ||
| Imagen Veterinaria e Industrial | ||
| Por Usuario Final | Hospitales y Clínicas | |
| Centros de Imagen Diagnóstica | ||
| Centros de Atención Dental | ||
| Instalaciones Veterinarias | ||
| Fabricantes de Equipos Originales e Institutos de Investigación | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Consejo de Cooperación del Golfo | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de los detectores de radiografía digital en 2026?
El tamaño del mercado de detectores de radiografía digital es de 1,83 mil millones de USD en 2026 y se prevé que alcance 2,65 mil millones de USD en 2031 a una CAGR del 7,7%. El pronóstico refleja la demanda de sustitución, las necesidades de imagen móvil y el uso más amplio de flujos de trabajo digitales en la práctica clínica.
¿Qué está impulsando la adopción de detectores digitales en los hospitales?
La sustitución de sistemas de radiografía computarizada y analógicos, las necesidades de imagen de menor dosis y la demanda de flujos de trabajo más rápidos son factores clave. La nueva capacidad hospitalaria y la posibilidad de utilizar detectores portátiles en cabecera también respaldan la adopción en sistemas sanitarios establecidos y en desarrollo.
¿Qué tecnología de detector está creciendo más rápido?
Se prevé que los Detectores CMOS/IGZO crezcan a una CAGR del 9,4% hasta 2031, respaldados por la lectura rápida y la capacidad de paso de píxel más pequeño. La tecnología es relevante para aplicaciones que requieren imagen detallada, incluidas las aplicaciones dentales, de oncología, mamografía y otras de anatomía pequeña.
¿Por qué los detectores de radiografía portátiles son cada vez más importantes?
Los detectores portátiles permiten la imagen en cabecera en unidades de cuidados intensivos, servicios de urgencias y otros entornos donde mover a los pacientes es difícil. Su uso también hace que la gestión de baterías, la limpieza del detector, la coordinación inalámbrica y el posicionamiento sencillo formen parte del proceso de evaluación de los hospitales.
¿Qué aplicación está creciendo más rápido para los detectores de radiografía digital?
Se prevé que la Imagen de Oncología y Mamografía crezca a una CAGR del 9,1% hasta 2031, respaldada por la demanda de imagen mamaria de alta resolución. La evidencia sobre el rendimiento de detección del cáncer está aumentando el valor otorgado a la resolución del detector y la capacidad de procesamiento de imágenes en las decisiones de equipos de mamografía.
¿Qué región lidera la demanda de detectores de radiografía digital?
Asia-Pacífico representó el 35,2% de los ingresos en 2025 y se prevé que crezca a una CAGR del 8,6% hasta 2031. El crecimiento regional está respaldado por la inversión hospitalaria, la modernización de equipos, el desarrollo de la fabricación nacional y la demanda de grandes sistemas sanitarios, incluidos China, India y Japón.