
Taille et part du marché des détecteurs de radiographie numérique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.83 Milliards de dollars |
| Taille du Marché (2031) | 2.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.70 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des détecteurs de radiographie numérique par Mordor Intelligence
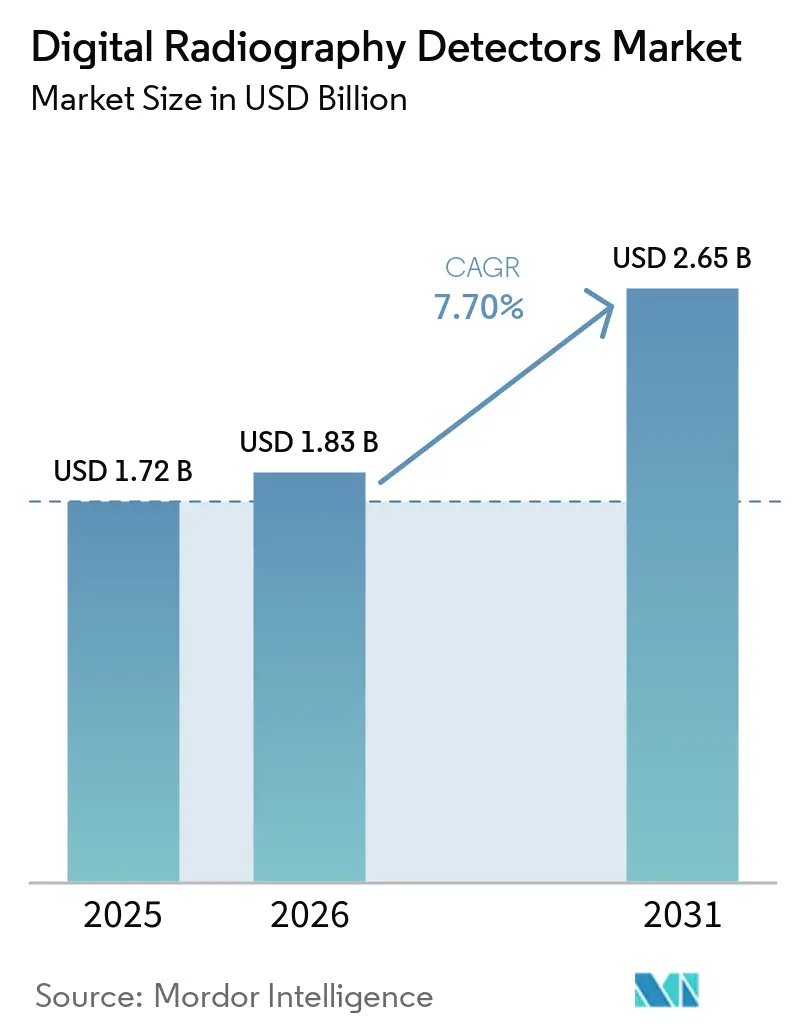
La taille du marché des détecteurs de radiographie numérique devrait croître de 1,72 milliard USD en 2025 à 1,83 milliard USD en 2026 et devrait atteindre 2,65 milliards USD d'ici 2031, à un CAGR de 7,70 % sur la période 2026-2031.
Le marché des détecteurs de radiographie numérique est soutenu par le remplacement des systèmes d'imagerie à radiographie calculée et sur film par des plateformes de détecteurs numériques. Les hôpitaux privilégient également les mises à niveau qui améliorent la qualité d'image tout en contribuant à gérer la dose de rayonnement et le temps de flux de travail. La demande d'imagerie portable élargit l'utilisation des détecteurs dans les unités de soins intensifs, les services d'urgence et les contextes de soins au chevet du patient. Les fournisseurs répondent avec des conceptions de détecteurs combinant fonctionnement sans fil, logiciels de traitement d'image et intégration facilitée avec les salles d'imagerie existantes. Le marché des détecteurs de radiographie numérique est également confronté à des décisions d'achat plus lentes lorsque les budgets d'équipement, la validation des logiciels et les exigences d'interopérabilité prolongent le délai nécessaire à la réalisation des mises à niveau.
Principaux enseignements du rapport
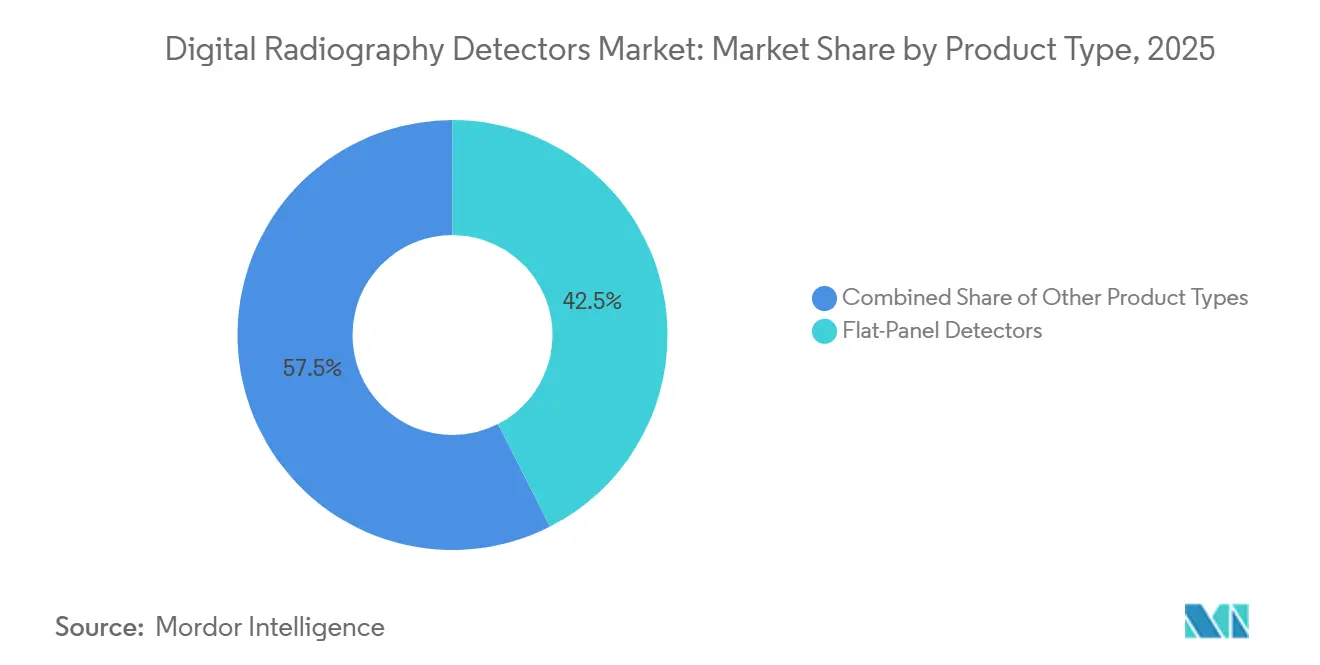
- Par type de produit, les Détecteurs à Panneau Plat ont représenté 42,5 % du chiffre d'affaires en 2025. Les Détecteurs de Radiographie Calculée devraient enregistrer un CAGR de 8,5 % jusqu'en 2031.
- Par technologie de détecteur, le Silicium Amorphe a représenté 36,8 % du chiffre d'affaires en 2025, tandis que les Détecteurs CMOS/IGZO devraient enregistrer le CAGR le plus élevé à 9,4 % jusqu'en 2031.
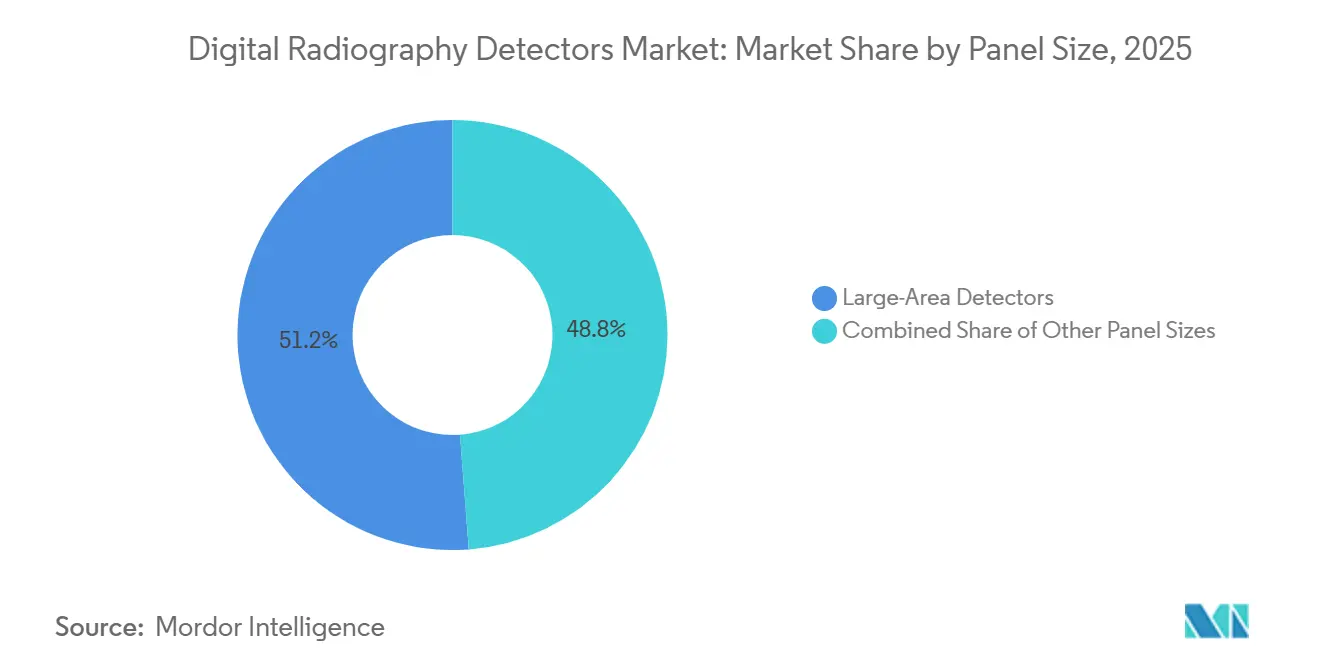
- Par taille de panneau, les Détecteurs Grande Surface ont représenté 51,2 % du chiffre d'affaires en 2025 et devraient enregistrer le CAGR le plus élevé à 7,8 % jusqu'en 2031.
- Par modalité, les Détecteurs Fixes ont représenté 58,4 % du chiffre d'affaires en 2025, tandis que les Détecteurs Portables devraient enregistrer un CAGR de 8,8 % jusqu'en 2031.
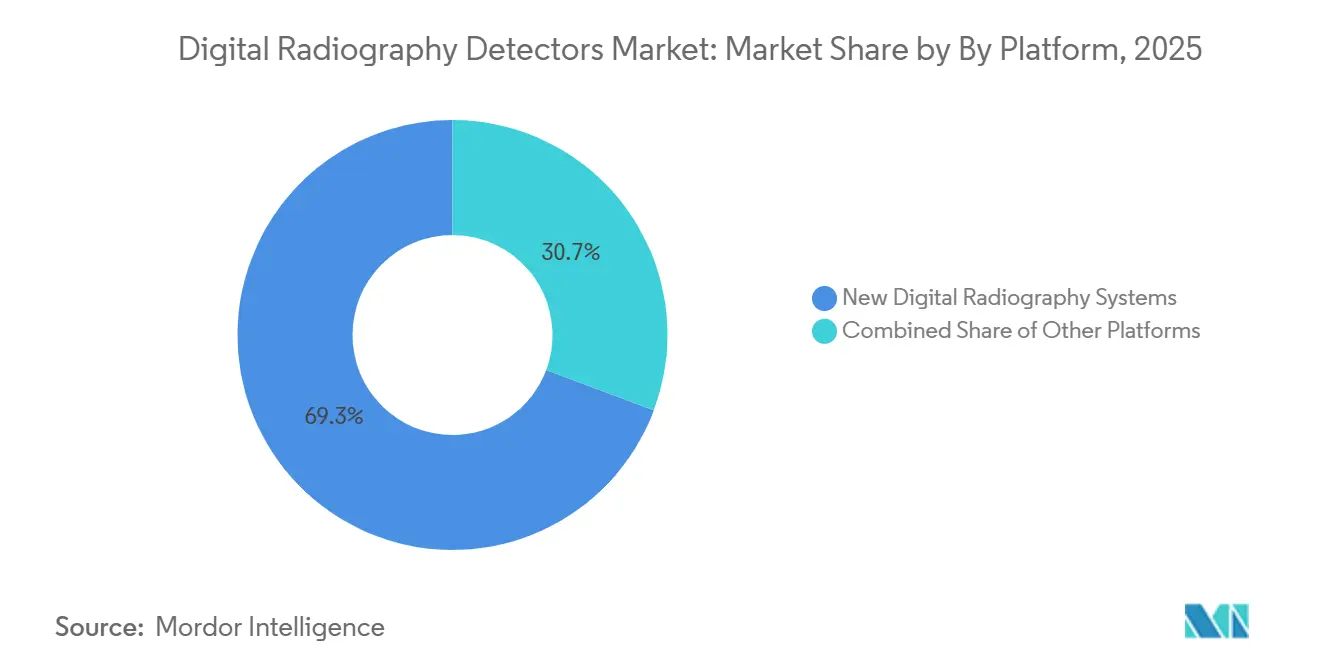
- Par plateforme, les Nouveaux Systèmes de Radiographie Numérique ont représenté 69,3 % du chiffre d'affaires en 2025, tandis que les Systèmes de Rétrofit devraient enregistrer le CAGR le plus élevé à 8,5 % jusqu'en 2031.
- Par application, la Radiographie Générale a représenté 31,7 % du chiffre d'affaires en 2025, tandis que l'Imagerie en Oncologie et Mammographie devrait enregistrer un CAGR de 9,1 % jusqu'en 2031.
- Par utilisateur final, les Hôpitaux et Cliniques ont représenté 56,1 % du chiffre d'affaires en 2025, tandis que les Centres d'Imagerie Diagnostique devraient enregistrer le CAGR le plus élevé à 8,2 % jusqu'en 2031.
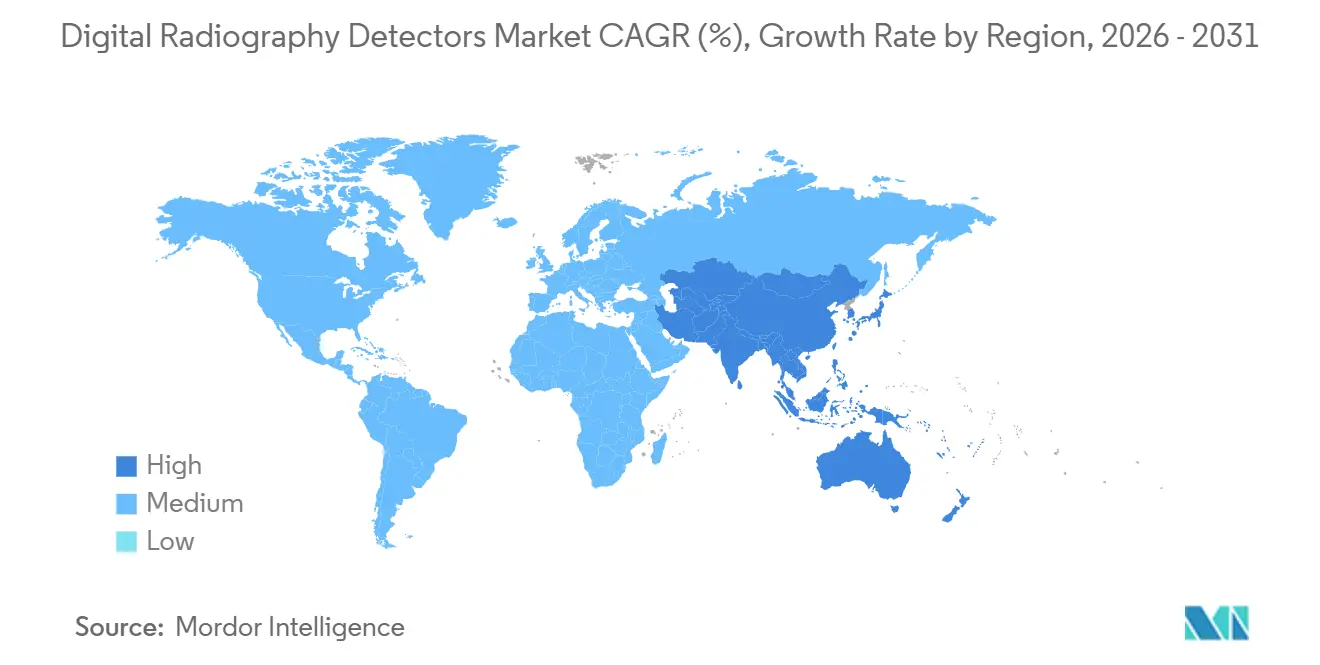
- Par zone géographique, l'Asie-Pacifique a représenté 35,2 % du chiffre d'affaires en 2025 et devrait enregistrer le CAGR le plus élevé à 8,6 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remplacement des systèmes de radiographie calculée et des systèmes sur film hérités | +2.0% | Mondial, plus élevé en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Demande d'imagerie diagnostique à dose réduite et de meilleure qualité | +1.5% | Amérique du Nord, Europe, Japon | Moyen terme (2-4 ans) |
| Expansion de la radiographie mobile et au chevet du patient en soins de proximité | +1.2% | Mondial, avec accélération en Asie-Pacifique et en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Expansion des infrastructures de santé dans les économies émergentes | +1.0% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| Acquisition d'images assistée par IA et étalonnage des détecteurs | +0.8% | Amérique du Nord, Europe, Chine | Long terme (≥ 4 ans) |
| Fabrication locale de détecteurs dans les marchés émergents | +0.6% | Chine, avec un potentiel de diffusion vers l'Inde et l'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Remplacement des systèmes de radiographie calculée et des systèmes sur film hérités
Le retrait des systèmes de radiographie calculée offre au marché des détecteurs de radiographie numérique un large vivier d'opportunités de remplacement. Un système à cassette mis hors service peut être remplacé par une salle de radiographie numérique complète ou par un détecteur à panneau plat compatible avec un générateur de rayons X existant. Les flux de travail modernes en radiographie numérique restituent les images en 10 à 15 secondes, contre 30 à 45 secondes pour les cycles de lecture de cassettes en radiographie calculée. Ce processus plus rapide peut augmenter le nombre de patients pris en charge dans une salle d'imagerie. Agfa Radiology Solutions[1] a installé une salle DR 600 au Bon Secours Hospital de Cork en avril 2025, remplaçant l'unité analogique la plus ancienne de l'hôpital. Des remplacements similaires soutiennent la demande même lorsque les hôpitaux ne construisent pas de nouveaux services d'imagerie.
Demande d'imagerie diagnostique à dose réduite et de meilleure qualité
Le marché des détecteurs de radiographie numérique bénéficie lorsque les prestataires intègrent la qualité d'image et la gestion des rayonnements dans la sélection des équipements. Detection Technology indique que la technologie TFT IGZO peut permettre des pas de pixels inférieurs à 100 μm, contre 140 μm dans les conceptions conventionnelles en silicium amorphe. Des pas de pixels plus petits peuvent favoriser une imagerie détaillée en oncologie et pour les examens de petites anatomies. Une étude de 2025 a rapporté que la réduction du bruit basée sur l'IA de Canon maintenait la qualité d'image diagnostique en radiographie néonatale portable tout en réduisant la dose. Le Japon a mis à jour ses niveaux de référence diagnostiques nationaux en 2025, renforçant l'importance de la gestion des doses dans la pratique radiologique. Les fournisseurs qui associent le matériel de détection à un support d'exposition et à un traitement d'image peuvent répondre à ces exigences cliniques et d'approvisionnement.
Expansion de la radiographie mobile et au chevet du patient en soins de proximité
L'imagerie mobile crée une demande de détecteurs pouvant être utilisés de manière sûre et cohérente en dehors des salles de radiographie fixes. Varex Imaging décrit des détecteurs portables sans fil pesant moins de 3 kg et capables de transmettre des images diagnostiques de 14 par 17 pouces en moins de 4 secondes. Cela favorise l'imagerie au chevet des patients qui ne peuvent pas être facilement déplacés depuis les soins intensifs ou les services d'urgence. FUJIFILM a lancé le DR CALNEO Go iQ au Japon en juin 2025, avec un second moniteur et des fonctionnalités de positionnement assisté par caméra. L'utilisation plus large des panneaux sans fil rend également la maintenance des batteries, la coordination sans fil et les procédures de nettoyage plus importantes dans les décisions d'achat. Unitaid et la Clinton Health Access Initiative ont annoncé en 2025 un accord visant à élargir l'accès à un appareil de radiographie ultraportable compatible avec l'IA dans le cadre de programmes éligibles dans 138 pays à revenu faible et intermédiaire.
Expansion des infrastructures de santé dans les économies émergentes
Les nouvelles capacités hospitalières dans les économies émergentes peuvent conduire directement à des installations de radiographie numérique plutôt qu'à une adoption intermédiaire de la radiographie calculée. Ce schéma offre au marché des détecteurs de radiographie numérique des opportunités dans des établissements qui ajoutent des services d'imagerie pour la première fois. L'Ouganda a déployé 11 camions de radiographie OneStopTB en 2025, équipés de détecteurs numériques EasyDR et du logiciel CAD4TB pour le dépistage communautaire de la tuberculose. Ce déploiement montre comment la radiographie portable peut être utilisée en dehors des salles d'imagerie hospitalières traditionnelles. Le même besoin existe là où les hôpitaux développent leurs services en Asie-Pacifique, au Moyen-Orient et dans certaines parties de l'Afrique. La demande dans ces contextes peut favoriser des systèmes qui équilibrent les performances des détecteurs, les besoins en formation, la mobilité et le support de service.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'acquisition et de cycle de vie des détecteurs | -1.2% | Mondial, plus aigu dans les pays à revenu faible et intermédiaire et dans les hôpitaux de niveaux 2 et 3 | Court terme (≤ 2 ans) |
| Lenteur des cycles de retrofit des salles de radiographie | -0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Concentration de l'approvisionnement en substrats de couche mince et en matériaux spéciaux | -0.7% | Chaînes d'approvisionnement mondiales en substrats IGZO et scintillateurs CsI | Long terme (≥ 4 ans) |
| Charge liée à l'interopérabilité, à la cybersécurité et à la validation des logiciels | -0.5% | Amérique du Nord, Europe et marchés avancés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'acquisition et de cycle de vie des détecteurs
Les coûts élevés d'acquisition et de cycle de vie limitent le rythme des achats de détecteurs numériques, en particulier dans les petits hôpitaux et les contextes à faibles revenus. L'investissement comprend le détecteur ou le système d'imagerie, l'installation, la formation du personnel et le support de service. La pression sur les coûts peut inciter les acheteurs à conserver plus longtemps que prévu les équipements de radiographie calculée fonctionnels. Elle peut également orienter les achats vers des panneaux retrofit plutôt que vers des projets de remplacement de salles complètes. L'accord de 2025 entre Unitaid[2] et la Clinton Health Access Initiative montre comment des financements alternatifs et des programmes d'accès à prix réduit peuvent contribuer à élargir l'accès à l'imagerie portable. Le marché des détecteurs de radiographie numérique dépend donc à la fois des performances des équipements et de la voie de financement disponible pour l'acheteur.
Lenteur des cycles de retrofit des salles de radiographie
Les mises à niveau des salles de radiographie peuvent être retardées parce que les hôpitaux prennent des décisions d'investissement en tenant compte de nombreuses priorités cliniques concurrentes. Le remplacement d'un détecteur peut nécessiter des vérifications portant sur le générateur, la configuration de la salle, le flux de travail DICOM, les systèmes d'information radiologique et les systèmes d'archivage et de communication des images. Canon Medical indique que son détecteur CXDI-Elite utilise la détection automatique d'exposition pour permettre des installations retrofit sans modifications côté générateur. Réduire les travaux d'installation peut faciliter l'approbation des propositions de retrofit par les hôpitaux. Néanmoins, la validation des logiciels et les examens de cybersécurité peuvent prolonger le délai de mise en œuvre des équipements d'imagerie en réseau. Ces retards freinent les conversions à court terme, mais ils laissent également un pipeline continu de salles nécessitant encore de futures mises à niveau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les détecteurs à panneau plat dominent le chiffre d'affaires et élargissent leur portée technologiqueLes détecteurs à panneau plat représentaient 42,5 % de la part du marché des détecteurs de radiographie numérique en 2025. La catégorie couvre les panneaux en silicium amorphe d'entrée de gamme et les conceptions IGZO plus performantes utilisées dans des contextes d'imagerie plus exigeants. Sa position reflète le remplacement continu des systèmes à plaques phosphorescentes de radiographie calculée. Les produits à panneau plat peuvent être installés dans de nouvelles salles ou utilisés pour mettre à jour des générateurs de rayons X existants. Cette flexibilité favorise les achats dans les hôpitaux disposant de budgets d'équipement différents. La taille du marché des détecteurs de radiographie numérique pour les systèmes à panneau plat est également soutenue par leur utilisation en radiographie générale, mammographie, imagerie pédiatrique et imagerie dynamique.
Les détecteurs de radiographie calculée restent présents dans les contextes à faible volume et sensibles aux prix. Leur base installée est en déclin à mesure que les flux de travail numériques deviennent plus pratiques pour les opérations d'imagerie de routine. Varex Imaging fait état de progrès techniques continus dans la conception des détecteurs, notamment des développements qui soutiennent l'utilisation en imagerie portable et fixe. Les formats CMOS plus grands peuvent également réduire l'écart historique entre les panneaux CMOS et les panneaux en silicium amorphe. Ces évolutions élargissent la gamme des contextes cliniques pouvant utiliser des systèmes à panneau plat. La catégorie de produits est donc bien positionnée pour conserver sa position de leader tout au long de la période de prévision.


Par technologie de détecteur :
les détecteurs CMOS/IGZO s'étendent au-delà du silicium amorpheLe Silicium Amorphe a représenté 36,8 % de la part de marché des détecteurs de radiographie numérique en 2025. Il reste largement utilisé en raison de son long historique de déploiement clinique et d'une chaîne d'approvisionnement bien établie. Cette technologie est également utilisée dans les environnements à haute dose et industriels, où ses caractéristiques de fonctionnement sont bien maîtrisées. Les Détecteurs CMOS/IGZO devraient croître à un CAGR de 9,4 % jusqu'en 2031, soit le taux le plus élevé parmi les catégories technologiques. Detection Technology identifie un courant de fuite plus faible, une lecture de pixels plus rapide et des pas de pixels inférieurs à 100 μm comme des avantages de la technologie TFT IGZO. Ces caractéristiques sont pertinentes lorsque la résolution et la capture rapide des images sont importantes.
Detection Technology[3] a lancé le détecteur à panneau plat X-Panel 2520z FOM IGZO-TFT à l'IDS 2025 à Cologne. Ce produit a introduit la technologie IGZO dans un format de détecteur CBCT dentaire de 25 par 20 cm. Le sélénium amorphe continue de servir les applications de mammographie car il permet la conversion directe. Les détecteurs à base de scintillateur restent importants pour la radiographie générale, où la conversion indirecte offre un équilibre pratique entre coût et performance. Le marché des détecteurs de radiographie numérique continuera d'utiliser plusieurs technologies de détection, car les exigences cliniques varient selon la tâche d'imagerie.
Par taille de panneau :
les formats grande surface soutiennent l'imagerie à haut volumeLes détecteurs grande surface représentaient 51,2 % de la part du marché des détecteurs de radiographie numérique en 2025. Ils sont largement utilisés pour les flux de travail d'imagerie thoracique, rachidienne et de fluoroscopie corps entier. La même catégorie devrait croître à un CAGR de 7,8 % jusqu'en 2031. Les grands panneaux peuvent également prendre en charge l'imagerie orthopédique de la jambe entière et de la colonne entière avec des acquisitions par assemblage. Cela évite les étapes de repositionnement répétées lors des examens nécessitant une couverture anatomique étendue. La taille du marché des détecteurs de radiographie numérique pour les formats grande surface est donc liée à l'imagerie de routine à haut volume et aux flux de travail orthopédiques spécialisés.
Agfa Radiology Solutions décrit son installation DR 600 au GPR Klinikum Rüsselsheim en Allemagne comme incluant des détecteurs grande surface et l'assemblage jambe entière et colonne entière. Les détecteurs de surface moyenne continuent de servir l'imagerie peropératoire et des extrémités. Les détecteurs petite surface sont utilisés en CBCT dentaire et en imagerie vétérinaire portable, où la compacité et le faible poids sont importants. Les formats plus petits accèdent également à une technologie de substrat avancée. Ces utilisations maintiennent le choix de la taille de panneau étroitement lié au flux de travail clinique. Les systèmes grande surface restent la principale catégorie de chiffre d'affaires en raison des volumes d'imagerie importants traités lors des examens thoraciques et squelettiques.

Par modalité :
les systèmes fixes conservent la position dominante en termes de chiffre d'affaires tandis que l'utilisation portable progresseLes détecteurs fixes représentaient 58,4 % de la part du marché des détecteurs de radiographie numérique en 2025. Les salles fixes restent au cœur des services de radiographie thoracique, squelettique et de fluoroscopie à haut débit dans les hôpitaux tertiaires. Les détecteurs portables devraient croître à un CAGR de 8,8 % jusqu'en 2031, le taux de modalité le plus élevé. Leur utilisation est liée à l'imagerie au chevet du patient dans les unités de soins intensifs, les services d'urgence et les services de chirurgie. Les systèmes portables réduisent la nécessité de transporter des patients en état critique ou difficiles à déplacer. Le marché des détecteurs de radiographie numérique continue d'avoir besoin de configurations fixes et portables car leurs rôles dans les soins aux patients diffèrent.
Canon Medical a lancé le Mobirex i9 Smart Edition au Japon en septembre 2025, combinant le panneau CXDI-Elite avec une assistance intégrée à l'exposition et une réduction du bruit basée sur l'IA. Le produit illustre l'effort visant à rendre l'imagerie au chevet du patient plus rapide et plus facile à utiliser. Les systèmes fixes progressent également grâce à l'intégration des fonctions de radiographie, d'imagerie en série et de fluoroscopie à faible dose. Canon Medical a décrit son installation Adora DRFi en Allemagne comme un système combinant ces fonctions d'imagerie en une seule unité. Les détecteurs dynamiques et de fluoroscopie représentent une part plus réduite de la demande, mais sont utilisés lorsqu'une imagerie procédurale en temps réel est nécessaire. Les décisions relatives à la modalité dépendent donc de l'état du patient, du débit de la salle et du contexte clinique.
Par plateforme :
les nouveaux systèmes dominent le chiffre d'affaires tandis que les retrofits progressent plus rapidementLes nouveaux systèmes de radiographie numérique représentaient 69,3 % de la part du marché des détecteurs de radiographie numérique en 2025. Cela reflète la demande des nouveaux hôpitaux, des premières installations numériques et des projets de remplacement de salles complètes. Les systèmes retrofit devraient croître à un CAGR de 8,5 % jusqu'en 2031. Un retrofit peut remplacer le détecteur tout en préservant un générateur de rayons X existant et une grande partie de l'infrastructure de la salle. Cela peut réduire les perturbations par rapport à une rénovation complète de la salle. Le marché des détecteurs de radiographie numérique sert les deux approches car les prestataires utilisent différentes voies d'investissement pour moderniser leur capacité d'imagerie.
La conception CXDI-Elite de Canon Medical est destinée à simplifier les travaux de retrofit en évitant les modifications côté générateur. Cette approche peut favoriser les mises à niveau portant uniquement sur le détecteur dans des salles qui restent cliniquement utiles. Les nouveaux systèmes continuent de dominer le chiffre d'affaires car ils associent le détecteur à une salle d'imagerie complète. Les retrofits progressent plus rapidement car ils offrent une voie moins perturbatrice pour les établissements disposant d'une infrastructure existante utilisable.
Par application :
l'oncologie et la mammographie affichent la croissance la plus rapideLa Radiographie Générale a représenté 31,7 % de la part de marché des détecteurs de radiographie numérique en 2025. Elle demeure la principale application en raison des volumes élevés d'examens générés par les procédures de radiographie de routine. L'Imagerie en Oncologie et Mammographie devrait croître à un CAGR de 9,1 % jusqu'en 2031. Une étude de dépistage mammographique de 2025 a rapporté un taux de détection du cancer supérieur de 10,5 % pour la tomosynthèse numérique du sein avec un pas de pixel de 70 μm par rapport aux systèmes à 100 μm. Ce type de données cliniques soutient la demande pour des plateformes de détecteurs haut de gamme en mammographie.
L'imagerie orthopédique et traumatologique bénéficie également de la résolution des panneaux grande surface, notamment lors des examens en charge. L'imagerie cardiovasculaire reste une autre application significative pour les performances dynamiques des détecteurs. GE HealthCare indique que Pristina Recon DL combine l'apprentissage profond et la reconstruction itérative pour améliorer les performances d'imagerie en mammographie. L'imagerie dentaire, vétérinaire et industrielle représente des segments de demande plus modestes sur le marché des détecteurs de radiographie numérique. Leurs exigences favorisent souvent des panneaux compacts plus faciles à positionner. La baisse des coûts des panneaux compacts avancés pourrait élargir l'adoption dans ces applications. Les exigences applicatives continueront de façonner l'équilibre entre la taille du détecteur, la résolution, la dose et la mobilité.
Par utilisateur final :
les hôpitaux dominent la demande tandis que les centres d'imagerie se développentLes hôpitaux et cliniques représentaient 56,1 % de la part du marché des détecteurs de radiographie numérique en 2025. Ces sites exploitent des services d'imagerie à haute acuité et peuvent avoir besoin simultanément de configurations de détecteurs fixes, portables et spécialisées. Les centres d'imagerie diagnostique devraient croître à un CAGR de 8,2 % jusqu'en 2031. Leur croissance est liée au transfert d'une partie des volumes d'imagerie des services hospitaliers vers les établissements ambulatoires. Les centres d'imagerie peuvent souvent évaluer les investissements en détecteurs directement en fonction du volume d'examens et de la capacité de service. Le marché des détecteurs de radiographie numérique sert donc à la fois les réseaux hospitaliers complets et les prestataires ambulatoires plus spécialisés.
Apollo Hospitals a installé un système de radiographie numérique Samsung GF85 monté au sol dans son établissement du quartier financier d'Hyderabad en 2025. Cette installation illustre la manière dont les grands réseaux hospitaliers ajoutent une capacité de radiographie numérique intégrée. Les équipementiers et les instituts de recherche restent des utilisateurs précoces importants des nouveaux concepts de détecteurs CMOS et à double couche. Leurs travaux peuvent générer les preuves cliniques ultérieurement prises en compte par les hôpitaux. Les centres de soins dentaires et les établissements vétérinaires ajoutent également de la demande à mesure que les options de détecteurs compacts deviennent plus accessibles. Les besoins des utilisateurs finaux diffèrent en termes d'échelle, mais chaque groupe requiert une qualité d'image fiable et un flux de travail pratique.
Analyse géographique
Marché des Détecteurs de Radiographie Numérique en Asie-Pacifique
L'Asie-Pacifique a représenté 35,2 % de la part de marché des détecteurs de radiographie numérique en 2025 et devrait se développer à un CAGR de 8,6 % jusqu'en 2031. La région bénéficie des investissements hospitaliers, des programmes de renouvellement des équipements et du développement des capacités de fabrication nationales. Le Japon représente un segment technologique à plus haute valeur ajoutée, où les recommandations en matière de dose et les fonctionnalités avancées des détecteurs restent importantes. Les Niveaux de Référence Diagnostiques 2025 du Japon fournissent un cadre de référence national pour la gestion des rayonnements. Canon Medical a lancé le Radrex i5/Flex Edition au Japon en mars 2025, avec son détecteur CXDI-Elite et des fonctionnalités de traitement d'image par intelligence artificielle. L'installation de radiographie numérique d'Apollo Hospitals en 2025 témoigne également de la poursuite des investissements par les grands réseaux de santé indiens.
Marché des Détecteurs de Radiographie Numérique en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe disposent de bases installées d'imagerie bien établies, mais leurs moteurs de demande diffèrent. Les achats en Amérique du Nord sont façonnés par les investissements dans les flux de travail assistés par intelligence artificielle, les exigences en matière de cybersécurité et les obligations réglementaires applicables aux dispositifs d'imagerie connectés. Varex Imaging a présenté les détecteurs sans fil LUMEN HD et LUMEN HD Pro à la RSNA 2024 pour des usages d'imagerie portable et au chevet du patient. La demande européenne est soutenue par le remplacement régulier des équipements de salle vieillissants. Le Liverpool Women's NHS Foundation Trust a mis en service une salle Agfa DR 800 en avril 2025. Le Bon Secours Hospital de Cork a installé la première salle Agfa DR 600 d'Irlande en avril 2025. Ces exemples illustrent une demande fondée sur le remplacement de salles plutôt que sur la seule construction de nouveaux établissements hospitaliers.
Marché des Détecteurs de Radiographie Numérique au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud combinent des achats hospitaliers avancés avec d'importants besoins de première installation non satisfaits. Les États membres du Conseil de Coopération du Golfe et les réseaux d'hôpitaux privés au Brésil peuvent soutenir l'acquisition d'équipements haut de gamme. Les zones rurales et communautaires en Afrique nécessitent des solutions portables et des recommandations opérationnelles adaptées. Le Ministère de la Santé de la Zambie a publié des directives opérationnelles nationales pour les unités de radiographie numérique portables en 2025. Les 11 camions de radiographie X OneStopTB de l'Ouganda illustrent un modèle de santé publique pour le déploiement de la radiographie numérique portable. Les prestataires dans ces zones recherchent des équipements adaptés à l'expansion diagnostique privée et aux budgets d'investissement disponibles.
Paysage concurrentiel
Concentration du Marché
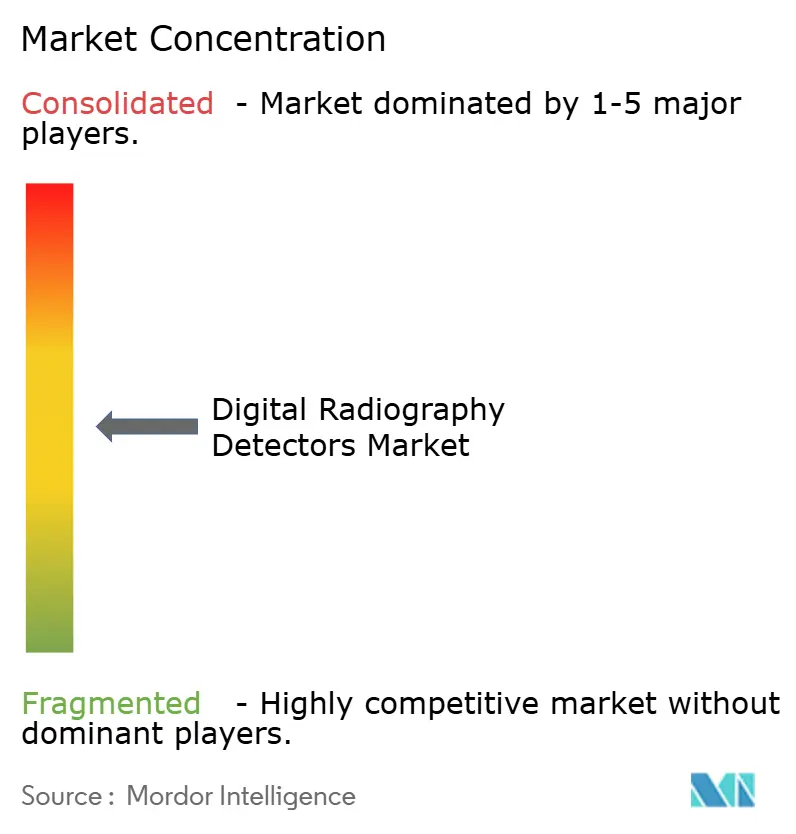
Le marché des détecteurs de radiographie numérique comprend un niveau supérieur modérément consolidé et un niveau intermédiaire plus fragmenté. Varex Imaging, Canon Medical, FUJIFILM, GE HealthCare, Siemens Healthineers et Konica Minolta figurent parmi les fournisseurs d'imagerie établis. On y recense également Vieworks, Rayence, iRay Technology, Detection Technology et KA Imaging comme concurrents spécialisés dans les détecteurs. La concurrence diffère entre les écosystèmes de détecteurs intégrés et les offres de panneaux autonomes. Les systèmes intégrés utilisent des logiciels, des outils de gestion de dose et des outils de flux de travail pour renforcer le lien entre le fournisseur et le client. Les panneaux autonomes se concurrencent plus directement sur le prix, la disponibilité, les performances du détecteur et les délais de livraison.
Varex Imaging a développé des partenariats OEM de longue date dans les applications médicales, dentaires et industrielles. De telles relations peuvent être difficiles à reproduire rapidement pour de nouveaux fournisseurs. Detection Technology a élargi son portefeuille dentaire en 2025 en lançant le détecteur X-Panel 2520z FOM IGZO-TFT. Canon Medical a lancé son Mobirex i9 Smart Edition en 2025 pour la radiographie numérique au chevet du patient. FUJIFILM[4] a également lancé le DR CALNEO Go iQ en 2025, ajoutant des fonctionnalités de flux de travail portable et de positionnement. Ces initiatives montrent que les fournisseurs se concurrencent par la conception de produits et le soutien aux flux de travail, en plus du matériel de détection.
Les fournisseurs chinois étendent leur présence de l'approvisionnement national vers la concurrence internationale, tandis que les équipementiers européens et nord-américains renforcent l'intégration logicielle dans leurs offres. Les plateformes logicielles d'Agfa, Konica Minolta, GE HealthCare et Canon Medical sont présentées comme des outils permettant de rendre le flux de travail d'imagerie plus connecté. Le détecteur à double énergie en une seule prise de vue de KA Imaging est positionné pour les applications où des images à basse et haute énergie sont capturées simultanément. Les architectures de détecteurs à comptage de photons, les grands panneaux CMOS pour la fluoroscopie et les plateformes de gestion de parc sont identifiés comme des domaines d'intérêt futur. Ces opportunités restent liées à la capacité à démontrer la valeur clinique et la fiabilité opérationnelle.
Leaders du secteur des détecteurs de radiographie numérique
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
GE HealthCare Technologies Inc.
-
Canon Medical Systems Corporation
-
FUJIFILM Holdings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Détecteurs de Radiographie Numérique Entreprises couvertes dans ce rapport
- Varex Imaging
- Trixell
- Canon
- FUJIFILM
- Carestream Health
- Thales Group
- Agfa-Gevaert
- Konica Minolta
- Siemens Healthineers
- Koninklijke Philips
- GE HealthCare Technologies Inc.
- Rayence Co., Ltd.
- Vieworks Co., Ltd.
- iRay Technology Company Limited
- DRTECH Corporation
- Hamamatsu Photonics
- Teledyne Technologies
- Detection Technology Plc
- KA Imaging Inc.
- Analogic
- Shimadzu
- United Imaging Healthcare Co., Ltd.
Développements industriels récents dans Marché des Détecteurs de Radiographie Numérique
- Août 2026 : Konica Minolta a publié des recherches sur un modèle de segmentation par IA amélioré pour son système d'analyse de radiographie dynamique DM-MODE, démontrant une localisation fiable du diaphragme dans des cas complexes avec chevauchement cardiaque ou contraste réduit, améliorant l'utilité de l'imagerie pulmonaire fonctionnelle dans les environnements cliniques à haut volume.
- Septembre 2025 : Canon Medical Systems a lancé au Japon l'unité de radiographie numérique mobile au chevet du patient Mobirex i9 Smart Edition, combinant le détecteur à panneau plat CXDI-Elite IGZO avec une assistance AEC intégrée et une réduction du bruit par IA pour un déploiement rapide au chevet du patient dans les services de soins intensifs, d'urgence et d'hospitalisation.
- Juin 2025 : FUJIFILM a lancé au Japon le système de radiographie numérique portable DR CALNEO Go iQ, doté d'une interface de commande sur second moniteur et d'un autopositionnement assisté par caméra, pris en charge par la série de détecteurs à panneau plat CALNEO Flow, ciblant l'imagerie à haute mobilité en service et au chevet du patient.
- Avril 2025 : La salle de radiographie numérique multifonction Agfa Radiology DR 800 est entrée en service au Liverpool Women's NHS Foundation Trust, remplaçant un système hérité et permettant une imagerie néonatale et adulte intégrée avec traitement fluoroscopique Dynamic MUSICA.
Périmètre du rapport mondial sur le marché des détecteurs de radiographie numérique
Aperçu de la segmentation
| Détecteurs à panneau plat |
| Détecteurs de radiographie calculée |
| Silicium amorphe |
| Sélénium amorphe |
| Détecteurs CMOS/IGZO |
| Détecteurs à base de scintillateur |
| Détecteurs grande surface |
| Détecteurs de surface moyenne |
| Détecteurs petite surface |
| Détecteurs fixes |
| Détecteurs portables |
| Détecteurs dynamiques/de fluoroscopie |
| Nouveaux systèmes de radiographie numérique |
| Systèmes retrofit |
| Radiographie générale |
| Imagerie orthopédique et traumatologique |
| Imagerie cardiovasculaire |
| Imagerie en oncologie et mammographie |
| Imagerie dentaire |
| Imagerie vétérinaire et industrielle |
| Hôpitaux et cliniques |
| Centres d'imagerie diagnostique |
| Centres de soins dentaires |
| Établissements vétérinaires |
| Équipementiers et instituts de recherche |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Détecteurs à panneau plat | |
| Détecteurs de radiographie calculée | ||
| Par technologie de détecteur | Silicium amorphe | |
| Sélénium amorphe | ||
| Détecteurs CMOS/IGZO | ||
| Détecteurs à base de scintillateur | ||
| Par taille de panneau | Détecteurs grande surface | |
| Détecteurs de surface moyenne | ||
| Détecteurs petite surface | ||
| Par modalité | Détecteurs fixes | |
| Détecteurs portables | ||
| Détecteurs dynamiques/de fluoroscopie | ||
| Par plateforme | Nouveaux systèmes de radiographie numérique | |
| Systèmes retrofit | ||
| Par application | Radiographie générale | |
| Imagerie orthopédique et traumatologique | ||
| Imagerie cardiovasculaire | ||
| Imagerie en oncologie et mammographie | ||
| Imagerie dentaire | ||
| Imagerie vétérinaire et industrielle | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Centres d'imagerie diagnostique | ||
| Centres de soins dentaires | ||
| Établissements vétérinaires | ||
| Équipementiers et instituts de recherche | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des détecteurs de radiographie numérique en 2026 ?
La taille du marché des détecteurs de radiographie numérique est de 1,83 milliard USD en 2026 et devrait atteindre 2,65 milliards USD d'ici 2031 à un CAGR de 7,7 %. Les prévisions reflètent la demande de remplacement, les besoins en imagerie mobile et l'utilisation plus large des flux de travail numériques dans la pratique clinique.
Quels sont les facteurs qui stimulent l'adoption des détecteurs numériques dans les hôpitaux ?
Le remplacement des systèmes de radiographie calculée et analogiques, les besoins en imagerie à dose réduite et la demande de flux de travail plus rapides sont des facteurs clés. Les nouvelles capacités hospitalières et la possibilité d'utiliser des détecteurs portables au chevet du patient soutiennent également l'adoption dans les systèmes de santé établis et en développement.
Quelle technologie de détecteur connaît la croissance la plus rapide ?
Les détecteurs CMOS/IGZO devraient croître à un CAGR de 9,4 % jusqu'en 2031, soutenus par une lecture rapide et une capacité de pas de pixel réduit. La technologie est pertinente pour les applications nécessitant une imagerie détaillée, notamment l'imagerie dentaire, l'oncologie, la mammographie et d'autres utilisations de petites anatomies.
Pourquoi les détecteurs de radiographie portables deviennent-ils plus importants ?
Les détecteurs portables permettent l'imagerie au chevet du patient dans les unités de soins intensifs, les services d'urgence et d'autres contextes où le déplacement des patients est difficile. Leur utilisation fait également de la gestion des batteries, du nettoyage des détecteurs, de la coordination sans fil et du positionnement simple une partie du processus d'évaluation pour les hôpitaux.
Quelle application connaît la croissance la plus rapide pour les détecteurs de radiographie numérique ?
L'imagerie en oncologie et mammographie devrait croître à un CAGR de 9,1 % jusqu'en 2031, soutenue par la demande d'imagerie mammaire haute résolution. Les preuves sur les performances de détection du cancer augmentent la valeur accordée à la résolution des détecteurs et à la capacité de traitement d'image dans les décisions d'achat d'équipements de mammographie.
Quelle région est en tête de la demande de détecteurs de radiographie numérique ?
L'Asie-Pacifique représentait 35,2 % du chiffre d'affaires en 2025 et devrait croître à un CAGR de 8,6 % jusqu'en 2031. La croissance régionale est soutenue par les investissements hospitaliers, la modernisation des équipements, le développement de la fabrication nationale et la demande des grands systèmes de santé, notamment en Chine, en Inde et au Japon.