
デジタルラジオグラフィー検出器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.83 十億米ドル |
| 市場規模 (2031) | 2.65 十億米ドル |
| 成長率 (2026 - 2031) | 7.70 % |
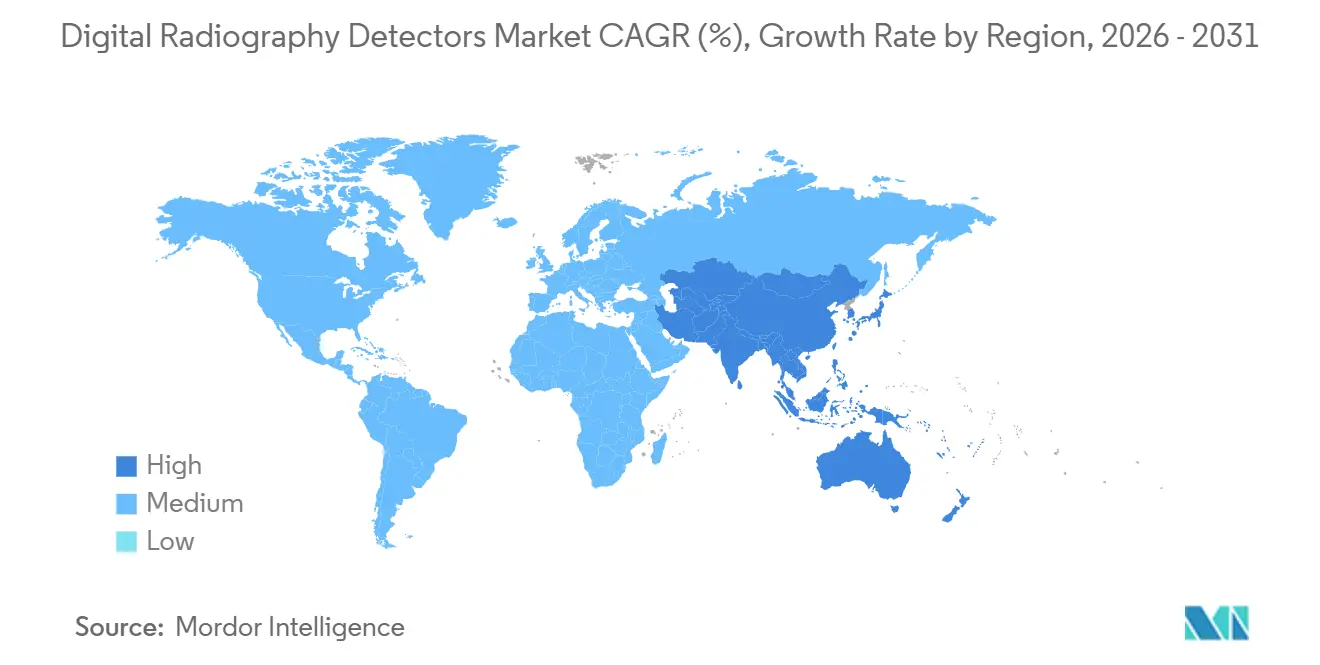
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルラジオグラフィー検出器市場分析
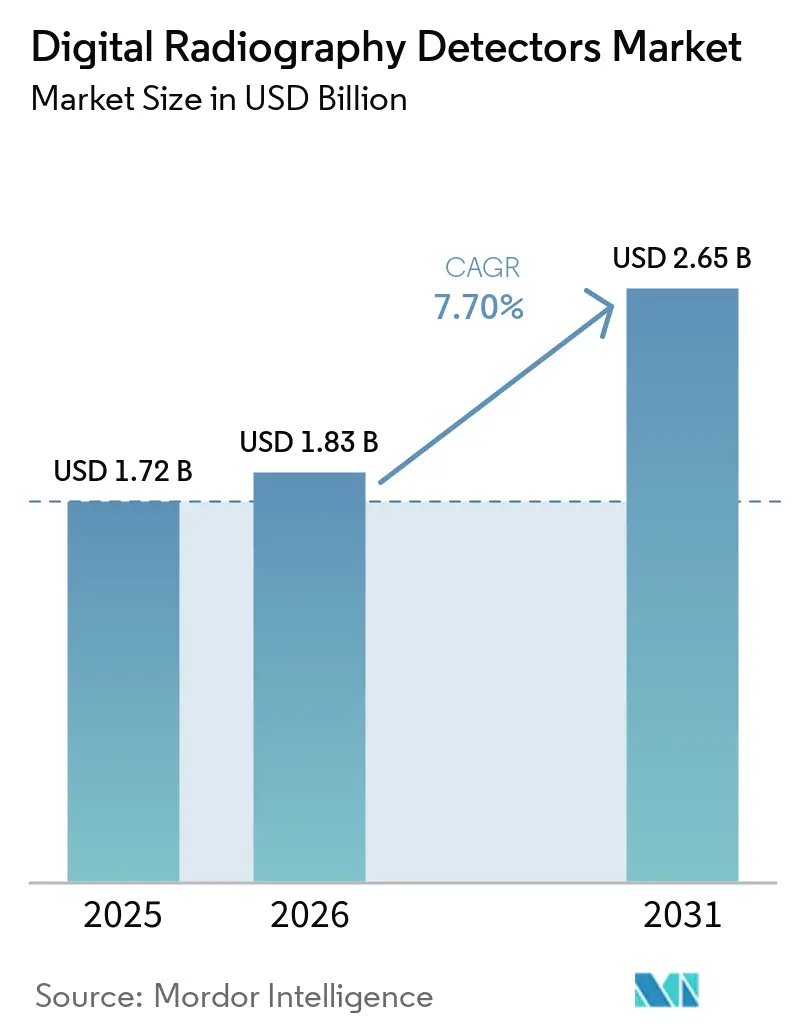
デジタルラジオグラフィー検出器市場の規模は、2025年の1.72 ビリオン 米ドルから2026年には1.83 ビリオン 米ドルへと成長し、2026年から2031年にかけて7.70%のCAGRで2031年までに2.65 ビリオン 米ドルに達すると予測されています。
デジタルラジオグラフィー検出器市場は、コンピューテッドラジオグラフィーおよびフィルムベースの画像診断システムからデジタル検出器プラットフォームへの置き換えによって支えられています。病院は、画像品質を向上させながら放射線量とワークフロー時間の管理を支援するアップグレードを優先しています。ポータブル画像診断の需要は、集中治療室、救急部門、ベッドサイド環境における検出器の利用を拡大しています。サプライヤーは、ワイヤレス操作、画像処理ソフトウェア、および既存の画像診断室との容易な統合を組み合わせた検出器設計で対応しています。デジタルラジオグラフィー検出器市場は、機器予算、ソフトウェア検証、および相互運用性要件がアップグレード完了に要する時間を延長する場面では、購買決定が遅くなるという課題にも直面しています。
主要レポートのポイント
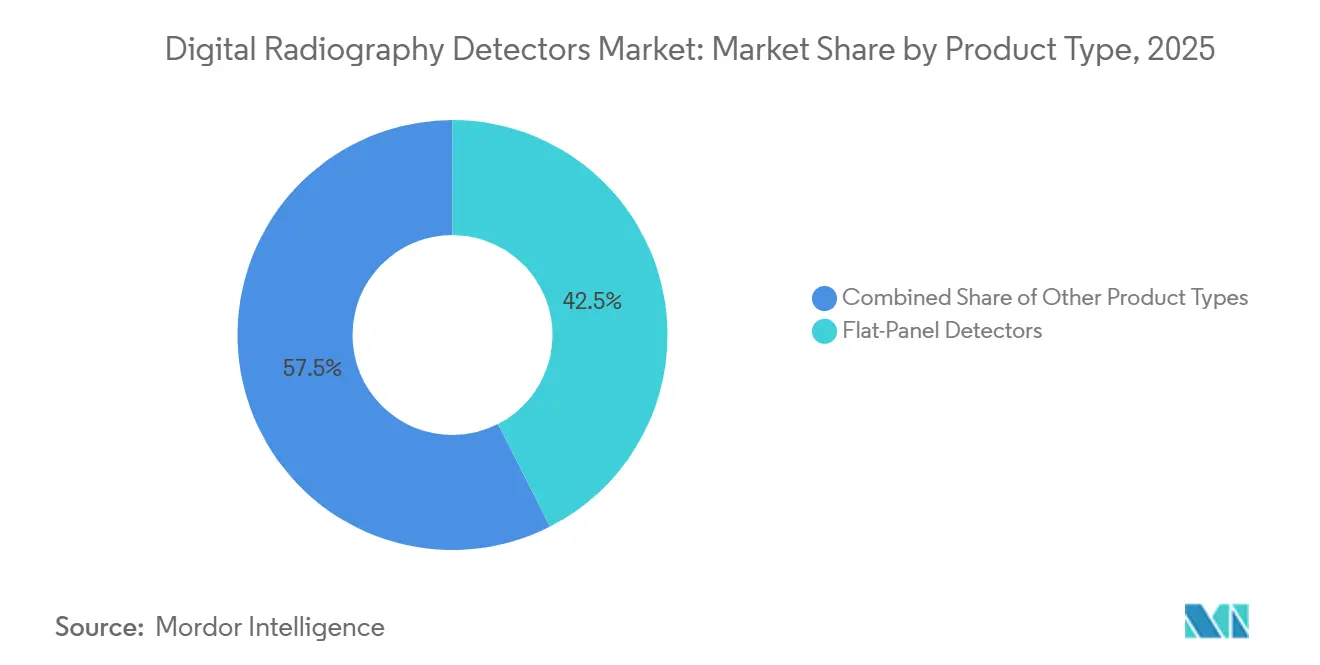
- 製品タイプ別では、フラットパネル検出器が2025年の収益の42.5%を占めました。コンピューテッドラジオグラフィー検出器は2031年までに8.5%のCAGRを記録する見込みです。
- 検出器技術別では、アモルファスシリコンが2025年の収益の36.8%を占め、CMOS/IGZO検出器が2031年までに9.4%と最高のCAGRを記録する見込みです。
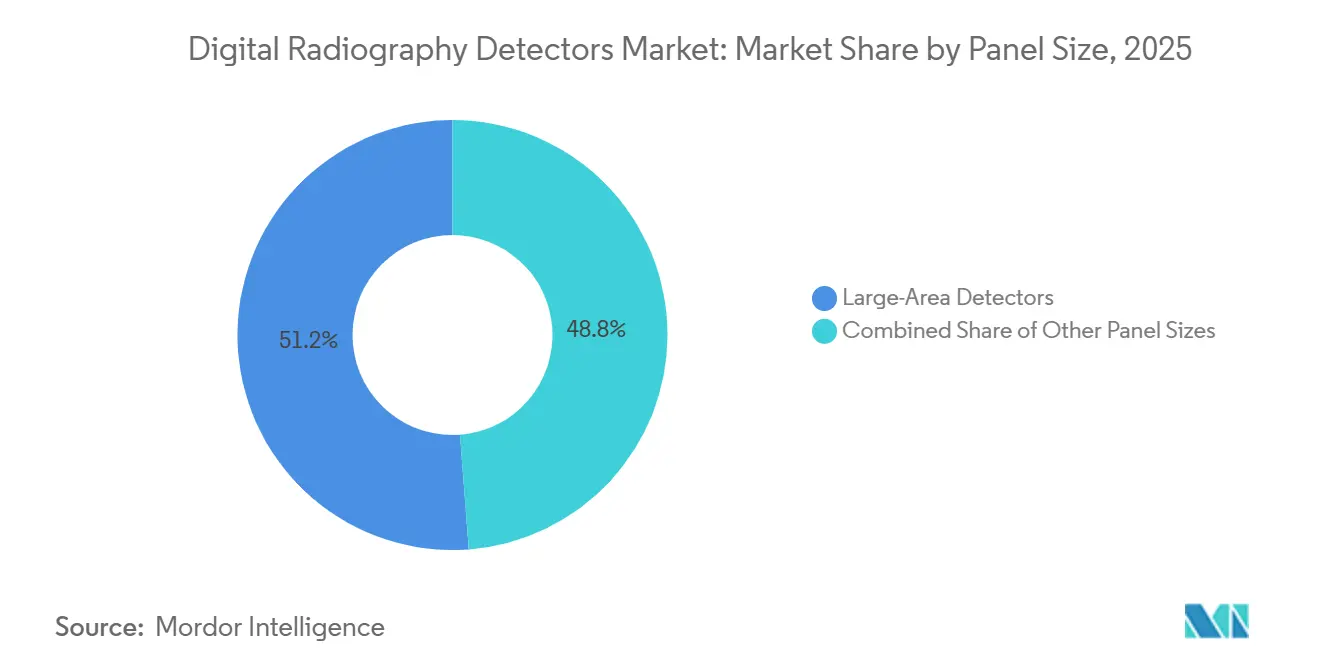
- パネルサイズ別では、大面積検出器が2025年の収益の51.2%を占め、2031年までに7.8%と最高のCAGRを記録する見込みです。
- モダリティ別では、固定型検出器が2025年の収益の58.4%を占め、ポータブル検出器が2031年までに8.8%のCAGRを記録する見込みです。
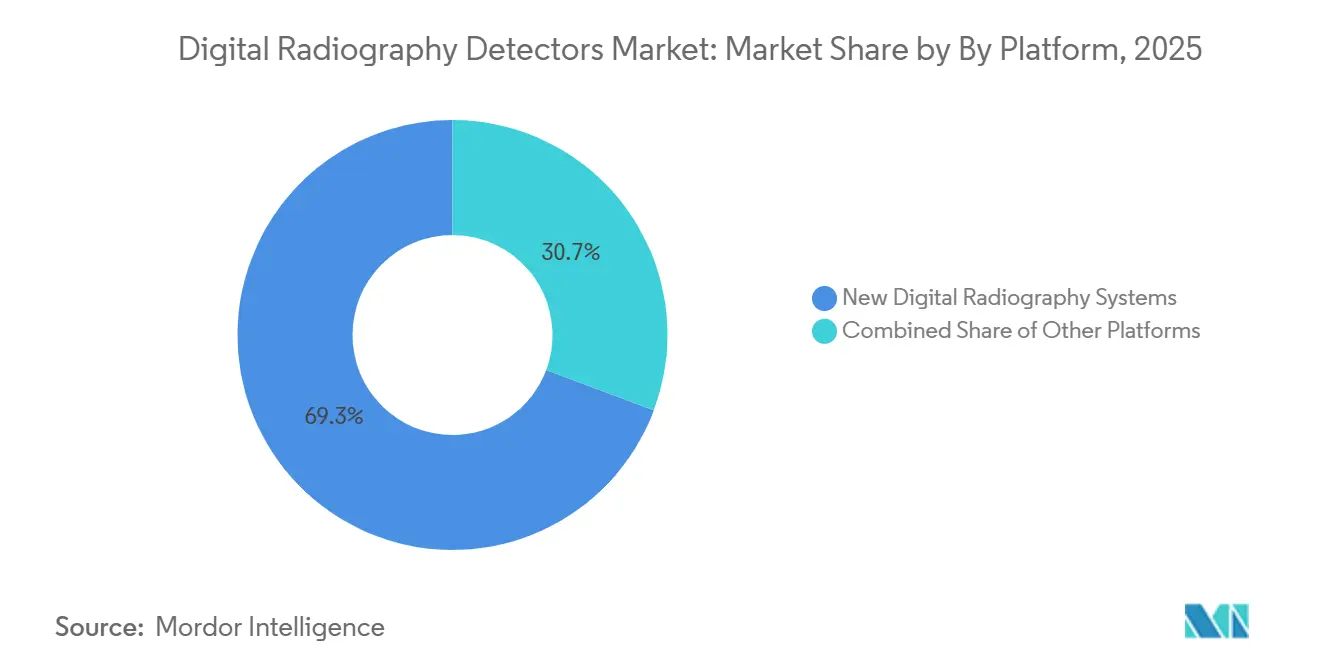
- プラットフォーム別では、新規デジタルラジオグラフィーシステムが2025年の収益の69.3%を占め、レトロフィットシステムが2031年までに8.5%と最高のCAGRを記録する見込みです。
- 用途別では、一般ラジオグラフィーが2025年の収益の31.7%を占め、腫瘍学・マンモラフィーイメージングが2031年までに9.1%のCAGRを記録する見込みです。
- エンドユーザー別では、病院・クリニックが2025年の収益の56.1%を占め、診断イメージングセンターが2031年までに8.2%と最高のCAGRを記録する見込みです。
- 地域別では、アジア太平洋地域が2025年の収益の35.2%を占め、2031年までに8.6%と最高のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンピューテッドラジオグラフィーおよびレガシーフィルムシステムの置き換え | +2.0% | 世界全体、特にアジア太平洋地域および南米 | 短期(2年以内) |
| 低線量・高品質な画像診断への需要 | +1.5% | 北米、欧州、日本 | 中期(2〜4年) |
| モバイルおよびベッドサイドのポイントオブケアラジオグラフィーの拡大 | +1.2% | 世界全体、特にアジア太平洋地域およびサブサハラアフリカで加速 | 短期(2年以内) |
| 新興経済圏におけるヘルスケアインフラの拡大 | +1.0% | アジア太平洋地域、中東・アフリカ、南米 | 中期(2〜4年) |
| AIを活用した画像取得と検出器キャリブレーション | +0.8% | 北米、欧州、中国 | 長期(4年以上) |
| 新興市場における検出器のローカル製造 | +0.6% | 中国インドおよび東南アジアへの波及の可能性 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンピューテッドラジオグラフィーおよびレガシーフィルムシステムの置き換え
コンピューテッドラジオグラフィーシステムの廃止により、デジタルラジオグラフィー検出器市場には大規模な更新需要の機会が生まれています。廃止されたカセット式システムは、完全なデジタルラジオグラフィー室、または既存のX線発生装置と連携するフラットパネル検出器に置き換えることができます。現代のデジタルラジオグラフィーワークフローは10〜15秒で画像を返すのに対し、コンピューテッドラジオグラフーのカセットリーダーサイクルでは30〜45秒を要します。この処理時間の短縮により、イメージングスイートで対応できる患者数を増やすことが可能です。Agfa Radiology Solutions[1]は2025年4月にコークのボン・スクールズ病院にDR 600ルームを設置し、同病院で最も古いアナログ装置を置き換えました。このような更新事例は、病院が新たなイメージング部門を建設していない場合でも需要を支えています。
低線量・高品質な画像診断への需要
デジタルラジオグラフィー検出器市場は、プロバイダーが機器選定において画像品質と放射線管理を重視する場合に恩恵を受けます。Detection Technologyは、IGZO TFT技術により、従来のアモルファスシリコン設計の140μmと比較して100μm未満のピクセルピッチが実現可能であると述べています。ピクセルピッチが小さいほど、腫瘍学や小解剖部位の検査における詳細な画像診断を支援できます。2025年の研究では、CanonのAIベースのノイズ低減が、線量を低減しながらポータブル新生児ラジオグラフィーにおける診断画像品質を維持したことが報告されました。日本は2025年に国家診断参考レベルを更新し、放射線科診療における線量管理の重要性を強化しました。検出器ハードウェアと被曝支援および画像処理を組み合わせたサプライヤーは、これらの臨床的および調達上の要件に対応できます。
モバイルおよびベッドサイドのポイントオブケアラジオグラフィーの拡大
モバイル画像診断は、固定されたラジオグラフィー室の外でも安全かつ一貫して使用できる検出器への需要を生み出しています。Varex Imagingは、重量3kg未満で14×17インチの診断画像を4秒未満で送信できるワイヤレスポータブル検出器について説明しています。これにより、集中治療室や救急環境から容易に移動できない患者のベッドサイド画像診断が可能になります。FUJIFILMは2025年6月に日本でDR CALNEO Go iQを発売し、第2モニターとカメラアシスト位置決め機能を搭載しました。ワイヤレスパネルの普及により、バッテリーメンテナンス、ワイヤレス調整、および清掃手順が購買決定においてより重要になっています。UnitaidとクリントンヘルスアクセスイニシアチブはAI対応超ポータブルX線装置へのアクセスを138の低・中所得国の対象プログラム全体で拡大する2025年の合意を発表しました。
新興経済圏におけるヘルスケアインフラの拡大
新興経済圏における新規病院の建設は、中間的なコンピューテッドラジオグラフィーの採用を経ずに、デジタルラジオグラフィーの直接導入につながる可能性があります。このパターンは、初めて画像診断サービスを追加する施設において、デジタルラジオグラフィー検出器市場に機会をもたらします。ウガンダは2025年に11台のOneStopTB X線トラックを展開し、地域ベースの結核スクリーニングにEasyDRデジタル検出器とCAD4TBソフトウェアを搭載しました。この展開は、ポータブルラジオグラフィーが従来の病院画像診断室の外でどのように活用できるかを示しています。同様のニーズは、アジア太平洋地域、中東、およびアフリカの一部で病院がサービスを拡大している場所にも存在します。これらの環境での需要は、検出器性能、トレーニングニーズ、モビリティ、およびサービスサポートのバランスを取るシステムを優先する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 検出器の高い取得コストとライフサイクルコスト | -1.2% | 世界全体、特に低・中所得国および第2・第3層病院で深刻 | 短期(2年以内) |
| ラジオグラフィー室のレトロフィットサイクルの遅さ | -0.8% | 北米および欧州 | 中期(2〜4年) |
| 薄膜バックプレーンおよび特殊材料のサプライチェーン集中 | -0.7% | 世界のIGZO基板およびCsIシンチレーターのサプライチェーン | 長期(4年以上) |
| 相互運用性、サイバーセキュリティ、およびソフトウェア検証の負担 | -0.5% | 北米、欧州、および先進アジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
検出器の高い取得コストとライフサイクルコスト
高い取得コストとライフサイクルコストは、特に中小規模の病院や低所得環境において、デジタル検出器の購入ペースを制限しています。投資には、検出器または画像診断システム、設置、スタッフトレーニング、およびサービスサポートが含まれます。コスト圧力により、購入者は当初の計画よりも長期間にわたって機能するコンピューテッドラジオグラフィー機器を維持することを選択する場合があります。また、完全な室内改修プロジェクトではなく、レトロフィットパネルへの調達を促す可能性もあります。2025年のUnitaid[2]とクリントンヘルスアクセスイニシアチブの合意は、代替融資と割引アクセスプログラムがポータブル画像診断へのアクセス拡大にどのように貢献できるかを示しています。したがって、デジタルラジオグラフィー検出器市場は、機器性能と購入者が利用できる資金調達ルートの両方に依存しています。
ラジオグラフィー室のレトロフィットサイクルの遅さ
ラジオグラフィー室のアップグレードは、病院が多くの競合する臨床優先事項にわたって資本決定を行うため、遅延する可能性があります。検出器の交換には、発生装置、室内レイアウト、DICOMワークフロー、放射線情報システム、および画像アーカイブシステムにわたる確認が必要になる場合があります。Canon Medicalは、CXDI-Elite検出器が自動露出検出を使用することで、発生装置側の変更なしにレトロフィット設置を可能にすると述べています。設置作業を削減することで、病院がレトロフィット提案を承認しやすくなります。それでも、ソフトウェア検証とサイバーセキュリティレビューにより、ネットワーク接続された画像診断機器の実装時間が延長される可能性があります。これらの遅延は近期の転換を抑制しますが、将来のアップグレードが依然として必要な室の継続的なパイプラインも残しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フラットパネル検出器が収益をリードし技術的範囲を拡大フラットパネル検出器は2025年のデジタルラジオグラフィー検出器市場シェアの42.5%を占めました。このカテゴリーは、エントリーレベルのアモルファスシリコンパネルから、より要求の高い画像診断環境で使用される高性能IGZO設計まで網羅しています。その地位は、コンピューテッドラジオグラフィーのフォスファープレートシステムの継続的な置き換えを反映しています。フラットパネル製品は新規室に設置することも、既存のX線発生装置の更新に使用することもできます。この柔軟性は、異なる機器予算を持つ病院での調達を支援します。フラットパネルシステムのデジタルラジオグラフィー検出器市場規模は、一般ラジオグラフィー、マンモグラフィー、小児画像診断、および動態画像診断にわたる使用によっても支えられています。
コンピューテッドラジオグラフィー検出器は、低ボリュームおよび価格重視の環境に引き続き存在しています。デジタルワークフローが日常的な画像診断業務においてより実用的になるにつれて、そのインストールベースは減少しています。Varex Imagingは、ポータブルおよび固定型画像診断の使用をサポートする開発を含む、検出器設計における継続的な技術的進歩を報告しています。より大型のCMOSフォーマットは、CMOSパネルとアモルファスシリコンパネルの歴史的な差を縮める可能性もあります。これらの変化により、フラットパネルシステムを使用できる臨床環境の範囲が広がります。したがって、この製品カテゴリーは予測期間を通じてリードを維持する位置にあります。


検出器技術別:
CMOS/IGZOがアモルファスシリコンを超えて拡大アモルファスシリコンは2025年のデジタルラジオグラフィー検出器市場シェアの36.8%を占めました。長年にわたる臨床導入実績と確立されたサプライチェーンを持つことから、引き続き広く使用されています。この技術は、動作特性十分に理解されている高線量環境や産業環境でも使用されています。CMOS/IGZO検出器は2031年までに9.4%のCAGRで成長すると予測されており、技術カテゴリーの中で最も高い成長率となっています。Detection Technologyは、IGZO TFT技術の優位性として、低リーク電流、高速ピクセル読み出し、100μm未満のピクセルピッチを挙げています。これらの特性は、解像度と高速画像取得が重要な用途において有効です。
Detection Technology[3]は、2025年にケルンで開催されたIDS 2025においてX-Panel 2520z FOM IGZO-TFTフラットパネル検出器を発売しました。この製品は、25×20cmの歯科用CBCT検出器フォーマットにIGZO技術を導入しました。アモルファスセレンは直接変換を可能にするため、マンモグラフィー用途に引き続き使用されています。シンチレーターベースの検出器は、間接変換が実用的なコストパフォーマンスのバランスを提供する一般ラジオグラフィーにおいて引き続き重要です。デジタルラジオグラフィー検出器市場では、臨床要件がイメージングタスクによって異なるため、複数の検出器技術が引き続き使用されます。
パネルサイズ別:
大型エリアフォーマットが高ボリューム画像診断を支援大型エリア検出器は2025年のデジタルラジオグラフィー検出器市場シェアの51.2%を占めました。胸部、脊椎、および全身透視画像診断ワークフローに広く使用されています。同カテゴリーは2031年までに7.8%のCAGRで成長すると予測されています。大型パネルは、広い解剖学的範囲を必要とする検査においてスティッチ取得による全脚・全脊椎整形外科画像診断もサポートできます。これにより、検査中の繰り返しの位置決め手順を回避できます。したがって、大型エリアフォーマットのデジタルラジオグラフィー検出器市場規模は、日常的な高ボリューム画像診断と専門的な整形外科ワークフローに結びついています。
Agfa Radiology Solutionsは、ドイツのGPR Klinikum RüsselsheimへのDR 600設置に大型エリア検出器と全脚・全脊椎スティッチングが含まれていると説明しています。中型エリア検出器は術中および四肢画像診断に引き続き使用されています。小型エリア検出器は、コンパクトなサイズと軽量が重要な歯科用CBCTおよびポータブル獣医画像診断に使用されています。小型フォーマットも高度なバックプレーン技術へのアクセスを得ています。これらの用途により、パネルサイズの選択は臨床ワークフローと密接に結びついています。大型エリアシステムは、胸部および骨格検査で処理される広範な画像診断ボリュームにより、主要な収益カテゴリーであり続けています。

モダリティ別:
固定型システムが収益リードを維持しながらポータブル利用が拡大固定型検出器は2025年のデジタルラジオグラフィー検出器市場シェアの58.4%を占めました。固定型室は、三次病院における高スループットの胸部、骨格、および透視サービスの中心であり続けています。ポータブル検出器は2031年までに8.8%のCAGRで成長すると予測されており、モダリティの中最も高い成長率です。その使用は、集中治療室、救急部門、および外科病棟でのベッドサイド画像診断と結びついています。ポータブルシステムは、重篤または移動が困難な患者を搬送する必要性を低減します。デジタルラジオグラフィー検出器市場は、患者ケアにおける役割が異なるため、固定型とポータブルの両方の構成を引き続き必要としています。
Canon Medicalは2025年9月に日本でMobirex i9 Smart Editionを発売し、CXDI-Elite パネルと内蔵被曝支援およびAIベースのノイズ低減を組み合わせました。この製品は、ベッドサイド画像診断をより速く、より操作しやすくする取り組みを示しています。固定型システムも、ラジオグラフィー、連続画像診断、および低線量透視機能の統合を通じて進化しています。Canon Medicalは、ドイツへのAdora DRFi設置を、これらの画像診断機能を1台のユニットに組み合わせたシステムとして説明しました。動態および透視検出器は需要の小さな部分を占めますが、リアルタイムの手技画像診断が必要な場面で使用されています。したがって、モダリティの決定は患者の状態、室のスループット、および臨床環境によって異なります。
プラットフォーム別:
新規システムが収益をリードしながらレトロフィットが速く成長新規デジタルラジオグラフィーシステムは2025年のデジタルラジオグラフィー検出器市場シェアの69.3%を占めました。これは、新規病院、初めてのデジタル導入、および完全な室内置き換えプロジェクトからの需要を反映しています。レトロフィットシステムは2031年までに8.5%のCAGRで成長すると予測されています。レトロフィットは、既存のX線発生装置と室内インフラの多くを維持しながら検出器を交換することができます。これにより、完全な室内改修と比較して混乱を軽減できます。デジタルラジオグラフィー検出器市場は、プロバイダーが画像診断能力を近代化するために異なる投資経路を使用するため、両方のアプローチに対応しています。
Canon MedicalのCXDI-Elite設計は、発生装置側の変更を回避することでレトロフィット作業を簡素化することを目的としています。このアプローチは、臨床的に有用な既存インフラを持つ室での検出器のみのアップグレードをサポートできます。新規システムは、検出器と完全な画像診断室を組み合わせているため、収益をリードし続けています。レトロフィットは、使用可能な既存インフラを持つ施設に対して混乱の少ない経路を提供するため、より速く成長しています。
用途別:
腫瘍学・マンモグラフィーが最速成長を示す一般ラジオグラフィーは2025年のデジタルラジオグラフィー検出器市場シェアの31.7%を占めました。定期的なラジオグラフィー検査が高い検査件数を生み出すため、最大の用途であり続けています。腫瘍学・マンモグラフィーイメージングは2031年までに9.1%のCAGRで成長すると予測されています。2025年のマンモグラフィースクリーニング研究では、70μmピクセルピッチのデジタル乳房トモシンセシスが100μmシステムと比較して10.5%高いがん検出率を示したと報告されています。このような臨床的エビデンスは、マンモグラフィーにおけるプレミアム検出器プラットフォームへの需要を支えています。
整形外科・外傷イメージングも、特に荷重検査において大面積パネルの解像度から恩恵を受けています。心臓血管イメージングは、動的検出器性能において引き続き重要な用途です。GE HealthCareは、Pristina Recon DLがディープラーニングと逐次再構成を組み合わせてマンモグラフィーイメージング性能を向上させると述べています。歯科イメージング、獣医、産業イメージングは、デジタルラジオグラフィー検出器市場において需要規模の小さい分野です。これらの用途では、位置決めが容易なコンパクトパネルが好まれる傾向があります。コンパクトな高性能パネルのコスト低下により、これらの用途での普及が拡大する可能性があります。用途要件は引き続き、検出器サイズ、解像度、線量、モビリティのバランスを形成していきます。
エンドユーザー別:
病院が需要をリードしながら画像診断センターが拡大病院・クリニックは2025年のデジタルラジオグラフィー検出器市場シェアの56.1%を占めました。これらの施設は高度急性期の画像診断部門を運営しており、固定型、ポータブル、および専門的な検出器構成を同時に必要とする場合があります。画像診断センターは2031年までに8.2%のCAGRで成長すると予測されています。その成長は、一部の画像診断ボリュームが病院部門から外来施設へシフトすることと結びついています。画像診断センターは、検出器投資を検査ボリュームとサービス能力に直接対比して評価できることが多いです。したがって、デジタルラジオグラフィー検出器市場は、包括的な病院ネットワークとより特化した外来プロバイダーの両方に対応しています。
Apollo Hospitalsは2025年にハイデラバードのファイナンシャルディストリクト施設にSamsung GF85フロアマウント型デジタルラジオグラフィーシステムを設置しました。この設置は、大手病院ネットワークが統合されたデジタルラジオグラフィー能力を追加している様子を示しています。OEMおよび研究機関は、新しいCMOSおよびデュアルレイヤー検出器コンセプトの重要な初期ユーザーであり続けています。その研究は、後に病院が検討する臨床的証拠を生み出す可能性があります。歯科ケアセンターおよび獣医施設も、コンパクトな検出器オプションがよりアクセスしやすくなるにつれて需要を追加しています。エンドユーザーのニーズは規模が異なりますが、各グループは信頼性の高い画像品質と実用的なワークフローを必要としています。
地域分析
アジア太平洋地域デジタルラジオグラフィー検出器市場
アジア太平洋地域は2025年のデジタルラジオグラフィー検出器市場シェアの35.2%を占め、2031年までに8.6%のCAGRで拡大すると予測されています。同地域は、病院投資、機器更新プログラム、および国内製造能力の拡大から恩恵を受けています。日本は高付加価値技術セグメントを代表しており、線量ガイダンスと高度な検出器機能が引き続き重要です。日本の2025年診断参考レベルは、放射線管理のための国家参照フレームワークを提供しています。Canon Medicalは2025年3月に日本でRadrex i5/Flex EditionをCXDI-Elite検出器およびAI画像処理機能とともに発売しました。Apollo Hospitalsの2025年デジタルラジオグラフィー導入事例も、大規模なインドの医療ネットワークによる継続的な投資を示しています。
北米および欧州デジタルラジオグラフィー検出器市場
北米と欧州は確立されたイメージング導入基盤を有しているが、需要ドライバーは異なる。北米の購買は、AIを活用したワークフローへの投資、サイバーセキュリティへの期待、および接続型イメージング機器に対する規制要件によって形成されている。Varex ImagingはRSNA 2024においてポータブルおよびベッドサイドイメージング用途向けにLUMEN HDおよびLUMEN HD Proワイヤレス検出器を発表した。欧州の需要は老朽化した室内機器の定期的な更新によって支えられている。Liverpool Women's NHS Foundation Trustは2025年4月にAgfa DR 800室を稼働させた。コークのBon Secours Hospitalは2025年4月にアイルランド初のAgfa DR 600室を導入した。これらの事例は、グリーンフィールド病院建設のみならず、室内機器の更新に基づく需要を示している。
中東・アフリカおよび南米デジタルラジオグラフィー検出器市場
中東・アフリカおよび南米は、高度な病院購買力と大規模な初期導入ニーズを兼ね備えています。湾岸協力会議加盟国およびブラジルの民間病院ネットワークは、プレミアム機器の調達を支援できます。アフリカの農村部・地域コミュニティでは、ポータブルソリューションと適切な運用ガイダンスが必要とされています。ザンビア保健省は2025年にポータブルデジタルX線装置に関する国家運用ガイドラインを発行しました。ウガンダの11台のOneStopTB X線トラックは、ポータブルデジタルラジオグラフィーを展開するための公衆衛生モデルを示しています。これらの地域のプロバイダーは、民間診断の拡大と利用可能な資本予算に適合する機器を求めています。
競合環境
市場集中度
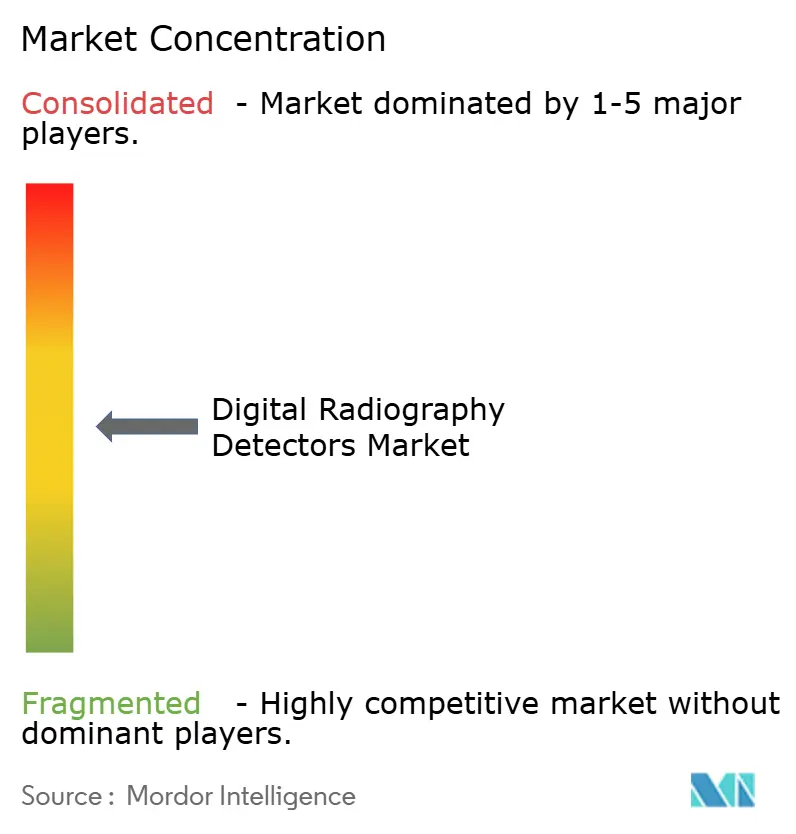
デジタルラジオグラフィー検出器市場は、適度に集約された上位層とより分散した中間層で構成されています。Varex Imaging、Canon Medical、FUJIFILM、GE HealthCare、Siemens Healthineers、Konica Minoltaは確立されたイメージングサプライヤーの一部です。また、Vieworks、Rayence、iRay Technology、Detection Technology、KA Imagingが検出器専業の競合企業として挙げられます。競争は、統合型検出器エコシステムとスタンドアロンパネル製品の間で異なります。統合型システムは、ソフトウェア、線量サポート、ワークフローツールを活用してサプライヤーと顧客の関係を強化します。スタンドアロンパネルは、価格、入手性、検出器性能、納期においてより直接的に競争します。
Varex Imagingは、医療、歯科、産業用途にわたって長年のOEMパートナーシップを構築してきました。このような関係は、新規サプライヤーが短期間で追いつくことが難しい場合がありす。Detection Technologyは2025年にX-Panel 2520z FOM IGZO-TFT検出器を発売し、歯科ポートフォリオを拡充しました。Canon Medicalは2025年にベッドサイドデジタルラジオグラフィー用途向けにMobirex i9 Smart Editionを発売しました。FUJIFILM[4]も2025年にDR CALNEO Go iQを発売し、ポータブルワークフローおよびポジショニング機能を追加しました。これらの動きは、サプライヤーが検出器ハードウェアだけでなく、製品設計とワークフローサポートを通じて競争していることを示しています。
中国のサプライヤーは国内供給から海外競争へと拡大しており、欧州および北米のOEMはオファリングにおけるソフトウェア統合を強化しています。Agfa、Konica Minolta、GE HealthCare、Canon Medicalのソフトウェアプラットフォームは、イメージングワークフローをより連携させるツールとして機能します。KA Imagingのシングルショット二エネルギー検出器は、低エネルギーと高エネルギーの画像を同時に取得する用途向けに位置付けられています。フォトンカウンティング検出器アーキテクチャ、透視撮影用大面積CMOSパネル、フリート管理プラットフォームは将来の関心領域として挙げられています。これらの機会は、臨床的価値と運用信頼性を証明する能力と引き続き結びついています。
デジタルラジオグラフィー検出器業界リーダー
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
GE HealthCare Technologies Inc.
-
Canon Medical Systems Corporation
-
FUJIFILM Holdings Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
デジタルラジオグラフィー検出器市場 このレポートでカバーされる企業
- Varex Imaging
- Trixell
- Canon
- FUJIFILM
- Carestream Health
- Thales Group
- Agfa-Gevaert
- Konica Minolta
- Siemens Healthineers
- Koninklijke Philips
- GE HealthCare Technologies Inc.
- Rayence Co., Ltd.
- Vieworks Co., Ltd.
- iRay Technology Company Limited
- DRTECH Corporation
- Hamamatsu Photonics
- Teledyne Technologies
- Detection Technology Plc
- KA Imaging Inc.
- Analogic
- Shimadzu
- United Imaging Healthcare Co., Ltd.
最近の産業開発事情 デジタルラジオグラフィー検出器市場
- 2026年8月:Konica MinoltaはDM-MODE動態ラジオグラフィー解析システム向けの改良されたAIセグメンテーションモデルに関する研究を発表し、心臓の重なりやコントラスト低下などの複雑なケースにおける信頼性の高い横隔膜局在化を実証し、高ボリューム臨床環境における機能的肺画像診断の有用性を向上させました。
- 2025年9月:Canon Medical Systemsは日本でMobirex i9 Smart Editionベッドサイドモバイルデジタルラジオグラフィーユニットを発売し、CXDI-Elite IGZOフラットパネル検出器と内蔵AEC支援およびAIノイズ低減を組み合わせ、ICU、救急、および病棟環境での迅速なベッドサイド展開を実現しました。
- 2025年6月:FUJIFILMは日本でDR CALNEO Go iQポータブルデジタルラジオグラフィーシステムを発売し、第2モニターコマンドインターフェースとカメラアシスト自動位置決めを搭載し、CALNEO Flowフラットパネル検出器シリーズによってサポートされ、高モビリティの病棟およびベッドサイド画像診断を対象としています。
- 2025年4月:Agfa Radiology DR 800マルチツールデジタルX線室がLiverpool Women's NHS Foundation Trustで完全稼働し、レガシーシステムを置き換え、Dynamic MUSICAフルオロスコピック処理による統合された新生児および成人画像診断を可能にしました。
世界のデジタルラジオグラフィー検出器市場レポートの範囲
セグメンテーション概要
| フラットパネル検出器 |
| コンピューテッドラジオグラフィー検出器 |
| アモルファスシリコン |
| アモルファスセレン |
| CMOS/IGZO検出器 |
| シンチレーターベース検出器 |
| 大型エリア検出器 |
| 中型エリア検出器 |
| 小型エリア検出器 |
| 固定型検出器 |
| ポータブル検出器 |
| 動態/透視検出器 |
| 新規デジタルラジオグラフィーシステム |
| レトロフィットシステム |
| 一般ラジオグラフィー |
| 整形外科・外傷画像診断 |
| 心血管画像診断 |
| 腫瘍学・マンモグラフィー画像診断 |
| 歯科画像診断 |
| 獣医・産業用画像診断 |
| 病院・クリニック |
| 画像診断センター |
| 歯科ケアセンター |
| 獣医施設 |
| OEMおよび研究機関 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | フラットパネル検出器 | |
| コンピューテッドラジオグラフィー検出器 | ||
| 検出器技術別 | アモルファスシリコン | |
| アモルファスセレン | ||
| CMOS/IGZO検出器 | ||
| シンチレーターベース検出器 | ||
| パネルサイズ別 | 大型エリア検出器 | |
| 中型エリア検出器 | ||
| 小型エリア検出器 | ||
| モダリティ別 | 固定型検出器 | |
| ポータブル検出器 | ||
| 動態/透視検出器 | ||
| プラットフォーム別 | 新規デジタルラジオグラフィーシステム | |
| レトロフィットシステム | ||
| 用途別 | 一般ラジオグラフィー | |
| 整形外科・外傷画像診断 | ||
| 心血管画像診断 | ||
| 腫瘍学・マンモグラフィー画像診断 | ||
| 歯科画像診断 | ||
| 獣医・産業用画像診断 | ||
| エンドユーザー別 | 病院・クリニック | |
| 画像診断センター | ||
| 歯科ケアセンター | ||
| 獣医施設 | ||
| OEMおよび研究機関 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
デジタルラジオグラフィー検出器の2026年の市場規模は?
デジタルラジオグラフィー検出器市場規模は2026年に18.3 ビリオン 米ドルであり、7.7%のCAGRで2031年までに26.5 ビリオン 米ドルに達すると予測されています。この予測は、置き換え需要、モバイル画像診断ニーズ、および臨床診療におけるデジタルワークフローの幅広い利用を反映しています。
病院におけるデジタル検出器の採用を促進しているものは何ですか?
コンピューテッドラジオグラフィーおよびアナログシステムの置き換え、低線量画像診断ニーズ、および高速ワークフローへの需要が主要な要因です。新規病院の建設とベッドサイドでのポータブル検出器の使用能力も、確立されたヘルスケアシステムと発展途上のヘルスケアシステムの両方での採用を支えています。
最も速く成長している検出器技術はどれですか?
CMOS/IGZO検出器は、高速読み出しと小さなピクセルピッチ能力に支えられ、2031年までに9.4%のCAGRで成長すると予測されています。この技術は、歯科、腫瘍学、マンモグラフィー、およびその他の小解剖部位の用途を含む、詳細な画像診断を必要とする用途に関連しています。
ポータブルラジオグラフィー検出器がより重要になっている理由は何ですか?
ポータブル検出器は、集中治療室、救急部門、および患者の移動が困難なその他の環境でのベッドサイド画像診断を可能にします。その使用により、バッテリー管理、検出器の清掃、ワイヤレス調整、および簡単な位置決めも病院の評価プロセスの一部となっています。
デジタルラジオグラフィー検出器で最も速く成長している用途はどれですか?
腫瘍学・マンモグラフィー画像診断は、高解像度乳房画像診断への需要に支えられ、2031年までに9.1%のCAGRで成長すると予測されています。がん検出性能に関する証拠が、マンモグラフィー機器の決定において検出器解像度と画像処理能力に置かれる価値を高めています。
デジタルラジオグラフィー検出器の需要をリードしている地域はどこですか?
アジア太平洋地域は2025年の収益の35.2%を占め、2031年までに8.6%のCAGRで成長すると予測されています。地域の成長は、病院投資、機器近代化、国内製造の発展、および中国、インド、日本を含む大規模なヘルスケアシステムからの需要によって支えられています。