
Tamanho e Participação do Mercado de Aditivo de Revestimento Antiespumante
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
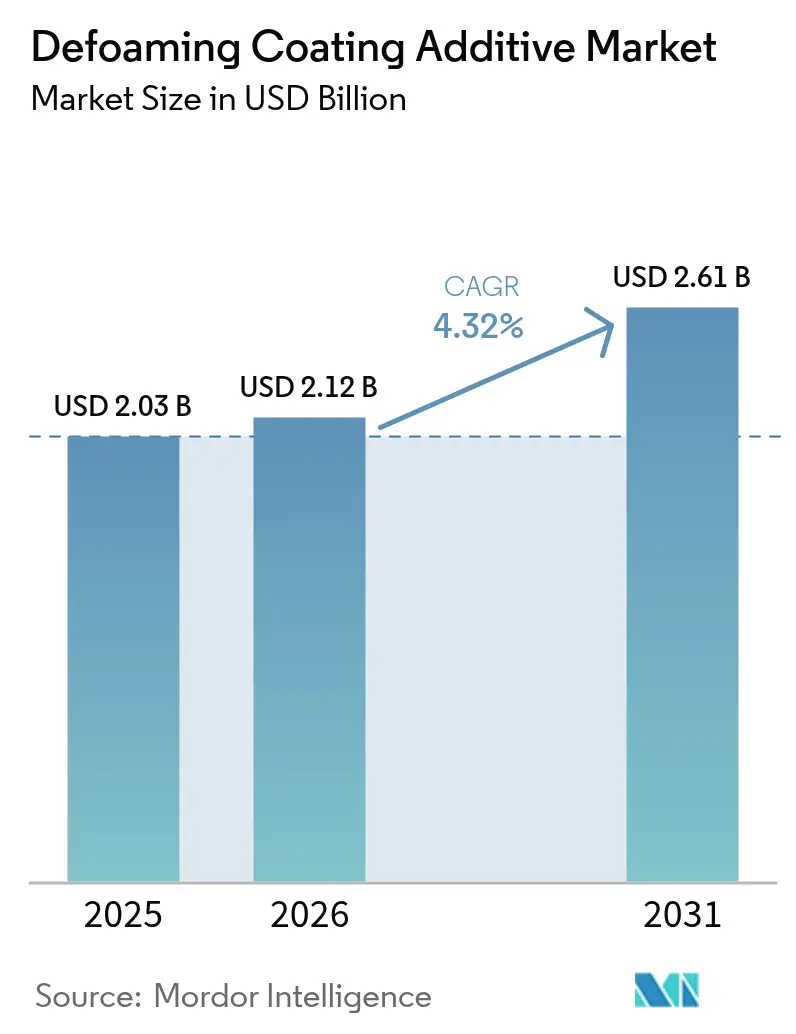
| Tamanho do Mercado (2026) | 2.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.61 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aditivo de Revestimento Antiespumante por Mordor Intelligence
O tamanho do Mercado de Aditivo de Revestimento Antiespumante em 2026 é estimado em USD 2,12 bilhões, crescendo a partir do valor de 2025 de USD 2,03 bilhões, com projeções para 2031 indicando USD 2,61 bilhões, crescendo a um CAGR de 4,32% ao longo de 2026-2031. Uma mudança constante em direção a formulações à base de água e com baixo teor de COV é o principal motor por trás dessa expansão, com químicas avançadas de antiespumante garantindo a integridade do filme em linhas arquitetônicas, automotivas e industriais. A Ásia-Pacífico permanece como a âncora de demanda para o mercado de aditivo de revestimento antiespumante, à medida que a atividade de construção em larga escala e a produção de veículos aceleram a adoção de aditivos. Os fornecedores continuam a ampliar as linhas de produtos com emulsões de silicone, polímeros de base biológica e pós sem COV, garantindo assim resiliência contra a volatilidade de matérias-primas. No lado das oportunidades, a impressão digital de décor, os revestimentos de componentes de baterias e os sistemas de pulverização de alta espessura geram novos volumes e margens, mesmo que clientes sensíveis a preços demandem alternativas de custo estável em relação aos óleos de silicone tradicionais.
Principais Conclusões do Relatório
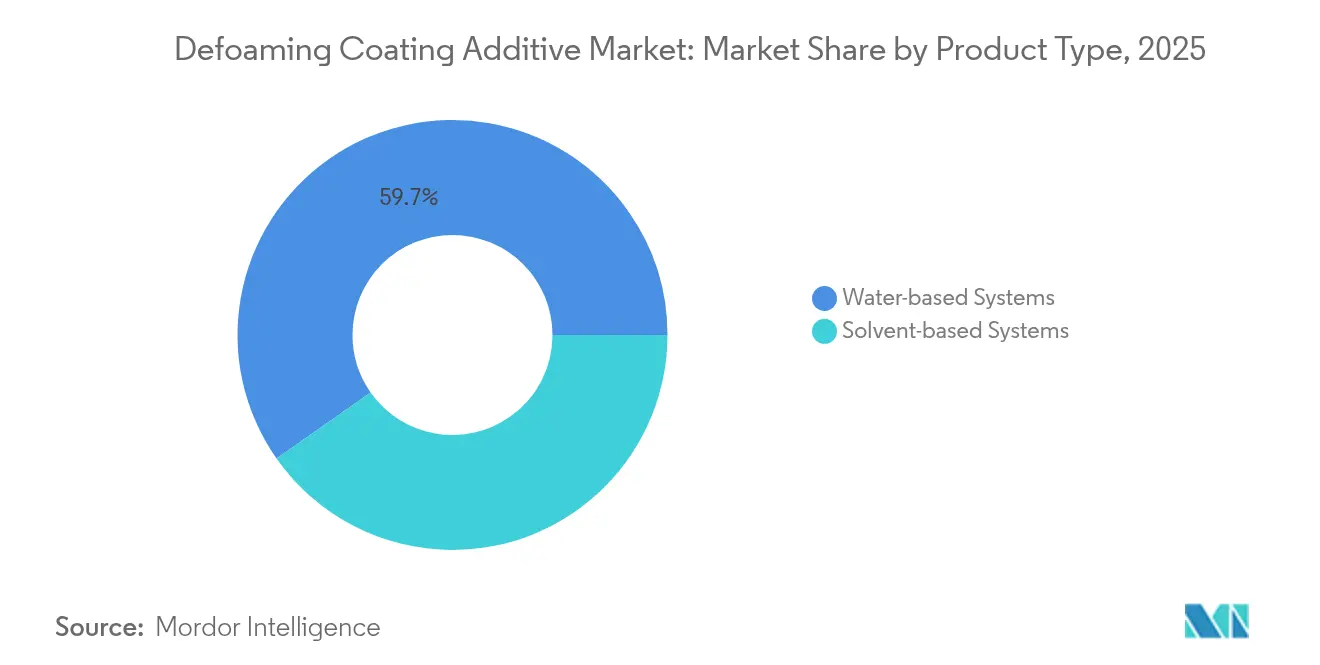
- Por tipo de produto, os sistemas à base de água representaram 59,74% da participação do mercado de aditivo de revestimento antiespumante em 2025, enquanto o subsegmento deve registrar um CAGR de 5,18% até 2031.
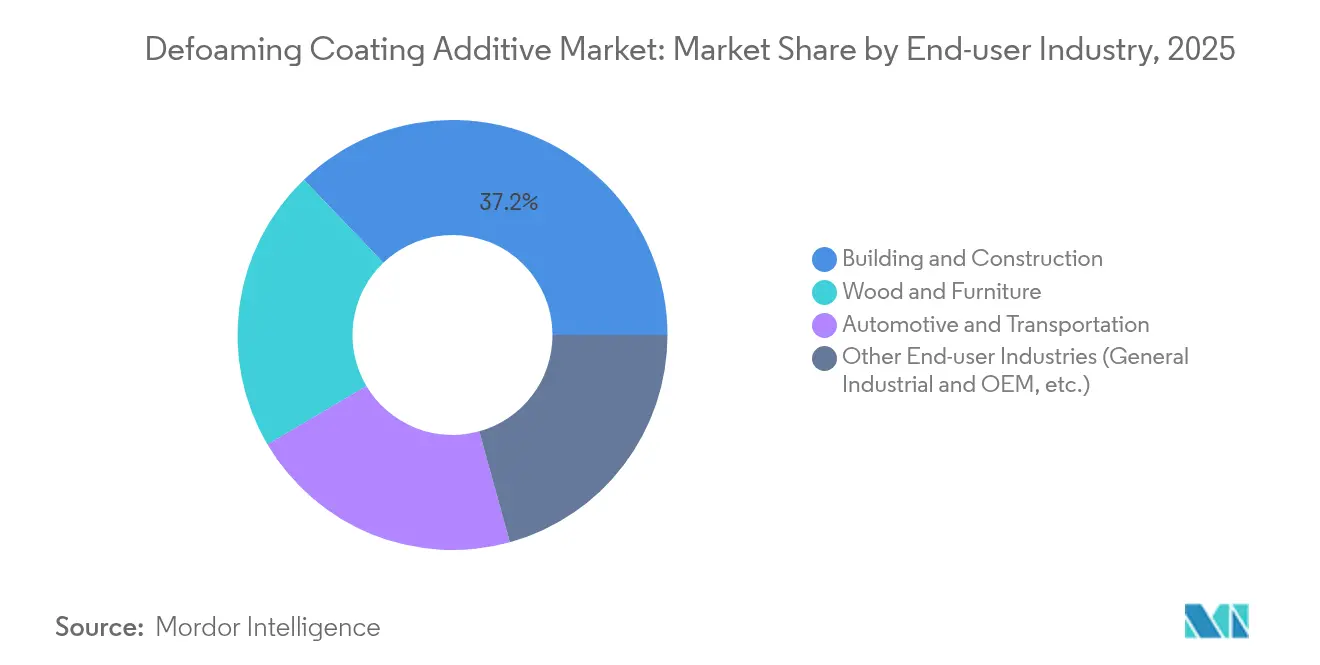
- Por setor de usuário final, construção civil e edificações detiveram 37,15% do tamanho do mercado de aditivo de revestimento antiespumante em 2025, sendo que madeira e móveis é a categoria de crescimento mais rápido, com um CAGR de 5,02% até 2031.
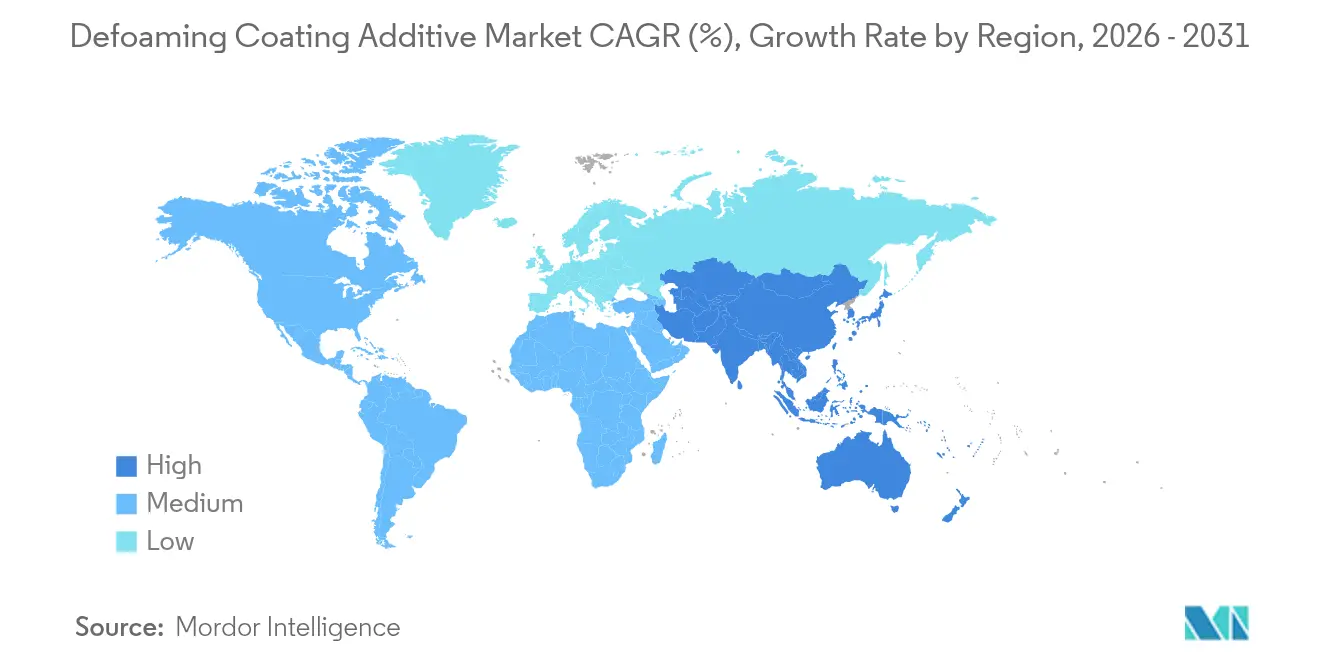
- Por geografia, a Ásia-Pacífico dominou com uma participação de receita de 44,10% em 2025; a região deve expandir-se a um CAGR de 5,03% durante a janela de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda proveniente de revestimentos para construção | 1.2% | Global, com concentração na Ásia-Pacífico e no Oriente Médio | Médio prazo (2 a 4 anos) |
| Aumento do requisito em revestimentos automotivos | 0.8% | Mercados centrais da América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão da produção de madeira e móveis | 0.6% | Ásia-Pacífico, América do Norte, com transbordamento para a Europa | Médio prazo (2 a 4 anos) |
| Aumento nas linhas de impressão digital de décor | 0.4% | Europa, América do Norte, com adoção na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Uso crescente em aplicações industriais | 0.3% | Global, com ênfase em polos de manufatura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda Proveniente de Revestimentos para Construção
A rápida urbanização e a renovação de infraestruturas elevam os requisitos de controle de espuma para acabamentos arquitetônicos em todo o mundo. Sistemas de alta espessura aplicados por pulverização são agora comuns em fachadas comerciais e estruturas civis, porém até mesmo o aprisionamento de micro-ar compromete a adesão e a durabilidade a longo prazo. O movimento em direção a tintas com baixo teor de COV intensifica o desafio técnico, pois formulações ricas em água incorporam mais ar do que seus predecessores à base de solvente. A BASF ampliou sua produção de aditivos em Nanjing em 2024 para fornecer antiespumantes compatíveis com água que reconciliam esses problemas. Economias emergentes, lideradas pela China, Índia e Indonésia, continuam a comissionar habitações em massa, corredores de transporte e parques industriais, estabelecendo uma demanda sustentada por antiespumantes de alta eficiência capazes de manter a uniformidade de brilho em substratos de concreto, metal e compósito.
Aumento do Requisito em Revestimentos Automotivos
Plataformas de veículos elétricos, substratos leves e empilhamentos de múltiplas camadas de tinta criam novos pontos críticos de controle de espuma. As linhas modernas de primer-surfacer operam em velocidades de linha elevadas, onde o ar inadequadamente disperso causa defeitos de cratera, pinhole e bolha. O ADDITOL VXL 4951 N à base de solvente da Allnex ilustra como o mercado de aditivo de revestimento antiespumante agora oferece controle de tensão superficial em faixa estreita para evitar turbidez sem riscos de transferência de impressão de silicone. Carcaças de baterias, componentes de motores elétricos e pastas de eletrodos apresentam nichos adicionais que requerem fórmulas sem silicone para zonas sensíveis à tensão, levando as montadoras a firmar contratos de fornecimento de longo prazo com fornecedores de aditivos capazes de certificar limpeza.
Expansão da Produção de Madeira e Móveis
Os consumidores preferem madeira de origem sustentável e acabamentos à base de água com baixo odor para armários e pisos. No entanto, a grã da madeira absorve ar durante o revestimento por rolo e a vácuo, forçando os operadores a dosar os antiespumantes com precisão. Pesquisas sobre poliuretano-acrilato curado por UV confirmam que dosagens otimizadas de antiespumante a 120 g/m² proporcionam maior brilho e resistência ao arranhão em painéis de carvalho, mantendo os COVs abaixo dos limites legislativos. Os clusters de produção asiáticos no Vietnã e na Malásia agregam volume, enquanto as fábricas norte-americanas buscam acabamentos matte premium que demandam remoção mais fina de micro-espuma. Essas necessidades convergentes explicam por que o mercado de aditivo de revestimento antiespumante registra seu CAGR segmental mais rápido nas linhas de madeira e móveis.
Aumento nas Linhas de Impressão Digital de Décor
Cabeças de jato de tinta de alta resolução aplicam padrões decorativos em laminados, painéis de parede e frentes de móveis de luxo. Qualquer espuma residual no primer ou na camada de acabamento distorce a qualidade de impressão, levando a bandeamento ou desvio de cor. Impressores europeus migraram para revestimentos protetores à base de água em linha, exigindo antiespumantes compatíveis com dispersantes de pigmentos e fotoiniciadores. Marcas que fornecem prensas de grande formato agora colaboram diretamente com formuladores de aditivos para pré-qualificar emulsões com baixo teor de silicone que não deixam resíduos na superfície. Ondas de adoção são visíveis em plantas na Turquia, na Polônia e no litoral da China, garantindo surtos de crescimento de curto prazo para antiespumantes de nicho adaptados a linhas de impressão digital de décor.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço do óleo de silicone | -0.5% | Global, com impacto particular em mercados sensíveis a custos | Curto prazo (≤ 2 anos) |
| Ascensão dos revestimentos em pó curados por UV | -0.3% | Europa, América do Norte, com adoção gradual na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Limites de migração por contato com alimentos mais rigorosos | -0.2% | Europa, América do Norte, com transbordamento regulatório global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Óleo de Silicone
Cadeias de fornecimento limitadas, especificações de pureza e síntese intensiva em energia elevam periodicamente os custos do óleo de silicone, perturbando os formuladores que dependem do material como pedra angular dos antiespumantes de alta eficiência. Fabricantes de revestimentos que operam com margens reduzidas, particularmente no Sudeste Asiático, migram para alternativas de óleo mineral ou polímero de menor preço, apesar de pequenas compensações de desempenho. O BYK-1642 sem silicone da BYK atende a esse grupo centrado em orçamento, ao mesmo tempo em que oferece aos fornecedores de aditivos uma proteção contra picos de preço.
Limites de Migração por Contato com Alimentos Mais Rigorosos
Os reguladores norte-americanos e europeus apertam os limites de extração de químicas específicas de antiespumante, como o polietilenoglicol. Em paralelo, o REACH classifica certos silicones cíclicos como substâncias de muito alta preocupação, restringindo seu uso em revestimentos de embalagens que entram em contato com alimentos[1]Governo dos EUA, "21 C.F.R. Subparte C — Revestimentos, Filmes e Substâncias Relacionadas", law.justia.com. Os fornecedores de aditivos devem reformular portfólios em torno de silicones de maior peso molecular ou polímeros de origem biológica, incorrendo em gastos elevados de pesquisa e desenvolvimento que podem ser repassados aos clientes como prêmios de preço, moderando assim a adoção em plantas de conversão focadas em custo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Sistemas à Base de Água Impulsionam a Transição para a SustentabilidadeAs químicas à base de água garantiram 59,74% do mercado de aditivo de revestimento antiespumante em 2025 e devem avançar a um CAGR de 5,18% até 2031, à medida que os formuladores buscam arquiteturas em conformidade com os limites de COV. As emulsões de silicone permanecem como a classe principal, combinando ruptura rápida de micro-bolhas com risco negligenciável de defeito de superfície, mesmo em dosagens abaixo de 0,2%. Enquanto isso, o impulso por rotulagem sem silicone estimula microemulsões de polímero derivadas de óleos vegetais. O ADDITOL VXW 4926 de base biológica da Allnex exemplifica essa direção, oferecendo controle equivalente de tensão superficial dinâmica sem acionar auditorias de substâncias de preocupação.
Formulações à base de solvente persistem onde a resistência extrema à umidade ou ciclos de cozimento em alta temperatura tornam a água uma desvantagem. Camadas de acabamento marítimas, revestimentos de instalações químicas e linhas de repintura de especialidade ainda selecionam carreadores de alto ponto de inflamação combinados com antiespumantes de silicone-poliacrilato que resistem a ciclos de cura a 200 °C. Antiespumantes em formato de pó, como o BYK-1693 SD, atendem aos clientes que migram para tintas em pó de fluxo zero e sem COV. Esses grânulos contêm 54% de biocarbono e ilustram como o mercado de aditivo de revestimento antiespumante combina sustentabilidade e conveniência de processo sem sacrificar eficácia.


Por Setor de Usuário Final:
A Construção Lidera Enquanto Madeira e Móveis AceleramA construção civil reteve uma participação de 37,15% do mercado de aditivo de revestimento antiespumante em 2025, impulsionada pelos desenvolvimentos de infraestrutura em megacidades da Ásia-Pacífico e ciclos de renovação em economias ocidentais. O segmento favorece paredes elastoméricas de alta espessura e emulsões externas de baixo brilho que dependem de antiespumantes para evitar pinholes em alvenaria porosa. Os construtores agora especificam acabamentos sem defeitos para minimizar reclamações, incentivando os fabricantes de tinta a apertar a qualidade dos aditivos.
Madeira e móveis ficam atrás em termos absolutos de dólares, mas entrega o CAGR mais alto de 5,02%, refletindo a mudança dos consumidores em direção à decoração de madeira ecologicamente consciente em residências globais. Vernizes curáveis por UV em armários e pisos demandam antiespumantes ultrarrápidos para suportar tempos de secagem inferiores a 60 segundos, garantindo alta produtividade em linhas automatizadas. Os setores automotivo e industrial geral fornecem volume de base estável, protegendo os fornecedores contra oscilações cíclicas em habitação e mobiliário.
Análise Geográfica
Mercado de Aditivos Antiespumantes para Revestimentos na APAC
A Ásia-Pacífico capturou 44,10% do mercado de aditivos antiespumantes para revestimentos em 2025, impulsionada pela expansão da construção civil e pelos polos de montagem de veículos na China, na Índia e no bloco da ASEAN. O CAGR regional de 5,03% reflete projetos de cidades inteligentes financiados pelo governo, novos corredores de metrô e mandatos agressivos de produção de veículos elétricos. Produtores multinacionais operam instalações Verbund integradas e joint ventures locais para reduzir custos logísticos e atender às auditorias de conformidade específicas de cada país.
Mercado de Aditivos Antiespumantes para Revestimentos na América do Norte e Europa
A modernização da infraestrutura federal, os investimentos em fábricas de baterias e a demanda resiliente por habitação mantêm as fábricas de revestimentos operando próximas à capacidade máxima na América do Norte. A pressão regulatória contra PFAS impulsiona a migração de antiespumantes fluorados para as famílias à base de silicone ou de origem biológica, levando os formuladores a acelerar as qualificações de novos produtos. A Europa mantém um tom regulatório semelhante, ainda mais complexo pela inclusão de silicones cíclicos adicionais na lista de candidatos do REACH em 2025, estimulando os fornecedores de aditivos a comercializar linhas isentas de PFAS e de siloxanos cíclicos.
Mercado de Aditivos Antiespumantes para Revestimentos no MEA e na América do Sul
A América do Sul, o Oriente Médio e a África respondem coletivamente por uma fatia menor, porém crescente, do mercado de aditivos antiespumantes para revestimentos. O estímulo à construção civil no Brasil e os gigaprojetos da Arábia Saudita atraem revestimentos aquosos avançados que não toleram espuma. Os produtores de revestimentos nessas regiões frequentemente licenciam tecnologia europeia, integrando antiespumantes fornecidos por grandes players globais até que a capacidade local amadureça. Essas dinâmicas se traduzem em trajetórias de crescimento acima da média, ainda que a partir de uma base comparativamente baixa.

Análise da cadeia de valor
A cadeia de valor começa com matérias-primas upstream, como intermediários de siloxano (para antiespumantes de silicone), poliéteres, óleos minerais e derivados de álcool graxo, seguidos pela síntese e formulação em emulsões de silicone, antiespumantes poliméricos e formatos em pó para revestimentos. Grandes fornecedores com plataformas mais amplas de organossilício e produtos químicos especiais (por exemplo, BASF, Dow, Evonik, ALTANA/BYK e Wacker Chemie) combinam know-how de processo com laboratórios de aplicação para ajustar compatibilidade, risco de crateras e brilho em formulações arquitetônicas, automotivas, de madeira e industriais. Especialistas de médio porte (por exemplo, Münzing Chemie e formuladores regionais) frequentemente competem com base em agilidade de serviço e misturas otimizadas em custo.
No downstream, os antiespumantes são vendidos diretamente a grandes produtores de tintas e revestimentos, além de serem comercializados por meio de distribuidores de produtos químicos especiais. Nessas vias, o serviço técnico e o suporte para reformulação rápida favorecem a velocidade de conversão em linhas à base de água, que são mais propensas à formação de espuma. Os principais pontos de atrito incluem a volatilidade dos preços das matérias-primas (notadamente insumos relacionados a óleo de silicone) e a triagem de conformidade, que impulsiona o redesenho de produtos em direção a soluções de baixo COV e livres de PFAS, aumentando a importância de linhas de produtos qualificadas e documentadas. Lançamentos de produtos, como o TEGO Foamex 8051 da Evonik (anunciado em junho de 2025), mostram como concentrados prontos para conformidade e focados em base aquosa fluem por essa cadeia até clientes de revestimentos decorativos que exigem opções validadas e alinhadas a ecolabels.
Cenário Competitivo
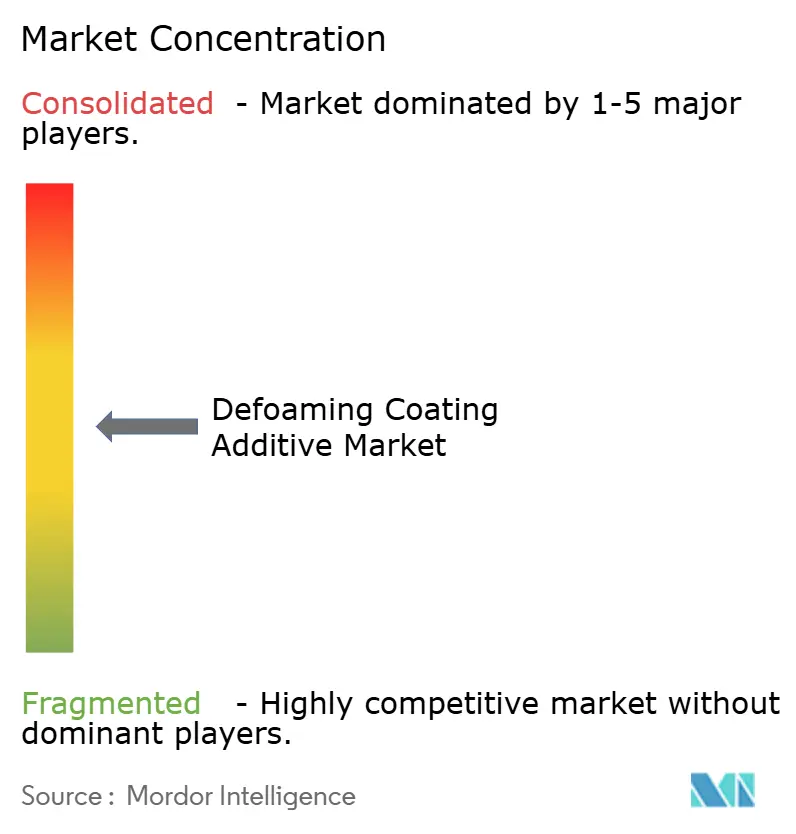
O mercado de aditivo de revestimento antiespumante é moderadamente fragmentado. Os grandes incumbentes detêm capacidade integrada de silicone, plantas-piloto e laboratórios de aplicação que reduzem o tempo de ciclo do conceito à aprovação do cliente. Os concorrentes de médio porte se diferenciam por meio de serviço local, misturas de óleo mineral com custo competitivo e reivindicações de nicho, como conformidade para contato com alimentos. Os produtores chineses aproveitam a escala e a proximidade com os compradores da Ásia-Pacífico, embora seu alcance de exportação seja por vezes limitado por lacunas regulatórias ocidentais. Os roteiros de produtos focam na certificação sem PFAS, na divulgação de conteúdo de carbono biogênico e no fornecimento de matérias-primas de origem circular.
Líderes do Setor de Aditivo de Revestimento Antiespumante
Dow
Evonik Industries AG
Arkema
ALTANA
BASF
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Aditivos Antiespumantes para Revestimentos
- Allnex GMBH
- ALTANA
- Arkema
- Ashland
- BASF
- CLARIANT
- Dow
- Eastman Chemical Company
- Elementis PLC
- Elkem ASA
- Evonik Industries AG
- Momentive
- Münzing Corporation
- Shin-Etsu Chemical Co., Ltd.
- Solvay
- Wacker Chemie AG

Oportunidades de mercado e perspectivas futuras
O espaço em branco é mais visível onde os formuladores precisam de forte controle de espuma ao mesmo tempo em que atendem a requisitos mais estritos de substâncias e rotulagem em sistemas à base de água, particularmente para tintas arquitetônicas e revestimentos de madeira aplicados em fábrica. Portfólios alinhados ao EU Ecolabel e restrições relacionadas a PFAS estão remodelando os critérios de seleção de aditivos na Europa, com trabalho de qualificação subsequente em produtores multinacionais de revestimentos que vendem para a região. Nesse contexto, ofertas diferenciadas, como o TEGO Foamex 8051 da Evonik (junho de 2025), visam revestimentos decorativos à base de água, enquanto o TEGO Airex 901 W N e o 902 W N (março de 2025) focam em revestimentos de madeira à base de água com múltiplas metas de ecolabel.
Uma oportunidade adicional está nas químicas de antiespumantes sem silicone ou de origem bio-renovável, onde a estética de superfície, a imprimibilidade ou preocupações com migração e resíduos limitam os silicones convencionais. Evidências de desenvolvimento ativo de produtos incluem o TEGO Foamex 8820 e 8850 da Evonik, isentos de siloxano, lançados em março de 2025, com alto teor bio-renovável para aplicações em tintas de impressão e afins, indicando um movimento mais amplo em direção a rotas de menor carbono e não baseadas em siloxano, que pode se traduzir em casos de uso em revestimentos que enfrentam restrições semelhantes de conformidade e defeitos. No lado comercial, a expansão de portfólio por meio de aquisições, incluindo a aquisição da Enterprise Specialty Products pela Hydrite em setembro de 2025 e a aquisição do negócio de antiespumantes da Sicagen pela PennWhite India em fevereiro de 2025, destaca o espaço contínuo para penetração regional e ampliação de linha de produtos, particularmente onde o fornecimento local, o suporte de aplicação e a estabilidade de custos influenciam a seleção de fornecedores.
Recent Industry Developments in Mercado de Aditivos Antiespumantes para Revestimentos
- Março de 2026: a BYK (ALTANA) apresentou o BYK-9740, um antiespumante à base de silicone e polímero projetado para fluidos de corte e lubrificantes à base de água. Embora não seja um lançamento específico para revestimentos, ele se soma ao portfólio recente de tecnologia de antiespumantes da BYK em sistemas à base de água e pode informar abordagens de formulação adjacentes onde restrições de controle de espuma e qualidade de superfície se sobrepõem.
- Setembro de 2025: a Hydrite adquiriu a Enterprise Specialty Products (ESP), com efeito a partir de 3 de setembro de 2025, expandindo o portfólio de controle de espuma da Hydrite em tintas e revestimentos e outros mercados finais. O negócio fortalece o alcance regional e amplia a profundidade de produtos e serviços técnicos para clientes que valorizam a solução rápida de problemas em aplicações à base de água e de alto cisalhamento.
- Abril de 2024: a Evonik lançou o TEGO Foamex 16 e o TEGO Foamex 11 para revestimentos arquitetônicos no American Coatings Show. Os lançamentos ampliaram as opções de controle de espuma em tintas decorativas à base de água, onde a prevenção de defeitos e a estabilidade de processamento são critérios de compra fundamentais.


Mercado de Aditivos Antiespumantes para Revestimentos Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange aditivos antiespumantes usados em formulações de revestimentos para prevenir, quebrar ou controlar a espuma durante a fabricação, aplicação e formação de filme, e é dimensionado em termos de valor nas principais regiões.
Exclusões de escopo: excluímos os antiespumantes usados principalmente em usos não relacionados a revestimentos, como papel, detergentes, tratamento de águas residuais e fluxos de processos industriais upstream, onde os revestimentos não são a aplicação final.
Visão geral da segmentação
- Tipo de Produto
- Sistemas à Base de Água
- Silicone
- Emulsão
- Polímero
- Pó
- Outros
- Sistemas à Base de Solvente
- Polímero
- Silicone
- Sistemas à Base de Água
- Setor de Usuário Final
- Construção Civil e Edificações
- Automotivo e Transporte
- Madeira e Móveis
- Outros Setores de Usuário Final (Industrial Geral e OEM, etc.)
- Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma base factual sólida usando dados de produção e sinais de demanda de tintas e revestimentos, seguida da verificação das premissas de intensidade de aditivos. Fontes públicas, como dados de manufatura do US Census Bureau, produção industrial do Eurostat e fluxos comerciais do UN Comtrade, além de estatísticas químicas do USGS e de outros órgãos governamentais, ajudam a fundamentar volumes e direções comerciais para as famílias químicas relevantes.
Também revisamos referências regulatórias e normativas que afetam as escolhas de formulação. Por exemplo, usamos informações da US EPA e da European Chemicals Agency sobre COV e classificação de substâncias, além de publicações técnicas (artigos revisados por pares e patentes) que mostram mudanças químicas entre sistemas de silicone, óleo mineral e polímero. Relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa confiáveis são usados para corroborar o contexto comercial, e assinaturas seletivas de bancos de dados pagos são usadas para dados financeiros de empresas, panoramas de patentes e verificações de importação ou exportação em nível de embarque. Esta lista é ilustrativa, e muitas outras fontes também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar a lógica de dimensionamento, especialmente com que frequência os antiespumantes são usados por sistema de revestimento e como estão evoluindo as tendências de preços e reformulação. Conversamos com pessoas do fornecimento de aditivos, formuladores de revestimentos, distribuidores e usuários finais de revestimentos. O mix de respondentes é equilibrado entre APAC, EMEA e Américas, para que os padrões regionais de demanda por aplicações de revestimentos não sejam generalizados em excesso.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 17% | APAC: 47% |
| Nível médio: 46% | Líderes funcionais/de unidade: 34% | EMEA: 31% |
| Empresas menores: 21% | Gerentes: 49% | Américas: 22% |
Dimensionamento e previsão de mercado
Nosso modelo de dimensionamento usa uma abordagem top-down, na qual a demanda de revestimentos por região é reconstruída a partir de dados de produção e comércio, sendo depois filtrada usando as taxas de uso de antiespumantes por tipo de formulação (à base de água e à base de solvente) e a demanda das principais aplicações finais de revestimentos. Após a definição do conjunto de demanda, o valor é derivado usando faixas de preços combinadas que refletem as mudanças de mix entre as químicas de silicone, polímero e à base de óleo.
Para manter o modelo alinhado ao comportamento observado do mercado, acompanhamos indicadores como a produção de revestimentos arquitetônicos e industriais, indicadores de atividade de construção e reforma, tendências de produção automotiva e repintura, a progressão da participação de sistemas à base de água ligada à pressão dos COV, e as faixas observadas de taxas de tratamento de formulação para controle de espuma. As previsões são geradas usando análise de cenários apoiada por ajuste simples de tendências sobre os principais direcionadores, e o feedback de especialistas é usado para ajustar eventos como escassez de matérias-primas ou mudanças regulatórias repentinas. Os resultados são corroborados usando aproximações seletivas bottom-up, incluindo verificações de canais de fornecedores e distribuidores e cálculos amostrados de volume por preço. Quando os dados diretos são escassos, tratamos as lacunas por meio de indicadores substitutos de demanda de revestimentos comparáveis.
Validação de dados e ciclo de atualização
A validação é realizada por meio de múltiplas verificações para que o número final não dependa de uma única premissa. Comparamos os resultados com sinais independentes, como fluxos comerciais de aditivos para revestimentos, anúncios de capacidade e movimentos de demanda nos principais setores finais de revestimentos. Qualquer grande variação desencadeia uma nova verificação das taxas de tratamento, faixas de preços e mix regional.
Antes da aprovação final, o modelo passa por revisão entre analistas e uma verificação de valores discrepantes para identificar erros de unidade, contagem duplicada ou saltos irreais entre os anos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, após os quais a versão final é revisada novamente, para que os clientes recebam a visão mais atual no momento da entrega.
Comparação da estimativa de mercado de aditivos antiespumantes para revestimentos da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para aditivos antiespumantes para revestimentos podem diferir mesmo quando o tema parece o mesmo, porque o escopo subjacente e a lógica de precificação não estão sempre alinhados. O ano selecionado, o tratamento dado a revestimentos à base de água versus à base de solvente, e a forma como o mix químico é traduzido em preço médio de venda podem alterar o total.
Algumas estimativas publicadas parecem estender o escopo para casos de uso mais amplos de antiespumantes e antiespumantes industriais, ou aplicam premissas de crescimento mais rápidas em todas as aplicações. Na Mordor Intelligence, o número é mantido específico para a demanda focada em revestimentos e é vinculado aos sinais de produção de revestimentos e às faixas de taxas de tratamento verificadas por meio de entrevistas com o setor. Ele é então atualizado com o mix do ano atual e o momento cambial antes da finalização.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,03 bilhões de USD (2025) | |
| Editora do Setor A | 2,18 bilhões de USD (2025) | Tende a incluir um conjunto mais amplo de aplicações (por exemplo, antiespumantes de processo industrial junto com revestimentos) e usa um horizonte mais longo que pode suavizar as mudanças de preços e de mix no curto prazo. |
| Editora Global B | 1,67 bilhão de USD (2025) | Frequentemente usa um conjunto de valores contabilizados mais restrito, concentrando-se em grupos químicos selecionados e faixas de preços conservadoras, o que pode subestimar a adoção de antiespumantes de silicone e polímeros especiais de maior valor em revestimentos. |
A dispersão na tabela vem principalmente do que é contabilizado como demanda exclusiva de revestimentos e de como o preço médio é construído a partir do mix químico. Quando o escopo, o ano e a ponte entre volume e valor são mantidos explícitos, a estimativa permanece mais fácil de auditar e repetir usando o mesmo conjunto de indicadores observáveis de revestimentos e formulação.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de aditivo de revestimento antiespumante em 2026?
O mercado é avaliado em USD 2,12 bilhões em 2026.
Qual é a taxa de crescimento anual composta (CAGR) prevista para o mercado até 2031?
O mercado deve expandir-se a um CAGR de 4,32%, atingindo USD 2,61 bilhões até 2031.
Qual tipo de produto detém atualmente a maior participação?
Os sistemas antiespumantes à base de água respondem por 59,74% da receita global.
Qual setor de uso final está se expandindo mais rapidamente?
Os revestimentos para madeira e móveis lideram o crescimento com um CAGR de 5,02% até 2031.
Qual região contribui com a maior demanda?
A Ásia-Pacífico domina com 44,10% de participação de mercado, apoiada pela contínua atividade de construção e automotiva.
Página atualizada pela última vez em:



