
Tamanho e Participação do Mercado de Topógrafos Corneais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.16 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.18 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
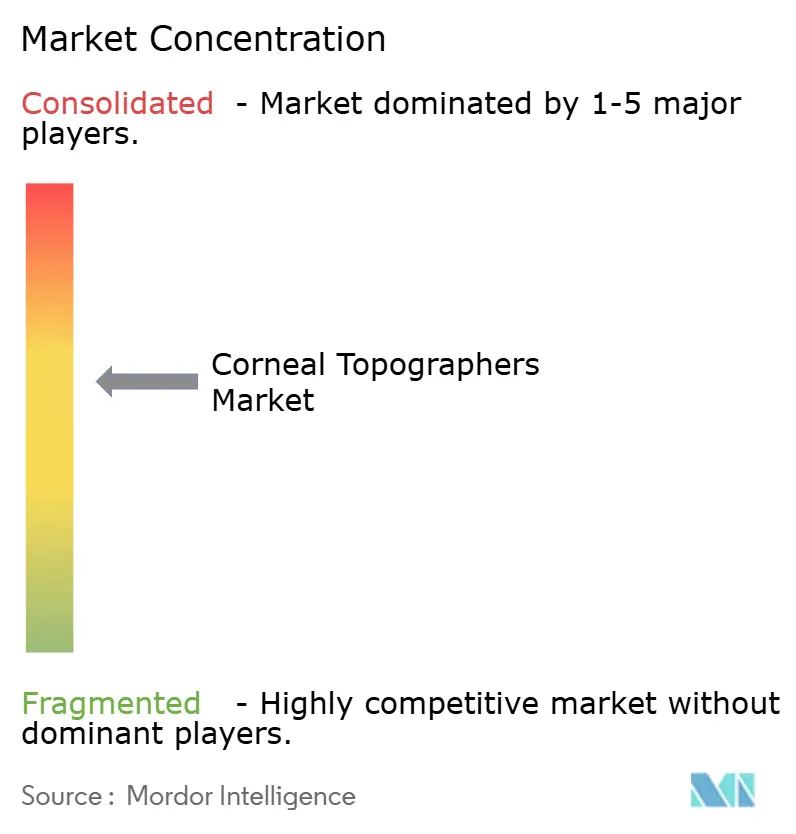
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Topógrafos Corneais por Mordor Intelligence
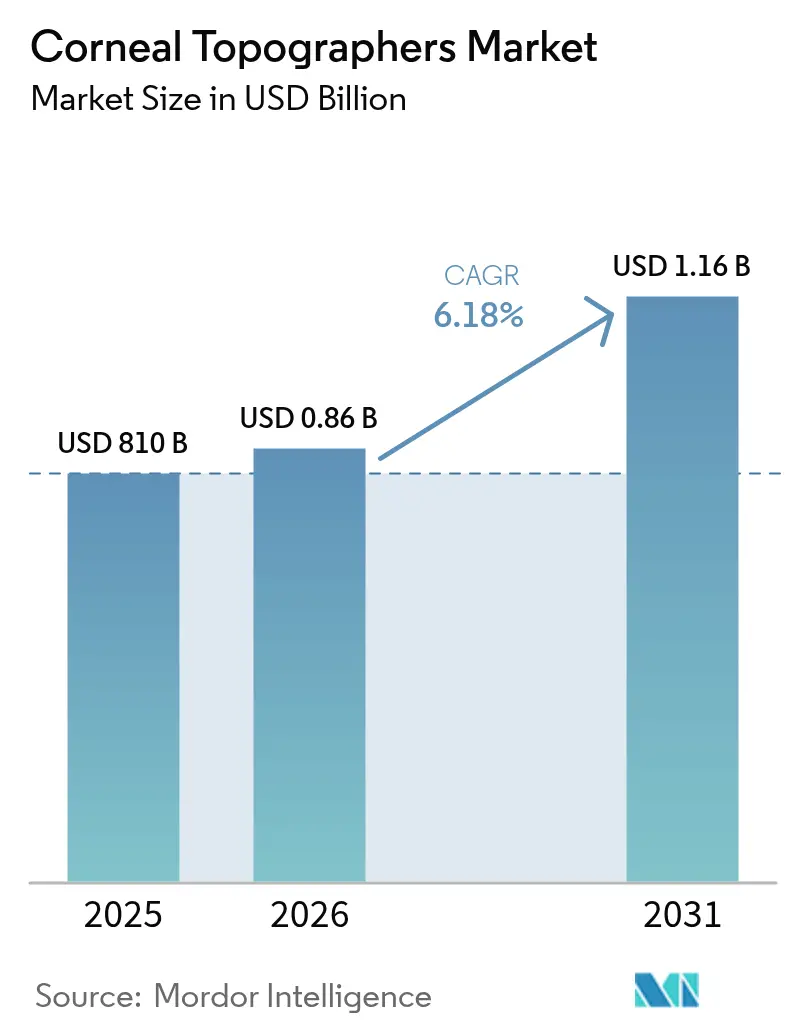
O tamanho do mercado de topógrafos corneais em 2026 é estimado em USD 860,9 milhões, crescendo a partir do valor de 2025 de USD 810 milhões, com projeções para 2031 mostrando USD 1,16 bilhão, crescendo a um CAGR de 6,18% entre 2026 e 2031. O crescimento é impulsionado pela transição da ceratometria de propósito único para a imagem abrangente do segmento anterior, que une a avaliação morfológica e biomecânica. A crescente prevalência global de miopia, uma população envelhecida que demanda procedimentos premium de catarata e refrativos, e a rápida integração da inteligência artificial são os principais motores de adoção. Dispositivos conectados à nuvem e baseados em smartphones estão trazendo a análise corneana para a atenção primária, enquanto programas de triagem visual apoiados pelo governo criam novos canais de aquisição. A intensidade competitiva permanece moderada; os incumbentes defendem posições por meio de expansões de portfólio que combinam tecnologias Scheimpflug, Placido e OCT e por meio de aquisições estratégicas voltadas para a integração de fluxo de trabalho.
Principais Conclusões do Relatório
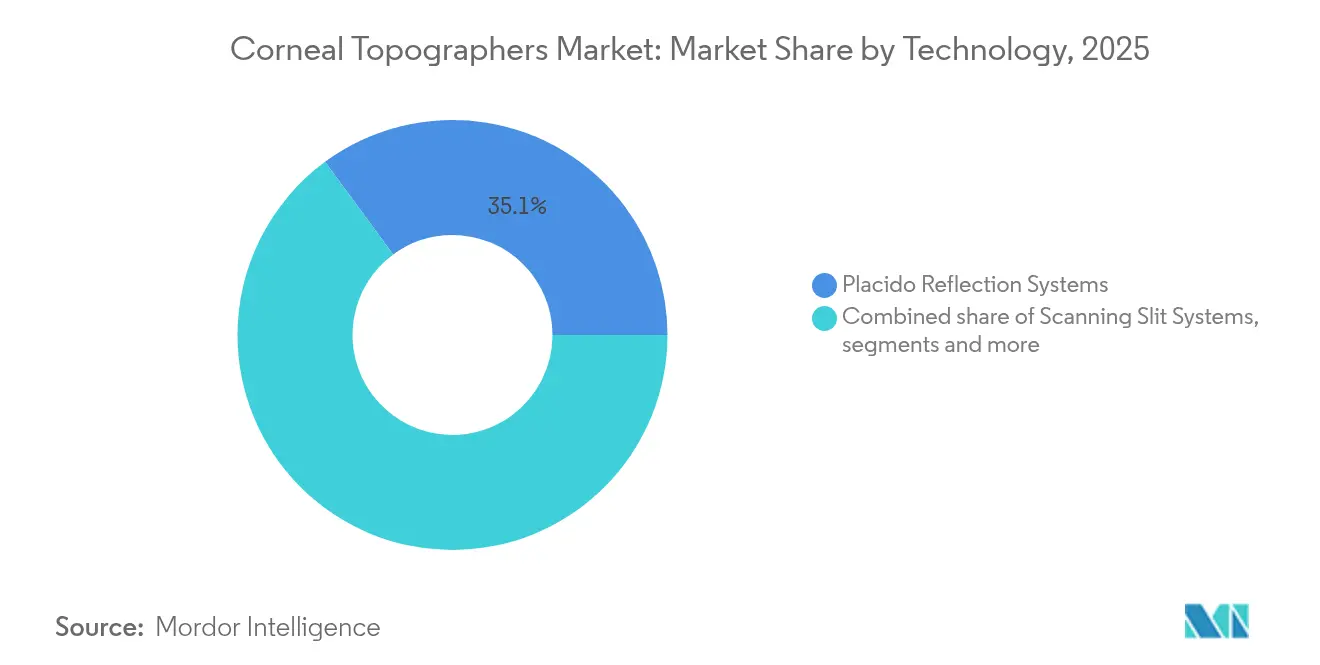
- Por tecnologia, os sistemas de reflexão Placido lideraram com 35,10% da participação do mercado de topógrafos corneais em 2025; os sistemas híbridos multimodais estão projetados para expandir a um CAGR de 8,47% até 2031.
- Por aplicação, o planejamento de cirurgia refrativa representou 39,55% da participação do tamanho do mercado de topógrafos corneais em 2025, enquanto o diagnóstico de ceratocone e ectasia avança a um CAGR de 7,42% até 2031.
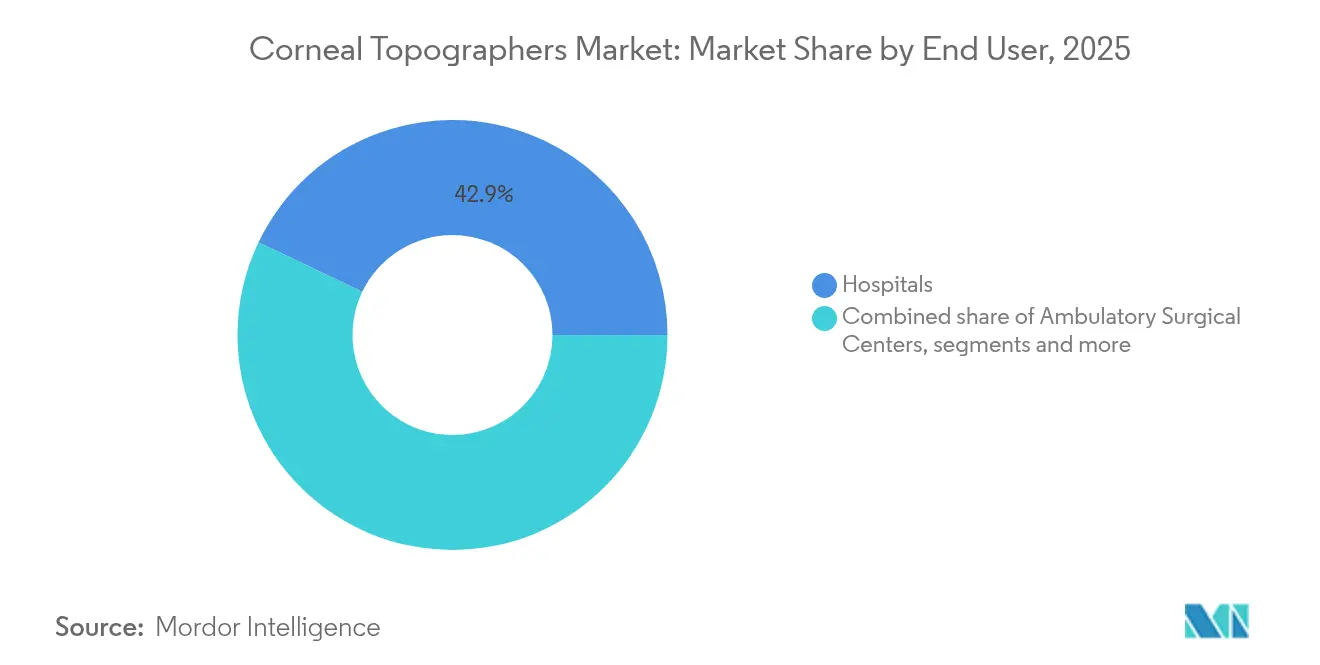
- Por usuário final, os hospitais detinham 42,90% da participação do mercado de topógrafos corneais em 2025, enquanto os centros cirúrgicos ambulatoriais estão posicionados para um CAGR de 7,93% entre 2026 e 2031.
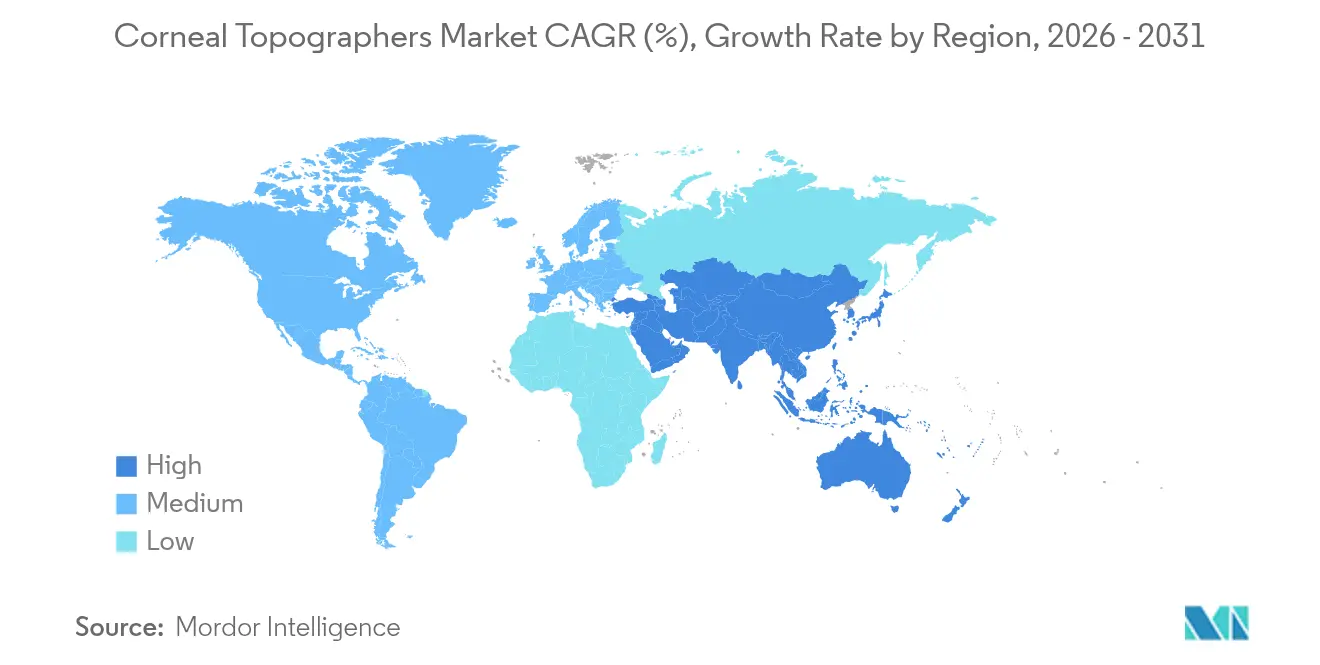
- Por geografia, a América do Norte capturou 38,40% da participação do tamanho do mercado de topógrafos corneais em 2025; a Ásia-Pacífico está prevista para registrar um CAGR de 8,86% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente carga de miopia e ceratocone em coortes pediátricas e de adultos jovens | +1.8% | Global, com concentração na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Envelhecimento demográfico impulsionando cirurgias de catarata e refrativas | +1.2% | América do Norte e União Europeia principalmente | Longo prazo (≥ 4 anos) |
| Implantações de triagem visual financiada pelo governo e tele-oftalmologia | +0.9% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Tomografia corneana aprimorada por IA para detecção precoce de ectasia | +1.1% | Global, liderado por mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Topógrafos de smartphone conectados à nuvem abrindo canal de atenção primária | +0.7% | Global, acelerado em mercados emergentes | Curto prazo (≤ 2 anos) |
| Demanda da indústria de lentes de contato por integração de dados de adaptação de ortoceratologia | +0.5% | Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente carga de miopia e ceratocone em coortes pediátricas e de adultos jovens
Metade da população global está projetada para ser míope até 2050, e pesquisas transversais recentes na China já relatam prevalência de 50,93% entre crianças em idade escolar, com taxas urbanas ainda mais altas. A detecção de ceratocone em estágio inicial está ganhando urgência à medida que a incidência pediátrica revela doença subdiagnosticada, levando os clínicos a ampliar os protocolos de triagem. O mercado de topógrafos corneais se beneficia porque a adaptação de ortoceratologia requer mapas de elevação precisos e medição do comprimento axial para validar a eficácia do controle da miopia. A OCULUS introduziu o software Pentacam AXL Wave em 2025, unindo tomografia com comprimento axial para o gerenciamento integrado da miopia. As necessidades de monitoramento ao longo da vida em coortes mais jovens geram demanda recorrente de imagem, fortalecendo a utilização de dispositivos em clínicas de atenção primária e especializadas.
Envelhecimento demográfico impulsionando cirurgias de catarata e refrativas
A população dos Estados Unidos com 65 anos ou mais está prevista para crescer de 56,1 milhões em 2020 para 73,1 milhões até 2030, elevando os volumes cirúrgicos. Os procedimentos globais de catarata devem aumentar de 31 milhões em 2024 para 37 milhões em 2029, com cada caso exigindo mapeamento corneano para otimizar a seleção de lentes tóricas e multifocais. A integração da tomografia corneana com a biometria óptica, exemplificada pelo Pentacam AXL, reduz o tempo de consulta e aumenta a previsibilidade refrativa. A adoção de lentes intraoculares premium, que exige maior gasto do próprio bolso, eleva as expectativas dos pacientes por resultados sem erros, preservando a demanda por topografia de alta resolução. Consequentemente, o mercado de topógrafos corneais assegura uma base de receita estável em economias avançadas com demografias envelhecidas.
Implantações de triagem visual financiada pelo governo e tele-oftalmologia
Orientações regulatórias claras e investimentos do setor público encurtam os ciclos de aquisição de dispositivos corneanos portáteis. A FDA emitiu orientação preliminar para dispositivos médicos com inteligência artificial em junho de 2025, oferecendo um caminho definitivo para a aprovação de topógrafos habilitados por IA.[1]Gabinete do Comissário, "A FDA Emite Orientação Preliminar Abrangente para Desenvolvedores de Dispositivos Médicos Habilitados por IA," fda.gov Sua iniciativa de Saúde em Casa incentiva exames oftalmológicos remotos, ampliando o mercado de topógrafos corneais para clínicas domiciliares e comunitárias. Os governos da Ásia-Pacífico também financiam triagem escolar em larga escala; o roteiro de tecnologia médica da Índia tem como meta USD 50 bilhões até 2030, priorizando a fabricação oftálmica doméstica. Plataformas centradas em smartphones sob análise da FDA visam eliminar barreiras de custo para a atenção primária, estendendo os serviços de imagem a populações rurais. O reembolso público que valoriza a detecção precoce em detrimento do tratamento em estágio tardio acelera ainda mais a adoção.
Tomografia corneana aprimorada por IA para detecção precoce de ectasia
A inteligência artificial transforma a imagem corneana de descritiva para preditiva. O projeto brasileiro BrAIN funde dados Scheimpflug e biomecânicos, elevando a sensibilidade diagnóstica para ectasia subclínica além de qualquer modalidade isolada.[2]Renato Ambrósio Jr., "Avanços na Prevenção de Ectasia Corneana," CRSToday, crstoday.com Modelos de aprendizado de máquina que analisam topografia atingem 94,7% de precisão na identificação de candidatos à cirurgia refrativa, limitando o risco de ectasia pós-LASIK. O Índice Tomográfico e Biomecânico, comercializado no Pentacam, sintetiza métricas de elevação e biomecânicas em uma única pontuação de risco que os clínicos podem utilizar em minutos. A identificação precoce permite a realização de cross-linking em estágios mais leves da doença, reduzindo os custos de gerenciamento ao longo da vida. As atualizações de firmware de IA também estendem a vida útil de um sistema, reforçando os fluxos de receita recorrente no mercado de topógrafos corneais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de aquisição e manutenção de sistemas avançados | -1.4% | Global, agudo em mercados emergentes | Longo prazo (≥ 4 anos) |
| Escassez de oftalmologistas e optometristas qualificados em mercados emergentes | -0.8% | Mercados emergentes principalmente | Médio prazo (2 a 4 anos) |
| Reembolso limitado para imagem corneana isolada | -0.6% | Foco na América do Norte e União Europeia | Curto prazo (≤ 2 anos) |
| Ameaça de substituição por dispositivos de OCT multimodal do segmento anterior | -0.9% | Global, orientado por tecnologia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto custo de aquisição e manutenção de sistemas avançados
As plataformas híbridas de ponta são listadas entre USD 80.000 e USD 150.000, valor que pode aumentar 25 a 40% após taxas de importação em mercados sensíveis a preços.[3]Medical Technology, "A Revolução da Cadeia de Suprimentos Digital da MedTech," medical-technology.nridigital.com A escassez de semicondutores, que reduziu 3 a 5% da receita de alguns fabricantes em 2024, mantém os custos dos componentes elevados, enquanto a óptica sofisticada exige calibração periódica e assinaturas de software proprietário. O custo total de propriedade desencoraja práticas menores de atualizar sistemas, levando-as a adiar compras ou selecionar alternativas de especificações inferiores. Modelos de arrendamento e baseados em uso aliviam os gastos iniciais, mas as taxas recorrentes sobrecarregam os orçamentos operacionais. À medida que o mercado de topógrafos corneais se inclina para análises entregues pela nuvem, os custos operacionais correm o risco de compensar as economias de capital, sustentando o preço como uma restrição de longo prazo.
Escassez de oftalmologistas e optometristas em mercados emergentes
A densidade de oftalmologistas varia de 114 por milhão no Japão a um único dígito em partes da África Subsaariana, limitando o potencial de utilização dos instrumentos. A tomografia avançada exige interpretação habilidosa; o treinamento inadequado pode levar a diagnósticos incorretos e subutilização. As disparidades urbano-rurais agravam o problema, concentrando a expertise nas grandes cidades e deixando as áreas provinciais mal atendidas. Os fabricantes de dispositivos patrocinam workshops, mas o desenvolvimento de especialistas abrange vários anos. A análise guiada por IA mitiga a lacuna de conhecimento, mas a aceitação regulatória para suporte autônomo à decisão ainda está em fase inicial. À medida que a tele-oftalmologia amadurece, a colaboração entre locais pode desbloquear parcialmente a demanda latente no mercado de topógrafos corneais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Sistemas Híbridos Impulsionam a InovaçãoOs sistemas de reflexão Placido detinham uma participação dominante de 35,10% em 2025, beneficiando-se da acessibilidade e dos fluxos de trabalho clínicos consolidados. No entanto, seus algoritmos baseados em curvas têm dificuldades com irregularidades corneanas posteriores, levando os oftalmologistas a adotar imagens baseadas em elevação. As plataformas híbridas multimodais que combinam Placido com Scheimpflug ou OCT registram um CAGR de 8,47%, o ritmo mais rápido no mercado de topógrafos corneais. Essas estações de trabalho fornecem paquimetria, curvatura posterior e tomografia do segmento anterior em uma única captura, condensando a avaliação pré-cirúrgica em minutos. Os sistemas exclusivamente Scheimpflug mantêm relevância para o planejamento de lentes intraoculares premium, mas os fornecedores os complementam com módulos de IA para manter a competitividade. Soluções de reflexão de cor LED, como a Cassini, melhoram a precisão para córneas pós-cirúrgicas ou com cicatrizes, compensando artefatos do filme lacrimal. Acessórios para smartphones e unidades compactas de varredura por fenda ocupam posições de nicho voltadas para atenção primária e atendimento móvel. As atualizações contínuas de firmware que desbloqueiam novas análises adiam a obsolescência do hardware, vinculando os usuários a ecossistemas de marca e reforçando a fidelidade em toda a indústria de topógrafos corneais.
O cenário de fornecedores se consolida em torno de suítes de imagem integradas em vez de dispositivos independentes. A plataforma Cirrus da Carl Zeiss Meditec combina topografia com OCT; a Topcon agrupa ceratômetros com câmeras de lâmpada de fenda. As apostas competitivas residem na precisão algorítmica tanto quanto no hardware óptico, levando os players a investir pesadamente em conjuntos de dados de aprendizado profundo. A resiliência da cadeia de suprimentos, particularmente o acesso a sensores de imagem de alta qualidade, tornou-se um diferencial após as escassezes de 2024. À medida que a conectividade em nuvem se expande, pipelines de dados seguros e armazenamento em conformidade com a HIPAA emergem como critérios de compra ao lado da fidelidade óptica. No geral, a diversificação tecnológica no mercado de topógrafos corneais promove preços em camadas que se alinham com os orçamentos das instalações, preservando um nicho premium para estações de planejamento cirúrgico completas.


Por Aplicação:
Planejamento Cirúrgico Domina o CrescimentoO planejamento de cirurgia refrativa absorveu 39,55% da receita de 2025, refletindo a necessidade de mapas de ablação precisos em procedimentos de LASIK, PRK e SMILE que visam resultados planos. Os cirurgiões dependem de dados combinados de curvatura, elevação e espessura epitelial para personalizar nomogramas e reduzir as taxas de retratamento. O diagnóstico de ceratocone e ectasia cresce a um CAGR de 7,42%, impulsionado pelo endosso clínico de regimes precoces de cross-linking e pela aproximação da terapia epi-on Epioxa da Glaukos à aprovação de mercado. A seleção de lentes intraoculares para catarata permanece um contribuinte estável porque as lentes tóricas e multifocais exigem potência corneana precisa para evitar erros refrativos pós-operatórios. O tamanho do mercado de topógrafos corneais para adaptação de lentes de contato se expande com o segmento de ortoceratologia de USD 3,2 bilhões, exigindo mapas sagitais detalhados para projetar lentes noturnas que modulam a curvatura corneana para o controle da miopia.
A avaliação do olho seco, o perfil da superfície ocular e os usos em pesquisa completam a demanda. Os módulos de software quantificam a perda das glândulas de Meibômio e a estabilidade do filme lacrimal, permitindo que os clínicos sobreponham insights estruturais e funcionais. Os laboratórios acadêmicos continuam a validar novos índices, como o mapeamento da espessura epitelial, estendendo a análise corneana além da cirurgia isolada. À medida que a IA amadurece, a modelagem preditiva cruzará variáveis biomecânicas, genéticas e tomográficas, aprofundando a dependência clínica de plataformas ricas em dados. Portanto, os casos de uso diversificados isolam o mercado de topógrafos corneais de oscilações cíclicas no volume de cirurgias eletivas, sustentando uma base de receita multifacetada ao longo dos caminhos de cuidado.
Por Usuário Final:
Centros Cirúrgicos Ambulatoriais Desafiam a Dominância HospitalarOs hospitais mantiveram 42,90% de participação em 2025 em virtude do amplo mix de serviços e dos orçamentos de capital capazes de absorver dispositivos de alto valor. No entanto, os centros cirúrgicos ambulatoriais crescem 7,93% ao ano à medida que a oftalmologia migra para ambientes ambulatoriais para contenção de custos e flexibilidade de agendamento. Menor área física, rotatividade rápida e honorários de casos agrupados levam os centros cirúrgicos ambulatoriais a preferir sistemas compactos e multifuncionais que se encaixam em espaços pré-operatórios restritos. As clínicas de oftalmologia, tipicamente de propriedade de cirurgiões, investem em topógrafos para atrair pacientes refrativos premium e oferecer cuidados completos sob o mesmo teto. As redes de optometria e cuidados visuais aproveitam a topografia para programas de ortoceratologia e vias de catarata co-gerenciadas, integrando os resultados em registros eletrônicos para agilizar os encaminhamentos. Os institutos acadêmicos adquirem modalidades avançadas para pesquisa, embora seus pedidos sejam episódicos.
A integração digital agora pesa fortemente nas decisões de compra. Os painéis em nuvem permitem que a equipe dos centros cirúrgicos ambulatoriais revise mapas remotamente, melhorando o fluxo de trabalho. As análises por assinatura convertem compras de capital em receitas de serviços contínuos, vinculando as instalações aos ecossistemas dos fornecedores. A escassez de habilidades em hospitais rurais amplifica o interesse em orientação incorporada por IA que simplifica a interpretação de mapas. Combinadas, essas dinâmicas redistribuem os posicionamentos de dispositivos de hospitais terciários para centros ambulatoriais ágeis, ampliando o mercado de topógrafos corneais sem erodir a relevância geral dos hospitais.
Análise Geográfica
Mercado de Topógrafos Corneanos na América do Norte
A participação de 38,40% da América do Norte em 2025 evidencia seu ambiente de pagadores maduro, rico ecossistema de P&D e adoção precoce de dispositivos de inteligência artificial. A cobertura do Medicare para topografia quando utilizada no diagnóstico de ceratocone ou no planejamento de lentes intraoculares complexas reduz o impacto nos gastos diretos dos pacientes, enquanto as seguradoras privadas expandem gradualmente as indicações. A Alcon destinou 828 milhões de USD em P&D em 2023, demonstrando o compromisso da indústria com a inovação contínua. O escrutínio regulatório é rigoroso, mas as diretrizes de inteligência artificial da FDA de 2025 conferem transparência, incentivando os fabricantes a acelerar as submissões de algoritmos. A saturação do mercado modera o crescimento, porém os ciclos de substituição de sistemas instalados há uma década sustentam uma demanda constante. As instituições priorizam a cibersegurança, pressionando os fornecedores a certificar protocolos de proteção de dados antes da aquisição. Embora a pressão orçamentária hospitalar persista, o alinhamento dos reembolsos preserva a base de receita norte-americana do mercado de topógrafos corneanos.
Mercado de Topógrafos Corneanos na Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais elevado, de 8,86%, entre 2026 e 2031. A prevalência vertiginosa de miopia em crianças urbanas, superando 80% em algumas cidades do Leste Asiático, impulsiona a disposição dos pais em pagar por avaliações de orto-K e triagem precoce. A agência de aprovação de dispositivos da China aprovou o Zeiss Visumax 800 para o procedimento SMILE pro em fevereiro de 2025, sinalizando abertura regulatória às tecnologias refrativas avançadas. A classe média indiana investe mais em cuidados preventivos com a saúde ocular à medida que a renda disponível aumenta, enquanto o fundo de investimento em tecnologia de saúde de 75 milhões de USD do Banco Asiático de Desenvolvimento facilita o financiamento para hospitais públicos. Os polos de fabricação local em Shenzhen e Pune reduzem os prazos de entrega e os custos com tarifas de importação, aumentando a competitividade de preços. No entanto, a escassez de clínicos e o reembolso desigual retardam a adoção em províncias rurais, tornando necessárias unidades móveis de triagem e centros de tele-oftalmologia que diversificam ainda mais o mercado de topógrafos corneanos.
Mercado de Topógrafos Corneanos na EMEA e América do Sul
A Europa mantém uma expansão moderada ancorada na medicina preventiva e no envelhecimento demográfico. As regulamentações harmonizadas do MDR simplificam a avaliação de conformidade, embora o Brexit acrescente complexidade para a entrada no mercado do Reino Unido. Os sistemas públicos de saúde financiam o imageamento corneano para indicações de catarata e ceratocone, ainda que orçamentos de austeridade limitem a penetração de dispositivos premium no Sul da Europa. O Oriente Médio e a África permanecem em estágio incipiente, mas demonstram dinamismo à medida que as nações exportadoras de petróleo diversificam os gastos em saúde e os programas de capacitação se expandem. A recuperação da América do Sul após recentes períodos de desaceleração econômica sustenta licitações de equipamentos oftalmológicos no Brasil e na Argentina. Em todas as regiões, as diretrizes políticas que valorizam a intervenção precoce e a saúde digital impulsionam uma tendência de crescimento consistente no mercado de topógrafos corneanos.

Panorama regulatório
Nos Estados Unidos, os sistemas de topografia corneana são regulados pela FDA como dispositivos de Classe I sob a norma 21 CFR 886.1350, com códigos de produto como MMQ (alimentado por CA) e NOG (alimentado por bateria). Essa categoria é geralmente isenta de notificação prévia à comercialização 510(k), de modo que o ônus de conformidade se desloca para o registro do estabelecimento, a listagem do dispositivo, o alinhamento com o sistema de qualidade e os controles pós-comercialização. Isso reduz a barreira para o hardware básico de topografia, mas também aumenta o escrutínio quando os fornecedores adicionam suporte à decisão baseado em IA.
Na Europa, o Regulamento de Dispositivos Médicos da UE (Regulamento (UE) 2017/745) enquadra os topógrafos corneanos nas regras de dispositivos de diagnóstico ativo do Anexo VIII, com requisitos de avaliação de conformidade vinculados ao uso pretendido e às características técnicas do dispositivo. Na prática, isso geralmente significa uma via de organismo notificado e documentação mais extensa do que sob a via de Classe I dos EUA. Em todas as regiões, o foco regulatório é cada vez mais moldado pela funcionalidade de software e por fluxos de trabalho conectados, incluindo análises em nuvem, cibersegurança e evidências de desempenho clínico, o que afeta o tempo de lançamento no mercado e os custos de comercialização de plataformas multimodais e habilitadas para IA.
Análise da cadeia de valor
A cadeia de valor começa com fornecedores especializados de componentes para óptica de precisão, incluindo lentes de grau médico e iluminação calibrada, além de sensores CMOS de alta resolução e computação embarcada. Os fabricantes de equipamento original então projetam o dispositivo completo, montam os componentes optomecânicos e calibram os sistemas em ambientes de fabricação alinhados à ISO 13485. Fabricantes centrais como Carl Zeiss Meditec, OCULUS, Topcon, NIDEK, Tomey e Cassini integram subsistemas ópticos com software proprietário de aquisição e análise, e validam o desempenho para casos de uso clínico, incluindo planejamento de cirurgia refrativa, triagem de ceratocone e fluxos de trabalho de LIO premium.
A comercialização a jusante depende de distribuidores regionais, parceiros de serviço e equipes de vendas diretas que atendem hospitais, ASCs, clínicas oftalmológicas e redes de optometria. A receita pós-venda está concentrada em manutenção, calibração e assinaturas recorrentes de software. As decisões de aquisição são moldadas por requisitos de integração, como conectividade com prontuário eletrônico, painéis em nuvem e compatibilidade com software de design de lentes ou planejamento cirúrgico, bem como pela garantia de fornecimento de sensores e componentes eletrônicos. É por isso que o duplo fornecimento e os centros de serviço locais são importantes para a disponibilidade em fluxos de trabalho cirúrgicos e em ambientes ambulatoriais de alto volume.
Cenário Competitivo
O mercado de topógrafos corneais apresenta concentração moderada. Carl Zeiss Meditec, Topcon e NIDEK ancoram o nível superior por meio de redes de vendas globais e portfólios de imagem contíguos que vão de câmeras de lâmpada de fenda à tomografia híbrida. A Zeiss fortaleceu sua franquia com a aquisição em 2024 do Dutch Ophthalmic Research Center, obtendo ativos de retina e fluxo de trabalho que complementam os dispositivos corneanos. A EssilorLuxottica entrou na arena de diagnósticos por meio de uma participação majoritária na Heidelberg Engineering e da compra do Espansione Group, posicionando-se nos segmentos cirúrgico e terapêutico. A Alcon moveu-se para adquirir a Lensar em março de 2025, integrando sistemas de laser de femtossegundo com plataformas de catarata guiadas por topografia.
Os desafiantes emergentes giram em torno de IA e portabilidade. A parceria da Avant Technologies com a Ainnova Tech visa entregar uma câmera retinal e corneana de baixo custo e integrada por IA a clínicas remotas. Os adaptadores para smartphones aproveitam câmeras de telefone de alta resolução, reduzindo o custo dos materiais e ampliando o alcance em ambientes com recursos limitados. Enquanto isso, as escassezes de semicondutores expõem vulnerabilidades de fonte única, levando os fabricantes de equipamentos originais a diversificar as fontes de sensores e processadores críticos. Os fornecedores que investem em segurança cibernética em nuvem, cadeias de suprimentos rastreáveis e centros de serviço locais ganham uma vantagem defensável contra a concorrência de preços.
A diferenciação de produtos agora reside tanto nas análises quanto na óptica. Índices proprietários como o Índice Biomecânico Tomográfico ou o Display Aprimorado de Ectasia de Belin/Ambrósio vinculam os usuários a ecossistemas específicos por meio de nomogramas cirúrgicos. As licenças de software por assinatura suavizam a receita e permitem atualizações de algoritmos via rede. Com os reguladores da FDA e da União Europeia examinando a proveniência dos conjuntos de dados, as empresas que acumularam bancos de dados longitudinais multicêntricos desfrutam de uma vantagem na validação de algoritmos. À medida que os códigos de reembolso evoluem para reconhecer o suporte à decisão por IA, os concorrentes capazes de provar a utilidade clínica garantirão preços premium, sustentando o valor no mercado de topógrafos corneais.
Líderes da Indústria de Topógrafos Corneais
Topcon Medical Systems Inc
OCULUS Optikgerate GmbH
Ziemer Group AG
Carl Zeiss AG
Cassini Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Topógrafos Corneanos
- Topcon
- Carl Zeiss
- Nidek
- Oculus Optikgeräte GmbH
- Haag-Streit AG
- Cassini Technologies B.V.
- Ziemer Group
- Luneau Technology Group (Visionix)
- Medmont International
- Tomey
- Optos
- Alcon Inc (WaveLight)
- Canon
- Bausch Health
- Essilor Instruments
- Tracey Technologies Corp.
- Eyenuk

Oportunidades de mercado e perspectivas futuras
Um espaço em branco fundamental é o ciclo de atualização da topografia de modalidade única para a imagem multimodal do segmento anterior, que reúne elevação e tomografia com resultados de OCT corneana e métricas epiteliais. Isso pode melhorar a forma como as clínicas realizam a triagem pré-operatória e o acompanhamento em uma única plataforma. Essa direção é reforçada pela atividade de aprovação da FDA para sistemas integrados, incluindo o OCULUS Pentacam Cornea OCT (aprovado em 2026), que suporta avaliação simultânea do segmento anterior e avaliação epitelial corneana, e por esforços mais amplos dos fornecedores para conectar dados de topografia a fluxos de trabalho adjacentes, como software de design de lentes especiais.
A diferenciação liderada por software é outra oportunidade, à medida que clínicas e ASCs buscam relatórios padronizados entre unidades e níveis de habilidade da equipe. Estruturas de IA que automatizam verificações de qualidade, sinalizam risco de ectasia e harmonizam a interpretação entre modalidades criam espaço para análises complementares, recursos por assinatura e pacotes de fluxo de trabalho que ampliam a utilidade do hardware instalado. Ao mesmo tempo, a variabilidade entre modalidades, como SS-OCT versus medições derivadas de Scheimpflug, mantém a demanda atrelada a sistemas e software que suportam comparabilidade longitudinal, o que aumenta o peso dos ecossistemas de fornecedores, da disciplina de calibração e das capacidades de gestão de dados nas decisões de aquisição.
Recent Industry Developments in Mercado de Topógrafos Corneanos
- Maio de 2026: a OCULUS lançou o Meibo Analytics como um complemento opcional dentro de seu software JENVIS Pro para o Keratograph 5M, apoiando a avaliação padronizada das glândulas meibomianas. A atualização amplia a utilidade das plataformas de topografia corneana para fluxos de trabalho de avaliação de olho seco e superfície ocular, aumentando as oportunidades de adição de software e receita recorrente nas clínicas.
- Março de 2026: a Topcon Healthcare lançou o Triton2, uma plataforma de imagem multimodal baseada em OCT de fonte varrida com análises do segmento anterior que incluem espessura corneana e mapeamento epitelial. Este lançamento fortalece a pressão competitiva de plataformas integradas centradas em OCT e eleva o valor de conjuntos de diagnóstico multimodais que reduzem a necessidade de dispositivos separados em ambientes ambulatoriais com restrições de espaço e volume.
- Julho de 2025: a Ziemer USA lançou o módulo GALILEI CTAK para a plataforma de diagnóstico GALILEI. A funcionalidade conecta a tomografia corneana a fluxos de trabalho de planejamento de tratamento focados em ceratocone, reforçando o papel dos dados liderados por topografia na gestão de ectasia e expandindo o uso além da triagem pré-refrativa.


Mercado de Topógrafos Corneanos Escopo do relatório e metodologia de pesquisa
Definição e Escopo do Mercado
O mercado de topógrafos corneanos é definido como a receita proveniente de dispositivos recém-fabricados usados para mapear digitalmente a superfície corneana para diagnóstico e planejamento clínico em ambientes de cuidados oculares.
Exclusões de escopo: unidades usadas e recondicionadas, ceratômetros básicos sem mapeamento completo de superfície e sistemas de OCT do segmento anterior vendidos principalmente para imagem não corneana são excluídos.
Visão geral da segmentação
- Por Tecnologia
- Sistemas de Reflexão Placido
- Sistemas de Fenda de Varredura
- Sistemas de Imagem Scheimpflug
- Sistemas Híbridos Multimodais
- Outras Tecnologias
- Por Aplicação
- Planejamento de Cirurgia Refrativa
- Seleção de Lentes Intraoculares para Cirurgia de Catarata
- Diagnóstico de Ceratocone e Ectasia
- Avaliação de Edema e Distrofia Corneana
- Adaptação de Lentes de Contato
- Adaptação de Lentes Macias e RGP
- Adaptação de Lentes de Ortoceratologia
- Avaliação do Olho Seco e da Superfície Ocular
- Uso em Pesquisa e Acadêmico
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas de Oftalmologia
- Centros de Optometria e Cuidados Visuais
- Institutos Acadêmicos e de Pesquisa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou identificando os sinais reais de demanda que levam às compras de mapeamento corneano, e depois alinhando esses sinais à forma como esses dispositivos são adquiridos e usados em clínicas e hospitais. Referências públicas foram usadas para entender os volumes de procedimentos e os padrões de prevalência de doenças, como informações do CDC dos EUA, da Organização Mundial da Saúde e da literatura clínica revisada por pares indexada no PubMed.
Também revisamos fontes não pagas, como aprovações de dispositivos e avisos de segurança da FDA, publicações de centros médicos acadêmicos e resumos comerciais e aduaneiros de dispositivos médicos, quando ajudam a explicar a direção dos embarques. Relatórios anuais de empresas, apresentações a investidores, sites de associações e imprensa respeitável foram usados para validar o posicionamento de produtos e as discussões sobre substituição. Assinaturas pagas selecionadas para dados financeiros e inteligência de empresas, bancos de dados de patentes e dados de embarque de importação e exportação foram usados para verificar cruzadamente algumas premissas. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas também foram consultadas para coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Os dados primários foram coletados por meio de entrevistas com especialistas e pesquisas estruturadas com oftalmologistas, optometristas, administradores de clínicas, distribuidores e parceiros de serviço para confirmar a frequência de uso, o mix de ambientes de atendimento e os gatilhos típicos de substituição ou atualização. Por se tratar de um mercado global, as discussões abrangeram APAC, EMEA e as Américas, para que as diferenças regionais na intensidade dos procedimentos e nos ciclos de compra pudessem ser refletidas no modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 17% | APAC: 45% |
| Nível médio: 47% | Líderes funcionais/de unidade: 24% | EMEA: 33% |
| Participantes menores: 17% | Gerentes: 59% | Américas: 22% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual os volumes de procedimentos e os sinais de demanda relacionados ao diagnóstico são convertidos em uma base instalada endereçável, que é então traduzida em demanda anual de sistemas usando o momento de substituição e o comportamento de atualização. Para manter os totais fundamentados, corroboramos os resultados com aproximações bottom-up seletivas, como volumes de unidades amostradas por ambiente de atendimento multiplicados por faixas de preço médio de venda observadas, seguidas por verificações no canal de distribuidores.
As entradas usadas no modelo incluem volumes de cirurgia refrativa e de catarata, tendências de detecção de ceratocone e córnea irregular, atividade de adaptação de lentes de contato, a proporção de locais que usam mapeamento corneano versus ceratometria básica, e a vida útil típica do dispositivo e os ciclos de serviço. Quando um ponto de dado no nível de país estava ausente, ele foi preenchido usando proporções regionais de prestação de cuidados e intensidade de procedimentos, e depois verificado com o feedback de especialistas até que a direção fizesse sentido.
Para a previsão, foi aplicada análise de cenários em torno do crescimento de procedimentos, adoção de recursos híbridos de topografia e tomografia, e movimento de preço esperado por classe de sistema. Opiniões de especialistas foram usadas para manter as premissas variáveis práticas, e a previsão foi projetada ano a ano até 2031.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são verificados em relação a sinais independentes, como tendências de crescimento de procedimentos, prazos de aprovação regulatória e direção do fluxo comercial, quando este é um proxy significativo. Quando surgem variações, premissas como preços médios de venda, ciclos de substituição e mix de ambientes de atendimento são reformuladas primeiro, e os respondentes são recontatados se a lacuna persistir.
Antes da aprovação final, o trabalho passa por revisões em várias etapas que abrangem entradas, cálculos e totais regionais finais. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças regulatórias importantes, retiradas de produtos ou mudanças acentuadas nos volumes de procedimentos eletivos. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Comparação do Tamanho do Mercado de Topógrafos Corneanos da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para topógrafos corneanos podem diferir mesmo quando o nome do tópico corresponde, porque os editores nem sempre usam o mesmo escopo de produto, ano-base, momento cambial e premissas de movimento de preço.
A principal diferença vem do fato de os ceratômetros básicos e as ferramentas adjacentes de imagem do segmento anterior serem ou não incluídos no total, sendo que a Mordor Intelligence considera apenas topógrafos corneanos recém-fabricados que realizam mapeamento completo de superfície e mantém os dispositivos apenas de ceratometria fora do escopo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,86 bilhão de USD (2026) | |
| Consultoria Global A | 0,79 bilhão de USD (2024) | Usa um ano-base diferente e pode agrupar um conjunto mais amplo de ferramentas de imagem corneana, o que altera o conjunto de receita incluído e muda a trajetória de preço implícita. |
| Editora do Setor B | 0,74 bilhão de USD (2024) | Aplica um horizonte de previsão mais longo e é menos explícita quanto a exclusões, como unidades recondicionadas ou sistemas apenas de ceratometria, o que pode alterar os totais dependendo do mix considerado. |
A diferença é explicada principalmente pelo que é contado como um topógrafo corneano, seguido pelo ano-base escolhido e por como o preço é projetado ao longo da previsão. Ao vincular o modelo a sinais de procedimentos, taxas de adoção e prazos realistas de substituição, o valor final permanece rastreável a entradas claras e etapas repetíveis.


Principais Perguntas Respondidas no Relatório
Por que os topógrafos corneais híbridos multimodais estão ganhando popularidade entre os oftalmologistas?
Eles fornecem dados de elevação, paquimetria e curvatura em uma única varredura, simplificando o planejamento cirúrgico e a triagem precoce de ectasia, ao mesmo tempo em que reduzem a necessidade de múltiplos dispositivos de função única.
Como a inteligência artificial está mudando o uso cotidiano da topografia corneana nas clínicas?
Os algoritmos de IA agora identificam irregularidades corneanas sutis e pontuam automaticamente o risco de ectasia, permitindo que equipes não especializadas realizem avaliações preliminares e liberando os especialistas para se concentrarem nas decisões de tratamento.
O que torna a Ásia-Pacífico um ponto focal para o lançamento de novos topógrafos corneais?
A alta prevalência de miopia e os programas de triagem escolar apoiados pelo governo criam grandes volumes de triagem, encorajando os fabricantes a introduzir sistemas portáteis e econômicos adaptados aos ambientes de atenção primária.
De que forma os topógrafos baseados em smartphones ampliam o acesso à imagem corneana?
Eles aproveitam as câmeras de smartphones ubíquos e análises em nuvem, permitindo o mapeamento básico de curvatura em clínicas rurais ou com recursos limitados que não podem arcar com instrumentos de mesa completos.
Como as tendências de reembolso estão influenciando as decisões de compra de equipamentos de imagem corneana?
Os pagadores reconhecem cada vez mais as economias de custo da detecção precoce de doenças, portanto, as instalações estão priorizando dispositivos que integram diagnósticos com software de fluxo de trabalho para demonstrar valor clínico claro.
Página atualizada pela última vez em:



