
Tamanho e Participação do Mercado de Financiamento de Equipamentos de Construção
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 104.30 Bilhões de dólares |
| Tamanho do Mercado (2031) | 134.40 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.20 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Financiamento de Equipamentos de Construção por Mordor Intelligence
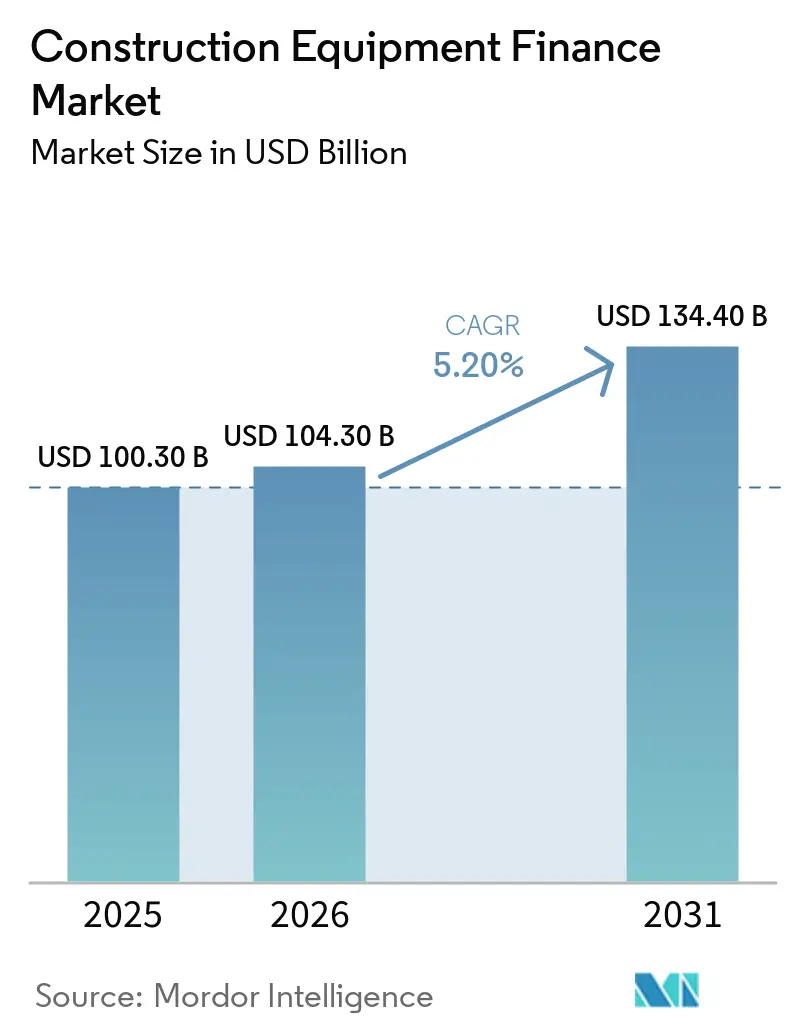
O tamanho do mercado de financiamento de equipamentos de construção foi avaliado em 100,3 bilhões de USD em 2025 e estima-se que cresça de 104,3 bilhões de USD em 2026 para atingir 134,4 bilhões de USD até 2031, a um CAGR de 5,2% durante o período de previsão (2026-2031). Os compromissos públicos de infraestrutura sustentam uma necessidade contínua de maquinário financiado, pois os projetos requerem grandes frotas antes de gerar fluxo de caixa. Nos Estados Unidos, o investimento em maquinário de construção cresceu a uma taxa anualizada de 3,2% no quarto trimestre de 2025 e aumentou 15% em relação ao ano anterior em março de 2026, o que sustenta a demanda por equipamentos pelo menos até o terceiro trimestre de 2026. Os altos preços das máquinas e a necessidade dos empreiteiros de preservar a liquidez mantêm o financiamento como elemento central nas decisões de aquisição. Os credores também estão adaptando produtos aos fluxos de caixa baseados em projetos, dados de utilização de equipamentos e à crescente demanda por acesso flexível a equipamentos. A concorrência depende cada vez mais do alcance dos revendedores, da gestão do valor residual e da capacidade de combinar financiamento com suporte de equipamentos e serviços.
Principais Conclusões do Relatório
- Por tipo de financiamento, empréstimos, empréstimos a prazo e compra parcelada detinham 53,2% da participação do mercado de financiamento de equipamentos de construção em 2025, enquanto os arrendamentos operacionais registraram o maior CAGR projetado de 6,9% até 2031.
- Por tipo de equipamento, os equipamentos de terraplanagem detinham 39,1% da participação do mercado de financiamento de equipamentos de construção em 2025, enquanto os equipamentos de movimentação de materiais e elevação registraram o maior CAGR projetado de 6,1% até 2031.
- Por aplicação, infraestrutura e engenharia civil responderam por 31,8% da participação do mercado de financiamento de equipamentos de construção em 2025, enquanto instalações industriais, energéticas e de processo registraram o maior CAGR projetado de 6,5% até 2031.
- Por usuário final, empreiteiros de construção e obras civis detinham 46,4% da participação do mercado de financiamento de equipamentos de construção em 2025, enquanto as empresas de locação de equipamentos registraram o maior CAGR projetado de 6,6% até 2031.
- Por provedor de financiamento, bancos e unidades de financiamento de equipamentos pertencentes a bancos detinham 47,5% da participação do mercado de financiamento de equipamentos de construção em 2025, enquanto outros provedores com ativos no balanço registraram o maior CAGR projetado de 7,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Financiamento de Equipamentos de Construção
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Investimento em Infraestrutura e Construção | +1.8% | Global, com concentração na Ásia-Pacífico, América do Norte e Oriente Médio | Longo prazo (≥ 4 anos) |
| Altos Custos de Equipamentos e Preservação da Liquidez | +1.2% | Global, particularmente América do Sul, Sudeste Asiático e África | Médio prazo (2-4 anos) |
| Acesso a Equipamentos Flexível e com Baixo Imobilizado de Ativos | +1.0% | América do Norte e Europa, com impulso na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Financiamento OEM-Cativo, de Revendedores e Incorporado | +0.8% | Global, com profundidade na América do Norte, Europa e Japão | Curto prazo (≤ 2 anos) |
| Financiamento Digital e Habilitado por Telemática | +0.6% | América do Norte e Europa, seguidas pela Ásia-Pacífico | Médio prazo (2-4 anos) |
| Substituição de Equipamentos, Modernização de Frota e Eletrificação | +0.5% | América do Norte, Europa e Ásia-Pacífico, com relevância crescente no Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimento em Infraestrutura e Construção Impulsionando a Aquisição de Equipamentos
Os compromissos públicos de infraestrutura continuam sendo uma importante fonte de demanda para o mercado de financiamento de equipamentos de construção. Grandes projetos públicos requerem a compra ou arrendamento de maquinário antes que os empreiteiros recebam a receita do projeto. A Equipment Leasing and Finance Association declarou que o investimento em maquinário de construção cresceu 3,2% anualizado no quarto trimestre de 2025. A associação também reportou um aumento de 15% em relação ao ano anterior em março de 2026, com impulso esperado pelo menos até o terceiro trimestre de 2026. O Marrocos antecipou gastos em infraestrutura equivalentes a 11,9% do PIB de 2024 para investimentos em conectividade e turismo até 2030[1]Fundo Monetário Internacional, "Impacto Macroeconômico da Aceleração da Infraestrutura Pública: Estudo de Caso do Marrocos," Fundo Monetário Internacional, elibrary.imf.org. Tais programas criam oportunidades de financiamento recorrentes e podem apoiar prazos de reembolso mais longos quando os equipamentos operam em projetos respaldados por capital soberano.
Altos Custos de Aquisição de Equipamentos e Preservação da Liquidez dos Empreiteiros
Os custos mais elevados de equipamentos tornam as compras à vista menos práticas para muitos empreiteiros e sustentam o uso do mercado de financiamento de equipamentos de construção. A Equipment Leasing and Finance Association constatou que 85% dos usuários finais do setor de construção utilizaram o financiamento de equipamentos como sua principal rota de aquisição em 2025. Esta foi a maior proporção entre os setores de usuários finais acompanhados na pesquisa. A otimização do fluxo de caixa foi o principal motivo para o financiamento, citado por 62% dos usuários finais. A proteção contra a obsolescência e as vantagens fiscais vieram a seguir, com 55% e 51%, respectivamente[2]Equipment Leasing and Finance Association, "Ficha Técnica: Financiamento de Equipamentos no Setor de Construção," Equipment Leasing and Finance Association, elfaonline.org. Valores financiados maiores podem aumentar a receita por transação mesmo quando o número de transações cresce lentamente.
Transição para Acesso a Equipamentos com Baixo Imobilizado de Ativos, Flexível e Alinhado a Projetos
A transição da propriedade de equipamentos para o acesso baseado em uso está mudando a demanda por produtos no mercado de financiamento de equipamentos de construção. A BNP Paribas Leasing Solutions reportou que 31% dos líderes europeus do setor de construção utilizavam o arrendamento como seu principal modelo de financiamento de despesas de capital em sua pesquisa de dezembro de 2025. Os arrendamentos operacionais permitem que os empreiteiros devolvam os equipamentos após um projeto ou os substituam quando os requisitos mudam. Essa flexibilidade é valiosa quando a utilização e os cronogramas dos projetos são incertos. Ela também transfere a exposição ao valor residual do cliente para o provedor de financiamento. Provedores com capacidades de recomercialização e conhecimento do mercado secundário estão, portanto, melhor posicionados para oferecer essas estruturas em escala.
Expansão do Financiamento de Equipamentos OEM-Cativo, de Revendedores e Incorporado
Os provedores de financiamento OEM-cativo estão ampliando seu papel de financiamento promocional para financiamento de ciclo de vida no mercado de financiamento de equipamentos de construção. A Caterpillar Financial reportou empréstimos e arrendamentos financeiros com prazo original médio de 51 meses em seu arquivo SEC do primeiro trimestre de 2026. A empresa também renovou uma linha de crédito rotativo de 3,5 bilhões de USD em agosto de 2025, apoiando a originação global de equipamentos. O financiamento baseado em revendedores permite que os clientes organizem maquinário, serviço e financiamento no ponto de venda. Isso pode ser mais conveniente do que um processo bancário separado. Os provedores independentes estão respondendo buscando relacionamentos com fornecedores que lhes deem acesso a redes de revendedores e informações específicas sobre equipamentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Financiamento e Risco de Crédito dos Empreiteiros | -0.7% | Global, particularmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Risco de Valor Residual e Liquidez de Equipamentos Usados | -0.4% | Global, com risco amplificado na América do Sul, Sudeste Asiático e África | Médio prazo (2-4 anos) |
| Obsolescência de Equipamentos e Incerteza Tecnológica | -0.3% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Dados de Ativos Fragmentados e Restrições de Telemática | -0.2% | Ásia-Pacífico emergente e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Financiamento e Risco de Crédito dos Empreiteiros
Custos de financiamento elevados podem reduzir a conversão de negócios no mercado de financiamento de equipamentos de construção mesmo quando a demanda por equipamentos permanece firme. O Índice de Financiamento de CapEx de junho de 2026 reportou crescimento do volume de novos negócios no acumulado do ano de 11,3%[3]Equipment Leasing and Finance Association, "Índice de Financiamento de CapEx da ELFA: Junho de 2026," Equipment Leasing and Finance Association, elfaonline.org. A associação também identificou o custo dos recursos como o principal risco do setor durante o segundo semestre de 2026. Os empreiteiros menores são especialmente vulneráveis porque sua receita depende do cronograma dos projetos e suas reservas de capital podem ser limitadas. Os tomadores de empréstimos sensíveis às taxas podem enfrentar pressão quando as margens dos projetos se estreitam. Os requisitos de qualidade de crédito podem, portanto, limitar as originações entre empresas menores, mesmo que esse grupo de clientes gere demanda substancial por equipamentos.
Risco de Valor Residual de Equipamentos Usados e Liquidez do Mercado Secundário
A incerteza sobre o valor residual pode reduzir a rentabilidade nas carteiras de arrendamento e empréstimo no mercado de financiamento de equipamentos de construção. O risco é maior para os arrendamentos operacionais porque o arrendador retém o equipamento quando um contrato termina. Uma diferença material entre o valor residual assumido e o realizado pode eliminar a margem esperada em uma transação. O risco aumenta quando a liquidez do mercado secundário enfraquece ou os valores de equipamentos usados caem rapidamente. As mudanças tecnológicas também podem tornar as máquinas mais antigas menos atraentes e dificultar a previsão dos valores de revenda futuros. Os dados de telemática fragmentados nos mercados emergentes limitam ainda mais o monitoramento confiável de ativos e podem tornar as decisões de crédito menos precisas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Financiamento: As Estruturas de Propriedade Continuam a Atender às Diferentes Necessidades dos Empreiteiros
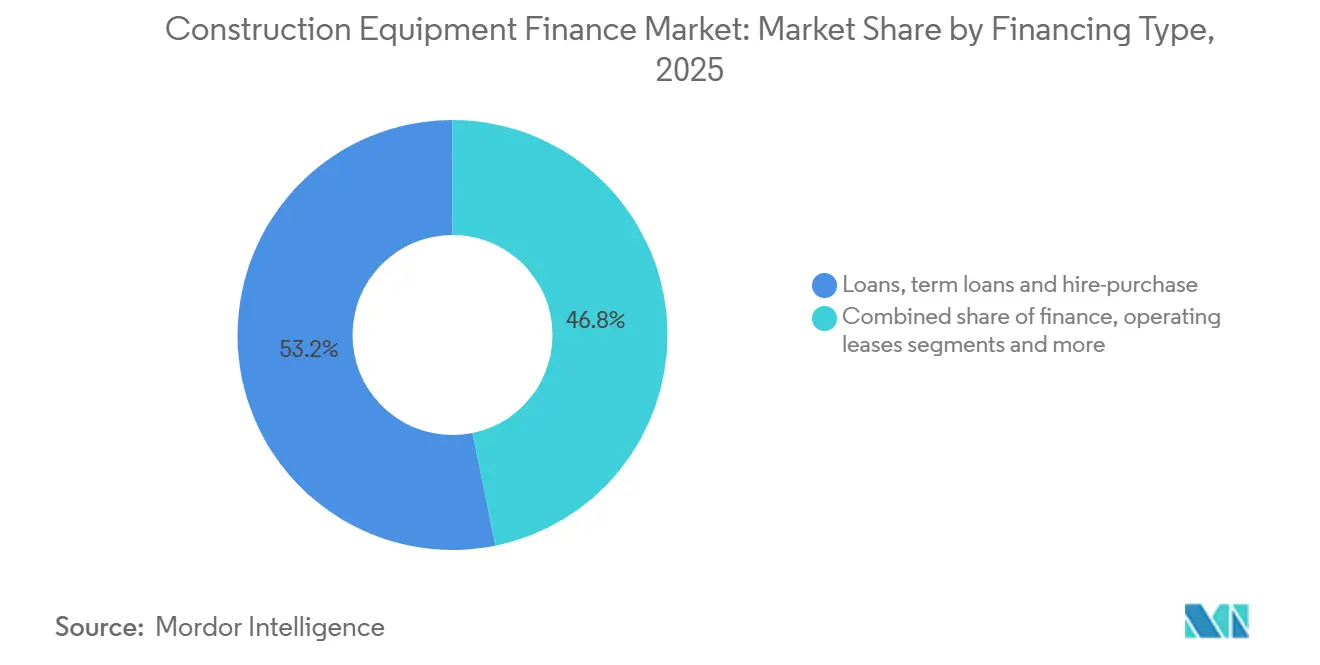
Empréstimos, empréstimos a prazo e compra parcelada representaram 53,2% da participação do mercado de financiamento de equipamentos de construção em 2025. Esses produtos continuam familiares para os credores e proporcionam transferência clara de propriedade aos empreiteiros. Os empreiteiros maiores frequentemente os utilizam para registrar equipamentos em seus balanços. Empréstimos garantidos e linhas de crédito juntos responderam por 30% dos métodos de financiamento de aquisição de equipamentos, de acordo com a Equipment Leasing and Finance Association. Os arrendamentos financeiros e arrendamentos de capital oferecem outra alternativa para organizações que desejam reconhecimento no balanço enquanto mantêm condições de ativos definidas. Órgãos governamentais e grandes empreiteiros de infraestrutura utilizam essas estruturas quando a política de aquisição e o tratamento contábil exigem compromissos previsíveis.
Os arrendamentos operacionais devem se expandir a um CAGR de 6,9% até 2031, a maior taxa entre os tipos de financiamento. O tamanho do mercado de financiamento de equipamentos de construção para esse formato se beneficia dos empreiteiros que buscam opções de devolução ao final de um projeto. O arrendamento foi o modelo dominante de financiamento de despesas de capital para 31% dos líderes europeus do setor de construção pesquisados pela BNP Paribas Leasing Solutions. Os arrendamentos operacionais requerem forte avaliação do valor residual e capacidade de recomercialização. As facilidades rotativas e de frota desempenham um papel mais restrito, porém crescente, entre as grandes frotas de locação. Essas facilidades fornecem disponibilidade de crédito flexível que pode acompanhar as mudanças na demanda por equipamentos e nos pipelines de projetos. A combinação de produtos permite que os tomadores de empréstimos selecionem estruturas de propriedade, uso e reembolso que correspondam às suas necessidades operacionais.


Por Tipo de Equipamento: Terraplanagem Detém a Maior Posição Enquanto a Demanda por Elevação Cresce
Os equipamentos de terraplanagem responderam por 39,1% da participação do mercado de financiamento de equipamentos de construção em 2025. Escavadeiras, tratores de esteira, motoniveladoras e carregadeiras são necessários para construção de estradas, preparação de terrenos, obras ferroviárias e desenvolvimento urbano. Seu amplo uso sustenta tanto a atividade de originação quanto a confiança dos credores nas garantias. Os equipamentos de construção ficaram em primeiro lugar no apetite de financiamento pelo 12º ano consecutivo em uma pesquisa de 2026 com profissionais de finanças. Os ativos de terraplanagem tendem a ter canais de revenda estabelecidos, o que ajuda a apoiar as decisões de subscrição. Seu papel em diferentes tipos de projetos também limita a dependência de uma única aplicação de construção.
Os equipamentos de movimentação de materiais e elevação devem crescer a um CAGR de 6,1% até 2031. O tamanho do mercado de financiamento de equipamentos de construção para essa categoria é sustentado pela construção urbana vertical, instalações logísticas e projetos de energia eólica offshore. As gruas-torre atendem às necessidades de edifícios mais altos e locais com restrições de espaço. Os sistemas de elevação automatizados apoiam os requisitos de equipamentos em centros de distribuição de comércio eletrônico. Equipamentos pesados de elevação marítima são necessários para a instalação de energia eólica offshore. Os equipamentos de construção de estradas e compactação seguem os ciclos de infraestrutura de transporte, enquanto os equipamentos de concreto são mais expostos à atividade de construção. Equipamentos especializados, incluindo tuneladoras e plataformas de elevação, geralmente requerem financiamento personalizado devido aos altos valores e ao uso específico por projeto.
Por Aplicação: A Infraestrutura Fornece a Base para a Demanda por Equipamentos
Infraestrutura e engenharia civil responderam por 31,8% da participação do mercado de financiamento de equipamentos de construção em 2025. Os orçamentos governamentais tornam essa aplicação uma importante fonte de demanda de longa duração por maquinário. Os projetos de transporte requerem extensos equipamentos de terraplanagem, pavimentação, elevação e movimentação de materiais. Os programas públicos também podem apoiar cronogramas de projetos mais previsíveis do que os ciclos privados de construção. Isso oferece aos credores uma base mais clara para avaliar a utilização da frota e a capacidade de reembolso. Os projetos civis continuam a ancorar a demanda de financiamento em estradas, ferrovias, portos e infraestrutura urbana.
As instalações industriais, energéticas e de processo devem crescer a um CAGR de 6,5% até 2031. A infraestrutura energética e a construção de centros de dados adicionam demanda por frotas de construção especializadas. A construção de edifícios permanece uma aplicação complementar importante, mas é mais sensível aos ciclos residenciais e comerciais. O financiamento de mineração e pedreiras segue os preços das commodities e as decisões de despesas de capital das empresas de mineração. Esses projetos frequentemente utilizam prazos mais longos e valores de financiamento maiores porque os equipamentos operam por períodos prolongados. As frotas mistas e de múltiplas aplicações são cada vez mais financiadas por meio de facilidades rotativas ou arrendamentos-mestre. Uma única facilidade pode cobrir várias categorias de maquinário em projetos simultâneos e reduzir a administração para o tomador e o credor.
Por Usuário Final: Os Empreiteiros Lideram Enquanto as Empresas de Locação Ganham Impulso
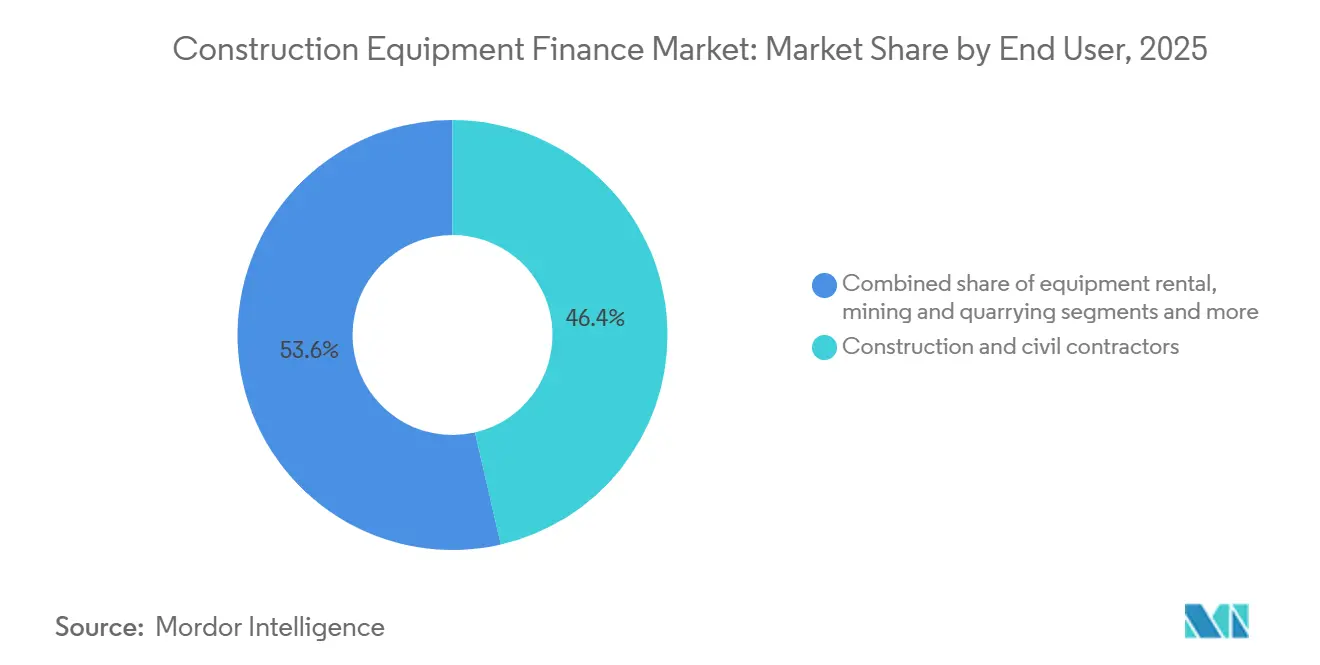
Os empreiteiros de construção e obras civis detinham 46,4% da participação do mercado de financiamento de equipamentos de construção em 2025. Seus requisitos de financiamento dependem da receita do projeto, da utilização da frota e da capacidade do balanço. O grupo inclui grandes empreiteiros, bem como pequenas e médias empresas regionais. Essa diversidade cria demanda por empréstimos, arrendamentos de longo prazo e arranjos de equipamentos específicos para projetos. Os empreiteiros podem financiar frotas próprias para trabalhos recorrentes e arrendar maquinário para necessidades temporárias. Seu papel central torna o desempenho de crédito dos empreiteiros importante para o mercado de financiamento de equipamentos de construção como um todo.
As empresas de locação de equipamentos devem crescer a um CAGR de 6,6% até 2031. Sua expansão reflete uma tendência mais ampla em direção ao acesso a equipamentos sem propriedade permanente. Os provedores de locação são clientes de financiamento porque adquirem e renovam frotas. Eles também competem com os canais de financiamento bancário e cativo para empreiteiros menores que optam por alugar em vez de comprar. As empresas de mineração e pedreiras requerem estruturas de prazo mais longo e de maior valor porque o maquinário é intensivo em capital e tem uma longa vida operacional. Os usuários governamentais e municipais utilizam o arrendamento financeiro para preservar a flexibilidade orçamentária. Os proprietários-operadores industriais e outros buscam cada vez mais financiamento vinculado à eletrificação e aos requisitos de emissões.
Por Provedor de Financiamento: Os Bancos Mantêm a Escala Enquanto Outros Provedores Ampliam Seu Papel
Os bancos e as unidades de financiamento de equipamentos pertencentes a bancos responderam por 47,5% do mercado de financiamento de equipamentos de construção em 2025. Sua posição reflete custos de financiamento mais baixos, processos de crédito estabelecidos e relacionamentos de longa data com empreiteiros. O Bank of America Global Leasing reportou 17,4 bilhões de USD em volume de novos negócios em 2025. O Wells Fargo Equipment Finance reportou 12,1 bilhões de USD, enquanto o BMO Financial Group reportou mais de 5 bilhões de USD. Esses números mostram a escala dos principais provedores afiliados a bancos. Os bancos continuam importantes onde os clientes valorizam ampla capacidade de crédito e relacionamentos de financiamento familiares.
Outros provedores com ativos no balanço devem se expandir a um CAGR de 7,2% até 2031. O tamanho do mercado de financiamento de equipamentos de construção para esses provedores reflete o interesse em renda de longa duração lastreada em ativos. Esse grupo inclui seguradoras, fundos de pensão e fundos soberanos. Os provedores OEM-cativos utilizam o acesso no ponto de venda, taxas promocionais e conhecimento do valor residual para competir com os bancos. Arrendadores independentes, instituições financeiras não bancárias e empresas de financiamento especializado atendem a equipamentos usados e tomadores que não se enquadram nos critérios de crédito bancário. O Índice de Financiamento de CapEx de julho de 2026 reportou 14,3 bilhões de USD em volume de novos negócios de equipamentos ajustado sazonalmente, o maior volume mensal de sua história. A variedade de provedores oferece mais opções aos tomadores, mas torna o acesso à distribuição e a expertise em risco fatores competitivos mais importantes.
Análise Geográfica
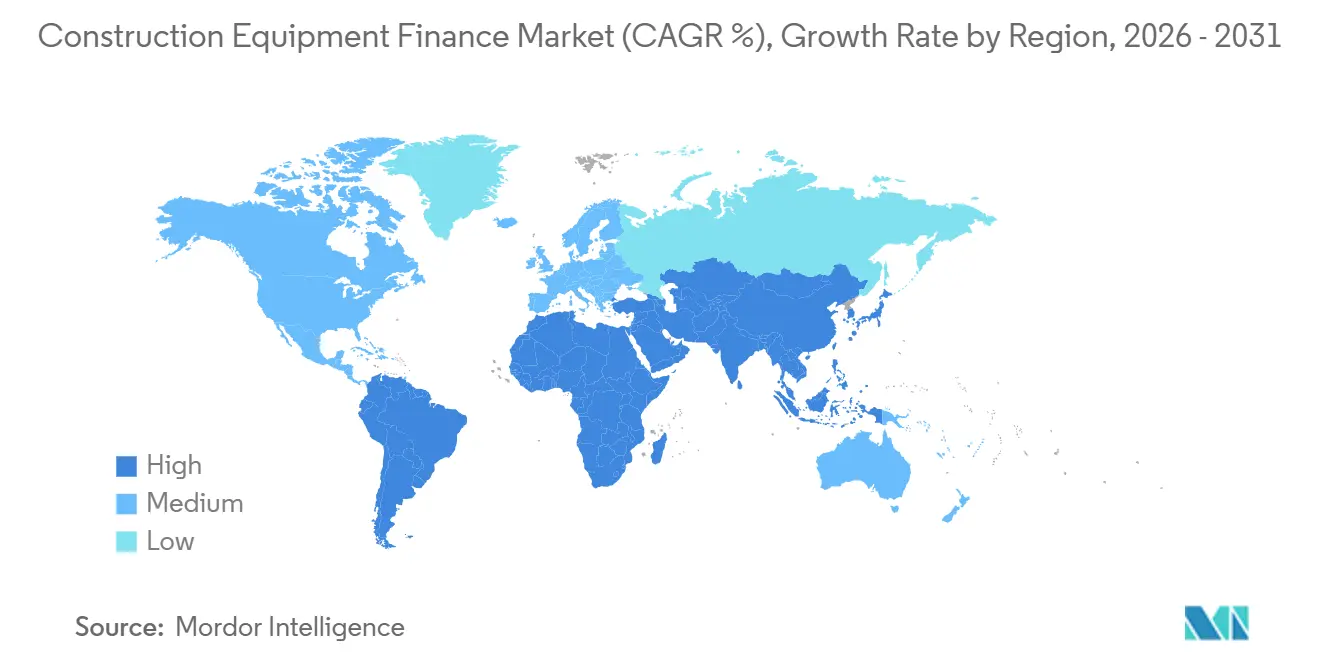
A Ásia-Pacífico detinha 39,6% da participação do mercado global de financiamento de equipamentos de construção em 2025. A China e a Índia continuam sendo os principais centros de demanda da região porque ambas apoiam grandes programas de infraestrutura. O ciclo de investimento liderado pelo Estado na China cria oportunidades concentradas de originação de financiamento de equipamentos. O Plano Nacional de Infraestrutura da Índia apoia a aquisição para estradas, ferrovias e desenvolvimento urbano. A ICBC Financial Leasing apoia o financiamento em maquinário de engenharia, equipamentos portuários e ativos de infraestrutura ferroviária. Os países do Sudeste Asiático, incluindo Indonésia, Vietnã, Malásia e Tailândia, estão emergindo como centros de atividade de financiamento de equipamentos. O Japão registrou demanda mais estável proveniente de projetos de renovação urbana e resiliência a desastres. O Japan Bank for International Cooperation forneceu 14,3 milhões de USD dentro de uma facilidade sindicada de 23,8 milhões de USD à PT. SMFL Leasing Indonesia em 2025 para arrendamento de equipamentos de construção.
A América do Norte e a Europa respondem por volume substancial de financiamento de equipamentos de construção porque a penetração do financiamento e as necessidades de substituição de frota são elevadas. Os Estados Unidos possuem uma infraestrutura de crédito madura e uma grande base de maquinário instalado. Os equipamentos de construção permaneceram a terceira maior categoria de equipamentos por volume de novos negócios. Na Europa, os marcos regulatórios de arrendamento estabelecidos apoiam o acesso baseado em uso ao maquinário. O Groupe BPCE criou a BPCE Equipment Solutions após a aquisição da Société Générale Equipment Finance no primeiro trimestre de 2025[4]Groupe BPCE, "A Criação da BPCE Equipment Solutions Torna o BPCE o Líder Europeu e um Grande Player Global no Mercado de Arrendamento de Equipamentos," Groupe BPCE, newsroom-en.groupebpce.fr. A América do Sul permanece menor, com demanda ligada ao investimento em commodities e estímulo à infraestrutura, enquanto o risco cambial e a disponibilidade de crédito podem restringir o acesso.
O Oriente Médio e a África registraram o maior CAGR regional projetado de 6,8% até 2031. A Arábia Saudita e os Emirados Árabes Unidos sustentam a demanda por equipamentos por meio de grandes programas de construção e investimento em infraestrutura. Esses programas criam demanda por equipamentos especializados e estruturas de financiamento relacionadas. A região também possui um canal de financiamento compatível com a Sharia, incluindo o arrendamento baseado em Ijarah. Esse canal molda o design dos produtos e a elegibilidade dos credores para a aquisição de equipamentos. O Al Rajhi Bank oferece um programa de financiamento de equipamentos para clientes empresariais na Arábia Saudita. A participação do mercado de financiamento de equipamentos de construção nessa região permanece abaixo da da região Ásia-Pacífico, mas o pipeline de projetos sustenta um crescimento mais elevado. Os provedores regionais devem combinar produtos convencionais e compatíveis com a Sharia para atender às diferentes necessidades dos clientes.

Cenário Competitivo
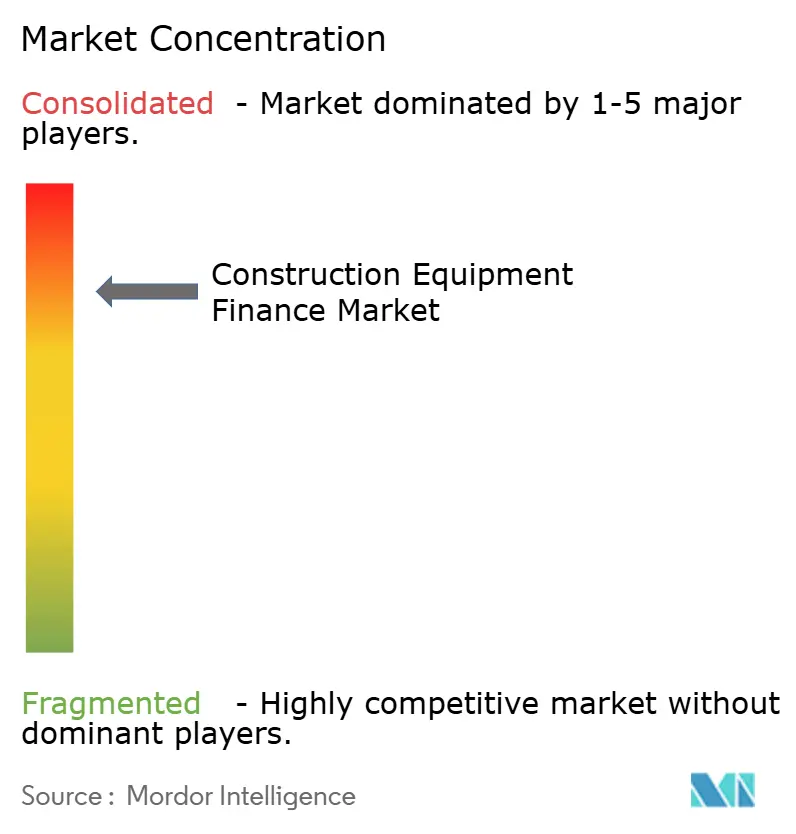
O mercado de financiamento de equipamentos de construção está consolidado entre as principais instituições globais e bancos regionais, instituições financeiras não bancárias e arrendadores especializados. Os bancos mantêm a maior posição de provedor devido à sua capacidade de financiamento e aos relacionamentos estabelecidos com empreiteiros. Os braços de financiamento OEM-cativo têm vantagem nos arrendamentos operacionais porque podem conectar vendas de equipamentos, serviços, revenda e financiamento. Eles também podem usar o conhecimento dos ativos para gerenciar a exposição ao valor residual. Os provedores regionais continuam relevantes porque atendem a empreiteiros menores e necessidades de crédito localizadas. Essa estrutura deixa espaço tanto para provedores de grande escala quanto para credores especializados.
O Groupe BPCE criou a BPCE Equipment Solutions após sua aquisição da Société Générale Equipment Finance no primeiro trimestre de 2025. O negócio combinado tinha uma carteira de empréstimos de equipamentos profissionais de quase 15 bilhões de EUR. A transação fortaleceu sua posição no arrendamento de equipamentos europeu. O DLL Group formalizou uma parceria estratégica com o Comitê para Equipamentos de Construção Europeus em junho de 2026. A parceria dá ao DLL engajamento direto com fabricantes, revendedores e distribuidores de construção na Europa. A renovação da linha de crédito de 3,5 bilhões de USD da Caterpillar Financial também demonstra o suporte de balanço disponível para os principais provedores cativos.
A originação digital e a telemática estão se tornando importantes pontos de diferenciação no mercado de financiamento de equipamentos de construção. Os dados de equipamentos podem apoiar o monitoramento da utilização e das condições operacionais. Isso pode melhorar a subscrição quando os termos de financiamento refletem como o maquinário é utilizado. As oportunidades mais relevantes incluem financiamento para equipamentos elétricos e de baixa emissão, reembolso flexível para empreiteiros menores e financiamento de equipamentos usados. A Volvo Financial Services e a Volvo Penta introduziram uma estrutura de arrendamento agrupado de 7 anos para veículos elétricos fora de estrada em abril de 2026. A DFDS tornou-se a primeira cliente, arrendando 6 tratores elétricos RoRo para entrega nos Países Baixos durante o segundo trimestre de 2026. Essas estruturas podem reduzir as barreiras de custo inicial enquanto dão aos provedores um papel na gestão dos riscos tecnológicos e de revenda.
Líderes do Setor de Financiamento de Equipamentos de Construção
-
Caterpillar Financial Services (Cat Financial)
-
Deere & Company / John Deere Financial
-
Komatsu Financial
-
Wells Fargo Equipment Finance
-
BNP Paribas Leasing Solutions
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: O Índice de Financiamento de CapEx da ELFA para julho de 2026 registrou volumes de novos negócios de equipamentos ajustados sazonalmente de 14,3 bilhões de USD, o maior volume mensal na história da ELFA.
- Junho de 2026: O DLL Group formalizou uma parceria estratégica com o Comitê para Equipamentos de Construção Europeus, fortalecendo seu engajamento com fabricantes e revendedores em toda a Europa.
- Abril de 2026: A Volvo Penta e a Volvo Financial Services anunciaram uma estrutura de arrendamento agrupado de 7 anos para veículos elétricos fora de estrada. A DFDS tornou-se a primeira cliente, arrendando 6 tratores elétricos RoRo MOL RME225 para entrega nos Países Baixos durante o segundo trimestre de 2026.
- Março de 2026: A Mitsubishi HC Capital Inc. firmou uma aliança de capital e negócios com a DENZAI K.K. para expandir o financiamento de grandes gruas e desenvolver modelos de operação de ativos.


Escopo do Relatório Global do Mercado de Financiamento de Equipamentos de Construção
O mercado de financiamento de equipamentos de construção abrange empréstimos, arrendamentos, acordos de compra parcelada e outras soluções de financiamento que permitem a empreiteiros, empresas de construção e operadores de equipamentos adquirir maquinário novo ou usado, como escavadeiras, carregadeiras, gruas e equipamentos de terraplanagem. Ele ajuda os clientes a reduzir os requisitos de capital inicial, preservar a liquidez e alinhar os pagamentos de equipamentos aos fluxos de caixa dos projetos, enquanto os provedores de financiamento geram retornos por meio de juros, pagamentos de arrendamento e serviços relacionados a equipamentos.
O Mercado Global de Financiamento de Equipamentos de Construção é Segmentado por Tipo de Financiamento (Empréstimos, Arrendamentos Financeiros e Outros), Tipo de Equipamento (Terraplanagem, Movimentação de Materiais e Outros), Aplicação (Construção, Infraestrutura e Outros), Usuário Final (Empreiteiros, Empresas de Locação e Outros), Provedor de Financiamento (Bancos, OEM-Cativo e Outros) e Geografia. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Empréstimos, Empréstimos a Prazo e Compra Parcelada |
| Arrendamentos Financeiros / Arrendamentos de Capital |
| Arrendamentos Operacionais |
| Facilidades Rotativas e de Frota |
| Equipamentos de Terraplanagem |
| Equipamentos de Movimentação de Materiais e Elevação |
| Equipamentos de Construção de Estradas e Compactação |
| Equipamentos de Concreto |
| Outros Equipamentos Especializados |
| Construção de Edifícios |
| Infraestrutura e Engenharia Civil |
| Mineração e Pedreiras |
| Instalações Industriais, Energéticas e de Processo |
| Frotas Mistas / de Múltiplas Aplicações |
| Empreiteiros de Construção e Obras Civis |
| Empresas de Locação de Equipamentos |
| Empresas de Mineração e Pedreiras |
| Entidades Governamentais e Municipais |
| Proprietários-Operadores Industriais, Energéticos e Outros |
| Bancos e Unidades de Financiamento de Equipamentos Pertencentes a Bancos |
| Empresas de Financiamento OEM-Cativo |
| Arrendadores Independentes, Instituições Financeiras Não Bancárias e Empresas de Financiamento Especializado |
| Outros Provedores com Ativos no Balanço |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Financiamento | Empréstimos, Empréstimos a Prazo e Compra Parcelada | |
| Arrendamentos Financeiros / Arrendamentos de Capital | ||
| Arrendamentos Operacionais | ||
| Facilidades Rotativas e de Frota | ||
| Por Tipo de Equipamento | Equipamentos de Terraplanagem | |
| Equipamentos de Movimentação de Materiais e Elevação | ||
| Equipamentos de Construção de Estradas e Compactação | ||
| Equipamentos de Concreto | ||
| Outros Equipamentos Especializados | ||
| Por Aplicação | Construção de Edifícios | |
| Infraestrutura e Engenharia Civil | ||
| Mineração e Pedreiras | ||
| Instalações Industriais, Energéticas e de Processo | ||
| Frotas Mistas / de Múltiplas Aplicações | ||
| Por Usuário Final | Empreiteiros de Construção e Obras Civis | |
| Empresas de Locação de Equipamentos | ||
| Empresas de Mineração e Pedreiras | ||
| Entidades Governamentais e Municipais | ||
| Proprietários-Operadores Industriais, Energéticos e Outros | ||
| Por Provedor de Financiamento | Bancos e Unidades de Financiamento de Equipamentos Pertencentes a Bancos | |
| Empresas de Financiamento OEM-Cativo | ||
| Arrendadores Independentes, Instituições Financeiras Não Bancárias e Empresas de Financiamento Especializado | ||
| Outros Provedores com Ativos no Balanço | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o financiamento de equipamentos de construção?
O setor deve crescer a um CAGR de 5,2% de 2026 a 2031, atingindo 134,4 bilhões de USD até 2031.
Qual estrutura de financiamento está crescendo mais rapidamente?
Os arrendamentos operacionais devem se expandir a um CAGR de 6,9% até 2031, à medida que os empreiteiros buscam maior flexibilidade de equipamentos.
Qual categoria de equipamento atrai mais financiamento?
Os equipamentos de terraplanagem detinham 39,1% do valor de financiamento de 2025 porque são necessários em todos os principais tipos de projetos.
Por que os empreiteiros utilizam o financiamento de equipamentos?
A otimização do fluxo de caixa foi o principal motivo, citado por 62% dos usuários finais, enquanto 85% utilizaram o financiamento como sua principal rota de aquisição em 2025.
Qual região deve crescer mais rapidamente até 2031?
O Oriente Médio e a África devem crescer a um CAGR de 6,8%, apoiados por grandes programas de infraestrutura e construção.
Quais provedores lideram o financiamento de equipamentos?
Os bancos e as unidades pertencentes a bancos detinham 47,5% do valor de 2025, enquanto outros provedores com ativos no balanço devem crescer mais rapidamente a um CAGR de 7,2%.
Página atualizada pela última vez em:



