
Tamaño y Participación del Mercado de Financiamiento de Equipos de Construcción
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
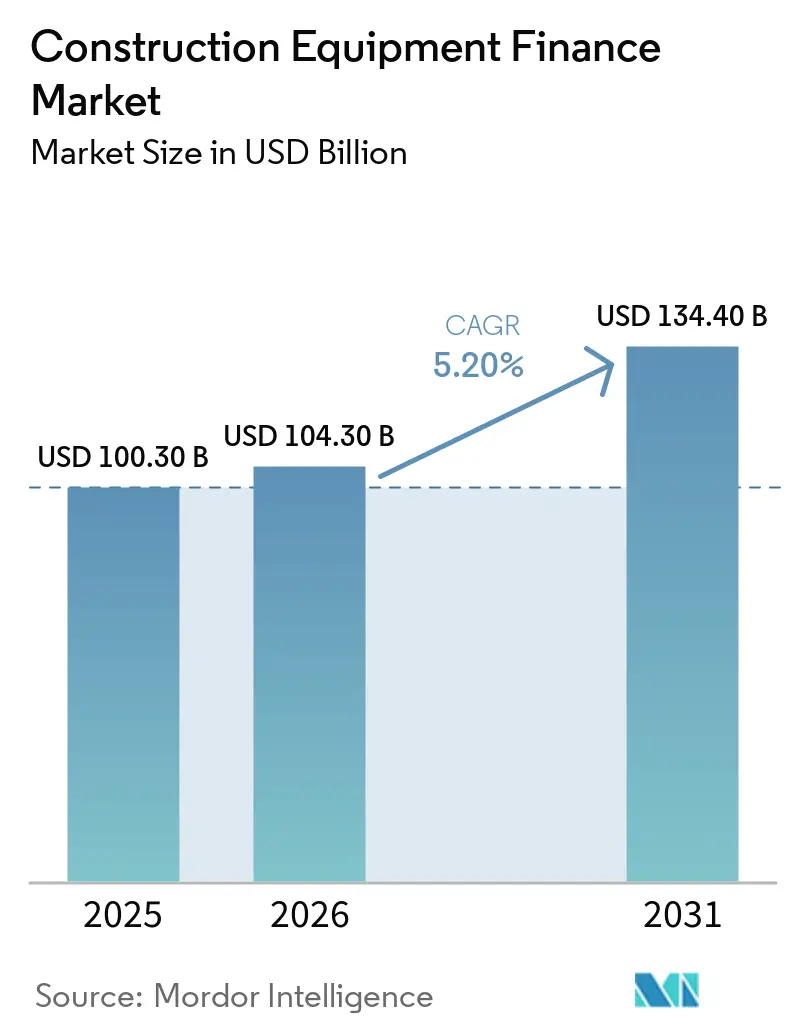
| Tamaño del Mercado (2026) | 104.30 Mil millones de dólares |
| Tamaño del Mercado (2031) | 134.40 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.20 % |
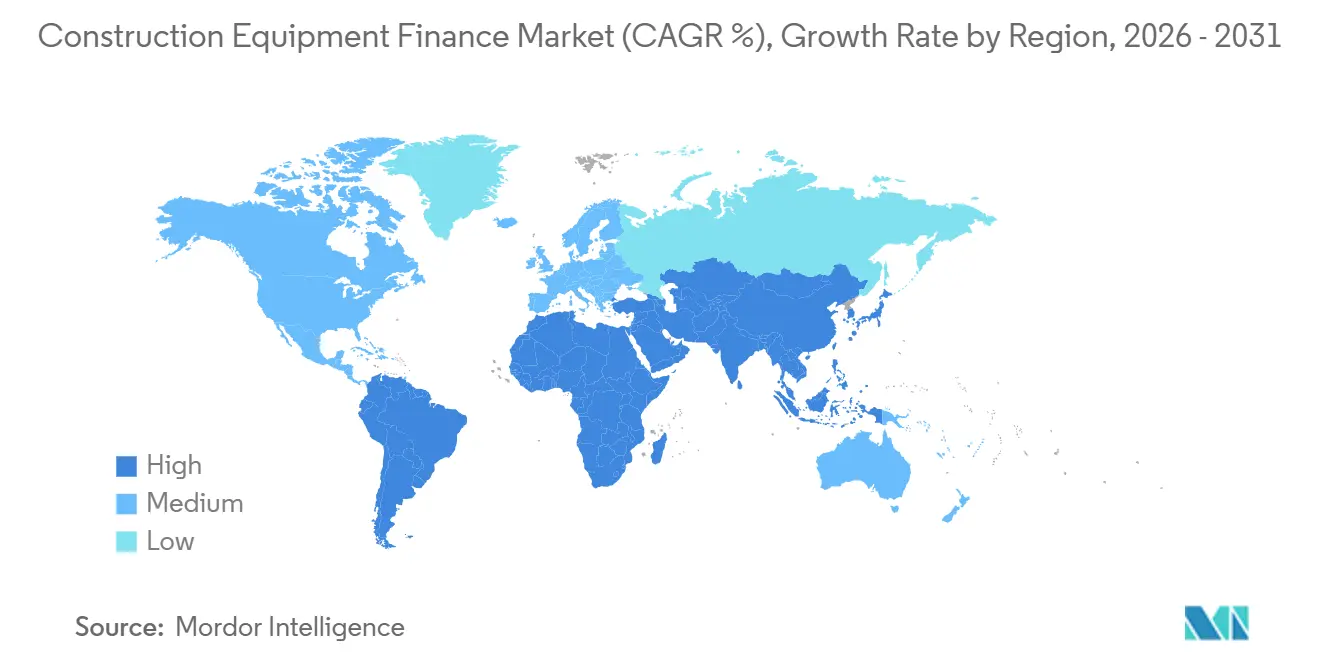
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Financiamiento de Equipos de Construcción por Mordor Intelligence
El tamaño del mercado de financiamiento de equipos de construcción fue valorado en 100,3 mil millones de USD en 2025 y se estima que crecerá desde 104,3 mil millones de USD en 2026 hasta alcanzar los 134,4 mil millones de USD en 2031, a una CAGR del 5,2% durante el período de pronóstico (2026-2031). Los compromisos de infraestructura pública sostienen una necesidad continua de maquinaria financiada, ya que los proyectos requieren grandes flotas antes de generar flujo de caja. En los Estados Unidos, la inversión en maquinaria de construcción creció a una tasa anualizada del 3,2% en el cuarto trimestre de 2025 y aumentó un 15% interanual en marzo de 2026, lo que respalda la demanda de equipos al menos hasta el tercer trimestre de 2026. Los altos precios de las máquinas y la necesidad de los contratistas de preservar la liquidez mantienen el financiamiento como elemento central en las decisiones de adquisición. Los prestamistas también están adaptando sus productos a los flujos de caja basados en proyectos, los datos de utilización de equipos y la creciente demanda de acceso flexible a los equipos. La competencia depende cada vez más del alcance de los distribuidores, la gestión del valor residual y la capacidad de combinar el financiamiento con el soporte de equipos y servicios.
Conclusiones Clave del Informe
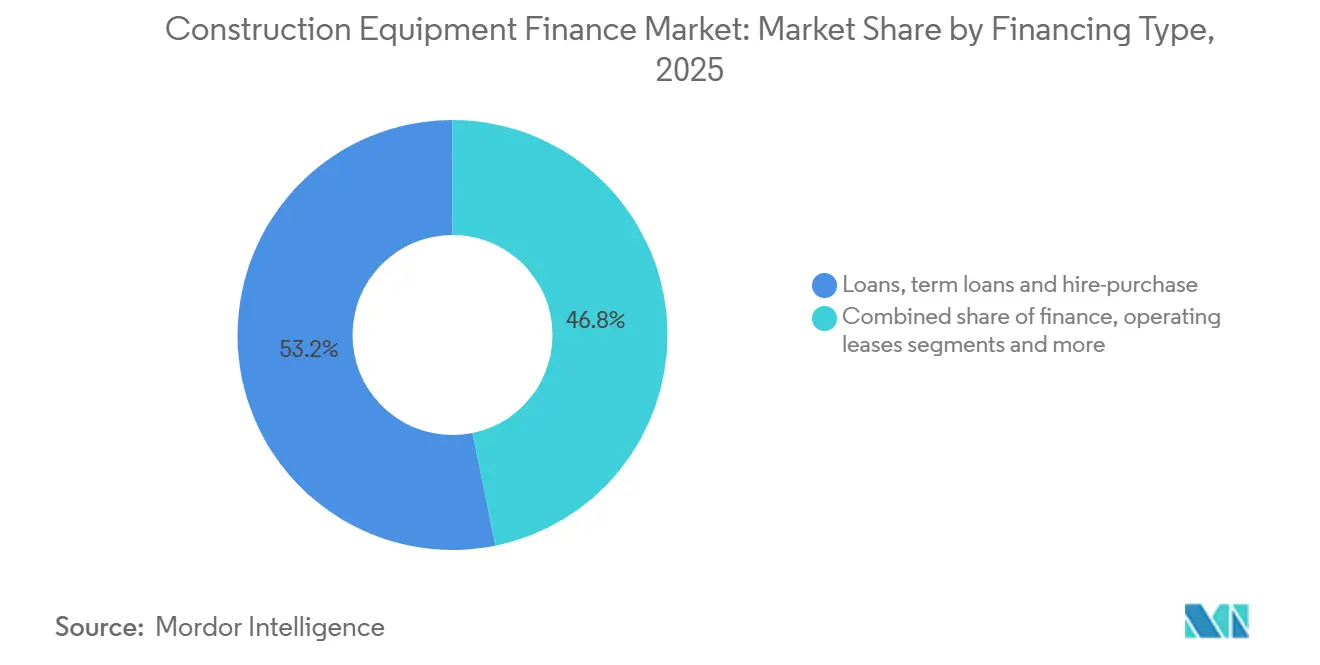
- Por tipo de financiamiento, los préstamos, préstamos a plazo y compras a plazos representaron el 53,2% de la participación del mercado de financiamiento de equipos de construcción en 2025, mientras que los arrendamientos operativos registraron la CAGR proyectada más alta del 6,9% hasta 2031.
- Por tipo de equipo, los equipos de movimiento de tierras representaron el 39,1% de la participación del mercado de financiamiento de equipos de construcción en 2025, mientras que los equipos de manejo de materiales y elevación registraron la CAGR proyectada más alta del 6,1% hasta 2031.
- Por aplicación, la infraestructura y la ingeniería civil representaron el 31,8% de la participación del mercado de financiamiento de equipos de construcción en 2025, mientras que las instalaciones industriales, energéticas y de procesos registraron la CAGR proyectada más alta del 6,5% hasta 2031.
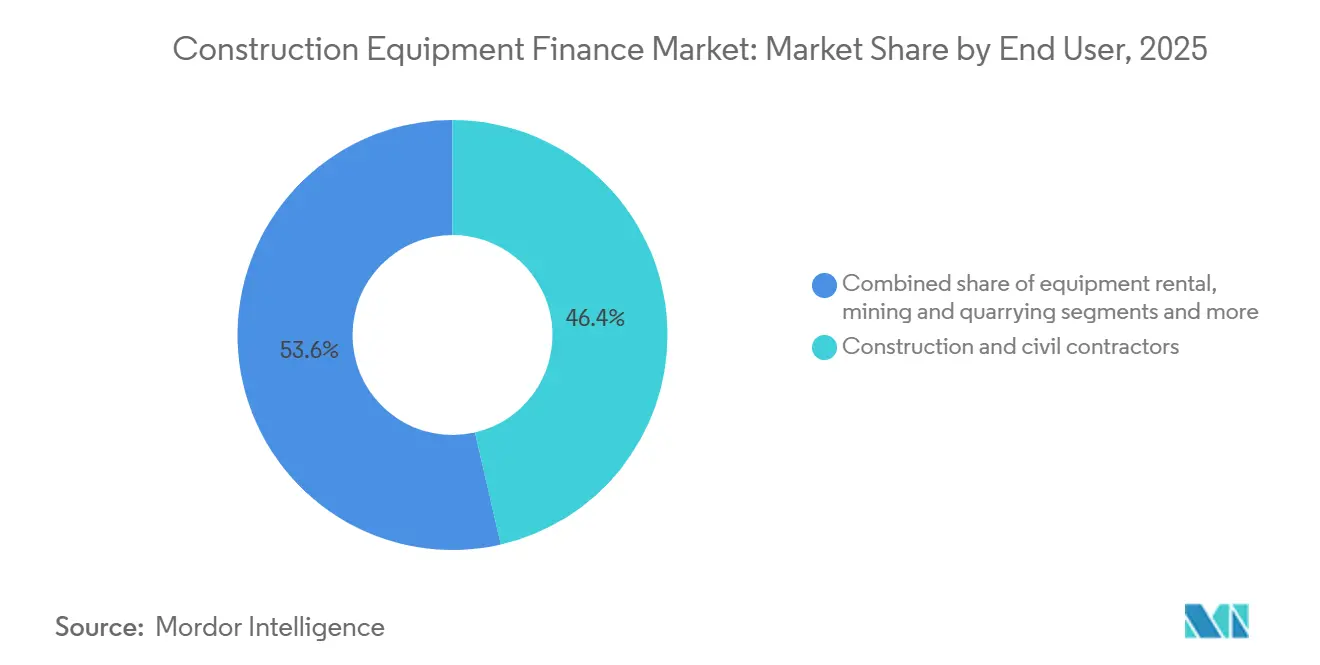
- Por usuario final, los contratistas de construcción y obra civil representaron el 46,4% de la participación del mercado de financiamiento de equipos de construcción en 2025, mientras que las empresas de alquiler de equipos registraron la CAGR proyectada más alta del 6,6% hasta 2031.
- Por proveedor de financiamiento, los bancos y las unidades de financiamiento de equipos de propiedad bancaria representaron el 47,5% de la participación del mercado de financiamiento de equipos de construcción en 2025, mientras que otros proveedores en balance registraron la CAGR proyectada más alta del 7,2% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversión en Infraestructura y Construcción | +1.8% | Global, con concentración en Asia-Pacífico, América del Norte y Oriente Medio | Largo plazo (≥ 4 años) |
| Altos Costos de Equipos y Preservación de la Liquidez | +1.2% | Global, particularmente América del Sur, Sudeste Asiático y África | Mediano plazo (2-4 años) |
| Acceso a Equipos Flexible y con Activos Reducidos | +1.0% | América del Norte y Europa, con impulso en Asia-Pacífico | Mediano plazo (2-4 años) |
| Financiamiento OEM-Cautivo, de Distribuidores e Integrado | +0.8% | Global, con profundidad en América del Norte, Europa y Japón | Corto plazo (≤ 2 años) |
| Financiamiento Digital y Habilitado por Telemática | +0.6% | América del Norte y Europa, seguidos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Reemplazo de Equipos, Modernización de Flotas y Electrificación | +0.5% | América del Norte, Europa y Asia-Pacífico, con creciente relevancia en Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Inversión en Infraestructura y Construcción Impulsa la Adquisición de Equipos
Los compromisos de infraestructura pública siguen siendo una fuente importante de demanda para el mercado de financiamiento de equipos de construcción. Los grandes proyectos públicos requieren la compra o el arrendamiento de maquinaria antes de que los contratistas reciban los ingresos del proyecto. La Asociación de Arrendamiento y Financiamiento de Equipos señaló que la inversión en maquinaria de construcción creció un 3,2% anualizado en el cuarto trimestre de 2025. También informó un aumento interanual del 15% en marzo de 2026, con un impulso esperado al menos hasta el tercer trimestre de 2026. Marruecos adelantó gasto en infraestructura equivalente al 11,9% del PIB de 2024 para inversión en conectividad y turismo hasta 2030[1]. Dichos programas crean oportunidades de financiamiento recurrentes y pueden respaldar plazos de amortización más largos cuando los equipos trabajan en proyectos respaldados por capital soberano.
Altos Costos de Adquisición de Equipos y Preservación de la Liquidez de los Contratistas
Los mayores costos de los equipos hacen que las compras al contado sean menos prácticas para muchos contratistas y respaldan el uso del mercado de financiamiento de equipos de construcción. La Asociación de Arrendamiento y Financiamiento de Equipos encontró que el 85% de los usuarios finales del sector de la construcción utilizaron el financiamiento de equipos como su principal vía de adquisición en 2025. Esta fue la proporción más alta entre los sectores de usuarios finales rastreados en la encuesta. La optimización del flujo de caja fue la razón principal para el financiamiento, citada por el 62% de los usuarios finales. La protección contra la obsolescencia y las ventajas fiscales le siguieron con el 55% y el 51%, respectivamente[2]. Los montos financiados más grandes pueden aumentar los ingresos por transacción incluso cuando el número de transacciones crece lentamente.
Cambio Hacia el Acceso a Equipos con Activos Reducidos, Flexible y Alineado con Proyectos
El cambio de la propiedad de equipos hacia el acceso basado en el uso está transformando la demanda de productos en el mercado de financiamiento de equipos de construcción. BNP Paribas Leasing Solutions informó que el 31% de los líderes europeos de la construcción utilizaron el arrendamiento como su principal modelo de financiamiento de gastos de capital en su encuesta de diciembre de 2025. Los arrendamientos operativos permiten a los contratistas devolver los equipos al finalizar un proyecto o reemplazarlos cuando cambian los requisitos. Esta flexibilidad es valiosa cuando la utilización y los calendarios de los proyectos son inciertos. También transfiere la exposición al valor residual del cliente al proveedor de financiamiento. Por lo tanto, los proveedores con capacidades de recomercialización y conocimiento del mercado secundario están mejor posicionados para ofrecer estas estructuras a escala.
Expansión del Financiamiento de Equipos OEM-Cautivo, de Distribuidores e Integrado
Los proveedores de financiamiento cautivo de los fabricantes de equipos originales (OEM) están ampliando su función, pasando de la financiación promocional a la financiación del ciclo de vida en el mercado de financiamiento de equipos de construcción. Caterpillar Financial informó préstamos y arrendamientos financieros con un plazo original promedio de 51 meses en su presentación ante la SEC del primer trimestre de 2026. La empresa también renovó una línea de crédito renovable de 3,5 mil millones de USD en agosto de 2025, respaldando la originación global de equipos. El financiamiento a través de distribuidores permite a los clientes gestionar la maquinaria, el servicio y el financiamiento en el punto de venta. Esto puede ser más conveniente que un proceso bancario separado. Los proveedores independientes están respondiendo buscando relaciones con proveedores que les den acceso a redes de distribuidores e información específica sobre los equipos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Financiamiento y Riesgo Crediticio de los Contratistas | -0.7% | Global, particularmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Riesgo de Valor Residual y Liquidez de Equipos Usados | -0.4% | Global, con riesgo amplificado en América del Sur, Sudeste Asiático y África | Mediano plazo (2-4 años) |
| Obsolescencia de Equipos e Incertidumbre Tecnológica | -0.3% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Datos de Activos Fragmentados y Limitaciones de Telemática | -0.2% | Asia-Pacífico emergente y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Financiamiento y Riesgo Crediticio de los Contratistas
Los elevados costos de financiamiento pueden reducir la conversión de operaciones en el mercado de financiamiento de equipos de construcción incluso cuando la demanda de equipos se mantiene firme. El Índice de Financiamiento de Gastos de Capital de junio de 2026 reportó un crecimiento del volumen de nuevos negocios acumulado en el año del 11,3%[3]. La asociación también identificó el costo de los fondos como el principal riesgo de la industria durante el segundo semestre de 2026. Los contratistas más pequeños están especialmente expuestos porque sus ingresos dependen del calendario de los proyectos y sus reservas de capital pueden ser limitadas. Los prestatarios sensibles a las tasas pueden enfrentar presión cuando los márgenes de los proyectos se reducen. Los requisitos de calidad crediticia pueden, por lo tanto, limitar las originaciones entre las empresas más pequeñas, aunque este grupo de clientes genera una demanda sustancial de equipos.
Riesgo de Valor Residual de Equipos Usados y Liquidez del Mercado Secundario
La incertidumbre sobre el valor residual puede reducir la rentabilidad en las carteras de arrendamiento y préstamos en el mercado de financiamiento de equipos de construcción. El riesgo es mayor para los arrendamientos operativos porque el arrendador retiene el equipo cuando finaliza el contrato. Una diferencia material entre el valor residual asumido y el realizado puede eliminar el margen esperado de una transacción. El riesgo aumenta cuando la liquidez del mercado secundario se debilita o los valores de los equipos usados caen rápidamente. Los cambios tecnológicos también pueden hacer que las máquinas más antiguas sean menos atractivas y dificulten la previsión de los valores de reventa futuros. Los datos de telemática fragmentados en los mercados emergentes limitan aún más el monitoreo confiable de activos y pueden hacer que las decisiones crediticias sean menos certeras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Financiamiento:
Las Estructuras de Propiedad Continúan Satisfaciendo las Diferentes Necesidades de los ContratistasLos préstamos, préstamos a plazo y compras a plazos representaron el 53,2% de la participación del mercado de financiamiento de equipos de construcción en 2025. Estos productos siguen siendo familiares para los prestamistas y proporcionan una transferencia clara de propiedad a los contratistas. Los contratistas más grandes a menudo los utilizan para registrar los equipos en sus balances. Los préstamos garantizados y las líneas de crédito representaron conjuntamente el 30% de los métodos de financiamiento de adquisición de equipos, según la Asociación de Arrendamiento y Financiamiento de Equipos. Los arrendamientos financieros y los arrendamientos de capital ofrecen otra vía para las organizaciones que desean el reconocimiento en el balance mientras mantienen condiciones de activos definidas. Los organismos gubernamentales y los grandes contratistas de infraestructura utilizan estas estructuras cuando la política de adquisiciones y el tratamiento contable requieren compromisos predecibles.
Se prevé que los arrendamientos operativos se expandan a una CAGR del 6,9% hasta 2031, la tasa más alta entre los tipos de financiamiento. El tamaño del mercado de financiamiento de equipos de construcción para este formato se beneficia de los contratistas que buscan opciones de devolución al final de un proyecto. El arrendamiento fue el modelo dominante de financiamiento de gastos de capital para el 31% de los líderes europeos de la construcción encuestados por BNP Paribas Leasing Solutions. Los arrendamientos operativos requieren una sólida evaluación del valor residual y capacidad de recomercialización. Las facilidades renovables y de flota desempeñan un papel más reducido pero creciente entre las grandes flotas de alquiler. Estas facilidades proporcionan disponibilidad de crédito flexible que puede adaptarse a los cambios en la demanda de equipos y las carteras de proyectos. La combinación de productos permite a los prestatarios seleccionar estructuras de propiedad, uso y amortización que se ajusten a sus necesidades operativas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Equipo:
El Movimiento de Tierras Mantiene la Mayor Posición Mientras Crece la Demanda de ElevaciónLos equipos de movimiento de tierras representaron el 39,1% de la participación del mercado de financiamiento de equipos de construcción en 2025. Las excavadoras, topadoras, niveladoras y cargadoras son necesarias para la construcción de carreteras, preparación de terrenos, obras ferroviarias y desarrollo urbano. Su amplio uso respalda tanto la actividad de originación como la confianza de los prestamistas en las garantías. Los equipos de construcción se clasificaron en primer lugar en apetito de financiamiento por duodécimo año consecutivo en una encuesta de 2026 a profesionales de las finanzas. Los activos de movimiento de tierras tienden a contar con canales de reventa establecidos, lo que contribuye a respaldar las decisiones de suscripción. Su función en distintos tipos de proyectos también limita la dependencia de una sola aplicación de construcción.
Se prevé que los equipos de manejo de materiales y elevación crezcan a una CAGR del 6,1% hasta 2031. El tamaño del mercado de financiamiento de equipos de construcción para esta categoría está respaldado por la construcción urbana vertical, las instalaciones logísticas y los proyectos de energía eólica marina. Las grúas torre satisfacen las necesidades de edificios más altos y sitios con espacio restringido. Los sistemas de elevación automatizados respaldan los requisitos de equipos en los centros de distribución de comercio electrónico. Los equipos de elevación marina pesada son necesarios para la instalación de energía eólica marina. Los equipos de construcción de carreteras y compactación siguen los ciclos de infraestructura de transporte, mientras que los equipos de concreto están más expuestos a la actividad de edificación. Los equipos especializados, incluidas las tuneladoras y los equipos de elevación, generalmente requieren financiamiento a medida debido a los altos valores de los contratos y el uso específico de cada proyecto.
Por Aplicación:
La Infraestructura Proporciona la Base para la Demanda de EquiposLa infraestructura y la ingeniería civil representaron el 31,8% de la participación del mercado de financiamiento de equipos de construcción en 2025. Los presupuestos gubernamentales hacen de esta aplicación una fuente importante de demanda de maquinaria de larga duración. Los proyectos de transporte requieren extensos equipos de movimiento de tierras, pavimentación, elevación y manejo de materiales. Los programas públicos también pueden respaldar calendarios de proyectos más predecibles que los ciclos de construcción privada. Esto proporciona a los prestamistas una base más clara para evaluar la utilización de la flota y la capacidad de amortización. Los proyectos civiles continúan siendo el ancla de la demanda de financiamiento en carreteras, ferrocarriles, puertos e infraestructura urbana.
Se prevé que las instalaciones industriales, energéticas y de procesos crezcan a una CAGR del 6,5% hasta 2031. La infraestructura energética y la construcción de centros de datos añaden demanda de flotas de construcción especializadas. La construcción de edificios sigue siendo una aplicación complementaria importante, pero es más sensible a los ciclos residenciales y comerciales. El financiamiento de minería y canteras sigue los precios de las materias primas y las decisiones de gastos de capital de las empresas mineras. Estos proyectos a menudo utilizan plazos más largos y montos de financiamiento mayores porque los equipos operan durante períodos prolongados. Las flotas mixtas y de múltiples aplicaciones se financian cada vez más a través de facilidades renovables o arrendamientos maestros. Una sola facilidad puede cubrir varias categorías de maquinaria en proyectos concurrentes y reducir la administración tanto para el prestatario como para el prestamista.
Por Usuario Final:
Los Contratistas Lideran Mientras las Empresas de Alquiler Ganan ImpulsoLos contratistas de construcción y obra civil representaron el 46,4% de la participación del mercado de financiamiento de equipos de construcción en 2025. Sus necesidades de financiamiento dependen de los ingresos del proyecto, la utilización de la flota y la capacidad del balance. El grupo incluye grandes contratistas así como pequeñas y medianas empresas regionales. Esta diversidad crea demanda de préstamos, arrendamientos a largo plazo y acuerdos de equipos específicos para proyectos. Los contratistas pueden financiar flotas propias para trabajos recurrentes y arrendar maquinaria para necesidades temporales. Su papel central hace que el desempeño crediticio de los contratistas sea importante para el mercado de financiamiento de equipos de construcción en general.
Se prevé que las empresas de alquiler de equipos crezcan a una CAGR del 6,6% hasta 2031. Su expansión refleja un movimiento más amplio hacia el acceso a equipos sin propiedad permanente. Los proveedores de alquiler son clientes de financiamiento porque adquieren y renuevan flotas. También compiten con los canales de financiamiento bancario y cautivo para los contratistas más pequeños que optan por alquilar en lugar de comprar. Las empresas de minería y canteras requieren plazos más largos y estructuras de mayor valor porque la maquinaria es intensiva en capital y tiene una larga vida operativa. Los usuarios gubernamentales y municipales utilizan el arrendamiento financiero para preservar la flexibilidad presupuestaria. Los operadores industriales y otros propietarios-operadores buscan cada vez más financiamiento vinculado a la electrificación y los requisitos de emisiones.

Por Proveedor de Financiamiento:
Los Bancos Mantienen su Escala Mientras Otros Proveedores Amplían su FunciónLos bancos y las unidades de financiamiento de equipos de propiedad bancaria representaron el 47,5% del mercado de financiamiento de equipos de construcción en 2025. Su posición refleja menores costos de financiamiento, procesos crediticios establecidos y relaciones de larga data con los contratistas. Bank of America Global Leasing reportó 17,4 mil millones de USD en volumen de nuevos negocios en 2025. Wells Fargo Equipment Finance reportó 12,1 mil millones de USD, mientras que BMO Financial Group reportó más de 5 mil millones de USD. Estas cifras muestran la escala de los principales proveedores afiliados a bancos. Los bancos siguen siendo importantes donde los clientes valoran la amplia capacidad crediticia y las relaciones de financiamiento familiares.
Se prevé que otros proveedores en balance se expandan a una CAGR del 7,2% hasta 2031. El tamaño del mercado de financiamiento de equipos de construcción para estos proveedores refleja el interés en ingresos de larga duración respaldados por activos. Este grupo incluye compañías de seguros, fondos de pensiones y fondos soberanos de riqueza. Los proveedores cautivos de los OEM utilizan el acceso en el punto de venta, las tasas promocionales y el conocimiento del valor residual para competir con los bancos. Los arrendadores independientes, las empresas financieras no bancarias y las empresas de financiamiento especializado atienden a equipos usados y a prestatarios que no cumplen los criterios crediticios bancarios. El Índice de Financiamiento CapEx de julio de 2026 reportó 14,3 mil millones de USD en volumen de nuevas operaciones de equipos ajustado estacionalmente, el mayor volumen mensual en su historia. La variedad de proveedores ofrece a los prestatarios más opciones, pero hace que el acceso a la distribución y la experiencia en gestión de riesgos sean factores competitivos más importantes.
Análisis Geográfico
Mercado de Financiamiento de Equipos de Construcción en Asia-Pacífico
Asia-Pacífico representó el 39,6% de la cuota del mercado global de financiamiento de equipos de construcción en 2025. China e India siguen siendo los principales centros de demanda de la región, ya que ambos respaldan grandes programas de infraestructura. El ciclo de inversión liderado por el Estado en China genera oportunidades concentradas de originación de financiamiento de equipos. El Plan Nacional de Infraestructura de India apoya la adquisición de activos para carreteras, ferrocarriles y desarrollo urbano. ICBC Financial Leasing respalda el financiamiento de maquinaria de ingeniería, equipos portuarios e infraestructura ferroviaria. Los países del Sudeste Asiático, incluidos Indonesia, Vietnam, Malasia y Tailandia, se están consolidando como centros emergentes de actividad en financiamiento de equipos. Japón registró una demanda más estable proveniente de proyectos de renovación urbana y resiliencia ante desastres. El Banco de Cooperación Internacional de Japón aportó 14,3 millones de USD dentro de una facilidad sindicada de 23,8 millones de USD a PT. SMFL Leasing Indonesia en 2025 para el arrendamiento de equipos de construcción.
Mercado de Financiamiento de Equipos de Construcción en América y Europa
América del Norte y Europa representan un volumen sustancial del financiamiento de equipos de construcción, dado que la penetración del financiamiento y las necesidades de renovación de flota son elevadas. Estados Unidos cuenta con una infraestructura crediticia madura y una amplia base de maquinaria instalada. Los equipos de construcción se mantuvieron como la tercera categoría de equipos más grande por volumen de nuevos negocios. En Europa, los marcos de arrendamiento consolidados respaldan el acceso basado en el uso de maquinaria. Groupe BPCE creó BPCE Equipment Solutions tras adquirir Société Générale Equipment Finance en el primer trimestre de 2025[4]. América del Sur sigue siendo un mercado más pequeño, con una demanda vinculada a la inversión en materias primas y los estímulos a la infraestructura, mientras que el riesgo cambiario y la disponibilidad de crédito pueden limitar el acceso.
Mercado de Financiamiento de Equipos de Construcción en Oriente Medio y África
Oriente Medio y África registraron la CAGR regional proyectada más alta, del 6,8%, hasta 2031. Arabia Saudita y los Emiratos Árabes Unidos impulsan la demanda de equipos a través de grandes programas de construcción e inversión en infraestructura. Estos programas generan demanda de equipos especializados y estructuras de financiamiento relacionadas. La región también cuenta con un canal de financiamiento conforme a la Sharia, que incluye el arrendamiento basado en Ijarah. Este canal determina el diseño de productos y la elegibilidad de los prestamistas para la adquisición de equipos. Al Rajhi Bank ofrece un programa de financiamiento de equipos para clientes empresariales en Arabia Saudita. La cuota del mercado de financiamiento de equipos de construcción en esta región se mantiene por debajo de la de la región de Asia-Pacífico, pero el flujo de proyectos respalda un mayor crecimiento. Los proveedores regionales deben combinar productos convencionales y conformes a la Sharia para atender las distintas necesidades de los clientes.
Panorama Competitivo
Concentración del Mercado
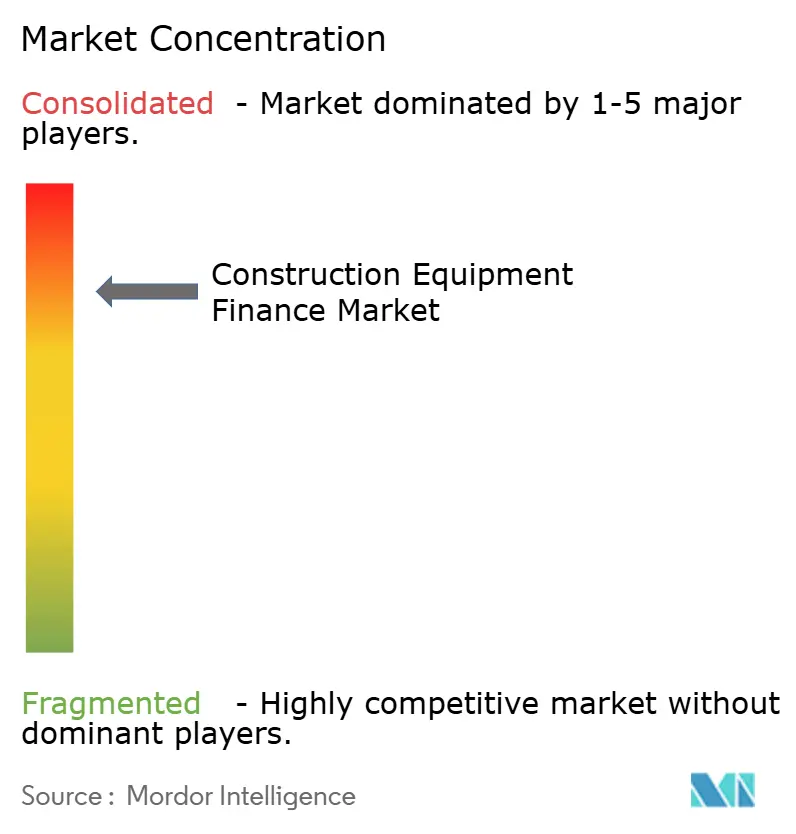
El mercado de financiamiento de equipos de construcción está consolidado entre las principales instituciones globales y los bancos regionales, empresas financieras no bancarias y arrendadores especializados. Los bancos mantienen la mayor posición de proveedor debido a su capacidad de financiamiento y sus relaciones establecidas con los contratistas. Los brazos de financiamiento cautivo de los OEM tienen ventaja en los arrendamientos operativos porque pueden conectar las ventas de equipos, el servicio, la reventa y el financiamiento. También pueden utilizar el conocimiento de los activos para gestionar la exposición al valor residual. Los proveedores regionales siguen siendo relevantes porque atienden a contratistas más pequeños y necesidades crediticias localizadas. Esta estructura deja espacio tanto para proveedores a gran escala como para prestamistas especializados.
Groupe BPCE creó BPCE Equipment Solutions tras su adquisición de Société Générale Equipment Finance en el primer trimestre de 2025. El negocio combinado tenía una cartera de préstamos para equipos profesionales de casi 15 mil millones de EUR. La transacción fortaleció su posición en el arrendamiento de equipos europeo. DLL Group formalizó una alianza estratégica con el Comité para Equipos de Construcción Europeos en junio de 2026. La alianza otorga a DLL un compromiso directo con los OEM de construcción, distribuidores y concesionarios en Europa. La renovación de la línea de crédito de 3,5 mil millones de USD de Caterpillar Financial también demuestra el respaldo del balance disponible para los principales proveedores cautivos.
La originación digital y la telemática se están convirtiendo en importantes puntos de diferenciación en el mercado de financiamiento de equipos de construcción. Los datos de los equipos pueden respaldar el monitoreo de la utilización y las condiciones operativas. Esto puede mejorar la suscripción cuando los términos del financiamiento reflejan cómo se utiliza la maquinaria. Las oportunidades más relevantes incluyen el financiamiento para equipos eléctricos y de bajas emisiones, el reembolso flexible para contratistas más pequeños y el financiamiento de equipos usados. Volvo Financial Services y Volvo Penta introdujeron una estructura de arrendamiento combinado de 7 años para vehículos eléctricos fuera de carretera en abril de 2026. DFDS se convirtió en el primer cliente, arrendando 6 tractores eléctricos RoRo para entrega en los Países Bajos durante el segundo trimestre de 2026. Estas estructuras pueden reducir las barreras de costo inicial al tiempo que otorgan a los proveedores un papel en la gestión de los riesgos tecnológicos y de reventa.
Líderes de la Industria de Financiamiento de Equipos de Construcción
-
Caterpillar Financial Services (Cat Financial)
-
Deere & Company / John Deere Financial
-
Komatsu Financial
-
Wells Fargo Equipment Finance
-
BNP Paribas Leasing Solutions
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Financiamiento de Equipos de Construcción Empresas cubiertas en este informe
- Caterpillar Financial Services (Cat Financial)
- Deere & Company / John Deere Financial
- Komatsu Financial
- Volvo Financial Services
- CNH Industrial Capital
- Wells Fargo Equipment Finance
- BNP Paribas Leasing Solutions
- Mitsubishi HC Capital
- DLL Group (De Lage Landen)
- Sumitomo Mitsui Finance and Leasing (SMFL)
- Bank of America Equipment Finance
- J.P. Morgan Equipment Finance
- Liebherr Financial Services
- JCB Finance
- SANY Finance
- First Citizens Bank Equipment Finance
- ORIX Corporation
- Mizuho Leasing
- ICBC Financial Leasing (ICBC Leasing)
- BPCE Equipment Solutions
Desarrollos recientes de la industria en Mercado de Financiamiento de Equipos de Construcción
- Julio de 2026: El Índice de Financiamiento CapEx de ELFA para julio de 2026 registró volúmenes de nuevas operaciones de equipos ajustados estacionalmente de 14,3 mil millones de USD, el mayor volumen mensual en la historia de ELFA.
- Junio de 2026: DLL Group formalizó una alianza estratégica con el Comité para Equipos de Construcción Europeos, fortaleciendo su compromiso con fabricantes y distribuidores en toda Europa.
- Abril de 2026: Volvo Penta y Volvo Financial Services anunciaron una estructura de arrendamiento combinado de 7 años para vehículos eléctricos fuera de carretera. DFDS se convirtió en el primer cliente, arrendando 6 tractores eléctricos RoRo MOL RME225 para entrega en los Países Bajos durante el segundo trimestre de 2026.
- Marzo de 2026: Mitsubishi HC Capital Inc. estableció una alianza de capital y negocios con DENZAI K.K. para ampliar el financiamiento de grandes grúas y desarrollar modelos de operación de activos.
Alcance del Informe Global del Mercado de Financiamiento de Equipos de Construcción
El mercado de financiamiento de equipos de construcción abarca préstamos, arrendamientos, acuerdos de compra a plazos y otras soluciones de financiamiento que permiten a los contratistas, empresas de construcción y operadores de equipos adquirir maquinaria nueva o usada, como excavadoras, cargadoras, grúas y equipos de movimiento de tierras. Ayuda a los clientes a reducir los requisitos de capital inicial, preservar la liquidez y alinear los pagos de los equipos con los flujos de caja de los proyectos, mientras que los proveedores de financiamiento generan rendimientos a través de intereses, pagos de arrendamiento y servicios relacionados con los equipos.
El Mercado Global de Financiamiento de Equipos de Construcción está Segmentado por Tipo de Financiamiento (Préstamos, Arrendamientos Financieros y Más), Tipo de Equipo (Movimiento de Tierras, Manejo de Materiales y Más), Aplicación (Edificación, Infraestructura y Más), Usuario Final (Contratistas, Empresas de Alquiler y Más), Proveedor de Financiamiento (Bancos, OEM-Cautivo y Más) y Geografía. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Préstamos, Préstamos a Plazo y Compras a Plazos |
| Arrendamientos Financieros / Arrendamientos de Capital |
| Arrendamientos Operativos |
| Facilidades Renovables y de Flota |
| Equipos de Movimiento de Tierras |
| Equipos de Manejo de Materiales y Elevación |
| Equipos de Construcción de Carreteras y Compactación |
| Equipos de Concreto |
| Otros Equipos Especializados |
| Construcción de Edificios |
| Infraestructura e Ingeniería Civil |
| Minería y Canteras |
| Instalaciones Industriales, Energéticas y de Procesos |
| Flotas Mixtas / de Múltiples Aplicaciones |
| Contratistas de Construcción y Obra Civil |
| Empresas de Alquiler de Equipos |
| Empresas de Minería y Canteras |
| Entidades Gubernamentales y Municipales |
| Operadores Industriales, Energéticos y Otros Propietarios-Operadores |
| Bancos y Unidades de Financiamiento de Equipos de Propiedad Bancaria |
| Empresas de Financiamiento Cautivo de OEM |
| Arrendadores Independientes, Empresas Financieras No Bancarias y Empresas de Financiamiento Especializado |
| Otros Proveedores en Balance |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Financiamiento | Préstamos, Préstamos a Plazo y Compras a Plazos | |
| Arrendamientos Financieros / Arrendamientos de Capital | ||
| Arrendamientos Operativos | ||
| Facilidades Renovables y de Flota | ||
| Por Tipo de Equipo | Equipos de Movimiento de Tierras | |
| Equipos de Manejo de Materiales y Elevación | ||
| Equipos de Construcción de Carreteras y Compactación | ||
| Equipos de Concreto | ||
| Otros Equipos Especializados | ||
| Por Aplicación | Construcción de Edificios | |
| Infraestructura e Ingeniería Civil | ||
| Minería y Canteras | ||
| Instalaciones Industriales, Energéticas y de Procesos | ||
| Flotas Mixtas / de Múltiples Aplicaciones | ||
| Por Usuario Final | Contratistas de Construcción y Obra Civil | |
| Empresas de Alquiler de Equipos | ||
| Empresas de Minería y Canteras | ||
| Entidades Gubernamentales y Municipales | ||
| Operadores Industriales, Energéticos y Otros Propietarios-Operadores | ||
| Por Proveedor de Financiamiento | Bancos y Unidades de Financiamiento de Equipos de Propiedad Bancaria | |
| Empresas de Financiamiento Cautivo de OEM | ||
| Arrendadores Independientes, Empresas Financieras No Bancarias y Empresas de Financiamiento Especializado | ||
| Otros Proveedores en Balance | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el financiamiento de equipos de construcción?
Se prevé que el sector crezca a una CAGR del 5,2% de 2026 a 2031, alcanzando los 134,4 mil millones de USD en 2031.
¿Qué estructura de financiamiento está creciendo más rápido?
Se proyecta que los arrendamientos operativos se expandan a una CAGR del 6,9% hasta 2031, ya que los contratistas buscan mayor flexibilidad en los equipos.
¿Qué categoría de equipos atrae más financiamiento?
Los equipos de movimiento de tierras representaron el 39,1% del valor de financiamiento de 2025 porque son necesarios en los principales tipos de proyectos.
¿Por qué los contratistas utilizan el financiamiento de equipos?
La optimización del flujo de caja fue la razón principal, citada por el 62% de los usuarios finales, mientras que el 85% utilizó el financiamiento como su principal vía de adquisición en 2025.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que Oriente Medio y África crezcan a una CAGR del 6,8%, respaldados por grandes programas de infraestructura y construcción.
¿Qué proveedores lideran el financiamiento de equipos?
Los bancos y las unidades de propiedad bancaria representaron el 47,5% del valor de 2025, mientras que se prevé que otros proveedores en balance crezcan más rápido a una CAGR del 7,2%.