
建設機械ファイナンス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
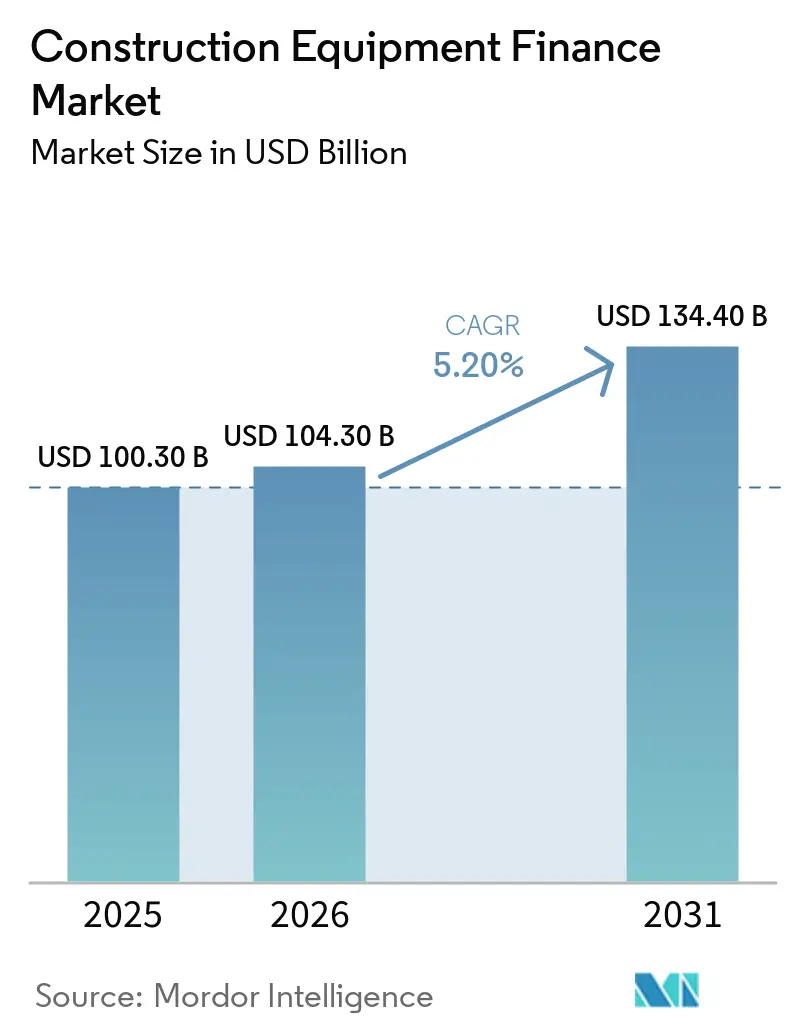
| 市場規模 (2026) | 104.30 十億米ドル |
| 市場規模 (2031) | 134.40 十億米ドル |
| 成長率 (2026 - 2031) | 5.20 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる建設機械ファイナンス市場分析
建設機械ファイナンス市場規模は2025年に1,003億米ドルと評価され、2026年の1,043億米ドルから2031年には1,344億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.2%です。大規模な公共インフラへのコミットメントは、ファイナンスを受けた機械への持続的な需要を支えています。プロジェクトはキャッシュフローを生み出す前に大規模な機械群を必要とするためです。米国では、建設機械投資が2025年第4四半期に年率換算3.2%成長し、2026年3月には前年比15%増加しており、少なくとも2026年第3四半期まで機器需要を支える見込みです。機械価格の高騰と請負業者の流動性確保の必要性により、ファインスは調達決定において引き続き中心的な役割を果たしています。貸し手もまた、プロジェクトベースのキャッシュフロー、機器稼働データ、および機器への柔軟なアクセスに対する需要の高まりに対応した商品を開発しています。競争は、ディーラーネットワーク、残存価値管理、ならびにファイナンスと機器・サービスサポートを組み合わせる能力にますます依存するようになっています。
主要レポートのポイント
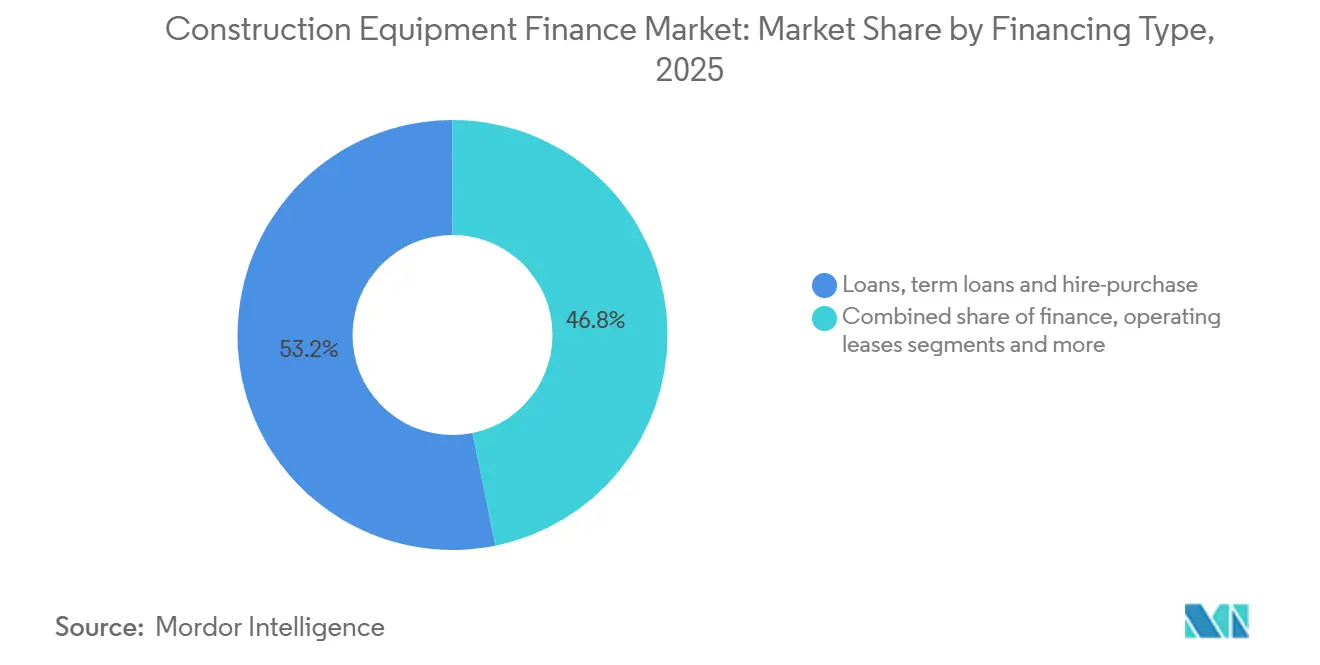
- ファイナンスタイプ別では、ローン、タームローン、およびハイヤーパーチェスが2025年の建設機械ファイナンス市場シェアの53.2%を占め、オペレーティングリースは2031年までのCAGRが6.9%と最も高い予測成長率を記録しました。
- 機器タイプ別では、土工機械が2025年の建設機械ファイナンス市場シェアの39.1%を占め、マテリアルハンドリングおよびリフティング機器は2031年までのCAGRが6.1%と最も高い予測成長率を記録しました。
- 用途別では、インフラおよび土木工学が2025年の建設機械ファイナンス市場シェアの31.8%を占め、産業・エネルギー・プロセス施設は2031年でのCAGRが6.5%と最も高い予測成長率を記録しました。
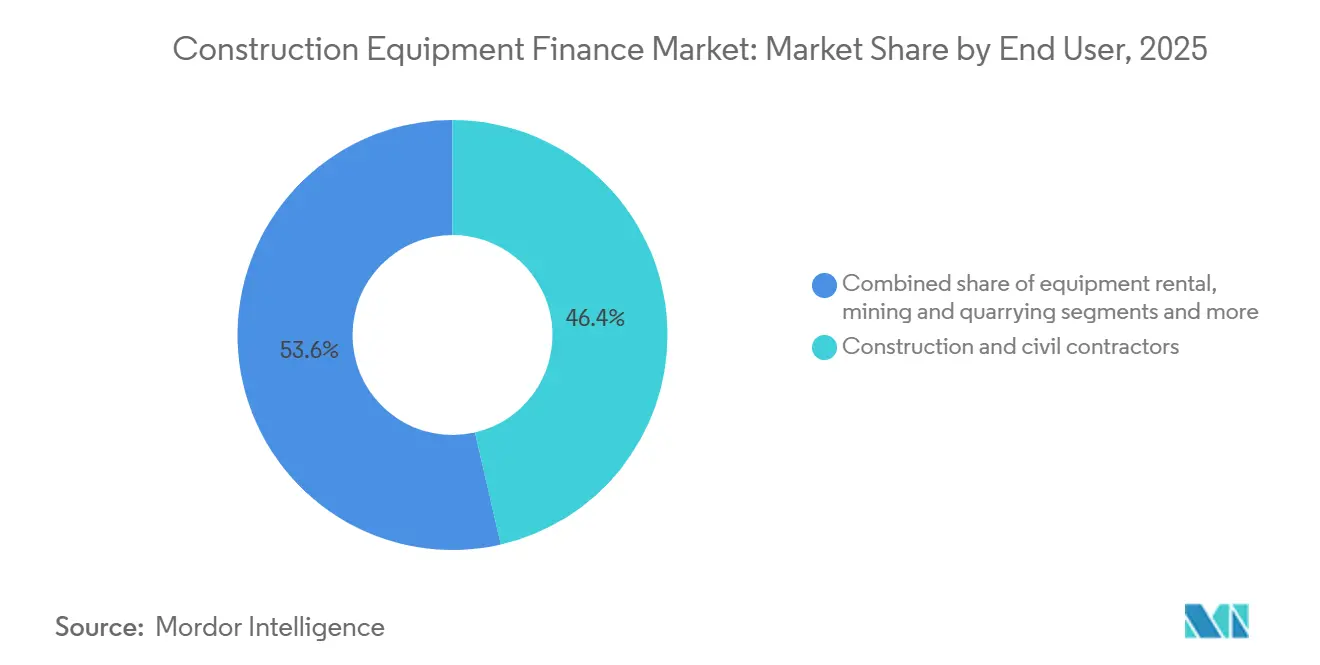
- エンドユーザー別では、建設・土木請負業者が2025年の建設機械ファイナンス市場シェアの46.4%を占め、機器レンタル会社は2031年までのCAGRが6.6%と最も高い予測成長率を記録しました。
- ファイナンス提供者別では、銀行および銀行系機器ファイナンスユニットが2025年の建設機械ファイナンス市場シェアの47.5%を占め、その他のオンバランスシート提供者は2031年までのCAGRが7.2%と最も高い予測成長率を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の建設機械ファイナンス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラおよび建設投資 | +1.8% | アジア太平洋、北米、中東に集中するグローバル | 長期(4年以上) |
| 高い機器コストと流動性の確保 | +1.2% | 南米、東南アジア、アフリカに特に集中するグローバル | 中期(2~4年) |
| アセットライトおよび柔軟な機器アクセス | +1.0% | 北米およびヨーロッパ、アジア太平洋での勢い | 中期(2~4年) |
| OEMキャプティブ、デーラー、および組み込みファイナンス | +0.8% | 北米、ヨーロッパ、日本に深みを持つグローバル | 短期(2年以内) |
| デジタルおよびテレマティクス対応ファイナンス | +0.6% | 北米およびヨーロッパ、続いてアジア太平洋 | 中期(2~4年) |
| 機器の更新、フリートの近代化および電動化 | +0.5% | 北米、ヨーロッパ、アジア太平洋、中東での関連性の高まり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフラおよび建設投資が機器取得を牽引
公共インフラへのコミットメントは、建設機械ファイナンス市場における需要の主要な源泉であり続けています。大規模な公共プロジェクトは、請負業者がプロジェクト収益を受け取る前に機械の購入またはリースを必要とします。機器リースおよびファイナンス協会は、建設機械投資が2025年第4四半期に年率換算3.2%成長したと述べています。また、2026年3月には前年比15%増加し、少なくとも2026年第3四半期まで勢いが続くと予測されると報告しました。モロッコは、2030年までの接続性および観光投資のために、2024年GDPの11.9%に相当するインフラ支出を前倒しで実施しました[1]国際通貨基金、「公共インフラ加速のマクロ経済的影響:モロッコのケーススタディ」、国際通貨基金、elibrary.imf.org。このようなプログラムは、繰り返しのファイナンス機会を生み出し、機器が国家資本に裏付けられたプロジェクトで稼働する場合には、より長い返済期間を支援することができます。
高い機器取得コストと請負業者の流動性確保
機器コストの上昇により、多くの請負業者にとって現金購入は現実的でなくなり、建設機械ファイナンス市場の利用を支えています。機器リースおよびファイナンス協会は、2025年に建設エンドユーザーの85%が機器ファイナンスを主要な調達手段として使用したことを明らかにしました。これは、調査で追跡されたエンドユーザーセクターの中で最も高い割合でした。キャッシュフローの最適化がファイナンスの主要な理由であり、エンドユーザーの62%が挙げました。陳腐化からの保護と税制上の優遇措置がそれぞれ55%と51%で続きました[2]機器リースおよびファイナンス協会、「ファクトシート:建設業界における機器ファイナンス」、機器リースおよびファイナンス協会、elfaonline.org。ファイナンスされる取引規模が大きくなることで、取引件数の伸びが緩やかであっても、1件あたりの収益を高めることができます。
アセットライト、柔軟かつプロジェクト連動型の機器アクセスへのシフト
機器の所有から使用ベースのアクセスへのシフトが、建設機械ファイナンス市場における製品需要を変化させています。BNP Paribas Leasing Solutionsは、2025年12月の調査において、欧州の建設業界リーダーの31%がリースを主要な設備投資ファイナンスモデルとして使用していると報告しました。オペレーティングリースにより、請負業者はプロジェクト終了後に機器を返却したり、要件が変わった際に機器を交換したりすることができます。この柔軟性は、稼働率やプロジェクトスケジュールが不確実な場合に価値があります。また、残存価値リスクを顧客からファイナンス提供者に移転します。再販能力と二次市場の知識を持つ提供者は、これらの仕組みを大規模に提供するうえで有利な立場にあります。
OEMキャプティブ、ディーラー、および組み込み機器ファイナンスの拡大
OEMキャプティブファイナンス提供者は、建設機械ファイナンス市場において、販促資金提供からライフサイクルファイナンスへとその役割を拡大しています。Caterpillar Financialは、2026年第1四半期のSEC提出書類において、平均当初期間51ヶ月のローンおよびファイナンスリースを報告しました。同社はまた、2025年8月に35億米ドルのリボルビングクレジットファシリティを更新し、グローバルな機器オリジネーションを支援しています。ディーラーベースのファイナンスにより、顧客は販売時点で機械、サービス、および資金調達を手配することができます。これは、銀行での別途手続きよりも便利な場合があります。独立系提供者は、ディーラーネットワークや機器固有の情報へのアクセスを提供するベンダー関係を求めることで対応しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いファイナンスコストと請負業者の信用リスク | -0.7% | 北米およびヨーロッパに特に集中するグローバル | 短期(2年以内) |
| 中古機器の残存価値および流動性リスク | -0.4% | 南米、東南アジア、アフリカでリスクが増幅するグローバル | 中期(2~4年) |
| 機器の陳腐化と技術的不確実性 | -0.3% | 北米およびヨーロッパ | 長期(4年以上) |
| 断片化した資産データとテレマティクスの制約 | -0.2% | 新興アジア太平洋およびアフリカ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高いファイナンスコストと請負業者の信用リスク
資金調達コストの上昇は、機器需要が堅調であっても、建設機械ファイナンス市場における案件成約率を低下させる可能性があります。2026年6月のキャペックスファイナンスインデックスは、年初来の新規事業量の成長率が11.3%であると報告しました[3]機器リースおよびファイナンス協会、「ELFAキャペックスファイナンスインデックス:2026年6月」、機器リースおよびファイナンス協会、elfaonline.org。同協会はまた、2026年下半期の主要な業界リスクとして資金調達コストを特定しました。中小規模の請負業者は、収益がプロジェクトのタイミングに依存し、自己資本バッファーが限られている場合があるため、特にリスクにさらされています。プロジェクト利益率が縮小すると、金利感応度の高い借り手は圧力に直面する可能性があります。このため、信用品質要件は、この顧客層が相当な機器需要を生み出しているにもかかわらず、中小企業へのオリジネーションを制限する可能性があります。
中古機器の残存価値および二次市場の流動性リスク
残存価値の不確実性は、建設機械ファイナンス市場におけるリースおよびローンポートフォリオ全体の収益性を低下させる可能性があります。このリスクは、契約終了時に貸し手が機器を保有するオペレーティングリースで最も高くなります。想定残存価値と実現残存価値の間に大きな差異が生じると、取引で期待されるマージンが失われる可能性があります。二次市場の流動性が低下したり、中古機器の価値が急速に下落したりすると、リスクは高まります。技術の変化により古い機械の魅力が低下し、将来の再販価値の予測が困難になる場合もあります。新興市場における断片化したテレマティクスデータは、信頼性の高い資産モニタリングをさらに制限し、信用判断の確実性を低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ファイナンスタイプ別:所有権構造が引き続き異なる請負業者ニーズに対応
ローン、タームローン、およびハイヤーパーチェスは、2025年の建設機械ファイナンス市場シェアの53.2%を占めました。これらの商品は貸し手にとって馴染み深く、請負業者への明確な所有権移転を提供します。大規模な請負業者は、機器を自社のバランスシートに計上するためにこれらを使用することが多いです。機器リースおよびファイナンス協会によると、担保付きローンとクレジットラインを合わせると、機器取得ファイナンス手段の30%を占めました。ファイナンスリースおよびキャピタルリースは、明確な資産条件を維持しながらバランスシートへの計上を希望する組織に別の手段を提供します。政府機関および主要インフラ請負業者は、調達方針と会計処理が予測可能なコミットメントを必要とする場合に、これらの仕組みを使用します。
オペレーティングリースは、2031年までのCAGRが6.9%と、ファイナンスタイプの中で最も高い成長率で拡大すると予測されています。このフォーマットの建設機械ファイナンス市場規模は、プロジェクト終了時に返却オプションを求める請負業者から恩恵を受けています。BNP Paribas Leasing Solutionsが調査した欧州の建設業界リーダーの31%にとって、リースが主要な設備投資モデルでした。オペレーティングリースには、強固な残存価値評価と再販能力が必要です。リボルビングおよびフリートファシリティは、大規模なレンタルフリートの中で限定的ではあるが成長する役割を果たしています。これらのファシリティは、機器需要やプロジェクトパイプラインの変化に追随できる柔軟な信用枠を提供します。商品の組みわせにより、借り手は自社の業務ニーズに合った所有権、使用、および返済の仕組みを選択することができます。


機器タイプ別:土工機械が最大シェアを維持しながらリフティング需要が上昇
土工機械は、2025年の建設機械ファイナンス市場シェアの39.1%を占めました。掘削機、ブルドーザー、グレーダー、およびローダーは、道路建設、現場準備、鉄道工事、および都市開発に必要とされます。その幅広い用途は、オリジネーション活動と担保に対する貸し手の信頼の両方を支えています。建設機械は、2026年のファイナンス専門家調査において、12年連続でファイナンス意欲の第1位にランクされました。土工機械資産は確立された再販チャネルを持つ傾向があり、引受判断を支援します。また、プロジェクトタイプをまたいだ役割により、特定の建設用途への依存が軽減されます。
マテリアルハンドリングおよびリフティング機器は、2031年までのCAGRが6.1%で成長すると予測されています。このカテゴリーの建設機械ファイナンス市場規模は、垂直方向の都市建設、物流施設、および洋上風力プロジェクトによって支えられています。タワークレーンは、高層建築物や制約のある現場のニーズに対応します。自動リフティングシステムは、電子商取引フルフィルメントセンターの機器要件を支援します。重量海洋リフティング機器は、洋上風力設置に必要とされます。道路建設および締固め機器は輸送インフラサイクルに従い、コンクリート機器は建築活動の影響をより受けやすいです。トンネル掘削機やリフティングリグなどの特殊機器は、高額な取引価値とプロジェクト固有の用途のため、通常は特注のファイナンスを必要とします。
用途別:インフラが機器需要の基盤を提供
インフラおよび土木工学は、2025年の建設機械ファイナンス市場シェアの31.8%を占めました。政府予算により、この用途は長期的な機械需要の重要な源泉となっています。輸送プロジェクトには、広範な土工、舗装、リフティング、およびマテリアルハンドリング機器が必要です。公共プログラムはまた、民間建設サイクルよりも予測可能なプロジェクトスケジュールを支援することができます。これにより、貸し手はフリート稼働率と返済能力を評価するためのより明確な根拠を得ることができます。土木プロジェクトは、道路、鉄道、港湾、および都市インフラにわたるファイナンス需要を引き続き支えています。
産業・エネルギー・プロセス施設は、2031年までのCAGRが6.5%で成長すると予測されています。エネルギーインフラとデータセンター建設が、特殊な建設フリートへの需要を追加しています。建築建設は引き続き重要な補完的用途ですが、住宅および商業サイクルの影響をより受けやすいです。鉱業および採石業のファイナンスは、商品価格と鉱業会社の備投資決定に従います。これらのプロジェクトは、機器が長期間稼働するため、より長い期間とより大きなファイナンス額を使用することが多いです。複合および複数用途のフリートは、リボルビングファシリティまたはマスターリースを通じてファイナンスされることが増えています。単一のファシリティが、並行するプロジェクトにわたる複数の機械カテゴリーをカバーし、借り手と貸し手の管理業務を軽減することができます。
エンドユーザー別:請負業者がリードしながらレンタル会社が勢いを増す
建設・土木請負業者は、2025年の建設機械ファイナンス市場シェアの46.4%を占めました。彼らのファイナンス要件は、プロジェクト収益、フリート稼働率、およびバランスシート能力に依存します。このグループには、大規模な請負業者だけでなく、地域の中小企業も含まれます。この多様性が、ローン、長期リース、およびプロジェクト固有の機器手配への需要を生み出しています。請負業者は、定期的な業務のために所有フリートをファイナンスし、一時的なニーズのために機械をリースする場合があります。彼らの中心的な役割により、請負業者の信用パフォーマンスは建設機械ファイナンス市場全体にとって重要です。
機器レンタル会社は、2031年までのCAGRが6.6%で成長すると予測されています。その拡大は、永続的な所有なしに機器へのアクセスを求めるより広い動きを反映しています。レンタル提供者は、フリートを取得・更新するためにファイナンスの顧客です。また、購入ではなくレンタルを選択する中小規模の請負業者に対して、銀行およびキャプティブファイナンスチャネルと競合しています。鉱業および採石業の企業は、機械が資本集約的で長い稼働寿命を持つため、より長い期間と高額な仕組みを必要とします。政府および地方自治体のユーザーは、予算の柔軟性を確保するためにリースファイナンスを使用します。産業およびその他のオーナーオペレーターは、電動化と排出規制に結びついたファイナンスをますます求めています。
ファイナンス提供者別:銀行が規模を維持しながら他の提供者が役割を拡大
銀行および銀行系機器ファイナンスユニットは、2025年の建設機械ファイナンス市場の47.5%を占めました。その地位は、低い資金調達コスト、確立された信用プロセス、および長年にわたる請負業者との関係を反映しています。Bank of America Global Leasingは、2025年に174億米ドルの新規事業量を報告しました。Wells Fargo Equipment Financeは121億米ドルを報告し、BMO Financial Groupは50億米ドル以上を報告しました。これらの数字は、主要な銀行系提供者の規模を示しています。銀行は、顧客が幅広い信用能力と馴染みのあるファイナンス関係を重視する場合に引き続き重要です。
その他のオンバランスシート提供者は、2031年までのCAGRが7.2%で拡大すると予測されています。これらの提供者の建設機械ファイナンス市場規模は、長期の資産担保型収益への関心を反映しています。このグループには、保険会社、年金基金、および政府系ファンドが含まれます。OEMキャプティブ提供者は、販売時点でのアクセス、優遇金利、および残存価値の知識を活用して銀行と競合しています。独立系リース会社、ノンバンク金融機関、および特殊ファイナンス会社は、中古機器および銀行の信用基準に合わない借り手にサービスを提供しています。2026年7月のキャペックスファイナンスインデックスは、季節調整済みの新規機器取引量が143億米ドルと、同インデックス史上最高の月次取引量を記録したと報告しました。提供者の多様性により、借り手はより多くの選択肢を得ますが、流通アクセスとリスク専門知識がより重要な競争要因となります。
地域分析
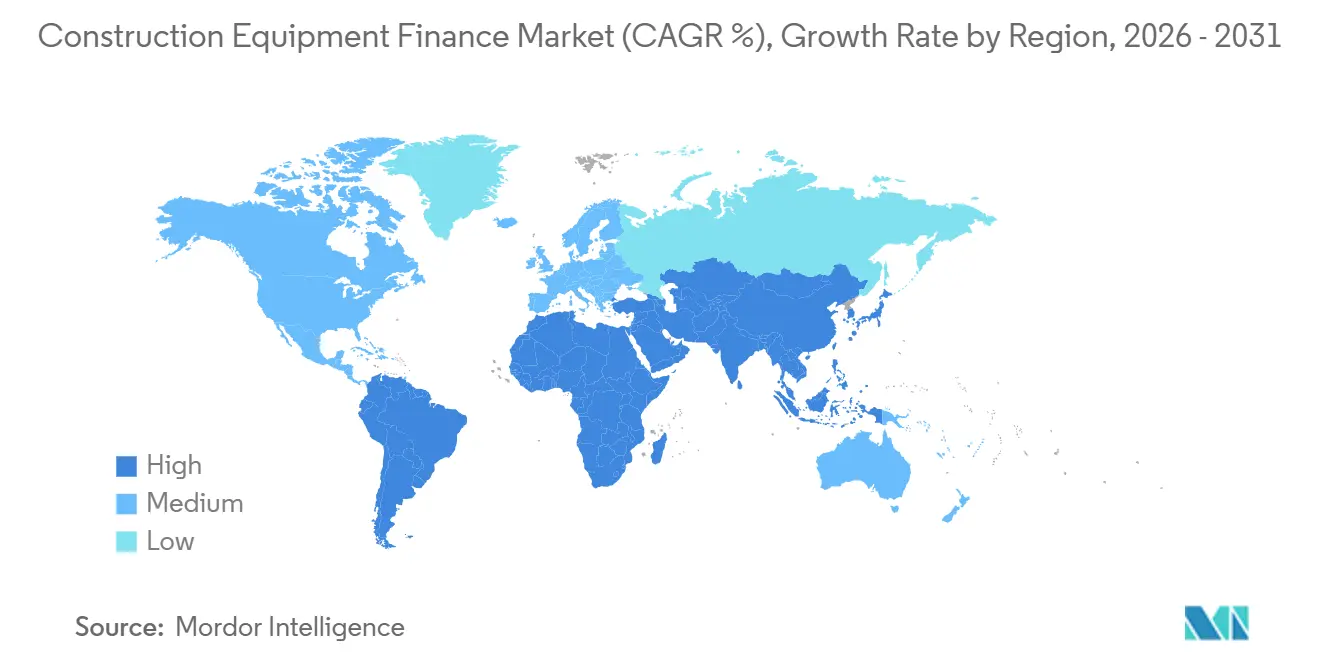
アジア太平洋は、2025年の世界の建設機械ファイナンス市場シェアの39.6%を占めました。中国とインドは、両国が大規模なインフラプログラムを支援しているため、この地域の主要な需要センターであり続けています。中国の国家主導の投資サイクルは、集中した機器ファイナンスのオリジネーション機会を生み出しています。インドの国家インフラパイプラインは、道路、鉄道、および都市開発のための調達を支援しています。ICBC Financial Leasingは、建設機械、港湾機器、および鉄道インフラ資産にわたるファイナンスを支援しています。インドネシア、ベトナム、マレーシア、タイを含む東南アジア諸国は、機器ファイナンス活動の新興センターとなっています。日本は、都市再生および防災プロジェクトからの安定した需要を記録しました。国際協力銀行は、2025年に建設機械リースのためにPT. SMFL Leasing Indonesiaへの2,380万米ドルのシンジケートファシリティのうち1,430万米ドルを提供しました。
北米とヨーロッパは、ファイナンス普及率とフリート更新ニーズが高いため、相当な建設機械ファイナンス量を占めています。米国は成熟した信用インフラと大規模な機械設備基盤を持っています。建設機械は、新規事業量において第3位の機器カテゴリーであり続けました。ヨーロッパでは、確立されたリースの枠組みが機械への使用ベースのアクセスを支援しています。Groupe BPCEは、2025年第1四半期にSociété Générale Equipment Financeを買収した後、BPCE Equipment Solutionsを設立しました[4]Groupe BPCE、「BPCE Equipment Solutionsの設立により、BPCEは欧州のリーダーおよび機器リース市場における主要なグローバルプレーヤーとなる」、Groupe BPCE、newsroom-en.groupebpce.fr。南米は規模が小さく、需要は商品投資とインフラ刺激策に連動していますが、通貨リスクと信用の利用可能性がアクセスを制約する可能性があります。
中東およびアフリカは、2031年までのCAGRが6.8%と、最も高い予測地域成長率を記録しました。サウジアラビアとアラブ首長国連邦は、大規模な建設プログラムとインフラ投資を通じて機器需要を支援しています。これらのプログラムは、特殊機器および関連するファイナンス構造への需要を生み出しています。この地域はまた、イジャーラベースのリースを含む独自のシャリーア準拠ファイナンスチャネルを持っています。このチャネルは、機器調達のための製品設計と貸し手の適格性を形成します。Al Rajhi Bankは、サウジアラビアの法人顧客向けに機器ファイナンスプログラムを提供しています。この地域の建設機械ファイナンス市場シェアはアジア太平洋地域を下回っていますが、プロジェクトパイプラインがより高い成長を支えています。地域の提供者は、異なる顧客ニーズに対応するために、従来型とシャリーア準拠の商品を組み合わせる必要があります。

競合環境
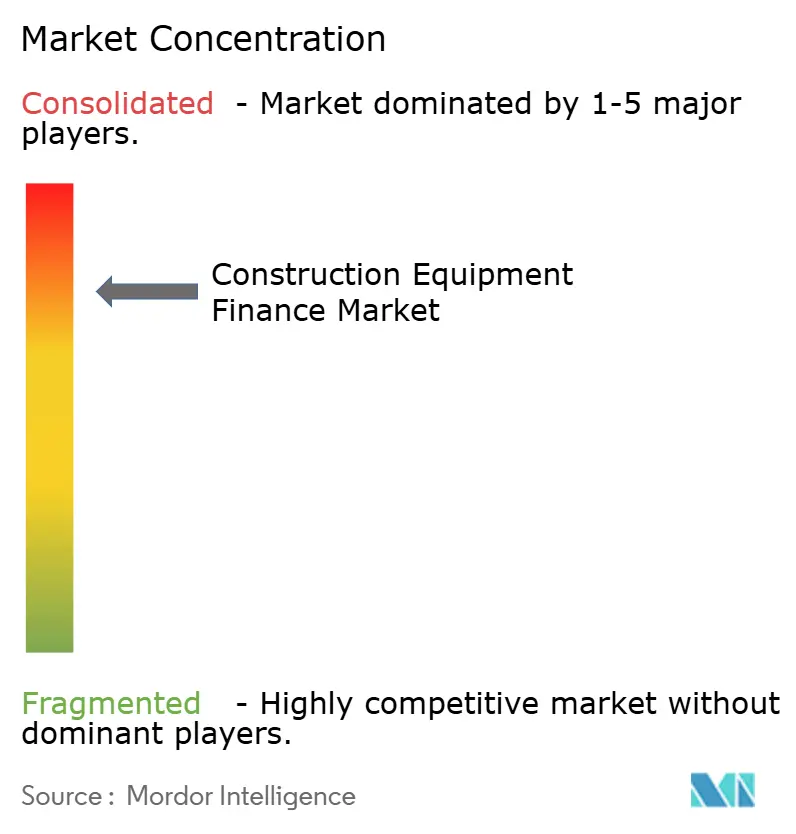
建設機械ファイナンス市場は、主要なグローバル機関と地域銀行、ノンバンク金融機関、および特殊リース会社の間で集約されています。銀行は、資金調達能力と確立された請負業者との関係により、最大の提供者ポジションを維持しています。OEMキャプティブファイナンス部門は、機器販売、サービス、再販、およびファイナンスを結びつけることができるため、オペレーティングリースにおいて優位性を持っています。また、資産の知識を活用して残存価値リスクを管理することができます。地域の提供者は、中小規模の請負業者と地域の信用ニーズにサービスを提供するため、引き続き重要です。この構造は、大規模な提供者と専門的な貸し手の両方に余地を残しています。
Groupe BPCEは、2025年第1四半期のSociété Générale Equipment Financeの買収後、BPCE Equipment Solutionsを設立しました。統合後の事業は、約150億ユーロの専門機器ローンポートフォリオを持っていました。この取引により、欧州の機器リースにおける地位が強化されました。DLL Groupは、2026年6月に欧州建設機械委員会との戦略的パートナーシップを正式化しました。このパートナーシップにより、DLLは欧州の建設OEM、ディーラー、および販売代理店と直接関与することができます。Caterpillar Financialの更新された35億米ドルのクレジットファシリティも、主要なキャプティブ提供者が利用できるバランスシートサポートを示しています。
デジタルオリジネーションとテレマティクスは、建設機械ファイナンス市場における重要な差別化ポイントになりつつあります。機器データは、稼働率と運転状況のモニタリングを支援することができます。これにより、ファイナンス条件が機械の使用方法を反映する場合に、引受が改善される可能性があります。最も関連性の高い機会には、電動および低排出機器のファイナンス、中小規模の請負業者向けの柔軟な返済、および中古機器ファイナンスが含まれます。Volvo Financial ServicesとVolvo Pentaは、2026年4月に電動オフハイウェイ車両向けの7年間のバンドルリース構造を導入しました。DFDSが最初の顧客となり、2026年第2四半期にオランダへの納車のために6台の電動ロールオン・ロールオフトラクターをリースしました。これらの構造は、初期コストの障壁を低減しながら、提供者が技術および再販リスクを管理する役割を担うことができます。
建設機械ファイナンス業界のリーダー
Caterpillar Financial Services (Cat Financial)
Deere & Company / John Deere Financial
Komatsu Financial
Wells Fargo Equipment Finance
BNP Paribas Leasing Solutions
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:ELFAの2026年7月キャペックスファイナンスインデックスは、季節調整済みの新規機器取引量が143億米ドルと、ELFA史上最高の月次取引量を記録しました。
- 2026年6月:DLL Groupは、欧州建設機械委員会との戦略的パートナーシップを正式化し、欧州全域のメーカーおよびディーラーとの関与を強化しました。
- 2026年4月:Volvo PentaとVolvo Financial Servicesは、電動オフハイウェイ車両向けの7年間のバンドルリース構造を発表しました。DFDSが最初の顧客となり、2026年第2四半期にオランダへの納車のために6台のMOL RME225電動ロールオン・ロールオフトラクターをリースしました。
- 2026年3月:三菱HCキャピタル株式会社は、大型クレーンのファイナンス拡大と資産運用モデルの開発を目的として、電材株式会社との資本・業務提携を締結しました。


世界の建設機械ファイナンス市場レポートの範囲
建設機械ファイナンス市場は、請負業者、建設会社、および機器オペレーターが掘削機、ローダー、クレーン、土工機械などの新規または中古機械を取得できるようにするローン、リース、ハイヤーパーチェス契約、およびその他のファイナンスソリューションをカバーしています。顧客が初期資本要件を削減し、流動性を確保し、機器の支払いをプロジェクトのキャッシュフローに合わせることを支援する一方、ファイナンス提供者は利息、リース料、および機器関連サービスを通じてリターンを生み出します。
世界の建設機械ファイナンス市場は、ファイナンスタイプ(ローン、ファイナンスリース、その他)、機器タイプ(土工機械、マテリアルハンドリング、その他)、用途(建築、インフラ、その他)、エンドユーザー(請負業者、レンタル会社、その他)、ファイナンス提供者(銀行、OEMキャプティブ、その他)、および地域別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| ローン、タームローン、ハイヤーパーチェス |
| ファイナンスリース/キャピタルリース |
| オペレーティングリース |
| リボルビングおよびフリートファシリティ |
| 土工機械 |
| マテリアルハンドリングおよびリフティング機器 |
| 道路建設および締固め機器 |
| コンクリート機器 |
| その他の特殊機器 |
| 建築建設 |
| インフラおよび土木工学 |
| 鉱業および採石業 |
| 産業・エネルギー・プロセス施設 |
| 複合/複数用途フリート |
| 建設・土木請負業者 |
| 機器レンタル会社 |
| 鉱業・採石業企業 |
| 政府および地方自治体 |
| 産業・エネルギーおよびその他のオーナーオペレーター |
| 銀行および銀行系機器ファイナンスユニット |
| OEMキャプティブファイナンス会社 |
| 独立系リース会社、ノンバンク金融機関、および特殊ファイナンス会社 |
| その他のオンバランスシート提供者 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| ファイナンスタイプ別 | ローン、タームローン、ハイヤーパーチェス | |
| ファイナンスリース/キャピタルリース | ||
| オペレーティングリース | ||
| リボルビングおよびフリートファシリティ | ||
| 機器タイプ別 | 土工機械 | |
| マテリアルハンドリングおよびリフティング機器 | ||
| 道路建設および締固め機器 | ||
| コンクリート機器 | ||
| その他の特殊機器 | ||
| 用途別 | 建築建設 | |
| インフラおよび土木工学 | ||
| 鉱業および採石業 | ||
| 産業・エネルギー・プロセス施設 | ||
| 複合/複数用途フリート | ||
| エンドユーザー別 | 建設・土木請負業者 | |
| 機器レンタル会社 | ||
| 鉱業・採石業企業 | ||
| 政府および地方自治体 | ||
| 産業・エネルギーおよびその他のオーナーオペレーター | ||
| ファイナンス提供者別 | 銀行および銀行系機器ファイナンスユニット | |
| OEMキャプティブファイナンス会社 | ||
| 独立系リース会社、ノンバンク金融機関、および特殊ファイナンス会社 | ||
| その他のオンバランスシート提供者 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
建設機械ファイナンスの予測成長率はどのくらいですか?
このセクターは2026年から2031年にかけてCAGR5.2%で成長し、2031年までに1,344億米ドルに達すると予測されています。
最も急速に成長しているファイナンス構造はどれですか?
オペレーティングリースは、請負業者がより大きな機器の柔軟性を求めるため、2031年までのCAGRが6.9%で拡大ると予測されています。
最もファイナンスを集める機器カテゴリーはどれですか?
土工機械は、主要なプロジェクトタイプ全体で必要とされるため、2025年のファイナンス価値の39.1%を占めました。
請負業者が機器ファイナンスを使用する理由は何ですか?
キャッシュフローの最適化が主要な理由であり、エンドユーザーの62%が挙げ、85%が2025年に主要な調達手段としてファイナンスを使用しました。
2031年までに最も急速に成長すると予測される地域はどこですか?
中東およびアフリカは、大規模なインフラおよび建設プログラムに支えられ、CAGRが6.8%で成長すると予測されています。
機器ファイナンスをリードする提供者はどこですか?
銀行および銀行系ユニットが2025年の価値の47.5%を占め、その他のオンバランスシート提供者はCAGR7.2%で最も急速に成長すると予測されています。
最終更新日:



